Tag: BitCoin

  • TRON DAO Korėjos Blockchain Week 2026: kaip realaus pasaulio turtas ir tokenizacija keičia finansus

    TRON DAO Korėjos Blockchain Week 2026: kaip realaus pasaulio turtas ir tokenizacija keičia finansus

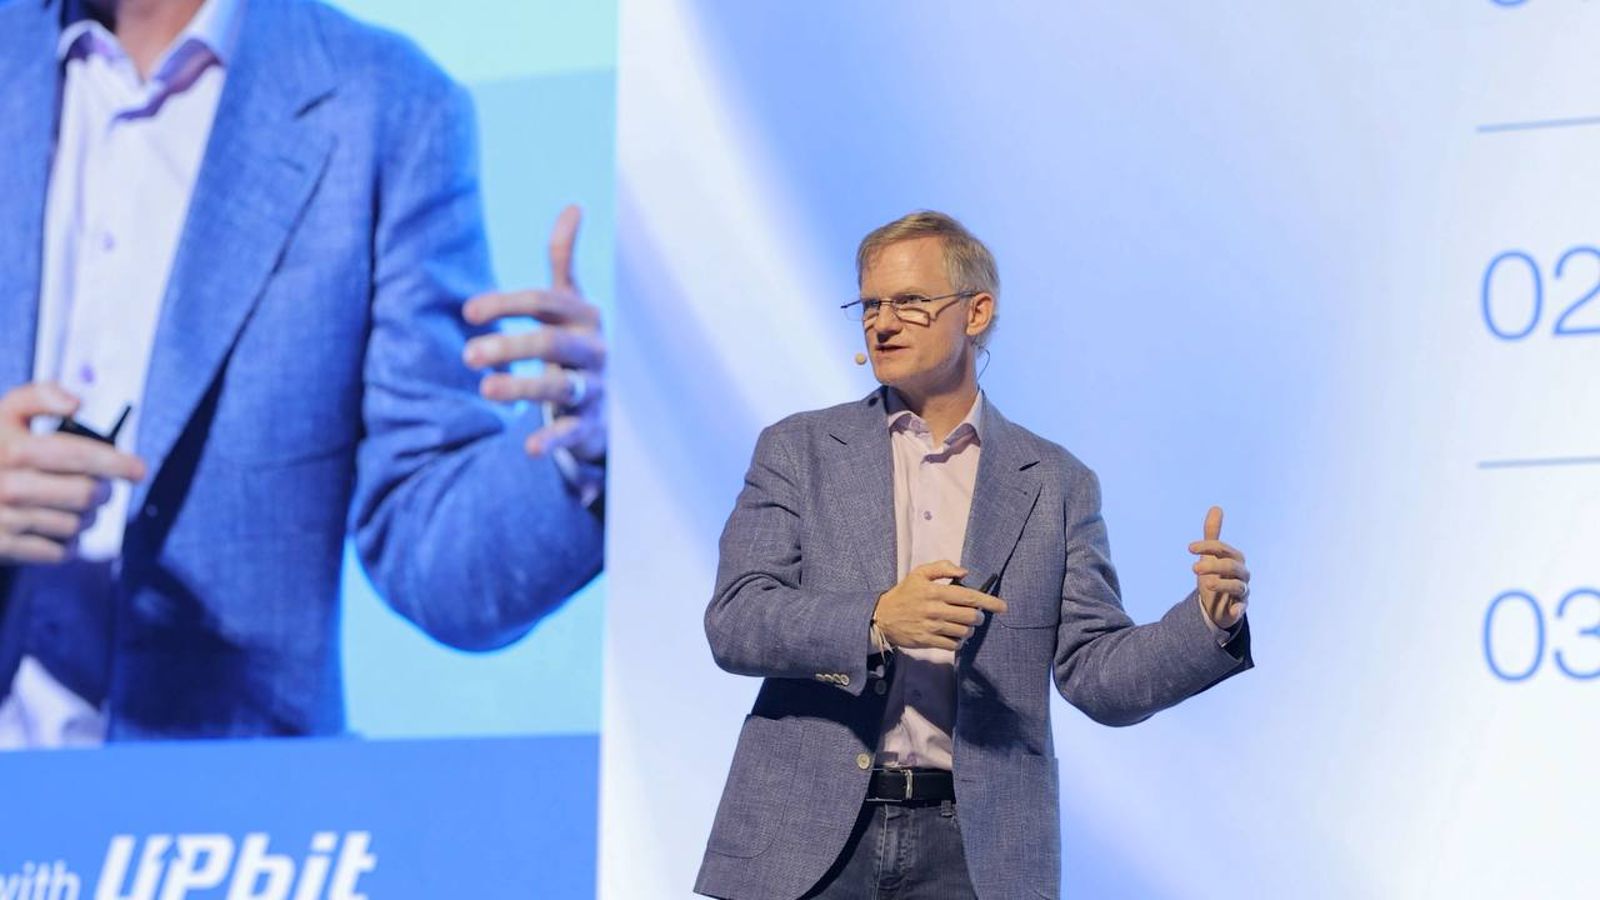
    Seule vykusioje Korea Blockchain Week 2026 konferencijoje TRON DAO į diskusiją apie realaus pasaulio turto tokenizaciją subūrė skaitmeninio turto rinkos atstovus. Renginyje aptarta, kaip tokenizuotas turtas galėtų praplėsti investavimo galimybes skirtingose šalyse ir sumažinti prieigos barjerus.

    TRON DAO tyrimų vadovas Samas Reynoldsas moderavo panelę, kurioje dalyvavo „Tether“, „PancakeSwap“ ir „Jito Foundation“ atstovai. Pokalbio ašis buvo praktinis klausimas: ką reikia padaryti, kad tokenizuotu turtu būtų paprasta naudotis, juo prekiauti ir užtikrinti pakankamą likvidumą bei pasitikėjimą.

    „Žmogaus gyvenamoji vieta vis dar lemia, į ką jis gali investuoti. Tokenizacija turi potencialo tai pakeisti“, – sakė Samas Reynoldsas.

    Diskusijoje akcentuota, kad stabilios vertės kriptoturtas, ypač su JAV doleriu susieti sprendimai, tapo vienu ryškiausių tokenizacijos pritaikymo pavyzdžių pasauliniu mastu. Pasak TRON DAO, būtent stabilios vertės kriptoturtas suformavo vartotojų įprotį naudotis skaitmeniniais vienetais atsiskaitymams ir pervedimams, o tai gali tapti atspirties tašku platesnei turto klasių tokenizacijai.

    TRON DAO kontekste tai reiškia siekį remtis jau įsitvirtinusiais sprendimais ir plėsti tokenizacijos modelį į kitas finansinio turto kategorijas. Renginio organizatoriai ir dalyviai pabrėžė, kad kitas augimo etapas priklausys nuo reguliavimo aiškumo, patikimos infrastruktūros ir realiai veikiančių naudojimo scenarijų už grynai spekuliacinių rinkos ciklų ribų.

    TRON DAO pranešime taip pat pabrėžta pačios konferencijos reikšmė – Korea Blockchain Week laikoma vienu didžiausių skaitmeninio turto renginių Azijoje, sutraukiančiu kūrėjus, investuotojus, institucijas ir politikos formuotojus. Tokiose platformose dažniau išryškėja bendra rinkos kryptis: nuo atskirų kriptoturto produktų link infrastruktūros, kurioje tokenizuotos vertės judėjimas tampa kasdienybe.

    TRON DAO pristatė save kaip bendruomenės valdomą decentralizuotą organizaciją, kuri siekia spartinti interneto decentralizaciją per blokų grandinės technologiją ir decentralizuotas programėles. Organizacijos teigimu, stabilios vertės kriptoturto mastas ir mokėjimų naudojimo atvejai jų tinkle rodo, kad paklausa paprastiems, greitiems ir tarpvalstybiniams atsiskaitymams išlieka didelė.
  • MiCA peržiūra: „Circle“ siekia švelninti stabilkoinų rezervų taisykles, HPC ragina perps perkelti į MiFID II

    MiCA peržiūra: „Circle“ siekia švelninti stabilkoinų rezervų taisykles, HPC ragina perps perkelti į MiFID II

    Europos Komisijai peržiūrint Kriptoturto rinkų reglamentą (MiCA), kriptoturto rinkos dalyviai siekia korekcijų dviejose jautriausiose vietose: kaip reguliuoti kriptovaliutų neterminuotus ateities sandorius ir kokių rezervų turi laikytis stabilkoinų leidėjai. Pastarosiomis dienomis viešai išsiskyrė dvi kryptys: „Hyperliquid“ finansuojamas „Hyperliquid Policy Center“ (HPC) ragina „perps“ prilyginti išvestinėms finansinėms priemonėms, o stabilkoino USDC leidėja „Circle“ kritikuoja MiCA rezervų struktūrą.

    HPC savo pozicijoje teigia, kad neterminuoti ateities sandoriai, nepaisant to, jog dažnai vykdomi viešose blokų grandinėse, pagal ekonomines savybes iš esmės atitinka išvestines finansines priemones. Organizacijos argumentas paprastas: finansinės priemonės klasifikacija turėtų priklausyti nuo produkto turinio, o ne nuo to, kokioje apskaitos ar technologinėje sistemoje jis įrašomas.

    HPC ragina Europos Komisiją „perps“ reguliuoti pagal MiFID II, o ne įtraukti juos į MiCA taikymo lauką. Pasak organizacijos, MiFID II jau turi išvestinių priemonių kategorijas, kurios galėtų apimti šiuos produktus, todėl svarbiausia būtų ne nauji įstatymai, o aiškus taikymo išaiškinimas ir praktinės taisyklės rinkai.

    „Finansinių priemonių klasifikacija turi sekti jų ekonomines savybes, o registravimo žurnalas neturėtų būti lemiamas“, – sakė HPC vadovas Jake’as Chervinsky.

    Kartu HPC siekia atskirti „perps“ nuo vadinamųjų skirtumo sutarčių, kurioms Europos vertybinių popierių ir rinkų institucija yra taikiusi mažmeninės prekybos ribojimus. Organizacija akcentuoja, kad kai kuriais modeliais prekybos vieta nėra sandorio šalis, todėl interesų konfliktai gali skirtis nuo klasikinių produktų, kai paslaugos teikėjas uždirba klientui pralaimint.

    HPC taip pat siūlo daugiau skaidrumo reikalavimų prekybos vietoms: iš anksto skelbti finansavimo metodikas, palaikymo maržas ir likvidavimo ribas. Organizacijos teigimu, tokie reikalavimai gerintų rinkos discipliną ir leistų priežiūrai veiksmingiau vertinti rizikas, ypač kai prekyba vyksta nuolat ir dideliu mastu.

    Kitoje MiCA peržiūros ašyje „Circle“ kelia klausimą dėl stabilkoinų rezervų taisyklių, ypač dėl pareigos reikšmingą dalį rezervų laikyti komercinių bankų indėliuose. Pagal dabartinę logiką dalis rezervų turi būti laikoma bankuose, o didesniems, priežiūros institucijų reikšmingais pripažintiems žetonams ši dalis dar išauga.

    „Circle“ tvirtina, kad toks „grindų“ reikalavimas gali didinti kredito ir sandorio šalies riziką, nes rezervai labiau priklausytų nuo bankų sektoriaus stabilumo. Bendrovė primena rinkos pamoką iš 2023 metais patirtų sukrėtimų, kai stabilkoinų ekosistemą paveikė banko žlugimo rizika ir tai trumpam sukėlė susiejimo su baziniu vienetu sutrikimus.

    „Circle“ savo viešai pristatytoje pozicijoje taip pat akcentuoja, kad šiandien tik nedidelė dalis didžiausių pasaulio stabilkoinų yra reguliuojami pagal MiCA, todėl, bendrovės vertinimu, problema gali būti ne licencijuotų leidėjų pasiūloje, o reglamento apimtyje ir jo praktiniame pritaikyme globaliems žetonams. Įmonė pažymi, kad USDC ir su euru susietas EURC Europos Sąjungoje leidžiami per Prancūzijoje veikiančią struktūrą.

    Svarbus MiCA peržiūros elementas – balansas tarp vartotojų apsaugos ir finansinio stabilumo. Centriniai bankai tradiciškai jautriai vertina stabilkoinus dėl galimų staigių išpirkimų bangų, o rinkos dalyviai labiau pabrėžia likvidumo, rizikos diversifikavimo ir konkurencingumo argumentus.

    Prie diskusijos prisijungė ir rinkos infrastruktūrų atstovai. Pavyzdžiui, Vokietijos biržų operatorius Deutsche Börse Group siūlė atskirą kategoriją vadinamiesiems atsiskaitymų e. pinigų žetonams, kurie būtų naudojami kaip „grynųjų“ dalis reguliuojamose atsiskaitymų sistemose. Tokiose sistemose, jų vertinimu, vėlavimai gali turėti grandininį efektą, todėl svarbu iš anksto apibrėžti rizikos kontrolės mechanizmus.

    MiCA peržiūros procesas dar tik įsibėgėja, tačiau aiškėja pagrindinė kryptis: rinkos dalyviai siekia, kad kriptoturto produktai būtų priskiriami pagal jų ekonominę esmę, o rezervų reikalavimai labiau remtųsi likvidumo ir rizikos valdymo kriterijais, o ne fiksuotomis, griežtomis proporcijomis. Galutiniai sprendimai lems, ar Europos Sąjunga sugebės išlaikyti reguliacinį aiškumą ir kartu neprarasti konkurencingumo globalioje kriptoturto rinkoje.

  • SEC siūlo naują kriptoturto saugojimo tvarką: kada fondai ir patarėjai galėtų laikyti patys

    SEC siūlo naują kriptoturto saugojimo tvarką: kada fondai ir patarėjai galėtų laikyti patys

    JAV Vertybinių popierių ir biržos komisija (SEC) pristatė siūlomą reguliavimo sistemą, kuri nustatytų aiškesnes taisykles, kaip investicijų patarėjai ir reguliuojami fondai gali saugoti kriptoturtą. Esminė naujovė – numatomas kelias tam tikrais atvejais kriptoturtą laikyti be įprasto kvalifikuoto saugotojo, kai toks sprendimas pagrindžiamas ir tinkamai dokumentuojamas.

    SEC pabrėžia, kad dabartinės saugojimo taisyklės didžiąja dalimi buvo kurtos dar iki šiuolaikinės skaitmeninės infrastruktūros, todėl praktikoje kyla spragų, kai instituciniai investuotojai nori laikyti tokį turtą kaip bitkoinas ar kitus žetonus tiesiogiai. Komisijos teigimu, tikslas yra sukurti suderinamą ir patikrinamą mechanizmą, o ne palikti rinką „pilkojoje zonoje“.

    Pagrindinis pokytis – ribotas savarankiškas saugojimas

    Pagal pasiūlymą investicijų patarėjams ir fondams būtų leidžiama tam tikromis sąlygomis kriptoturtą saugoti patiems, pavyzdžiui, kai rinkoje nėra prieinamo leidžiamo saugotojo konkrečiam kriptoturtui. Tokiu atveju patarėjas iš esmės atliktų saugotojo funkciją klientų ar fondo turtui, tačiau tai nebūtų tas pats, kas individualaus investuotojo asmeninis turto laikymas savo piniginėje.

    SEC taip pat siūlo aiškiau apibrėžti, kada kriptoturto saugotojais galėtų būti valstijų lygmens patikėjimo įmonės. Tai gali būti svarbu rinkos dalyviams, kurie siekia teisėtai laikyti kriptoturtą ne per biržoje prekiaujamus fondus ar kitus tarpininkus, o tiesiogiai savo struktūrose.

    Ką tai reiškia rinkai ir investuotojams?

    Siūloma sistema galėtų sumažinti situacijų, kai instituciniams investuotojams tenka atsisakyti tam tikrų kriptoturto rūšių vien todėl, kad nėra aiškaus kvalifikuoto saugojimo sprendimo. Kartu tai gali paskatinti didesnį dėmesį vidaus kontrolei, rizikų valdymui ir audituojamiems procesams, nes savarankiškas saugojimas reikštų didesnę operacinę atsakomybę.

    Komisijos nariai akcentuoja ir principinį aspektą: reguliuotojai neturėtų nepagrįstai riboti teisės rinktis, kaip saugoti skaitmeninį turtą, tačiau investuotojų apsauga privalo išlikti prioritetu. Praktikoje tai reiškia, kad bet koks savarankiško saugojimo modelis turėtų turėti aiškias procedūras dėl raktų valdymo, prieigos kontrolės, incidentų valdymo ir turto atskyrimo.

    Viešas komentarų laikotarpis numatytas 60 dienų, per kurias rinkos dalyviai galės pateikti pastabas dėl siūlomų taisyklių taikymo, apibrėžimų ir galimų išimčių. SEC signalizuoja, kad tai tik dalis spartėjančių pastangų suformuoti kriptoturto reguliavimo pagrindą po nesėkmingų bandymų Kongrese priimti platesnį teisėkūros paketą.

  • Ethereum Foundation pristatė zkAPI: atsiskaitymai už DI modelius be tapatybės atskleidimo

    Ethereum Foundation pristatė zkAPI: atsiskaitymai už DI modelius be tapatybės atskleidimo

    Ethereum Foundation pristatė zkAPI – naują sistemą, skirtą atsiskaityti už DI modelius ir kitas pagal naudojimą apmokestinamas programavimo sąsajas neatskleidžiant vartotojo tapatybės. Sprendimas sukurtas kartu su Open Anonymity Project ir jau veikia Ethereum pagrindiniame tinkle.

    Fondo teigimu, šiandien dauguma DI paslaugų palieka aiškų tapatybės pėdsaką, nes API raktas susiejamas su paskyra, ši su mokėjimo priemone, o užklausos ilgainiui gali virsti detaliu vartotojo profiliu. zkAPI tikslas – atskirti mokėjimą nuo identiteto ir sumažinti galimybes paslaugų teikėjui sujungti ilgalaikę naudojimo istoriją į vieną paskyrą.

    Kaip veikia zkAPI

    Norint naudotis zkAPI, vartotojas pirmiausia įneša kriptovaliutos žetonų į specialią saugyklos sutartį Ethereum tinkle. Balansas ten fiksuojamas kaip privatus įrašas, o kiekvienam apmokėjimui įrenginyje sugeneruojamas nulinių žinių įrodymas, patvirtinantis, kad vartotojas turi pakankamai lėšų, bet neatskleidžiantis, iš kurio konkretaus įnašo jos atkeliauja.

    Tada zkAPI serveris patikrina įrodymą ir išduoda laikiną API raktą su nustatyta išlaidų riba. Su šiuo raktu vartotojas užklausas pateikia tiesiogiai DI modelio tiekėjui, o pasibaigus raktui sunaudotas kiekis nurašomas nuo privataus balanso.

    Sistemoje taip pat naudojamas vadinamasis nullifier, kuris viešai paskelbiamas kiekvieno atsiskaitymo metu. Jo paskirtis – neleisti du kartus išleisti tų pačių lėšų: jei kas nors bandytų pakartoti mokėjimą, sutaptų nullifier ir būtų matomas tik bandymas, bet ne vartotojo tapatybė.

    Suderinamumas ir ribojimai

    Ethereum Foundation nurodo, kad klientinė dalis pritaikyta darbui su esamais įrankiais, nes lokaliai kompiuteryje pateikia įprastas API sąsajas. Tai reiškia, kad programoms dažnai pakanka nukreipti užklausas į vietinį adresą, o integracijoms nereikia visiškai naujų protokolų.

    Vis dėlto zkAPI nėra pilnas anonimiškumo sprendimas tinklo lygiu. Net jei mokėjimo ir balanso duomenys paslepiami kriptografiškai, užklausų srautą potencialiai galima koreliuoti pagal stabilų IP adresą ar kitus ryšio metaduomenis, todėl ieškant stipresnio privatumo rekomenduojama papildoma tinklo anonimizacija.

    Rizika išlieka ir dėl pačių užklausų turinio: asmeniniai duomenys, rašymo stilius ar tęstinė pokalbio istorija gali netiesiogiai susieti sesijas. Projekto aprašyme pabrėžiama, kad protokolas yra eksperimentinis, todėl realaus pasaulio diegimuose svarbios ir papildomos saugumo priemonės.

    Kur tai gali būti pritaikoma

    Kaip pirmąjį panaudojimo scenarijų kūrėjai įvardija DI pokalbių sistemas ir agentus, kuriems dažnai reikia dažnų, smulkių ir pagal naudojimą apmokestinamų užklausų. Tarp kitų numatomų krypčių minimos blokų grandinės RPC užklausos, vaizdų ir vaizdo generavimas, VPN pralaidumo apmokėjimas bei tarpusavio atsiskaitymai tarp automatizuotų agentų.

    zkAPI dizainas paremtas anksčiau viešai aprašyta ZK API Usage Credits koncepcija, kurią pristatė Ethereum Foundation atstovai kartu su Ethereum bendraįkūrėju Vitaliku Buterinu. Fondo DI kryptį koordinuoja dAI komanda, kuri siekia, kad Ethereum taptų patogesniu atsiskaitymų ir koordinavimo sluoksniu augančiai DI ekonomikai.

    „Kiekviena DI API užklausa šiandien neša tapatybę: API raktas rodo į paskyrą, paskyra į mokėjimą, o užklausos susikabina į vieną profilį“, – teigiama Ethereum Foundation pranešime.

    Privatumo požiūriu toks sprendimas gali tapti reikšmingu postūmiu organizacijoms ir kūrėjams, kurie nori naudotis moderniais DI modeliais, bet kartu mažinti duomenų susekamumą. Praktinė vertė priklausys nuo to, kaip greitai zkAPI bus pritaikytas realiose platformose ir ar pavyks suvaldyti ne tik mokėjimų, bet ir tinklo bei turinio sukeliamas identifikavimo rizikas.

  • Robinhood kriptovaliutų vadovas: SEC ribojimai jau varžo akcijų žetonų prekybą ir plėtrą JAV

    Robinhood kriptovaliutų vadovas: SEC ribojimai jau varžo akcijų žetonų prekybą ir plėtrą JAV

    Robinhood kriptovaliutų padalinio vadovas Johannas Kerbrat teigia, kad JAV Vertybinių popierių ir biržos komisijos (SEC) nustatytos „inovacijų išimties“ sąlygos gali tapti praktine kliūtimi sparčiau į JAV rinką atnešti akcijų žetonus. Pasak jo, Robinhood akcijų žetonų apyvarta jau dabar priartėjo prie dokumente numatytų limitų.

    Interviu metu Kerbrat pabrėžė, kad bendrovė vis dar vertina SEC sprendimo parametrus, nes dokumentas apima ne tik apyvartos, bet ir leidžiamų žetonizuoti aktyvų bei simbolių skaičiaus apribojimus. Tokios detalės, jo teigimu, gali nulemti, kiek greitai ir kokiu mastu tokie produktai būtų realiai įgyvendinami.

    Kas yra SEC išimtis ir ką ji riboja

    SEC 2026 metais paskelbė penkerių metų išimtį, kuri tam tikromis sąlygomis leistų JAV prekybos vietoms prekiauti žetonizuotomis biržose listinguotų akcijų versijomis neįregistruojant veiklos kaip biržos. Tačiau išimtis susieta su aiškiais saugikliais, įskaitant apyvartos ir simbolių ribas bei reikalavimą, kad žetonai suteiktų tas pačias teises kaip ir bazinės akcijos.

    Kerbrat akcentavo, kad pati išimties kryptis, jo vertinimu, yra pozityvus signalas: SEC rodo norą suprasti žetonizacijos naudą ir ieškoti reguliacinio kelio. Vis dėlto praktikoje tokios lubos, ypač augant paklausai, gali greitai tapti stabdžiu.

    Kodėl Robinhood akcijų žetonai kelia klausimų

    Robinhood akcijų žetonai šiuo metu JAV vartotojams nesiūlomi ir yra platinami per Robinhood Wallet daugelyje kitų šalių. Jie išleidžiami per Džersyje registruotą subjektą kaip skolos vertybiniai popieriai, o tai rinkoje dažnai laikoma sudėtingu teisiniu sprendimu, kurio niuansai priklauso nuo jurisdikcijos.

    SEC modelyje numatyta ir papildoma procedūra, kai apie žetonizavimą informuojami bazinės akcijos emitentai, o šie gali pareikšti prieštaravimų. Toks mechanizmas reiškia, kad plėtra priklauso ne vien nuo platformos technologinių sprendimų, bet ir nuo emitentų pozicijos.

    „Vis dar bandome iki galo suprasti visus šio sprendimo parametrus. Yra apyvartos ir to, ką galima žetonizuoti, apribojimų. Mūsų apyvarta su akcijų žetonais jau dabar yra didelė ir ji atsitrenks į dalį nustatytų ribų“, – sakė Johannas Kerbrat.

    Ginčas su AMC ir pažadai dėl teisių

    Šį mėnesį viešojoje erdvėje kilo trintis su AMC Entertainment vadovu Adamu Aronu, kuris kritikavo Robinhood akcijų žetonus ir kėlė klausimą, ar bendrovė turėjo emitento sutikimą. Kerbrat kritiką pavadino labiau rinkodaros triuku ir tvirtino, kad Robinhood remiasi savo pasirinkta teisine struktūra.

    Tuo pačiu Robinhood vadovai anksčiau yra viešai kalbėję apie planus akcijų žetonams praplėsti funkcionalumą, įskaitant išpirkimą natūra bei balsavimo teises. Kerbrat teigė, kad tokie planai buvo svarstomi dar iki viešo ginčo ir aptarti vasaros renginyje Londone.

    Lygiagrečiai Robinhood juda ir išvestinių kryptimi

    Greta akcijų žetonų temos Robinhood taip pat plečia kriptovaliutų išvestinių priemonių pasiūlą JAV. Bendrovė pranešė planuojanti sudaryti sąlygas prekiauti kriptovaliutų neterminuotais ateities sandoriais JAV rinkoje, pradžioje apimant aštuonias kriptovaliutas.

    Kerbrat aiškino, kad pasirinkti sverto limitai yra pačios bendrovės sprendimas ir šiuo metu orientuojamasi į vartotojų elgseną bei likvidumo brandą. Didesni sverto limitai JAV, pasak jo, kol kas nėra patvirtinti ir priklausys nuo to, kaip vystysis prekyba.

  • JAV spot bitkoino ETF rugsėjį pritraukė apie 2,4 mlrd. eurų: institucijų apetitas nemažėja

    JAV spot bitkoino ETF rugsėjį pritraukė apie 2,4 mlrd. eurų: institucijų apetitas nemažėja

    JAV spot bitkoino ETF rugsėjį fiksavo apie 2,4 mlrd. eurų grynųjų įplaukų, o tai tapo vienu didžiausių mėnesio rezultatų nuo šių fondų starto. Rinka taip pat išlaikė teigiamą toną ir spalio pradžioje, kai įplaukos tęsėsi.

    Šie skaičiai rodo, kad institucinių investuotojų paklausa neišblėso net ir po kelių mėnesių aktyvaus kapitalo judėjimo. Nors rugsėjo rezultatas buvo mažesnis nei rugpjūtį, jis išliko gerokai aukščiau vidurkio, matyto ankstesniais laikotarpiais.

    Ką rodo kapitalo srautas?

    Analitikai ETF įplaukas dažnai vertina kaip vieną aiškiausių signalų, ar didieji investuotojai nori didinti riziką. Kai į ETF nuosekliai ateina kapitalas, tai gali reikšti, kad rinkoje formuojasi tvirtesnis pirkėjų pagrindas, o kainų kilimą palaiko ne vien trumpalaikės spekuliacijos.

    Įplaukų tęstinumas taip pat svarbus tuo, kad spot ETF mechanizmas tiesiogiai siejamas su baziniu turtu. Praktikoje tai reiškia, kad augant paklausai fondams, didėja ir poreikis įsigyti patį bitkoiną, o tai gali veikti pasiūlos ir paklausos balansą.

    Eterio ETF dinamika

    Kartu su bitkoino fondais investuotojų dėmesį išlaiko ir spot eterio ETF. Vis dėlto jų mėnesio įplaukos rugsėjį buvo pastebimai mažesnės nei rugpjūtį, o trumpuoju laikotarpiu matėsi ir dienų, kai fiksuotas lėšų atsiėmimas.

    Skirtumą tarp bitkoino ir eterio ETF srautų rinkos dalyviai aiškina nevienodu instituciniu prioritetu: bitkoinas dažniau traktuojamas kaip „pagrindinis“ kriptoturtas portfeliuose, o eterio paklausa labiau priklauso nuo platesnių rizikos nuotaikų ir konkrečių sektoriaus lūkesčių.

    Ko rinkos tikisi toliau?

    Prekiautojai ir fondų valdytojai artimiausiomis savaitėmis stebi, ar įplaukos išliks stabilios ir ketvirtąjį metų ketvirtį. Dėmesio centre išlieka ir JAV makroekonominiai rodikliai, nes jie daro įtaką palūkanų normų lūkesčiams bei rizikingesnių aktyvų patrauklumui.

    Rinkos sentimentą papildomai atspindi nuotaikų indeksai, kurie pastaruoju metu išliko optimistiškoje zonoje, bet nepasiekė kraštutinumų. Tai daliai investuotojų signalizuoja, kad optimizmas didėja, tačiau euforija dar nėra dominuojanti.

  • ECB planas perkelti centrinių bankų pinigus į blokų grandinę: trys modeliai ir ko tikėtis rinkoms

    ECB planas perkelti centrinių bankų pinigus į blokų grandinę: trys modeliai ir ko tikėtis rinkoms

    Europos Centrinis Bankas (ECB) svarsto tris pagrindinius būdus, kaip centrinių bankų pinigus pritaikyti blokų grandinės (DLT) infrastruktūrai. Apie tai Londone vykusioje Anglijos banko konferencijoje Future of Money kalbėjo ECB vykdomosios valdybos narė Isabel Schnabel, pristatydama kryptį, kuria bankas juda kurdamas savo DLT projektus.

    ECB vertina scenarijų, kai atsargos būtų išleidžiamos tiesiogiai programuojamoje platformoje. Tai reikštų, kad centrinio banko pinigai nuo pat pradžių būtų naudojami technologinėje aplinkoje, kurioje galima automatizuoti atsiskaitymus ir taikyti iš anksto apibrėžtas taisykles.

    Antras modelis paliktų galioti dabartinę ECB realaus laiko atsiskaitymų infrastruktūrą, o su DLT platformomis ją sujungtų suderinamumo sluoksnis. Pagal šią logiką pačios atsargos nebūtų tokenizuojamos, tačiau abi sistemos būtų susiejamos techniniu ryšiu, leidžiančiu koordinuoti operacijas tarp tradicinės ir DLT aplinkos.

    Trečiasis kelias numato tokenizuoti ECB laikomas atsargas ir išleisti jomis visiškai padengtus atsiskaitymo žetonus. Šiuo atveju, kaip akcentuojama pristatyme, tai būtų privačios pretenzijos, paremtos centrinio banko atsargomis, o ne tiesiogiai centrinio banko išleistas instrumentas.

    ECB taip pat pabrėžia, kad nauja infrastruktūra turėtų išlaikyti šiandienę dviejų pakopų pinigų sistemos struktūrą. Centrinio banko pinigai ir toliau būtų atsiskaitymų branduolys, o komerciniai bankai išliktų pagrindiniai finansinių paslaugų teikėjai gyventojams ir verslui.

    Kam reikalingi keli keliai?

    Rinkoje sparčiai auga interesas tokenizacijai, kai finansinis turtas ir jo nuosavybės apskaita perkeliami į DLT aplinką. Tokia infrastruktūra gali leisti operacijas vykdyti programuojamai ir vadinamuoju atominiu principu, kai turto perleidimas ir apmokėjimas įvyksta kartu, sumažinant atsiskaitymo rizikas.

    Finansų institucijos tokenizacijoje dažniausiai mato praktinę naudą dėl greitesnių atsiskaitymų, efektyvesnio užstato valdymo ir likvidumo judėjimo. Kuo daugiau turto klasių persikelia į DLT, tuo aktualiau tampa klausimas, kokiu „pinigų sluoksniu“ tokiose rinkose bus atsiskaitoma.

    Pontes ir Appia projektai

    ECB teigia jau pradedantis taikyti pristatytą logiką praktikoje per vidinius projektus. Pontes iniciatyva orientuota į tokenizuotų centrinių bankų pinigų panaudojimą DLT pagrindu vykdomiems sandoriams, o Appia analizuoja, kokia architektūra būtų tinkamiausia tokenizuotoms rinkoms.

    Appia kontekste svarstomi keli variantai: vieningas registras, tarpusavyje sujungti tinklai arba keli bendri registrai. Šios kryptys iš esmės sprendžia tą patį klausimą, kaip suderinti inovacijų greitį su finansų rinkoms būtinais reikalavimais dėl patikimumo, saugumo ir reguliacinio aiškumo.

    ECB signalas rinkai aiškus: blokų grandinės sprendimai nebevertinami vien kaip eksperimentas, o kaip reali infrastruktūra, kuriai reikia centrinio banko pinigų suderinamumo. Kuri iš trijų krypčių taps dominuojančia, priklausys nuo to, kaip greitai bręs tokenizuotų aktyvų rinka ir kokius veikimo modelius pasirinks bankai bei rinkos infrastruktūros dalyviai.

  • „BitGo“ vadovas įspėja: atmetus Clarity įstatymą, kripto rinkos rizika gali pralenkti Lehman scenarijų

    „BitGo“ vadovas įspėja: atmetus Clarity įstatymą, kripto rinkos rizika gali pralenkti Lehman scenarijų

    Skaitmeninio turto saugojimo bendrovės „BitGo“ vadovas Mike’as Belshe perspėja, kad JAV Senatui nepriėmus vadinamojo Clarity įstatymo, kapitalo rinkos lieka pažeidžiamos sistemos, kurioje viena įmonė gali sujungti biržos, tarpininkavimo ir turto saugojimo funkcijas.

    Jo teigimu, toks vieno langelio modelis skaitmeninio turto sektoriuje sparčiai plinta, tačiau aiškios rinkos struktūros ir priežiūros taisyklės nespėja vytis. Kai prekyba, kliringas ir saugojimas atsiduria vienose rankose, bet koks sutrikimas gali tapti ne pavienės įmonės problema, o visos rinkos grandinine reakcija.

    Kas kelia didžiausią riziką

    M. Belshe akcentuoja, kad tradicinėse finansų rinkose biržos paprastai nelaiko klientų turto, o saugojimo funkcija yra atskirta nuo prekybos ir tarpininkavimo. Kripto rinkoje vis dažniau kuriamos platformos, kurios vienu metu siūlo prekybą, tarpininkavimą, išvestines priemones ir turto saugojimą.

    „Biržos niekada nelaikė klientų turto, o ypač turto, kurį praradus privatų raktą pinigai dingsta visam laikui“, – sakė Mike’as Belshe.

    Jo vertinimu, jei tokioje centralizuotoje struktūroje įvyktų kritinė saugojimo ar technologinė avarija, pasekmės peržengtų vienos įmonės ribas. Rizika, anot jo, yra ta, kad sustojus vienam dideliam mazgui gali „nukristi“ ir visa rinka, nes dalyviai būtų pririšti prie tų pačių paslaugų.

    Palyginimas su 2008 metų krize

    Kalbėdamas apie kredito ir sandorio šalies riziką, „BitGo“ vadovas situaciją lygino su 2008 metų finansų krize, kai griuvo investicinis bankas „Lehman Brothers“. Jis teigė, kad tuomet žlugo reikšminga institucija, tačiau pati prekybos infrastruktūra iš esmės išliko veikianti.

    „Įsivaizduokite, jei tokias paslaugas būtų teikusi pati birža ir būtų sustojusi visa birža. Nežinau, ar tokią krizę būtume atlaikę“, – sakė Mike’as Belshe.

    Pasak jo, įstatymo nepriėmimo kaina yra ne vien teisinis neapibrėžtumas, bet ir tai, kad rinkoje neįtvirtinama aiški atsakomybės bei rizikos mažinimo architektūra. Tokia struktūra, jo manymu, padėtų aiškiai atskirti funkcijas ir sumažintų tikimybę, kad vienas gedimas sukels sisteminį efektą.

    Kas toliau rinkai ir dalyviams

    M. Belshe pažymi, kad kripto sektoriaus įmonės prisitaiko ir be naujo reguliavimo, tačiau teisinė pilkoji zona gali būti ypač jautri tradiciniams finansų rinkos žaidėjams. Bankai ir didžiosios finansų institucijos dažnai juda lėčiau, nes bijo staigių politikos posūkių ir griežtesnių ribojimų, kurie gali pakeisti verslo sąlygas.

    Jis taip pat užsiminė, kad skaitmeninės ekonomikos plėtra, įskaitant DI įrankių integraciją, neišvengiamai didins automatizacijos mastą finansuose. Vis dėlto, jo vertinimu, artimiausiu metu sprendimų kontrolė ir atsakomybė išliks žmonių rankose, o rinkos infrastruktūrai reikės taisyklių, kurios būtų pritaikytos tiek technologinei realybei, tiek finansinio stabilumo tikslams.

  • Bitcoin priartėjo prie metų aukštumų: išnykus 85 000 ribai dėmesys krypsta į 87 000

    Bitcoin priartėjo prie metų aukštumų: išnykus 85 000 ribai dėmesys krypsta į 87 000

    Bitcoin kaina penktadienį šoktelėjo virš 86 000 JAV dolerių ribos ir pasiekė aukščiausią lygį per kelis mėnesius, kai rinkoje išsisklaidė ties 85 000 JAV dolerių susiformavęs pardavimo spaudimas. Pasak blokų grandinės duomenų analizės bendrovės „Glassnode“, dalis pavedimų buvo įvykdyta, o likusi jų dalis vėliau buvo atšaukta, todėl trumpuoju laikotarpiu pasipriešinimas viršuje sumenko.

    Rašymo metu bitcoin buvo prekiaujama apie 86 700 JAV dolerių. Rinkos dalyviai šį judėjimą siejo ir su techniniu pramušimu iš pastarosiomis dienomis dominavusio 82 500–85 700 JAV dolerių intervalo, kai kaina buvo trumpam pasiekusi ir 87 000 JAV dolerių zoną.

    „Glassnode“ vertinimu, artimiausias reikšmingesnis pardavimo pavedimų telkinys dabar matomas ties 87 000 JAV dolerių riba, tačiau jis yra mažesnis nei buvusi pasiūlos siena ties 85 000. Tai reiškia, kad kainai kylant virš 87 000 slenksčio rinkoje gali likti mažiau natūralių kliūčių, nors bet koks impulsas išlieka priklausomas nuo bendro rizikos apetito.

    Makro fonas ir JAV darbo rinka

    Papildomo konteksto kainos judėjimui suteikė ir nauji JAV darbo rinkos duomenys. Skelbta, kad rugsėjį sukurta 29 000 naujų darbo vietų, o tai buvo mažiau, nei tikėjosi dalis rinkos, tuo metu nedarbo lygis padidėjo iki 4,2 proc. nuo 4,1 proc.

    Silpnesni rodikliai dažnai didina lūkesčius, kad centrinis bankas gali būti linkęs švelninti politiką ar bent jau neskubėti griežtinti, tačiau investuotojai vertina ir kitą scenarijų. Jeigu duomenys signalizuotų aiškesnį ekonomikos vėsimą, rizikingesni aktyvai gali patirti ir spaudimą, nepaisant palankesnių palūkanų normų lūkesčių.

    „Silpnesnis rodiklis stiprina scenarijų, kad spalį palūkanos nekils, tačiau tai automatiškai nereiškia augimo: tvarkingas lėtėjimas palaiko likvidumo prekybą, o augimo baimė gali smogti ir rizikos aktyvams, įskaitant bitcoin“, – sakė „Sygnum Bank“ investicijų vadovas Fabian Dori.

    Kur rinka mato ribas?

    Dalies analitikų vertinimu, artimiausias pasipriešinimas išlieka apie 87 400 JAV dolerių, o palaikymas siejamas su 82 500 JAV dolerių zona. Rinkoje taip pat stebima, kaip kinta investuotojų pozicionavimas išvestinėse priemonėse, nes ketvirtasis metų ketvirtis tradiciškai laikomas aktyvesniu kriptovaliutų rinkai.

    Tuo pat metu dalis rinkos dalyvių išlaiko optimistines metų pabaigos prognozes, tačiau pabrėžia, kad jos priklausys nuo platesnio makroekonominio fono, likvidumo ir investuotojų rizikos tolerancijos. Artimiausiomis savaitėmis pagrindiniu klausimu tampa tai, ar bitcoin pavyks tvariai įsitvirtinti virš 87 000 ir vėliau testuoti 90 000 ribą.

  • TRON peržengė 30 trln. eurų sandorių ribą: tinklas įsitvirtina kaip stabiliųjų monetų lyderis

    TRON peržengė 30 trln. eurų sandorių ribą: tinklas įsitvirtina kaip stabiliųjų monetų lyderis

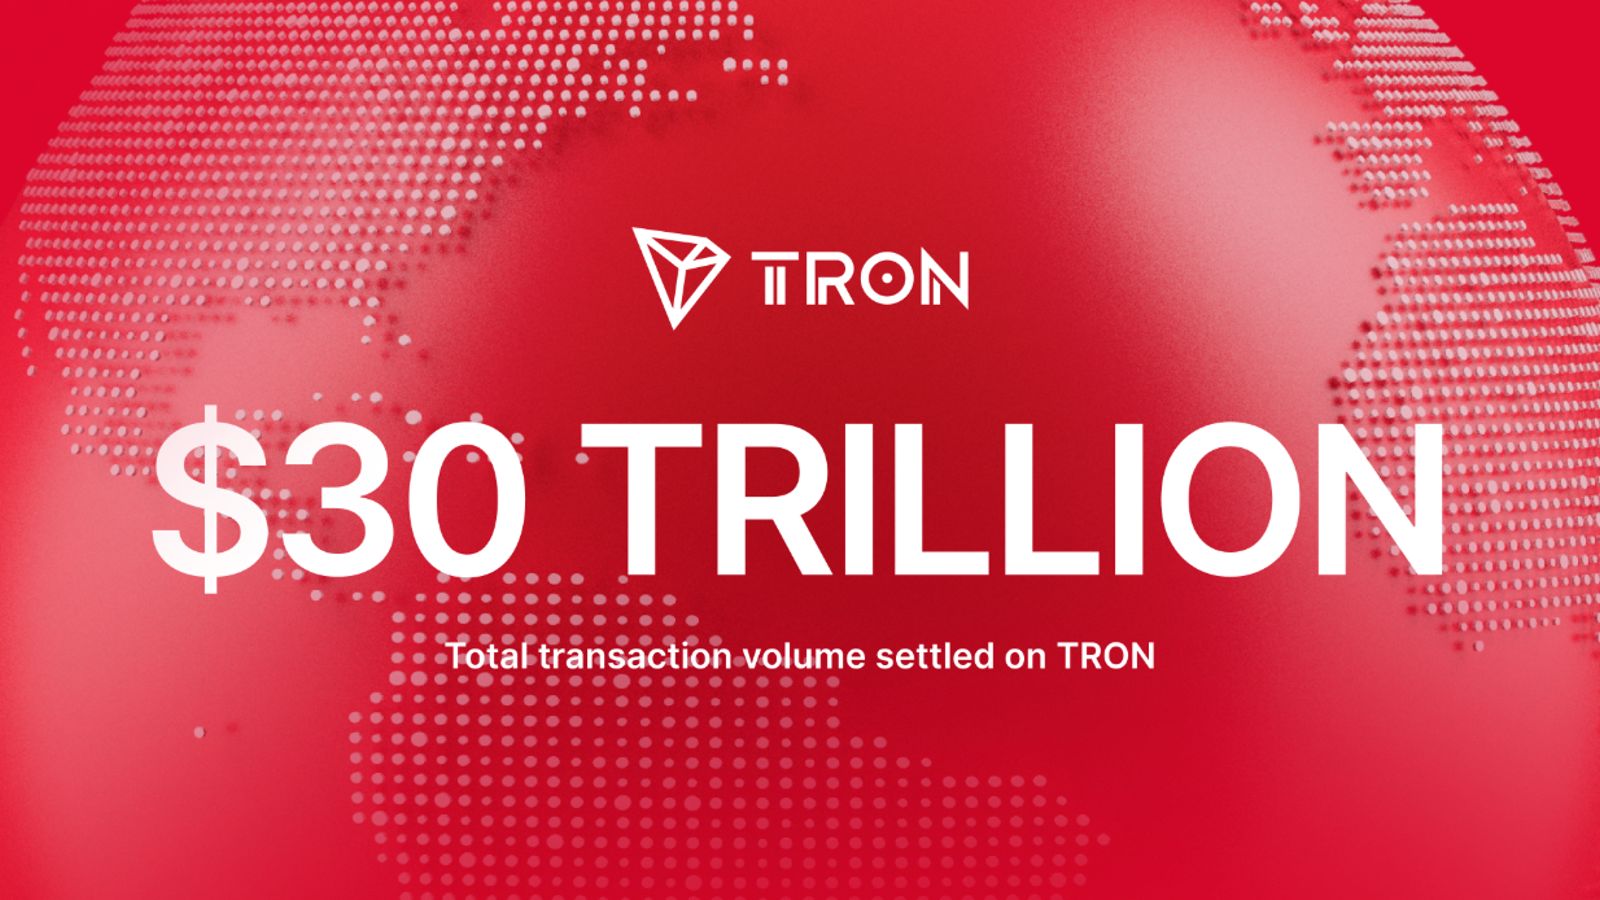
    Kriptovaliutų tinklas TRON paskelbė peržengęs 30 trilijonų eurų bendros sandorių apimties ribą. Šis rodiklis dažniausiai apibūdina visų laikų per blokų grandinę perleistą vertę ir yra vienas svarbiausių tinklo masto bei naudojimo intensyvumo indikatorių.

    TRON pastaraisiais metais ypač išsiskyrė kaip stabiliųjų monetų infrastruktūra, nes didelė dalis pasaulinių pervedimų atliekama naudojant „Tether“ (USDT) žetoną. Remiantis viešai prieinamais grandinės duomenimis, TRON yra viena pagrindinių platformų, kurioje cirkuliuoja USDT, o tai didina likvidumą ir pritraukia mokėjimų bei pervedimų scenarijus.

    Kas stumia augimą?

    Pagrindiniai TRON augimo veiksniai yra maži mokesčiai ir greiti pervedimai, todėl tinklas patrauklus tiek mažoms, tiek didelėms operacijoms. Dėl to jis dažnai pasirenkamas tarptautiniams pervedimams, prekybos platformų vidiniams atsiskaitymams ir kasdieniams mokėjimams, kur mokesčių dydis yra kritinis.

    Be to, stabiliųjų monetų rinka globaliai plečiasi, o jų naudojimas vis dažniau siejamas ne tik su prekyba kriptoturtu, bet ir su mokėjimais, taupymu bei verslo atsiskaitymais. Tai ypač matyti regionuose, kur vietos valiutos svyruoja, o greitas pervedimas į kitą šalį yra praktinis poreikis.

    Instituciniai kanalai ir reguliuojama rinka

    TRON ekosistema pabrėžia augantį institucinį dėmesį: pranešime minimi reguliuojamos prieigos elementai, tokie kaip biržoje prekiaujamas fondas ir saugojimo paslaugų plėtra. Tokie sprendimai paprastai laikomi tiltu į platesnę auditoriją, nes leidžia institucijoms dalyvauti rinkoje laikantis atitikties ir rizikos valdymo procedūrų.

    Institucinis dalyvavimas kriptoturto sektoriuje dažniausiai reiškia griežtesnius reikalavimus skaidrumui, turto saugojimui ir ataskaitoms. Dėl to tinklams, kurie tampa pagrindiniais atsiskaitymo sluoksniais, svarbu ne tik techninė sparta, bet ir ekosistemos patikimumas, duomenų prieinamumas bei reputacinė rizika.

    Ką reiškia 30 trln. eurų riba?

    30 trilijonų eurų sandorių apimtis savaime nereiškia, kad tiek vertės „įplaukė“ į tinklą kaip investicija, tačiau aiškiai rodo milžinišką pervedimų srautą. Šis rodiklis taip pat gali apimti pakartotinius pervedimus, arbitražą, atsiskaitymus tarp platformų ir kitą didelės apyvartos veiklą.

    TRON atvejis išryškina platesnę tendenciją: stabiliųjų monetų pervedimai tampa viena svarbiausių blokų grandinių taikomųjų sričių. Jei reguliuojama prieiga, saugojimas ir mokėjimų integracijos plėsis, konkurencija dėl stabiliųjų monetų „atsiskaitymo sluoksnio“ pozicijos artimiausiais metais tik aštrės.