Tag: Bitkoinas

  • Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

    Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

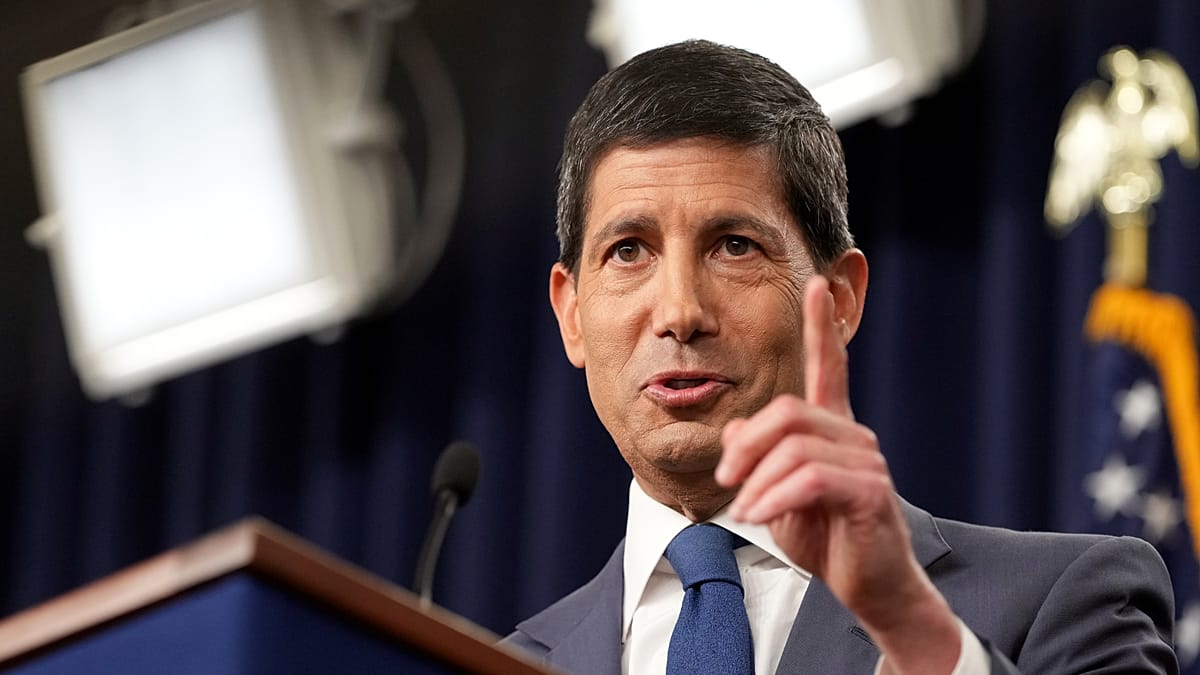
    JAV centrinio banko vadovas Kevinas Warshas penktadienį Jackson Hole simpoziume pirmą kartą sakys pagrindinę kalbą, kai ilgalaikės skolinimosi kainos išlieka padidėjusios, o infliacija vis dar negrįžta prie 2 proc. tikslo. Investuotojai iš šio pasirodymo tikisi aiškesnio signalo, ar Federalinis rezervų bankas pasirengęs griežtinti politiką.

    Jackson Hole simpoziumą nuo 1978 metais rengia Kanzaso miesto Federalinis rezervų bankas, o nuo 1982 metų jis vyksta Vajominge, Jackson Lake Lodge konferencijų centre. Į renginį susirenka apie 120 centrinių bankų vadovų, ekonomistų ir politikos formuotojų iš daugiau nei 70 valstybių, todėl bet koks tonas ar formuluotė gali paveikti rinkų lūkesčius.

    Šių metų tema skirta finansų inovacijoms, mokėjimams ir jų reikšmei politikai, tačiau kontekstas akivaizdžiai monetarinis. Jackson Hole tradiciškai vyksta tarp Federalinio atvirosios rinkos komiteto posėdžių, todėl pirmininko kalba tampa viena iš retų progų pakoreguoti rinkų „kompasą“ be oficialaus sprendimo dėl palūkanų.

    Warshas viešai pabrėžia, kad tikslas nesikeičia.

    „Nėra jokio minkšto infliacijos tikslo. Yra tikslas, ir jis yra 2 proc.“, – sakė K. Warshas.

    Tačiau rinkoms svarbiausia ne kryptis, o kelias. JAV centrinis bankas šiuo metu peržiūri savo veiklos principus ir komunikaciją, todėl pirmininkas vengia detalių išankstinių gairių, kurios anksčiau padėdavo sumažinti netikėtumus finansų rinkose.

    Naujausi duomenys spaudimą tik didina: asmeninio vartojimo išlaidų kainų indeksas, kurį Federalinis rezervų bankas laiko pagrindiniu rodikliu, liepą augo sparčiau nei tikėtasi, o metinis tempas išliko gerokai virš 2 proc. ribos. Bazinė infliacija taip pat laikosi aukščiau tikslo, todėl klausimas, ar palūkanos pakankamai riboja ekonomiką, išlieka atviras.

    Liepos mėnesį Federalinis atvirosios rinkos komitetas palūkanas paliko 3,50–3,75 proc. intervale, tačiau dalis regioninių bankų vadovų pasisakė už didinimą. Tuo pat metu išvestinių priemonių rinkoje matyti atsargesni lūkesčiai dėl griežtinimo, o šis skirtumas ir yra viena priežasčių, kodėl Jackson Hole kalba laikoma itin jautria.

    Obligacijų rinka tapo nervų centru

    Didžiausias testas persikėlė į ilgalaikių JAV valstybės obligacijų segmentą. JAV valstybės skola perkopė 40 trilijonų JAV dolerių, tai yra apie 36,8 trilijono eurų, o 10 ir 30 metų obligacijų pajamingumų šuoliai didina skolinimosi kainą visoje ekonomikoje nuo būsto paskolų iki verslo finansavimo.

    Ši dinamika privertė veikti JAV iždą. Iždo sekretorius Scottas Bessentas paskelbė ketinantis bent padvigubinti 10–30 metų trukmės obligacijų supirkimus antrinėje rinkoje nuo 1,8 milijardo eurų iki 3,7 milijardo eurų per operaciją, taip mažinant ilgalaikių vertybinių popierių pasiūlą ir siekiant numušti pajamingumus.

    Vis dėlto rinka sureagavo nevienareikšmiškai: pajamingumai vėliau vėl kilo, todėl Bessentas viešai leido suprasti, kad iždas, reikalui esant, galėtų įsikišti didesne apimtimi. Susidaro neįprasta įtampa, kai fiskalinė institucija bando slopinti ilgalaikių palūkanų kilimą, o centrinis bankas gali būti linkęs leisti rinkai „padaryti dalį darbo“ griežtinant finansines sąlygas.

    Aukso ir bitkoino šuolis siunčia signalą

    Kai investuotojai pradeda abejoti, ar skola gali būti valdoma be infliacijos „pagalbos“, rinkoje stiprėja vadinamoji valiutos nuvertėjimo logika, kai ieškoma aktyvų, kurių pasiūla nėra lengvai plečiama. Tokiose fazėse dažnai brangsta auksas, stiprėja kriptovaliutų paklausa, o valiuta patiria spaudimą.

    Rugpjūtį auksas pabrango apie 15 proc. ir fiksavo vieną stipriausių mėnesių per kelis dešimtmečius, o bitkoinas šoktelėjo daugiau nei 25 proc., pasiekdamas naujas aukštumas. Kartu JAV dolerio indeksas, lyginantis dolerį su šešiomis pagrindinėmis valiutomis, judėjo žemyn, o šių signalų kombinacija rinkoms dažnai reiškia tą patį: infliacijos rizika nėra iki galo suvaldyta.

    Kodėl tai svarbu Europai

    Jackson Hole dėmesingai stebės ir Europa, nes JAV palūkanų kryptis daro įtaką dolerio kursui, kapitalo srautams ir pasaulinėms finansavimo sąlygoms. Europos Centrinio Banko atstovai taip pat dalyvaus diskusijose, nors oficialiai akcentas šiemet nukreiptas į mokėjimų ateitį ir finansų inovacijas.

    Artimiausių sprendimų kalendorius sudėlioja papildomą įtampą: ECB skelbia savo posėdžių protokolus, o kitas sprendimas dėl palūkanų numatytas netrukus po to, kai rinka jau bus „suvirškinusi“ Warsho žinutes. Griežtesnis tonas Jackson Hole gali sustiprinti dolerį ir sugriežtinti globalias finansines sąlygas, o tai Europai reikštų sudėtingesnį balansą tarp augimo ir infliacijos.

    Dėl to penktadienio kalba nebėra vien tradicinis centrinio banko pasisakymas. Tai testas, ar Federalinis rezervų bankas gali įtikinti rinkas, kad 2 proc. infliacijos tikslas išlieka realus, o pasirinktas kelias yra pakankamai patikimas ir nuoseklus.
  • Bitkoinas šovė iki maždaug 67 000 eurų: geriausia savaitė nuo 2023 metų, bet rizika išlieka

    Bitkoino kaina 2026 metų rugpjūčio 21 dieną pakilo iki maždaug 67 000 eurų ir per dieną šoktelėjo apie 6 proc. Tai tapo geriausia savaite šiai kriptovaliutai nuo 2023 metų, rodo tarptautinių rinkų duomenys.

    Dar savaitės pradžioje bitkoinas kainavo apie 55 000 eurų, tad augimas per kelias dienas buvo ryškus. Investuotojų nuotaikas papildomai palaikė ir su kriptovaliutomis susijusių bendrovių akcijų brangimas JAV biržose.

    Kas pastūmėjo kainą?

    Vienas svarbiausių impulsų atėjo iš obligacijų rinkos: JAV iždo obligacijų pajamingumams smukus, rinkoje sumažėjo spaudimas rizikingesniam turtui. Tokiose sąlygose dalis kapitalo dažniau grįžta į akcijas ir kriptovaliutas.

    Prie judėjimo prisidėjo ir vadinamasis trumpųjų pozicijų „išspaudimas“, kai kainai staigiau kylant investuotojai priversti uždaryti statymus dėl kritimo. Tai sustiprina augimą, nes uždarymui reikia pirkti turtą rinkoje.

    Rekordai dar toli

    Nors savaitė įspūdinga, bitkoinas vis dar gerokai žemiau ankstesnių aukštumų. 2026 metų sausį kaina buvo pakilusi iki maždaug 83 000 eurų, o 2025 metų spalio 6 dieną buvo pasiektas apie 111 000 eurų istorinis maksimumas.

    Tokia dinamika reiškia, kad pastarasis šuolis labiau primena atšokimą po silpnesnio laikotarpio, o ne naują aiškiai patvirtintą ilgalaikę augimo bangą. Rinkoje išlieka jautrumas palūkanų normų lūkesčiams, reguliavimo naujienoms ir likvidumo pokyčiams.

    Ekspertai perspėja dėl korekcijos

    Dalis rinkos dalyvių tikisi, kad kriptovaliutų rinka artėja prie ilgesnės trukmės nuosmukio pabaigos, tačiau prieš tvirtesnį atsigavimą galimas dar vienas išpardavimas. Toks scenarijus dažnai minimas remiantis ankstesnių ciklų istorija.

    „Tikimės paskutinės išsipardavimo bangos ir dar maždaug 20 proc. kritimo, kad tai atitiktų ankstesnius ciklus“, – sakė Token Bay Capital įkūrėja ir vadovė Lucy Gazmararian.

    Analitikai primena, kad staigūs kilimai kriptovaliutų rinkoje dažnai būna lydimi ir staigių korekcijų. Dėl to investuotojams rekomenduojama vertinti ne vien dienos ar savaitės pokyčius, o riziką planuoti ilgesniam laikotarpiui.

  • 2026-ųjų pusmečio investicijų šokas: DI laimėtojai šovė į viršų, auksas ir bitkoinas krito

    2026-ųjų pusmečio investicijų šokas: DI laimėtojai šovė į viršų, auksas ir bitkoinas krito

    Pirmasis 2026 metų pusmetis pasaulio rinkose atnešė aiškią žinutę: daugiausia uždirbo tie, kurie statė ne ant pažadų, o ant DI infrastruktūros. Tuo metu dalis tradicinių saugių prieglobsčių ir populiarių spekuliacinių aktyvų investuotojus nuvylė, nors geopolitinė įtampa niekur nedingo.

    Fone vyravo karas Artimuosiuose Rytuose, politinis neapibrėžtumas ir naftos kainų šuoliai, tačiau kai kurių regionų akcijų indeksai vis tiek pasiekė naujas aukštumas. Rinkos dalyviai vis dažniau vertino ne emocijas, o pinigų srautus, palūkanų normų kryptį ir tai, kur realiai keliauja didžiųjų technologijų bendrovių kapitalo išlaidos.

    Kas kilo: atmintis, lustai ir duomenų centrai

    Ryškiausia metų pradžios žvaigždė buvo ne pati matomiausia technologijų sritis, o atminties ir duomenų saugyklų gamintojai. DI modelių mokymui ir veikimui reikia milžiniškų didelės spartos atminties bei kaupiklių apimčių, o paklausai susidūrus su ribota pasiūla kainos šoktelėjo kartu su akcijomis.

    Tarp JAV biržų lyderių minimos bendrovės, susijusios su atminties ir duomenų saugojimo grandine: „SanDisk“ per pusmetį augo daugiau kaip 850 proc., o „Western Digital“, „Micron Technology“ ir „Seagate Technology“ vertė per tą patį laikotarpį daugiau nei patrigubėjo. Tokie tempai įprastai būtų siejami su kelerių metų ciklu, o ne su šešiais mėnesiais.

    DI investicijų banga kilstelėjo ir kitus JAV technologijų vardus, kurių veikla tiesiogiai susijusi su aparatine įranga ar gamybos grandine. Tarp stipriausiai brangusių minimos „Intel“, „Dell“, „Advanced Micro Devices“ ir „Applied Materials“, kurių akcijų pokytis nuo metų pradžios siekė maždaug 150–280 proc.

    Banga persimetė ir į Aziją bei besiformuojančias rinkas, kur puslaidininkių ekosistema turi didelį svorį indeksuose. Minima, kad Pietų Korėjos KOSPI per pusmetį padvigubėjo, Japonijos Nikkei 225 pakilo apie 40 proc., o MSCI Emerging Markets indeksas ūgtelėjo maždaug 27 proc.

    Europoje vaizdas buvo ramesnis: FTSE 100 per pusmetį pakilo 7 proc., Prancūzijos CAC 40 augo 5 proc., Vokietijos DAX pridėjo 2 proc. Tuo pat metu MSCI India indeksas smuko 5 proc., o Honkongo Hang Seng krito 6 proc., atspindėdamas skirtingas kapitalo srautų kryptis ir investuotojų rizikos apetitą.

    Vis dėlto dalis įspūdingų technologijų prieaugių ėmė braškėti metų viduryje, kai rinkoje sustiprėjo išpardavimas technologijų sektoriuje. Tai priminė, kad DI temoje kainų svyravimai gali būti itin staigūs, o pelnai dažnai realizuojami tada, kai lūkesčiai tampa pernelyg vienpusiai.

    Kas nuvylė: vakarykščiai favoritai ir saugūs prieglobsčiai

    Kita medalio pusė buvo skausminga vakarykščiams lyderiams. Minima, kad buvusios DI rinkos numylėtinės „Meta“ ir „Microsoft“ pagal bendrą grąžą atsiliko, atitinkamai smukdamos 14 proc. ir 24 proc., nes didelės investicijos į DI infrastruktūrą padidino kapitalo poreikį, o investuotojai ėmė skeptiškiau vertinti aukštus įkainojimus.

    Geopolitinės įtampos sąlygomis dalis investuotojų tikėjosi aukso renesanso, tačiau kryptis pasirodė priešinga. Straipsnyje minimas rekordinis kainos pikas metų pradžioje ir vėlesnis maždaug 28 proc. kritimas nuo viršūnės, o pagrindiniu spaudimo veiksniu įvardijamos didesnės obligacijų pajamingumo ir grynųjų palūkanų normos, nes auksas pats pajamų negeneruoja.

    Dar labiau nuvylė bitkoinas, kuris per pirmąjį pusmetį, kaip nurodoma, krito apie 28 proc. Rinkos nuotaiką čia slopino kapitalo rotacija į su DI susijusias akcijas ir vėstantis rizikos apetitas kriptoturtui, kai investuotojai pradėjo griežčiau vertinti nepastovumo kainą.

    Perkainojimas ir atvėsusios temos

    Jungtinėje Karalystėje nemažą dalį judėjimo generavo įsigijimų ir perėmimų lūkesčiai, o kai kurios FTSE 100 bendrovės sulaukė pirkėjų dėmesio. Tai signalizavo, kad net ir po ilgesnio įkainių persitvarkymo dalis tarptautinių investuotojų vis dar mato vertę britų biržos flagmanuose.

    Tuo pat metu nekilnojamojo turto rinkos vangumas smogė daliai statytojų, o kai kurios su technologijomis susijusios bendrovės atsidūrė po padidinamuoju stiklu dėl DI galimos konkurencijos. Investuotojai vis dažniau klausia, kurios verslo nišos taps DI laimėtojomis, o kurios bus priverstos skubiai keisti modelį.

    Išskirtinai atvėso gynybos sektoriaus sandoris: po stiprių 2025 metų dalis gynybos bendrovių akcijų traukėsi, nes augantys karinių biudžetų lūkesčiai, panašu, buvo jau įskaičiuoti į kainas. Tai dar kartą parodė, kad net ir akivaizdžiai palankios tendencijos rinkoje gali būti įkainotos anksčiau, nei pasimato realūs finansiniai rezultatai.

    Šis tekstas yra informacinio pobūdžio ir nėra investavimo rekomendacija. Prieš priimant sprendimus verta įvertinti riziką, diversifikaciją ir tai, kaip palūkanų normos, žaliavų kainos bei DI investicijų ciklas gali paveikti skirtingas turto klases.

  • DI padėjo atkurti prieigą prie 5 bitkoinų: kaip vyras po 8 savaičių rado pamirštą slaptažodį

    Socialiniame tinkle X vartotojas CPRKRN papasakojo istoriją, kaip, pasitelkęs dirbtinį intelektą „Claude“, atgavo prieigą prie seniai nejudinto bitkoinų piniginės. Joje buvo 5 bitkoinai, kurių vertė tuo metu siekė apie 352 000 eurų.

    Vyras teigė šiuos bitkoinus įsigijęs dar 2013 metais, kai studijavo universitete, o vėliau pametė ar pamiršo slaptažodį. Kriptovaliutas jis laikė platformoje blockchain.info, kur buvo susikūręs sudėtingus prisijungimo duomenis, tačiau vieną slaptažodį pakeitus nauju jo nebeprisiminė.

    Pasak jo, daugelį metų bandymai atkurti prieigą buvo nesėkmingi, o įprasti slaptažodžių atstatymo keliai nepadėjo. Pastarosiomis savaitėmis jis ėmė naudoti įvairius įrankius, įskaitant programavimo sprendimus ir automatizuotą kombinacijų tikrinimą, tačiau net ir tai nepriartino prie rezultato.

    Lūžis įvyko tuomet, kai jis „Claude“ pateikė savo senus universiteto užrašus, failus iš seno nešiojamojo kompiuterio ir kitą archyvinę medžiagą. Vyras tvirtina, kad DI padėjo aptikti su pinigine susijusią atsarginę kopiją ir seną slaptažodį, kurie sutapo ir leido atkurti prieigą.

    Jis nurodė, kad kartu su „Claude“ dirbo apie aštuonias savaites ir peržiūrėjo daugiau nei 1 gigabaitą duomenų iš kelių įrenginių bei paskyrų. Tarp jų buvo du „Mac“ kompiuteriai, du išoriniai diskai, „Apple Notes“ eksportas, „iCloud Mail“ ir „Gmail“ pašto dėžutės bei žinutės X platformoje.

    Anot pasakojimo, ypač svarbus buvo senas kompiuteris, kuriame DI aptiko kritinį atsarginės kopijos failą, datuotą 2019 metų gruodį. Toliau, kaip teigiama, sistemai pavyko iššifruoti failą, panaudojant slaptažodį, ištrauktą iš senų užrašų.

    Tiesioginių visos atkūrimo procedūros įrodymų autorius nepateikė, tačiau pasidalijo nuoroda į „Blockchain.com“ įrašus, kur matomas maždaug 5 bitkoinų judėjimas iš piniginės, kuri, pasak jo, buvo neaktyvi nuo 2015 metų pradžios. Tai netiesiogiai sustiprino teiginį, kad lėšos iš tiesų ilgai nebuvo judinamos.

    Istorijoje minimi ir kiti bandymai, kurie nepasiteisino: atvirojo kodo sprendimas BTCRecover bei „Python“ scenarijai, skirti automatizuotai tikrinti didžiulį slaptažodžių kombinacijų skaičių. Vėliau, anot jo, buvo pasitelktas ir „Hashcat“, testuojant dar didesnį galimų variantų kiekį.

    Galiausiai vyras teigė, kad mokamai „Claude“ versijai išleido apie 13 eurų. Šis epizodas dar kartą parodo, kaip DI gali būti naudingas ne „laužiant“ sistemas, o tvarkant ir analizuojant asmeninius archyvus, kai žmogus pats turi teisę į duomenis, bet praranda prieigą dėl pamirštų prisijungimų.

    Kartu ši istorija primena ir bazines kriptovaliutų saugumo taisykles: atsarginės kopijos, aiškiai dokumentuotos atkūrimo frazės ir saugus jų laikymas dažnai yra vienintelis realus kelias susigrąžinti turtą. Skirtingai nei bankuose, kriptovaliutų piniginėse pamirštas slaptažodis ar prarasta atkūrimo frazė dažnai reiškia, kad lėšos gali likti neprieinamos visam laikui.

    Ekspertai nuolat pabrėžia, kad naudotojai turėtų atskirti du dalykus: teisėtą savo duomenų atkūrimą ir neleistinus bandymus gauti prieigą prie svetimų paskyrų. DI įrankiai gali pagreitinti dokumentų paiešką, failų klasifikavimą ir senų užuominų sujungimą į prasmingą grandinę, tačiau tai nepanaikina atsakomybės už duomenų saugą ir privatumo apsaugą.

  • JAV „spot“ bitkoino ETF patyrė 1,26 mlrd. eurų nutekėjimą: eterio fondai krenta 10 dienų iš eilės

    JAV „spot“ bitkoino ETF patyrė 1,26 mlrd. eurų nutekėjimą: eterio fondai krenta 10 dienų iš eilės

    JAV biržose prekiaujami „spot“ bitkoino ETF praėjusią savaitę fiksavo apie 1,26 mlrd. eurų grynąjį nutekėjimą. Tai didžiausias savaitinis pinigų atsiėmimas nuo sausio pabaigos ir užbaigė šešių prekybos sesijų neigiamą seriją.

    Ryškiausias smūgis teko pirmadieniui, kai iš fondų pasitraukė apie 601 mln. eurų. Tą dieną bitkoino kaina smuko žemiau maždaug 71 000 eurų ribos, o rinkos nuotaikas slėgė sustiprėję geopolitiniai signalai ir augantis rizikos vengimas.

    Kodėl investuotojai traukiasi?

    Rinkos dalyviai nutekėjimą sieja su kelių veiksnių kombinacija: aukštesniais JAV iždo obligacijų pajamingumais, sustiprėjusiu doleriu ir padidėjusiu neapibrėžtumu dėl geopolitikos. Tokia aplinka paprastai mažina apetitą rizikingesniems aktyvams, tarp jų ir kriptovaliutoms.

    Po pirmadienio nutekėjimai sumažėjo, tačiau teigiama diena taip ir neįvyko: per likusias savaitės sesijas srautai išliko neigiami. Tuo pat metu kainos judėjo palyginti siaurame diapazone, o tai rodė menkesnį pirkėjų spaudimą ir atsargesnį kapitalo grįžimą į rinką.

    Eterio ETF problema gilesnė

    „Spot“ eterio ETF JAV patyrė mažesnį savaitinį nutekėjimą, siekusį apie 206 mln. eurų, tačiau tendencija tapo ilgesnė ir labiau įsišaknijusi. Ši fondų grupė fiksavo 10 iš eilės neigiamų prekybos sesijų, o tai rodo nuoseklų investuotojų atsitraukimą.

    Dėl tokios dinamikos eterio ETF bendras grynasis įplaukų balansas pastebimai priartėjo prie jų valdomo turto vertės. Praktine prasme tai reiškia, kad daliai investuotojų dabartinė fondų turto vertė rinkoje yra arčiau sumos, kurią jie įnešė, o kai kuriais atvejais gali būti ir mažesnė, priklausomai nuo įėjimo momento.

    Ką rodo fondų skirtumai?

    Skirtingų emitentų fonduose situacija nevienoda: vieni išlaiko didesnę „pagalvę“ tarp sukauptų įplaukų ir dabartinės turto vertės, kiti ją praranda greičiau. Šiuos skirtumus lemia ne tik kainų pokyčiai, bet ir tai, kaip pasiskirstė investuotojų įplaukos skirtingais rinkos etapais.

    Nors bendrai „spot“ bitkoino ETF kategorija vis dar išlieka viena svarbiausių institucinio kapitalo prieigų prie kriptoturto, pastarosios savaitės srautai signalizuoja apie atsargesnį požiūrį. Artimiausiu metu rinkos dalyviai tikėtina stebės makroekonominius rodiklius ir rizikos foną, nes būtent jie dažniausiai nulemia, ar ETF srautai grįžta į pliusą.

  • Kriptovaliutų įmonės keičia kryptį: „Coinbase“ ir „Robinhood“ rezultatai siunčia aiškią žinią

    Kriptovaliutų įmonės keičia kryptį: „Coinbase“ ir „Robinhood“ rezultatai siunčia aiškią žinią

    Nuo hype prie tvarumo

    Kriptovaliutų sektorius, ilgus metus gyvenęs iš staigių kainų šuolių ir aktyvios spekuliacijos, vis dažniau priverstas persiorientuoti į stabilesnius pajamų šaltinius. 2026 metų pirmojo ketvirčio viešai skelbti rezultatai parodė, kad mažesni prekybos mastai ir vangesnė mažmeninių investuotojų paklausa ima skaudžiau atsiliepti biržoms ir brokeriams.

    Silpnesnį aktyvumą skatino ne tik kriptovaliutų kainų svyravimai, bet ir platesnis investuotojų atsargumas rizikingesnių aktyvų atžvilgiu. Dėl to įmonės vis labiau akcentuoja paslaugų įvairovę, infrastruktūrą ir produktus, kurie gali generuoti pajamas net ir ramesnėmis rinkos fazėmis.

    „Robinhood“ ir „Coinbase“ ieško naujų variklių

    „Robinhood“ paskelbė, kad kriptovaliutų prekybos pajamos per metus smuko 47 proc., o tai tapo aiškiu signalu, jog vien tik prekybos apimtimis paremtas modelis gali būti trapus. Tuo pat metu bendrovė akcentavo vartotojų dėmesio poslinkį į kitus produktus, ypač į vadinamąsias įvykių sutartis, kurių pajamos augo kelis kartus.

    „Coinbase“ taip pat pranešė apie rezultatus, kurie neatitiko dalies rinkos lūkesčių, tačiau išryškino plėtrą į platesnį instrumentų spektrą. Bendrovė vis aktyviau vysto išvestinių priemonių kryptį, taip pat ieško galimybių pasiūlyti daugiau skirtingų prekybos produktų, kad pajamų srautai mažiau priklausytų nuo vien kriptovaliutų prekybos ciklų.

    „Stengiamės plėsti tai, kuo žmonės gali prekiauti, kad kintant rinkoms visada turėtume paklausų produktą“, – sakė „Coinbase“ finansų vadovė Alesia Haas.

    Biržos stiprina infrastruktūrą ir plečia paslaugas

    „Gemini“ taip pat siekia sumažinti pajamų priklausomybę nuo kriptovaliutų kainų ir prekybos aktyvumo, plėsdama pasiūlą į prognozių rinkas, išvestines priemones ir planuodama žingsnius į tradicinių finansų segmentą. Bendrovė akcentavo ir vartotojų kredito kortelės kryptį, kuri tapo papildomu augimo šaltiniu.

    Kitos rinkos dalyvės, tokios kaip „Bullish“, bando persitvarkyti iš grynos kriptovaliutų biržos į kapitalo rinkų infrastruktūros žaidėją. Tokia strategija atspindi bendrą tendenciją: investuotojai vis dažniau tikisi ne pažadų apie greitą augimą, o aiškių, pasikartojančių pajamų ir veiklos efektyvumo.

    Kripto iždo bendrovės peržiūri dogmas

    Rinkos ciklų priklausomybė ryški ir vadinamosiose kripto iždo bendrovėse, kurios kaupia didelius kriptovaliutų kiekius, siekdamos suteikti investuotojams tiesioginę ekspoziciją. „Strategy“ vadovaujama Michaelo Sayloro atvejis tapo vienu ryškiausių: įmonė pranešė apie didelį grynąjį nuostolį, susijusį su bitkoino kainos smukimu, ir viešai signalizavo, kad gali atsisakyti absoliučios laikysenos niekada neparduoti turimų bitkoinų.

    „Mes parduosime bitkoiną, kai tai bus naudinga bendrovei“, – sakė „Strategy“ prezidentas ir generalinis direktorius Phong Le.

    Tokie pareiškimai rodo platesnį lūžį: net ir agresyviausi kripto ekspozicijos modeliai ima ieškoti lankstumo, o dalis įmonių renkasi aktyvesnį valdymą. Rinkai bręstant, prioritetu tampa ne vien augimo istorija, bet ir gebėjimas išgyventi ilgesnį sąstingį, kai kainos ir apimtys nebekuria lengvų pajamų.

  • „Gemini“ akcijos šovė į viršų: „Winklevoss Capital Fund“ į kripto biržą supylė 100 mln. eurų

    „Gemini“ akcijos šovė į viršų: „Winklevoss Capital Fund“ į kripto biržą supylė 100 mln. eurų

    Kriptovaliutų birža „Gemini“, kurią įkūrė ir valdo broliai Tyleris ir Cameronas Winklevossai, po naujienos apie stambią investiciją sulaukė ryškios rinkos reakcijos. Bendrovė pranešė, kad iš rizikos kapitalo fondo „Winklevoss Capital Fund“ pritraukė 100 mln. eurų kapitalo injekciją.

    Pasak „Gemini“, fondas įsigijo A klasės paprastųjų akcijų po 14 eurų už vienetą, o atsiskaitymas buvo atliktas bitkoinais. Po pranešimo bendrovės akcijos iš pradžių šoktelėjo maždaug 30 proc., vėliau prieaugis sumažėjo iki maždaug 17 proc.

    Vadovų žinutė investuotojams

    Bendrovė investiciją pristatė kartu su pirmojo ketvirčio veiklos atnaujinimu, pabrėždama siekį pereiti į kitą augimo etapą. Tokia komunikacija rinkoje dažnai vertinama kaip bandymas sustiprinti pasitikėjimą po sudėtingesnio laikotarpio.

    „Manome, kad rinka reikšmingai nuvertino „Gemini“, o ši investicija leis paruošti bendrovę kitam augimo etapui“, – sakė „Gemini“ generalinis direktorius Tyleris Winklevossas.

    „„Gemini“ pasiekė svarbių produktų ir reguliavimo etapų, kurie leidžia mums evoliucionuoti iš kripto bendrovės į rinkų bendrovę. Ši investicija padės įgyvendinti šią ambiciją ir sustiprinti ilgalaikę sėkmę“, – pridūrė jis.

    Skaičiai: nuostolis mažesnis, pajamos didesnės

    Per pirmąjį ketvirtį „Gemini“ paskelbė mažesnį, nei tikėtasi, nuostolį: 0,93 euro akcijai, kai rinkos lūkesčiai siekė apie 1,03 euro. Pajamos sudarė 50,3 mln. eurų ir viršijo prognozuotus 47,9 mln. eurų.

    Tuo pat metu biržos prekybos pajamos per metus smuko 27 proc. iki 17,2 mln. eurų, o kreditinės kortelės pajamos pasiekė 14,7 mln. eurų ir, lyginant su praėjusiais metais, išaugo beveik 300 proc. Paslaugų pajamos ir palūkanų pajamos kilo 122 proc. iki 24,5 mln. eurų.

    IPO šešėlis ir nauja kryptis

    Po debiuto biržoje „Gemini“ patyrė spaudimą: bendrovę lydėjo nuostoliai, vadovų pasikeitimai ir kai kurių užsienio rinkų atsisakymas, sutelkiant dėmesį į JAV. Bendrovė taip pat viešai kalbėjo apie transformaciją, kurioje atsiranda daugiau dėmesio DI sprendimams ir prognozių rinkoms.

    Investuotojai šį etapą vertina per stabilumo prizmę, nes kriptoturto įmonių rezultatai dažnai stipriai svyruoja kartu su rinkos ciklais. „Gemini“ atvejis tai ypač aktualu, nes vien prekybos apimčių augimas paprastai priklauso nuo kriptovaliutų kainų ir bendro rinkos aktyvumo.

    Po IPO akcijos yra smarkiai atpigusios: iš 52 savaičių aukštumos 45,89 euro jos buvo nusileidusios iki 5,26 euro. Tuo laikotarpiu bitkoino kaina taip pat buvo reikšmingai koregavusis, o tai papildomai mažino investuotojų apetitą rizikingesniam kripto sektoriui.

    Rinkai svarbiausias klausimas dabar – ar „Gemini“ pavyks didinti pasikartojančias pajamas iš paslaugų, palūkanų ir kitų produktų, kad rezultatai mažiau priklausytų nuo kripto pakilimų. Būtent šį naratyvą sustiprina ir nauja 100 mln. eurų investicija, kuri bendrovei suteikia daugiau finansinio lankstumo bei laiko įrodyti strategijos veiksmingumą.

  • „Strategy“ nori su nuolaida išpirkti 1,5 mlrd. eurų skolos: tarp šaltinių įvardija ir bitkoinų pardavimą

    „Strategy“ nori su nuolaida išpirkti 1,5 mlrd. eurų skolos: tarp šaltinių įvardija ir bitkoinų pardavimą

    Skolos išpirkimas su nuolaida

    JAV biržoje kotiruojama bendrovė „Strategy“ (NASDAQ: MSTR) planuoja su nuolaida išpirkti 1,5 mlrd. eurų vertės konvertuojamąsias obligacijas ir taip sumažinti bendrą įsipareigojimų naštą. Bendrovė nurodė, kad sandoriai su dalimi obligacijų turėtojų suderinti privačiomis derybomis.

    Remiantis JAV Vertybinių popierių ir biržos komisijai pateiktu 8-K pranešimu, susitarimai pasiekti gegužės 14 dieną, o atsiskaitymas planuojamas apie gegužės 19 dieną. „Strategy“ už 1,5 mlrd. eurų nominalo vertės skolą ketina sumokėti apie 1,38 mlrd. eurų, tai yra maždaug 92 centus už 1 eurą nominalo.

    Šios nulinės palūkanų normos konvertuojamosios obligacijos iš pradžių turėjo būti išperkamos 2029 metais. Galutinė išpirkimo suma dar gali nežymiai kisti, nes dalis kainodaros siejama su iš anksto sutartu „Strategy“ A klasės akcijų vidutiniu svertiniu kursu per nustatytą laikotarpį.

    Iš kur bus paimti pinigai

    „Strategy“ nurodė tris galimus finansavimo šaltinius: turimus grynųjų pinigų rezervus, įplaukas iš akcijų pardavimo pagal „at-the-market“ programas ir lėšas iš bitkoinų pardavimo. Pastarasis punktas rinkai svarbus, nes bendrovė pastaraisiais metais tapo didžiausia viešai kotiruojama įmonė pagal turimų bitkoinų kiekį.

    Bitkoinų pardavimo galimybė kontrastuoja su viešai deklaruojama bendrovės kryptimi kaupti šį turtą. „Strategy“ vykdomasis pirmininkas Michaelas Sayloras anksčiau yra pabrėžęs, kad bendrovė siekia likti grynąja bitkoinų kauptoja, tačiau yra užsiminęs, jog dalį turto gali tekti realizuoti, kai reikia vykdyti konkrečius įsipareigojimus.

    Vienas iš minėtų įsipareigojimų yra susijęs su didelio pajamingumo nuolatinėmis privilegijuotomis akcijomis STRC, kuriomis bendrovė pritraukė kapitalo bitkoinams pirkti. Sayloras yra teigęs, kad parduotus bitkoinus įmonė ilgainiui siektų pakeisti įsigydama jų dar daugiau, taip išlaikydama ilgalaikę kaupimo logiką.

    Ką tai reiškia investuotojams

    Išpirkus dalį obligacijų, „Strategy“ ketina jas panaikinti, o dalis 2029 metais išperkamų obligacijų ir toliau liks apyvartoje. Tai rodo, kad bendrovė mažina skolą selektyviai, išnaudodama galimybę atsiskaityti pigiau nei nominali vertė.

    Toks žingsnis dažnai vertinamas kaip finansų valdymo priemonė, ypač kai įmonė turi alternatyvių kapitalo šaltinių. Vis dėlto bitkoinų pardavimo įtraukimas į finansavimo planą investuotojams signalizuoja, kad kriptoturto dalis balanse gali būti naudojama ir kaip likvidumo rezervas, o ne vien ilgalaikė pozicija.

    Bendrovė ir toliau išlieka viena ryškiausių vadinamosios bitkoinų iždo strategijos vykdytojų. Rinkos dalyviai paprastai seka ne tik jos skolos ir akcijų emisijų sprendimus, bet ir tai, kaip jie keičia spaudimą bitkoinų paklausai, ypač kai sandorių apimtys gali būti reikšmingos visos rinkos kontekste.

  • Kriptobirža Bullish pirmąjį 2026 metų ketvirtį patyrė 560 mln. eurų nuostolį: kas jį lėmė

    Kriptobirža Bullish pirmąjį 2026 metų ketvirtį patyrė 560 mln. eurų nuostolį: kas jį lėmė

    Kriptovaliutų birža Bullish paskelbė, kad 2026 metų pirmąjį ketvirtį patyrė apie 560 mln. eurų grynąjį nuostolį. Tai beveik dukart daugiau nei tuo pačiu laikotarpiu prieš metus, rodo bendrovės finansiniai duomenys.

    Rinka į ataskaitą sureagavo jautriai: po rezultatų paskelbimo Bullish akcijos trumpam smuko iki maždaug 33 eurų, tačiau vėliau grįžo arčiau 37 eurų. Prekybos apyvartos padidėjimas signalizavo, kad investuotojai bandė įvertinti, kiek nuostoliai yra „popieriniai“, o kiek susiję su veiklos rezultatais.

    Didžiąją dalį neigiamo rezultato, kaip ir daugelyje kriptosektoriaus ataskaitų, lėmė ne grynųjų pinigų išlaidos. Esminis veiksnys buvo reikšmingų skaitmeninio turto atsargų vertės pokytis, kai rinkos kainos perskaičiuojamos pagal tikrąją vertę.

    Tuo pat metu bendrovė pabrėžė, kad pakoreguoti rodikliai augo. Pakoreguotos pajamos siekė apie 86 mln. eurų, palyginti su maždaug 58 mln. eurų 2025 metų pirmąjį ketvirtį, o pakoreguotas grynasis pelnas sudarė apie 19 mln. eurų, kai prieš metus buvo apie 2 mln. eurų.

    Pakoreguota EBITDA išaugo iki maždaug 33 mln. eurų, kai prieš metus siekė apie 12 mln. eurų. Šis rodiklis dažnai naudojamas vertinti bazinį pelningumą, nes eliminuoja dalį apskaitinių ir vienkartinių efektų, tačiau investuotojams svarbu suprasti, kad jis nepakeičia grynojo pelno ir pinigų srautų analizės.

    Bullish taip pat teigė sustiprinusi pozicijas bitkoino opcionų rinkoje ir tapusi antra pagal dydį birža šioje kategorijoje. Bendras opcionų prekybos mastas per ketvirtį siekė apie 10,8 mlrd. eurų, o atvira pozicija sudarė apie 14 proc. visos rinkos, nurodė bendrovė.

    Vis dėlto ne visi veiklos komponentai judėjo į viršų. Pakoreguotos sandorių pajamos krito iki maždaug 35 mln. eurų nuo apie 39 mln. eurų prieš metus, o skaitmeninio turto pardavimai sumažėjo iki maždaug 48 mlrd. eurų, kai 2025 metų pirmąjį ketvirtį siekė apie 74 mlrd. eurų.

    Bendrovės vadovas Tomas Farley augimo kryptį siejo su planuojama plėtra į tokenizacijos paslaugas ir įsigijimu. Bullish paskelbė apie 3,9 mlrd. eurų vertės „Equiniti“ įsigijimą, kurį įvardija kaip strateginį žingsnį kuriant pilną infrastruktūrą nuo turto tokenizacijos iki emitentų aptarnavimo.

    „Džiaugiamės 2026 metų pirmojo ketvirčio rezultatais, tačiau dar labiau – tuo, kas laukia toliau“, – sakė Tomas Farley.

    Vadovo teigimu, sandoris turėtų suteikti tris svarbius elementus: visapusiškas tokenizacijos paslaugas, vieningą perleidimo agento apskaitos sistemą ir plačius ryšius su dideliais emitentais. Tai atspindi platesnę rinkos tendenciją, kai kriptobendrovės siekia mažinti priklausomybę nuo vien spot prekybos ir plėstis į reguliuojamas, institucijoms patrauklesnes paslaugas.

    Bullish į biržą išėjo 2025 metų rugpjūtį, kai akcijų platinimo kaina siekė apie 33 eurus už akciją. Vėliau kaina buvo pakilusi gerokai aukščiau, tačiau metų sandūroje smuko ir tik pastaraisiais mėnesiais rodė nuosaikų atsigavimą, atspindėdama ir bendresnį nepastovumą kriptoturto rinkose.

    Bendrovė taip pat turi vieną didžiausių bitkoino atsargų tarp viešai matomų įmonių: apie 24 300 BTC. Esant tokiam rezervui, net ir santykinai nedidelis bitkoino kainos svyravimas gali reikšmingai paveikti finansinėse ataskaitose rodomą rezultatą, ypač kai taikomas tikrosios vertės perskaičiavimas.

  • „Morgan Stanley“ pradėjo kriptovaliutų prekybos bandymą „E*Trade“: taiko 0,50 proc. mokestį

    „Morgan Stanley“ pradėjo kriptovaliutų prekybos bandymą „E*Trade“: taiko 0,50 proc. mokestį

    JAV bankas „Morgan Stanley“ pradėjo siūlyti momentinę kriptovaliutų prekybą savo mažmeninės prekybos platformoje „E*Trade“. Tai bandomasis etapas, kurį bankas sieja su platesne skaitmeninio turto paslaugų plėtra privatiems klientams.

    Pagal viešai skelbiamą informaciją, už kiekvieną sandorį taikomas 0,50 proc. mokestis nuo operacijos vertės. Programa jau veikia, o prieiga vėliau šiais metais turėtų būti išplėsta visai „E*Trade“ klientų bazei, kurią sudaro apie 8,6 mln. vartotojų.

    „Morgan Stanley“ turto valdymo padalinio vadovas Jedas Finnas iniciatyvą pristatė kaip strateginį žingsnį, kuris banko požiūriu yra platesnis nei vien kainos mažinimas. Jo teigimu, tikslas yra mažinti tarpininkų vaidmenį ir suteikti klientams daugiau pasirinkimų, kai skaitmeninis turtas vis dažniau integruojamas į tradicines finansų paslaugas.

    Rinkos dalyviai šį žingsnį vertina ir kaip kainodaros konkurenciją. „Bloomberg“ ETF analitikas Ericas Balchunas atkreipė dėmesį, kad 0,50 proc. mokestis yra mažesnis nei kai kurių konkurentų taikomi įkainiai, tačiau kartu priminė, jog biržoje prekiaujami fondai neretai leidžia prekiauti dar pigiau, o tiesioginė kriptovaliutų nuosavybė skiriasi rizikomis ir kaštų struktūra.

    „Morgan Stanley“ pastaraisiais mėnesiais nuosekliai plečia su skaitmeniniu turtu susijusių produktų spektrą. 2025 metų spalį bankas pranešė rekomenduojantis riboti kriptovaliutų dalį rizikingiausiuose klientų portfeliuose iki 4 proc., taip priartėdamas prie didžiųjų turto valdytojų taikomų praktikų.

    Prieš pradedant „E*Trade“ bandymą bankas taip pat pristatė mažų kaštų momentinį bitkoino biržoje prekiaujamą fondą MSBT, kuris, banko teigimu, turėjo atliepti augantį klientų susidomėjimą. Be to, „Bloomberg“ nurodo, kad „Morgan Stanley“ svarsto galimybę leisti klientams konvertuoti kriptovaliutas į biržoje prekiaujamų produktų vienetus jų pirmiausia nepardavus, o instituciniame segmente planuoja plėsti tokenizuotų akcijų prekybos funkcionalumą antroje metų pusėje.

    Bankas taip pat yra paskelbęs apie stabilios vertės monetų rezervų fondo startą, kurio tikslas palaikyti stabilią vieneto vertę investuojant į grynuosius pinigus ir trumpalaikes JAV iždo priemones iki 93 dienų. Tokie produktai rodo, kad didieji finansų rinkos dalyviai ieško būdų, kaip skaitmeninio turto paslaugas pateikti per reguliacinį ir rizikos valdymo filtrą, artimesnį tradiciniams investavimo sprendimams.

    Ekspertai pabrėžia, kad kriptovaliutų prekybos pasiūla dideliuose bankuose dažnai reiškia ne tik naują investavimo kanalą, bet ir augančius reikalavimus atitikties, klientų tinkamumo vertinimo bei rizikos atskleidimo srityse. Klientams tai gali suteikti patogesnę prieigą per įprastą tarpininkavimo sąskaitą, tačiau sprendimai dėl kriptovaliutų turėtų būti priimami įvertinus kainų svyravimus, likvidumo rizikas ir skirtingas apsaugos nuo sukčiavimo praktikas.