Tag: Bitkoinas

  • „Bernstein“ prognozė: bitkoinas iki 2027 metų vidurio gali pasiekti 130 000 eurų, bet „Strategy“ tikslas mažinamas

    „Bernstein“ prognozė: bitkoinas iki 2027 metų vidurio gali pasiekti 130 000 eurų, bet „Strategy“ tikslas mažinamas

    Investicijų bendrovės „Bernstein“ analitikai prognozuoja, kad bitkoino kaina iki 2027 metų vidurio gali pasiekti apie 130 000 eurų, o kito ciklo pike 2029 metais – maždaug 260 000 eurų. Vertinimas grindžiamas prielaida, kad pasaulio ekonomikoje įsitvirtina vadinamasis valiutos nuvertinimo sandoris, kai investuotojai ieško ribotos pasiūlos turto.

    Anot analitikų, kelių dešimtmečių laikotarpis, kai palūkanos nuosekliai mažėjo, baigėsi, o valstybių skolos aptarnavimo kaštai auga. Ši dinamika, jų teigimu, gali stumti politikos formuotojus ieškoti lengvesnių sprendimų, tarp jų ir toleruoti didesnę infliaciją ar silpnesnes valiutas, o tai didina susidomėjimą auksu ir bitkoinu.

    „Augantys pajamingumai kuria savipalaikantį ciklą: didesnės palūkanų išlaidos, didesni biudžeto deficitai ir didesnis skolinimosi poreikis“, – sakė „Bernstein“ analitikų komanda, vadovaujama Gautamo Chhugani.

    „Bernstein“ atkreipia dėmesį, kad ši tema matoma ir biržoje prekiaujamų fondų apyvartose, kuriose bitkoino ir aukso produktai vėl dažniau patenka tarp aktyviausiai prekiaujamų. Tai siejama su investuotojų rotacija nuo anksčiau dominavusių technologijų ir puslaidininkių istorijų į apsidraudimą nuo infliacijos ir skolos rizikų.

    Analitikai taip pat pabrėžia, kad bitkoino rinką, jų vertinimu, stiprina brandesnė infrastruktūra ir platesnė prieiga per neatidėliotinus bitkoino ETF, taip pat įmonių iždo strategijos. Vienas iš argumentų – reikšminga pasiūlos dalis ilgą laiką nejuda, o tai mažina pardavimo spaudimą staigių svyravimų metu.

    Bazinėje prognozėje laikomasi istorinio ketverių metų ciklo logikos: iki 2026 metų pabaigos bitkoinas galėtų grįžti prie maždaug 110 000 eurų lygio, o iki 2027 metų vidurio pasiekti apie 130 000 eurų. Kito ciklo pikas 2029 metais, pagal šį scenarijų, siektų apie 260 000 eurų.

    Vis dėlto pateikiamas ir spartesnis scenarijus, jei institucinis kapitalas į bitkoiną plauktų agresyviau, o valiutų nuvertinimo tema taptų dominuojančia makro istorija. Tokiu atveju bitkoinas iki 2027 metų vidurio galėtų pakilti iki maždaug 170 000 eurų, o 2029 metais pasiekti apie 430 000 eurų.

    Tuo pat metu „Bernstein“ peržiūrėjo bitkoiną kaupiantį verslo modelį taikančios bendrovės Strategy tikslinę akcijos kainą ir ją sumažino iki maždaug 300 eurų. Analitikai paliko rekomendaciją lenkti rinką, tačiau nurodė, kad tikslas koreguojamas dėl atnaujintos bitkoino ciklo trajektorijos ir spartesnio akcijų skiedimo.

    Strategy yra viena didžiausių bitkoino turėtojų tarp viešai kotiruojamų įmonių, todėl jos vertė itin jautri kriptovaliutos kainai ir finansavimo sąlygoms. „Bernstein“ akcentuoja, kad stipresnis balansas gali suteikti daugiau manevro, tačiau tolesnis augimas priklausys nuo to, kaip keisis palūkanų normos, investuotojų rizikos apetitas ir bitkoino ETF paklausa.

    Analitikai primena, kad tokios prognozės išlieka scenarijai, o bitkoino kaina istoriškai pasižymėjo dideliais svyravimais ir giliomis korekcijomis. Investuotojams tai reiškia, kad net ir institucijų dalyvavimas nebūtinai panaikina cikliškumą, o rizikos valdymas išlieka esminis.
  • Bitkoinas po istorinio šortų išspaudimo šoktelėjo 23 proc.: analitikai įžvelgia bulių ciklo atsinaujinimą

    Bitkoinas po istorinio šortų išspaudimo šoktelėjo 23 proc.: analitikai įžvelgia bulių ciklo atsinaujinimą

    Bitkoino kaina per savaitę pakilo apie 23 proc., o dalis rinkos dalyvių šį judėjimą vadina vienu ryškiausių pastaruoju metu. Analitikų vertinimu, tai gali būti ne tik trumpalaikis šuolis, bet ir platesnio bulių rinkos persitvarkymo pradžia po kelių mėnesių vangumo.

    Remiantis K33 ir „Bitwise“ apžvalgomis, impulsą sustiprino istorinė šortų išspaudimo banga, kai dėl staigaus kainos kilimo priverstinai uždaromos trumposios pozicijos. Tokie epizodai dažnai pagreitina judėjimą, nes daliai prekiautojų tenka pirkti atgal, kad padengtų patirtus nuostolius.

    Kas nutiko išvestinių priemonių rinkoje

    K33 duomenimis, per vieną dieną buvo likviduota apie 1 250 000 000 eurų vertės bitkoino šortų, o dar po kelių dienų prisidėjo papildomos likvidacijos už maždaug 675 000 000 eurų. Tokie skaičiai rodo, kad neigiama pozicionavimo kryptis buvo itin sutankėjusi, todėl kilimas galėjo būti sustiprintas būtent priverstiniu pirkimu.

    Po išspaudimo sumažėjo nuolatinių ateities sandorių atvirų pozicijų apimtys, o finansavimo normos grįžo arčiau neutralaus lygio. Tai dažnai interpretuojama kaip signalas, kad rinkoje laikinai sumažėjo vienpusiškas svertas ir per didelis optimizmas ar pesimizmas.

    Pasikeitė ir pasirinkimo sandorių signalai

    Analitikai atkreipia dėmesį į pasirinkimo sandorių kainodarą: šešių mėnesių laikotarpio rizikos „skew“ tapo neigiamas, o tai reiškia, kad pirkimo opcionai tapo brangesni nei pardavimo. Praktikoje tai dažnai rodo, kad investuotojai pradeda labiau vertinti kilimo scenarijų nei apsidraudimą nuo kritimo.

    K33 taip pat pažymi techninį aspektą: bitkoinas per kelias dienas susigrąžino kelis svarbius slankiuosius vidurkius, įskaitant 50, 100, 200 dienų ir 200 savaičių. Istoriškai tokie epizodai dažniau sutapdavo su ciklinių atsigavimų pradžia, nors tai savaime negarantuoja tęstinio augimo.

    Makro fonas: obligacijų supirkimai ir geopolitika

    Ralis sutapo ir su pasikeitusiu makroekonominiu fonu JAV. Rinkoje aptariamas JAV iždo sekretoriaus Scotto Bessento signalas dėl aktyvesnio ilgalaikių obligacijų supirkimo, o tai daliai investuotojų sustiprino „ribotų“ aktyvų, tokių kaip auksas ar bitkoinas, patrauklumą.

    „Kuo labiau pasaulinė finansų sistema tampa geopolitinės galios įrankiu, tuo vertingesnis tampa neutralus finansinis tinklas“, – teigiama „Bitwise“ investavimo vadovo įžvalgose, akcentuojant bitkoino kaip perkeliamo turto už tradicinės bankų sistemos ribų argumentą.

    Tuo pačiu analitikai pabrėžia, kad bitkoinas vis dar išlieka reikšmingai žemiau istorinių aukštumų, todėl rizika išlieka didelė. Rinkos dinamika po tokio šuolio dažnai tampa jautri naujiems duomenims apie infliaciją, palūkanų normų lūkesčius, reguliavimo aplinką ir investuotojų rizikos apetitą.

  • Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

    Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

    JAV centrinio banko vadovas Kevinas Warshas penktadienį Jackson Hole simpoziume pirmą kartą sakys pagrindinę kalbą, kai ilgalaikės skolinimosi kainos išlieka padidėjusios, o infliacija vis dar negrįžta prie 2 proc. tikslo. Investuotojai iš šio pasirodymo tikisi aiškesnio signalo, ar Federalinis rezervų bankas pasirengęs griežtinti politiką.

    Jackson Hole simpoziumą nuo 1978 metais rengia Kanzaso miesto Federalinis rezervų bankas, o nuo 1982 metų jis vyksta Vajominge, Jackson Lake Lodge konferencijų centre. Į renginį susirenka apie 120 centrinių bankų vadovų, ekonomistų ir politikos formuotojų iš daugiau nei 70 valstybių, todėl bet koks tonas ar formuluotė gali paveikti rinkų lūkesčius.

    Šių metų tema skirta finansų inovacijoms, mokėjimams ir jų reikšmei politikai, tačiau kontekstas akivaizdžiai monetarinis. Jackson Hole tradiciškai vyksta tarp Federalinio atvirosios rinkos komiteto posėdžių, todėl pirmininko kalba tampa viena iš retų progų pakoreguoti rinkų „kompasą“ be oficialaus sprendimo dėl palūkanų.

    Warshas viešai pabrėžia, kad tikslas nesikeičia.

    „Nėra jokio minkšto infliacijos tikslo. Yra tikslas, ir jis yra 2 proc.“, – sakė K. Warshas.

    Tačiau rinkoms svarbiausia ne kryptis, o kelias. JAV centrinis bankas šiuo metu peržiūri savo veiklos principus ir komunikaciją, todėl pirmininkas vengia detalių išankstinių gairių, kurios anksčiau padėdavo sumažinti netikėtumus finansų rinkose.

    Naujausi duomenys spaudimą tik didina: asmeninio vartojimo išlaidų kainų indeksas, kurį Federalinis rezervų bankas laiko pagrindiniu rodikliu, liepą augo sparčiau nei tikėtasi, o metinis tempas išliko gerokai virš 2 proc. ribos. Bazinė infliacija taip pat laikosi aukščiau tikslo, todėl klausimas, ar palūkanos pakankamai riboja ekonomiką, išlieka atviras.

    Liepos mėnesį Federalinis atvirosios rinkos komitetas palūkanas paliko 3,50–3,75 proc. intervale, tačiau dalis regioninių bankų vadovų pasisakė už didinimą. Tuo pat metu išvestinių priemonių rinkoje matyti atsargesni lūkesčiai dėl griežtinimo, o šis skirtumas ir yra viena priežasčių, kodėl Jackson Hole kalba laikoma itin jautria.

    Obligacijų rinka tapo nervų centru

    Didžiausias testas persikėlė į ilgalaikių JAV valstybės obligacijų segmentą. JAV valstybės skola perkopė 40 trilijonų JAV dolerių, tai yra apie 36,8 trilijono eurų, o 10 ir 30 metų obligacijų pajamingumų šuoliai didina skolinimosi kainą visoje ekonomikoje nuo būsto paskolų iki verslo finansavimo.

    Ši dinamika privertė veikti JAV iždą. Iždo sekretorius Scottas Bessentas paskelbė ketinantis bent padvigubinti 10–30 metų trukmės obligacijų supirkimus antrinėje rinkoje nuo 1,8 milijardo eurų iki 3,7 milijardo eurų per operaciją, taip mažinant ilgalaikių vertybinių popierių pasiūlą ir siekiant numušti pajamingumus.

    Vis dėlto rinka sureagavo nevienareikšmiškai: pajamingumai vėliau vėl kilo, todėl Bessentas viešai leido suprasti, kad iždas, reikalui esant, galėtų įsikišti didesne apimtimi. Susidaro neįprasta įtampa, kai fiskalinė institucija bando slopinti ilgalaikių palūkanų kilimą, o centrinis bankas gali būti linkęs leisti rinkai „padaryti dalį darbo“ griežtinant finansines sąlygas.

    Aukso ir bitkoino šuolis siunčia signalą

    Kai investuotojai pradeda abejoti, ar skola gali būti valdoma be infliacijos „pagalbos“, rinkoje stiprėja vadinamoji valiutos nuvertėjimo logika, kai ieškoma aktyvų, kurių pasiūla nėra lengvai plečiama. Tokiose fazėse dažnai brangsta auksas, stiprėja kriptovaliutų paklausa, o valiuta patiria spaudimą.

    Rugpjūtį auksas pabrango apie 15 proc. ir fiksavo vieną stipriausių mėnesių per kelis dešimtmečius, o bitkoinas šoktelėjo daugiau nei 25 proc., pasiekdamas naujas aukštumas. Kartu JAV dolerio indeksas, lyginantis dolerį su šešiomis pagrindinėmis valiutomis, judėjo žemyn, o šių signalų kombinacija rinkoms dažnai reiškia tą patį: infliacijos rizika nėra iki galo suvaldyta.

    Kodėl tai svarbu Europai

    Jackson Hole dėmesingai stebės ir Europa, nes JAV palūkanų kryptis daro įtaką dolerio kursui, kapitalo srautams ir pasaulinėms finansavimo sąlygoms. Europos Centrinio Banko atstovai taip pat dalyvaus diskusijose, nors oficialiai akcentas šiemet nukreiptas į mokėjimų ateitį ir finansų inovacijas.

    Artimiausių sprendimų kalendorius sudėlioja papildomą įtampą: ECB skelbia savo posėdžių protokolus, o kitas sprendimas dėl palūkanų numatytas netrukus po to, kai rinka jau bus „suvirškinusi“ Warsho žinutes. Griežtesnis tonas Jackson Hole gali sustiprinti dolerį ir sugriežtinti globalias finansines sąlygas, o tai Europai reikštų sudėtingesnį balansą tarp augimo ir infliacijos.

    Dėl to penktadienio kalba nebėra vien tradicinis centrinio banko pasisakymas. Tai testas, ar Federalinis rezervų bankas gali įtikinti rinkas, kad 2 proc. infliacijos tikslas išlieka realus, o pasirinktas kelias yra pakankamai patikimas ir nuoseklus.

  • Bitkoinas šovė iki maždaug 67 000 eurų: geriausia savaitė nuo 2023 metų, bet rizika išlieka

    Bitkoino kaina 2026 metų rugpjūčio 21 dieną pakilo iki maždaug 67 000 eurų ir per dieną šoktelėjo apie 6 proc. Tai tapo geriausia savaite šiai kriptovaliutai nuo 2023 metų, rodo tarptautinių rinkų duomenys.

    Dar savaitės pradžioje bitkoinas kainavo apie 55 000 eurų, tad augimas per kelias dienas buvo ryškus. Investuotojų nuotaikas papildomai palaikė ir su kriptovaliutomis susijusių bendrovių akcijų brangimas JAV biržose.

    Kas pastūmėjo kainą?

    Vienas svarbiausių impulsų atėjo iš obligacijų rinkos: JAV iždo obligacijų pajamingumams smukus, rinkoje sumažėjo spaudimas rizikingesniam turtui. Tokiose sąlygose dalis kapitalo dažniau grįžta į akcijas ir kriptovaliutas.

    Prie judėjimo prisidėjo ir vadinamasis trumpųjų pozicijų „išspaudimas“, kai kainai staigiau kylant investuotojai priversti uždaryti statymus dėl kritimo. Tai sustiprina augimą, nes uždarymui reikia pirkti turtą rinkoje.

    Rekordai dar toli

    Nors savaitė įspūdinga, bitkoinas vis dar gerokai žemiau ankstesnių aukštumų. 2026 metų sausį kaina buvo pakilusi iki maždaug 83 000 eurų, o 2025 metų spalio 6 dieną buvo pasiektas apie 111 000 eurų istorinis maksimumas.

    Tokia dinamika reiškia, kad pastarasis šuolis labiau primena atšokimą po silpnesnio laikotarpio, o ne naują aiškiai patvirtintą ilgalaikę augimo bangą. Rinkoje išlieka jautrumas palūkanų normų lūkesčiams, reguliavimo naujienoms ir likvidumo pokyčiams.

    Ekspertai perspėja dėl korekcijos

    Dalis rinkos dalyvių tikisi, kad kriptovaliutų rinka artėja prie ilgesnės trukmės nuosmukio pabaigos, tačiau prieš tvirtesnį atsigavimą galimas dar vienas išpardavimas. Toks scenarijus dažnai minimas remiantis ankstesnių ciklų istorija.

    „Tikimės paskutinės išsipardavimo bangos ir dar maždaug 20 proc. kritimo, kad tai atitiktų ankstesnius ciklus“, – sakė Token Bay Capital įkūrėja ir vadovė Lucy Gazmararian.

    Analitikai primena, kad staigūs kilimai kriptovaliutų rinkoje dažnai būna lydimi ir staigių korekcijų. Dėl to investuotojams rekomenduojama vertinti ne vien dienos ar savaitės pokyčius, o riziką planuoti ilgesniam laikotarpiui.

  • 2026-ųjų pusmečio investicijų šokas: DI laimėtojai šovė į viršų, auksas ir bitkoinas krito

    2026-ųjų pusmečio investicijų šokas: DI laimėtojai šovė į viršų, auksas ir bitkoinas krito

    Pirmasis 2026 metų pusmetis pasaulio rinkose atnešė aiškią žinutę: daugiausia uždirbo tie, kurie statė ne ant pažadų, o ant DI infrastruktūros. Tuo metu dalis tradicinių saugių prieglobsčių ir populiarių spekuliacinių aktyvų investuotojus nuvylė, nors geopolitinė įtampa niekur nedingo.

    Fone vyravo karas Artimuosiuose Rytuose, politinis neapibrėžtumas ir naftos kainų šuoliai, tačiau kai kurių regionų akcijų indeksai vis tiek pasiekė naujas aukštumas. Rinkos dalyviai vis dažniau vertino ne emocijas, o pinigų srautus, palūkanų normų kryptį ir tai, kur realiai keliauja didžiųjų technologijų bendrovių kapitalo išlaidos.

    Kas kilo: atmintis, lustai ir duomenų centrai

    Ryškiausia metų pradžios žvaigždė buvo ne pati matomiausia technologijų sritis, o atminties ir duomenų saugyklų gamintojai. DI modelių mokymui ir veikimui reikia milžiniškų didelės spartos atminties bei kaupiklių apimčių, o paklausai susidūrus su ribota pasiūla kainos šoktelėjo kartu su akcijomis.

    Tarp JAV biržų lyderių minimos bendrovės, susijusios su atminties ir duomenų saugojimo grandine: „SanDisk“ per pusmetį augo daugiau kaip 850 proc., o „Western Digital“, „Micron Technology“ ir „Seagate Technology“ vertė per tą patį laikotarpį daugiau nei patrigubėjo. Tokie tempai įprastai būtų siejami su kelerių metų ciklu, o ne su šešiais mėnesiais.

    DI investicijų banga kilstelėjo ir kitus JAV technologijų vardus, kurių veikla tiesiogiai susijusi su aparatine įranga ar gamybos grandine. Tarp stipriausiai brangusių minimos „Intel“, „Dell“, „Advanced Micro Devices“ ir „Applied Materials“, kurių akcijų pokytis nuo metų pradžios siekė maždaug 150–280 proc.

    Banga persimetė ir į Aziją bei besiformuojančias rinkas, kur puslaidininkių ekosistema turi didelį svorį indeksuose. Minima, kad Pietų Korėjos KOSPI per pusmetį padvigubėjo, Japonijos Nikkei 225 pakilo apie 40 proc., o MSCI Emerging Markets indeksas ūgtelėjo maždaug 27 proc.

    Europoje vaizdas buvo ramesnis: FTSE 100 per pusmetį pakilo 7 proc., Prancūzijos CAC 40 augo 5 proc., Vokietijos DAX pridėjo 2 proc. Tuo pat metu MSCI India indeksas smuko 5 proc., o Honkongo Hang Seng krito 6 proc., atspindėdamas skirtingas kapitalo srautų kryptis ir investuotojų rizikos apetitą.

    Vis dėlto dalis įspūdingų technologijų prieaugių ėmė braškėti metų viduryje, kai rinkoje sustiprėjo išpardavimas technologijų sektoriuje. Tai priminė, kad DI temoje kainų svyravimai gali būti itin staigūs, o pelnai dažnai realizuojami tada, kai lūkesčiai tampa pernelyg vienpusiai.

    Kas nuvylė: vakarykščiai favoritai ir saugūs prieglobsčiai

    Kita medalio pusė buvo skausminga vakarykščiams lyderiams. Minima, kad buvusios DI rinkos numylėtinės „Meta“ ir „Microsoft“ pagal bendrą grąžą atsiliko, atitinkamai smukdamos 14 proc. ir 24 proc., nes didelės investicijos į DI infrastruktūrą padidino kapitalo poreikį, o investuotojai ėmė skeptiškiau vertinti aukštus įkainojimus.

    Geopolitinės įtampos sąlygomis dalis investuotojų tikėjosi aukso renesanso, tačiau kryptis pasirodė priešinga. Straipsnyje minimas rekordinis kainos pikas metų pradžioje ir vėlesnis maždaug 28 proc. kritimas nuo viršūnės, o pagrindiniu spaudimo veiksniu įvardijamos didesnės obligacijų pajamingumo ir grynųjų palūkanų normos, nes auksas pats pajamų negeneruoja.

    Dar labiau nuvylė bitkoinas, kuris per pirmąjį pusmetį, kaip nurodoma, krito apie 28 proc. Rinkos nuotaiką čia slopino kapitalo rotacija į su DI susijusias akcijas ir vėstantis rizikos apetitas kriptoturtui, kai investuotojai pradėjo griežčiau vertinti nepastovumo kainą.

    Perkainojimas ir atvėsusios temos

    Jungtinėje Karalystėje nemažą dalį judėjimo generavo įsigijimų ir perėmimų lūkesčiai, o kai kurios FTSE 100 bendrovės sulaukė pirkėjų dėmesio. Tai signalizavo, kad net ir po ilgesnio įkainių persitvarkymo dalis tarptautinių investuotojų vis dar mato vertę britų biržos flagmanuose.

    Tuo pat metu nekilnojamojo turto rinkos vangumas smogė daliai statytojų, o kai kurios su technologijomis susijusios bendrovės atsidūrė po padidinamuoju stiklu dėl DI galimos konkurencijos. Investuotojai vis dažniau klausia, kurios verslo nišos taps DI laimėtojomis, o kurios bus priverstos skubiai keisti modelį.

    Išskirtinai atvėso gynybos sektoriaus sandoris: po stiprių 2025 metų dalis gynybos bendrovių akcijų traukėsi, nes augantys karinių biudžetų lūkesčiai, panašu, buvo jau įskaičiuoti į kainas. Tai dar kartą parodė, kad net ir akivaizdžiai palankios tendencijos rinkoje gali būti įkainotos anksčiau, nei pasimato realūs finansiniai rezultatai.

    Šis tekstas yra informacinio pobūdžio ir nėra investavimo rekomendacija. Prieš priimant sprendimus verta įvertinti riziką, diversifikaciją ir tai, kaip palūkanų normos, žaliavų kainos bei DI investicijų ciklas gali paveikti skirtingas turto klases.

  • DI padėjo atkurti prieigą prie 5 bitkoinų: kaip vyras po 8 savaičių rado pamirštą slaptažodį

    Socialiniame tinkle X vartotojas CPRKRN papasakojo istoriją, kaip, pasitelkęs dirbtinį intelektą „Claude“, atgavo prieigą prie seniai nejudinto bitkoinų piniginės. Joje buvo 5 bitkoinai, kurių vertė tuo metu siekė apie 352 000 eurų.

    Vyras teigė šiuos bitkoinus įsigijęs dar 2013 metais, kai studijavo universitete, o vėliau pametė ar pamiršo slaptažodį. Kriptovaliutas jis laikė platformoje blockchain.info, kur buvo susikūręs sudėtingus prisijungimo duomenis, tačiau vieną slaptažodį pakeitus nauju jo nebeprisiminė.

    Pasak jo, daugelį metų bandymai atkurti prieigą buvo nesėkmingi, o įprasti slaptažodžių atstatymo keliai nepadėjo. Pastarosiomis savaitėmis jis ėmė naudoti įvairius įrankius, įskaitant programavimo sprendimus ir automatizuotą kombinacijų tikrinimą, tačiau net ir tai nepriartino prie rezultato.

    Lūžis įvyko tuomet, kai jis „Claude“ pateikė savo senus universiteto užrašus, failus iš seno nešiojamojo kompiuterio ir kitą archyvinę medžiagą. Vyras tvirtina, kad DI padėjo aptikti su pinigine susijusią atsarginę kopiją ir seną slaptažodį, kurie sutapo ir leido atkurti prieigą.

    Jis nurodė, kad kartu su „Claude“ dirbo apie aštuonias savaites ir peržiūrėjo daugiau nei 1 gigabaitą duomenų iš kelių įrenginių bei paskyrų. Tarp jų buvo du „Mac“ kompiuteriai, du išoriniai diskai, „Apple Notes“ eksportas, „iCloud Mail“ ir „Gmail“ pašto dėžutės bei žinutės X platformoje.

    Anot pasakojimo, ypač svarbus buvo senas kompiuteris, kuriame DI aptiko kritinį atsarginės kopijos failą, datuotą 2019 metų gruodį. Toliau, kaip teigiama, sistemai pavyko iššifruoti failą, panaudojant slaptažodį, ištrauktą iš senų užrašų.

    Tiesioginių visos atkūrimo procedūros įrodymų autorius nepateikė, tačiau pasidalijo nuoroda į „Blockchain.com“ įrašus, kur matomas maždaug 5 bitkoinų judėjimas iš piniginės, kuri, pasak jo, buvo neaktyvi nuo 2015 metų pradžios. Tai netiesiogiai sustiprino teiginį, kad lėšos iš tiesų ilgai nebuvo judinamos.

    Istorijoje minimi ir kiti bandymai, kurie nepasiteisino: atvirojo kodo sprendimas BTCRecover bei „Python“ scenarijai, skirti automatizuotai tikrinti didžiulį slaptažodžių kombinacijų skaičių. Vėliau, anot jo, buvo pasitelktas ir „Hashcat“, testuojant dar didesnį galimų variantų kiekį.

    Galiausiai vyras teigė, kad mokamai „Claude“ versijai išleido apie 13 eurų. Šis epizodas dar kartą parodo, kaip DI gali būti naudingas ne „laužiant“ sistemas, o tvarkant ir analizuojant asmeninius archyvus, kai žmogus pats turi teisę į duomenis, bet praranda prieigą dėl pamirštų prisijungimų.

    Kartu ši istorija primena ir bazines kriptovaliutų saugumo taisykles: atsarginės kopijos, aiškiai dokumentuotos atkūrimo frazės ir saugus jų laikymas dažnai yra vienintelis realus kelias susigrąžinti turtą. Skirtingai nei bankuose, kriptovaliutų piniginėse pamirštas slaptažodis ar prarasta atkūrimo frazė dažnai reiškia, kad lėšos gali likti neprieinamos visam laikui.

    Ekspertai nuolat pabrėžia, kad naudotojai turėtų atskirti du dalykus: teisėtą savo duomenų atkūrimą ir neleistinus bandymus gauti prieigą prie svetimų paskyrų. DI įrankiai gali pagreitinti dokumentų paiešką, failų klasifikavimą ir senų užuominų sujungimą į prasmingą grandinę, tačiau tai nepanaikina atsakomybės už duomenų saugą ir privatumo apsaugą.

  • JAV „spot“ bitkoino ETF patyrė 1,26 mlrd. eurų nutekėjimą: eterio fondai krenta 10 dienų iš eilės

    JAV „spot“ bitkoino ETF patyrė 1,26 mlrd. eurų nutekėjimą: eterio fondai krenta 10 dienų iš eilės

    JAV biržose prekiaujami „spot“ bitkoino ETF praėjusią savaitę fiksavo apie 1,26 mlrd. eurų grynąjį nutekėjimą. Tai didžiausias savaitinis pinigų atsiėmimas nuo sausio pabaigos ir užbaigė šešių prekybos sesijų neigiamą seriją.

    Ryškiausias smūgis teko pirmadieniui, kai iš fondų pasitraukė apie 601 mln. eurų. Tą dieną bitkoino kaina smuko žemiau maždaug 71 000 eurų ribos, o rinkos nuotaikas slėgė sustiprėję geopolitiniai signalai ir augantis rizikos vengimas.

    Kodėl investuotojai traukiasi?

    Rinkos dalyviai nutekėjimą sieja su kelių veiksnių kombinacija: aukštesniais JAV iždo obligacijų pajamingumais, sustiprėjusiu doleriu ir padidėjusiu neapibrėžtumu dėl geopolitikos. Tokia aplinka paprastai mažina apetitą rizikingesniems aktyvams, tarp jų ir kriptovaliutoms.

    Po pirmadienio nutekėjimai sumažėjo, tačiau teigiama diena taip ir neįvyko: per likusias savaitės sesijas srautai išliko neigiami. Tuo pat metu kainos judėjo palyginti siaurame diapazone, o tai rodė menkesnį pirkėjų spaudimą ir atsargesnį kapitalo grįžimą į rinką.

    Eterio ETF problema gilesnė

    „Spot“ eterio ETF JAV patyrė mažesnį savaitinį nutekėjimą, siekusį apie 206 mln. eurų, tačiau tendencija tapo ilgesnė ir labiau įsišaknijusi. Ši fondų grupė fiksavo 10 iš eilės neigiamų prekybos sesijų, o tai rodo nuoseklų investuotojų atsitraukimą.

    Dėl tokios dinamikos eterio ETF bendras grynasis įplaukų balansas pastebimai priartėjo prie jų valdomo turto vertės. Praktine prasme tai reiškia, kad daliai investuotojų dabartinė fondų turto vertė rinkoje yra arčiau sumos, kurią jie įnešė, o kai kuriais atvejais gali būti ir mažesnė, priklausomai nuo įėjimo momento.

    Ką rodo fondų skirtumai?

    Skirtingų emitentų fonduose situacija nevienoda: vieni išlaiko didesnę „pagalvę“ tarp sukauptų įplaukų ir dabartinės turto vertės, kiti ją praranda greičiau. Šiuos skirtumus lemia ne tik kainų pokyčiai, bet ir tai, kaip pasiskirstė investuotojų įplaukos skirtingais rinkos etapais.

    Nors bendrai „spot“ bitkoino ETF kategorija vis dar išlieka viena svarbiausių institucinio kapitalo prieigų prie kriptoturto, pastarosios savaitės srautai signalizuoja apie atsargesnį požiūrį. Artimiausiu metu rinkos dalyviai tikėtina stebės makroekonominius rodiklius ir rizikos foną, nes būtent jie dažniausiai nulemia, ar ETF srautai grįžta į pliusą.

  • Kriptovaliutų įmonės keičia kryptį: „Coinbase“ ir „Robinhood“ rezultatai siunčia aiškią žinią

    Kriptovaliutų įmonės keičia kryptį: „Coinbase“ ir „Robinhood“ rezultatai siunčia aiškią žinią

    Nuo hype prie tvarumo

    Kriptovaliutų sektorius, ilgus metus gyvenęs iš staigių kainų šuolių ir aktyvios spekuliacijos, vis dažniau priverstas persiorientuoti į stabilesnius pajamų šaltinius. 2026 metų pirmojo ketvirčio viešai skelbti rezultatai parodė, kad mažesni prekybos mastai ir vangesnė mažmeninių investuotojų paklausa ima skaudžiau atsiliepti biržoms ir brokeriams.

    Silpnesnį aktyvumą skatino ne tik kriptovaliutų kainų svyravimai, bet ir platesnis investuotojų atsargumas rizikingesnių aktyvų atžvilgiu. Dėl to įmonės vis labiau akcentuoja paslaugų įvairovę, infrastruktūrą ir produktus, kurie gali generuoti pajamas net ir ramesnėmis rinkos fazėmis.

    „Robinhood“ ir „Coinbase“ ieško naujų variklių

    „Robinhood“ paskelbė, kad kriptovaliutų prekybos pajamos per metus smuko 47 proc., o tai tapo aiškiu signalu, jog vien tik prekybos apimtimis paremtas modelis gali būti trapus. Tuo pat metu bendrovė akcentavo vartotojų dėmesio poslinkį į kitus produktus, ypač į vadinamąsias įvykių sutartis, kurių pajamos augo kelis kartus.

    „Coinbase“ taip pat pranešė apie rezultatus, kurie neatitiko dalies rinkos lūkesčių, tačiau išryškino plėtrą į platesnį instrumentų spektrą. Bendrovė vis aktyviau vysto išvestinių priemonių kryptį, taip pat ieško galimybių pasiūlyti daugiau skirtingų prekybos produktų, kad pajamų srautai mažiau priklausytų nuo vien kriptovaliutų prekybos ciklų.

    „Stengiamės plėsti tai, kuo žmonės gali prekiauti, kad kintant rinkoms visada turėtume paklausų produktą“, – sakė „Coinbase“ finansų vadovė Alesia Haas.

    Biržos stiprina infrastruktūrą ir plečia paslaugas

    „Gemini“ taip pat siekia sumažinti pajamų priklausomybę nuo kriptovaliutų kainų ir prekybos aktyvumo, plėsdama pasiūlą į prognozių rinkas, išvestines priemones ir planuodama žingsnius į tradicinių finansų segmentą. Bendrovė akcentavo ir vartotojų kredito kortelės kryptį, kuri tapo papildomu augimo šaltiniu.

    Kitos rinkos dalyvės, tokios kaip „Bullish“, bando persitvarkyti iš grynos kriptovaliutų biržos į kapitalo rinkų infrastruktūros žaidėją. Tokia strategija atspindi bendrą tendenciją: investuotojai vis dažniau tikisi ne pažadų apie greitą augimą, o aiškių, pasikartojančių pajamų ir veiklos efektyvumo.

    Kripto iždo bendrovės peržiūri dogmas

    Rinkos ciklų priklausomybė ryški ir vadinamosiose kripto iždo bendrovėse, kurios kaupia didelius kriptovaliutų kiekius, siekdamos suteikti investuotojams tiesioginę ekspoziciją. „Strategy“ vadovaujama Michaelo Sayloro atvejis tapo vienu ryškiausių: įmonė pranešė apie didelį grynąjį nuostolį, susijusį su bitkoino kainos smukimu, ir viešai signalizavo, kad gali atsisakyti absoliučios laikysenos niekada neparduoti turimų bitkoinų.

    „Mes parduosime bitkoiną, kai tai bus naudinga bendrovei“, – sakė „Strategy“ prezidentas ir generalinis direktorius Phong Le.

    Tokie pareiškimai rodo platesnį lūžį: net ir agresyviausi kripto ekspozicijos modeliai ima ieškoti lankstumo, o dalis įmonių renkasi aktyvesnį valdymą. Rinkai bręstant, prioritetu tampa ne vien augimo istorija, bet ir gebėjimas išgyventi ilgesnį sąstingį, kai kainos ir apimtys nebekuria lengvų pajamų.

  • „Gemini“ akcijos šovė į viršų: „Winklevoss Capital Fund“ į kripto biržą supylė 100 mln. eurų

    „Gemini“ akcijos šovė į viršų: „Winklevoss Capital Fund“ į kripto biržą supylė 100 mln. eurų

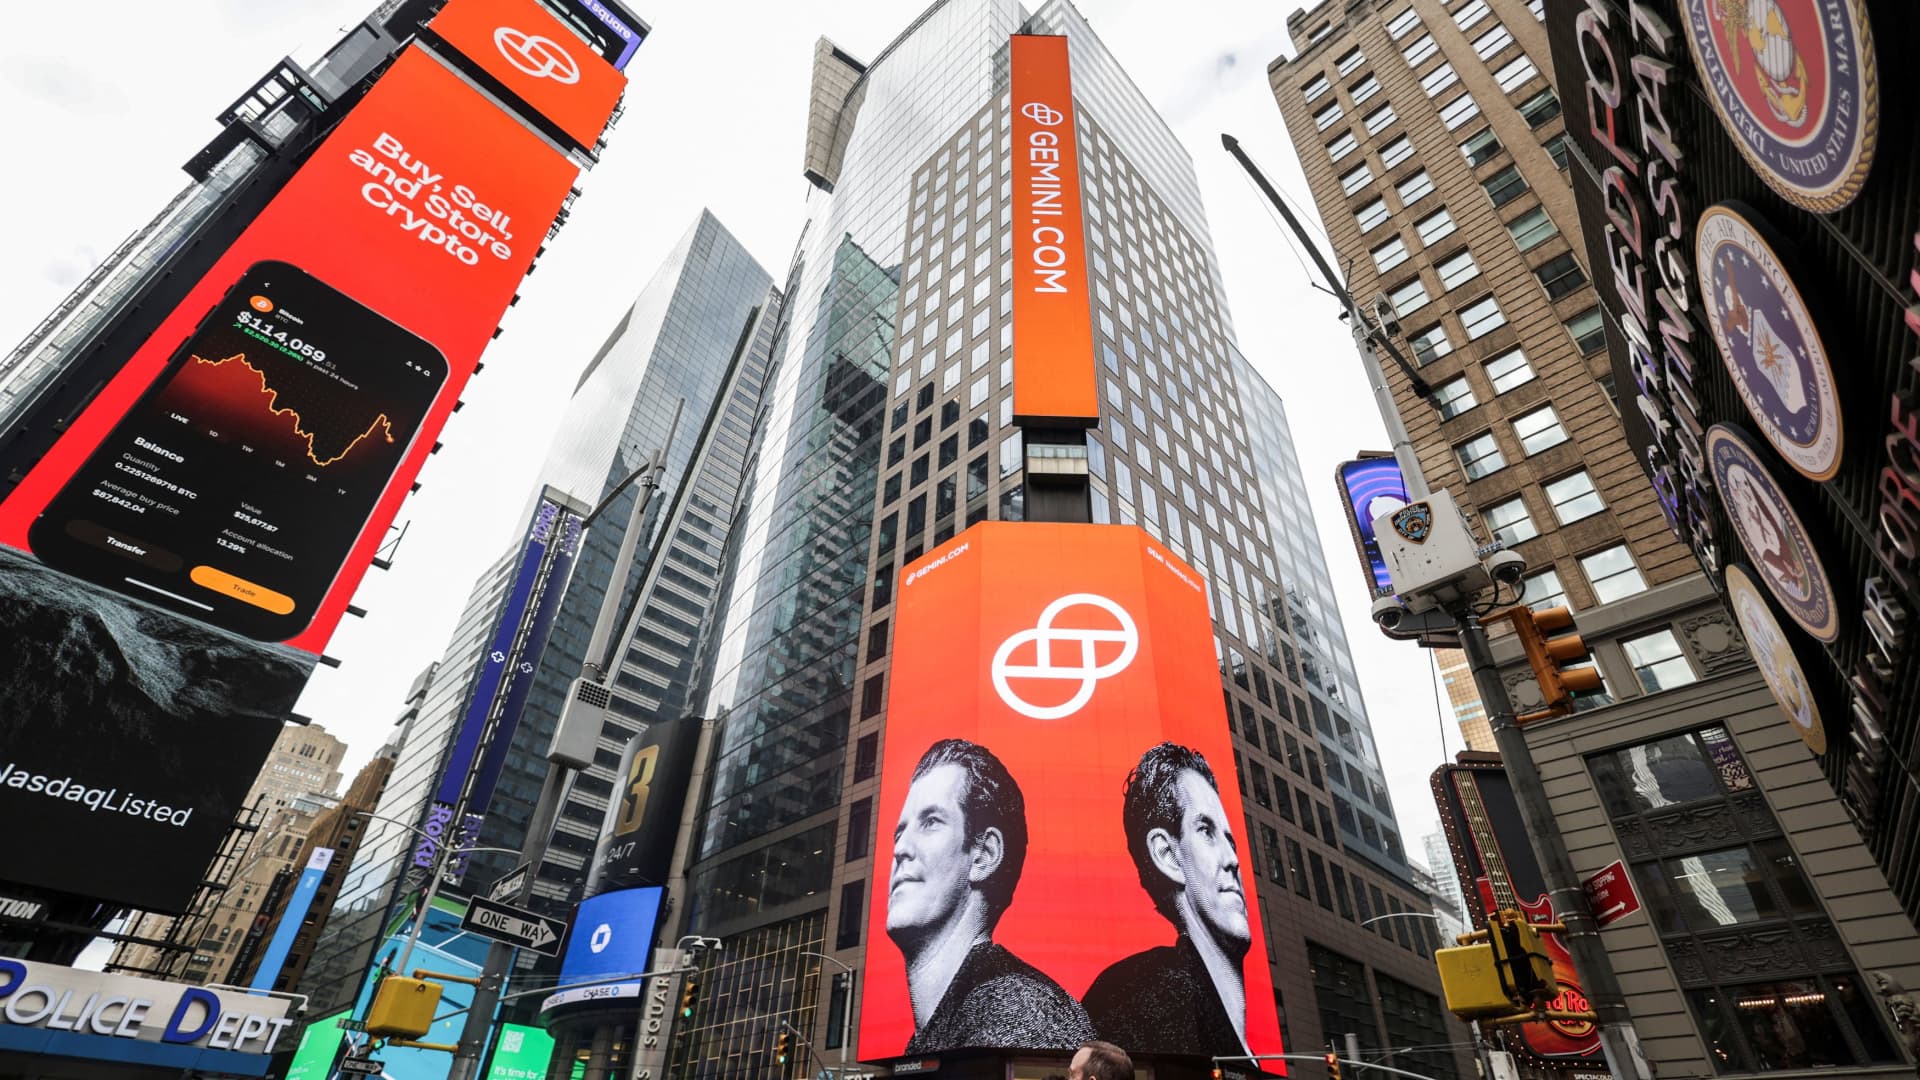
    Kriptovaliutų birža „Gemini“, kurią įkūrė ir valdo broliai Tyleris ir Cameronas Winklevossai, po naujienos apie stambią investiciją sulaukė ryškios rinkos reakcijos. Bendrovė pranešė, kad iš rizikos kapitalo fondo „Winklevoss Capital Fund“ pritraukė 100 mln. eurų kapitalo injekciją.

    Pasak „Gemini“, fondas įsigijo A klasės paprastųjų akcijų po 14 eurų už vienetą, o atsiskaitymas buvo atliktas bitkoinais. Po pranešimo bendrovės akcijos iš pradžių šoktelėjo maždaug 30 proc., vėliau prieaugis sumažėjo iki maždaug 17 proc.

    Vadovų žinutė investuotojams

    Bendrovė investiciją pristatė kartu su pirmojo ketvirčio veiklos atnaujinimu, pabrėždama siekį pereiti į kitą augimo etapą. Tokia komunikacija rinkoje dažnai vertinama kaip bandymas sustiprinti pasitikėjimą po sudėtingesnio laikotarpio.

    „Manome, kad rinka reikšmingai nuvertino „Gemini“, o ši investicija leis paruošti bendrovę kitam augimo etapui“, – sakė „Gemini“ generalinis direktorius Tyleris Winklevossas.

    „„Gemini“ pasiekė svarbių produktų ir reguliavimo etapų, kurie leidžia mums evoliucionuoti iš kripto bendrovės į rinkų bendrovę. Ši investicija padės įgyvendinti šią ambiciją ir sustiprinti ilgalaikę sėkmę“, – pridūrė jis.

    Skaičiai: nuostolis mažesnis, pajamos didesnės

    Per pirmąjį ketvirtį „Gemini“ paskelbė mažesnį, nei tikėtasi, nuostolį: 0,93 euro akcijai, kai rinkos lūkesčiai siekė apie 1,03 euro. Pajamos sudarė 50,3 mln. eurų ir viršijo prognozuotus 47,9 mln. eurų.

    Tuo pat metu biržos prekybos pajamos per metus smuko 27 proc. iki 17,2 mln. eurų, o kreditinės kortelės pajamos pasiekė 14,7 mln. eurų ir, lyginant su praėjusiais metais, išaugo beveik 300 proc. Paslaugų pajamos ir palūkanų pajamos kilo 122 proc. iki 24,5 mln. eurų.

    IPO šešėlis ir nauja kryptis

    Po debiuto biržoje „Gemini“ patyrė spaudimą: bendrovę lydėjo nuostoliai, vadovų pasikeitimai ir kai kurių užsienio rinkų atsisakymas, sutelkiant dėmesį į JAV. Bendrovė taip pat viešai kalbėjo apie transformaciją, kurioje atsiranda daugiau dėmesio DI sprendimams ir prognozių rinkoms.

    Investuotojai šį etapą vertina per stabilumo prizmę, nes kriptoturto įmonių rezultatai dažnai stipriai svyruoja kartu su rinkos ciklais. „Gemini“ atvejis tai ypač aktualu, nes vien prekybos apimčių augimas paprastai priklauso nuo kriptovaliutų kainų ir bendro rinkos aktyvumo.

    Po IPO akcijos yra smarkiai atpigusios: iš 52 savaičių aukštumos 45,89 euro jos buvo nusileidusios iki 5,26 euro. Tuo laikotarpiu bitkoino kaina taip pat buvo reikšmingai koregavusis, o tai papildomai mažino investuotojų apetitą rizikingesniam kripto sektoriui.

    Rinkai svarbiausias klausimas dabar – ar „Gemini“ pavyks didinti pasikartojančias pajamas iš paslaugų, palūkanų ir kitų produktų, kad rezultatai mažiau priklausytų nuo kripto pakilimų. Būtent šį naratyvą sustiprina ir nauja 100 mln. eurų investicija, kuri bendrovei suteikia daugiau finansinio lankstumo bei laiko įrodyti strategijos veiksmingumą.

  • „Strategy“ nori su nuolaida išpirkti 1,5 mlrd. eurų skolos: tarp šaltinių įvardija ir bitkoinų pardavimą

    „Strategy“ nori su nuolaida išpirkti 1,5 mlrd. eurų skolos: tarp šaltinių įvardija ir bitkoinų pardavimą

    Skolos išpirkimas su nuolaida

    JAV biržoje kotiruojama bendrovė „Strategy“ (NASDAQ: MSTR) planuoja su nuolaida išpirkti 1,5 mlrd. eurų vertės konvertuojamąsias obligacijas ir taip sumažinti bendrą įsipareigojimų naštą. Bendrovė nurodė, kad sandoriai su dalimi obligacijų turėtojų suderinti privačiomis derybomis.

    Remiantis JAV Vertybinių popierių ir biržos komisijai pateiktu 8-K pranešimu, susitarimai pasiekti gegužės 14 dieną, o atsiskaitymas planuojamas apie gegužės 19 dieną. „Strategy“ už 1,5 mlrd. eurų nominalo vertės skolą ketina sumokėti apie 1,38 mlrd. eurų, tai yra maždaug 92 centus už 1 eurą nominalo.

    Šios nulinės palūkanų normos konvertuojamosios obligacijos iš pradžių turėjo būti išperkamos 2029 metais. Galutinė išpirkimo suma dar gali nežymiai kisti, nes dalis kainodaros siejama su iš anksto sutartu „Strategy“ A klasės akcijų vidutiniu svertiniu kursu per nustatytą laikotarpį.

    Iš kur bus paimti pinigai

    „Strategy“ nurodė tris galimus finansavimo šaltinius: turimus grynųjų pinigų rezervus, įplaukas iš akcijų pardavimo pagal „at-the-market“ programas ir lėšas iš bitkoinų pardavimo. Pastarasis punktas rinkai svarbus, nes bendrovė pastaraisiais metais tapo didžiausia viešai kotiruojama įmonė pagal turimų bitkoinų kiekį.

    Bitkoinų pardavimo galimybė kontrastuoja su viešai deklaruojama bendrovės kryptimi kaupti šį turtą. „Strategy“ vykdomasis pirmininkas Michaelas Sayloras anksčiau yra pabrėžęs, kad bendrovė siekia likti grynąja bitkoinų kauptoja, tačiau yra užsiminęs, jog dalį turto gali tekti realizuoti, kai reikia vykdyti konkrečius įsipareigojimus.

    Vienas iš minėtų įsipareigojimų yra susijęs su didelio pajamingumo nuolatinėmis privilegijuotomis akcijomis STRC, kuriomis bendrovė pritraukė kapitalo bitkoinams pirkti. Sayloras yra teigęs, kad parduotus bitkoinus įmonė ilgainiui siektų pakeisti įsigydama jų dar daugiau, taip išlaikydama ilgalaikę kaupimo logiką.

    Ką tai reiškia investuotojams

    Išpirkus dalį obligacijų, „Strategy“ ketina jas panaikinti, o dalis 2029 metais išperkamų obligacijų ir toliau liks apyvartoje. Tai rodo, kad bendrovė mažina skolą selektyviai, išnaudodama galimybę atsiskaityti pigiau nei nominali vertė.

    Toks žingsnis dažnai vertinamas kaip finansų valdymo priemonė, ypač kai įmonė turi alternatyvių kapitalo šaltinių. Vis dėlto bitkoinų pardavimo įtraukimas į finansavimo planą investuotojams signalizuoja, kad kriptoturto dalis balanse gali būti naudojama ir kaip likvidumo rezervas, o ne vien ilgalaikė pozicija.

    Bendrovė ir toliau išlieka viena ryškiausių vadinamosios bitkoinų iždo strategijos vykdytojų. Rinkos dalyviai paprastai seka ne tik jos skolos ir akcijų emisijų sprendimus, bet ir tai, kaip jie keičia spaudimą bitkoinų paklausai, ypač kai sandorių apimtys gali būti reikšmingos visos rinkos kontekste.