Tag: Brent

  • Kazachstanas neketina trauktis iš OPEC+: viršijamas gavybos limitas, bet siunčiama aiški žinia rinkai

    Kazachstanas pareiškė neplanuojantis pasitraukti iš OPEC+ susitarimo, nors pastaraisiais mėnesiais jo naftos gavyba viršijo sutartus limitus. Šalies energetikos ministerija pabrėžia, kad dalyvavimas OPEC+ formate išlieka strateginis, o įsipareigojimai bus vykdomi.

    Energetikos viceministras Kairkhanas Tutkyšbajevas teigė, kad Astana dalyvauja visuose OPEC+ susitikimuose ir pasitraukimo klausimas darbotvarkėje nekeliamas. Pasak jo, Kazachstanas palaiko ryšį su partneriais dėl kompensacijų už viršytą gavybą.

    „Dalyvaujame visuose OPEC+ posėdžiuose, o pasitraukimo iš šio formato klausimo šiuo metu mūsų planuose nėra. Dedame visas pastangas, kad įvykdytume savo įsipareigojimus“, – sakė Kazachstano energetikos viceministras Kairkhanas Tutkyšbajevas.

    Gavyba viršijo nustatytą ribą

    Rugpjūtį Kazachstanui buvo nustatyta apie 1,628 mln. barelių per dieną gavybos riba, tačiau faktinė gavyba priartėjo prie 1,8 mln. barelių per dieną. Tokie nukrypimai rinkoje vertinami jautriai, nes OPEC+ susitarimas remiasi savanoriška disciplina ir tarpusavio pasitikėjimu.

    Kazachstano argumentas paprastas: esant aukštoms kainoms gamintojai, turintys technines galimybes, linkę didinti išgavimą, nes realizacijos problemų nėra. Tuo pat metu OPEC+ mechanizmas numato kompensacijas už viršijimus, kad bendra rinkos pasiūla nesikauptų pernelyg sparčiai.

    Geopolitika ir ribotas pasiūlos rezervas

    Pastarųjų metų naftos rinka išliko itin jautri geopolitikai: karas Ukrainoje, įtampa Artimuosiuose Rytuose ir sankcijų režimai iškraipė tiekimo grandines, o dalies gamintojų rezerviniai pajėgumai tapo riboti. Dėl to net ir oficialūs limitai kai kuriais laikotarpiais praktiškai praranda ankstesnį svorį, nes prioritetu tampa fizinis tiekimo stabilumas.

    Kazachstanas akcentuoja ilgalaikę perspektyvą: jei geopolitinė įtampa mažės, OPEC+ vėl galės veikti kaip koordinuotas pasiūlos valdymo instrumentas, o diskusijos dėl būsimų kvotų įgaus daugiau prasmės. Vis dėlto šalis pripažįsta, kad rinka greičiausiai negrįš į buvusią būklę, nes investicijų ciklai ir infrastruktūros atstatymas užtrunka.

    Ekspertai taip pat atkreipia dėmesį, kad globali pasiūla plečiasi ne vien tradicinių OPEC+ žaidėjų sąskaita. Į rinką ateina nauji šaltiniai, o kai kuriose valstybėse gavybos augimą lemia politiniai sprendimai, todėl karteliui tampa sunkiau vienam pačiam stabiliai formuoti kainų lūkesčius.
  • Nafta šauna virš 100 dolerių: incidentas Hormūze ir Saudo Arabijos vamzdynas sujaukė rinkas

    Nafta šauna virš 100 dolerių: incidentas Hormūze ir Saudo Arabijos vamzdynas sujaukė rinkas

    Pasaulinės naftos kainos rugsėjo 14 dieną šoktelėjo po virtinės naujienų iš Persijos įlankos: incidento Hormūzo sąsiauryje ir Saudo Arabijos sprendimo laikinai stabdyti pagrindinį Rytų–Vakarų naftotiekį po dronų atakų. Rinkos sureagavo iškart, nes abu įvykiai susiję su kritiniais tiekimo maršrutais.

    „Brent“ rūšies nafta Europos rinkose pakilo virš 108 dolerių už barelį ribos, o JAV etalonas WTI taip pat brango ir išsilaikė virš 100 dolerių. Tai pratęsė ankstesnės savaitės augimą, kai kainos vėl peržengė psichologiškai svarbų 100 dolerių lygį.

    Hormūzas ir alternatyvų stoka

    Hormūzo sąsiauris laikomas vienu svarbiausių pasaulio naftos „butelio kaklelių“, per kurį juda reikšminga jūra gabenamos naftos dalis. Bet koks saugumo pablogėjimas šioje atkarpoje paprastai iš karto didina rizikos premiją kainose.

    Iranas pranešė, kad sekmadienį sąsiauryje buvo apgadintas prekybinis laivas, žuvo vienas įgulos narys, dar keli žmonės sužeisti. Tokie incidentai didina draudimo, apsaugos ir logistikos kaštus, o tai galiausiai persiduoda tiek naftos, tiek degalų kainoms.

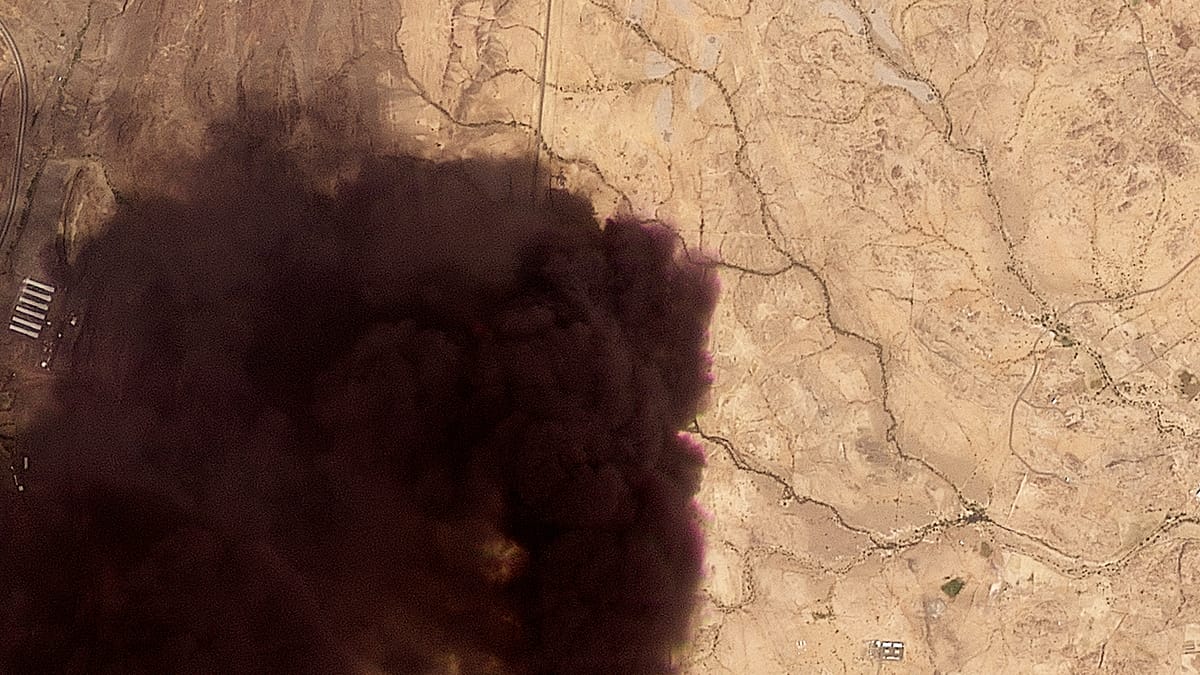
    Papildomą įtampą sukėlė Saudo Arabijos sprendimas laikinai uždaryti Rytų–Vakarų naftotiekį, kuriuo žaliava gabenama į Raudonosios jūros uostus, apeinant Hormūzo sąsiaurį. Kai šis maršrutas neveikia, eksportuotojai turi mažiau techninių galimybių greitai perorientuoti srautus.

    Degalų kainų šokas JAV

    JAV rinkoje pasekmės ypač matomos degalinėse: dyzelino kainos pasiekė rekordinius lygius, o benzino vidurkis taip pat laikėsi netoli istorinių aukštumų. Energijos kainų šuoliai greitai persiduoda ir į infliacijos rodiklius, todėl situaciją stebi ir centriniai bankai.

    JAV prezidentas Donaldas Trumpas viešai kaltino Ukrainą, teigdamas, kad jos smūgiai Rusijos energetikos infrastruktūrai esą prisideda prie dyzelino trūkumo.

    „Jis gali smogti taikiniams, bet ne dyzelinui, nes tai sukelia dyzelino trūkumą“, – sakė Donaldas Trumpas.

    Kodėl rinka nervinasi labiausiai

    Analitikų vertinimu, rinkos reakciją lemia ne vienas konkretus veiksnys, o kelių rizikų sutapimas. Viena vertus, Rusijos sprendimai riboti degalų eksportą mažina pasiūlą, kita vertus, bet kokie trikdžiai Hormūzo sąsiauryje iškart kelia grėsmę visam regiono eksportui.

    Situaciją komplikuoja ir tai, kad diplomatinės pastangos dėl saugaus tranzito Persijos įlankoje stringa, o laivybos bendrovės priverstos įvertinti papildomas saugumo procedūras. Toks fonas palaiko didesnį kainų svyravimą ir didina tikimybę, kad nafta brangs dar vien tik dėl rizikos, net jei realūs tiekimo srautai trumpuoju laikotarpiu nesustos.

    Artimiausiomis dienomis rinkos dėmesys kryps į tai, ar Saudo Arabijai pavyks greitai atkurti naftotiekio darbą, ar incidentai Hormūze nesikartos. Kainų kryptį taip pat lems OPEC ir sąjungininkų signalai dėl gavybos politikos, strateginių rezervų panaudojimo diskusijos bei laivybos draudimo tarifų dinamika.

  • Europos obligacijų pajamingumai šauna į rekordus: brangsta skolos, auga įtampa rinkose

    Europos obligacijų pajamingumai šauna į rekordus: brangsta skolos, auga įtampa rinkose

    Skolos kaina Europoje kyla

    Europos vyriausybių obligacijų pajamingumai rugsėjo 11 dieną vėl kilo ir priartėjo prie lygių, matytų per pasaulinės finansų krizės laikotarpį. Rinkas spaudžia užsitęsęs obligacijų išpardavimas, kurį kursto infliacijos ir palūkanų normų perspektyvos.

    Investuotojai obligacijų pajamingumą vertina kaip skolinimosi kainos „termometrą“: kai pajamingumai kyla, nauja skola vyriausybėms ir verslui paprastai brangsta. Tai gali reikšti didesnes biudžetų išlaidas palūkanoms ir griežtesnes finansavimo sąlygas ekonomikai.

    Nafta vėl kelia infliacijos baimes

    Pastarosiomis dienomis rinkas papildomai sukrėtė įtampos Artimuosiuose Rytuose eskalacija, kelianti riziką energijos kainoms. Brangesnė energija dažnai greitai persiduoda į bendrą kainų lygį, todėl atgaivina infliacijos baimes ir keičia lūkesčius dėl centrinių bankų veiksmų.

    Tarptautinės etaloninės „Brent“ rūšies naftos kaina buvo pakilusi virš 100 JAV dolerių už barelį, o tai sudarytų apie 91 eurą. Penktadienio rytą kontraktai buvo prekiaujami kiek žemiau 106 JAV dolerių, tai yra apie 96 eurus už barelį, todėl investuotojai vėl pervertino infliacijos trajektoriją.

    ECB sprendimas pakeitė lūkesčius

    Obligacijų rinkoms smūgį sudavė ir Europos Centrinio Banko sprendimas dar kartą kelti palūkanas, o tonas pasirodė griežtesnis, nei dalis rinkos tikėjosi. ECB indėlių palūkanų normą pakėlė nuo 2,25 iki 2,5 proc. ir perspėjo, kad infliacija gali išlikti aukšta ilgiau.

    Po šio signalo investuotojai ėmė labiau tikėtis papildomų palūkanų didinimų, o tai automatiškai mažina seniau išleistų obligacijų patrauklumą. Dėl to jų kainos krinta, o pajamingumai kyla.

    Vokietijos 10 metų obligacijų pajamingumas siekė apie 3,5 proc. Prancūzijos 10 metų pajamingumas buvo maždaug 4,44 proc., Italijos apie 4,37 proc., o Ispanijos apie 3,96 proc.

    Jungtinėje Karalystėje 10 metų valstybės obligacijų pajamingumas slinko link 5,35 proc., nors prieš tai buvo pasiekęs aukščiausią lygį nuo 2007 metų. Ilgesnės trukmės, 20 ir 30 metų, obligacijų pajamingumai taip pat kilo iki lygių, nematytų nuo praėjusio amžiaus pabaigos.

    JAV ir Azija didina spaudimą

    Europos rinkos judėjimas vyko kartu su pasauliniu pajamingumų kilimu. JAV 30 metų iždo obligacijų pajamingumas pakilo virš 5,38 proc. ir priartėjo prie 2007 metais matytų lygių, o 10 metų pajamingumas artėjo prie 5 proc. ribos.

    Azijoje Japonijos 10 metų obligacijų pajamingumas buvo pakilęs iki maždaug 2,98 proc., netoli 3 proc. ribos, kuri buvo pasiekta pirmą kartą nuo 1996 metų. Tokie judėjimai rodo, kad investuotojai visame pasaulyje reikalauja didesnės grąžos už ilgalaikę riziką.

    DI bumas konkuruoja dėl kapitalo

    Papildomas veiksnys – milžiniškas lėšų poreikis DI infrastruktūrai, ypač duomenų centrams ir skaičiavimo pajėgumams. Kai didelės technologijų bendrovės aktyviai skolinasi, jos konkuruoja dėl investuotojų kapitalo ir gali netiesiogiai didinti reikalaujamus pajamingumus kitiems skolininkams.

    Rinkos duomenimis, 2026 metais stambūs technologijų „hiperskalės“ žaidėjai, įskaitant „Alphabet“ ir „Amazon“, išplatino daugiau nei 200 mlrd. JAV dolerių skolos, tai yra apie 172 mlrd. eurų. Platesni vertinimai, apimantys ir su DI susijusią infrastruktūrą, šią emisiją iki rugpjūčio pradžios buvo priartinę prie maždaug 431 mlrd. eurų.

    ECB tyrėjai yra atkreipę dėmesį, kad auganti technologijų milžinių obligacijų pasiūla euro zonoje gali keisti investuotojų portfelius. Nors tiesioginio poveikio vyriausybių skolos rinkoms tuo metu nebuvo akivaizdžiai matyti, ilgainiui kapitalo perskirstymas gali didinti skolinimosi kainą ir kituose sektoriuose.

    Jei energijos kainos išliks padidėjusios, o infliacijos lūkesčiai vėl kils, centriniams bankams gali tekti ilgiau išlaikyti griežtą politiką. Tokiu atveju obligacijų pajamingumų aukštos reikšmės gali tapti nauja norma, o rinkoms teks prisitaikyti prie brangesnės skolos laikotarpio.

  • Naftai perkopus 90 eurų už barelį: kurios Europos šalys labiausiai priklausomos nuo importo?

    Naftai perkopus 90 eurų už barelį: kurios Europos šalys labiausiai priklausomos nuo importo?

    Naftos kainos šuolis grįžta į darbotvarkę

    Tarptautinėse rinkose „Brent“ naftos kaina perkopė 90 eurų už barelį po atsinaujinusių išpuolių prieš laivybą Hormūzo sąsiaurio regione. Šis koridorius yra vienas svarbiausių pasaulyje, todėl bet koks sutrikimas greitai pakelia naftos ir degalų kainas visame pasaulyje.

    Brangstanti žaliava tiesiogiai didina dyzelino, benzino ir reaktyvinių degalų kainas. Tai vėliau persiduoda transportui, tiekimo grandinėms ir galiausiai vartotojų kainoms, todėl poveikį jaučia ne tik energetika, bet ir visa ekonomika.

    ES beveik visą naftą atsiveža

    Eurostat duomenimis, Europos Sąjunga 2024 metais importavo 471,3 mln. tonų žalios naftos, o pačioje ES buvo išgaunama tik 15,5 mln. tonų. Tai reiškia, kad importo priklausomybė pasiekė 96,6 proc., o kiekvienas papildomas kainos šuolis rinkoje smogia beveik visiems vartotojams.

    Didžiausi tiekėjai buvo JAV, Kazachstanas ir Norvegija, kiekvienas sudarė maždaug 12–15 proc. importo. Tarp reikšmingų šaltinių taip pat minimos Libija, Saudo Arabija, Nigerija ir Irakas, o bendra priklausomybė nuo Persijos įlankos tiekėjų yra mažesnė nei dalyje Azijos.

    Vis dėlto nafta prekiaujama globalioje rinkoje, todėl sutrikimai Hormūzo sąsiauryje kelia kainas ir norvegiškai ar amerikietiškai žaliavai. Dėl to Europą pasiekia ne tik fizinio tiekimo, bet ir kainos rizika.

    Kas importuoja daugiausia, o kas pažeidžiamiausia?

    Pagal importo apimtis pirmauja Nyderlandai: 2024 metais jie įsivežė 138,3 mln. tonų naftos ir naftos produktų. Antroje vietoje buvo Vokietija su 117,8 mln. tonų, toliau rikiuojasi Ispanija su 85,8 mln., Prancūzija su 82,4 mln., Italija su 73,3 mln. ir Belgija su 56,7 mln. tonų.

    Šie skaičiai ne visada atspindi realų vidaus vartojimą, nes Roterdamas yra vienas didžiausių pasaulio energetikos centrų. Dalis naftos Nyderlanduose ir Belgijoje yra perdirbama ar reeksportuojama į kitas Europos šalis, todėl vien importo tonų nepakanka vertinant, kam smūgis būtų skaudžiausias.

    Eurostat fiksuoja, kad 2024 metais Vokietija sudarė 20,1 proc. viso ES galutinio naftos ir naftos produktų vartojimo. Prancūzija sudarė 15,3 proc., o Italija ir Ispanija po 11,1 proc., tad keturios didžiosios ekonomikos kartu sunaudojo beveik 58 proc. ES viso kiekio.

    Ekonominį pažeidžiamumą geriau parodo energijos produktų prekybos balansas, vertinamas kaip dalis nuo BVP. 2025 metais didžiausią deficitą turėjo Malta, jis siekė 5,4 proc. BVP, o po jos sekė Bulgarija, Kroatija, Vengrija, Belgija, Liuksemburgas ir Kipras.

    Didžiosios ekonomikos buvo arčiau ES vidurkio: Italijos deficitas sudarė apie 1,9 proc. BVP, Ispanijos ir Lenkijos apie 1,7 proc., o Vokietijos ir Prancūzijos po 1,5 proc. Mažiausią deficitą rodė Danija, Švedija ir Nyderlandai, tačiau jų situaciją paaiškina vietinė gavyba arba reeksporto vaidmuo.

    Turizmas ir transportas kainų šoką sustiprina

    Kai kuriose šalyse priklausomybė nuo importo praktiškai siekia visą vartojimą: Ispanijoje ji 2024 metais sudarė 100,3 proc., Portugalijoje 99,9 proc., o Airijoje 101 proc. Panašiai aukšti rodikliai fiksuojami Maltoje ir Kipre, todėl kainų šuolis jose greitai virsta didesnėmis išlaidomis ekonomikai.

    ES struktūroje beveik du trečdaliai naftos sunaudojama transporte. Keliais 2024 metais teko 47,7 proc. vartojimo, aviacijai 9,2 proc., jūrų transportui 8,4 proc., todėl brangstanti nafta ypač skaudžiai veikia logistiką, keliones ir turizmo sektorių.

    Pietų Europai tai reiškia papildomą spaudimą: brangstant reaktyviniams degalams kyla skrydžių kaštai, o dyzelino kainos didina tiekimo ir paslaugų savikainą. Jei nafta ilgiau išsilaikytų ties dabartinėmis aukštumomis, dalis sąnaudų vis labiau persikeltų į bilietų ir apgyvendinimo kainas.

    Kita vertus, mažesnę priklausomybę rodo Danija, kurios 2024 metais rodiklis siekė 58,1 proc., taip pat Rumunija ir Vengrija. Vis dėlto net ir šalims, kurios dalį poreikio padengia vietine gavyba ar perdirbimu, globalios kainos yra svarbiausias veiksnys, lemiantis galutinę degalų kainą vartotojams.

  • Nafta vėl perkopė 100 JAV dolerių: aštrėja JAV ir Irano konfliktas Hormūzo sąsiauryje

    Nafta vėl perkopė 100 JAV dolerių: aštrėja JAV ir Irano konfliktas Hormūzo sąsiauryje

    Naftos kainos tarptautinėse rinkose vėl šoktelėjo virš 100 JAV dolerių už barelį, o pagrindine šio brangimo priežastimi įvardijama nauja įtampos banga tarp JAV ir Irano. Rinkos dalyviai reaguoja į pranešimus apie karinius veiksmus ir grasinimus, didinančius riziką viename svarbiausių pasaulio energetikos taškų – Hormūzo sąsiauryje.

    Trečiadienio rytą „Brent“ rūšies naftos artimiausio mėnesio sandorio kaina peržengė 100 JAV dolerių ribą, o JAV etalonas WTI laikėsi apie 95 JAV dolerius. Nuo praėjusios savaitės vidurio kainos, remiantis biržų dinamika, kilo beveik 20 proc., nes investuotojai pradėjo įkainoti galimą tiekimo sutrikimų scenarijų.

    Hormūzas – pasaulinis butelio kakliukas

    Hormūzo sąsiauris laikomas kritiniu jūrų keliu, kuriuo į pasaulio rinkas keliauja reikšminga Persijos įlankos naftos ir naftos produktų dalis. Dėl to net ir riboto masto incidentai ar griežtesnė laivybos kontrolė akimirksniu persiduoda į kainas, nes prekybininkai vertina ne tik realų srautą, bet ir rizikos premiją.

    Publikuotuose pranešimuose teigiama, kad šiuo metu per sąsiaurį vis dar gabenama apie 7 milijonai barelių per dieną, kai iki konflikto eskalacijos tekėjo maždaug 20 milijonų. Skirtumas reiškia didesnį spaudimą alternatyviems maršrutams, atsargų politikai ir draudimo kaštams, kurie paprastai atsispindi galutinėje kainoje.

    Smūgiai ir atsakomieji veiksmai

    JAV Centrinė vadovybė pranešė, kad rugsėjo 8 dieną JAV pajėgos sunaikino penkis Irano tanklaivius, gabenusius žalią naftą. Teigiama, kad prieš tai Irano Revoliucinė gvardija per dvi dienas du kartus paleido balistines raketas į JAV karinio jūrų laivyno laivą, tačiau šis nebuvo apgadintas ir tęsė patruliavimą regione.

    Skelbiama, kad dar rugsėjo 5 dieną Irano pajėgos paleido balistines raketas į JAV lėktuvnešį ir eskadrinį minininką, o šie išvengė smūgio. Reaguodama JAV esą sutrikdė arba sunaikino dar tris Irano tanklaivius.

    Teheranas atsakė raketų smūgiais į JAV karinę bazę Jordanijoje, o dalį raketų perėmė oro gynyba. Taip pat atnaujinti grasinimai taikytis į tanklaivius Kuveito ir Bahreino vandenyse bei įspėjimai laivams nenaudoti neleistinų maršrutų Hormūzo sąsiauryje.

    „Netrukus paskelbsime atskirties zoną už sąsiaurio ribų, o be koordinavimo įplaukę laivai bus įtraukti į sankcijų sąrašus“, – sakė Irano Aukščiausiosios nacionalinio saugumo tarybos sekretorius Mohsenas Rezaei.

    Įtampa, kaip skelbiama, palietė ir Saudo Arabiją: pranešta apie dar vieną išpuolį prieš „Aramco“ objektus Džazane, tačiau žala įvardyta kaip ribota. Tokie incidentai rinkoms svarbūs dėl to, kad Saudo Arabija yra vienas pagrindinių tiekėjų, o bet kokia rizika infrastruktūrai didina kainų nepastovumą.

    Sankcijos ir rinkų prognozės

    Karinę eskalaciją lydi ir finansinis spaudimas. Vašingtonas, remiantis pranešimais, rugpjūčio pabaigoje pradėjo kampaniją, kurios tikslas – riboti Irano prieigą prie pasaulinės finansų sistemos, taikant priemones skaitmeniniam turtui, technologijoms, auksui, aviacijai ir laivybai.

    JAV Iždas paskelbė sankcijas beveik 60 bendrovių, fizinių asmenų ir laivų, o Europos Sąjunga, kaip teigiama, šį mėnesį pritarė iniciatyvai. Rinkoms tokie sprendimai reikšmingi, nes gali paveikti atsiskaitymus, krovinių draudimą, laivų registravimo schemas ir realų eksporto pajėgumą.

    Įtampa viešojoje erdvėje taip pat didėja. JAV pareigūnai kartoja griežtus įspėjimus dėl atakų prieš JAV laivus, o Irano politikai atitinkamai grasina atsakomaisiais smūgiais, taip dar labiau keldami neapibrėžtumą.

    Analitikai tokiomis sąlygomis linkę kelti kainų prognozes, nes net ir dalinis tiekimo sumažėjimas Persijos įlankoje greitai atsispindi pasauliniame balanse. Pavyzdžiui, „Goldman Sachs“ pakėlė „Brent“ ir WTI prognozes gruodžiui po 5 JAV dolerius, iki atitinkamai 85 ir 80 JAV dolerių, ir perspėjo, kad kitais metais kaina galėtų viršyti 120 JAV dolerių, jei Persijos įlankos gavyba išliktų maždaug 4 milijonais barelių per dieną mažesnė nei iki konflikto.

    Jei įtampa Hormūzo sąsiauryje užsitęs, labiausiai tikėtinas scenarijus rinkoms yra didesnis kainų svyravimas. Tai reiškia, kad vairuotojai ir verslai Europoje gali susidurti su brangesniais degalais ir didesniais logistikos kaštais, net jei realūs tiekimo srautai išliktų tik iš dalies sutrikę.

  • Kuras nebrangsta, bet degalinėse kainos vis dar kandžiojasi: Europą spaudžia dyzelino stygius

    Kuras nebrangsta, bet degalinėse kainos vis dar kandžiojasi: Europą spaudžia dyzelino stygius

    Nors naftos kainos pastaraisiais mėnesiais smarkiai svyravo, benzino ir dyzelino kainos Europoje išlieka arti istorinių aukštumų. Analitikai pabrėžia, kad problemos šaknis vis dažniau slypi ne žaliavinėje naftoje, o degalų perdirbime ir gatavų produktų pasiūloje.

    Europos etaloninė „Brent“ nafta nuo vasario pabaigos judėjo plačiame intervale, o rinką tai kilstelėdavo, tai atšaldydavo geopolitinės naujienos, susijusios su Iranu ir JAV. Vis dėlto vairuotojų sąskaitos degalinėse mažėja gerokai lėčiau, nes galutinę kainą lemia ir perdirbimo maržos, logistika bei mokesčiai.

    Europos Komisijos savaitiniame naftos biuletenyje nurodoma, kad rugpjūčio pabaigoje benzinas ES vidutiniškai kainavo apie 1,95 euro už litrą. Dyzelinas siekė apie 2,04 euro už litrą ir buvo tik keliais proc. žemiau nuo rekordinio lygio, fiksuoto 2026 metais.

    Problema – ne tik nafta

    Rinkos dalyviai aiškina, kad Europoje išsiplėtė skirtumas tarp žaliavinės naftos ir degalų kainų, nes perdirbimo grandyje atsirado „siauras kaklelis“. Net jei naftos pakanka, rafinavimo pajėgumų ir tinkamo produktų krepšelio, ypač dyzelino, gali trūkti.

    „Pagrindinė priežastis, kodėl didėja atotrūkis tarp naftos ir degalų kainų Europoje, yra perdirbimo ir produktų tiekimo problema, o ne vien naftos pasiūla“, – sakė „Kpler“ analitikas Sumit Ritolia.

    Dyzelinas ypač svarbus ne vien lengviesiems automobiliams. Jis maitina didelę dalį kelių transporto, žemės ūkio ir statybų, todėl brangimas ilgainiui persiduoda į prekių savikainą ir gali kelti infliacijos spaudimą.

    Kodėl Europai trūksta dyzelino

    Po Rusijos plataus masto invazijos į Ukrainą Europa iš esmės perbraižė dyzelino ir reaktyvinių degalų importo žemėlapį, labiau remdamasi JAV, Indija ir Artimųjų Rytų tiekėjais. Tuo pat metu konfliktai regione ir atakos prieš perdirbimo infrastruktūrą didino rizikas bei trikdė srautus.

    „Europa yra didžiausia dyzelino ir reaktyvinių degalų importuotoja, todėl iš esmės ji nustato pasaulines kainas. Kainos aukštos visur, bet Europoje tai jaučiama labiau, nes esame pagrindinė importo kryptis“, – sakė „Wood Mackenzie“ atstovas Alanas Gelderis.

    Papildomą spaudimą sukuria tai, kad dėl pasikeitusių srautų su Europa dėl tų pačių krovinių konkuruoja ir kitos šalys, anksčiau pirkusios rusišką dyzeliną. Kai viename regione sutrinka tiekimas, kainos kyla visoje grandinėje, nes kroviniai perskirstomi, o alternatyvų ne visada pakanka.

    Kiek dar gali laikytis aukštos kainos

    Analitikų vertinimu, benzinui tam tikrą palengvėjimą gali atnešti sezoniškumas: vasaros kelionių pikas baigiasi, o rinka pereina nuo brangesnio vasarinio mišinio. Dyzelinui tokio aiškaus „išleidimo vožtuvo“ nėra, nes rudenį artėja techninės priežiūros sezonas, o žiemą griežtėja reikalavimai degalų sudėčiai ir auga paklausa šildymui.

    „Dyzelinas neturi tokio pat sezoniško atoslūgio, o artėjant žiemai ir griežtesnėms specifikacijoms maržos gali išlikti pakilusios per rudenį ir net žiemą“, – sakė S. Ritolia.

    Situaciją galėtų švelninti didesnis eksportas iš Azijos, ypač jei Kinija ir Indija nukreiptų daugiau produktų į Europą. Vis dėlto rinka pabrėžia, kad net ir atpigus naftai degalinėse kainos gali kristi ne iškart, nes šiuo metu didžiausi ribojimai yra riboti laisvi rafinavimo pajėgumai, mažos atsargos ir gatavų degalų pasiūlos trapumas.

    Ekspertai taip pat akcentuoja, kad reikšmingesniam kainų kritimui svarbi įtampų mažėjimo perspektyva ir sklandesnė laivyba strategiškai svarbiuose maršrutuose, įskaitant Hormūzo sąsiaurį. Jei rizikos premija rinkoje sumažėtų, naftos kaina galėtų reaguoti greitai, tačiau dyzelino kainos dėl deficito ir atsargų atstatymo poreikio gali normalizuotis lėčiau.

    Ilgesnį laiką užsitęsus trikdžiams, aukštesnės kainos tampa mechanizmu, kuris slopina paklausą ir priverčia rinką grįžti į pusiausvyrą. Kol atsargos nebus atstatytos, o rafinavimo grandinė neįgis daugiau „kvėpavimo“, dyzelino rinka Europoje išliks jautri bet kokiam naujam sukrėtimui.

  • Nafta šoka dėl aklavietės su Iranu, o rinkos atsitiesė: JAV iždas meta netikėtą ėjimą

    Nafta šoka dėl aklavietės su Iranu, o rinkos atsitiesė: JAV iždas meta netikėtą ėjimą

    Naftos kainos ketvirtadienį kilo ir laikėsi netoli aukščiausių lygių per kelias savaites, investuotojams vertinant užsitęsusią Jungtinių Valstijų ir Irano aklavietę. Įtampa Artimuosiuose Rytuose palaiko tiekimo rizikos priedą, net ir nepasireiškiant naujai eskalacijai.

    „Brent“ etaloninės naftos kaina apie 14.00 valandą Vidurio Europos laiku kilo 0,3 proc. iki maždaug 80 eurų už barelį. JAV etaloninė nafta brango 0,2 proc. iki maždaug 74 eurų už barelį.

    Nuo rugpjūčio pradžios „Brent“ nuosekliai brango, kai rinkos jautriai reaguoja į bet kokius signalus dėl tranzito per Hormūzo sąsiaurį. Tai vienas svarbiausių pasaulio naftos ir naftos produktų gabenimo kelių, todėl net rizikos vertinimo pokytis gali kelti kainas.

    Biržos atsitiesė po išpardavimo

    Pasaulio akcijų rinkos ketvirtadienį kilo ir kompensavo dalį ankstesnės dienos nuosmukio, kai ypač smuko su dirbtinis intelektas susijusios bendrovės. Nuotaikas pagerino JAV iždo pranešimas, kad nuo rugsėjo didins ilgalaikių valstybės obligacijų supirkimo operacijų apimtis.

    Skelbiama, kad vienos operacijos apimtis siektų mažiausiai 3,4 mlrd. eurų, o tai yra bent dvigubai daugiau nei iki šiol. Rinkos tai interpretavo kaip žingsnį mažinant spaudimą skolos rinkai, kur pastaraisiais mėnesiais pajamingumai buvo pasiekę daugiametes aukštumas.

    Pietų Korėjoje „Kospi“ indeksas šoktelėjo 6,1 proc. iki 6 858,91 punkto, atsitiesdamas po 5,8 proc. kritimo trečiadienį. „Samsung Electronics“ brango 9,7 proc., o „SK Hynix“ akcijos šoktelėjo 14,1 proc., bendrovei pranešus apie akcijų supirkimą.

    Pajamingumai traukėsi nuo viršūnių

    JAV 10 metų obligacijų pajamingumas smuktelėjo iki maždaug 4,64 proc., palyginti su 4,71 proc. antradienį. 30 metų obligacijų pajamingumas nukrito iki maždaug 5,18 proc. nuo 5,28 proc., atsitraukdamas nuo aukščiausio lygio nuo 2007 metų.

    Per pastaruosius mėnesius pajamingumai kilo dėl infliacijos rizikų ir didėjančios valstybės skolos, o geopolitinė įtampa papildomai veikė energetikos kainas bei lūkesčius. Japonijoje 10 metų obligacijų pajamingumas taip pat traukėsi iki maždaug 2,83 proc., po to kai buvo priartėjęs prie trijų dešimtmečių aukštumų.

    Volstryte trečiadienį „S&P 500“ indeksas pakilo 0,2 proc. ir nutraukė trijų dienų kritimą, o „Dow Jones“ ir „Nasdaq“ taip pat pridėjo po 0,2 proc. Valiutų rinkoje JAV doleris brango iki 158,60 jenos, o euras nežymiai silpo iki 1,1676 JAV dolerio.

  • Kas stabdo degalų brangimą? Naftos kainas spaudžia įtampa Libane ir rizika Ormuzo sąsiauryje

    Pasaulinės naftos kainos pastarosiomis dienomis svyruoja: rinkos dalyviai vienu metu vertina ir didėjančią geopolitinę riziką Artimuosiuose Rytuose, ir silpnesnius paklausos signalus. Toks derinys dažnai lemia staigius, bet trumpalaikius kainų šuolius, o vėliau – grįžimą į ankstesnius lygius.

    Šįkart investuotojų dėmesys krypsta į Libaną, kur atsinaujinę smūgiai pietinėje šalies dalyje didina platesnio konflikto eskalacijos tikimybę. Įtampa regione istoriškai kelia rizikos priedą naftos kainoje, nes bet koks nestabilumas gali sutrikdyti logistiką, draudimą ir tanklaivių srautus.

    Rizikos taškas – Ormuzo sąsiauris

    Dar vienas jautrus taškas yra Ormuzo sąsiauris – vienas svarbiausių pasaulio energijos koridorių, per kurį gabenama reikšminga Persijos įlankos naftos dalis. Rinkos paprastai staigiai reaguoja į žinias apie atakas prieš laivus, nes tai tiesiogiai didina transportavimo kaštus ir gali sukelti tiekimo sutrikimų grandininę reakciją.

    Prie įtampos prisideda ir politiniai pareiškimai Vašingtone, kurie didina neapibrėžtumą dėl galimų papildomų ekonominių priemonių Iranui. Finansų rinkose tokios žinutės dažnai interpretuojamos kaip rizika, kad energijos tiekimo grandinė gali tapti dar labiau pažeidžiama.

    Kodėl kainos vis dar nekyla smarkiau

    Vis dėlto didesnį naftos brangimą riboja silpnesnė paklausa: dalis rodiklių rodo vėsesnį vartojimą, o rinkos dalyviai atsargiai vertina pramonės ir transporto aktyvumo perspektyvas. Kai paklausos augimas nėra tvirtas, net ir geopolitiniai sukrėtimai dažniau sukelia trumpą nervingumą, o ne ilgalaikį kainų trendą.

    Kitas veiksnys – į rinką patenkantys papildomi žaliavos srautai, įskaitant netiesioginius eksporto kelius, kurie padeda subalansuoti pasiūlą. Dėl to naftos kainos gali išlikti jautrios antraštėms, tačiau be aiškaus tiekimo sumažėjimo šuoliai dažniau būna riboti.

    Degalų kainoms Europoje svarbios ir kitos dedamosios: naftos perdirbimo maržos, sezoninis vartojimas, logistikos kaštai bei euro ir JAV dolerio kurso pokyčiai. Praktikoje tai reiškia, kad net ir kilus naftos kainai, degalinėse pokyčiai gali pasirodyti vėliau, o jų dydis ne visada atspindi vien tik geopolitines naujienas.

  • JAV infliacija sulėtėjo iki 3,4 proc.: „Fed“ sprendimas rugsėjį balansuoja ant ašmenų

    JAV infliacija sulėtėjo iki 3,4 proc.: „Fed“ sprendimas rugsėjį balansuoja ant ašmenų

    JAV infliacija liepą sulėtėjo antrą mėnesį iš eilės: vartotojų kainos per metus pakilo 3,4 proc., palyginti su 3,5 proc. birželį. Tokius duomenis paskelbė JAV darbo statistikos biuras, o rodiklis sutapo su ekonomistų prognozėmis.

    Mėnesinis kainų pokytis siekė 0,1 proc. po birželį fiksuoto 0,4 proc. kritimo. Bazinė infliacija, neįtraukianti maisto ir energijos kainų, liepą augo 0,2 proc., o metinis bazinis rodiklis sumažėjo iki 2,5 proc. nuo 2,6 proc. mėnesiu anksčiau.

    Rinkoms tokie skaičiai tapo dar vienu ženklu, kad kainų spaudimas slopsta, tačiau nepakankamai ryškiai, kad būtų galima užtikrintai prognozuoti kito mėnesio sprendimus. Investuotojų lūkesčiai dėl rugsėjo sprendimo išliko pasidaliję, nes infliacijos trajektorija pernelyg priklauso nuo energijos ir darbo rinkos dinamikos.

    Rugsėjo sprendimą temdo nesutarimai

    Federalinis rezervų bankas liepos 29 dieną paliko bazines palūkanas 3,50–3,75 proc. intervale. Tai buvo penktas iš eilės sprendimas nekeisti normų, tačiau keli regioninių bankų vadovai balsavo už didinimą, parodydami, kad institucijos viduje vieningos krypties nėra.

    Fed vadovas Kevinas Warshas pastaruoju metu akcentuoja kainų stabilumo tikslą ir kartoja, kad centrinis bankas neatsisakys kovos su infliacija, jei duomenys vėl pablogėtų.

    Fed sprendimus komplikuoja ir antroji mandato dalis – užimtumas. Naujausi darbo rinkos signalai rodo silpnėjimą: liepą ekonomika neteko apie 23 000 darbo vietų, nors rinkos tikėjosi augimo, o nedarbo lygis siekė 4,1 proc., priartėdamas prie ribos, kurią dalis ekonomistų laiko artima pilnam užimtumui.

    Naftos veiksnys gali grąžinti kainų spaudimą

    Didžiausia rizika infliacijos mažėjimui išlieka energijos kainos. Įtampa Persijos įlankoje ir sutrikęs judėjimas Hormūzo sąsiauryje riboja naftos tiekimo grandines, todėl rinkoje išlieka kainų priemoka.

    Pastarosiomis dienomis „Brent“ nafta brango maždaug 5 proc. ir pasiekė aukščiausią lygį nuo liepos pabaigos, o nuo ankstyvo liepos dugno pakilo maždaug ketvirtadaliu. Analitikų vertinimu, brangesni degalai gali greitai persiduoti į transporto, aviacijos ir dalies vartojimo prekių kainas.

    Šis infliacijos pranešimas nėra paskutinis prieš rugsėjį: artimiausiomis dienomis laukiami gamintojų kainų, mažmeninės prekybos ir vartotojų nuotaikų duomenys. Iki kito Fed posėdžio dar bus paskelbtas ir naujas darbo rinkos bei infliacijos rodiklių rinkinys, todėl sprendimas dėl palūkanų gali keistis iki pat paskutinės minutės.

  • Naftos kainos šauna aukštyn: Trumpas Irano reparacijoms pateikė atsakomąjį ultimatumą

    Naftos kainos šauna aukštyn: Trumpas Irano reparacijoms pateikė atsakomąjį ultimatumą

    Naftos kainos ir JAV valstybės obligacijų pajamingumai antradienį kilo, rinkoms įvertinus paaštrėjusią įtampą tarp JAV ir Irano. Investuotojai reagavo į signalus, kad susitarimas dėl Hormūzo sąsiaurio atvėrimo artimiausiu metu gali būti dar labiau atidėtas.

    Situaciją pakurstė JAV prezidento Donaldo Trumpo pareiškimai, kuriais jis atsakė į Teherano reikalavimus atlyginti žalą už kelis mėnesius trukusius smūgius. Pasak rinkų dalyvių, tokia retorika didina geopolitinę riziką ir kelia naują spaudimą energijos išteklių kainoms.

    Rinkos bijo ilgesnės krizės

    JAV prezidentas nurodė derybininkams siekti kompensacijų už amerikiečių žūtis ir sužeidimus išpuoliuose, kuriuos Vašingtonas sieja su Teheranu, įskaitant 2000 metais įvykdytą USS Cole sprogdinimą. Vėliau jis išplėtė reikalavimų apimtį, kalbėdamas apie žalą regione.

    „Iranas turėtų sumokėti už žalą ir mirtis, kurias, mano vertinimu, patyrė žmonės Libane, Sirijoje, Jemene ir Gazos Ruože“, – sakė Donaldas Trumpas.

    Teheranas savo ruožtu tvirtina, kad Hormūzo sąsiauris liks uždarytas tol, kol JAV neatsisakys jūrinės blokados, nesušvelnins sankcijų ir neatšaldys įšaldyto Irano turto. Dėl šios aklavietės didėja rizika, kad naftos tiekimas iš Persijos įlankos išliks trikdomas ilgiau, nei tikėtasi.

    Obligacijų pajamingumai kyla kartu

    Brent rūšies nafta prekiavosi apie 78 eurus už barelį, o WTI apie 73 eurus, abi kainos per dieną pakilo maždaug 2,5 proc. Tokie svyravimai įprastai atspindi rizikos premiją, kuri atsiranda, kai kyla grėsmė vienam svarbiausių pasaulio naftos gabenimo koridorių.

    JAV obligacijų rinkoje pajamingumai taip pat augo, nes investuotojai mažino vyriausybės vertybinių popierių pozicijas. Logika paprasta: brangesnė energija gali išlaikyti aukštesnę infliaciją, o tai stiprina argumentą dėl griežtesnės pinigų politikos ir didesnių palūkanų ilgesniam laikui.

    Rinkos taip pat laukia naujausių JAV infliacijos duomenų, kurie gali pakeisti lūkesčius dėl Federalinio rezervo sprendimų. Jei energijos kainų šuolis persiduos į platesnį kainų krepšelį, palūkanų normų mažinimo scenarijus gali būti atidėtas.

    Hormūzas: pareiškimai ir realybė

    Donaldas Trumpas viešai teigė, kad JAV esą visiškai kontroliuoja Hormūzo sąsiaurį, o karinės pajėgos užtikrina saugų laivybos kelią. Tačiau laivybos stebėsenos duomenys rodo, kad realus srautas tebėra smarkiai sumažėjęs.

    Remiantis Kpler informacija, patvirtintų perplaukimų skaičius pastaruoju metu siekė 6–11 laivų per dieną, kai iki konflikto įprastai fiksuota apie 130–140 perplaukimų. Tai reiškia, kad prekybinė laivyba tebėra tik nedidelė dalis įprastų apimčių, o bet koks naujas eskalacijos signalas rinkoms tampa katalizatoriumi.

    Analitikai pabrėžia, kad Hormūzo sąsiauris yra kritinis globalios energetikos taškas, todėl net ir trumpalaikiai sutrikimai dažnai sukelia grandininę reakciją: brangsta nafta, didėja infliacijos rizika, o kartu koreguojasi obligacijų ir akcijų rinkų lūkesčiai.