Tag: Brent

  • Kuras nebrangsta, bet degalinėse kainos vis dar kandžiojasi: Europą spaudžia dyzelino stygius

    Kuras nebrangsta, bet degalinėse kainos vis dar kandžiojasi: Europą spaudžia dyzelino stygius

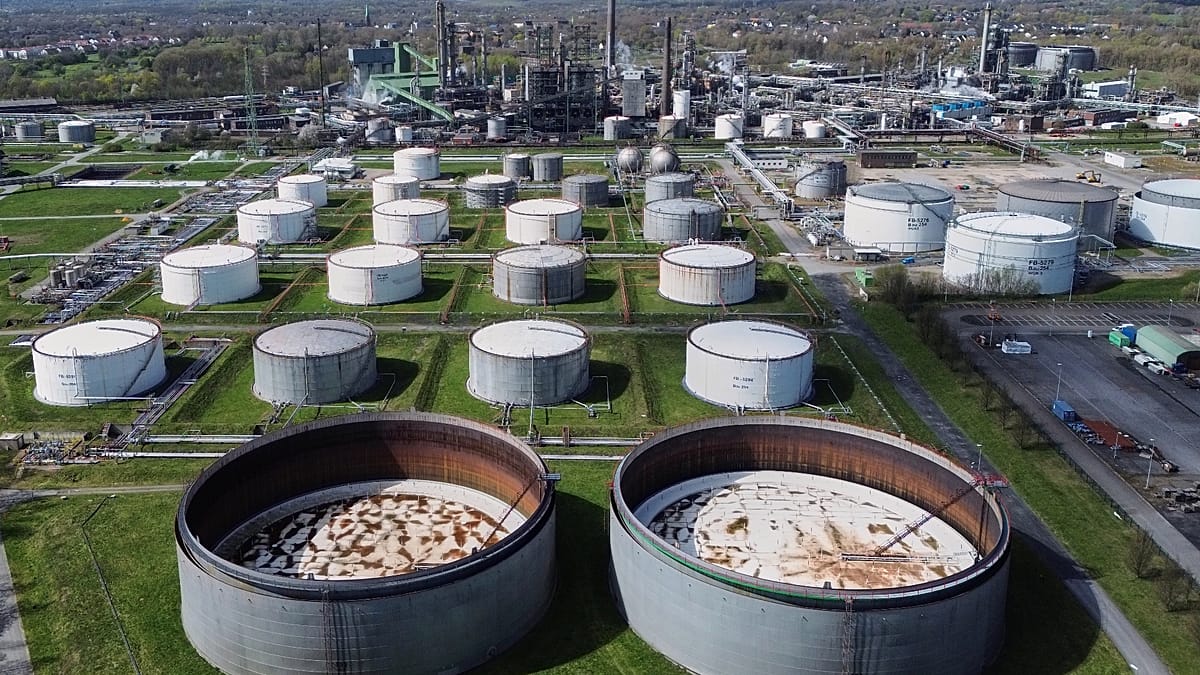
    Nors naftos kainos pastaraisiais mėnesiais smarkiai svyravo, benzino ir dyzelino kainos Europoje išlieka arti istorinių aukštumų. Analitikai pabrėžia, kad problemos šaknis vis dažniau slypi ne žaliavinėje naftoje, o degalų perdirbime ir gatavų produktų pasiūloje.

    Europos etaloninė „Brent“ nafta nuo vasario pabaigos judėjo plačiame intervale, o rinką tai kilstelėdavo, tai atšaldydavo geopolitinės naujienos, susijusios su Iranu ir JAV. Vis dėlto vairuotojų sąskaitos degalinėse mažėja gerokai lėčiau, nes galutinę kainą lemia ir perdirbimo maržos, logistika bei mokesčiai.

    Europos Komisijos savaitiniame naftos biuletenyje nurodoma, kad rugpjūčio pabaigoje benzinas ES vidutiniškai kainavo apie 1,95 euro už litrą. Dyzelinas siekė apie 2,04 euro už litrą ir buvo tik keliais proc. žemiau nuo rekordinio lygio, fiksuoto 2026 metais.

    Problema – ne tik nafta

    Rinkos dalyviai aiškina, kad Europoje išsiplėtė skirtumas tarp žaliavinės naftos ir degalų kainų, nes perdirbimo grandyje atsirado „siauras kaklelis“. Net jei naftos pakanka, rafinavimo pajėgumų ir tinkamo produktų krepšelio, ypač dyzelino, gali trūkti.

    „Pagrindinė priežastis, kodėl didėja atotrūkis tarp naftos ir degalų kainų Europoje, yra perdirbimo ir produktų tiekimo problema, o ne vien naftos pasiūla“, – sakė „Kpler“ analitikas Sumit Ritolia.

    Dyzelinas ypač svarbus ne vien lengviesiems automobiliams. Jis maitina didelę dalį kelių transporto, žemės ūkio ir statybų, todėl brangimas ilgainiui persiduoda į prekių savikainą ir gali kelti infliacijos spaudimą.

    Kodėl Europai trūksta dyzelino

    Po Rusijos plataus masto invazijos į Ukrainą Europa iš esmės perbraižė dyzelino ir reaktyvinių degalų importo žemėlapį, labiau remdamasi JAV, Indija ir Artimųjų Rytų tiekėjais. Tuo pat metu konfliktai regione ir atakos prieš perdirbimo infrastruktūrą didino rizikas bei trikdė srautus.

    „Europa yra didžiausia dyzelino ir reaktyvinių degalų importuotoja, todėl iš esmės ji nustato pasaulines kainas. Kainos aukštos visur, bet Europoje tai jaučiama labiau, nes esame pagrindinė importo kryptis“, – sakė „Wood Mackenzie“ atstovas Alanas Gelderis.

    Papildomą spaudimą sukuria tai, kad dėl pasikeitusių srautų su Europa dėl tų pačių krovinių konkuruoja ir kitos šalys, anksčiau pirkusios rusišką dyzeliną. Kai viename regione sutrinka tiekimas, kainos kyla visoje grandinėje, nes kroviniai perskirstomi, o alternatyvų ne visada pakanka.

    Kiek dar gali laikytis aukštos kainos

    Analitikų vertinimu, benzinui tam tikrą palengvėjimą gali atnešti sezoniškumas: vasaros kelionių pikas baigiasi, o rinka pereina nuo brangesnio vasarinio mišinio. Dyzelinui tokio aiškaus „išleidimo vožtuvo“ nėra, nes rudenį artėja techninės priežiūros sezonas, o žiemą griežtėja reikalavimai degalų sudėčiai ir auga paklausa šildymui.

    „Dyzelinas neturi tokio pat sezoniško atoslūgio, o artėjant žiemai ir griežtesnėms specifikacijoms maržos gali išlikti pakilusios per rudenį ir net žiemą“, – sakė S. Ritolia.

    Situaciją galėtų švelninti didesnis eksportas iš Azijos, ypač jei Kinija ir Indija nukreiptų daugiau produktų į Europą. Vis dėlto rinka pabrėžia, kad net ir atpigus naftai degalinėse kainos gali kristi ne iškart, nes šiuo metu didžiausi ribojimai yra riboti laisvi rafinavimo pajėgumai, mažos atsargos ir gatavų degalų pasiūlos trapumas.

    Ekspertai taip pat akcentuoja, kad reikšmingesniam kainų kritimui svarbi įtampų mažėjimo perspektyva ir sklandesnė laivyba strategiškai svarbiuose maršrutuose, įskaitant Hormūzo sąsiaurį. Jei rizikos premija rinkoje sumažėtų, naftos kaina galėtų reaguoti greitai, tačiau dyzelino kainos dėl deficito ir atsargų atstatymo poreikio gali normalizuotis lėčiau.

    Ilgesnį laiką užsitęsus trikdžiams, aukštesnės kainos tampa mechanizmu, kuris slopina paklausą ir priverčia rinką grįžti į pusiausvyrą. Kol atsargos nebus atstatytos, o rafinavimo grandinė neįgis daugiau „kvėpavimo“, dyzelino rinka Europoje išliks jautri bet kokiam naujam sukrėtimui.

  • Nafta šoka dėl aklavietės su Iranu, o rinkos atsitiesė: JAV iždas meta netikėtą ėjimą

    Nafta šoka dėl aklavietės su Iranu, o rinkos atsitiesė: JAV iždas meta netikėtą ėjimą

    Naftos kainos ketvirtadienį kilo ir laikėsi netoli aukščiausių lygių per kelias savaites, investuotojams vertinant užsitęsusią Jungtinių Valstijų ir Irano aklavietę. Įtampa Artimuosiuose Rytuose palaiko tiekimo rizikos priedą, net ir nepasireiškiant naujai eskalacijai.

    „Brent“ etaloninės naftos kaina apie 14.00 valandą Vidurio Europos laiku kilo 0,3 proc. iki maždaug 80 eurų už barelį. JAV etaloninė nafta brango 0,2 proc. iki maždaug 74 eurų už barelį.

    Nuo rugpjūčio pradžios „Brent“ nuosekliai brango, kai rinkos jautriai reaguoja į bet kokius signalus dėl tranzito per Hormūzo sąsiaurį. Tai vienas svarbiausių pasaulio naftos ir naftos produktų gabenimo kelių, todėl net rizikos vertinimo pokytis gali kelti kainas.

    Biržos atsitiesė po išpardavimo

    Pasaulio akcijų rinkos ketvirtadienį kilo ir kompensavo dalį ankstesnės dienos nuosmukio, kai ypač smuko su dirbtinis intelektas susijusios bendrovės. Nuotaikas pagerino JAV iždo pranešimas, kad nuo rugsėjo didins ilgalaikių valstybės obligacijų supirkimo operacijų apimtis.

    Skelbiama, kad vienos operacijos apimtis siektų mažiausiai 3,4 mlrd. eurų, o tai yra bent dvigubai daugiau nei iki šiol. Rinkos tai interpretavo kaip žingsnį mažinant spaudimą skolos rinkai, kur pastaraisiais mėnesiais pajamingumai buvo pasiekę daugiametes aukštumas.

    Pietų Korėjoje „Kospi“ indeksas šoktelėjo 6,1 proc. iki 6 858,91 punkto, atsitiesdamas po 5,8 proc. kritimo trečiadienį. „Samsung Electronics“ brango 9,7 proc., o „SK Hynix“ akcijos šoktelėjo 14,1 proc., bendrovei pranešus apie akcijų supirkimą.

    Pajamingumai traukėsi nuo viršūnių

    JAV 10 metų obligacijų pajamingumas smuktelėjo iki maždaug 4,64 proc., palyginti su 4,71 proc. antradienį. 30 metų obligacijų pajamingumas nukrito iki maždaug 5,18 proc. nuo 5,28 proc., atsitraukdamas nuo aukščiausio lygio nuo 2007 metų.

    Per pastaruosius mėnesius pajamingumai kilo dėl infliacijos rizikų ir didėjančios valstybės skolos, o geopolitinė įtampa papildomai veikė energetikos kainas bei lūkesčius. Japonijoje 10 metų obligacijų pajamingumas taip pat traukėsi iki maždaug 2,83 proc., po to kai buvo priartėjęs prie trijų dešimtmečių aukštumų.

    Volstryte trečiadienį „S&P 500“ indeksas pakilo 0,2 proc. ir nutraukė trijų dienų kritimą, o „Dow Jones“ ir „Nasdaq“ taip pat pridėjo po 0,2 proc. Valiutų rinkoje JAV doleris brango iki 158,60 jenos, o euras nežymiai silpo iki 1,1676 JAV dolerio.

  • Kas stabdo degalų brangimą? Naftos kainas spaudžia įtampa Libane ir rizika Ormuzo sąsiauryje

    Pasaulinės naftos kainos pastarosiomis dienomis svyruoja: rinkos dalyviai vienu metu vertina ir didėjančią geopolitinę riziką Artimuosiuose Rytuose, ir silpnesnius paklausos signalus. Toks derinys dažnai lemia staigius, bet trumpalaikius kainų šuolius, o vėliau – grįžimą į ankstesnius lygius.

    Šįkart investuotojų dėmesys krypsta į Libaną, kur atsinaujinę smūgiai pietinėje šalies dalyje didina platesnio konflikto eskalacijos tikimybę. Įtampa regione istoriškai kelia rizikos priedą naftos kainoje, nes bet koks nestabilumas gali sutrikdyti logistiką, draudimą ir tanklaivių srautus.

    Rizikos taškas – Ormuzo sąsiauris

    Dar vienas jautrus taškas yra Ormuzo sąsiauris – vienas svarbiausių pasaulio energijos koridorių, per kurį gabenama reikšminga Persijos įlankos naftos dalis. Rinkos paprastai staigiai reaguoja į žinias apie atakas prieš laivus, nes tai tiesiogiai didina transportavimo kaštus ir gali sukelti tiekimo sutrikimų grandininę reakciją.

    Prie įtampos prisideda ir politiniai pareiškimai Vašingtone, kurie didina neapibrėžtumą dėl galimų papildomų ekonominių priemonių Iranui. Finansų rinkose tokios žinutės dažnai interpretuojamos kaip rizika, kad energijos tiekimo grandinė gali tapti dar labiau pažeidžiama.

    Kodėl kainos vis dar nekyla smarkiau

    Vis dėlto didesnį naftos brangimą riboja silpnesnė paklausa: dalis rodiklių rodo vėsesnį vartojimą, o rinkos dalyviai atsargiai vertina pramonės ir transporto aktyvumo perspektyvas. Kai paklausos augimas nėra tvirtas, net ir geopolitiniai sukrėtimai dažniau sukelia trumpą nervingumą, o ne ilgalaikį kainų trendą.

    Kitas veiksnys – į rinką patenkantys papildomi žaliavos srautai, įskaitant netiesioginius eksporto kelius, kurie padeda subalansuoti pasiūlą. Dėl to naftos kainos gali išlikti jautrios antraštėms, tačiau be aiškaus tiekimo sumažėjimo šuoliai dažniau būna riboti.

    Degalų kainoms Europoje svarbios ir kitos dedamosios: naftos perdirbimo maržos, sezoninis vartojimas, logistikos kaštai bei euro ir JAV dolerio kurso pokyčiai. Praktikoje tai reiškia, kad net ir kilus naftos kainai, degalinėse pokyčiai gali pasirodyti vėliau, o jų dydis ne visada atspindi vien tik geopolitines naujienas.

  • JAV infliacija sulėtėjo iki 3,4 proc.: „Fed“ sprendimas rugsėjį balansuoja ant ašmenų

    JAV infliacija sulėtėjo iki 3,4 proc.: „Fed“ sprendimas rugsėjį balansuoja ant ašmenų

    JAV infliacija liepą sulėtėjo antrą mėnesį iš eilės: vartotojų kainos per metus pakilo 3,4 proc., palyginti su 3,5 proc. birželį. Tokius duomenis paskelbė JAV darbo statistikos biuras, o rodiklis sutapo su ekonomistų prognozėmis.

    Mėnesinis kainų pokytis siekė 0,1 proc. po birželį fiksuoto 0,4 proc. kritimo. Bazinė infliacija, neįtraukianti maisto ir energijos kainų, liepą augo 0,2 proc., o metinis bazinis rodiklis sumažėjo iki 2,5 proc. nuo 2,6 proc. mėnesiu anksčiau.

    Rinkoms tokie skaičiai tapo dar vienu ženklu, kad kainų spaudimas slopsta, tačiau nepakankamai ryškiai, kad būtų galima užtikrintai prognozuoti kito mėnesio sprendimus. Investuotojų lūkesčiai dėl rugsėjo sprendimo išliko pasidaliję, nes infliacijos trajektorija pernelyg priklauso nuo energijos ir darbo rinkos dinamikos.

    Rugsėjo sprendimą temdo nesutarimai

    Federalinis rezervų bankas liepos 29 dieną paliko bazines palūkanas 3,50–3,75 proc. intervale. Tai buvo penktas iš eilės sprendimas nekeisti normų, tačiau keli regioninių bankų vadovai balsavo už didinimą, parodydami, kad institucijos viduje vieningos krypties nėra.

    Fed vadovas Kevinas Warshas pastaruoju metu akcentuoja kainų stabilumo tikslą ir kartoja, kad centrinis bankas neatsisakys kovos su infliacija, jei duomenys vėl pablogėtų.

    Fed sprendimus komplikuoja ir antroji mandato dalis – užimtumas. Naujausi darbo rinkos signalai rodo silpnėjimą: liepą ekonomika neteko apie 23 000 darbo vietų, nors rinkos tikėjosi augimo, o nedarbo lygis siekė 4,1 proc., priartėdamas prie ribos, kurią dalis ekonomistų laiko artima pilnam užimtumui.

    Naftos veiksnys gali grąžinti kainų spaudimą

    Didžiausia rizika infliacijos mažėjimui išlieka energijos kainos. Įtampa Persijos įlankoje ir sutrikęs judėjimas Hormūzo sąsiauryje riboja naftos tiekimo grandines, todėl rinkoje išlieka kainų priemoka.

    Pastarosiomis dienomis „Brent“ nafta brango maždaug 5 proc. ir pasiekė aukščiausią lygį nuo liepos pabaigos, o nuo ankstyvo liepos dugno pakilo maždaug ketvirtadaliu. Analitikų vertinimu, brangesni degalai gali greitai persiduoti į transporto, aviacijos ir dalies vartojimo prekių kainas.

    Šis infliacijos pranešimas nėra paskutinis prieš rugsėjį: artimiausiomis dienomis laukiami gamintojų kainų, mažmeninės prekybos ir vartotojų nuotaikų duomenys. Iki kito Fed posėdžio dar bus paskelbtas ir naujas darbo rinkos bei infliacijos rodiklių rinkinys, todėl sprendimas dėl palūkanų gali keistis iki pat paskutinės minutės.

  • Naftos kainos šauna aukštyn: Trumpas Irano reparacijoms pateikė atsakomąjį ultimatumą

    Naftos kainos šauna aukštyn: Trumpas Irano reparacijoms pateikė atsakomąjį ultimatumą

    Naftos kainos ir JAV valstybės obligacijų pajamingumai antradienį kilo, rinkoms įvertinus paaštrėjusią įtampą tarp JAV ir Irano. Investuotojai reagavo į signalus, kad susitarimas dėl Hormūzo sąsiaurio atvėrimo artimiausiu metu gali būti dar labiau atidėtas.

    Situaciją pakurstė JAV prezidento Donaldo Trumpo pareiškimai, kuriais jis atsakė į Teherano reikalavimus atlyginti žalą už kelis mėnesius trukusius smūgius. Pasak rinkų dalyvių, tokia retorika didina geopolitinę riziką ir kelia naują spaudimą energijos išteklių kainoms.

    Rinkos bijo ilgesnės krizės

    JAV prezidentas nurodė derybininkams siekti kompensacijų už amerikiečių žūtis ir sužeidimus išpuoliuose, kuriuos Vašingtonas sieja su Teheranu, įskaitant 2000 metais įvykdytą USS Cole sprogdinimą. Vėliau jis išplėtė reikalavimų apimtį, kalbėdamas apie žalą regione.

    „Iranas turėtų sumokėti už žalą ir mirtis, kurias, mano vertinimu, patyrė žmonės Libane, Sirijoje, Jemene ir Gazos Ruože“, – sakė Donaldas Trumpas.

    Teheranas savo ruožtu tvirtina, kad Hormūzo sąsiauris liks uždarytas tol, kol JAV neatsisakys jūrinės blokados, nesušvelnins sankcijų ir neatšaldys įšaldyto Irano turto. Dėl šios aklavietės didėja rizika, kad naftos tiekimas iš Persijos įlankos išliks trikdomas ilgiau, nei tikėtasi.

    Obligacijų pajamingumai kyla kartu

    Brent rūšies nafta prekiavosi apie 78 eurus už barelį, o WTI apie 73 eurus, abi kainos per dieną pakilo maždaug 2,5 proc. Tokie svyravimai įprastai atspindi rizikos premiją, kuri atsiranda, kai kyla grėsmė vienam svarbiausių pasaulio naftos gabenimo koridorių.

    JAV obligacijų rinkoje pajamingumai taip pat augo, nes investuotojai mažino vyriausybės vertybinių popierių pozicijas. Logika paprasta: brangesnė energija gali išlaikyti aukštesnę infliaciją, o tai stiprina argumentą dėl griežtesnės pinigų politikos ir didesnių palūkanų ilgesniam laikui.

    Rinkos taip pat laukia naujausių JAV infliacijos duomenų, kurie gali pakeisti lūkesčius dėl Federalinio rezervo sprendimų. Jei energijos kainų šuolis persiduos į platesnį kainų krepšelį, palūkanų normų mažinimo scenarijus gali būti atidėtas.

    Hormūzas: pareiškimai ir realybė

    Donaldas Trumpas viešai teigė, kad JAV esą visiškai kontroliuoja Hormūzo sąsiaurį, o karinės pajėgos užtikrina saugų laivybos kelią. Tačiau laivybos stebėsenos duomenys rodo, kad realus srautas tebėra smarkiai sumažėjęs.

    Remiantis Kpler informacija, patvirtintų perplaukimų skaičius pastaruoju metu siekė 6–11 laivų per dieną, kai iki konflikto įprastai fiksuota apie 130–140 perplaukimų. Tai reiškia, kad prekybinė laivyba tebėra tik nedidelė dalis įprastų apimčių, o bet koks naujas eskalacijos signalas rinkoms tampa katalizatoriumi.

    Analitikai pabrėžia, kad Hormūzo sąsiauris yra kritinis globalios energetikos taškas, todėl net ir trumpalaikiai sutrikimai dažnai sukelia grandininę reakciją: brangsta nafta, didėja infliacijos rizika, o kartu koreguojasi obligacijų ir akcijų rinkų lūkesčiai.

  • Naftos kainos šauna į viršų: rinkos nerimsta dėl JAV ir Irano derybų Hormūzo sąsiauryje

    Naftos kainos šauna į viršų: rinkos nerimsta dėl JAV ir Irano derybų Hormūzo sąsiauryje

    Pirmadienio rytą naftos kainos kilo, rinkoms vertinant prieštaringus signalus iš JAV ir Irano. Prekiautojai baiminasi, kad susitarimas dėl saugaus laivybos atnaujinimo Hormūzo sąsiauryje gali užtrukti ilgiau, nei tikėtasi.

    Tarptautinis etalonas „Brent“ pabrango iki maždaug 77 eurų už barelį, o JAV „West Texas Intermediate“ pakilo iki maždaug 72 eurų už barelį. Kainų šuolį daugiausia kursto geopolitinė rizika, kuri naftos rinkoje greitai persiduoda į ateities sandorių kainas.

    Kodėl Hormūzo sąsiauris toks svarbus?

    Hormūzo sąsiauris yra vienas svarbiausių pasaulio energijos arterijų, per kurį praplaukia reikšminga dalis tarptautinės naftos ir suskystintų gamtinių dujų prekybos. Dėl to bet kokie trikdžiai šiame maršrute gali akimirksniu paveikti tiekimo lūkesčius ir kainodarą biržose.

    Pastaruoju metu būtent atakos ir įtampa sąsiauryje tapo viena priežasčių, kodėl anksčiau pasiektos paliaubos žlugo, o tarpininkai ragina grįžti prie vėliau sutarto memorandumo, numatančio kelią į derybas. Rinkos dalyviai tokius dokumentus vertina kaip signalą, ar tiekimo rizika mažės, ar priešingai – didės.

    Irano reikalavimai ir Vašingtono atsakas

    Iranas skelbia sieksiantis išlaikyti kontrolę vandens kelyje ir kelia sąlygas, susijusias su karo veiksmų nutraukimu, sankcijų panaikinimu, įšaldyto turto grąžinimu bei kompensacijomis už žalą. Valstybinė žiniasklaida taip pat mini ankstesnę idėją apie didelį atstatymo fondą, kurio dydis įvardijamas kaip 300 mlrd. JAV dolerių, tai yra apie 275 mlrd. eurų.

    Irano Revoliucinė gvardija sekmadienį pareiškė, kad sąsiauris jiems šiuo metu yra ne vien laivybos kelias, o karo veiksmų zona, todėl blokados atlaisvinimas siejamas su visų reikalavimų įgyvendinimu. Tokia pozicija rinkose paprastai didina vadinamąją rizikos premiją, kuri įskaičiuojama į naftos kainą.

    JAV prezidentas Donaldas Trumpas interviu teigė, kad situacija sprendžiama ramiai ir derybos vyksta tik iš dalies, o Vašingtonas stebi Irano ekonominę padėtį. Pasak jo, procesas primena šachmatų partiją ir, jo vertinimu, galiausiai viskas turėtų išsispręsti.

    Ką tai reiškia vartotojams ir verslui?

    Naftos kainų pokyčiai dažnai persiduoda į degalų kainas, transporto ir logistikos sąnaudas bei infliacijos lūkesčius, nors poveikis paprastai pasireiškia su kelių savaičių ar mėnesių vėlavimu. Europa, kuri didelę dalį energijos importuoja, yra ypač jautri staigiems geopolitiniams šokams.

    Artimiausiu metu rinkos tikėtina išliks nervingos: kainas lems naujienos apie derybų eigą, realūs laivybos sutrikimai ir tai, ar bus rastas mechanizmas, leidžiantis sumažinti konfrontacijos riziką. Investuotojai taip pat stebės, ar energijos tiekimo grandinėms nebus taikomi nauji apribojimai.

  • Nafta šoktelėjo po kritimo: rinkas purto JAV ir Japonijos žingsnis, investuotojai skaičiuoja rizikas

    Nafta šoktelėjo po kritimo: rinkas purto JAV ir Japonijos žingsnis, investuotojai skaičiuoja rizikas

    Naftos kainos antradienį vėl kilo po staigesnio kritimo, o pasaulio akcijų rinkose vyravo mišrios nuotaikos. Investuotojai vienu metu vertino įmonių finansinių rezultatų sezoną, geopolitines rizikas ir tai, kaip naftos svyravimai gali paveikti infliaciją bei centrinių bankų sprendimus.

    Azijos prekybos metu JAV etaloninė nafta pabrango iki maždaug 70 eurų už barelį, o „Brent“ rūšies nafta kilo iki maždaug 73 eurų už barelį. Dieną anksčiau kainos buvo kritusios daugiau nei 5 proc., rinkai sureagavus į signalus dėl įtampos Artimuosiuose Rytuose mažėjimo.

    Pastarosiomis savaitėmis naftos rinkoje vyravo itin dideli svyravimai, nes investuotojai vertino tiek karo Irane riziką, tiek galimus tiekimo sutrikimus Persijos įlankoje. Tokios bangos trumpuoju laikotarpiu kelia neapibrėžtumą ir transporto, ir pramonės įmonėms, o vartotojams gali atsiliepti degalų kainomis.

    Valiutų rinką sujudino intervencija

    Rinkų dėmesį taip pat traukė praėjusią savaitę minimų bendrų JAV ir Japonijos veiksmų poveikis valiutų rinkai. Japonijos jena buvo spaudžiama silpnėjimo, o doleris išliko stiprus, todėl investuotojai stebėjo, ar intervencijos gali pakeisti ilgalaikę kryptį.

    Analitikai atkreipė dėmesį, kad vienkartiniai veiksmai paprastai neišsprendžia pagrindinių priežasčių, tokių kaip infliacijos skirtumai, palūkanų normų lygiai ir ekonomikos augimo perspektyvos. Vis dėlto signalas apie galimus tolesnius žingsnius gali trumpam sumažinti spekuliacinį spaudimą.

    „JAV palaikoma operacija turi gerokai didesnį signalinį svorį nei Tokijo veiksmai vieni, tačiau JAV indėlis greičiausiai bus riboto masto“, – teigiama „Fitch Solutions“ padalinio BMI komentare.

    Akcijų rinkose – skirtingos kryptys

    Europoje pagrindiniai indeksai prekybos pradžioje kilo nežymiai, o Azijos ir Ramiojo vandenyno regiono biržose kryptys išsiskyrė. Dalį rinkų spaudė technologijų sektoriaus svyravimai, ypač susiję su puslaidininkių bendrovėmis.

    Puslaidininkių akcijos pastaruoju metu išlieka jautrios lūkesčiams dėl DI bumą aptarnaujančių pajamų tvarumo. Investuotojai vertina, ar spartus duomenų centrų ir skaičiavimo galios poreikio augimas išliks toks pat intensyvus, kai įmonės perskaičiuoja investicijas ir kaštus.

    Volstrito ralis ir obligacijų pajamingumas

    JAV rinkose pirmadienį fiksuotas ryškus atšokimas: akcijos brango, o tai siejama su atpigusia nafta ir kiek mažesnėmis infliacijos baimėmis. „Dow Jones“ pasiekė naują rekordą, „S&P 500“ priartėjo prie aukščiausio lygio, o technologijų indeksas „Nasdaq“ augo sparčiausiai.

    Tuo pat metu JAV 10 metų obligacijų pajamingumas mažėjo, bet išliko aukštame lygyje, palyginti su laikotarpiu iki karo Irane. Rinkoje tai vertinama kaip signalas, kad investuotojai vis dar reikalauja didesnės grąžos už riziką, kol neaiškios infliacijos ir geopolitikos perspektyvos.

    Artimiausiomis dienomis rinkų toną gali keisti nauji įmonių rezultatai, duomenys apie infliaciją ir užuominos dėl centrinių bankų politikos. Naftos kainų dinamika išliks vienu svarbiausių veiksnių, nes ji tiesiogiai veikia tiek verslo sąnaudas, tiek vartotojų lūkesčius.

  • JAV ir Irano karas pakėlė naftos kainas: „Exxon Mobil“ ir „Chevron“ pelnai šoktelėjo

    JAV ir Irano karas pakėlė naftos kainas: „Exxon Mobil“ ir „Chevron“ pelnai šoktelėjo

    JAV ir Irano konfliktui įžengus į šeštą mėnesį, energijos rinkose įsivyravo įtampa, kuri tiesiogiai smogė degalų kainoms ir tiekimui. Dėl sutrikusios laivybos Hormūzo sąsiauryje, per kurį įprastai keliauja reikšminga pasaulio naftos ir dujų dalis, rinka susidūrė su pasiūlos trūkumu.

    „Brent“ etaloninės naftos kaina per pavasario mėnesius kilo nuo maždaug 60 eurų iki daugiau nei 86 eurų už barelį, o piko metu buvo pasiekusi apie 108 eurus. Dėl šio šuolio brango benzinas, dyzelinas ir reaktyviniai degalai, o kai kuriose šalyse fiksuotos ir tiekimo spragos.

    Su kainų banga atėjo ir rekordiniai pelnai didžiausioms naftos bendrovėms, ypač toms, kurios valdo ir gavybą, ir perdirbimą. JAV milžinė „Exxon Mobil“ pranešė, kad antrąjį ketvirtį jos pelnas išaugo iki maždaug 12,5 mlrd. eurų, o pajamos pasiekė apie 99,8 mlrd. eurų.

    „Chevron“ rezultatai taip pat šoktelėjo: bendrovė nurodė uždirbusi apie 10,4 mlrd. eurų pelno, o pajamos paaugo iki maždaug 60,3 mlrd. eurų. Pagrindinis impulsas – brangesni degalai ir išaugusios perdirbimo maržos, ypač dyzelino segmente.

    Tuo pat metu Europoje šešios didžiausios naftos bendrovės pirmąjį ketvirtį iš viso uždirbo apie 18,9 mlrd. eurų, tai yra daugiau nei 40 proc. daugiau nei prieš metus. Tokie skaičiai atgaivino diskusijas, ar šiuo laikotarpiu gauti pelnai neturėtų būti papildomai apmokestinti.

    „Pasaulyje yra grupių, kurioms krizė labai palanki, o naftos gamintojai yra viena iš jų“, – sakė Patrickas Galey iš organizacijos „Global Witness“.

    JAV Kongrese demokratai pristatė siūlymus nuo 2026 metų papildomai apmokestinti didžiuosius gamintojus už išskirtinį pelną, o surinktas lėšas nukreipti vartotojams. Idėja grindžiama tuo, kad degalų brangimas tampa didele našta namų ūkiams ir verslams, ypač tais laikotarpiais, kai dalis ekonomikos tiesiogiai priklausoma nuo transporto sąnaudų.

    Viena pagrindinių rinkos priežasčių, kodėl pelnai auga greičiau nei gavybos apimtys, yra perdirbimo sektorius. Perdirbimo gamyklos naftą paverčia benzinu, dyzelinu, reaktyviniais degalais ir šildymo kuru, o būtent šių produktų kainos karo fone kilo sparčiausiai.

    Ekspertai pabrėžia, kad perdirbimo pajėgumų pasaulyje trūksta, todėl turintys modernias gamyklas ir stabilias žaliavos tiekimo grandines uždirba daugiausia. Kai kuriuose regionuose perdirbimą ribojo logistikos sutrikimai, saugumo rizikos bei pažeista infrastruktūra, todėl JAV perdirbėjai tapo vienais pagrindinių laimėtojų.

    Vis dėlto ne visos naftos ir dujų bendrovės išlošia vienodai. Įmonės, kurios yra arčiau konflikto zonos ir negali išgabenti produkcijos, patiria didesnes transportavimo bei apsaugos išlaidas, o pardavimo apimtys mažėja, tad net ir aukštos kainos ne visada kompensuoja praradimus.

    Galiausiai kainų šoką labiausiai jaučia vartotojai: mokama daugiau už degalus, brangsta kelionės, o energijos sąnaudos persikelia į platesnį prekių ir paslaugų krepšelį. Ekonomistai įspėja, kad užsitęsę tiekimo sutrikimai Hormūzo sąsiauryje gali ilgiau išlaikyti aukštą infliacinį spaudimą ir didinti riziką pasaulio augimui.

  • Naftos kainos krinta: OPEC+ didina gavybą, Donaldas Trumpas kalba apie derybas su Iranu

    Naftos kainos krinta: OPEC+ didina gavybą, Donaldas Trumpas kalba apie derybas su Iranu

    Pirmadienio rytą pasaulio naftos rinkose fiksuotas ryškus kainų kritimas, investuotojams sureagavus į dvi žinutes: OPEC+ sprendimą didinti gavybą ir JAV prezidento Donaldo Trumpo pareiškimą apie atnaujinamas derybas su Iranu. Šie veiksniai sumažino baimę dėl galimų tiekimo sutrikimų Artimuosiuose Rytuose.

    „Brent“ rūšies naftos ateities sandorių kaina smuko apie 5,16 proc., iki maždaug 71,3 euro už barelį. JAV WTI ateities sandoriai krito beveik 6 proc., iki maždaug 68,2 euro už barelį.

    Rinkos dalyviai įprastai jautriai reaguoja į bet kokius signalus, susijusius su Iranu, nes šalis yra svarbi tiekimo grandinės dalis, o įtampa regione dažnai kelia riziką laivybai. Šįkart kainas žemyn stūmė viltys, kad derybos sumažins eskalacijos tikimybę ir palengvins eksporto srautus.

    Prie spaudimo prisidėjo ir OPEC+ sprendimas nuo rugsėjo didinti naftos gavybą 188 000 barelių per dieną. Susitarimą nuotoliniame posėdyje priėmė Saudo Arabija, Rusija, Irakas, Kuveitas, Kazachstanas, Alžyras ir Omanas.

    „Septynios dalyvaujančios šalys nusprendė įgyvendinti 188 tūkstančių barelių per dieną gamybos koregavimą“, – teigiama bendrame pareiškime.

    Analitikai pabrėžia, kad šis sprendimas iš esmės buvo tikėtas, tačiau svarbiausias klausimas lieka praktinis: ar šalys realiai pajėgs greitai padidinti fizinius tiekimus. Rinkoje jau anksčiau skambėjo vertinimai, kad dalis narių susiduria su ribotu pajėgumu ar infrastruktūros suvaržymais, todėl oficialių kvotų didinimas ne visada reiškia tokio pat masto eksporto augimą.

    Situaciją komplikuoja ir geopolitika. Dėl konflikto Artimuosiuose Rytuose ir įtampos aplink Hormūzo sąsiaurį transportavimo grandinės išlieka jautrios, o bet koks laivybos sutrikimas gali staigiai pakeisti kainų kryptį. Būtent todėl rinkoje akcentuojama, kad didesnis OPEC+ pasiūlos poveikis labiausiai išryškėtų tuomet, kai eksporto srautai grįžtų į įprastesnį ritmą.

    OPEC+ pastaraisiais metais kelis kartus koregavo strategiją, siekdamas stabilizuoti kainas: kai 2022 metais ir 2023 metais kainos silpo, grupė ėmėsi kelių gavybos mažinimo etapų. Vėliau kai kurios valstybės perėjo prie laipsniško gavybos atkūrimo, o artėjant naujoms kvotų deryboms didėja rizika, kad vidiniai interesai taps sunkiau suderinami.

    Energetikos rinkos ekspertai atkreipia dėmesį, kad kainų dinamiką artimiausiais mėnesiais lems ne vien OPEC+ sprendimai, bet ir JAV dolerio kursas, pasaulio ekonomikos augimo tempai, naftos paklausa Azijoje bei žiemos sezonui svarbios naftos produktų atsargos. Dėl to nafta gali išlikti itin svyruojanti, net jei trumpuoju laikotarpiu kainas spaudžia didesnės pasiūlos lūkesčiai.

  • Naftos kainos smigo po įtampos Hormūzo sąsiauryje: ką tai reiškia degalams ir infliacijai

    Naftos kainos smigo po įtampos Hormūzo sąsiauryje: ką tai reiškia degalams ir infliacijai

    Pirmadienio rytą naftos kainos smarkiai krito po to, kai Jungtinės Valstijos ir Iranas susilaikė nuo naujų karinių smūgių Persijos įlankoje. Rinkos dalyviai įvertino, kad bent trumpuoju laikotarpiu sumažėjo rizika dėl tiekimo sutrikimų viename svarbiausių pasaulio energijos koridorių.

    Rugsėjo mėnesio „Brent“ ateities sandorių kaina smuko 4,66 proc. iki maždaug 79 eurų už barelį, o WTI nafta pigo 5,02 proc. iki maždaug 73 eurų už barelį. Palyginimui, praėjusią savaitę „Brent“ buvo trumpam pakilusi iki maždaug 87 eurų už barelį ir pasiekusi aukščiausią lygį per maždaug du mėnesius.

    Hormūzo sąsiauris – kritinis taškas

    Investuotojų nerimą pastaraisiais mėnesiais labiausiai kaitino Hormūzo sąsiauris – siaura jūrų arterija prie Irano krantų, per kurią įprastai keliauja reikšminga pasaulio naftos dalis iš Persijos įlankos. Bet koks laivybos ribojimas čia gali greitai sumažinti pasiūlą ir pakelti kainas visame pasaulyje.

    Ši įtampa paskatino naftos gamintojus ir pirkėjus ieškoti alternatyvių maršrutų, tačiau ir jie nėra be rizikos. Pastaruoju metu atakos buvo fiksuojamos ir Raudonosios jūros regione, todėl draudimo kaštai, logistikos išlaidos ir pristatymo terminai išlieka jautrūs saugumo situacijai.

    Kodėl kainos taip greitai juda

    Naftos rinka į geopolitiką reaguoja akimirksniu, nes kainoje atsiranda vadinamoji rizikos premija. Kai tikimybė sutrikdyti tiekimą mažėja, premija traukiasi ir kotiruotės krenta net ir tada, kai faktinis naftos srautas dar nespėja pasikeisti.

    Šį kartą kainų šuolis sutapo su lėtėjančia infliacija, todėl brangesnė energija vėl tapo svarbiu veiksniu centrinėms bankininkystės prognozėms. CME Group duomenimis, rinkos dalyviai vertino apie 36 proc. tikimybę, kad JAV centrinis bankas artimiausiame posėdyje dar kartą kels bazines palūkanų normas.

    Ką tai gali reikšti Europai

    Europos vartotojams naftos kainų kritimas dažniausiai reiškia mažesnį spaudimą degalų kainoms, tačiau poveikis pasireiškia ne iš karto. Galutinę kainą lemia ir valiutų kursai, perdirbimo maržos, logistikos grandinė, taip pat mokesčiai, todėl degalinėse pokyčiai gali vėluoti.

    Jei energijos kainos vėl šokteltų, tai galėtų apsunkinti infliacijos suvaldymą ir didinti tikimybę, kad palūkanų normos ilgiau išliks aukštesnės. Vis dėlto net ir po šiandieninio kritimo rinkoje išlieka didelė nežinomybė, nes regiono saugumo rizikos ir laivybos trikdžiai kol kas nėra išnykę.

    Analitikai atkreipia dėmesį, kad vasaros mėnesiais naftos kainas papildomai veikia sezoniškai išaugusi paklausa, kai intensyvėja kelionės ir didėja degalų suvartojimas. Todėl artimiausiu metu kainų kryptį lems ne tik geopolitika, bet ir realūs pasiūlos bei paklausos rodikliai.