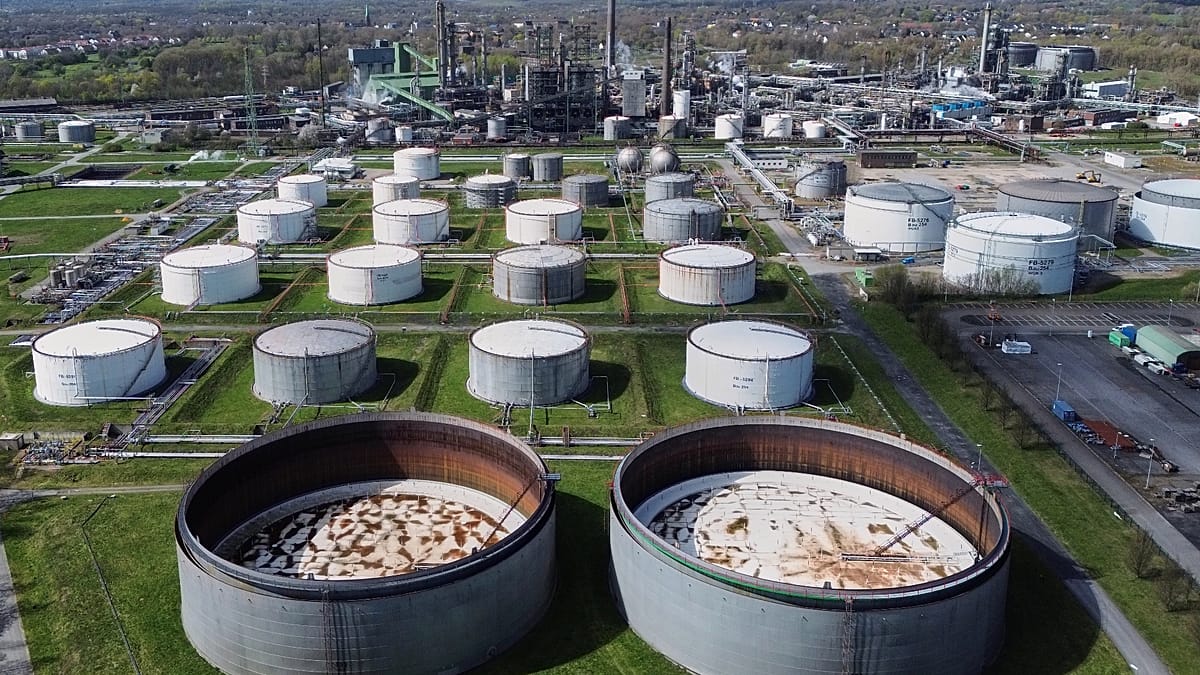
Nors naftos kainos pastaraisiais mėnesiais smarkiai svyravo, benzino ir dyzelino kainos Europoje išlieka arti istorinių aukštumų. Analitikai pabrėžia, kad problemos šaknis vis dažniau slypi ne žaliavinėje naftoje, o degalų perdirbime ir gatavų produktų pasiūloje.
Europos etaloninė „Brent“ nafta nuo vasario pabaigos judėjo plačiame intervale, o rinką tai kilstelėdavo, tai atšaldydavo geopolitinės naujienos, susijusios su Iranu ir JAV. Vis dėlto vairuotojų sąskaitos degalinėse mažėja gerokai lėčiau, nes galutinę kainą lemia ir perdirbimo maržos, logistika bei mokesčiai.
Europos Komisijos savaitiniame naftos biuletenyje nurodoma, kad rugpjūčio pabaigoje benzinas ES vidutiniškai kainavo apie 1,95 euro už litrą. Dyzelinas siekė apie 2,04 euro už litrą ir buvo tik keliais proc. žemiau nuo rekordinio lygio, fiksuoto 2026 metais.
Problema – ne tik nafta
Rinkos dalyviai aiškina, kad Europoje išsiplėtė skirtumas tarp žaliavinės naftos ir degalų kainų, nes perdirbimo grandyje atsirado „siauras kaklelis“. Net jei naftos pakanka, rafinavimo pajėgumų ir tinkamo produktų krepšelio, ypač dyzelino, gali trūkti.
„Pagrindinė priežastis, kodėl didėja atotrūkis tarp naftos ir degalų kainų Europoje, yra perdirbimo ir produktų tiekimo problema, o ne vien naftos pasiūla“, – sakė „Kpler“ analitikas Sumit Ritolia.
Dyzelinas ypač svarbus ne vien lengviesiems automobiliams. Jis maitina didelę dalį kelių transporto, žemės ūkio ir statybų, todėl brangimas ilgainiui persiduoda į prekių savikainą ir gali kelti infliacijos spaudimą.
Kodėl Europai trūksta dyzelino
Po Rusijos plataus masto invazijos į Ukrainą Europa iš esmės perbraižė dyzelino ir reaktyvinių degalų importo žemėlapį, labiau remdamasi JAV, Indija ir Artimųjų Rytų tiekėjais. Tuo pat metu konfliktai regione ir atakos prieš perdirbimo infrastruktūrą didino rizikas bei trikdė srautus.
„Europa yra didžiausia dyzelino ir reaktyvinių degalų importuotoja, todėl iš esmės ji nustato pasaulines kainas. Kainos aukštos visur, bet Europoje tai jaučiama labiau, nes esame pagrindinė importo kryptis“, – sakė „Wood Mackenzie“ atstovas Alanas Gelderis.
Papildomą spaudimą sukuria tai, kad dėl pasikeitusių srautų su Europa dėl tų pačių krovinių konkuruoja ir kitos šalys, anksčiau pirkusios rusišką dyzeliną. Kai viename regione sutrinka tiekimas, kainos kyla visoje grandinėje, nes kroviniai perskirstomi, o alternatyvų ne visada pakanka.
Kiek dar gali laikytis aukštos kainos
Analitikų vertinimu, benzinui tam tikrą palengvėjimą gali atnešti sezoniškumas: vasaros kelionių pikas baigiasi, o rinka pereina nuo brangesnio vasarinio mišinio. Dyzelinui tokio aiškaus „išleidimo vožtuvo“ nėra, nes rudenį artėja techninės priežiūros sezonas, o žiemą griežtėja reikalavimai degalų sudėčiai ir auga paklausa šildymui.
„Dyzelinas neturi tokio pat sezoniško atoslūgio, o artėjant žiemai ir griežtesnėms specifikacijoms maržos gali išlikti pakilusios per rudenį ir net žiemą“, – sakė S. Ritolia.
Situaciją galėtų švelninti didesnis eksportas iš Azijos, ypač jei Kinija ir Indija nukreiptų daugiau produktų į Europą. Vis dėlto rinka pabrėžia, kad net ir atpigus naftai degalinėse kainos gali kristi ne iškart, nes šiuo metu didžiausi ribojimai yra riboti laisvi rafinavimo pajėgumai, mažos atsargos ir gatavų degalų pasiūlos trapumas.
Ekspertai taip pat akcentuoja, kad reikšmingesniam kainų kritimui svarbi įtampų mažėjimo perspektyva ir sklandesnė laivyba strategiškai svarbiuose maršrutuose, įskaitant Hormūzo sąsiaurį. Jei rizikos premija rinkoje sumažėtų, naftos kaina galėtų reaguoti greitai, tačiau dyzelino kainos dėl deficito ir atsargų atstatymo poreikio gali normalizuotis lėčiau.
Ilgesnį laiką užsitęsus trikdžiams, aukštesnės kainos tampa mechanizmu, kuris slopina paklausą ir priverčia rinką grįžti į pusiausvyrą. Kol atsargos nebus atstatytos, o rafinavimo grandinė neįgis daugiau „kvėpavimo“, dyzelino rinka Europoje išliks jautri bet kokiam naujam sukrėtimui.
Leave a Reply