Tag: Brent

  • Rinkos dreba: nafta šokinėja, JAV obligacijų pajamingumas kyla – ką tai reiškia Europai?

    Rinkos dreba: nafta šokinėja, JAV obligacijų pajamingumas kyla – ką tai reiškia Europai?

    Ketvirtadienio rytą Europos biržose vyravo atsargios nuotaikos: pagrindiniai indeksai daugiausia smuko, investuotojams vertinant staigius naftos kainų svyravimus ir išaugusią įtampą JAV obligacijų rinkoje. Didesni energijos išteklių kainų šuoliai ir brangstantis skolinimasis paprastai didina įmonių kaštus bei slopina rizikingesnių aktyvų paklausą.

    Vokietijos DAX, Prancūzijos CAC 40 ir euro zonos Euro Stoxx 50 ankstyvoje prekyboje judėjo žemyn. Rinkos dalyviai dažnai į tokią dieną žiūri ne kaip į pavienį svyravimą, o kaip į platesnį signalą, ar energetikos ir palūkanų veiksniai nepradės spausti ekonomikos augimo.

    Azija sureagavo nevienodai

    Azijos rinkose kryptys išsiskyrė: Japonijos akcijos kilo, daliai technologijų bendrovių sulaukus papildomo susidomėjimo dėl dirbtinio intelekto plėtros. Tuo metu Australijos rinka smuko, o Honkongo ir Šanchajaus indeksai taip pat traukėsi, investuotojams mažinant riziką jautresniuose regionuose.

    Tokie skirtumai dažnai rodo, kad kapitalas trumpuoju laikotarpiu ieško sektorių ir rinkų, kurios geriau atlaiko didesnių palūkanų aplinką. Technologijų segmentas gali kilti, jei investuotojai tikisi spartesnio produktyvumo augimo, tačiau bendras fonas išlieka trapus, kai brangsta skolinimasis.

    Naftos kainos ir geopolitika

    Energetikos rinkoje nafta pigo, bet kainos išlieka padidinto kintamumo zonoje. Rinkose išliko nerimas dėl konflikto su Iranu ir galimų trikdžių tiekimo grandinėse, nes bet koks ilgesnis nestabilumas Artimuosiuose Rytuose tradiciškai didina rizikos priemoką naftos kainoje.

    Brent rūšies nafta išlieka gerokai brangesnė nei iki konflikto su Iranu, o tai daro tiesioginę įtaką degalų ir logistikos kainoms. Europai tai svarbu ir dėl infliacijos: brangesnė energija gali sulėtinti kainų mažėjimą, o tai ilgina periodą, kai palūkanos išlieka aukštos.

    JAV obligacijos daro spaudimą akcijoms

    JAV akcijų rinkoje išvakarėse matytas nuosmukis, kurį pakurstė šoktelėjęs JAV 10 metų obligacijų pajamingumas. Kai pajamingumai kyla, investuotojai dažniau pervertina akcijų patrauklumą, nes didėja alternatyvi grąža iš saugesnių instrumentų ir brangsta finansavimas.

    JAV 10 metų obligacijų pajamingumas buvo pašokęs virš 5 proc., o tokie lygiai rinkai primena laikotarpius prieš pasaulinę finansų krizę. Pajamingumų kilimą dažniausiai maitina keli veiksniai: lūkesčiai dėl infliacijos, didesni valstybės skolinimosi poreikiai ir investuotojų reikalaujama didesnė kompensacija už riziką.

    Infliacijos tema sustiprėjo po duomenų, kurie rodė spartesnį JAV verslo aktyvumą. Federalinio rezervo atstovai yra signalizavę, kad norint grįžti prie 2 proc. infliacijos tikslo gali prireikti ir papildomo pinigų politikos griežtinimo, todėl rinkos jautriai reaguoja į kiekvieną stipresnį makroekonominį rodiklį.

    Valiutų rinkose doleris prieš jeną šiek tiek silpnėjo, o euras prieš dolerį beveik nekito. Japonijai, kaip didelei naftos importuotojai, brangi energija ir silpnesnė nacionalinė valiuta reiškia papildomą spaudimą, o tai gali daryti įtaką ir centrinio banko sprendimų lūkesčiams.
  • Naftos kainos kyla: „Fitch“ kelia 2027 metų prognozes, bet perspėja dėl geopolitinės rizikos

    Prognozės pakeltos, bet neapibrėžtumas išlieka

    Reitingų agentūra „Fitch“ atnaujino 2027 metais prognozuojamas vidutines metines naftos kainas, nurodydama, kad rinkos lūkesčius vis labiau veikia geopolitika. Agentūros vertinimu, „Brent“ vidutinė kaina 2027 metais galėtų siekti apie 63 eurus už barelį, o WTI – apie 59 eurus už barelį.

    Prognozės buvo pakeltos, nes, pasak analitikų, užsitęsusios įtampos ir tiekimo ribojimai didina kainų premiją. Vis dėlto „Fitch“ pabrėžia, kad bet kokios prielaidos dėl ateities kainų yra itin jautrios įvykiams tarptautinėje arenoje.

    Kas šiuo metu stumia kainas aukštyn

    „Fitch“ vertinime išskiriami keli veiksniai, kurie trumpuoju laikotarpiu palaiko aukštesnes kainas – nuo regioninių konfliktų rizikos iki eksporto sutrikimų ir logistikos grandinių pažeidžiamumo. Tarp svarbiausių temų – tiekimo srautai iš Rusijos ir galimi ribojimai, atsirandantys dėl infrastruktūros pažeidimų bei saugumo incidentų.

    Agentūra taip pat akcentuoja, kad naftos rinka greitai reaguoja į bet kokius signalus apie pasiūlos mažėjimą, o kainų svyravimai didėja, kai rinkoje sustiprėja spekuliaciniai lūkesčiai. Dėl to kainos gali judėti greičiau nei keičiasi fundamentiniai rodikliai.

    „Tikimės, kad ketvirtąjį šių metų ketvirtį padėtis pamažu normalizuosis, o rinkoje atsiras prognozuojamas naftos perteklius ir kainų spaudimas žemyn“, – teigiama „Fitch“ vertinime.

    Normalizacijos scenarijus ir alternatyvos

    Pagal bazinį scenarijų „Fitch“ numato, kad dalis įtampos veiksnių galėtų silpnėti 2027 metų pradžioje, o tai reikštų mažesnę eskalacijos riziką ir didesnes tiekimo apimtis. Tokiu atveju kainos, tikėtina, priartėtų prie vidurkių, kuriuos agentūra nurodo 2027 metų prognozėse.

    Tačiau analitikai įspėja, kad politinė rizika gali išlikti pagrindiniu kintamuoju, todėl galimi ir aukštesni kainų scenarijai. „Fitch“ pripažįsta, jog esant nepalankioms aplinkybėms vidutinė metinė kaina galėtų kilti ir iki maždaug 72 eurų už barelį.

    Rinkos dalyviams tai reiškia, kad naftos kainų trajektorija 2026–2027 metų sandūroje gali priklausyti ne tik nuo gavybos augimo už OPEC ribų, bet ir nuo realių eksporto galimybių, transportavimo saugumo bei sankcijų režimų pokyčių. Dėl šios priežasties prognozės išlieka sąlyginės, o kainų rizika – asimetriška.

  • Nafta smuko žemiau 90 eurų: D. Trumpo žinia apie pokalbius su Iranu supurtė rinkas

    Nafta smuko žemiau 90 eurų: D. Trumpo žinia apie pokalbius su Iranu supurtė rinkas

    Rinkos sureagavo į signalus iš Niujorko

    Trečiadienį naftos kainos smuko, kai JAV prezidentas Donaldas Trumpas pranešė, kad Jungtinių Tautų metu JAV ir Irano atstovai surengė derybas. Jo teigimu, susitikimas truko apie tris valandas ir buvo „labai produktyvus“, o netrukus planuojamas dar vienas kontaktas.

    Tarptautiniu etalonu laikomos „Brent“ naftos kaina Europos ryte siekė apie 87 eurus už barelį, o JAV etalonas WTI buvo apie 79 eurai už barelį. Kainų kritimas rodo, kad bent trumpuoju laikotarpiu dalis geopolitinės rizikos premijos iš kainų buvo „ištrinta“.

    Diplomatija mažina įtampą, bet grėsmės niekur nedingo

    Naftos rinka pastaraisiais mėnesiais jautriai reaguoja į Artimųjų Rytų konflikto eskalacijos riziką, ypač dėl tiekimo maršrutų. Viena svarbiausių arterijų yra Hormūzo sąsiauris, kuriuo tradiciškai gabenama reikšminga pasaulinės naftos ir suskystintų dujų dalis, todėl bet kokie sutrikimai greitai persiduoda kainoms.

    Šiame kontekste signalas apie dialogą su Iranu investuotojams tapo ženklu, kad gali atsirasti daugiau erdvės deeskalacijai. Vis dėlto rinkos dalyviai pabrėžia, kad realus proveržis priklausys nuo konkrečių sprendimų dėl sankcijų, laivybos saugumo ir regioninių konfliktų dinamikos.

    „Šis susitikimas keičia rinkos nuotaiką nuo vien eskalacijos kainodaros prie tikro diplomatinio proceso, nors galutinis susitarimas vis dar atrodo tolimas“, – sakė „Quintex Intel“ analitikas Stephenas Innesas.

    Saudo Arabijos vamzdynas taip pat nusvėrė kainas

    Kainų spaudimą sustiprino ir pranešimai, kad Saudo Arabija atnaujina veiklą Rytų–Vakarų vamzdynu, leidžiančiu žaliavai pasiekti Raudonąją jūrą neplaukiant per Hormūzo sąsiaurį. Šis maršrutas laikomas svarbia alternatyva, kai kyla rizika Persijos įlankoje.

    Pasak žiniasklaidos cituojamų šaltinių, karalystė tikisi atnaujinti eksporto srautus artimiausiomis dienomis, o „Saudi Aramco“ esą informavo dalį Azijos perdirbėjų apie galimybę atsiimti naftą iš Janbu uosto. Tuo pat metu Europos pirkėjams signalai gali būti griežtesni, nes tiekimas pagal dalį spalio susitarimų gali būti ribojamas.

    Biržos kilo, investuotojai laukia naujų susitikimų

    Žaliavos pigimas prisidėjo prie ramesnių nuotaikų ir akcijų rinkose, nors Europos indeksai atsidarymo metu judėjo nevienodai. JAV rinkose investuotojai taip pat stebėjo obligacijų pajamingumus, kurie jautriai reaguoja į energijos kainas ir infliacijos lūkesčius.

    Artimiausiomis dienomis dėmesio centre išliks geopolitiniai susitikimai ir pareiškimai, nes jie gali tiesiogiai veikti tiekimo riziką, draudimo kaštus laivybai ir pasaulinę infliaciją. Energetikos rinkoms tai reiškia vieną dalyką: kainų svyravimai greičiausiai išliks dideli.

  • Nerimas rinkose slūgsta: po atakų Artimuosiuose Rytuose pinga nafta ir dujos, bet Europa dar neatsikvepia

    Nafta ir dujos: korekcija po įtampos

    Pirmadienį pasaulinėse žaliavų rinkose fiksuota korekcija – naftos ir gamtinių dujų kainos nuo ryto leidosi žemyn. Investuotojai vertina, ar po savaitgalio atakų Artimuosiuose Rytuose tiekimas iš regiono grįš į įprastas vėžes.

    Rinkoje daugiausia dėmesio skiriama Saudo Arabijai ir tam, kaip greitai normalizuosis eksportas. Tuo pat metu dujų segmente optimizmo suteikia viltis, kad diplomatija tarp Vašingtono ir Teherano gali būti atnaujinta.

    Kas labiausiai veikia naftos kainą?

    Naftos kainas šiuo metu ypač veikia fizinių srautų stabilumas iš Artimųjų Rytų ir signalai apie galimą rizikos mažėjimą. Nepaisant išaugusios geopolitinės įtampos, rinka mato, kad reikšminga dalis tiekimo vis dar juda, todėl dalis anksčiau įkainotos rizikos premijos traukiasi.

    Analitikai taip pat stebi JAV ir Irano santykių dinamiką bei galimus sprendimus, kurie turėtų įtakos transportui per strateginius jūrų kelius. Bet kokios užuominos apie konflikto eskalaciją paprastai iškart atsispindi kainose, nes didėja draudimo, logistikos ir pristatymo kaštai.

    Europa laukia dujų: atsargos mažesnės nei įprasta

    Europoje dujų kainų mažėjimas kol kas nereiškia, kad rizikos dingo. Artėjant šaltajam sezonui, ypač svarbios tampa saugyklų atsargos, o jos Bendrijoje yra pastebimai mažesnės nei įprastas penkerių metų vidurkis.

    Ryškiai išsiskiria Vokietija, kur dujų saugyklų užpildymas gerokai atsilieka nuo istoriškai būdingo lygio šiam metų laikui. Tuo metu Lenkijoje situacija geresnė – saugyklos beveik pilnos, tačiau bendrai Europai tai reiškia nevienodą pasirengimą žiemai ir jautrumą bet kokiems tiekimo sutrikimams.

    Pralaidumas per svarbiausius tiekimo maršrutus ir LNG srautų tęstinumas išlieka kertiniai veiksniai. Jei diplomatija duos rezultatų, tai galėtų sumažinti riziką ir stabilizuoti kainas, tačiau bet koks naujas sutrikimas greitai sugrąžintų įtampą į biržas.

  • Nafta po 100 dolerių dar ne blogiausia: du siauri taškai, galintys branginti kurą ir dujas

    Kas vyksta naftos rinkoje?

    „Allianz Trade“ analitikai teigia, kad pastarojo meto naftos kainų šuolis labiau primena trumpalaikį šoką, o ne ilgalaikę, struktūrinę krizę. Jų vertinimu, jei sutrikimai Artimuosiuose Rytuose neįsisenės, kainos 2026 metų pabaigoje galėtų slūgti.

    Skaičiavimuose minima, kad „Brent“ nafta, pasiekusi apie 110 dolerių už barelį, vėliau galėtų vidutiniškai kainuoti apie 87 dolerius 2026 metų ketvirtąjį ketvirtį ir apie 76 dolerius 2027 metais. Tačiau scenarijus išlieka trapus, nes daug kas priklauso nuo logistikos ir infrastruktūros saugumo regione.

    Pastarąjį kainų šuolį, anot analitikų, pakurstė atakos ir įtampa, paveikusi pagrindinius tiekimo kelius, įskaitant Saudo Arabijos Rytų–Vakarų naftotiekį. Be to, sumažėję srautai per Hormūzo sąsiaurį, kuris yra vienas svarbiausių pasaulio energetikos „butelio kaklelių“, įnešė papildomo neužtikrintumo.

    Gamtinės dujos: didesnis galvos skausmas

    Nors nafta teoriškai gali būti nukreipiama alternatyviais maršrutais, suskystintų gamtinių dujų logistika yra mažiau lanksti. „Allianz Trade“ pabrėžia, kad SGD iš Kataro ir Jungtinių Arabų Emyratų pakrovimai smuko, nes šiam tiekimui kritiškai svarbus saugus tranzitas per Hormūzo sąsiaurį.

    „Dujų kainos Europoje kyla, nes regionas stengiasi kuo greičiau papildyti atsargas, o SGD pakrovimai Hormūzo sąsiauryje tebėra tik 15–25 proc. ikikarinio lygio“, – teigė analitikai.

    Remiantis jų prognoze, pagrindiniame Europos dujų prekybos taške TTF vidutinė kaina 2026 metų ketvirtąjį ketvirtį galėtų siekti apie 65 eurus už megavatvalandę, o 2027 metais, didėjant pasiūlai, kristi iki maždaug 36 eurų. Tačiau įspėjama, kad ilgalaikis kainų išsilaikymas virš 120 eurų už megavatvalandę galėtų reikšmingai padidinti recesijos riziką euro zonoje.

    Kitas siauras taškas – per mažos perdirbimo apimtys

    Net jei žaliavinės naftos kaina stabilizuotųsi, vartotojams tai nebūtinai reikštų pigesnį kurą degalinėse. Analitikai kaip antrą didelę problemą įvardija perdirbimo pajėgumų trūkumą, kuris kelia dyzelino ir kitų naftos produktų kainas.

    Pasak „Allianz Trade“, rafinavimo maržos JAV ir Europoje išaugo iki maždaug 62 ir 74 eurų už barelį. Situaciją sunkino ir tai, kad dalis Rusijos perdirbimo infrastruktūros nukentėjo nuo atakų, o kai kurios šalys taikė eksporto apribojimus, siekdamos apsaugoti vidaus rinką.

    Didžiausią spaudimą, analitikų vertinimu, patiria dyzelinui jautrūs sektoriai, tokie kaip krovinių vežimas, žemės ūkis ir statybos. Kylant dyzelino kainai, brangsta logistika ir gamyba, o tai per kainų grandinę gali ilgiau išlaikyti infliacinį spaudimą net ir po pirminio energetikos šoko.

    Papildomą riziką didina ir mažėjančios strateginės naftos atsargos kai kuriose OECD šalyse, todėl rinkai tampa sunkiau amortizuoti naujus netikėtus sutrikimus. Tai reiškia, kad trumpalaikiai incidentai gali greičiau virsti brangesniu kuru ir didesnėmis sąskaitomis už energiją.

  • Kazachstanas neketina trauktis iš OPEC+: viršijamas gavybos limitas, bet siunčiama aiški žinia rinkai

    Kazachstanas pareiškė neplanuojantis pasitraukti iš OPEC+ susitarimo, nors pastaraisiais mėnesiais jo naftos gavyba viršijo sutartus limitus. Šalies energetikos ministerija pabrėžia, kad dalyvavimas OPEC+ formate išlieka strateginis, o įsipareigojimai bus vykdomi.

    Energetikos viceministras Kairkhanas Tutkyšbajevas teigė, kad Astana dalyvauja visuose OPEC+ susitikimuose ir pasitraukimo klausimas darbotvarkėje nekeliamas. Pasak jo, Kazachstanas palaiko ryšį su partneriais dėl kompensacijų už viršytą gavybą.

    „Dalyvaujame visuose OPEC+ posėdžiuose, o pasitraukimo iš šio formato klausimo šiuo metu mūsų planuose nėra. Dedame visas pastangas, kad įvykdytume savo įsipareigojimus“, – sakė Kazachstano energetikos viceministras Kairkhanas Tutkyšbajevas.

    Gavyba viršijo nustatytą ribą

    Rugpjūtį Kazachstanui buvo nustatyta apie 1,628 mln. barelių per dieną gavybos riba, tačiau faktinė gavyba priartėjo prie 1,8 mln. barelių per dieną. Tokie nukrypimai rinkoje vertinami jautriai, nes OPEC+ susitarimas remiasi savanoriška disciplina ir tarpusavio pasitikėjimu.

    Kazachstano argumentas paprastas: esant aukštoms kainoms gamintojai, turintys technines galimybes, linkę didinti išgavimą, nes realizacijos problemų nėra. Tuo pat metu OPEC+ mechanizmas numato kompensacijas už viršijimus, kad bendra rinkos pasiūla nesikauptų pernelyg sparčiai.

    Geopolitika ir ribotas pasiūlos rezervas

    Pastarųjų metų naftos rinka išliko itin jautri geopolitikai: karas Ukrainoje, įtampa Artimuosiuose Rytuose ir sankcijų režimai iškraipė tiekimo grandines, o dalies gamintojų rezerviniai pajėgumai tapo riboti. Dėl to net ir oficialūs limitai kai kuriais laikotarpiais praktiškai praranda ankstesnį svorį, nes prioritetu tampa fizinis tiekimo stabilumas.

    Kazachstanas akcentuoja ilgalaikę perspektyvą: jei geopolitinė įtampa mažės, OPEC+ vėl galės veikti kaip koordinuotas pasiūlos valdymo instrumentas, o diskusijos dėl būsimų kvotų įgaus daugiau prasmės. Vis dėlto šalis pripažįsta, kad rinka greičiausiai negrįš į buvusią būklę, nes investicijų ciklai ir infrastruktūros atstatymas užtrunka.

    Ekspertai taip pat atkreipia dėmesį, kad globali pasiūla plečiasi ne vien tradicinių OPEC+ žaidėjų sąskaita. Į rinką ateina nauji šaltiniai, o kai kuriose valstybėse gavybos augimą lemia politiniai sprendimai, todėl karteliui tampa sunkiau vienam pačiam stabiliai formuoti kainų lūkesčius.

  • Nafta šauna virš 100 dolerių: incidentas Hormūze ir Saudo Arabijos vamzdynas sujaukė rinkas

    Nafta šauna virš 100 dolerių: incidentas Hormūze ir Saudo Arabijos vamzdynas sujaukė rinkas

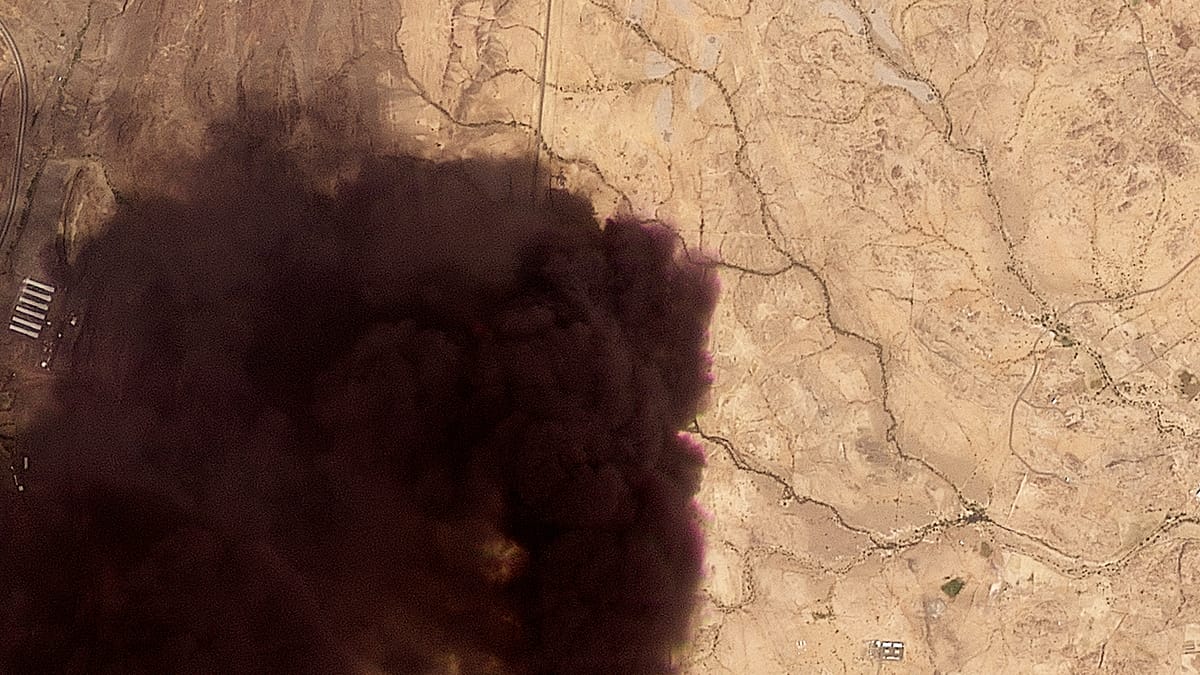
    Pasaulinės naftos kainos rugsėjo 14 dieną šoktelėjo po virtinės naujienų iš Persijos įlankos: incidento Hormūzo sąsiauryje ir Saudo Arabijos sprendimo laikinai stabdyti pagrindinį Rytų–Vakarų naftotiekį po dronų atakų. Rinkos sureagavo iškart, nes abu įvykiai susiję su kritiniais tiekimo maršrutais.

    „Brent“ rūšies nafta Europos rinkose pakilo virš 108 dolerių už barelį ribos, o JAV etalonas WTI taip pat brango ir išsilaikė virš 100 dolerių. Tai pratęsė ankstesnės savaitės augimą, kai kainos vėl peržengė psichologiškai svarbų 100 dolerių lygį.

    Hormūzas ir alternatyvų stoka

    Hormūzo sąsiauris laikomas vienu svarbiausių pasaulio naftos „butelio kaklelių“, per kurį juda reikšminga jūra gabenamos naftos dalis. Bet koks saugumo pablogėjimas šioje atkarpoje paprastai iš karto didina rizikos premiją kainose.

    Iranas pranešė, kad sekmadienį sąsiauryje buvo apgadintas prekybinis laivas, žuvo vienas įgulos narys, dar keli žmonės sužeisti. Tokie incidentai didina draudimo, apsaugos ir logistikos kaštus, o tai galiausiai persiduoda tiek naftos, tiek degalų kainoms.

    Papildomą įtampą sukėlė Saudo Arabijos sprendimas laikinai uždaryti Rytų–Vakarų naftotiekį, kuriuo žaliava gabenama į Raudonosios jūros uostus, apeinant Hormūzo sąsiaurį. Kai šis maršrutas neveikia, eksportuotojai turi mažiau techninių galimybių greitai perorientuoti srautus.

    Degalų kainų šokas JAV

    JAV rinkoje pasekmės ypač matomos degalinėse: dyzelino kainos pasiekė rekordinius lygius, o benzino vidurkis taip pat laikėsi netoli istorinių aukštumų. Energijos kainų šuoliai greitai persiduoda ir į infliacijos rodiklius, todėl situaciją stebi ir centriniai bankai.

    JAV prezidentas Donaldas Trumpas viešai kaltino Ukrainą, teigdamas, kad jos smūgiai Rusijos energetikos infrastruktūrai esą prisideda prie dyzelino trūkumo.

    „Jis gali smogti taikiniams, bet ne dyzelinui, nes tai sukelia dyzelino trūkumą“, – sakė Donaldas Trumpas.

    Kodėl rinka nervinasi labiausiai

    Analitikų vertinimu, rinkos reakciją lemia ne vienas konkretus veiksnys, o kelių rizikų sutapimas. Viena vertus, Rusijos sprendimai riboti degalų eksportą mažina pasiūlą, kita vertus, bet kokie trikdžiai Hormūzo sąsiauryje iškart kelia grėsmę visam regiono eksportui.

    Situaciją komplikuoja ir tai, kad diplomatinės pastangos dėl saugaus tranzito Persijos įlankoje stringa, o laivybos bendrovės priverstos įvertinti papildomas saugumo procedūras. Toks fonas palaiko didesnį kainų svyravimą ir didina tikimybę, kad nafta brangs dar vien tik dėl rizikos, net jei realūs tiekimo srautai trumpuoju laikotarpiu nesustos.

    Artimiausiomis dienomis rinkos dėmesys kryps į tai, ar Saudo Arabijai pavyks greitai atkurti naftotiekio darbą, ar incidentai Hormūze nesikartos. Kainų kryptį taip pat lems OPEC ir sąjungininkų signalai dėl gavybos politikos, strateginių rezervų panaudojimo diskusijos bei laivybos draudimo tarifų dinamika.

  • Europos obligacijų pajamingumai šauna į rekordus: brangsta skolos, auga įtampa rinkose

    Europos obligacijų pajamingumai šauna į rekordus: brangsta skolos, auga įtampa rinkose

    Skolos kaina Europoje kyla

    Europos vyriausybių obligacijų pajamingumai rugsėjo 11 dieną vėl kilo ir priartėjo prie lygių, matytų per pasaulinės finansų krizės laikotarpį. Rinkas spaudžia užsitęsęs obligacijų išpardavimas, kurį kursto infliacijos ir palūkanų normų perspektyvos.

    Investuotojai obligacijų pajamingumą vertina kaip skolinimosi kainos „termometrą“: kai pajamingumai kyla, nauja skola vyriausybėms ir verslui paprastai brangsta. Tai gali reikšti didesnes biudžetų išlaidas palūkanoms ir griežtesnes finansavimo sąlygas ekonomikai.

    Nafta vėl kelia infliacijos baimes

    Pastarosiomis dienomis rinkas papildomai sukrėtė įtampos Artimuosiuose Rytuose eskalacija, kelianti riziką energijos kainoms. Brangesnė energija dažnai greitai persiduoda į bendrą kainų lygį, todėl atgaivina infliacijos baimes ir keičia lūkesčius dėl centrinių bankų veiksmų.

    Tarptautinės etaloninės „Brent“ rūšies naftos kaina buvo pakilusi virš 100 JAV dolerių už barelį, o tai sudarytų apie 91 eurą. Penktadienio rytą kontraktai buvo prekiaujami kiek žemiau 106 JAV dolerių, tai yra apie 96 eurus už barelį, todėl investuotojai vėl pervertino infliacijos trajektoriją.

    ECB sprendimas pakeitė lūkesčius

    Obligacijų rinkoms smūgį sudavė ir Europos Centrinio Banko sprendimas dar kartą kelti palūkanas, o tonas pasirodė griežtesnis, nei dalis rinkos tikėjosi. ECB indėlių palūkanų normą pakėlė nuo 2,25 iki 2,5 proc. ir perspėjo, kad infliacija gali išlikti aukšta ilgiau.

    Po šio signalo investuotojai ėmė labiau tikėtis papildomų palūkanų didinimų, o tai automatiškai mažina seniau išleistų obligacijų patrauklumą. Dėl to jų kainos krinta, o pajamingumai kyla.

    Vokietijos 10 metų obligacijų pajamingumas siekė apie 3,5 proc. Prancūzijos 10 metų pajamingumas buvo maždaug 4,44 proc., Italijos apie 4,37 proc., o Ispanijos apie 3,96 proc.

    Jungtinėje Karalystėje 10 metų valstybės obligacijų pajamingumas slinko link 5,35 proc., nors prieš tai buvo pasiekęs aukščiausią lygį nuo 2007 metų. Ilgesnės trukmės, 20 ir 30 metų, obligacijų pajamingumai taip pat kilo iki lygių, nematytų nuo praėjusio amžiaus pabaigos.

    JAV ir Azija didina spaudimą

    Europos rinkos judėjimas vyko kartu su pasauliniu pajamingumų kilimu. JAV 30 metų iždo obligacijų pajamingumas pakilo virš 5,38 proc. ir priartėjo prie 2007 metais matytų lygių, o 10 metų pajamingumas artėjo prie 5 proc. ribos.

    Azijoje Japonijos 10 metų obligacijų pajamingumas buvo pakilęs iki maždaug 2,98 proc., netoli 3 proc. ribos, kuri buvo pasiekta pirmą kartą nuo 1996 metų. Tokie judėjimai rodo, kad investuotojai visame pasaulyje reikalauja didesnės grąžos už ilgalaikę riziką.

    DI bumas konkuruoja dėl kapitalo

    Papildomas veiksnys – milžiniškas lėšų poreikis DI infrastruktūrai, ypač duomenų centrams ir skaičiavimo pajėgumams. Kai didelės technologijų bendrovės aktyviai skolinasi, jos konkuruoja dėl investuotojų kapitalo ir gali netiesiogiai didinti reikalaujamus pajamingumus kitiems skolininkams.

    Rinkos duomenimis, 2026 metais stambūs technologijų „hiperskalės“ žaidėjai, įskaitant „Alphabet“ ir „Amazon“, išplatino daugiau nei 200 mlrd. JAV dolerių skolos, tai yra apie 172 mlrd. eurų. Platesni vertinimai, apimantys ir su DI susijusią infrastruktūrą, šią emisiją iki rugpjūčio pradžios buvo priartinę prie maždaug 431 mlrd. eurų.

    ECB tyrėjai yra atkreipę dėmesį, kad auganti technologijų milžinių obligacijų pasiūla euro zonoje gali keisti investuotojų portfelius. Nors tiesioginio poveikio vyriausybių skolos rinkoms tuo metu nebuvo akivaizdžiai matyti, ilgainiui kapitalo perskirstymas gali didinti skolinimosi kainą ir kituose sektoriuose.

    Jei energijos kainos išliks padidėjusios, o infliacijos lūkesčiai vėl kils, centriniams bankams gali tekti ilgiau išlaikyti griežtą politiką. Tokiu atveju obligacijų pajamingumų aukštos reikšmės gali tapti nauja norma, o rinkoms teks prisitaikyti prie brangesnės skolos laikotarpio.

  • Naftai perkopus 90 eurų už barelį: kurios Europos šalys labiausiai priklausomos nuo importo?

    Naftai perkopus 90 eurų už barelį: kurios Europos šalys labiausiai priklausomos nuo importo?

    Naftos kainos šuolis grįžta į darbotvarkę

    Tarptautinėse rinkose „Brent“ naftos kaina perkopė 90 eurų už barelį po atsinaujinusių išpuolių prieš laivybą Hormūzo sąsiaurio regione. Šis koridorius yra vienas svarbiausių pasaulyje, todėl bet koks sutrikimas greitai pakelia naftos ir degalų kainas visame pasaulyje.

    Brangstanti žaliava tiesiogiai didina dyzelino, benzino ir reaktyvinių degalų kainas. Tai vėliau persiduoda transportui, tiekimo grandinėms ir galiausiai vartotojų kainoms, todėl poveikį jaučia ne tik energetika, bet ir visa ekonomika.

    ES beveik visą naftą atsiveža

    Eurostat duomenimis, Europos Sąjunga 2024 metais importavo 471,3 mln. tonų žalios naftos, o pačioje ES buvo išgaunama tik 15,5 mln. tonų. Tai reiškia, kad importo priklausomybė pasiekė 96,6 proc., o kiekvienas papildomas kainos šuolis rinkoje smogia beveik visiems vartotojams.

    Didžiausi tiekėjai buvo JAV, Kazachstanas ir Norvegija, kiekvienas sudarė maždaug 12–15 proc. importo. Tarp reikšmingų šaltinių taip pat minimos Libija, Saudo Arabija, Nigerija ir Irakas, o bendra priklausomybė nuo Persijos įlankos tiekėjų yra mažesnė nei dalyje Azijos.

    Vis dėlto nafta prekiaujama globalioje rinkoje, todėl sutrikimai Hormūzo sąsiauryje kelia kainas ir norvegiškai ar amerikietiškai žaliavai. Dėl to Europą pasiekia ne tik fizinio tiekimo, bet ir kainos rizika.

    Kas importuoja daugiausia, o kas pažeidžiamiausia?

    Pagal importo apimtis pirmauja Nyderlandai: 2024 metais jie įsivežė 138,3 mln. tonų naftos ir naftos produktų. Antroje vietoje buvo Vokietija su 117,8 mln. tonų, toliau rikiuojasi Ispanija su 85,8 mln., Prancūzija su 82,4 mln., Italija su 73,3 mln. ir Belgija su 56,7 mln. tonų.

    Šie skaičiai ne visada atspindi realų vidaus vartojimą, nes Roterdamas yra vienas didžiausių pasaulio energetikos centrų. Dalis naftos Nyderlanduose ir Belgijoje yra perdirbama ar reeksportuojama į kitas Europos šalis, todėl vien importo tonų nepakanka vertinant, kam smūgis būtų skaudžiausias.

    Eurostat fiksuoja, kad 2024 metais Vokietija sudarė 20,1 proc. viso ES galutinio naftos ir naftos produktų vartojimo. Prancūzija sudarė 15,3 proc., o Italija ir Ispanija po 11,1 proc., tad keturios didžiosios ekonomikos kartu sunaudojo beveik 58 proc. ES viso kiekio.

    Ekonominį pažeidžiamumą geriau parodo energijos produktų prekybos balansas, vertinamas kaip dalis nuo BVP. 2025 metais didžiausią deficitą turėjo Malta, jis siekė 5,4 proc. BVP, o po jos sekė Bulgarija, Kroatija, Vengrija, Belgija, Liuksemburgas ir Kipras.

    Didžiosios ekonomikos buvo arčiau ES vidurkio: Italijos deficitas sudarė apie 1,9 proc. BVP, Ispanijos ir Lenkijos apie 1,7 proc., o Vokietijos ir Prancūzijos po 1,5 proc. Mažiausią deficitą rodė Danija, Švedija ir Nyderlandai, tačiau jų situaciją paaiškina vietinė gavyba arba reeksporto vaidmuo.

    Turizmas ir transportas kainų šoką sustiprina

    Kai kuriose šalyse priklausomybė nuo importo praktiškai siekia visą vartojimą: Ispanijoje ji 2024 metais sudarė 100,3 proc., Portugalijoje 99,9 proc., o Airijoje 101 proc. Panašiai aukšti rodikliai fiksuojami Maltoje ir Kipre, todėl kainų šuolis jose greitai virsta didesnėmis išlaidomis ekonomikai.

    ES struktūroje beveik du trečdaliai naftos sunaudojama transporte. Keliais 2024 metais teko 47,7 proc. vartojimo, aviacijai 9,2 proc., jūrų transportui 8,4 proc., todėl brangstanti nafta ypač skaudžiai veikia logistiką, keliones ir turizmo sektorių.

    Pietų Europai tai reiškia papildomą spaudimą: brangstant reaktyviniams degalams kyla skrydžių kaštai, o dyzelino kainos didina tiekimo ir paslaugų savikainą. Jei nafta ilgiau išsilaikytų ties dabartinėmis aukštumomis, dalis sąnaudų vis labiau persikeltų į bilietų ir apgyvendinimo kainas.

    Kita vertus, mažesnę priklausomybę rodo Danija, kurios 2024 metais rodiklis siekė 58,1 proc., taip pat Rumunija ir Vengrija. Vis dėlto net ir šalims, kurios dalį poreikio padengia vietine gavyba ar perdirbimu, globalios kainos yra svarbiausias veiksnys, lemiantis galutinę degalų kainą vartotojams.

  • Nafta vėl perkopė 100 JAV dolerių: aštrėja JAV ir Irano konfliktas Hormūzo sąsiauryje

    Nafta vėl perkopė 100 JAV dolerių: aštrėja JAV ir Irano konfliktas Hormūzo sąsiauryje

    Naftos kainos tarptautinėse rinkose vėl šoktelėjo virš 100 JAV dolerių už barelį, o pagrindine šio brangimo priežastimi įvardijama nauja įtampos banga tarp JAV ir Irano. Rinkos dalyviai reaguoja į pranešimus apie karinius veiksmus ir grasinimus, didinančius riziką viename svarbiausių pasaulio energetikos taškų – Hormūzo sąsiauryje.

    Trečiadienio rytą „Brent“ rūšies naftos artimiausio mėnesio sandorio kaina peržengė 100 JAV dolerių ribą, o JAV etalonas WTI laikėsi apie 95 JAV dolerius. Nuo praėjusios savaitės vidurio kainos, remiantis biržų dinamika, kilo beveik 20 proc., nes investuotojai pradėjo įkainoti galimą tiekimo sutrikimų scenarijų.

    Hormūzas – pasaulinis butelio kakliukas

    Hormūzo sąsiauris laikomas kritiniu jūrų keliu, kuriuo į pasaulio rinkas keliauja reikšminga Persijos įlankos naftos ir naftos produktų dalis. Dėl to net ir riboto masto incidentai ar griežtesnė laivybos kontrolė akimirksniu persiduoda į kainas, nes prekybininkai vertina ne tik realų srautą, bet ir rizikos premiją.

    Publikuotuose pranešimuose teigiama, kad šiuo metu per sąsiaurį vis dar gabenama apie 7 milijonai barelių per dieną, kai iki konflikto eskalacijos tekėjo maždaug 20 milijonų. Skirtumas reiškia didesnį spaudimą alternatyviems maršrutams, atsargų politikai ir draudimo kaštams, kurie paprastai atsispindi galutinėje kainoje.

    Smūgiai ir atsakomieji veiksmai

    JAV Centrinė vadovybė pranešė, kad rugsėjo 8 dieną JAV pajėgos sunaikino penkis Irano tanklaivius, gabenusius žalią naftą. Teigiama, kad prieš tai Irano Revoliucinė gvardija per dvi dienas du kartus paleido balistines raketas į JAV karinio jūrų laivyno laivą, tačiau šis nebuvo apgadintas ir tęsė patruliavimą regione.

    Skelbiama, kad dar rugsėjo 5 dieną Irano pajėgos paleido balistines raketas į JAV lėktuvnešį ir eskadrinį minininką, o šie išvengė smūgio. Reaguodama JAV esą sutrikdė arba sunaikino dar tris Irano tanklaivius.

    Teheranas atsakė raketų smūgiais į JAV karinę bazę Jordanijoje, o dalį raketų perėmė oro gynyba. Taip pat atnaujinti grasinimai taikytis į tanklaivius Kuveito ir Bahreino vandenyse bei įspėjimai laivams nenaudoti neleistinų maršrutų Hormūzo sąsiauryje.

    „Netrukus paskelbsime atskirties zoną už sąsiaurio ribų, o be koordinavimo įplaukę laivai bus įtraukti į sankcijų sąrašus“, – sakė Irano Aukščiausiosios nacionalinio saugumo tarybos sekretorius Mohsenas Rezaei.

    Įtampa, kaip skelbiama, palietė ir Saudo Arabiją: pranešta apie dar vieną išpuolį prieš „Aramco“ objektus Džazane, tačiau žala įvardyta kaip ribota. Tokie incidentai rinkoms svarbūs dėl to, kad Saudo Arabija yra vienas pagrindinių tiekėjų, o bet kokia rizika infrastruktūrai didina kainų nepastovumą.

    Sankcijos ir rinkų prognozės

    Karinę eskalaciją lydi ir finansinis spaudimas. Vašingtonas, remiantis pranešimais, rugpjūčio pabaigoje pradėjo kampaniją, kurios tikslas – riboti Irano prieigą prie pasaulinės finansų sistemos, taikant priemones skaitmeniniam turtui, technologijoms, auksui, aviacijai ir laivybai.

    JAV Iždas paskelbė sankcijas beveik 60 bendrovių, fizinių asmenų ir laivų, o Europos Sąjunga, kaip teigiama, šį mėnesį pritarė iniciatyvai. Rinkoms tokie sprendimai reikšmingi, nes gali paveikti atsiskaitymus, krovinių draudimą, laivų registravimo schemas ir realų eksporto pajėgumą.

    Įtampa viešojoje erdvėje taip pat didėja. JAV pareigūnai kartoja griežtus įspėjimus dėl atakų prieš JAV laivus, o Irano politikai atitinkamai grasina atsakomaisiais smūgiais, taip dar labiau keldami neapibrėžtumą.

    Analitikai tokiomis sąlygomis linkę kelti kainų prognozes, nes net ir dalinis tiekimo sumažėjimas Persijos įlankoje greitai atsispindi pasauliniame balanse. Pavyzdžiui, „Goldman Sachs“ pakėlė „Brent“ ir WTI prognozes gruodžiui po 5 JAV dolerius, iki atitinkamai 85 ir 80 JAV dolerių, ir perspėjo, kad kitais metais kaina galėtų viršyti 120 JAV dolerių, jei Persijos įlankos gavyba išliktų maždaug 4 milijonais barelių per dieną mažesnė nei iki konflikto.

    Jei įtampa Hormūzo sąsiauryje užsitęs, labiausiai tikėtinas scenarijus rinkoms yra didesnis kainų svyravimas. Tai reiškia, kad vairuotojai ir verslai Europoje gali susidurti su brangesniais degalais ir didesniais logistikos kaštais, net jei realūs tiekimo srautai išliktų tik iš dalies sutrikę.