Tag: Europos centrinis bankas

  • Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Infliacija euro zonoje vėl kyla

    Euro zonos metinė infliacija 2026 metų rugpjūtį pakilo iki 3,3 proc., kai 2026 metų liepą siekė 2,9 proc., rodo išankstinis Eurostato įvertis. Mėnesio kainų augimas sudarė 0,4 proc., o tai signalizuoja, kad kainų spaudimas vasaros pabaigoje sustiprėjo.

    Europos Centrinio Banko tikslas yra 2 proc., todėl naujausi duomenys vėl kelia klausimą, ar pinigų politika netrukus taps dar griežtesnė. Rinkos dalyviai didina tikimybę, kad artimiausiame posėdyje bus svarstomas palūkanų kėlimas.

    Energija tapo pagrindiniu varikliu

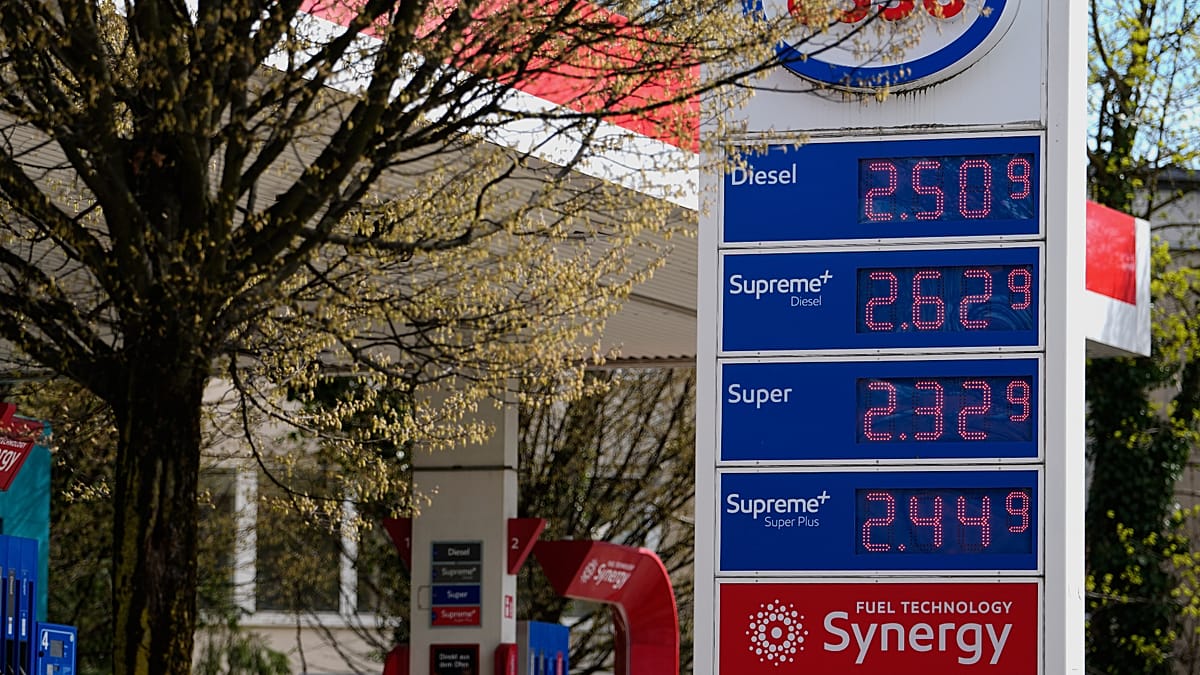
    Didžiausią įtaką bendram kainų lygiui turėjo energija: per metus ji pabrango 14,3 proc., o 2026 metų liepą metinis augimas buvo 10,3 proc. Vien per mėnesį energijos kainos ūgtelėjo 2,9 proc., todėl būtent ši kategorija tapo ryškiausiu infliacijos šaltiniu.

    Kainų šuolį skatino pasaulinių naftos ir dujų kainų brangimas, siejamas su geopolitine įtampa ir tiekimo grandinių trikdžiais, ypač laivybos maršrutuose. Energetikos kainų svyravimai euro zonoje greitai persiduoda degalams, šildymui ir daliai prekių bei paslaugų savikainos.

    „Šį kartą infliaciją daugiausia stūmė atšokusios degalų kainos, o baziniai kainų spaudimo veiksniai išliko santūresni, nes paslaugų infliacija sumažėjo“, – sakė „Oxford Economics“ vyresnysis ekonomistas Leo Barincou.

    Bazinė ir paslaugų infliacija rodo ramesnį vaizdą

    Infliacija paslaugų sektoriuje, kuri paprastai laikoma inertiškesne ir ECB ypač stebima, sumažėjo nuo 3,3 proc. iki 3,0 proc. Tuo metu bazinė infliacija, neįtraukianti energijos, maisto, alkoholio ir tabako, nežymiai smuktelėjo nuo 2,5 proc. iki 2,4 proc.

    Tokie rodikliai leidžia manyti, kad energijos brangimas kol kas nėra plačiai įsišaknijęs kituose krepšelio segmentuose. Vis dėlto ekonomistai atkreipia dėmesį, kad užsitęsę energijos kainų šokai dažnai vėluodami persiduoda tiek paslaugoms, tiek pramonei.

    Maisto, alkoholio ir tabako kainos per metus paaugo 1,2 proc., kaip ir 2026 metų liepą. Šis stabilumas sumažina riziką, kad infliacija taps dar labiau įsisenėjusi per kasdienio vartojimo prekes.

    Lietuvoje infliacija – aukščiausia

    Tarp euro zonos šalių, įtrauktų į rugpjūčio išankstinį vertinimą, didžiausia metinė infliacija fiksuota Lietuvoje – 5,8 proc. Mažiausias rodiklis užfiksuotas Estijoje – 1,3 proc., o tai išryškina ryškius skirtumus tarp valstybių.

    Iš didžiųjų ekonomikų Prancūzijoje infliacija siekė 2,7 proc., Vokietijoje – 2,9 proc., ir abi šalys liko žemiau euro zonos vidurkio. Ispanijoje rodiklis išsiskyrė didesniu šuoliu ir sudarė 4,5 proc., o Italijoje infliacija pasiekė 3,2 proc.

    Ko tikėtis iš ECB?

    Auganti bendra infliacija, nors ją ir tempia daugiausia energija, didina spaudimą ECB reaguoti palūkanų normomis. Finansų rinkose stiprėja lūkestis, kad artimiausiame posėdyje gali būti pasirinktas 0,25 proc. punkto palūkanų didinimas, siekiant pristabdyti kainų kilimą.

    ECB sprendimus lems ne tik bendras infliacijos skaičius, bet ir tai, ar energijos šokas pradės skverbtis į paslaugas, darbo užmokesčio derybas bei ilgalaikius infliacijos lūkesčius. Jei paslaugų infliacija ir baziniai rodikliai išliks santūrūs, centrinis bankas gali rinktis atsargesnį tempą.
  • Europos obligacijų palūkanos šoktelėjo į 15 metų aukštumas: ką tai reiškia paskoloms ir kainoms?

    Europos obligacijų palūkanos šoktelėjo į 15 metų aukštumas: ką tai reiškia paskoloms ir kainoms?

    Europos valstybių skolinimosi kaina rugsėjo 1 dieną pašoko į aukščiausią lygį per daugiau nei 15 metų, rinkoms toliau parduodant obligacijas. Didesnės palūkanos fiksuotos daugelyje didžiųjų ekonomikų, o investuotojai vis aktyviau vertina infliacijos ir biudžetų rizikas.

    Rinkos rodikliai signalizavo, kad Vokietijos 10 metų obligacijų pajamingumas buvo pakilęs virš 3,36 proc., o vėliau šiek tiek sumažėjo iki maždaug 3,34 proc. Kartu brango ir ilgesnės trukmės skola: Vokietijos 30 metų obligacijų pajamingumas buvo pakilęs virš 3,84 proc., taip pat aukščiausiai nuo 2011 metų.

    Obligacijų pajamingumas juda priešinga kryptimi nei jų kaina: kai investuotojai parduoda obligacijas, jų kaina krenta, o fiksuotos palūkanų išmokos tampa santykinai didesnės, todėl pajamingumas kyla. Paprastai tariant, kuo daugiau obligacijų išparduodama, tuo brangiau valstybėms skolintis naujomis emisijomis.

    Kas užkūrė išpardavimą?

    Pagrindinė įtampa kyla iš kelių sutampančių veiksnių: pabrangusios energijos, atsinaujinusių infliacijos baimių ir griežtesnių centrinių bankų signalų. Investuotojai vis dažniau lažinasi, kad palūkanų normos išliks aukštos ilgiau, nei tikėtasi anksčiau.

    Euro zonos išankstiniai infliacijos duomenys parodė, kad rugpjūtį metinė infliacija pakilo iki 3,3 proc., palyginti su 2,9 proc. liepą, o energijos kainos buvo 14,3 proc. didesnės nei prieš metus. Tai gerokai viršija Europos Centrinio Banko 2 proc. tikslą ir didina spaudimą pinigų politikai.

    Rinkos dalyviai ėmė aktyviau vertinti ir artimiausio ECB posėdžio scenarijus, tarp jų ir 0,25 proc. punkto palūkanų normų didinimą. Aukštesnės bazinės palūkanos tiesiogiai persiduoda per visą palūkanų kreivę, todėl brangsta ir valstybių, ir įmonių, ir gyventojų skolinimasis.

    Prancūzijos skola vėl po padidinamuoju stiklu

    Analitikai pažymi, kad Vokietijos pajamingumai daugiausia sekė pasaulines tendencijas, tačiau kai kurios šalys susidūrė ir su papildoma rizikos priemoka. Prancūzijos atveju ją didina politinė ir fiskalinė perspektyva, o diskusijos dėl biudžeto tampa vis jautresnės artėjant 2027 metų prezidento rinkimams.

    Tarptautinis valiutos fondas prognozuoja, kad Prancūzijos bendroji valdžios skola šiemet gali siekti 118,4 proc. bendrojo vidaus produkto, o 2027 metais didėti iki 120,5 proc. Banque de France vertinimu, biudžeto deficitas šiemet gali siekti apie 5,2 proc. bendrojo vidaus produkto, todėl rinkos atidžiau vertina valstybės gebėjimą stabilizuoti finansus.

    „Norint grįžti į tvarų fiskalinį kelią, Prancūzijai reikės reikšmingų reformų, kurios bus nepopuliarios“, – sakė BCA fiksuotų pajamų strategas Robertas Timperis, komentuodamas augančią rizikos priemoką.

    Poveikis vartotojams ir verslui

    Kylant valstybės skolinimosi kainai, brangsta ir bankų finansavimas, todėl palūkanų spaudimas gali persikelti į būsto paskolas, įmonių kreditus ir naujas obligacijų emisijas. Tai ypač svarbu šalims, kuriose didelė dalis skolos turi būti refinansuojama artimiausiais metais, o biudžetų erdvė ribota.

    Kartu obligacijų rinkų svyravimai keičia investuotojų elgseną: aukštesni pajamingumai gali tapti patrauklesne alternatyva rizikingesnėms turto klasėms, tačiau didesnis neapibrėžtumas didina ir kainų svyravimus. Dalis rinkos dalyvių įspėja, kad ilgiau trunkantis aukštos infliacijos ir silpnesnio augimo derinys didina stagfliacijos riziką, o tai būtų sudėtinga aplinka tiek politikos formuotojams, tiek verslui.

    Panašus pardavimo spaudimas matomas ir už Europos ribų: JAV 10 metų iždo obligacijų pajamingumas buvo pakilęs iki maždaug 4,78 proc., o Japonijos 10 metų obligacijų pajamingumas pasiekė apie 3,00 proc., aukščiausiai nuo 1996 metų. Tai rodo, kad rinkos problemos nėra vien regioninės ir labiau primena globalų palūkanų normų persikainojimą.

  • Mélenchonas siūlo sudeginti 600 mlrd. eurų skolą: teisininkai įspėja, kas nutiktų Prancūzijai

    Mélenchonas siūlo sudeginti 600 mlrd. eurų skolą: teisininkai įspėja, kas nutiktų Prancūzijai

    Prancūzijos kraštutinių kairiųjų lyderis Jeanas-Lucas Mélenchonas į prezidento rinkimų kampaniją grąžino itin kontroversišką idėją: panaikinti dalį valstybės skolos, kurią šiuo metu laiko Prancūzijos centrinis bankas. Politikas teigia, kad tai leistų atlaisvinti lėšas viešosioms išlaidoms ir investicijoms, tačiau oponentai perspėja apie teisines kliūtis ir pasitikėjimo rinkomis kainą.

    Kalbėdamas mitinge Mélenchonas siūlymą apibūdino vaizdingai ir tiesmukai, nurodydamas, kad kalbama apie maždaug 18 proc. skolos, esančios centrinio banko balanse. Viešumoje ši dalis dažnai siejama su obligacijomis, kurias institucijos supirko pinigų politikos priemonėmis po krizių, kai euro zonoje buvo aktyviai taikomos turto pirkimo programos.

    „Viskas, ką reikia padaryti, tai paimti tuos 18 proc., kuriuos turi Prancūzijos bankas, ir mesti į ugnį“, – sakė Jeanas-Lucas Mélenchonas.

    Jo idėją viešai palaikė investicijų bankininkas Matthieu Pigasse, žinomas Prancūzijos finansų pasaulyje ir konsultavęs vyriausybes skolų valdymo klausimais. Pigasse teigė, kad skolos „nurašymas“ esą galėtų būti įgyvendintas be realaus ekonominio poveikio, taip sukeldamas papildomą diskusijų bangą tarp ekonomistų ir politikų.

    „Valstybės skola gali būti panaikinta be jokio ekonominio ar finansinio poveikio“, – sakė Matthieu Pigasse.

    Ar tai įmanoma euro zonoje?

    Kritikai pabrėžia, kad Prancūzijos centrinis bankas yra Eurosistemos dalis ir veikia pagal Europos Centrinio Banko taisykles. Dėl to vienpusis sprendimas „ištrinti“ vyriausybės skolą būtų susijęs su euro zonos teisiniu režimu, įskaitant draudimą nacionaliniams centriniams bankams tiesiogiai finansuoti valstybes.

    Prancūzijos ekonomikos ministras Rolandas Lescure’as pareiškė, kad tokia idėja yra neįgyvendinama ir rizikuotų sukelti naują finansinę krizę. Jo argumentas remiasi pasitikėjimo principu: obligacijų rinkos remiasi prielaida, kad valstybės laikosi įsipareigojimų, o bet koks „nurašymas“ gali būti suprastas kaip signalas, kad skolos aptarnavimas tampa politinių sprendimų įkaitu.

    „Jei pasakai: mes ją panaikiname, tu sugriauni pasitikėjimą“, – sakė Rolandas Lescure’as.

    Tuo metu dalis ekonomistų ginčijasi, kad finansinis efektas gali būti mažesnis, nei skamba politiniuose pareiškimuose. Pavyzdžiui, buvęs Tarptautinio valiutos fondo vyriausiasis ekonomistas Olivier Blanchard’as argumentavo, kad jei centrinis bankas atsisakytų turimų obligacijų, valstybė sutaupytų palūkanų, bet tuo pat metu netektų centrinio banko pelno pervedimų į biudžetą, todėl grynasis rezultatas gali priartėti prie nulio.

    Skola ir rinkimai: kas ant kortos?

    Diskusija įkaista ne atsitiktinai: Prancūzijos viešoji skola, kaip plačiai pranešama, viršija 116 proc. bendrojo vidaus produkto, o tai riboja valdžios fiskalinę erdvę. Didelės palūkanų normos euro zonoje pastaraisiais metais padidino skolos aptarnavimo kainą, todėl politikams vis sunkiau žadėti didesnes išlaidas nepaaiškinant, iš kur bus gautos pajamos.

    Ši tema, tikėtina, taps viena centrinių artėjant 2027 metais vyksiantiems prezidento rinkimams, ypač kai politinė situacija Prancūzijoje išlieka fragmentuota, o parlamente sudėtinga suformuoti stabilią daugumą. Investuotojų akyse ypač jautrus būtų scenarijus, kuriame į antrą turą patektų Mélenchonas ir Marine Le Pen, nes abiejų stovyklų ekonominiai pasiūlymai vertinami kaip nukrypstantys nuo tradicinio fiskalinio kurso.

    Artėjant ekonominėms debatų laidoms ir kampanijos renginiams, Mélenchono siūlymas dėl skolos panaikinimo tampa patogiu simboliu platesnei diskusijai: ar valstybė gali agresyviau naudoti pinigų politikos laikotarpiu sukauptus instrumentus viešosioms investicijoms į strategines sritis, tokias kaip gynyba ar dirbtinis intelektas, nepažeisdama euro zonos taisyklių ir nepakirsdama pasitikėjimo finansų sistema.

  • Lagarde ruošiasi naujam postui: gali perimti Pasaulio ekonomikos forumo vairą 2027-aisiais

    Lagarde ruošiasi naujam postui: gali perimti Pasaulio ekonomikos forumo vairą 2027-aisiais

    Europos Centrinio Banko vadovė Christine Lagarde gali būti svarstoma kaip kandidatė vadovauti Pasaulio ekonomikos forumui (WEF) nuo 2027 metų. Apie tai pranešė Šveicarijos dienraštis „Neue Zürcher Zeitung“, remdamasis su diskusijomis susipažinusiais šaltiniais.

    Leidinys nurodė, kad šią savaitę netoli Ženevos vykusiame WEF patikėtinių tarybos posėdyje Lagarde buvo įvardyta kaip tikėtina kandidatė perimti organizacijos prezidentės pareigas. Pasak publikacijos, ji padėkojo tarybos nariams už pasitikėjimą ir signalizavo, kad būtų pasirengusi imtis naujos atsakomybės.

    „Esu pasirengusi tarnauti“, – sakė Christine Lagarde.

    WEF vadovų kaitos klausimą, anot pranešimo, posėdyje aktyviai aptarė Singapūro prezidentas Tharmanas Shanmugaratnamas, pabrėžęs, kad sprendimas dėl įpėdinystės turėtų būti priimtas organizacijos viduje. Tai reikštų, kad prieš viešus pranešimus pirmiausia bus siekiama konsensuso tarp patikėtinių tarybos ir pagrindinių rėmėjų.

    Šiuo metu WEF veiklai bendrai pirmininkauja „BlackRock“ vadovas Larry Finkas ir farmacijos bendrovės „Roche“ vicepirmininkas André Hoffmannas. „Neue Zürcher Zeitung“ teigimu, galutinio sprendimo, kada tiksliai galėtų įvykti vadovų pasikeitimas, dar nėra, o artimiausiam Davoso susitikimui, numatytam sausį, tikėtina, toliau vadovautų dabartiniai pirmininkaujantys asmenys.

    Christine Lagarde Europos Centrinio Banko prezidente dirba nuo 2019 metų, o jos aštuonerių metų kadencija baigsis 2027 metų spalį. Dėl šios datos rinkoje ir politiniuose sluoksniuose jau kurį laiką sklando spėlionės, ar ji liks poste iki kadencijos pabaigos, ar pasirinks kitą tarptautinį vaidmenį.

    Papildomo dėmesio jos ateičiai suteikė ir ankstesni pasisakymai apie galimą įsitraukimą į Prancūzijos prezidento rinkimų kampanijos procesus, nors pati Lagarde yra sakiusi neketinanti kandidatuoti į prezidentes. Tokie signalai paprastai sustiprina diskusijas, nes ECB vadovo pareigoms taikomi itin aukšti nepriklausomumo ir politinio neutralumo standartai.

    WEF vadovo vaidmuo laikomas viena įtakingiausių tarptautinių platformų pozicijų, nes organizacija kasmet Davose suburia valstybių lyderius, centrinių bankų vadovus, tarptautinių organizacijų atstovus ir didžiųjų korporacijų vadovus. Pastaraisiais metais WEF darbotvarkėje ypač ryškios temos apie geopolitinės rizikos augimą, pasaulinės prekybos fragmentaciją, energetinį saugumą ir dirbtinio intelekto poveikį ekonomikai.

    Nei Europos Centrinis Bankas, nei Pasaulio ekonomikos forumas kol kas viešai nekomentavo šio pranešimo. Kol nėra oficialaus patvirtinimo, informacija vertinama kaip ankstyvas signalas apie galimą įpėdinystės scenarijų, kurį dar gali koreguoti tiek ECB vidaus procedūros, tiek WEF patikėtinių tarybos sprendimai.

  • Europoje brangsta skolinimasis: kyla obligacijų pajamingumai, bankai peržiūri paskolų palūkanas

    Europoje brangsta skolinimasis: kyla obligacijų pajamingumai, bankai peržiūri paskolų palūkanas

    Kas vyksta obligacijų rinkose?

    Europos valstybių obligacijų pajamingumai kyla, o tai reiškia brangesnį skolinimąsi ne tik vyriausybėms, bet ilgainiui ir gyventojams bei verslui. Investuotojams reikalaujant didesnės grąžos už riziką, brangsta naujas valstybės skolos finansavimas, o rinkos palūkanos tampa aukštesniu atskaitos tašku visai ekonomikai.

    Didžiausias šio judėjimo praktinis efektas jau matomas kredito rinkoje: kai kuriose šalyse bankai pradeda kelti būsto paskolų palūkanas. Nors ryšys tarp obligacijų pajamingumų ir paskolų kainodaros skirtingose valstybėse nevienodas, bendras mechanizmas paprastas: brangesni pinigai rinkoje anksčiau ar vėliau atsispindi ir paskolų pasiūlymuose.

    Kodėl pajamingumai kyla būtent dabar?

    Pastarosiomis savaitėmis rinkos jautriai reaguoja į energijos kainų pokyčius ir infliacijos lūkesčius, o tai tiesiogiai veikia ilgalaikes palūkanas. Kai investuotojai tikisi, kad infliacija gali užsitęsti, jie dažniau reikalauja didesnio pajamingumo už ilgesnės trukmės obligacijas, kad apsisaugotų nuo perkamosios galios mažėjimo.

    Kitas veiksnys – Europos Centrinio Banko sprendimų trajektorija. Rinkos palūkanų normos dažnai juda iš anksto, nes investuotojai kainomis įvertina tikėtinus ECB veiksmus ateityje, todėl net ir be naujo sprendimo pajamingumai gali kilti, jei pasikeičia lūkesčiai dėl būsimų palūkanų.

    Prie spaudimo prisideda ir suintensyvėjusi obligacijų pasiūla, kai po sezoninių atokvėpių vyriausybės aktyviau grįžta į skolos rinkas. Didesnė pasiūla, ypač esant padidėjusiam neapibrėžtumui, paprastai reiškia didesnį pajamingumą, kurio reikalauja pirkėjai.

    Greičiausias poveikis: būsto paskolos

    Būsto paskolų palūkanos kai kuriose didžiosiose euro zonos ekonomikose jau rodo kilimo požymius. Vokietijoje būsto paskolų kainodara yra glaudžiai susijusi su ilgalaikių Vokietijos obligacijų pajamingumu, todėl rinkai pakilus dalis bankų pasiūlymus koreguoja greitai, kartais net per kelias dienas.

    Prancūzijoje situacija kiek kitokia: būsto paskolų palūkanos dažniau siejamos su ECB bazinėmis palūkanomis, tačiau ilgalaikis valstybės skolos pajamingumas istoriškai taip pat veikė skolinimosi kainą. Pastaruoju metu šį ryšį gali silpninti bankų finansavimo struktūra ir didesnės gyventojų santaupos, tačiau jei aukštesnės rinkos palūkanos išsilaikys, poveikis gali persiduoti ir čia.

    Italijoje fiksuotų palūkanų būsto paskolos dažniau orientuojasi į euro palūkanų apsikeitimo sandorių lygius, nors jie dažnai juda ta pačia kryptimi kaip ir vyriausybių obligacijos. Jei rinkos palūkanos išliks aukštos, bankai turi paskatą peržiūrėti naujų paskolų kainodarą, tik šis procesas gali būti lėtesnis ir priklausyti nuo konkurencijos bei maržų.

    Lėtesnis, bet svarbus poveikis: valstybės skolos aptarnavimas

    Vyriausybėms palūkanų šuolis neveikia akimirksniu, nes didelė dalis skolos yra išleista anksčiau, mažesnėmis palūkanomis, ir bus aptarnaujama tokiomis sąlygomis iki išpirkimo termino. Tačiau kuo ilgiau išlieka aukštesni pajamingumai, tuo didesnė skolos dalis bus refinansuojama brangiau, o tai palaipsniui didins biudžetų palūkanų išlaidas.

    Didelėms euro zonos ekonomikoms tai reiškia mažiau fiskalinės erdvės: daugiau biudžeto pajamų tenka skirti palūkanoms, o ne viešosioms paslaugoms, investicijoms ar mokesčių mažinimui. Finansų rinkos paprastai ramiau vertina aukštesnes palūkanas, jei jos kyla kartu su augimu, tačiau rizika didėja, kai pajamingumai šauna dėl abejojimo valstybės gebėjimu suvaldyti deficitą ir skolą.

    Gyventojams tai svarbu ir netiesiogiai: jei valstybės skolos aptarnavimo kaina didėja, ateityje gali daugėti spaudimo peržiūrėti išlaidas, prioritetus ar pajamų surinkimą. Tuo pat metu brangesnis skolinimasis rinkose gali atvėsinti būsto rinką ir lėčiau slopinti vartojimą, nes dalis namų ūkių atideda didesnius pirkinius arba renkasi mažesnes paskolų sumas.

  • Lagarde perspėja ES: nesutvarkius rinkos, dirbtinio intelekto traukinys nuvažiuos

    Lagarde perspėja ES: nesutvarkius rinkos, dirbtinio intelekto traukinys nuvažiuos

    ES rizikuoja atsilikti

    Europos Centrinio Banko vadovė Christine Lagarde perspėja, kad pernelyg suskaidyta ES bendroji rinka gali kainuoti Europai vietą pasaulinėse dirbtinio intelekto lenktynėse. Jos teigimu, Europa jau praleido pirmąją skaitmeninę revoliuciją ir neturi teisės pakartoti tos pačios klaidos.

    Kalbėdama Pasaulio ekonomikos forumo Tarptautinės verslo tarybos susitikime Ženevoje, ji pabrėžė, kad žinios ir talentai Europoje yra, tačiau trūksta greičio, mastelio ir kapitalo. Būtent šie veiksniai dažnai lemia, kur gimsta ir užauga technologijų lyderiai.

    Kapitalas ir mastelis – silpnoji vieta

    Pasak C. Lagarde, vienas didžiausių ES trūkumų – finansavimo struktūra: įmonės dažniau remiasi bankų kreditais, o kapitalo rinkos, kuriose pritraukiamos didesnės investicijos, išlieka fragmentuotos nacionaliniu lygmeniu. Tai riboja galimybes sparčiai didinti veiklos apimtį, ypač startuoliams ir augančioms technologijų bendrovėms.

    Ji akcentavo, kad skirtingos taisyklės ir procedūros valstybėse narėse sukuria praktines kliūtis: didesnes sąnaudas, ilgesnius terminus ir sudėtingesnį veikimą per sienas. Dėl to Europos įmonės, ieškodamos mastelio, neretai žvalgosi į ne ES kapitalo rinkas.

    „Europa iš esmės praleido pirmąją skaitmeninę revoliuciją, todėl negalime sau leisti pakartoti šios klaidos su dirbtiniu intelektu“, – sakė Christine Lagarde.

    Europa turi potencialą, bet reikia reformų

    C. Lagarde priminė, kad ES sudaro apie 6 proc. pasaulio gyventojų, tačiau čia dirba apie 15 proc. pasaulio tyrėjų, o beveik penktadalis labiausiai cituojamų mokslinių publikacijų taip pat siejama su Europa. Vis dėlto iššūkis – paversti šį akademinį ir mokslinį svorį komercine sėkme, kuri greitai pasiektų visą ekonomiką.

    Jos teigimu, euro zonos įmonės šiais metais tikisi vidutiniškai skirti apie 9 proc. visų investicijų dirbtiniam intelektui. Tačiau be galimybių augti per visą ES rinką DI diegimas ir produktyvumo šuolis gali likti fragmentuotas, o nauda – per lėtai išsiskleisti.

    SIU ir EU Inc. – raktai į greitesnį augimą

    ECB vadovė ragino spartinti derybas dėl Santaupų ir investicijų sąjungos, kurios tikslas – labiau integruotos kapitalo rinkos ir lengvesnis investicijų judėjimas visoje ES. Šis paketas laikomas vienu svarbiausių bandymų sumažinti priklausomybę nuo bankinio finansavimo ir atverti platesnes galimybes technologijų plėtrai.

    Taip pat minima ir Europos Komisijos iniciatyva EU Inc., siūlanti pasirenkamą, visoje ES galiojančią įmonės teisinę formą. Idėja paprasta: sumažinti laiką ir kaštus kuriant bei plečiant verslą per sienas, ypač startuoliams, kuriems greitis ir mastelis DI srityje dažnai lemia išlikimą.

    Lagarde žinutė aiški: Europa gali konkuruoti, tačiau tam reikia ne vien idėjų ir talentų, o ir vieningesnių taisyklių, gilesnių kapitalo rinkų bei greitesnio sprendimų priėmimo. Priešingu atveju, DI ekonomikos bangą gali pasiimti tie, kurie sugeba greičiau sukurti mastelį ir pritraukti kapitalą.

  • Dujų kainos Europoje šovė į viršų: žemiausios atsargos per istoriją, brangi žiema arti

    Dujų kainos Europoje šovė į viršų: žemiausios atsargos per istoriją, brangi žiema arti

    Europoje smarkiai brangsta gamtinės dujos: Nyderlandų TTF ateities sandorių kaina perkopė 65 eurus už megavatvalandę ir pasiekė aukščiausią lygį nuo kovo mėnesio. Nuo metų pradžios šis etalonas pakilo daugiau kaip 130 proc., o rinkoje daugėja signalų, kad įtampa gali užsitęsti.

    Šuolį maitina ne vienas veiksnys: Europą vėl užklupusi karščio banga didina elektros poreikį, o daliai šalių tuo pat metu silpnėja hidroenergijos gamyba dėl sausros. Kai kur ribojama ir branduolinės energetikos gamyba, todėl vis dažniau trūkstamą elektrą tenka kompensuoti dujinėmis jėgainėmis.

    Kodėl kainos kyla dabar?

    Įprastai vasarą Europa pildo dujų saugyklas, kad šaltuoju sezonu būtų kuo mažiau priklausoma nuo importo ir kainų šuolių. Tačiau šiemet kaupimas sutapo su tiekimo trikdžiais ir išaugusia paklausa energetikai, todėl rinkoje atsirado mažiau „laisvų“ apimčių, kurios paprastai amortizuoja staigius svyravimus.

    Papildomą riziką kuria geopolitiniai veiksniai ir infrastruktūros sutrikimai, didinantys neapibrėžtumą pasaulinėje suskystintų gamtinių dujų rinkoje. Kai konkurencija dėl krovinių aštrėja, Europa turi kelti kainą, kad pritrauktų tiekimą, o tai tiesiogiai atsispindi TTF kotiruotėse.

    Signalas, kuris kelia nerimą

    Didžiausia problema – saugyklos. Gas Infrastructure Europe duomenimis, rugpjūčio 1 dieną Europos dujų saugyklos buvo užpildytos apie 57,1 proc., ir tai buvo žemiausias rodiklis tokiai metų datai visoje stebėjimų istorijoje.

    ES taikomas 90 proc. saugyklų užpildymo tikslas išliko, tačiau šalims suteikta daugiau lankstumo, kada tikslą pasiekti. Praktikoje tai reiškia, kad užsitęsus brangimui dalis valstybių gali pildyti saugyklas lėčiau, bet tuomet didėja jautrumas šalčiui žiemą.

    Kas laukia vartotojų ir ECB?

    Nors dabartinės kainos vis dar gerokai mažesnės už 2022 metais fiksuotus energetikos krizės pikus, situacija vėl ima virsti infliacijos klausimu. Didmeninės dujų kainos į sąskaitas paprastai persiduoda su kelių mėnesių vėlavimu, nes tiekėjai dalį pirkimų būna apsidraudę iš anksto, tačiau ilgiau išliekant aukštoms kainoms poveikis didėja.

    Ekonomistų vertinimu, jei kainos išsilaikys aukštos, euro zonos metinė infliacija 2026 metų antroje pusėje gali būti didesnė, nei prognozuota baziniu scenarijumi. Tai reiškia papildomą spaudimą Europos Centriniam Bankui, nes energijos kainų brangimas blogina gyventojų perkamąją galią ir kartu gali riboti galimybes greitai švelninti pinigų politiką.

    Europa per pastaruosius metus sumažino dujų vartojimą, sparčiau diegia atsinaujinančius išteklius ir šilumos siurblius, taip pat išplėtė SGD importo pajėgumus. Vis dėlto pagrindinė priklausomybė nuo oro sąlygų niekur nedingo: šaltesnė nei įprasta žiema vis dar gali staigiai padidinti paklausą, o esant menkesnėms atsargoms tai virsta brangia kova dėl tiekimo.

  • ECB ruošia naujus euro banknotus: aiški žinia gyventojams, kodėl grynieji dar nedingsta

    ECB ruošia naujus euro banknotus: aiški žinia gyventojams, kodėl grynieji dar nedingsta

    Kas keisis euro banknotuose?

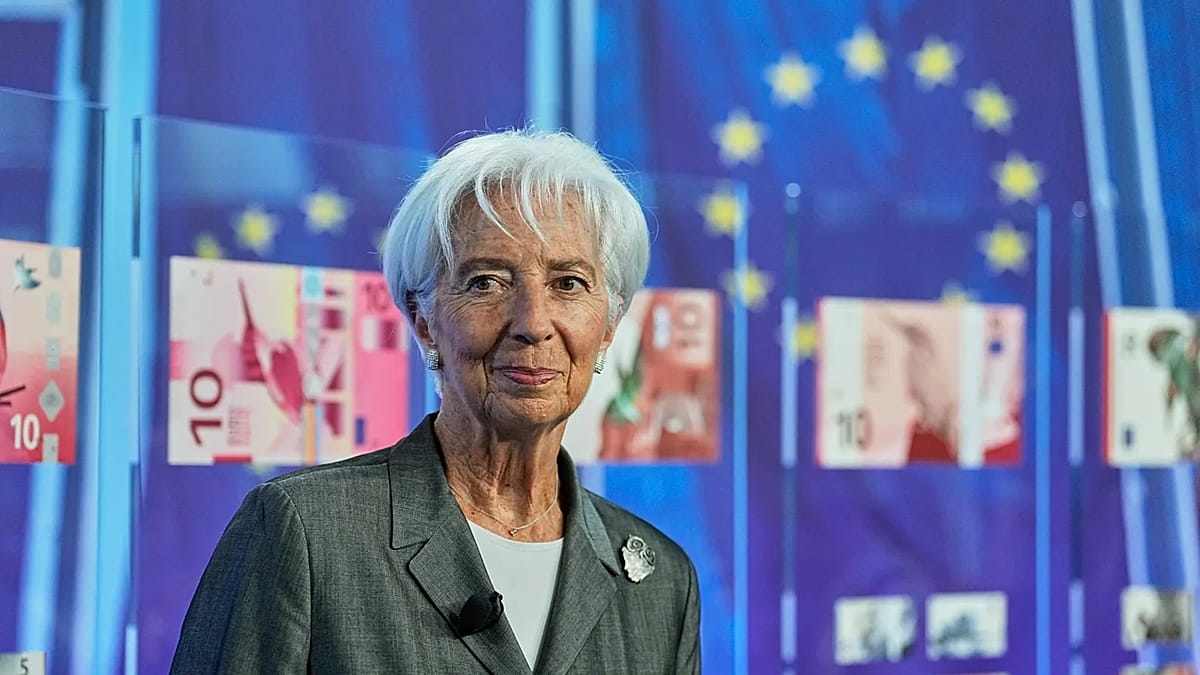
    Euro banknotai artimiausiais metais turėtų sulaukti ryškaus atnaujinimo: Europos Centrinis Bankas (ECB) siūlo atsisakyti dabartinių abstrakčių motyvų ir pereiti prie lengviau atpažįstamų vaizdų. Kartu numatomi ir patobulinti apsaugos elementai, kad banknotus būtų sunkiau klastoti.

    ECB pabrėžia, kad tai būtų pirmas toks aiškus vizualinis posūkis nuo euro atsiradimo laikų. Tikslas – sukurti banknotus, su kuriais gyventojams būtų paprasčiau tapatintis, o grynieji pinigai išliktų patikima atsiskaitymo priemone.

    „Pradėjome pirmąjį pilną euro banknotų vizualinį atnaujinimą, kad būsimi banknotai būtų dar artimesni europiečiams“, – sakė ECB banknotų direktorė Doris Schneeberger.

    Dvi kryptys: kultūra arba gamta

    Tarp galutiniam etapui atrinktų idėjų išryškėjo dvi temos: Europos kultūra ir gamtos įvairovė. Viena kryptis siūlo banknotuose vaizduoti asmenybes, palikusias ryškų pėdsaką mene, muzikoje, moksle ar literatūroje.

    Kita kryptis orientuota į gamtos motyvus – upes ir paukščius, kaip bendrą Europos gamtinio paveldo simbolį. ECB yra pradėjęs visuomenės apklausą, kuri turėtų padėti apsispręsti, kuri tema taps pagrindine.

    Kada nauji banknotai pasirodys apyvartoje?

    ECB skaičiuoja, kad apklausa jau sulaukė milijonų europiečių atsakymų, o nugalėtojas turėtų būti paskelbtas 2026 metų gruodį. Vis dėlto tai dar nereiškia greito banknotų pasikeitimo parduotuvėse ar bankomatuose.

    Bankų sektoriaus atstovų vertinimu, realus įvedimas gali užtrukti iki maždaug 2029 metų. Tokia trukmė įprasta, nes dizainą dar reikia galutinai patvirtinti, sukurti gamybos technologijas ir užtikrinti, kad nauji banknotai sklandžiai pakeistų senus.

    Ar grynieji išnyks atsiradus skaitmeniniam eurui?

    ECB aiškiai sieja banknotų atnaujinimą su viešojoje erdvėje stiprėjančiomis abejonėmis, ar grynieji pinigai turi ateitį, ypač sparčiai augant atsiskaitymams kortelėmis ir telefonu. Bankas pabrėžia, kad grynieji yra pagrindinė visuomenei prieinama viešųjų pinigų forma.

    Viešieji pinigai – tai centrinio banko leidžiami pinigai, pavyzdžiui, banknotai ir monetos, o taip pat bankų laikomos atsargos centriniame banke. Tuo metu dauguma kasdienių atsiskaitymų vyksta privačiais pinigais, kuriuos sudaro komercinių bankų indėliai sąskaitose.

    „Esame įsipareigoję užtikrinti, kad atsiskaitymas viešaisiais pinigais visada būtų pasirinkimas – tiek grynaisiais, tiek skaitmeniniu euru. Skaitmeninis euras papildytų grynuosius, o ne juos pakeistų“, – sakė Doris Schneeberger.

    ECB akcentuoja, kad skaitmeninis euras būtų dar viena atsiskaitymo priemonė, o ne prievartinis pokytis. Banko žinutė paprasta: gyventojai turėtų išlaikyti laisvę rinktis, kaip mokėti, o banknotų atnaujinimas yra viena priemonių tą pasirinkimą sustiprinti.

    Kodėl dizainas keičiamas tik dabar?

    Nuo euro įvedimo 2002 metais banknotų išvaizda buvo keista tik kartą iš esmės nekeičiat bendros idėjos. 2013–2019 metais palaipsniui į apyvartą išleista vadinamoji Europa serija atnaujino saugumo elementus ir kai kurias detales, tačiau paliko tą pačią vizualinę kryptį.

    Dabartiniai banknotai vaizduoja stilizuotus architektūrinius elementus – langus, vartus ir tiltus, kurie simbolizuoja epochas ir stilius, bet neatitinka realių statinių. ECB teigimu, naujasis etapas suteikia progą banknotus padaryti labiau atpažįstamus, vaizduojant realius žmones, paukščius ar pastatus.

  • Vokietijos tabu trupa: „UniCredit“ arti „Commerzbank“ kontrolės – kas laukia Europos bankų?

    Vokietijos tabu trupa: „UniCredit“ arti „Commerzbank“ kontrolės – kas laukia Europos bankų?

    Italijos bankų grupės „UniCredit“ ir Vokietijos „Commerzbank“ akistata artėja prie lūžio taško. Vokietijos valdžia, anot tarptautinės žiniasklaidos, vis dažniau signalizuoja, kad būtų pasirengusi aptarti savo turimo 12,7 proc. „Commerzbank“ akcijų paketo pardavimą, jei būtų sutarta dėl banko ateities krypties.

    Jei sandoris įvyktų, „UniCredit“ dalis galėtų perkopti 60 proc., o tai reikštų ne tik simbolinę, bet ir praktiškai tvirtesnę kontrolę. Tokia riba svarbi todėl, kad suteikia didesnį „buferį“ akcininkų susirinkimuose ir keičia derybines pozicijas su stebėtojų taryba, vadovybe bei darbuotojų atstovais.

    Kas pasikeistų peržengus 50 proc. ribą?

    „UniCredit“ jau yra priartėjusi prie daugumos: po akcijų apsikeitimo pasiūlymo jos turimų akcijų dalis siekia apie 47,6 proc., o balsavimo teisių dalis, atsižvelgiant į „Commerzbank“ savas akcijas, yra dar didesnė. Vis dėlto peržengus 50 proc. slenkstį kontrolė tampa mažiau priklausoma nuo kitų investuotojų ir atspariau išlaikoma, net jei dalis akcininkų balsuotų prieš.

    Praktikoje tai reikštų, kad „UniCredit“ galėtų ryžtingiau formuoti „Commerzbank“ valdymo ir strateginius sprendimus, o ne vien būti didžiausia, bet vis dar ribotos įtakos turinčia akcininke. Būtent todėl Vokietijos valstybės turimas paketas laikomas paskutine didele dėlionės dalimi, kuri gali paversti įtaką stabilia kontrole.

    Kodėl „UniCredit“ taip veržiasi į Vokietiją?

    Vienas pagrindinių argumentų yra mastas: Europos bankams brangsta investicijos į skaitmeninę bankininkystę, kibernetinį saugumą, duomenų valdymą ir DI sprendimus. Didesnė grupė tokias išlaidas gali paskirstyti per platesnę klientų bazę ir pajamas, todėl lengviau išlaikyti konkurencingumą.

    „UniCredit“ taip pat siekia stiprinti pozicijas Vokietijoje, kur jau veikia per „HypoVereinsbank“. Be to, tikimasi sinergijų ir efektyvumo didinimo: viešojoje erdvėje minėtas planas mažinti „Commerzbank“ sąnaudų bazę maždaug 1,3 mlrd. eurų, dalį procesų supaprastinant ir atsisakant dubliuojamų funkcijų.

    Kodėl Berlynas priešinosi?

    Vokietijoje „Commerzbank“ nėra vertinama kaip eilinė finansų įstaiga: ji siejama su svarbiu vaidmeniu finansuojant šalies smulkųjį ir vidutinį verslą, taip pat su Frankfurtu kaip finansų centru. Dėl to politinė rizika čia didesnė nei įprastame įmonių įsigijime, nes diskusijos greitai persikelia į darbo vietų, kreditavimo politikos ir sprendimų priėmimo vietos klausimus.

    Berlynas ne kartą akcentavo, kad jam svarbu apsaugoti darbo vietas ir užtikrinti, jog strateginiai sprendimai nebūtų „iškelti“ iš Frankfurto. Tai atspindi platesnę Europos problemą: oficialiai skatinama bankų konsolidacija ir tarpvalstybiniai sandoriai, tačiau praktiškai valstybės didžiuosius bankus vis dar laiko ekonominės infrastruktūros dalimi.

    „Europos centrinis bankas iš esmės palaiko didesnę bankų integraciją, tačiau realus iššūkis yra ne akcijų pirkimas, o sudėtinga ir ilgai trunkanti integracija, ypač kai sandoris prasideda nuo konfrontacijos“, – pažymi bankų priežiūrą išmanantys rinkos stebėtojai.

    Naujausioje fazėje matyti ir tonų švelnėjimas: viešai kalbama apie konstruktyvesnį dialogą, o „UniCredit“ vadovas Andrea Orcelis ir „Commerzbank“ vadovė Bettina Orlopp jau aptarė galimo kontrolės pasikeitimo pasekmes, įskaitant apskaitos, teisines ir rizikos valdymo temas. Tai leidžia manyti, kad konfliktas palaipsniui gali virsti derybomis.

    Ši istorija svarbi ne tik Vokietijai ar Italijai. Jei „UniCredit“ pavyktų ne tik įgyti kontrolę, bet ir sklandžiai integruoti „Commerzbank“, tai taptų vienu ryškiausių pastarųjų metų tarpvalstybinės bankų konsolidacijos pavyzdžių euro zonoje ir testu, ar Europa iš tiesų pasirengusi kurti didesnius, tarptautinius bankus.

  • Irano karo baimės kelia infliaciją: euro zonos obligacijų pajamingumai šoko į aukštumas

    Irano karo baimės kelia infliaciją: euro zonos obligacijų pajamingumai šoko į aukštumas

    Rinkos sureagavo į naftos brangimą

    Europos vyriausybių skolos vertybiniai popieriai patyrė stiprų išpardavimą, o ilgalaikės obligacijų palūkanos pakilo į daugiametes aukštumas. Investuotojai vis labiau vertina riziką, kad dėl įtampos aplink Iraną užsitęsęs energijos kainų šuolis vėl įpliesks infliaciją.

    Rinkose tai reiškia paprastą mechanizmą: kylant infliacijos lūkesčiams, obligacijų kainos paprastai krenta, o jų pajamingumai kyla. Toks judėjimas brangina valstybių skolinimąsi ir didina spaudimą pinigų politikos formuotojams.

    Prancūzija ir Vokietija pasiekė rekordus

    Prancūzijos 10 metų obligacijų pajamingumas pakilo iki maždaug 4,10 proc. ir pasiekė aukščiausią lygį per 17 metų. Vokietijos 10 metų etaloninis vertybinis popierius perkopė 3,25 proc. ribą ir priartėjo prie aukščiausio taško nuo 2011 metų.

    Ilgo termino skolos vertybiniai popieriai brango pigiau ir dėl to, kad investuotojai reikalauja didesnės grąžos už ilgesnį laikotarpį, kai neapibrėžtumas dėl geopolitikos ir kainų dinamikos išlieka didelis. Tai ypač juntama 30 metų obligacijų segmente, kuris jautriausiai reaguoja į infliacijos ir biudžetų tvarumo baimes.

    ECB lūkesčiai pasislinko į griežtinimą

    Augant naftos kainoms ir atsinaujinus diskusijoms apie užsitęsusią infliaciją, rinkos vis dažniau įkainoja griežtesnę euro zonos pinigų politiką. Pagal palūkanų normų išvestinių priemonių signalus ECB indėlių palūkanų norma 2027 metų kovą gali siekti apie 2,76 proc., kai šiuo metu ji yra 2,25 proc.

    Investuotojų vertinimu, didėja tikimybė, kad ECB gali kelti palūkanas jau rugsėjį, jei energijos kainų šokas persiduos į platesnį kainų lygį. Tokiu atveju ilgalaikiai pajamingumai paprastai kyla dar prieš priimant sprendimus, nes rinka iš anksto pervertina būsimą palūkanų trajektoriją.

    „JAV ir Irano taikos derybų žlugimas padidino riziką, kad energijos kainos išliks aukštos visus metus, o tai gali išlaikyti infliaciją didesnę, nei tikėtasi, ir padidinti tikimybę, kad centriniai bankai kels palūkanas“, – sakė „Quilter Cheviot“ fiksuotų pajamų tyrimų vadovas Richardas Carteris.

    Spaudimas jaučiamas ir JAV

    Ne tik Europa, bet ir JAV susiduria su brangstančiu skolinimusi: 30 metų JAV iždo obligacijų pajamingumas pakilo iki maždaug 5,33 proc., aukščiausio lygio nuo 2007 metų. Tai rodo, kad investuotojai globaliai perskirsto riziką ir reikalauja didesnės grąžos už ilgą terminą.

    Tuo pat metu Jungtinėje Karalystėje 30 metų obligacijų pajamingumas pakilo iki maždaug 5,85 proc. ir pasiekė aukščiausią lygį nuo 2026 metų gegužės. Šie judėjimai didina finansavimo kainą ne tik valstybėms, bet ir verslui bei gyventojams, nes dalis paskolų palūkanų ilgainiui siejasi su rinkos normomis.

    Kodėl pajamingumai kyla dar labiau

    Obligacijų rinką slegia ne vien palūkanų normų lūkesčiai ir infliacija, bet ir didelė skolos pasiūla. Investuotojai stebi, kokiais mastais skolinasi didžiosios ekonomikos, o didesnė emisijų apimtis rinkoje paprastai reiškia papildomą spaudimą kainoms.

    Pasak rinkos dalyvių, pastaruoju metu prie pasiūlos augimo prisideda ir su technologijų plėtra bei DI infrastruktūra susiję finansavimo poreikiai, kurie didina obligacijų emisijų srautus. Tai ypač aktualu, kai investuotojai vienu metu nori ir saugumo, ir didesnės grąžos, todėl kainodara tampa jautri bet kokiai naujai rizikai.

    „Investuotojai nerimauja dėl skolinimosi masto didžiosiose ekonomikose, įskaitant Jungtinę Karalystę, Prancūziją ir Japoniją, o didesnės emisijos apimtys dar labiau spaudžia obligacijų kainas“, – sakė R. Carteris.

    Ką tai reiškia valstybių biudžetams

    Valstybės nuolat refinansuoja anksčiau išleistą skolą, todėl aukštesni pajamingumai palaipsniui persikelia į realias biudžetų palūkanų išlaidas. Kuo didesnė refinansuojamos skolos dalis per metus, tuo greičiau brangimas gali būti pajustas.

    Remiantis S&P Global Ratings vertinimais, Italija 2026 metais turėtų refinansuoti per metus išperkamą skolą, prilygstančią apie 17 proc. bendrojo vidaus produkto. Palyginimui, Prancūzijai tenka apie 12 proc., o Vokietijai ir Jungtinei Karalystei – po 7 proc., todėl jautrumas rinkos palūkanoms skiriasi.

    Rinkos liks priklausomos nuo geopolitikos

    Artimiausiu metu obligacijų kainos greičiausiai išliks jautrios tiek naujienoms iš Artimųjų Rytų, tiek makroekonominiams rodikliams ir centrinių bankų komunikacijai. Jei energijos kainos stabilizuosis, dalis spaudimo pajamingumams gali atslūgti, tačiau bet koks naujas eskalacijos signalas gali greitai pakeisti lūkesčius.

    Kartu daliai investuotojų obligacijos vėl atrodo patrauklios, nes istoriškai aukštesni pajamingumai gali suteikti teigiamą grąžą, jei infliacija nebeatsigaus taip sparčiai. Tačiau trumpuoju laikotarpiu pagrindinis veiksnys išlieka ne vien skaičiai, o neapibrėžtumas, kurį rinka linkusi įkainoti staigiais svyravimais.