Tag: Federalinis rezervų bankas

  • Fed sprendimas gali sukrėsti rinkas: infliacija krenta, bet palūkanų kėlimas vėl ant stalo

    Fed sprendimas gali sukrėsti rinkas: infliacija krenta, bet palūkanų kėlimas vėl ant stalo

    Rinkos laukia itin neapibrėžto posėdžio

    JAV Federalinis rezervų bankas trečiadienį turėtų palikti bazines palūkanas nepakeistas, tačiau rinkose išaugęs neapibrėžtumas rodo, kad sprendimas šįkart gali būti vienas sunkiausių per kelerius metus. Investuotojai vertina ne tik infliacijos kryptį, bet ir naujas rizikas, galinčias vėl įžiebti kainų augimą.

    Šiuo metu federalinių fondų tikslinis intervalas siekia 3,50–3,75 proc. ir, anot ekonomistų, jis gali išlikti toks pats bent iki tol, kol centrinis bankas gaus daugiau patikimų duomenų apie kainas ir ekonomikos tempą. Vis dėlto dalis Volstrito dalyvių neatmeta staigesnio posūkio, jei infliacija vėl pasirodytų atkakli.

    Kodėl infliacija vėl kelia įtampą

    Naujausi vartotojų kainų duomenys parodė lėtesnį, nei tikėtasi, infliacijos tempą: birželį metinė infliacija siekė 3,5 proc., kai gegužę buvo 4,2 proc., o bazinė infliacija sumažėjo iki 2,6 proc. nuo 2,9 proc. gegužę. Didelę dalį šio pokyčio lėmė energijos kainų svyravimai, todėl dalis analitikų ragina nepervertinti vieno mėnesio rodiklių.

    Fed tikslas išlieka 2 proc., tačiau infliacija aukščiau šios ribos laikosi jau daugiau nei penkerius metus. Tai reiškia, kad centrinis bankas privalo balansuoti tarp dviejų rizikų: per anksti atlaisvinti politiką ir vėl įkaitinti kainas arba per ilgai laikyti aukštas palūkanas ir prislopinti ekonomikos augimą bei darbo rinką.

    Nafta, muitai ir DI bumas

    Infliacijos perspektyvas temdo išaugusi geopolitinė įtampa Artimuosiuose Rytuose, kuri vėl pakėlė naftos kainas ir atgaivino baimes dėl brangesnio transporto, logistikos ir energijos. Energijos brangimas JAV istorijoje ne kartą tapo veiksniu, kuris greitai persiduoda kitoms prekių ir paslaugų kainoms.

    Papildomą spaudimą, pasak ekonomistų, kelia ir prezidento Donaldo Trumpo taikomi muitai importuojamoms prekėms, nes jie gali didinti įmonių sąnaudas ir galiausiai atsidurti galutinėse kainose. Tuo pat metu didžiulės investicijos į duomenų centrus, skirtus dirbtinis intelektas sprendimams, didina lustų, įrangos ir elektros paklausą, o tai taip pat gali veikti kainų lygį.

    „Stovėti ir griežtai žiūrėti į infliaciją, tikintis, kad ji ištirps, nėra išeitis“, – sakė Fed valdybos narys Christopheris Walleris.

    Naujuoju Fed vadovu tapęs Kevinas Warshas Kongrese šį mėnesį pabrėžė, kad netoleruos užsitęsusios aukštos infliacijos. Jo vadovaujamas posėdis yra tik antrasis, todėl rinkos itin atidžiai vertins tiek sprendimą, tiek signalus apie galimus veiksmus rudenį.

    Analitikų vertinimu, lemiami gali būti artimiausi rodikliai: JAV Prekybos departamentas ketvirtadienį skelbs pirmąjį ekonomikos augimo įvertį už balandžio–birželio laikotarpį, taip pat bus paskelbtas Fed labiausiai stebimas infliacijos matas – asmeninio vartojimo išlaidų kainų indeksas. Šie duomenys gali nulemti, ar rugsėjį bus grįžtama prie palūkanų didinimo.

  • Naftos kainos smigo po įtampos Hormūzo sąsiauryje: ką tai reiškia degalams ir infliacijai

    Naftos kainos smigo po įtampos Hormūzo sąsiauryje: ką tai reiškia degalams ir infliacijai

    Pirmadienio rytą naftos kainos smarkiai krito po to, kai Jungtinės Valstijos ir Iranas susilaikė nuo naujų karinių smūgių Persijos įlankoje. Rinkos dalyviai įvertino, kad bent trumpuoju laikotarpiu sumažėjo rizika dėl tiekimo sutrikimų viename svarbiausių pasaulio energijos koridorių.

    Rugsėjo mėnesio „Brent“ ateities sandorių kaina smuko 4,66 proc. iki maždaug 79 eurų už barelį, o WTI nafta pigo 5,02 proc. iki maždaug 73 eurų už barelį. Palyginimui, praėjusią savaitę „Brent“ buvo trumpam pakilusi iki maždaug 87 eurų už barelį ir pasiekusi aukščiausią lygį per maždaug du mėnesius.

    Hormūzo sąsiauris – kritinis taškas

    Investuotojų nerimą pastaraisiais mėnesiais labiausiai kaitino Hormūzo sąsiauris – siaura jūrų arterija prie Irano krantų, per kurią įprastai keliauja reikšminga pasaulio naftos dalis iš Persijos įlankos. Bet koks laivybos ribojimas čia gali greitai sumažinti pasiūlą ir pakelti kainas visame pasaulyje.

    Ši įtampa paskatino naftos gamintojus ir pirkėjus ieškoti alternatyvių maršrutų, tačiau ir jie nėra be rizikos. Pastaruoju metu atakos buvo fiksuojamos ir Raudonosios jūros regione, todėl draudimo kaštai, logistikos išlaidos ir pristatymo terminai išlieka jautrūs saugumo situacijai.

    Kodėl kainos taip greitai juda

    Naftos rinka į geopolitiką reaguoja akimirksniu, nes kainoje atsiranda vadinamoji rizikos premija. Kai tikimybė sutrikdyti tiekimą mažėja, premija traukiasi ir kotiruotės krenta net ir tada, kai faktinis naftos srautas dar nespėja pasikeisti.

    Šį kartą kainų šuolis sutapo su lėtėjančia infliacija, todėl brangesnė energija vėl tapo svarbiu veiksniu centrinėms bankininkystės prognozėms. CME Group duomenimis, rinkos dalyviai vertino apie 36 proc. tikimybę, kad JAV centrinis bankas artimiausiame posėdyje dar kartą kels bazines palūkanų normas.

    Ką tai gali reikšti Europai

    Europos vartotojams naftos kainų kritimas dažniausiai reiškia mažesnį spaudimą degalų kainoms, tačiau poveikis pasireiškia ne iš karto. Galutinę kainą lemia ir valiutų kursai, perdirbimo maržos, logistikos grandinė, taip pat mokesčiai, todėl degalinėse pokyčiai gali vėluoti.

    Jei energijos kainos vėl šokteltų, tai galėtų apsunkinti infliacijos suvaldymą ir didinti tikimybę, kad palūkanų normos ilgiau išliks aukštesnės. Vis dėlto net ir po šiandieninio kritimo rinkoje išlieka didelė nežinomybė, nes regiono saugumo rizikos ir laivybos trikdžiai kol kas nėra išnykę.

    Analitikai atkreipia dėmesį, kad vasaros mėnesiais naftos kainas papildomai veikia sezoniškai išaugusi paklausa, kai intensyvėja kelionės ir didėja degalų suvartojimas. Todėl artimiausiu metu kainų kryptį lems ne tik geopolitika, bet ir realūs pasiūlos bei paklausos rodikliai.

  • JAV darbo rinkoje smūgis: naujų darbo vietų vos 57 000, kai euro zonoje nedarbas rekordiškai žemas

    JAV darbo rinkoje smūgis: naujų darbo vietų vos 57 000, kai euro zonoje nedarbas rekordiškai žemas

    Naujausi duomenys išryškino didėjantį skirtumą tarp JAV ir euro zonos darbo rinkų: JAV samdymo tempas smarkiai sulėtėjo, o Europoje nedarbas išlieka ties istorinėmis žemumomis. Tokia dinamika svarbi ir finansų rinkoms, nes gali keisti centrinių bankų sprendimus dėl palūkanų.

    JAV Darbo statistikos biuro skelbiamais skaičiais, birželį ne žemės ūkio sektoriuose sukurta 57 000 naujų darbo vietų. Tai gerokai mažiau, nei tikėjosi rinka, ir ryškus kritimas, palyginti su ankstesniu mėnesiu, kai augimas buvo gerokai didesnis.

    Nors naujų darbo vietų skaičius nuvylė, nedarbo lygis JAV netikėtai sumažėjo iki 4,2 proc. po 4,3 proc. gegužę. Tai rodo, kad bendras vaizdas nėra vienareikšmis, tačiau lėtėjantis samdymas stiprina signalus, jog darbo rinka vėsta.

    Savaitinių bedarbio pašalpų paraiškų rodikliai taip pat reikšmingai nepablogėjo: pirminių paraiškų skaičius išliko apie 215 000, o tęstinių paraiškų skaičius šiek tiek sumažėjo iki maždaug 1 814 000. Tokie duomenys leidžia manyti, kad atleidimų banga kol kas nesiformuoja, tačiau darbdaviai tampa atsargesni priimdami naujus žmones.

    Euro zonoje padėtis stabilesnė

    Tuo metu Eurostato duomenys rodo, kad euro zonoje nedarbo lygis gegužę išliko 6,2 proc. ir laikosi rekordiškai žemame lygyje. Tai atitiko prognozes ir patvirtina, kad darbo jėgos paklausa daugelyje šalių išlieka tvirta net ir esant lėtesniam ekonomikos augimui.

    Žemas nedarbas euro zonoje paprastai reiškia, kad atlyginimų spaudimas gali išlikti, o tai svarbu vertinant infliacijos perspektyvas. Dėl šios priežasties darbo rinkos rodikliai tampa vienu iš kertinių argumentų, kai centriniai bankai sprendžia, ar verta švelninti pinigų politiką.

    Ką tai reiškia centriniams bankams?

    Skirtinga situacija abipus Atlanto vyksta jautriu metu tiek JAV Federaliniam rezervų bankui, tiek Europos Centriniam Bankui. JAV darbo vietų augimo sulėtėjimas gali didinti spaudimą ateityje svarstyti palūkanų mažinimą, jei silpnesni rodikliai kartosis ir pradės veikti platesnę ekonomikos paklausą.

    Vis dėlto mažesnis nedarbo lygis JAV gali suteikti argumentų neskubėti, jei infliacijos rizikos išlieka. Rinkos paprastai itin greitai pervertina tikimybes dėl palūkanų, todėl vienas silpnesnis mėnuo dar nebūtinai reiškia aiškų posūkį, tačiau signalas apie vėsesnę darbo rinką tampa vis ryškesnis.

    „Nukrypimas nuo prognozių atrodo kaip augimo svyravimas, o pirmoji reakcija rinkoje bus iš naujo įkainoti palūkanų mažinimą. Tačiau čia ir slypi spąstai: nedarbas nukrito iki 4,2 proc., todėl griežtesnė pozicija gali išlikti“, – sakė Iggy Ioppe.

    Euro zonoje istoriškai žemas nedarbas ECB suteikia daugiau pagrindo laikytis griežtesnės pozicijos, jei kainų spaudimas vis dar kelia nerimą. Kitaip tariant, tvirta darbo rinka gali padėti ekonomikai atlaikyti aukštesnes palūkanas, bet kartu apsunkina greitesnį infliacijos slūgimą.

  • JAV Federalinis rezervų bankas per keturias savaites spręs dėl palūkanų: ką signalizuoja Warsh

    JAV Federalinis rezervų bankas per keturias savaites spręs dėl palūkanų: ką signalizuoja Warsh

    Sprendimas artėja

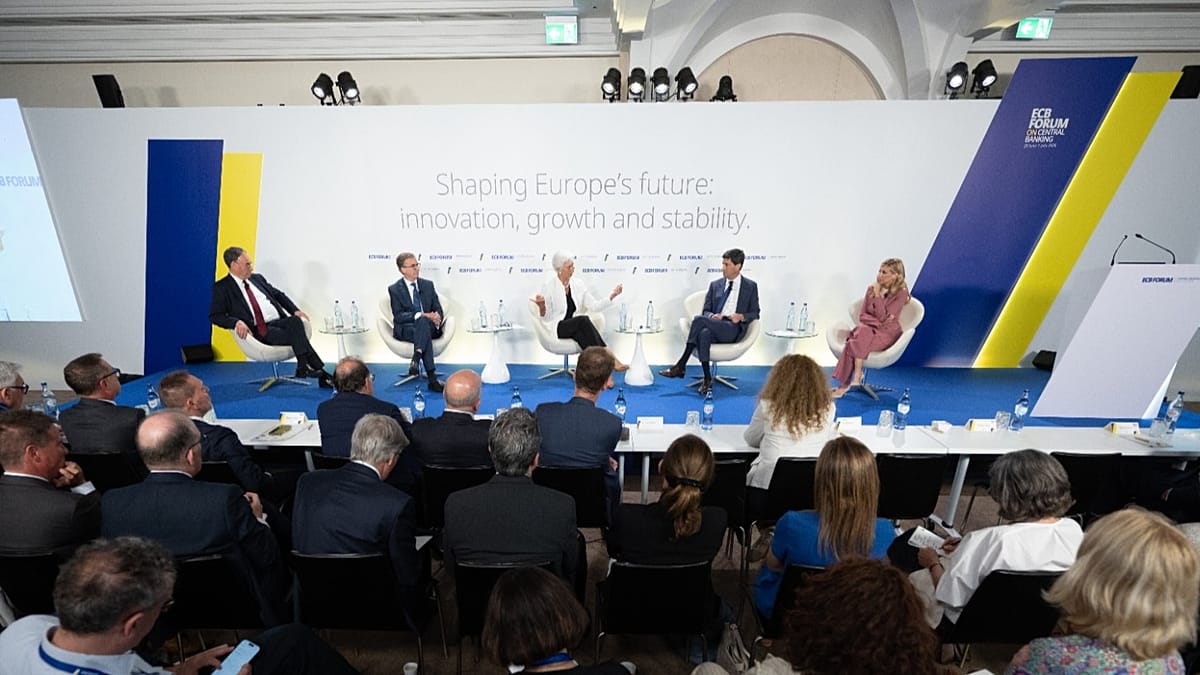
    JAV Federalinis rezervų bankas per artimiausias keturias savaites turėtų apsispręsti, ar kelti bazines palūkanų normas. Tai Europos Centrinio Banko forume Sintroje (Portugalija) pareiškė JAV centrinio banko vadovas Kevinas Warshas.

    Jo teigimu, posėdyje laukia diskusija, tačiau iš anksto nebuvo duota aiškių užuominų, kuria kryptimi pasisuks sprendimas. Investuotojams tai svarbu, nes net ir menkiausi signalai dėl palūkanų dažnai pajudina akcijų, obligacijų ir valiutų rinkas.

    „Kai tik įeisime į tą kambarį ir uždarysime duris, mūsų laukia rimta diskusija“, – sakė Kevinas Warshas.

    Infliacija ir energija išlieka rizika

    Centrinių bankų sprendimus šiuo metu labiausiai lemia infliacijos trajektorija ir rizikos, susijusios su energijos kainomis. Europoje pastaruoju metu infliacijos spaudimą didino įtampos Artimuosiuose Rytuose padariniai, todėl Europos Centrinis Bankas birželio 11 dieną pakėlė palūkanų normas.

    Nors derybos tarp JAV ir Irano rinkoms suteikė daugiau ramybės, Europos Centrinio Banko modeliavimas rodo, kad infliacija euro zonoje gali negrįžti prie 2 proc. tikslo iki 2027 metų. JAV centrinis bankas taip pat siekia 2 proc. ilgalaikės infliacijos, tačiau iki šiol palūkanas laikė stabilias.

    DI bumas keičia skaičiavimus

    Kevinas Warshas pabrėžė, kad infliaciją formuoja ne vien energijos kainos: vis didesnę reikšmę įgauna investicijų bumas, kurį skatina dirbtinis intelektas. Jo vertinimu, įmonės sparčiai didina kapitalo išlaidas, tikėdamosi produktyvumo augimo ir didesnės ekonomikos pasiūlos.

    Jei investicijos į DI infrastruktūrą ir susijusias technologijas iš tiesų padidins ekonomikos pajėgumus, tai gali reikšti mažesnį kainų spaudimą ilguoju laikotarpiu. Tačiau trumpuoju laikotarpiu tokios investicijos gali kelti paklausą, didinti darbo jėgos ir energijos poreikį, todėl centriniai bankai turi įvertinti, ar šis impulsas taps papildomu infliacijos šaltiniu.

    „DI šokas skatina kapitalo išlaidų bumą, o mūsų užduotis yra įvertinti, ar tai infliaciška, ar ne“, – sakė Kevinas Warshas.

    Analitikams ir rinkoms artėjantis Federalinio rezervų banko sprendimas svarbus ir dėl to, kad palūkanų kryptis JAV dažnai persiduoda visam pasauliui: brangesnis skolinimasis veikia būsto rinką, verslo investicijas, vartojimą ir valdžios skolos aptarnavimo kaštus. Dėl to ateinančios savaitės bus ypač jautrios naujiems duomenims apie infliaciją, užimtumą ir ekonomikos augimą.

  • Aukso paradoksas: infliacija kyla, kaina krenta – kodėl lemia palūkanos, o ne mitai?

    Aukso paradoksas: infliacija kyla, kaina krenta – kodėl lemia palūkanos, o ne mitai?

    Auksas dažnai vadinamas klasikine apsauga nuo infliacijos, tačiau pastaruoju metu rinkos siunčia priešingą signalą. JAV infliacijai kylant, aukso kaina smunka jau ketvirtą mėnesį iš eilės ir yra maždaug ketvirtadaliu žemiau nei metų pradžioje fiksuoti rekordai.

    Tokia dinamika iš pirmo žvilgsnio atrodo nelogiška, bet ją paaiškina paprastas principas: auksas pats negeneruoja pajamų. Skirtingai nei obligacijos ar akcijos, jis nemoka nei palūkanų, nei dividendų, todėl investuotojai nuolat lygina, kiek gali uždirbti kitur.

    Palūkanos keičia žaidimo taisykles

    Kai centriniai bankai kelia palūkanas arba žada išlaikyti griežtą pinigų politiką, kyla obligacijų pajamingumai. Tuomet auga vadinamoji alternatyvioji kaina: laikydamas auksą investuotojas atsisako vis didesnių, mažiau rizikingų grąžų iš obligacijų.

    Panašus mechanizmas veikia ir akcijų rinkoje. Jei įmonių pelnai auga, o dividendų perspektyvos gerėja, kapitalas dažniau nukreipiamas į rizikingesnį, bet potencialiai pelningesnį turtą, o auksas praranda dalį patrauklumo.

    Kodėl infliacija pati savaime nepadeda

    Ilgą laiką gyvavęs įsitikinimas, kad auksas automatiškai brangsta kylant kainoms, daugeliui investuotojų atėjo iš 8 dešimtmečio patirties. Tuomet aukšta infliacija derėjo su lėta ir nepakankamai ryžtinga pinigų politika, o realios palūkanos buvo žemos ar net neigiamos.

    Šiandien situacija kitokia: net ir esant infliaciniams šokams, centriniai bankai dažniau siekia ją suvaldyti, todėl realių palūkanų kryptis tampa kritiniu veiksniu. Jei rinkos pradeda tikėtis palūkanų didinimo, auksas dažnai patiria spaudimą net ir brangstant vartojimo krepšeliui.

    Kada auksas iš tiesų sužiba?

    Istoriškai auksui palankiausios sąlygos susiformuoja tada, kai palūkanos krinta, o pinigų politika švelnėja, nes mažėja obligacijų grąža ir silpnėja alternatyvioji kaina. Dar vienas scenarijus, kai auksas dažnai sulaukia paklausos, yra augimo lėtėjimas ir padidėjęs nerimas finansų rinkose.

    Ši pamoka investuotojams nepatogi, bet svarbi: vien tik kylanti infliacija nėra garantija, kad auksas brangs. Daug lemia tai, kaip į kainų šuolį reaguoja centriniai bankai, kaip keičiasi realios palūkanos ir kokią grąžą siūlo alternatyvios investicijos.

  • Jimo Cramerio įspėjimas: obligacijos valdo rinką, o „Nvidia“ ir IPO bumas gali smogti skaudžiai

    Jimo Cramerio įspėjimas: obligacijos valdo rinką, o „Nvidia“ ir IPO bumas gali smogti skaudžiai

    JAV finansų komentatorius Jimas Crameris perspėja, kad šiuo metu akcijų rinkos kryptį labiau nei įmonių rezultatai diktuoja obligacijų rinka. Jo teigimu, net ir stiprios bendrovių ataskaitos gali nepadėti, jei staigiai kyla ilgalaikės palūkanos.

    Esminis signalas investuotojams yra JAV 10 metų iždo obligacijų pajamingumo šuoliai, nes jie tiesiogiai veikia kapitalo kainą. Kai pajamingumai kyla, brangsta skolinimasis įmonėms ir gyventojams, o akcijų vertinimai dažnai patiria spaudimą.

    Kas kelia pajamingumus

    Cramerio išskirtas veiksnys yra energijos kainų kilimas ir su tuo susijusios infliacijos baimės. Jei rinka ima tikėti, kad infliacija užsitęs, Federalinis rezervų bankas gali ilgiau išlaikyti aukštesnes palūkanų normas, o tai paprastai nepalanku akcijoms.

    Prie įtampos prisideda ir geopolitiniai rizikos veiksniai, kurie gali stumti aukštyn naftos kainas ir didinti neapibrėžtumą. Tokiais laikotarpiais investuotojai dažnai reikalauja didesnės grąžos už ilgalaikes obligacijas, todėl pajamingumai kyla.

    „Obligacijų rinkos pyktis gali sudaužyti bet kokią akcijų rinką, kad ir kokia ji atrodytų tvirta“, – sakė J. Crameris.

    IPO bumas ir atsargumo signalai

    Dar viena jo minima rizika yra spekuliacijos atsinaujinimas, ypač jei pradėtų plūsti nauji pirminiai viešieji akcijų siūlymai. Istoriškai laikotarpiai, kai investuotojų apetitas rizikai tampa pernelyg didelis, dažnai baigdavosi skausmingomis korekcijomis.

    Cramerio vertinimu, tai nebūtinai reiškia neišvengiamą griūtį, tačiau ragina mažiau pasikliauti euforija ir daugiau dėmesio skirti rizikos valdymui. Pasak jo, didžiausias pavojus atsiranda tada, kai investuotojai pradeda ignoruoti pasikeitusią palūkanų normų aplinką.

    Ką stebėti per rezultatų savaitę

    Artėjant svarbiems įmonių rezultatams, Crameris išskiria kelias rinkos temas, kurios gali sustiprinti svyravimus. Viena jų yra duomenų centrų plėtra, kuri palaiko paklausą infrastruktūrai ir lustams, tačiau kartu kelia lūkesčių kartelę iki itin aukšto lygio.

    Jo akiratyje atsiduria „Nvidia“, kurios rezultatai dažnai tampa lakmuso popierėliu visam DI ir duomenų centrų ciklui. Po įspūdingo akcijos brangimo rinka gali reikalauti beveik idealaus ketvirčio, nes bet koks nuviliantis niuansas kartais sukelia staigesnę reakciją.

    Be to, jis atkreipia dėmesį į vartojimo sektoriaus milžines, tokias kaip „Walmart“, kurių rezultatai investuotojams svarbūs vertinant namų ūkių atsparumą aukštesnių palūkanų aplinkoje. Jei vartotojų nuotaikos silptų, tai galėtų tapti papildomu argumentu obligacijų pajamingumams išlikti aukštesniems.

    „Mums reikia ramios obligacijų rinkos, kad akcijos galėtų kilti, o tam būtina, kad energijos kainos sloptų“, – sakė J. Crameris.

    Bendra jo išvada paprasta: artimiausiu metu investuotojams svarbu sekti ne tik pelno eilutes, bet ir obligacijų pajamingumus, infliacijos lūkesčius bei energijos kainas. Jei šie veiksniai judės nepalankia kryptimi, net geri įmonių rezultatai gali tapti tik trumpalaikiu atokvėpiu.

  • Bitcoin ties 80 000 eurų riba: JAV PPI šuolis kelia baimę dėl palūkanų, silpsta ir ETF srautai

    Bitcoin ties 80 000 eurų riba: JAV PPI šuolis kelia baimę dėl palūkanų, silpsta ir ETF srautai

    Infliacijos duomenys vėl supurtė rinką

    Bitcoin kaina trečiadienį trumpam nusileido žemiau maždaug 80 000 eurų ribos, rinkoms sureagavus į naujus JAV infliacijos signalus. Analitikai šią zoną įvardija kaip kritinį trumpalaikį palaikymą, nuo kurio gali priklausyti artimiausia kryptis.

    Pagrindinis spaudimo šaltinis buvo JAV gamintojų kainų indekso (PPI) duomenys, rodantys spartesnį kainų augimą. Stipresnė infliacija paprastai mažina lūkesčius dėl palūkanų mažinimo ir didina tikimybę, kad palūkanos išliks aukštos ilgiau.

    Balandį bazinis PPI, skaičiuojamas be maisto ir energijos, per mėnesį paaugo 1 proc. ir viršijo rinkos prognozes. Metinis bazinio PPI augimas pasiekė 5,2 proc., o bendras PPI metinis rodiklis, pagal oficialius duomenis, siekė 6,0 proc.

    Šie skaičiai papildė prieš tai paskelbtus vartotojų kainų (CPI) duomenis, kurie jau buvo sukėlę nervingumą rizikingesniuose aktyvuose. Investuotojai iš naujo pervertina scenarijus, kuriuose palūkanų mažinimas nusikelia, o griežtesnė pinigų politika tampa realistiškesnė.

    Kritinė 80 000 eurų zona

    Rinkos dalyviai akcentuoja, kad bitcoin laikymasis ties 80 000 eurų riba yra svarbus psichologiškai ir techniniu požiūriu. Jei ši atrama neišlaikytų, dalis analitikų mato didesnę tikimybę judėti į žemesnes kainų zonas, kuriose formuotųsi kitas gynybinis lygis.

    Tuo pat metu kainos svyravimai rodo, kad sprendimo momentas artėja: tiek atšokimas aukščiau, tiek kritimas žemiau pagrindinės ribos gali greitai padidinti volatilumą. Tokiais atvejais dažnai suaktyvėja trumpalaikiai spekuliantai, o likvidumo šuoliai sustiprina judesius.

    „Tai, kad bitcoin šiuo metu išlaiko maždaug 80 000 eurų palaikymą, yra itin svarbu ir rodo šio turto stiprybę“, – sakė „21Shares“ vyresnysis kriptovaliutų tyrimų strategas Mattas Mena.

    Jo vertinimu, aiškus kainos praslydimas žemiau šios ribos galėtų atverti kelią pakartotiniam testui ties žemesniais lygiais. Analitikų logika paprasta: kai rinka praranda matomą atramą, dalis pozicijų uždaroma automatiškai, o tai didina pardavimo spaudimą.

    ETF srautai ir palūkanų lūkesčiai

    Prie neapibrėžtumo prisideda ir biržoje prekiaujamų fondų (ETF) srautai, kurie pastaruoju metu tapo nepastovesni. Rinka jautriai reaguoja į dienos įplaukas ir išplaukas, nes jos atspindi institucinių investuotojų apetitą rizikai ir gali daryti tiesioginę įtaką paklausai.

    Remiantis rinkos duomenų suvestinėmis, vieną iš paskutinių sesijų bitcoin ETF fiksavo apie 215 mln. eurų grynųjų išplaukų, o ethereum ETF apie 121 mln. eurų. Toks judėjimas sustiprino nuotaiką, kad dalis kapitalo linkusi reaguoti į trumpalaikius impulsus, o ne kaupti ilgalaikę poziciją.

    Tuo pat metu sugriežtėjusi infliacijos statistika pakoregavo ir palūkanų normų lūkesčius. Kai rinkos pradeda labiau tikėti, kad palūkanos gali būti ne mažinamos, o ilgiau išlaikomos aukštos ar net keliamos, spaudimą dažniausiai patiria rizikingesni aktyvai, įskaitant kriptovaliutas.

    Analitikų teigimu, artimiausiu metu dėmesys kryps į kitus makroekonominius signalus, obligacijų pajamingumų kryptį ir reguliavimo darbotvarkę. Kol kas bitcoin rinkoje dominuoja klausimas, ar 80 000 eurų riba išliks, ar taps tik tarpine stotele prieš didesnį kainos persiskirstymą.

  • Jim Cramer įspėja: „Nike“ gali smukti dar ilgai – DI bumas palieka vartojimo akcijas šešėlyje

    Jim Cramer įspėja: „Nike“ gali smukti dar ilgai – DI bumas palieka vartojimo akcijas šešėlyje

    Rinkas kilstelėjo darbo rinkos duomenys

    Penktadienį JAV akcijų indeksai kilo po geresnės nei prognozuota balandžio darbo rinkos ataskaitos. JAV Darbo departamentas pranešė, kad per mėnesį sukurta 115 000 naujų darbo vietų, o nedarbo lygis išliko 4,3 proc.

    „CNBC Investing Club“ aptarime portfelio analizės vadovas Jeffas Marksas akcentavo, kad tokie skaičiai silpnina argumentą dėl greitų palūkanų normų mažinimų. Jo vertinimu, darbo rinka išlieka pakankamai stabili, todėl Federalinis rezervų bankas gali neskubėti keisti politikos.

    Laidos vedėjas Jim Cramer vis dėlto pabrėžė, kad daliai ekonomikos, ypač būstui ir jautresniam vartojimui, mažesnės palūkanos vis dar būtų reikšminga paspirtis. Jo teigimu, būsto rinkai ir žemesnės kainos segmentui spaudimas nemažėja, o tai riboja optimizmą tradicinėms vartojimo bendrovėms.

    „Nike“ spaudžia lūkesčiai ir DI investicijų banga

    Didžiausio dėmesio susitikime sulaukė „Nike“, kurią „Wells Fargo“ penktadienį reitingavo prasčiau, įvardydama riziką, kad bendrovės atsigavimo procesas gali užtrukti ilgiau, nei tikėjosi investuotojai. Pasak J. Cramer, pastaraisiais mėnesiais rinkoje ryškėja atotrūkis tarp DI istorijos ir tradicinio vartojimo sektoriaus.

    „Nike“ akcijos šiemet buvo kritusios maždaug 30 proc., todėl bendrovė tapo viena silpniausių Dow indekso narių. J. Cramer aiškino, kad net ir gerėjant fundamentiniams rodikliams vien to gali nepakakti, jei bendra investuotojų nuotaika mažmeninėje prekyboje išlieka prislopusi.

    Anot jo, rinkos dalyviai šiuo metu dažniau renkasi bendroves, kurios tiesiogiai siejamos su DI infrastruktūra, duomenų centrais ir puslaidininkiais. Toks kapitalo persiskirstymas gali reikšti, kad vartojimo prekių gamintojų akcijoms atsigauti bus sunkiau, ypač jei palūkanų mažinimai vėluos.

    Puslaidininkių grandinė išlieka favoritė

    Susitikime taip pat aptarta „Qnity Electronics“, kuri turėtų skelbti rezultatus antradienio rytą. Jeffas Marksas pabrėžė, kad daugiau nei 65 proc. bendrovės veiklos siejama su puslaidininkiais, todėl ji gali tiesiogiai laimėti iš DI ir duomenų centrų investicijų ciklo.

    Minėta, kad bendrovės akcijos šiemet buvo pakilusios apie 80 proc., o po tokio šuolio rinka gali tikėtis ypač stiprių rezultatų. J. Cramer ir J. Marksas sutarė, kad norint išlaikyti impulsą, gali prireikti ne tik geresnių nei prognozuota skaičių, bet ir pakeltų prognozių.

    Greitoje apžvalgos dalyje taip pat paminėtos kelios kitos rinkos stebimos akcijos, tarp jų „CoreWeave“, „Cloudflare“, „DraftKings“ ir „Airbnb“. Bendras akcentas išliko tas pats: investuotojai ypač jautriai reaguoja į bet kokius signalus, rodančius, kas gali tapti ilgalaikiais DI bumo laimėtojais.

  • Iran karo paradoksas: nafta šauna į viršų, o auksas krenta – kas iš tiesų saugo nuo infliacijos?

    Iran karo paradoksas: nafta šauna į viršų, o auksas krenta – kas iš tiesų saugo nuo infliacijos?

    Karas Irane apvertė įprastą investuotojų logiką: vietoje tradicinio bėgimo į auksą rinkos šį kartą pasirinko naftą. Nuo vasario 27 dienos, dieną prieš prasidedant operacijai „Epic Fury“, „Brent“ naftos kaina šoktelėjo apie 37 proc., o aukso vertė smuko maždaug 10 proc.

    Toks išsiskyrimas iš pirmo žvilgsnio atrodo nelogiškas, nes abu aktyvai dažnai laikomi apsauga nuo infliacijos ir geopolitinių sukrėtimų. Vis dėlto dabartinėje situacijoje kainas labiau nei geopolitika lemia palūkanų normų lūkesčiai ir tai, kaip į energijos šoką reaguoja centriniai bankai.

    Naftos brangimą paaiškinti paprasčiau: rinkoje susiformavo pasiūlos trūkumo baimė. „Goldman Sachs“ skaičiavimu, dėl konflikto iš Persijos įlankos rinkos laikinai neteko apie 14,5 mln. barelių per dieną gavybos, o balandį pasaulinės atsargos, banko vertinimu, traukėsi rekordišku tempu.

    Tokiais atvejais veikia elementari ekonomika: kai pasiūla krenta, kainos kyla, kol paklausa prisitaiko. „Brent“ pakilo nuo maždaug 70 JAV dolerių iki apie 100 JAV dolerių už barelį, piko metu buvo priartėjusi ir prie 126 JAV dolerių, o tai sudaro atitinkamai apie 62–111 eurų ir apie 140 eurų.

    Aukso dinamika – sudėtingesnė, nors ir logiška, jei žiūrima per palūkanų normų prizmę. 2025 metais auksas buvo pabrangęs apie 65 proc., o jį aktyviai pirko centriniai bankai, todėl daugelis strategų metalą laikė universalia apsauga nuo karo rizikų.

    Vis dėlto auksas neturi palūkanų, dividendų ar kupono, todėl jo patrauklumą stipriausiai formuoja alternatyvių investicijų grąža. Kai realios palūkanos kyla, auga ir vadinamoji galimybės kaina: investuotojas atsisako palūkanas mokančių obligacijų tam, kad laikytų nulinę grąžą generuojantį metalą.

    Per pastarąsias savaites rinkos vis aiškiau signalizavo, kad JAV bazinės palūkanos gali išlikti aukštos ilgiau, nei tikėtasi anksčiau. CME „FedWatch“ duomenys rodo, kad palūkanų mažinimas šiais metais nebėra dominuojantis scenarijus, o tai tiesiogiai spaudžia aukso kainą.

    Nuo vasario 27 dienos auksas, Euronews pateikiamais skaičiais, nukrito nuo 5 275 JAV dolerių iki 4 735 JAV dolerių už Trojos unciją. Perskaičiavus, tai yra maždaug nuo 4 660 eurų iki 4 180 eurų, arba apie 480 eurų kritimas per dešimt savaičių.

    „Kai konfliktas sukelia energijos pasiūlos šoką ir sumažina viltis dėl mažesnių JAV palūkanų, nenuostabu, kad auksui šį kartą sunku atlikti saugaus prieglobsčio vaidmenį“, – sakė „Morgan Stanley“ žaliavų strategė Amy Gower.

    Šis argumentas išryškina esminį pokytį: aukso kainą vis labiau valdo pinigų politika, o ne pati geopolitinė antraštė. Kitaip tariant, rinka vertina ne įvykį, o centrinio banko reakciją į jį ir jos poveikį realioms palūkanoms.

    Ką auksas iš tiesų „draudžia“

    Dažnai sakoma, kad auksas saugo nuo infliacijos, tačiau praktikoje jis dažniau saugo nuo pasitikėjimo praradimo institucija, kuri privalo infliaciją suvaldyti. Kai kainos kyla nuosaikiai, rinka paprastai tiki, kad centrinis bankas turi priemonių ir valios išlaikyti politiką griežtą, todėl auksas gali net silpti.

    Aukso „valanda“ ateina tada, kai infliacija tampa nebekontroliuojama arba atsiranda įtarimų, kad pinigų politika nebesugebės apginti valiutos perkamosios galios. Dabartinis Irano karo sukeltas šokas labiau primena pasiūlos sutrikimą, kurį Federalinis rezervų bankas, rinkų akimis, yra linkęs „absorbuoti“ palūkanas laikydamas aukštesnes.

    Kas svarbiausia investuotojams

    Naftos šokas infliaciją pakelia tiesiogiai, nes energija yra reikšminga vartotojų kainų krepšelio dalis ir daro įtaką logistikos bei gamybos sąnaudoms. Todėl nafta tampa ta retąja priemone, kuri gali brangti būtent dėl pačios infliacijos priežasties.

    „Goldman Sachs“ išlieka palankūs aukso perspektyvai ilgesniu laikotarpiu ir prognozuoja apie 5 400 JAV dolerių už unciją iki 2026 metų pabaigos, tai yra apie 4 770 eurų. Tačiau bankas perspėja, kad artimiausiu metu aukso kainas gali slėgti užsitęsę trikdžiai Hormūzo sąsiauryje ir dėl jų ilgiau išliekantis spaudimas palūkanų normoms.

    Jei Hormūzo sąsiaurio pralaidumas normalizuotųsi, naftos kainų įtampa greičiausiai sumažėtų, o tai atvertų daugiau erdvės švelnesnei pinigų politikai. Tokiu atveju galėtų apsiversti ir dabartinis santykis: naftai silpnėjant, auksas vėl turėtų šansą atsigauti, nes jo pagrindinis „degalas“ istorijoje dažnai būna krentančios realios palūkanos.

  • Naftos kainų šokas iš Irano: strategas įspėja, kad palūkanų kėlimas gali baigtis recesija

    Naftos kainų šokas iš Irano: strategas įspėja, kad palūkanų kėlimas gali baigtis recesija

    Pasaulio centriniai bankai rizikuoja perlenkti lazdą, jei į brangstančios energijos šoką reaguos agresyviu palūkanų normų didinimu. Pasak rinkos strategų, toks sprendimas gali sukelti ekonomikos smukimą, nes energijos kainų šuolį lemia pasiūlos, o ne paklausos veiksniai.

    Investicijų valdymo bendrovės „GAM Investments“ vyriausiasis kelių turto klasių strategas Julianas Howardas atkreipė dėmesį, kad palūkanų normos negali išspręsti fizinio naftos trūkumo ar tiekimo sutrikimų. Jo vertinimu, didžiausia rizika dabar yra vadinamoji politikos klaida, kai infliacija bandoma numalšinti priemonėmis, kurios realios priežasties nepašalina.

    „Centriniai bankai negali atspausdinti naftos molekulių“, – sakė Julianas Howardas.

    Analitiko teigimu, tam, kad vartotojai iš esmės pakeistų elgseną, palūkanos turėtų kilti iki itin aukšto lygio, o tai smarkiai smogtų kreditui ir vartojimui. Praktikoje tai reikštų brangesnes paskolas gyventojams ir verslui, mažesnes investicijas ir didesnę recesijos tikimybę, ypač ekonomikai dar neatsigavus po ankstesnių sukrėtimų.

    Europos Centrinis Bankas pastaruoju sprendimu palūkanų normų nekeitė, nors euro zonoje metinė infliacija 2026 metų balandį siekė 3 proc. Tuo pat metu rinkos lūkesčiai rodo, kad investuotojai vis labiau vertina galimybę, jog birželį palūkanos vis dėlto gali būti didinamos, jei energijos kainos išliks aukštos.

    Jungtinėje Karalystėje Anglijos bankas taip pat kol kas išlaikė palūkanas tame pačiame lygyje, tačiau pripažįstama, kad užsitęsęs energijos kainų šokas gali pakeisti vertinimus. Tokiose situacijose centriniai bankai paprastai siekia užkirsti kelią vadinamiesiems antriniams infliacijos efektams, kai kainų kilimas persiduoda į atlyginimų derybas ir paslaugų kainas.

    Australijos rezervų bankas jau ėmėsi veiksmų ir palūkanų normą padidino 0,25 procentinio punkto iki 4,35 proc. Sprendimą sustiprino tai, kad šalyje metinė infliacija 2026 metų kovą šoktelėjo iki 4,6 proc., kai prieš mėnesį buvo 3,7 proc., o degalų kainos tapo vienu svarbiausių veiksnių.

    Vis dėlto strategai pabrėžia, kad energijos šokas dažnai pats savaime pristabdo kitų prekių ir paslaugų kainų augimą, nes namų ūkiai priversti perskirstyti biudžetą. Brangstant degalams ir šildymui, vartotojai dažniau mažina nebūtinas išlaidas, todėl bendra paklausa silpnėja, o dalis infliacinio spaudimo išsikvepia be papildomo monetarinio griežtinimo.

    Šią logiką analitikai sieja ir su ankstesnėmis krizėmis, kai po geopolitinių sukrėtimų energijai pabrangus, vartojimas kitose kategorijose sumažėdavo. Tokiu atveju centriniai bankai turi sudėtingą užduotį: nepaleisti iš rankų infliacijos lūkesčių, bet kartu nesukelti pernelyg aštraus ekonomikos lėtėjimo.

    JAV atžvilgiu kai kurie rinkos dalyviai neatmeta, kad artimiausius šešis mėnesius sprendimų amplitudė gali būti plati. „Macquarie Capital“ pasaulinės strategijos vadovas Viktoras Shvetsas yra sakęs, kad JAV infliacija gali artėti prie 4 proc., o ekonomika susidurti su švelnesne stagfliacijos forma, kai augimas silpsta, bet kainų spaudimas išlieka.

    Tokioje aplinkoje didžiausias iššūkis centriniams bankams yra laiko parinkimas ir komunikacija, nes rinkos greitai pervertina palūkanų trajektoriją. Jei naftos ir degalų kainos išliks padidėjusios, sprendimų priėmėjams teks rinktis tarp rizikos užtvirtinti infliaciją ir rizikos palūkanomis per stipriai pristabdyti ekonomiką.