Tag: Infliacija

  • Iraną drebinančios įtampos: doleris pasiekė rekordą, rialas smunka, infliacija auga

    Iraną drebinančios įtampos: doleris pasiekė rekordą, rialas smunka, infliacija auga

    Irano laisvojoje valiutų rinkoje Teherane JAV dolerio kursas pasiekė naują rekordą ir perkopė 1,94 mln. rialų ribą. Valiutos nuvertėjimą paskatino atsinaujinusi karinė ir politinė įtampa regione, didinanti gyventojų bei verslo norą santaupas laikyti užsienio valiuta.

    Remiantis rinkos duomenimis, doleris šeštadienį buvo kotiruojamas apie 1,941 mln. rialų, tai yra maždaug 1,67 proc. daugiau nei ankstesnės dienos neoficiali uždarymo kaina. Kartu brango ir euras, kuris pasiekė apie 2,22 mln. rialų, pakilęs maždaug 1,64 proc.

    Naujausias šuolis reiškia, kad nuo metų pradžios rialas dolerio atžvilgiu prarado apie 43,7 proc. vertės: metų pradžioje doleris laisvojoje Teherano rinkoje siekė apie 1,35 mln. rialų. Tokia dinamika rodo gilėjantį nepasitikėjimą nacionaline valiuta ir augančius lūkesčius, kad kainos kils dar sparčiau.

    Geopolitika vėl spaudžia kursą

    Straipsnyje aprašoma, kad kursas smarkiai kito reaguodamas į įvykius: po JAV ir Izraelio oro smūgių vasario 28 dieną doleris buvo pakilęs iki 1,72 mln. rialų. Vėliau, laikinai sutrikus ekonominei veiklai ir sumažėjus paklausai užsienio valiutai, kursas trumpam buvo nusileidęs iki maždaug 1,46 mln. rialų.

    Rinka jautriai reagavo ir į politinius signalus: po Donaldo Trumpo grasinimų balandžio 7 dieną smogti Irano kritinei infrastruktūrai doleris šoktelėjo iki 1,63 mln. rialų. Paskelbus apie paliaubas kursas buvo sumažėjęs iki maždaug 1,525 mln. rialų, tačiau įtampai atsinaujinus rialas vėl ėmė sparčiai silpti.

    Tekste taip pat minimas trumpas pasitikėjimo atsigavimas po Teherano ir Vašingtono pasirašyto susitarimo memorandumo, kai doleris grįžo iki maždaug 1,53 mln. rialų. Vis dėlto vėlesni nesutarimai šį efektą panaikino, o doleris vėl priartėjo prie 1,7 mln. rialų ribos.

    Infliacija pasiekė rekordines aukštumas

    Rialo nuvertėjimą dar labiau sustiprina jau ir taip įtempta vidaus ekonominė padėtis. Oficialūs duomenys rodo, kad metinė vartotojų kainų infliacija nuo 52,6 proc. 2025 metų gruodį pakilo iki maždaug 68 proc. 2026 metų vasarį, o praėjusį mėnesį, kaip teigiama tekste, pasiekė 88,6 proc.

    Silpnesnė valiuta paprastai didina importo kainas, o tai ypač skaudžiai atsiliepia šalims, kurios priklauso nuo įvežamų prekių, žaliavų ar technologijų. Kartu didėja infliacijos lūkesčiai, todėl kainų kilimas įgauna pagreitį, o namų ūkiams tampa vis sunkiau išlaikyti perkamąją galią.

    Analizuojant situaciją, svarbus ir lūkesčių faktorius: geopolitinė rizika, prekybos ir logistikos trikdžiai bei neapibrėžtumas dėl energijos išteklių ir laivybos saugumo per Hormūzo sąsiaurį didina spaudimą valiutų rinkai. Tokiais laikotarpiais gyventojai ir įmonės dažniau ieško saugesnių aktyvų, o tai dar labiau silpnina rialą.

    Ką tai reiškia gyventojams ir verslui

    Praktinis padarinys yra paprastas: nuvertėjus rialui, brangsta importuojamos prekės, vaistai, įranga ir dalis maisto produktų, o kainų šuoliai greitai persiduoda į kasdienes išlaidas. Verslui tai reiškia didesnę savikainą, sunkiau prognozuojamus kaštus ir didesnę riziką investicijoms.

    Kol išlieka aukšta įtampa ir nėra aiškios stabilizacijos programos, valiutos svyravimai gali išlikti dideli. Tai didina tikimybę, kad Iranas toliau susidurs su užsitęsusia infliacijos ir valiutos nuvertėjimo spiralės rizika, kurią sustabdyti ypač sunku be plataus masto pasitikėjimą grąžinančių sprendimų.

  • Atlyginimai Europoje: trečdalyje šalių perkamoji galia vis dar mažesnė nei 2021 metais

    Atlyginimai Europoje: trečdalyje šalių perkamoji galia vis dar mažesnė nei 2021 metais

    Europos namų ūkių biudžetus pastaraisiais metais spaudė pandemijos pasekmės, Rusijos karas prieš Ukrainą, energijos kainų šuoliai ir rekordinė infliacija. Nors nominalūs atlyginimai daug kur augo, kainos kilo greičiau, todėl daliai dirbančiųjų perkamoji galia taip ir neatsistatė.

    Ekonomistai pabrėžia, kad vertinant gyventojų gerovę svarbiausi yra realieji atlyginimai, kai pajamų pokytis lyginamas su infliacija. Būtent ši metrika parodo, ar už tą patį atlyginimą galima nusipirkti daugiau, ar mažiau prekių ir paslaugų.

    OECD 2026 metų užimtumo apžvalgoje, kurioje vertintos 27 Europos valstybės, skaičiuojama, kad nuo 2021 metų pirmojo ketvirčio iki 2026 metų pirmojo ketvirčio realieji atlyginimai smuko devyniose šalyse. Per tą patį laikotarpį euro zonoje realieji atlyginimai sumažėjo apie 1,8 proc.

    Kodėl atlyginimai nespėjo paskui kainas?

    OECD analitikai atkreipia dėmesį, kad 2022–2023 metų pragyvenimo brangimo krizė dar buvo jaučiama ir 2026 metų pirmąjį ketvirtį. Viena pagrindinių priežasčių – kolektyvinės sutartys ir derybos dėl darbo užmokesčio dažnai atnaujinamos ne kasmet, todėl atlyginimų korekcijos vėluoja.

    Pasak OECD, minimalūs atlyginimai daugelyje šalių dažniausiai buvo keliami sparčiau ir labiau priartėjo prie kainų kilimo, tačiau tai ne visada kompensavo bendrą infliacijos poveikį. Didžiausią spaudimą pajuto vidutines pajamas gaunantys darbuotojai, kurių išlaidos būstui, energijai ir maistui sudaro didelę biudžeto dalį.

    Kur realieji atlyginimai smuko labiausiai?

    Didžiausias realiųjų atlyginimų nuosmukis fiksuotas Italijoje – apie 6,1 proc. Ekspertai tai sieja su lėtu kolektyvinių sutarčių atnaujinimu, silpnesne produktyvumo dinamika ir vangiu ekonomikos augimu, dėl ko nominalūs atlyginimai į infliaciją reagavo per lėtai.

    Ryškesni nuosmukiai matyti ir Čekijoje bei Švedijoje, kur realieji atlyginimai taip pat sumažėjo keliomis procentinėmis dalimis. Nedidelis, bet neigiamas pokytis fiksuotas ir tokiose šalyse kaip Danija, Ispanija, Slovakija, Suomija, Airija bei Šveicarija.

    Kas išsiskyrė augimu?

    Tyrime išskirtiniu atveju įvardijama Turkija, kur realiųjų atlyginimų augimas statistiškai siekė apie 78,6 proc., tačiau ekonomistai įspėja, kad toks skaičius gali pervertinti faktinį gyvenimo lygio šuolį. Akcentuojama, jog startinė bazė 2021 metais buvo žema, o dalį augimo nulėmė minimalios algos kėlimai ir vėlesnis atsistatymas po ankstesnių ekonominių sukrėtimų.

    Europos Sąjungoje didžiausias realiųjų atlyginimų augimas fiksuotas Vengrijoje – apie 29,8 proc., o Lenkijoje – apie 16,5 proc. Tarp euro zonos šalių ryškiausiai išsiskyrė Lietuva, kur realieji atlyginimai, pagal OECD duomenis, augo apie 14,8 proc., o Latvijoje – apie 7,4 proc.

    Didžiosiose Europos ekonomikose situacija buvo nevienoda: Jungtinėje Karalystėje realieji atlyginimai augo apie 3,6 proc., Vokietijoje – apie 0,9 proc., Prancūzijoje pokytis buvo minimalus, o Italijoje ir Ispanijoje fiksuotas kritimas. OECD pabrėžia, kad šiuos skaičius gali keisti vėlesni energijos kainų svyravimai, kurie tiesiogiai veikia infliaciją ir namų ūkių perkamąją galią.

  • Ispanijoje infliacija įstrigo ties 3,2 proc.: brangstanti elektra ir būstas siunčia perspėjimą

    Ispanijoje infliacija įstrigo ties 3,2 proc.: brangstanti elektra ir būstas siunčia perspėjimą

    By&nbspEscarlata Sánchez
    Published on •Updated

    Share

    Comments

    Add Euronews on Google

    Share
    Close Button


    INE confirms June annual inflation at 3.2%. Dearer electricity after the end of reduced VAT offset cheaper fuel, while core inflation fell to 2.9%.

    Inflation in Spain stays in check in June, but remains at elevated levels. Spain’s National Statistics Institute (INE) confirmed on Wednesday that the consumer price index (CPI) stood at 3.2% year on year, well above the European Central Bank’s 2% target, despite the increase in VAT.


    ADVERTISEMENT


    ADVERTISEMENT

    The rise in electricity and gas prices offset cheaper motor fuels, linked to a ceasefire in the Middle East that has already collapsed. Core inflation, which excludes energy and unprocessed food because of their volatility, came in at 2.9%, a tenth of a point lower than the previous month, in line with the flash estimate published by the INE.

    Electricity prices up 6% in June after reduced VAT scrapped

    Electricity played a prominent role in inflation, rising 6% year on year in a June that was the second warmest on record, marked by greater use of air conditioning and fans in households.

    In April and May, electricity recorded annual falls of 5.5% and 4.3% respectively, which made it possible to maintain the VAT cut introduced by the government to cushion the economic impact of the war. The withdrawal of that measure is thought to have contributed to the rebound in electricity prices in June, although the Economy Ministry highlights the stability of overall inflation.

    The Minister of Finance, Arcadi España, said in a post on the social network X that: “June’s CPI data confirm the effectiveness of the measures taken by the Spanish government. In an international context marked by uncertainty, inflation remains stable and food prices have slowed their growth to 1.9%. These figures reflect the impact of support policies for families and businesses, together with the push for renewable energy, which is strengthening the resilience of our economy”.

    The First Vice-President and Economy Minister, Carlos Cuerpo, argues that the figures “confirm that the government’s response plan is still meeting its goal: cushioning the impact of the war in Iran on inflation and protecting households’ purchasing power“.

    They also stress that the commitment to renewable energy is “precisely what makes it possible to start phasing out emergency measures from a position of strength”. Food and non-alcoholic drinks offered some relief to the CPI, as their rise in June slowed to 1.9%, three-tenths of a point down from the 2.2% recorded in May.

    Fuel prices also felt the brief truce between the United States and Iran

    The ceasefire between the United States and Iran, brief as it was, eased pressure on fuel prices in June, which rose more slowly even though the conflict has resumed and traffic through the Strait of Hormuz has yet to return to normal.

    Petrol went up by 1.3% and diesel by 14.1%, according to the INE. The Spanish government kept to the gradual withdrawal of fuel subsidies, although the renewed surge in tension in the Middle East could once again put pressure on oil prices.

    Housing and tourism add to inflationary pressure

    The housing category increased its rise to 4.7% in June, compared with 1.4% in May, while transport slowed to 5.1%. There was also a sharp rise in restaurant and accommodation prices, with the latter surging by 9.3% year on year.

    Madrid recorded the highest provincial inflation in June, at 3.8%, followed by Las Palmas (3.6%). At the other end of the scale, Cáceres and Jaén saw the lowest rates, at 2.2%. By autonomous community, Extremadura posted the smallest increase in prices, at 2.4%.

    Go to accessibility shortcuts

    Share

    Comments

    Add Euronews on Google

    Read more

  • WIG20 pasiekė naują šio ralio rekordą, bet finišavo žemiau: ar 3 800 punktų riba bus išlaikyta?

    Varšuvos biržos didžiųjų bendrovių indeksas WIG20 trečiadienį dar kartą atnaujino šio kilimo bangos rekordą ir trumpam pakilo iki 3 830 punktų. Vis dėlto sesijos pabaigoje investuotojų entuziazmas priblėso, o indeksas smuktelėjo 0,4 proc. ir užsidarė ties 3 803 punktų riba.

    Rinkos dalyvių akys dabar krypsta į 3 800 punktų lygį, kuris vertinamas kaip svarbus psichologinis ir techninis slenkstis. Jo išlaikymas gali rodyti, kad pastarojo meto kilimas kol kas nesibaigia, tačiau vis daugiau kalbama ir apie galimą pauzę po spartaus šuolio.

    „Sesija kartu patvirtino išsiveržimą virš 3 800 punktų, bet ir priminė, kad po staigių kilimų rinka dažnai sustoja konsolidacijai“, – sakė DM BOŚ analitikas Adamas Stańczakas.

    Platesniame kontekste dalis Varšuvos biržos indeksų demonstravo didesnį atsparumą: bendras WIG dienos metu taip pat buvo pasiekęs naujas aukštumas, o vidutinių bendrovių mWIG40 užfiksavo naują viršūnę ir sesiją baigė ties 10 034 punktais, pakilęs 0,2 proc. Tuo metu smulkių bendrovių sWIG80 nuo ankstesnių rekordų, pasiektų pavasario pabaigoje, išlieka nuosaikiai nusileidęs.

    Kiek trūksta iki istorinio rekordo?

    WIG20 visų laikų rekordas siekia 3 940 punktų ir buvo užfiksuotas 2007 metais. Po trečiadienio uždarymo iki šio lygio indeksui trūksta kiek daugiau nei 3,5 proc., todėl rinka priartėjo prie zonos, kurioje dažnai didėja svyravimai ir dalis investuotojų linkę fiksuoti pelną.

    Analitikų vertinimu, artimiausiomis dienomis svarbiausia bus ne tik bandymai artėti prie 3 900 ar net 4 000 punktų, bet ir tai, ar pavyks išsaugoti virš 3 800 punktų susiformavusį pagrindą. Jei indeksas imtų tvariau kristi žemiau šios ribos, didėtų tikimybė, kad prasidės gilesnė korekcija.

    Kas palaiko apetitą rizikai?

    WIG20 impulso fonui svarbūs ir išoriniai veiksniai, ypač JAV makroekonominiai rodikliai ir jų įtaka palūkanų normų lūkesčiams. Rinkas pastaruoju metu palaikė lėtėjanti infliacija JAV: metinis vartotojų kainų indekso augimas sumažėjo iki 3,5 proc., o tai sustiprino viltis, kad pinigų politika artimiausiu metu gali būti griežtinama lėčiau.

    Tokios nuotaikos paprastai skatina investuotojus grįžti į rizikingesnį turtą, tarp jų ir į akcijas besivystančiose rinkose. Kartu tai gali palaikyti kapitalo srautus į Vidurio Europos regioną, nors trumpalaikiai svyravimai išlieka tikėtini.

    „WIG20 išsiveržė iš kelių mėnesių konsolidacijos, o tai atveria galimybę formuotis dar vienai augimo bangai, tačiau spartus kilimas didina ir korekcijos riziką“, – sakė Noble Securities analitikas Jacekas Borawskis.

    Bankai traukėsi, bet indeksas kilo

    Įprastai bankų sektorius laikomas vienu svarbiausių WIG20 krypties veiksnių, nes jo svoris rinkoje reikšmingas. Pastaruoju metu bankų indeksas per metus yra pakilęs apie 50 proc., o per dvejus metus augimas siekia apie 80 proc., tačiau šįkart situacija buvo neįprasta.

    WIG20 naujos viršūnės buvo pasiektos tuo metu, kai bankų sektorius dvi dienas iš eilės silpo ir kiekvieną kartą krito daugiau nei 1 proc. Tai rodo, kad kilimą bent trumpuoju laikotarpiu palaikė kiti sektoriai, tačiau taip pat didina klausimų, ar ralis taps platesnis ir tvaresnis.

    Rinkos dalyviai dabar laukia, ar WIG20 sugebės stabilizuotis virš 3 800 punktų, ir ar pirkėjų jėgų užteks artėti prie 2007 metų rekordo. Net ir esant palankiam fonui, po pastarųjų savaičių šuolio tikėtina, kad investuotojai dažniau rinksis atsargesnę taktiką ir bus jautresni bet kokiems signalams apie galimą korekciją.

  • Ispanijos infliacija įstrigo ties 3,2 proc.: kainas kelia elektra, bet degalai pigina čekį

    Ispanijos infliacija įstrigo ties 3,2 proc.: kainas kelia elektra, bet degalai pigina čekį

    Infliacija trečią mėnesį nesikeičia

    Ispanijoje metinė infliacija birželio mėnesį išliko 3,2 proc. ir tokį patį lygį fiksavo jau trečią mėnesį iš eilės. Tai rodo Nacionalinio statistikos instituto (INE) patvirtinti vartotojų kainų indekso duomenys.

    Rodiklis tebėra aukščiau Europos Centrinio Banko siekiamo 2 proc. tikslo, todėl kainų spaudimas išlieka juntamas tiek namų ūkiams, tiek verslui. Tuo pat metu bazinė infliacija, kuri neįtraukia energijos ir neperdirbto maisto, sumažėjo iki 2,9 proc.

    Elektra brango po PVM pokyčių

    Didžiausiu infliacijos varikliu tapo elektra: jos kaina birželį, palyginti su tuo pačiu laikotarpiu pernai, padidėjo 6 proc. Prie to prisidėjo ir karščiai, kai gyventojai intensyviau naudoja kondicionierius bei ventiliatorius.

    Ankstesniais mėnesiais elektros kainos metiniu palyginimu buvo kritusios, o tai leido ilgiau išlaikyti sušvelnintą PVM tarifą. Šiai lengvatai pasibaigus, energijos dedamoji vėl tapo ryškesnė bendrame kainų indekse.

    „Birželio vartotojų kainų duomenys patvirtina Ispanijos Vyriausybės priemonių veiksmingumą: infliacija išlieka stabili, o maisto kainų augimas lėtėja“, – sakė finansų ministras Arcadi España.

    Degalų kainas trumpam atvėsino geopolitika

    Infliaciją švelnino pigesni degalai, kurių dinamiką birželį paveikė trumpalaikis įtampos sumažėjimas Artimuosiuose Rytuose. Vis dėlto situacijai vėl aštrėjant, naftos kainos gali grįžti prie kilimo, o tai greitai persiduotų ir degalinių švieslentėms.

    INE duomenimis, benzinas birželį metiniu palyginimu brango 1,3 proc., o dyzelinas – 14,1 proc. Ispanijos valdžia tuo pačiu tęsia palaipsnį degalų subsidijų atsisakymą, todėl kainų jautrumas rinkos svyravimams didėja.

    Būstas ir turizmas didina spaudimą

    Ryškiau brango ir su būstu susijusios išlaidos: ši dedamoji birželį metiniu palyginimu augo 4,7 proc., kai gegužę augimas siekė 1,4 proc. Transporto kainų augimas lėtėjo iki 5,1 proc., tačiau kainų lygį aukštyn stūmė ir paslaugos.

    Restoranų bei apgyvendinimo paslaugų kainos, prasidėjus intensyviam turizmo sezonui, kilo sparčiai, o apgyvendinimo paslaugos pabrango 9,3 proc. Tai atspindi bendrą Europos tendenciją, kai paslaugų infliacija, ypač kelionių pike, išlieka atsparesnė mažėjimui.

    Didžiausia provincijų infliacija fiksuota Madride – 3,8 proc., kiek mažesnė Las Palmas – 3,6 proc. Mažiausi rodikliai užfiksuoti Cáceres ir Jaén, kur metinė infliacija siekė 2,2 proc., o tarp regionų lėčiausiai kainos kilo Extremadūroje – 2,4 proc.

  • Naftos kainos šovė beveik 4 proc.: įtampa Hormūzo sąsiauryje vėl gąsdina rinkas

    Naftos kainos šovė beveik 4 proc.: įtampa Hormūzo sąsiauryje vėl gąsdina rinkas

    Pasaulinėse rinkose pirmadienį brango nafta, atsinaujinus įtampai dėl Hormūzo sąsiaurio ir galimų tiekimo sutrikimų. „Brent“ rūšies naftos kaina pakilo 3,9 proc. iki maždaug 73 eurų už barelį, o JAV etalonas pabrango apie 4 proc. iki maždaug 69 eurų.

    Kainų šuolis įvyko po pranešimų apie JAV smūgių bangas Iranui ir Teherano atsaką regione. Prieš tai naftos kainos buvo nusileidusios iki lygių, fiksuotų iki konflikto eskalacijos, kai laivybos srautai sąsiauryje buvo atsinaujinę.

    Hormūzo sąsiauris vėl dėmesio centre

    Hormūzo sąsiauris yra vienas svarbiausių pasaulio energetikos „butelio kakliukų“: per jį keliauja didelė dalis jūromis gabenamos žalios naftos ir naftos produktų. Net ir riboti incidentai ar grasinimai riboti laivybą paprastai iškart didina rizikos priedą naftos kainoje.

    Analitikų vertinimu, rinka jautriausiai reaguoja ne į pačius trumpalaikius kainų pokyčius, o į tiekimo grandinės stabilumą ir draudimo bei transportavimo kaštus. Bet koks laivybos trikdymas gali branginti ne tik žaliavą, bet ir jos pristatymą į Europą bei Aziją.

    Akcijų rinkos: Azija smuko, Europa beveik nejudėjo

    Įtampos fone Azijos biržose dominavo nuosmukis: Tokijo „Nikkei 225“ krito 1,1 proc., Seulo „Kospi“ smuko 5,6 proc. Europoje pagrindiniai indeksai daugiausia svyravo nežymiai, investuotojams vertinant geopolitines rizikas ir infliacijos perspektyvas.

    JAV ateities sandoriai rodė prastesnes nuotaikas: „S&P 500“ kontraktai smuko apie 0,4 proc., „Dow Jones“ apie 0,3 proc., o „Nasdaq“ apie 1 proc. Rinkos dalyviai nerimauja, kad brangesnė nafta gali apsunkinti infliacijos mažėjimą ir ilgiau išlaikyti aukštas palūkanų normas.

    DI bumas ir artėjantis rezultatų sezonas

    Praėjusios savaitės pabaigoje JAV akcijas dar rėmė DI tematikos optimizmas, tačiau rizikos apetitas išlieka trapus dėl didelių vertinimų ir staigių kainų svyravimų. „Nvidia“ buvo viena stipriausių „S&P 500“ kilimą tempusių bendrovių, jos akcijos kilo 4 proc.

    Šią savaitę dėmesys persikelia į įmonių rezultatų sezoną, ypač didžiuosius JAV bankus. Investuotojai tikisi, kad pelnų augimas pateisins aukštas akcijų kainas, o naftos brangimas netaps dar vienu veiksniu, skatinančiu infliaciją ir ilgesnį griežtų palūkanų laikotarpį.

  • Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Centriniai bankai, pradėję mažinti palūkanų normas pernelyg anksti, rizikuoja ilgam įtvirtinti infliaciją virš tikslų, įspėja ekonomistai. Po pandemijos laikotarpio daugelis valstybių patyrė, kad klaidingai įvertintas kainų šuolis gali kainuoti brangiai tiek gyventojams, tiek verslui.

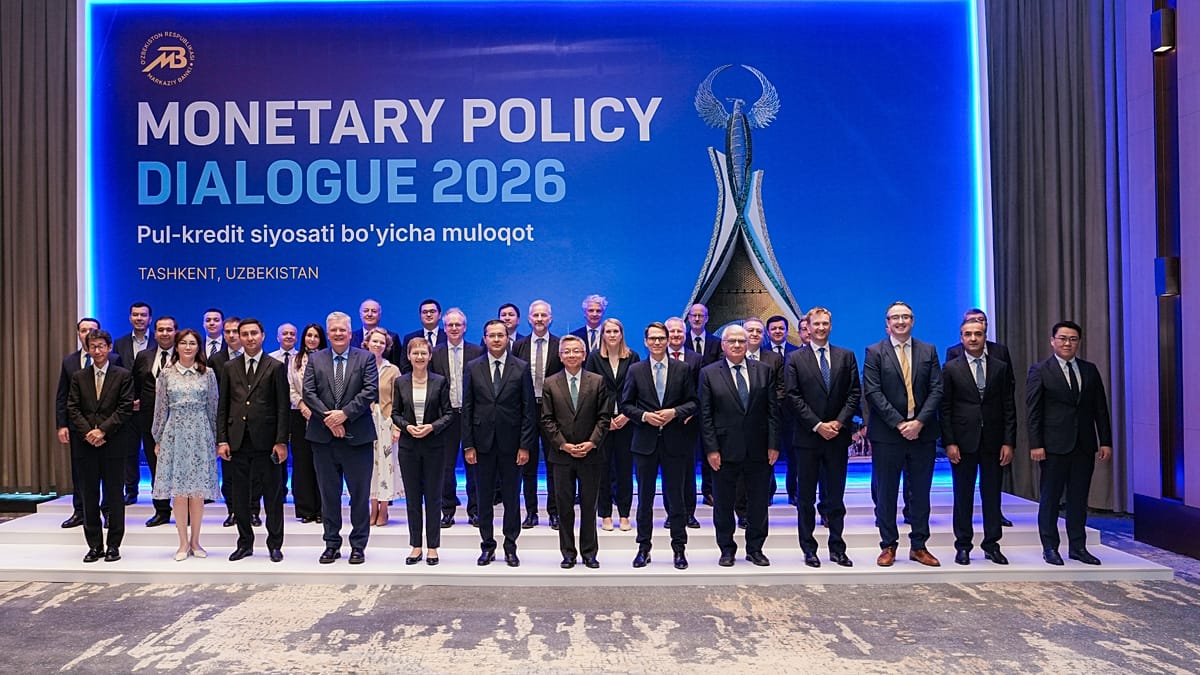
    Apie tai diskutuota pirmojoje pinigų politikos konferencijoje Taškente, kur susitiko Tarptautinio valiutos fondo, centrinių bankų ir akademinės bendruomenės atstovai. Pagrindinė žinutė buvo paprasta: palūkanų mažinimas pats savaime nėra klaida, tačiau laikas ir argumentai turi būti nepriekaištingi.

    Masachusetts Institute of Technology profesorius ir buvęs Kipro centrinio banko vadovas Athanasios Orphanides priminė, kad po pandemijos daugelis centrinių bankų netiksliai sukalibravo politiką. Dėl to infliacija ilgą laiką išliko gerokai aukštesnė, nei leidžia kainų stabilumo apibrėžimai.

    „Vertinant laikotarpį po pandemijos, daug centrinių bankų neteisingai sukalibravo politiką ir gavo infliaciją, gerokai viršijančią kainų stabilumo ribas“, – sakė Athanasios Orphanides.

    Jo teigimu, didžiausia rizika dabar yra ta, kad dalis institucijų apie pinigų politikos švelninimą ima galvoti per anksti. Toks sprendimas gali paskatinti infliacijos lūkesčius vėl kilti, o kainų spaudimą sugrąžinti į tikslinį lygį tuomet būtų gerokai sunkiau.

    Pasikartojantys šokai keičia taisykles

    Diskusijose pabrėžta, kad centriniams bankams sudėtinga ne tik parinkti palūkanų kryptį, bet ir išlaikyti patikimumą aplinkoje, kurioje šokai kartojasi dažniau. Pastaraisiais metais kainas veikė tiek pasiūlos grandinių sutrikimai, tiek energijos ir žaliavų svyravimai, tiek geopolitinės įtampos.

    Tarptautinio valiutos fondo atstovė Uzbekistane Koba Gvenetadze akcentavo, kad svarbu lyginti, kas per krizes veikė, o kas ne, ir dalytis patirtimi. Pasak jos, pandemija parodė, kad pasiūlos šokai ne visada būna trumpalaikiai, o jų įtaka infliacijai gali pasireikšti vėliau.

    „Iš COVID patirties išmokome, kad net jei pasiūlos šokai iš pradžių atrodo laikini, vėliau jie gali imti stipriau kelti infliaciją“, – sakė Koba Gvenetadze.

    Infliacijos tikslinimas ir patikimumas

    Athanasios Orphanides teigimu, infliacijos tikslinimas išlieka vienu efektyviausių pinigų politikos rėmų, kai ekonomikos signalai tampa neaiškūs. Idėja paprasta: aiškus infliacijos tikslas ir nuosekli komunikacija padeda stabilizuoti lūkesčius, o tai mažina kainų spiralės tikimybę.

    Uzbekistanas, kaip pristatyta konferencijoje, pastaraisiais metais taip pat juda link pilno infliacijos tikslinimo modelio, kartu įgyvendindamas platesnes rinkos reformas. Šalies centrinio banko pateiktais duomenimis, infliacija nuo beveik 20 proc. 2018 metais sumažėjo iki 5,5 proc. 2026 metų gegužę.

    Ne mažiau svarbi detalė yra lūkesčių pokytis: namų ūkių ir verslo infliacijos prognozės, kaip teigta, nuo maždaug 20 proc. vidurkio krito iki apie 10 proc. Tokie rodikliai laikomi kritiškais, nes infliacijos tikslinimas veikia tik tuomet, kai visuomenė patiki, kad kainų augimas bus suvaldytas.

    Mažėjanti dolarizacija signalizuoja pasitikėjimą

    Uzbekistano centrinis bankas kaip vieną iš patikimumo požymių išskyrė mažėjančią ekonomikos dolarizaciją. Pasak institucijos, indėliai užsienio valiuta sudaro apie 20 proc. bankų indėlių, kai anksčiau šis skaičius siekė beveik 50 proc.

    Tuo metu paskolų užsienio valiuta dalis, kaip skelbta, sumažėjo iki 37 proc., nuo 54 proc. anksčiau. Mažėjanti dolarizacija paprastai reiškia didesnį pasitikėjimą nacionaline valiuta ir leidžia palūkanų normoms veikti efektyviau per vietos finansų sistemą.

    Uzbekistano centrinio banko Pinigų politikos departamento vadovas Samigjon Inogamov pabrėžė, kad institucija reformas sieja su gilesne vietos finansų rinka, finansinės sąskaitos liberalizavimu ir kapitalo rinkos stiprinimu. Jo teigimu, infliacijos tikslui pasiekti planuojama išlaikyti griežtesnes pinigų politikos sąlygas, kad būtų stiprinamas patikimumas.

    Rinkoms tai svarbu ir platesniame kontekste: investuotojai vertina ne tik dabartinę palūkanų normą, bet ir centrinio banko gebėjimą laikytis deklaruojamų tikslų. Jei palūkanos mažinamos nesant tvaraus infliacijos lėtėjimo ir aiškių signalų apie kainų spaudimo išnykimą, pasitikėjimas gali greitai susvyruoti.

  • Būsto kainos šoko sparčiau už infliaciją: štai kur Europoje brango labiausiai ir kodėl

    Būsto kainos šoko sparčiau už infliaciją: štai kur Europoje brango labiausiai ir kodėl

    Europos Sąjungoje 2026 metų pradžioje būsto kainos ir nuomos įkainiai toliau augo, o kai kuriose šalyse brangimas gerokai aplenkė bendrą kainų kilimą. Eurostato duomenys rodo, kad 2025 metais namų ūkiai būstui vidutiniškai skyrė 18,9 proc. disponuojamų pajamų, o dalyje valstybių ši dalis viršijo 30 proc.

    2026 metų pirmąjį ketvirtį būsto kainos ES buvo 5,1 proc. didesnės nei prieš metus, o nuomos kainos ūgtelėjo 3,0 proc. Tuo pačiu laikotarpiu ES metinė infliacija siekė 2,3 proc., tačiau skirtumai tarp šalių buvo ryškūs.

    Vertinant valstybes, kuriose turimi palyginami duomenys, būsto kainos augo beveik visur. Išimtis buvo Suomija, kur fiksuotas 2,0 proc. metinis būsto kainų kritimas.

    Kur brango sparčiausiai?

    Didžiausias būsto kainų šuolis per metus užfiksuotas Portugalijoje, kur kainos pakilo 17,8 proc. Toliau rikiavosi Bulgarija su 14,8 proc., Slovakija su 14,4 proc. ir Kroatija su 14,3 proc. metiniu augimu.

    Tarp didžiųjų ES ekonomikų ryškiausiai išsiskyrė Ispanija, kur būsto kainos augo 12,8 proc. Prancūzijoje kainos beveik nejudėjo ir per metus pakilo tik 0,1 proc., Vokietijoje augimas siekė 1,4 proc., o Italijoje 5,2 proc., tai yra šiek tiek virš ES vidurkio.

    Dviženklį metinį kainų augimą rodė ir Baltijos regionas: Lietuvoje būstas brango 11,9 proc., Latvijoje 10,9 proc. Taip pat sparčiau kilo kainos Vengrijoje 11,2 proc. ir Čekijoje 10,1 proc.

    Kai kainos lenkia infliaciją

    Nors infliacija ES vidutiniškai buvo mažesnė nei būsto kainų augimas, kai kuriose valstybėse vaizdas buvo kitoks. Rumunijoje infliacija siekė 8,6 proc., Islandijoje 4,7 proc., Kroatijoje 4,1 proc., o šiose šalyse būsto kainų ir bendro kainų lygio santykis išsiskyrė labiausiai.

    Vis dėlto valstybėse, kur būsto kainos augo sparčiausiai, brangimas dažnai buvo apie 10 procentinių punktų didesnis nei infliacija. Tai reiškia, kad perkamoji galia būsto atžvilgiu prastėjo net ir tada, kai bendras kainų augimas buvo santykinai suvaldytas.

    Nuomos kainos: Kroatijos išimtis

    Nuomos kainos ES kilo lėčiau nei būsto kainos ir per metus paaugo 3,0 proc. Nuoma didėjo visose šalyse, kuriose skelbiami duomenys, tačiau kai kur pokytis buvo beveik nepastebimas, pavyzdžiui, Suomijoje ir Slovėnijoje jis siekė po 0,1 proc.

    Ryškiausias išsišokėlis buvo Kroatija: čia nuomos kainos šoktelėjo 39,1 proc. Nekilnojamojo turto ekspertas Mikk Kalmet pabrėžė, kad šalyje nuomą smarkiai kelia didelė paklausa, susijusi tiek su turizmu, tiek su ilgalaike nuoma, o Kroatija vis dažniau konkuruoja su labiau įsitvirtinusiais rinkos lyderiais.

    Be Kroatijos, dviženklį nuomos augimą fiksavo tik Bulgarija, kur nuoma per metus pabrango 10,5 proc. Toliau sekė Islandija ir Rumunija po 8,4 proc. bei Graikija su 8,1 proc. augimu, o dalyje šalių nuomos brangimas liko artimas bendram ES vidurkiui.

    Trumpuoju laikotarpiu tendencija taip pat išliko kylanti: palyginti su 2025 metų ketvirtuoju ketvirčiu, 2026 metų pirmąjį ketvirtį būsto kainos ES padidėjo 1,2 proc., o nuomos kainos 0,7 proc. Tai rodo, kad spaudimas būsto rinkai neapsiriboja vien metiniais palyginimais.

    Pagrindinės priežastys, kurias akcentuoja rinkos dalyviai, išlieka tos pačios: aukštos statybų sąnaudos, ribota naujų būstų pasiūla ir paklausa, kuri greičiau atsigauna sumažėjus infliacijos tempui. Tokia kombinacija kai kuriose rinkose išlaiko kainų augimą net ir tada, kai bendra ekonomika auga lėčiau.

  • Lenkijos statistikai beldžiasi į duris ir prašo kvitų: ar privalote įsileisti ir rodyti pirkinius?

    Lenkijos statistikai beldžiasi į duris ir prašo kvitų: ar privalote įsileisti ir rodyti pirkinius?

    Lenkijos statistikos tarnyba pradėjo namų ūkių apklausas, kurių metu atrinkti gyventojai gali sulaukti anketuotojų vizito. Jie prašo ne tik atsakyti į klausimus, bet ir kaupti mėnesio pirkinių kvitus, kad būtų galima tiksliau įvertinti šeimų išlaidas.

    Toks tyrimas Lenkijoje žinomas kaip Namų ūkių biudžetų tyrimas ir vykdomas periodiškai. Jo duomenys naudojami vertinant pragyvenimo lygį, vartojimo struktūrą, būsto sąlygas ir gyventojų finansinę savijautą, o apibendrinti rezultatai vėliau praverčia formuojant valstybės politiką.

    Į vizitus patenkantys būstai parenkami atsitiktinės atrankos principu, todėl iš anksto apie tai paprastai nežinoma. Atvykę anketuotojai privalo prisistatyti ir pateikti dokumentus, patvirtinančius jų įgaliojimus bei tyrimo vykdymą.

    Gyventojų gali būti paprašyta visą mėnesį rinkti kvitus ir fiksuoti išlaidas, o jei kvito nėra, išlaidą užsirašyti. Papildomai gali būti siūlomas ir interviu telefonu, kuriame detaliau aptariamos namų ūkio pajamos bei vartojimo įpročiai.

    Dalyvavimas tokiame tyrime paprastai yra savanoriškas, tad gyventojai turi teisę atsisakyti. Vis dėlto sutikus dalyvauti, dažnai numatoma kompensacija už skirtą laiką ir pastangas, o surinkti duomenys apdorojami statistiniais tikslais.

    Statistikos institucijos pabrėžia, kad tokios apklausos svarbios skaičiuojant infliacijos rodiklius, skurdo rizikos indeksus ir vertinant, kaip keičiasi realus namų ūkių vartojimas. Praktikoje tai reiškia, kad gyventojų pateikti kvitai ir išlaidų įrašai padeda sudaryti tikslesnį kasdienio gyvenimo kainų ir įpročių paveikslą.

  • TVF įspėja: atsinaujinęs konfliktas Artimuosiuose Rytuose gali kelti kainas ir slopinti pasaulio augimą

    TVF įspėja: atsinaujinęs konfliktas Artimuosiuose Rytuose gali kelti kainas ir slopinti pasaulio augimą

    Tarptautinis valiutos fondas (TVF) perspėja, kad atsinaujinusi įtampa Artimuosiuose Rytuose gali tapti artimiausiu ir didžiausiu pavojumi pasaulio ekonomikos prognozėms. Fondo vertinimu, net ir trumpalaikiai karo veiksmai regione gali padidinti žaliavų kainų svyravimus, apsunkinti tiekimo grandines ir pabloginti finansavimo sąlygas.

    TVF pažymi, kad didžiausia rizika siejama su energijos ir kitų žaliavų rinka, nes bet koks tiekimo sutrikimas gali greitai persiduoti į transporto, gamybos ir maisto kainas. Šis poveikis ypač sustiprėja, kai verslas ir valstybės pradeda kaupti atsargas, o rinkos kainose įskaičiuoja didesnę geopolitinę riziką.

    Kas labiausiai paveiktų kainas?

    Fondas pabrėžia, kad atsinaujinęs konfliktas galėtų pratęsti kainų nepastovumą ne tik naftos ir dujų, bet ir trąšų bei logistikos sektoriuose. Tai reikštų didesnes sąnaudas maisto gamybai ir tiekimui, o žemų pajamų šalims toks šokas dažnai virsta dar didesniu pažeidžiamumu bei socialinių įtampų rizika.

    TVF taip pat atkreipia dėmesį į ribotą saugiklių kiekį: dalis šalių ankstesniais konflikto etapais jau buvo išleidusios strategines naftos atsargas, todėl nauji sutrikimai rinkoje gali būti juntami aštriau. Jei tiekimo trikdžiai užsitęstų, atsargų lygis kai kuriose valstybėse galėtų priartėti prie įtemptos situacijos ribos.

    Augimo prognozės ir infliacijos kryptis

    Atnaujintame vertinime TVF nurodo, kad pasaulio ekonomikos augimas 2026 metais galėtų siekti apie 3 proc., o 2027 metais – apie 3,4 proc. Tuo metu bendroji infliacija, TVF skaičiavimu, 2026 metais gali padidėti iki maždaug 4,7 proc., o 2027 metais mažėti iki maždaug 3,9 proc.

    TVF aiškina, kad santykinai lėtesnis augimas, palyginti su ankstesniais metais, atspindi karo poveikį ir su juo susijusį neapibrėžtumą. Investuotojams tai paprastai reiškia brangesnį skolinimąsi, didesnį atsargumą rizikingesnėse rinkose ir lėtesnį vartojimo bei investicijų atsigavimą.

    DI gali padėti, bet rizikos išlieka

    Fondas nurodo, kad dalį neigiamo geopolitinių sukrėtimų poveikio gali kompensuoti spartėjantis dirbtinio intelekto diegimas ir su juo susijusios investicijos. Jei DI plėtra virstų plačiai taikomu produktyvumo šuoliu, vidutiniu laikotarpiu pasaulio ekonomikos augimo potencialas galėtų stiprėti.

    Kartu TVF įspėja, kad per dideli lūkesčiai dėl DI pelningumo taip pat kelia riziką: jei rinkos įvertintų, jog produktyvumo nauda bus mažesnė, investicijos technologijų sektoriuje gali staigiai trauktis. Tokiu atveju galimas platesnis finansinių rinkų koregavimasis ir griežtesnės pasaulinės finansavimo sąlygos, kurios paveiktų ne vien technologijų įmones.