Tag: Infliacija

  • Bitcoin ties 80 000 eurų riba: JAV PPI šuolis kelia baimę dėl palūkanų, silpsta ir ETF srautai

    Bitcoin ties 80 000 eurų riba: JAV PPI šuolis kelia baimę dėl palūkanų, silpsta ir ETF srautai

    Infliacijos duomenys vėl supurtė rinką

    Bitcoin kaina trečiadienį trumpam nusileido žemiau maždaug 80 000 eurų ribos, rinkoms sureagavus į naujus JAV infliacijos signalus. Analitikai šią zoną įvardija kaip kritinį trumpalaikį palaikymą, nuo kurio gali priklausyti artimiausia kryptis.

    Pagrindinis spaudimo šaltinis buvo JAV gamintojų kainų indekso (PPI) duomenys, rodantys spartesnį kainų augimą. Stipresnė infliacija paprastai mažina lūkesčius dėl palūkanų mažinimo ir didina tikimybę, kad palūkanos išliks aukštos ilgiau.

    Balandį bazinis PPI, skaičiuojamas be maisto ir energijos, per mėnesį paaugo 1 proc. ir viršijo rinkos prognozes. Metinis bazinio PPI augimas pasiekė 5,2 proc., o bendras PPI metinis rodiklis, pagal oficialius duomenis, siekė 6,0 proc.

    Šie skaičiai papildė prieš tai paskelbtus vartotojų kainų (CPI) duomenis, kurie jau buvo sukėlę nervingumą rizikingesniuose aktyvuose. Investuotojai iš naujo pervertina scenarijus, kuriuose palūkanų mažinimas nusikelia, o griežtesnė pinigų politika tampa realistiškesnė.

    Kritinė 80 000 eurų zona

    Rinkos dalyviai akcentuoja, kad bitcoin laikymasis ties 80 000 eurų riba yra svarbus psichologiškai ir techniniu požiūriu. Jei ši atrama neišlaikytų, dalis analitikų mato didesnę tikimybę judėti į žemesnes kainų zonas, kuriose formuotųsi kitas gynybinis lygis.

    Tuo pat metu kainos svyravimai rodo, kad sprendimo momentas artėja: tiek atšokimas aukščiau, tiek kritimas žemiau pagrindinės ribos gali greitai padidinti volatilumą. Tokiais atvejais dažnai suaktyvėja trumpalaikiai spekuliantai, o likvidumo šuoliai sustiprina judesius.

    „Tai, kad bitcoin šiuo metu išlaiko maždaug 80 000 eurų palaikymą, yra itin svarbu ir rodo šio turto stiprybę“, – sakė „21Shares“ vyresnysis kriptovaliutų tyrimų strategas Mattas Mena.

    Jo vertinimu, aiškus kainos praslydimas žemiau šios ribos galėtų atverti kelią pakartotiniam testui ties žemesniais lygiais. Analitikų logika paprasta: kai rinka praranda matomą atramą, dalis pozicijų uždaroma automatiškai, o tai didina pardavimo spaudimą.

    ETF srautai ir palūkanų lūkesčiai

    Prie neapibrėžtumo prisideda ir biržoje prekiaujamų fondų (ETF) srautai, kurie pastaruoju metu tapo nepastovesni. Rinka jautriai reaguoja į dienos įplaukas ir išplaukas, nes jos atspindi institucinių investuotojų apetitą rizikai ir gali daryti tiesioginę įtaką paklausai.

    Remiantis rinkos duomenų suvestinėmis, vieną iš paskutinių sesijų bitcoin ETF fiksavo apie 215 mln. eurų grynųjų išplaukų, o ethereum ETF apie 121 mln. eurų. Toks judėjimas sustiprino nuotaiką, kad dalis kapitalo linkusi reaguoti į trumpalaikius impulsus, o ne kaupti ilgalaikę poziciją.

    Tuo pat metu sugriežtėjusi infliacijos statistika pakoregavo ir palūkanų normų lūkesčius. Kai rinkos pradeda labiau tikėti, kad palūkanos gali būti ne mažinamos, o ilgiau išlaikomos aukštos ar net keliamos, spaudimą dažniausiai patiria rizikingesni aktyvai, įskaitant kriptovaliutas.

    Analitikų teigimu, artimiausiu metu dėmesys kryps į kitus makroekonominius signalus, obligacijų pajamingumų kryptį ir reguliavimo darbotvarkę. Kol kas bitcoin rinkoje dominuoja klausimas, ar 80 000 eurų riba išliks, ar taps tik tarpine stotele prieš didesnį kainos persiskirstymą.
  • Iraną spaudžia karas ir blokada: infliacija 54 proc., rialis krito perpus – kas toliau?

    Iraną spaudžia karas ir blokada: infliacija 54 proc., rialis krito perpus – kas toliau?

    Ekonomika karo šešėlyje

    Iranas, karo ir jūrų blokados sąlygomis ribodamas laivybą Hormūzo sąsiauryje, kelia įtampą pasaulio energetikos tiekimui, tačiau didžiausią smūgį jaučia pats. Šalyje brangsta būtiniausios prekės, o dalis verslų praneša apie veiklos sustojimą ir darbuotojų atleidimus.

    Tarptautinis valiutos fondas prognozuoja, kad per artimiausius metus Irano ekonomika gali trauktis maždaug 6 procentiniais punktais. Tuo pat metu Irano statistikos institucijos skelbia, kad metinė infliacija balandžio viduryje siekė 53,7 proc., o maisto kainų augimas per metus perkopė 115 proc.

    Ekonomistas Hadi Kahalzadeh teigia, kad karo ir JAV karinių pajėgų vykdomų ribojimų kaina Iranui yra itin didelė ir precedento neturinti.

    „Iranas, tikėtina, išvengs visiško ekonomikos žlugimo ar totalinio būtiniausių prekių stygiaus, bet už tai sumokės labai brangiai“, – sakė Hadi Kahalzadeh.

    Pasak jo, didžiausia našta teks gyventojams: brangs prekės ir paslaugos, augs skurdas, silpnės viešosios paslaugos, o kasdienis gyvenimas taps dar sudėtingesnis. Irano valdžia viešai tvirtina galinti atlaikyti spaudimą, tačiau vidaus vartojimo ir darbo rinkos rodikliai rodo didėjantį trapumą.

    Kainos šuoliuoja, valiuta smunka

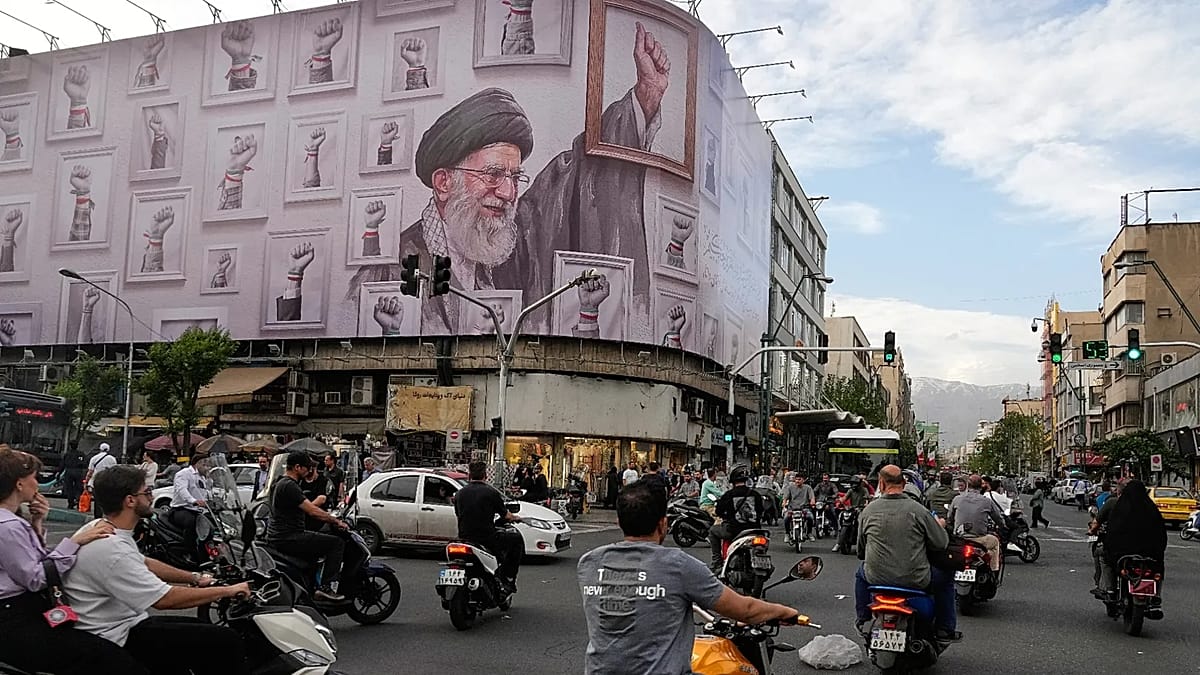
    Teherane kalbinti gyventojai pasakoja, kad per metus pastebimai pabrango ne tik mėsa ar kiaušiniai, bet ir kasdieniai produktai, tokie kaip arbata ar pienas. Vietos prekybos vietose fiksuojami staigūs šuoliai, o pirkėjai vis dažniau renkasi tik pigiausius ir būtiniausius produktus.

    Takso vairuotojas Hosseinas Farmani sako, kad jei kainos ir toliau kils, žmonėms teks susiveržti diržus dar labiau.

    „Jei viskas ir toliau judės šia kryptimi, mes kentėsime dar labiau“, – sakė Hosseinas Farmani.

    Prie kainų spaudimo prisideda ir valiutos nuvertėjimas. Per metus rialis, kaip skelbiama, prarado daugiau nei pusę vertės, o neoficialiose rinkose kursas pasiekė rekordines žemumas, stiprindamas importo brangimą ir grandininį kainų augimą vidaus rinkoje.

    Pragyvenimo išlaidų šuoliai ypač smogia mažas pajamas gaunantiems gyventojams ir dirbantiems neformaliai. Dalis žmonių teigia priversti atsisakyti mėsos, gydymo paslaugų ar net draudimo, o papildomoms pajamoms ieško atsitiktinių darbų ir prekybos gatvėse.

    Vidurinės klasės nykimas ir socialinė įtampa

    Ekspertai pažymi, kad karas paspartino procesus, kurie Irane tęsiasi jau dešimtmečius dėl sankcijų, investicijų stokos, korupcijos ir ekonomikos valdymo klaidų. Vidurinė klasė, kuri anksčiau buvo viena didžiausių regione, traukiasi, o vis daugiau šeimų balansuoja ties skurdo riba.

    Marburgo universiteto profesorius Mohammad Farzanegan anksčiau yra pažymėjęs, kad dar iki naujausių sukrėtimų vidurinė klasė sudarė apie 55 proc. visuomenės, tačiau vėlesni suvaržymai ir krizės šį sluoksnį toliau silpnino. Jungtinių Tautų plėtros programa yra įspėjusi, kad karo sukelti ekonominiai sukrėtimai gali nustumti žemiau skurdo ribos kelis milijonus žmonių.

    Įtampa didėja ir psichologiniu lygmeniu: kai kurie paslaugų sektoriaus darbuotojai pasakoja apie mažėjančius klientų srautus, augantį nerimą ir depresijos požymius visuomenėje. Drauge pranešama apie protestus, kuriuos kursto infliacija, atlyginimų atsilikimas ir neapibrėžtumas dėl ateities.

    Valdžios pažadai ir rizika infliacijai

    Iranas skelbia įvairias priemones, skirtas sušvelninti kainų šoką, įskaitant minimalaus atlyginimo didinimą ir kuponų programas būtiniausioms prekėms. Tačiau dalis ekonomistų perspėja, kad sparčiai plečiamos išlaidos ir administracinės priemonės, neparemtos realiu produktyvumo augimu, gali dar labiau įsukti infliacijos spiralę.

    Valdžios atstovai viešuose pareiškimuose ragina visuomenę taupyti ir „ištverti“ ekonominį spaudimą, jį pristatydami kaip karo pastangų dalį. Tuo pat metu verslas signalizuoja apie sutrikdytas tiekimo grandines ir sumažėjusį gyventojų vartojimą, o tai didina bankrotų ir nedarbo riziką.

    Analitikų vertinimu, lemiamas veiksnys išlieka prekybos srautai Persijos įlankoje, nes didžioji Irano eksporto ir importo dalis tradiciškai juda per pietinius uostus. Kuo ilgiau išliks kariniai ir logistiniai ribojimai, tuo didesnė tikimybė, kad ekonominis spaudimas virs ilgalaikiu struktūriniu nuosmukiu.

  • Euro zonai lėtėjant, išsiskyrė 3 šalys: jų ekonomikos 2026 metais auga keliskart greičiau

    Euro zonai lėtėjant, išsiskyrė 3 šalys: jų ekonomikos 2026 metais auga keliskart greičiau

    Euro zonos augimas lėtėja

    Euro zonos ekonomikos augimas 2026 metų pradžioje smarkiai sulėtėjo. Eurostato antruoju įverčiu, 2026 metų pirmąjį ketvirtį bendrasis vidaus produktas, palyginti su ankstesniu ketvirčiu, paaugo 0,1 proc., o per metus – 0,8 proc.

    Ketvirtąjį 2025 metų ketvirtį metinis euro zonos augimas siekė 1,3 proc., tad tempas akivaizdžiai prislopo. Visa Europos Sąjunga augo kiek sparčiau: 0,2 proc. per ketvirtį ir 1,0 proc. per metus.

    Ši dinamika išryškina atotrūkį nuo JAV, kur metinis BVP augimas tuo pačiu laikotarpiu siekė 2,7 proc. Vis dėlto lėtesnį bendrą euro zonos vaizdą užgožia kelių valstybių šuolis, gerokai lenkiantis vidurkį.

    Trys lyderės: Kipras, Bulgarija ir Ispanija

    Tarp valstybių, kurių 2026 metų pirmojo ketvirčio duomenys jau paskelbti, ryškiausiai išsiskyrė Kipras, Bulgarija ir Ispanija. Jų ekonomikos augo daugiau nei tris kartus greičiau nei euro zonos vidurkis.

    Visų trijų šalių rezultatus lemia skirtingi veiksniai: nuo turizmo ir investicijų iki vidaus vartojimo bei ES finansavimo. Tačiau kartu kiekviena jų susiduria ir su savomis rizikomis, kurios gali pakeisti trajektoriją antrąją metų pusę.

    Kipras: spartus augimas, bet didėja infliacijos spaudimas

    Kipro ekonomika 2026 metų pirmąjį ketvirtį per metus paaugo 3,0 proc. Tai aukščiausias rezultatas tarp šalių, kurių duomenys tuo metu buvo prieinami, ir beveik keturis kartus viršijo euro zonos vidurkį.

    Vis dėlto tempas sumažėjo, palyginti su 4,3 proc. metiniu augimu 2025 metų pabaigoje. Europos Komisija Kipro augimą siejo su stipriu privačiu vartojimu, investicijomis, kurias palaiko ES Ekonomikos gaivinimo ir atsparumo didinimo priemonės lėšos, bei itin sėkmingu turizmo sezonu.

    Išorinė aplinka, ypač energetikos kainų svyravimai ir geopolitinė įtampa Artimuosiuose Rytuose, darė tiesioginę įtaką infliacijai. Kipro metinė infliacija nuo 0,9 proc. vasarį paspartėjo iki 1,5 proc. kovą ir 3,0 proc. balandį, o energijos kainos balandį buvo 8,7 proc. didesnės nei prieš metus.

    Turizmas, kuris sudaro apie 14 proc. Kipro BVP, išlieka jautriausia sritis. Tuo pat metu viešieji finansai suteikia amortizatorių: 2026 metų pirmąjį ketvirtį bendrosios valdžios sektorius fiksavo 573,3 mln. eurų perteklių, tai atitiko 1,5 proc. BVP.

    Bulgarija: augimas išlieka, bet ryškėja fiskalinės įtampos

    Bulgarijos ekonomika 2026 metų pirmąjį ketvirtį per metus paaugo 2,9 proc. ir išlaikė tą patį tempą kaip 2025 metų pabaigoje. Rezultatas išsiskiria tuo, kad nuo 2026 metų sausio 1 dienos Bulgarija įsivedė eurą ir tapo 21-ąja euro zonos nare.

    Europos Centrinio Banko vertinimu, šalies integracija su bendra rinka yra gili: didelė eksporto dalis keliauja į ES ir euro zonos valstybes, o pramonės sektorius įsiliejęs į Europos tiekimo grandines. Europos Komisija 2026 metams Bulgarijai prognozavo 2,7 proc. augimą, kurį turėtų palaikyti ES lėšos, gynybos investicijos ir vartojimas.

    Tačiau augimą lydėjo įspėjimai dėl perkaitimo požymių. TVF yra akcentavęs, kad atlyginimų didėjimas gali lenkti našumą, o spartus kreditavimas ir būsto kainų kilimas didina disbalansų riziką.

    Fiskalinė padėtis taip pat kelia klausimų: 2025 metais deficitas išaugo iki 3,5 proc. BVP ir viršijo 3,0 proc. ribą, nuo kurios Europos Komisija vertina perteklinio deficito procedūros riziką. Be to, 2026 metų balandį metinė infliacija pašoko iki 6,2 proc., energijos kainoms padidėjus 16,1 proc., o paslaugų infliacijai pasiekus 8,3 proc.

    Ispanija: stipriausia iš didžiųjų

    Tarp keturių didžiausių euro zonos ekonomikų sparčiausiai augo Ispanija. Nacionalinio statistikos instituto duomenimis, 2026 metų pirmąjį ketvirtį BVP padidėjo 0,6 proc. per ketvirtį ir 2,7 proc. per metus, šiek tiek paspartėjęs nuo 2,6 proc. 2025 metų pabaigoje.

    Palyginimui, tuo pačiu laikotarpiu Vokietijos metinis augimas siekė 0,3 proc., Prancūzijos – 1,1 proc., Italijos – 0,7 proc. Ispanijos tempas iš esmės prilygo JAV metiniam rodikliui.

    Ispanijos atsparumą daugiausia palaikė vidaus paklausa. Namų ūkių vartojimas per metus augo 3,2 proc., o bendrasis kapitalo formavimas – 5,8 proc., taip sustiprindamas investicijų vaidmenį ekonomikoje.

    Kita vertus, išorės paklausa augimą mažino, nes importas augo sparčiau nei eksportas. Analitikai taip pat pabrėžia struktūrines problemas: produktyvumo augimo vangumą, būsto pasiūlos nepakankamumą ir didelę valdžios skolos naštą, artėjančią prie 100 proc. BVP.

    Ką tai sako apie 2026 metų Europą

    Nors euro zonos bendras augimo tempas išlieka kuklus, 2026 metais Europos ekonomikos žemėlapis aiškiai persibraižo. Spartesnis augimas dažniau fiksuojamas pietinėse ir rytinėse ES valstybėse, o tradicinės pramonės šerdies ekonomikos auga gerokai lėčiau.

    Tolesnė kryptis priklausys nuo energetikos kainų, geopolitinės rizikos ir to, kaip efektyviai šalys panaudos ES investicines programas. Ne mažiau svarbu ir tai, ar spartesnį augimą lydės tvarūs viešieji finansai bei našumo didėjimas, o ne vien laikini vartojimo ar turizmo ciklai.

  • DI euforija baigėsi? „Qualcomm“ smuko 11 proc., krenta ir „Intel“ – kas nutiko rinkose

    DI euforija baigėsi? „Qualcomm“ smuko 11 proc., krenta ir „Intel“ – kas nutiko rinkose

    Antradienį JAV puslaidininkių sektorius staigiai pasuko žemyn po įspūdingo DI bangos sukelto ralio, kuris pastarosiomis savaitėmis buvo iškėlęs daugelį lustų gamintojų akcijų į rekordus. Daugiausia dėmesio sulaukė „Qualcomm“, kurios akcijos prekybos metu smuko daugiau nei 11 proc. ir fiksavo vieną prasčiausių dienų nuo 2020 metų.

    Kartu krito ir kitos rinkos žvaigždėmis tapusios bendrovės: „Intel“ neteko apie 7 proc., „Skyworks Solutions“ smuko daugiau nei 5 proc., o „Marvell Technology“ prarado apie 4 proc. Visą sektoriaus nuotaiką atspindintis „iShares Semiconductor ETF“ leidosi maždaug 3 proc., signalizuodamas platesnį rizikos mažinimą.

    Kodėl investuotojai staiga traukėsi?

    Pagrindiniu katalizatoriumi tapo didesnė nei prognozuota infliacija, kuri sustiprino rinkos lūkesčius, kad palūkanų normos gali išlikti aukštos ilgiau. Tokiais momentais investuotojai dažnai mažina pozicijas rizikingesniuose aktyvuose, o ypač tuose, kurių kainas neseniai kilstelėjo lūkesčiai dėl ateities augimo.

    Papildomos įtampos įnešė ir geopolitiniai veiksniai, kurie stumia aukštyn naftos kainas ir didina neapibrėžtumą dėl vartotojų bei įmonių išlaidų. Tokia aplinka paprastai nepalanki sparčiai brangusioms akcijoms, nes jų vertinimai jautresni palūkanų normų ir ekonomikos ciklo pokyčiams.

    DI ralis išsiplėtė už „Nvidia“ ribų

    Pastaruoju metu DI tema rinkoje išsiplėtė nuo „Nvidia“ į platesnį lustų ir komponentų gamintojų ratą. Investuotojai vis dažniau statė ne tik už vaizdo plokštes ir didelio našumo skaičiavimus, bet ir už platesnę infrastruktūrą, reikalingą DI plėtrai duomenų centruose ir įrenginiuose.

    Rinkos dalyviai vis dažniau kalba apie perėjimą nuo DI modelių apmokymo prie praktinių pritaikymų, įskaitant DI agentus, kurie gali vykdyti užduotis, planuoti veiksmus ir integruotis į verslo procesus. Tai kelia lūkesčius, kad augs paklausa ne vien pažangiausiems procesoriams, bet ir atminties, ryšio, energijos valdymo bei kitoms lustų kategorijoms.

    Atminties lustai ir tiekimo įtampa

    Ryški DI plėtros kryptis yra didėjantis atminties lustų poreikis, nes dideli modeliai ir jų naudojimas reikalauja daugiau atminties bei pralaidumo. Dėl to rinkoje fiksuojamas pasiūlos ir paklausos disbalansas, o kai kurie gamintojai kelia kainas, siekdami atspindėti suaktyvėjusią paklausą ir ribotą pasiūlą.

    Tarp kritusių bendrovių buvo ir „Micron Technology“, kurios akcijos smuko apie 4 proc. Tuo metu „Sandisk“ krito apie 6 proc., nors nuo metų pradžios jos akcijų kaina buvo pašokusi daugiau nei šešis kartus, todėl daliai investuotojų tai tapo proga fiksuoti pelną.

    Analitikų vertinimu, tokie svyravimai po staigaus kilimo nėra neįprasti, ypač kai rinkos nuotaikas formuoja ir makroekonominiai rodikliai. Tolimesnę puslaidininkių sektoriaus kryptį lems ne tik DI užsakymų dinamika, bet ir palūkanų normų trajektorija, įmonių rezultatų sezonas bei signalai apie realų DI projektų atsiperkamumą.

  • Lenkijos infliacija gali viršyti valdžios planą: Fiskalinė taryba įspėja dėl karo poveikio kainoms

    Prognozė kvestionuojama dėl prielaidų

    Lenkijos Fiskalinė taryba teigia, kad valdžios pateiktas makroekonominis scenarijus gali nuvertinti infliaciją artimiausiais metais. Ekonomistų vertinimu, kainų augimas gali būti spartesnis, nei numatyta oficialiose daugiamečio planavimo prielaidose.

    Taryba atkreipia dėmesį, kad kai kurie skaičiavimai buvo parengti remiantis informacija iki karo Artimuosiuose Rytuose eskalacijos. Dėl to, jų vertinimu, bazinis scenarijus nepakankamai įvertina galimus energijos išteklių kainų šokus.

    „Karo Artimuosiuose Rytuose poveikio neįtraukimas į bazinį scenarijų kelia abejonių dėl prognozės realistiškumo“, – sakė Fiskalinės tarybos atstovai.

    Institucija perspėja, kad per optimistinė infliacijos trajektorija gali paveikti ir kitas prielaidas, pavyzdžiui, palūkanų normų kelią bei kapitalo kainą. Tai reikštų riziką tiek biudžeto planavimui, tiek skolos aptarnavimo kaštų vertinimui.

    Kokius skaičius mato ekspertai?

    Valdžios daugiamečiuose makroekonominiuose planuose numatyta, kad 2026 metais ir 2027 metais infliacija sieks po 2,5 proc. Tuo metu Fiskalinės tarybos ekonomistai vertina, kad 2026 metais kainos gali augti apie 3,0 proc., o 2027 metais – apie 2,7 proc.

    Taryba pabrėžia, kad didžiausia neatitiktis, ypač artimiausiu laikotarpiu, kyla dėl skirtingų prielaidų apie konflikto poveikį energijos žaliavų kainoms. Jei energijos ištekliai brangtų labiau, nei įskaičiuota oficialiame scenarijuje, bendras kainų lygio augimas būtų aukštesnis.

    „Pagrindinė skirtumų priežastis yra skirtingos prielaidos, kaip konfliktas veikia energijos žaliavų kainas“, – sakė Fiskalinės tarybos ekspertai.

    Tarptautinių institucijų vertinimai taip pat rodo kiek kitokią trajektoriją: Tarptautinis valiutos fondas prognozuoja, kad 2026 metais infliacija Lenkijoje gali siekti apie 3,3 proc., o 2027 metais – apie 2,4 proc. Skirtingos prognozės dažnai atspindi nevienodas prielaidas dėl energijos, maisto ir geopolitinių rizikų.

    Augimas, anot tarybos, iš esmės atitinka rinką

    Vertindama bendrą ekonominį vaizdą, Fiskalinė taryba nurodo, kad bendrojo vidaus produkto augimo prognozė esminių abejonių nekelia. Ji, tarybos teigimu, iš esmės dera su rinkos lūkesčių konsensusu, nors kai kurių tarptautinių prognozuotojų vertinimai yra atsargesni.

    Lenkijos finansų institucijos numato, kad realus BVP 2026 metais augs apie 3,6 proc., o 2027 metais – apie 3,1 proc., panašiai mano ir Fiskalinė taryba. Tarptautinis valiutos fondas vertina nuosaikiau – apie 3,3 proc. 2026 metais ir apie 2,4 proc. 2027 metais.

    Fiskalinė taryba, veikianti kaip nepriklausomas viešųjų finansų stebėtojas, vertina makroekonomines prognozes, kuriomis remiamasi rengiant biudžetą. Tokios institucijos vaidmuo ypač svarbus, kai išorės rizikos didina neapibrėžtumą, o prielaidų tikslumas tampa kritinis mokesčių pajamoms, išlaidų planams ir skolinimosi kainai.

  • Lenkijos prognozė: vidutinis atlyginimas iki 2030 metų kils iki 2 700 eurų, bet didėja mokesčių spąstai

    Lenkijos prognozė: vidutinis atlyginimas iki 2030 metų kils iki 2 700 eurų, bet didėja mokesčių spąstai

    Lenkijos Ministrų Taryba patvirtino daugiametes makroekonomines prielaidas 2026–2030 metams, kurios taps pagrindu rengiant būsimus biudžetus. Dokumente numatomas tolesnis atlyginimų augimas, kartu tikintis palaipsnio infliacijos mažėjimo ir lėtesnio ekonomikos tempo vėlesniais metais.

    Prognozėse teigiama, kad vidutinis darbo užmokestis šalies ūkyje 2026 metais turėtų siekti 9 441 zlotą bruto, o 2030 metais priartėti prie 11 600 zlotų. Perskaičiavus į eurus pagal apytikrį 4,3 zloto už 1 eurą kursą, tai būtų augimas nuo maždaug 2 200 eurų iki maždaug 2 700 eurų bruto.

    Atlyginimai augs, tempas lėtės

    Vyriausybės scenarijuje pabrėžiama, kad atlyginimus kelti turėtų ekonomikos atsigavimas ir vis dar palanki padėtis darbo rinkoje, kur darbuotojų derybinė galia išlieka santykinai stipri. Tačiau kartu numatoma, kad augimo dinamika pamažu slops.

    Pagal dokumente minimą kryptį, metinis atlyginimų didėjimas turėtų mažėti nuo maždaug 6 proc. iki maždaug 5,6 proc. 2027 metais. Tokia tendencija dažniausiai siejama su vėsesniu ekonomikos ciklu, produktyvumo ribomis ir atsargesniais verslo lūkesčiais.

    Infliacijai žadamas nusileidimas

    Lenkijos finansų ministerija prognozuoja, kad vidutinė metinė vartotojų kainų infliacija 2026 ir 2027 metais turėtų sudaryti po 2,5 proc. Vėliau infliacija, pagal bazinį scenarijų, dar mažėtų iki 2,4 proc. 2028 ir 2029 metais bei 2,2 proc. 2030 metais.

    Kartu pažymima, kad bazinė prognozė neįtraukia sunkiai numatomų geopolitinių sukrėtimų poveikio, ypač susijusio su karu Artimuosiuose Rytuose ir galimu energijos išteklių brangimu. Ministerija nurodė, kad prireikus prognozės gali būti peržiūrimos vasarą, prieš rengiant 2027 metų biudžeto projektą.

    Didėjantis atlyginimas gali reikšti didesnius mokesčius

    Kylant algoms, vis daugiau darbuotojų gali priartėti prie aukštesnio pajamų mokesčio tarifo slenksčio. Lenkijoje ši tema tapo ypač jautri, nes dalis žmonių į aukštesnį tarifą patenka ne tiek dėl realaus praturtėjimo, kiek dėl nominalaus atlyginimų augimo per infliacijos laikotarpius.

    Viešojoje erdvėje skaičiuota, kad aukštesniu tarifu galėjo būti apmokestinami net keli milijonai dirbančiųjų, įskaitant dalį viešojo sektoriaus darbuotojų, kurių metines pajamas kilsteli priedai ir vienkartinės išmokos. Tuo metu pasiūlymai kelti ribą susiduria su klasikine dilema: biudžeto pajamų netektis reikštų mažesnes galimybes finansuoti valstybės programas.

    „Mokesčių slenksčiai daugelį metų nėra tinkamai pritaikyti prie infliacijos ir atlyginimų augimo, todėl vis daugiau žmonių pereina į aukštesnį tarifą vien dėl to, kad kyla nominalios pajamos“, – sakė mokesčių ekspertas, komentuodamas situaciją Lenkijos žiniasklaidai.

    Praktinis „kabliukas“ darbuotojams čia paprastas: net ir kylant vidutiniam atlyginimui, dalies gyventojų disponuojamos pajamos gali augti lėčiau, jei mokesčių sistema nespėja prisitaikyti. Todėl makroprognozės apie didesnes algas ne visada automatiškai reiškia proporcingai didesnį atlygio „į rankas“ augimą.

  • Lenkijoje ryškėja 2027 metų minimali alga: pirmi skaičiavimai rodo, kiek ji gali siekti

    Lenkijoje ryškėja 2027 metų minimali alga: pirmi skaičiavimai rodo, kiek ji gali siekti

    Lenkijoje po naujausių Centrinės statistikos tarnybos (GUS) duomenų pasirodė pirmieji skaičiavimai, kokio dydžio 2027 metais gali būti įstatymu garantuojama minimali mėnesinė alga. Darbdavių organizacijoms atstovaujantis ZUS priežiūros tarybos narys Łukaszas Kozłowskis nurodė, kad pagal jo skaičiavimus garantuotas lygis siektų apie 1 150 eurų prieš mokesčius.

    Ši suma išplaukia iš taisyklės, siejančios minimalią algą su vidutiniu darbo užmokesčiu ir infliacijos rodikliais. GUS paskelbė, kad 2026 metų pirmąjį ketvirtį vidutinis mėnesinis bruto atlyginimas Lenkijoje augo 6,70 proc. ir siekė apie 2 270 eurų, o 2026 metais minimali alga nustatyta ties maždaug 1 140 eurų riba.

    Kaip skaičiuojama minimali alga?

    Lenkijoje minimali alga apskaičiuojama remiantis keliomis dedamosiomis, įskaitant prognozuojamą infliaciją ir vadinamąjį verifikavimo rodiklį, kuris koreguoja ankstesnes infliacijos prognozes pagal faktinius duomenis. Taip pat vertinamos darbo užmokesčio tendencijos, nes svarbu, kokią dalį nuo vidutinio atlyginimo sudaro minimali alga.

    Pagal paskelbtus duomenis minimalaus atlygio santykis su vidutiniu darbo užmokesčiu 2026 metų pirmąjį ketvirtį išliko didesnis nei 50 proc. Būtent ši riba praktikoje reiškia, kad įstatyme numatytas minimalios algos augimas turi užtikrinti tam tikrą „grindų“ lygį ir negali būti mažesnis už iš anksto apskaičiuotą garantiją.

    Kodėl tai dar ne galutinis sprendimas

    Svarbu pabrėžti, kad įstatymu garantuojama suma nebūtinai sutaps su galutine 2027 metų minimalia alga. Kiekvienais metais ją aptaria Vyriausybė ir Socialinio dialogo taryba (Rada Dialogu Społecznego), kurioje dalyvauja valdžios, profesinių sąjungų ir darbdavių atstovai.

    Socialinio dialogo taryba paprastai turi laiko iki liepos pabaigos pasiekti susitarimą. Jei kompromiso nėra, galutinį sprendimą priima Vyriausybė, tačiau ji vis tiek privalo neperžengti žemiau įstatyme nustatyto garantuoto minimumo.

    Ką tai reiškia darbuotojams ir verslui

    Tokio masto minimalaus atlygio didėjimas paprastai turi dvi puses. Darbuotojams tai signalizuoja didesnes garantuotas pajamas, ypač sektoriuose, kuriuose atlyginimai tradiciškai arčiau minimalios algos, tačiau verslui tai reiškia didesnes darbo sąnaudas ir potencialų spaudimą kainoms.

    Minimalios algos pokyčius Lenkijoje atidžiai stebi ir kaimyninės rinkos, nes didėjant atlygiams gali keistis darbo jėgos migracijos srautai bei konkurencija dėl darbuotojų. Dėl to 2027 metų sprendimai bus vertinami ne tik socialinės politikos, bet ir platesnio regiono ekonomikos kontekste.

  • Energijos kainos vėl kyla: Artimųjų Rytų karas stabdo infliacijos kritimą Europoje

    Infliacijos kryptį keičia energija

    Artimųjų Rytų karas ir su juo susiję tiekimo sutrikimai vėl kelia energijos kainas, o tai stabdo daugiau nei metus Europoje matytą infliacijos lėtėjimą. Tokią tendenciją fiksuoja ir naujausi euro zonos statistikos duomenys, rodantys, kad kainų spaudimas pavasarį atsinaujino.

    Eurostato skelbiamais preliminariais vertinimais, balandį infliacija euro zonoje pakilo iki 3 proc. Sausį ji buvo priartėjusi prie 2 proc. ribos, todėl analitikai energijos brangimą išskiria kaip pagrindinį šio šuolio veiksnį.

    Kur stringa nafta ir dujos?

    Energetikos rinkose didžiausią įtampą kelia svarbiausių jūrinių maršrutų saugumas, ypač Persijos įlankos regione. Dalis pasaulinės naftos prekybos juda siaurais „butelio kakleliais“, o bet kokie trikdžiai greitai atsispindi kainose Europoje.

    Ekonomistai pabrėžia, kad vienas jautriausių taškų yra Ormuzo sąsiauris, per kurį keliauja reikšminga pasaulinės jūrinės naftos prekybos dalis. Pasaulio bankas yra įspėjęs, kad atakos prieš energetikos infrastruktūrą ir laivybos apribojimai gali sukelti pasiūlos šoką, kuris persiduoda degalų, šildymo ir elektros kainoms.

    Pagal bazinį Pasaulio banko scenarijų, laivyba regione į visiškai įprastą ritmą gali grįžti tik 2026 metų pabaigoje. Tai reiškia, kad energijos ir žaliavų kainų svyravimai dar kurį laiką išliks viena pagrindinių rizikų infliacijai ir ekonomikos augimui.

    Brangesnė energija reiškia brangesnį maistą

    Energetikos brangimas dažnai tampa grandinine reakcija: didėja transporto ir gamybos kaštai, o tai ilgainiui persikelia į platesnį prekių ir paslaugų krepšelį. Ypač jautrus kanalas yra žemės ūkis, nes energija tiesiogiai veikia trąšų, pašarų, perdirbimo ir logistikos kainas.

    Pasaulio bankas savo prognozėse yra nurodęs, kad energijos kainų indeksas šiais metais gali didėti apie 24 proc., o bendras žaliavų kainų indeksas apie 16 proc. Taip pat numatomas ryškesnis trąšų brangimas: prognozuota apie 31 proc. indekso didėjimas, o karbamido kainų kilimas gali siekti iki 60 proc., kas Europoje didina riziką, jog maisto kainos vėl pasuks į viršų.

    „Naujas žaliavų šokas sustabdė dezinflaciją Europoje, o energija vėl tampa pagrindiniu kainų augimo varikliu“, – teigiama Lenkijos ekonomikos instituto analitikų vertinime.

    Ką tai gali reikšti palūkanoms?

    Kylanti infliacija turi tiesioginę reikšmę centrinių bankų sprendimams. Jei kainų augimas įsitvirtina, mažėja tikimybė, kad palūkanos bus greitai mažinamos, nes prioritetu tampa infliacijos sugrąžinimas į tikslinį lygį.

    Lenkijoje, remiantis nacionalinės statistikos duomenimis, metinė infliacija balandį taip pat perkopė 3 proc. Nors kai kurių energijos kainų augimas buvo administraciškai ribojamas, bendras kainų spaudimas rodo, kad centrinis bankas gali neskubėti keisti palūkanų normų.

    Tuo metu euro zonoje rinkos stebi Europos Centrinio Banko signalus dėl artimiausių posėdžių. Dalis analitikų vertina, kad sprendimų kryptis priklausys nuo to, ar energijos kainų šuolis bus laikinas, ar per kelis mėnesius persiduos į platesnę infliaciją.

  • Jimas Crameris perspėja: DI euforija kelia rinką, bet šių klaidų investuotojai neturėtų kartoti

    Jimas Crameris perspėja: DI euforija kelia rinką, bet šių klaidų investuotojai neturėtų kartoti

    DI banga kelia rekordus

    JAV akcijų rinka pastarosiomis dienomis toliau kilo, o „Nasdaq Composite“ ir „S&P 500“ fiksavo naujus rekordus. Pagrindiniu varikliu tapo su DI siejamos bendrovės, ypač lustų ir duomenų centrų infrastruktūros segmentas.

    Apžvalgininkas Jimas Crameris atkreipė dėmesį, kad investuotojų nuotaikas šiuo metu dažnai pakursto net menkiausios teigiamos žinios apie puslaidininkius. Jo vertinimu, rinka ypač jautri DI temai, todėl kainos gali judėti ir dėl lūkesčių, o ne tik dėl rezultatų.

    Įspėja dėl portfelio koncentracijos

    Nors Crameris teigė vis labiau tikintis, kad DI infrastruktūra žymi ilgalaikį pokytį, jis perspėjo nesusieti viso portfelio su vienu sektoriumi. Duomenų centrų plėtra reikalauja ne tik lustų, bet ir energijos, tinklų įrangos, aušinimo bei statybų sprendimų, todėl rizikos išsiskaido per kelias industrijas.

    Pasak jo, investuotojams, kurie laukia idealaus momento, gali tekti susitaikyti su tuo, kad dalis augimo jau įskaičiuota į kainas. Kartu jis pabrėžė, kad korekcijos šiame segmente pasitaiko, o pirkimas kritimo dienomis istoriškai padeda mažinti įėjimo kainos riziką.

    „Tai vis dar milžiniška galimybė. Pirkti dar nevėlu“, – sakė Jimas Crameris.

    Savaitės dėmesio centre: infliacija ir rezultatai

    Artimiausiomis dienomis rinkos dalyviai stebės JAV vartotojų kainų indekso duomenis, kurie gali koreguoti lūkesčius dėl palūkanų normų trajektorijos. Minkštesni infliacijos skaičiai paprastai didina tikimybę, kad pinigų politika bus švelnesnė, o tai dažnai palanku augimo akcijoms.

    Investuotojų kalendoriuje taip pat išsiskiria bendrovių rezultatai, galintys patikrinti DI infrastruktūros istorijos tvarumą. Daug dėmesio skiriama įmonėms, kurios tiekia energiją duomenų centrams, gamina puslaidininkių pramonės medžiagas, tinklų įrangą ar lustų gamybos įrenginius.

    Crameris taip pat palygino dabartinį puslaidininkių ralį su ankstyvuoju interneto bumo laikotarpiu, kai technologiniai pokyčiai pakeitė ištisus verslo modelius. Jo teigimu, vis svarbesnė tampa vadinamoji agentinė kryptis, kai DI sistemos atlieka daugiau užduočių savarankiškai ir didina skaičiavimo pajėgumų poreikį.

  • Iran karo paradoksas: nafta šauna į viršų, o auksas krenta – kas iš tiesų saugo nuo infliacijos?

    Iran karo paradoksas: nafta šauna į viršų, o auksas krenta – kas iš tiesų saugo nuo infliacijos?

    Karas Irane apvertė įprastą investuotojų logiką: vietoje tradicinio bėgimo į auksą rinkos šį kartą pasirinko naftą. Nuo vasario 27 dienos, dieną prieš prasidedant operacijai „Epic Fury“, „Brent“ naftos kaina šoktelėjo apie 37 proc., o aukso vertė smuko maždaug 10 proc.

    Toks išsiskyrimas iš pirmo žvilgsnio atrodo nelogiškas, nes abu aktyvai dažnai laikomi apsauga nuo infliacijos ir geopolitinių sukrėtimų. Vis dėlto dabartinėje situacijoje kainas labiau nei geopolitika lemia palūkanų normų lūkesčiai ir tai, kaip į energijos šoką reaguoja centriniai bankai.

    Naftos brangimą paaiškinti paprasčiau: rinkoje susiformavo pasiūlos trūkumo baimė. „Goldman Sachs“ skaičiavimu, dėl konflikto iš Persijos įlankos rinkos laikinai neteko apie 14,5 mln. barelių per dieną gavybos, o balandį pasaulinės atsargos, banko vertinimu, traukėsi rekordišku tempu.

    Tokiais atvejais veikia elementari ekonomika: kai pasiūla krenta, kainos kyla, kol paklausa prisitaiko. „Brent“ pakilo nuo maždaug 70 JAV dolerių iki apie 100 JAV dolerių už barelį, piko metu buvo priartėjusi ir prie 126 JAV dolerių, o tai sudaro atitinkamai apie 62–111 eurų ir apie 140 eurų.

    Aukso dinamika – sudėtingesnė, nors ir logiška, jei žiūrima per palūkanų normų prizmę. 2025 metais auksas buvo pabrangęs apie 65 proc., o jį aktyviai pirko centriniai bankai, todėl daugelis strategų metalą laikė universalia apsauga nuo karo rizikų.

    Vis dėlto auksas neturi palūkanų, dividendų ar kupono, todėl jo patrauklumą stipriausiai formuoja alternatyvių investicijų grąža. Kai realios palūkanos kyla, auga ir vadinamoji galimybės kaina: investuotojas atsisako palūkanas mokančių obligacijų tam, kad laikytų nulinę grąžą generuojantį metalą.

    Per pastarąsias savaites rinkos vis aiškiau signalizavo, kad JAV bazinės palūkanos gali išlikti aukštos ilgiau, nei tikėtasi anksčiau. CME „FedWatch“ duomenys rodo, kad palūkanų mažinimas šiais metais nebėra dominuojantis scenarijus, o tai tiesiogiai spaudžia aukso kainą.

    Nuo vasario 27 dienos auksas, Euronews pateikiamais skaičiais, nukrito nuo 5 275 JAV dolerių iki 4 735 JAV dolerių už Trojos unciją. Perskaičiavus, tai yra maždaug nuo 4 660 eurų iki 4 180 eurų, arba apie 480 eurų kritimas per dešimt savaičių.

    „Kai konfliktas sukelia energijos pasiūlos šoką ir sumažina viltis dėl mažesnių JAV palūkanų, nenuostabu, kad auksui šį kartą sunku atlikti saugaus prieglobsčio vaidmenį“, – sakė „Morgan Stanley“ žaliavų strategė Amy Gower.

    Šis argumentas išryškina esminį pokytį: aukso kainą vis labiau valdo pinigų politika, o ne pati geopolitinė antraštė. Kitaip tariant, rinka vertina ne įvykį, o centrinio banko reakciją į jį ir jos poveikį realioms palūkanoms.

    Ką auksas iš tiesų „draudžia“

    Dažnai sakoma, kad auksas saugo nuo infliacijos, tačiau praktikoje jis dažniau saugo nuo pasitikėjimo praradimo institucija, kuri privalo infliaciją suvaldyti. Kai kainos kyla nuosaikiai, rinka paprastai tiki, kad centrinis bankas turi priemonių ir valios išlaikyti politiką griežtą, todėl auksas gali net silpti.

    Aukso „valanda“ ateina tada, kai infliacija tampa nebekontroliuojama arba atsiranda įtarimų, kad pinigų politika nebesugebės apginti valiutos perkamosios galios. Dabartinis Irano karo sukeltas šokas labiau primena pasiūlos sutrikimą, kurį Federalinis rezervų bankas, rinkų akimis, yra linkęs „absorbuoti“ palūkanas laikydamas aukštesnes.

    Kas svarbiausia investuotojams

    Naftos šokas infliaciją pakelia tiesiogiai, nes energija yra reikšminga vartotojų kainų krepšelio dalis ir daro įtaką logistikos bei gamybos sąnaudoms. Todėl nafta tampa ta retąja priemone, kuri gali brangti būtent dėl pačios infliacijos priežasties.

    „Goldman Sachs“ išlieka palankūs aukso perspektyvai ilgesniu laikotarpiu ir prognozuoja apie 5 400 JAV dolerių už unciją iki 2026 metų pabaigos, tai yra apie 4 770 eurų. Tačiau bankas perspėja, kad artimiausiu metu aukso kainas gali slėgti užsitęsę trikdžiai Hormūzo sąsiauryje ir dėl jų ilgiau išliekantis spaudimas palūkanų normoms.

    Jei Hormūzo sąsiaurio pralaidumas normalizuotųsi, naftos kainų įtampa greičiausiai sumažėtų, o tai atvertų daugiau erdvės švelnesnei pinigų politikai. Tokiu atveju galėtų apsiversti ir dabartinis santykis: naftai silpnėjant, auksas vėl turėtų šansą atsigauti, nes jo pagrindinis „degalas“ istorijoje dažnai būna krentančios realios palūkanos.