Tag: Infliacija

  • Eurostato reitingas stebina: kurios Europos šalys brangiausios, o kur kainos mažiausios?

    Eurostato reitingas stebina: kurios Europos šalys brangiausios, o kur kainos mažiausios?

    Kainų žemėlapis Europoje

    Naujausi Eurostato kainų lygio duomenys rodo ryškius skirtumus tarp Europos šalių: kai kur už tą patį prekių ir paslaugų krepšelį gyventojai moka gerokai daugiau nei ES vidurkis, o kitur kainos išlieka vienos mažiausių regione. Toks palyginimas remiasi vadinamuoju kainų lygio indeksu, kuris leidžia įvertinti, kiek šalis yra brangi palyginti su ES vidurkiu.

    Eurostatas lygina šimtus kasdienių prekių ir paslaugų, nuo maisto iki būsto bei ryšių paslaugų. Svarbu tai, kad šie palyginimai matuoja kainas, o ne pajamas, todėl brangi šalis nebūtinai reiškia, kad joje gyventi sunkiausia, tačiau kainų spaudimas kasdienėms išlaidoms gali būti labai juntamas.

    Kur labiausiai kerta būstas

    Pagal būsto kainų lygį tarp brangiausių išsiskiria Šveicarija: 2018 metais būstas čia buvo apie 73,9 proc. brangesnis nei ES vidurkis. Aukštai rikiavosi ir Airija, kur būsto kainų lygis buvo apie 56,7 proc. virš ES vidurkio, taip pat Jungtinė Karalystė su maždaug 56,5 proc. aukštesniu lygiu.

    Priešingoje skalės pusėje atsidūrė šalys, kuriose būsto išlaidos buvo vienos mažiausių Europoje. Eurostato palyginime tai buvo Rumunija, Lenkija ir Bulgarija, kurios dažniau patenka tarp pigiausių ne tik būsto, bet ir kitų vartojimo kategorijų.

    Maistas, alkoholis ir paslaugos: atotrūkis milžiniškas

    Skirtumai itin ryškūs ir pagal alkoholio bei tabako kainas. Norvegijoje šių prekių kainų lygis buvo apie 126,1 proc. aukštesnis nei ES vidurkis, o Bulgarijoje jis buvo apie 41,8 proc. mažesnis nei ES vidurkis.

    Maisto produktų krepšelio palyginimai taip pat atskleidžia didelę takoskyrą: Danijoje panašaus maisto krepšelio kainos buvo maždaug dukart didesnės nei Rumunijoje. Ne ES valstybėse, tokiose kaip Šveicarija, Norvegija ir Islandija, maistas dažniau būna brangesnis nei daugumoje ES šalių, o Šveicarijoje maisto kainų lygis viršijo ES vidurkį maždaug 63,6 proc.

    Restoranų ir viešbučių paslaugos dažnai yra sritis, kur kainų skirtumus kelia tiek darbo užmokesčio, tiek turizmo paklausos veiksniai. Eurostato duomenimis, Bulgarijoje restoranų ir viešbučių kainos buvo apie 53,4 proc. žemesnės nei ES vidurkis, o Rumunijoje apie 47,6 proc. mažesnės.

    Netikėtas lyderis ryšių paslaugose

    Atskiruose sektoriuose kainų lyderiai gali nustebinti. Eurostatas nurodo, kad ryšių kategorijoje, apimančioje pašto, telefono ir interneto paslaugas, brangiausia buvo Graikija, nors daugelyje kitų kategorijų, išskyrus maistą, jos kainos buvo žemiau ES vidurkio.

    Didžiosios Vakarų Europos ekonomikos, tokios kaip Prancūzija, Vokietija ir Belgija, dažniau buvo šiek tiek virš ES vidurkio, tačiau nepasiekė brangiausių šalių ekstremumų. Tai atspindi stabilų kainų lygį, kurį dažnai lemia didesnės paslaugų sąnaudos ir mokesčių struktūra.

    Ką tai reiškia keliautojams ir gyventojams

    Kainų lygio indeksas ypač aktualus planuojant keliones, studijas ar darbą užsienyje, nes leidžia realistiškiau įvertinti kasdienes išlaidas. Kartu tai svarbus rodiklis ir verslui, planuojančiam plėtrą ar kainodarą skirtingose rinkose.

    Ekspertai pabrėžia, kad kainų palyginimai turėtų būti vertinami kartu su pajamomis ir perkamosios galios rodikliais. Vis dėlto Eurostato duomenys aiškiai parodo: Europoje kainų žemėlapis išlieka labai nevienodas, o didžiausi skirtumai atsiveria būsto, paslaugų ir akcizinių prekių kategorijose.

  • JT įspėja: Artimųjų Rytų krizė smogia augimui – Europa gali sulaukti nemalonaus siurprizo

    JT įspėja: Artimųjų Rytų krizė smogia augimui – Europa gali sulaukti nemalonaus siurprizo

    Pasaulio augimo prognozė blogėja

    Jungtinės Tautos (JT) sumažino 2026 metų pasaulio ekonomikos augimo prognozę, nurodydamos, kad Artimųjų Rytų krizė didina energijos kainas ir temdo verslo bei vartotojų lūkesčius. Kartu pakoreguotos ir infliacijos projekcijos, nes brangstanti energija persiduoda beveik visoms prekių ir paslaugų grandinėms.

    Pagal atnaujintą JT vertinimą, pasaulio bendrasis vidaus produktas 2026 metais turėtų augti apie 2,5 proc., kai metų pradžioje buvo prognozuota 2,7 proc. JT ekonomistai perspėja, kad nepalankesniu scenarijumi augimas galėtų sulėtėti iki maždaug 2,1 proc.

    Infliaciją kelia energijos šokas

    JT skaičiuoja, kad pasaulinė infliacija 2026 metais gali pasiekti apie 3,9 proc., tai yra 0,8 proc. punkto daugiau, nei buvo prognozuota anksčiau. Pagrindinis veiksnys – energijos ir perdirbtų naftos produktų brangimas, kuris didina pramonės gamybos bei komercinio transporto sąnaudas.

    Skirtingose šalyse poveikis nevienodas. Išsivysčiusiose ekonomikose infliacija, JT vertinimu, gali kilti nuo 2,6 proc. 2025 metais iki 2,9 proc. 2026 metais, o besivystančiose – nuo 4,2 proc. iki 5,2 proc., nes brangesnė energija ir importas labiau spaudžia realias pajamas.

    Europa – tarp labiausiai pažeidžiamų

    JT pažymi, kad Europa yra labiau veikiama dėl didesnės priklausomybės nuo importuojamos energijos, todėl brangimas stipriau atsiliepia ir namų ūkiams, ir įmonėms. Prognozuojama, kad Europos Sąjungos ekonomikos augimas 2026 metais gali sulėtėti iki 1,1 proc., kai 2025 metais siekė 1,5 proc.

    Jungtinės Karalystės augimo perspektyva taip pat prastesnė: JT vertinimu, augimas gali smukti nuo 1,4 proc. 2025 metais iki 0,7 proc. 2026 metais. Toks tempas reikštų didesnį jautrumą bet kokiems papildomiems energijos tiekimo, transporto ar prekybos trikdžiams.

    Regionai reaguoja skirtingai

    Didžiausi nuostoliai, JT teigimu, koncentruojasi Vakarų Azijoje, kur poveikį didina ne tik energijos šokas, bet ir tiesioginė infrastruktūros žala bei sutrikusi naftos gavyba, prekyba ir turizmas. Regiono augimas, JT skaičiavimu, gali kristi nuo 3,6 proc. 2025 metais iki 1,4 proc. 2026 metais.

    Afrikoje vidutinis augimas turėtų mažėti nežymiai – nuo 4,2 proc. iki 3,9 proc., o Lotynų Amerikoje ir Karibų regione – nuo 2,5 proc. iki 2,3 proc. Tuo metu JAV ekonomika, JT vertinimu, išlieka palyginti atspari – prognozuojamas apie 2,0 proc. augimas, panašus į 2025 metų lygį.

    Azijoje situacija diferencijuota: Kinijos augimas gali sulėtėti nuo 5,0 proc. 2025 metais iki 4,6 proc. 2026 metais, o Indija išliktų viena sparčiausiai augančių didžiųjų ekonomikų, nors tempas, JT prognozėmis, mažėtų nuo 7,5 proc. iki 6,4 proc.

    „Iki recesijos dar toli, tačiau milijardams žmonių gyvenimas gali tapti sunkesnis, o daliai šalių neatmetamas ir ekonomikos susitraukimas“, – sakė JT Ekonominės ir socialinės pažangos departamento ekonominės analizės vadovas Shantanu Mukherjee.

    JT ekonomistai pabrėžia, kad esminis klausimas – kiek ilgai tęsis konfliktas ir kiek užsitęs jo poveikis energijos, prekybos ir logistikos grandinėms. Net ir šalys, turinčios rezervų ar labiau diversifikuotą energijos struktūrą, ilgainiui susiduria su ribomis, todėl rizikos pasaulio augimui išlieka padidėjusios.

  • Rinkas supurtė „Sunkus kūjis“: brangsta nafta ir doleris, o auksas bei sidabras pinga

    Rinkas supurtė „Sunkus kūjis“: brangsta nafta ir doleris, o auksas bei sidabras pinga

    Pasaulio finansų rinkose sugrįžo ryškus rizikos vengimas: investuotojai traukiasi iš akcijų, o daugiau dėmesio skiria doleriui ir JAV obligacijoms. Nuotaikas labiausiai kaitina geopolitinė įtampa Artimuosiuose Rytuose ir rizika energijos tiekimui per Hormūzo sąsiaurį.

    Pastarosiomis dienomis brango nafta, o tai rinkoms tapo signalu, kad konfliktas gali užsitęsti ir didinti infliacinį spaudimą. Kai energijos kainos kyla, investuotojai dažnai persvarsto lūkesčius dėl palūkanų normų ir vertina didesnę tikimybę, kad jos išliks aukštos ilgiau.

    Nafta, doleris ir akcijų spaudimas

    Akcijų biržose fiksuotos platesnės korekcijos, kurios paprastai lydi „bėgimą į saugumą“. Tokiose fazėse rinkos dalyviai linkę mažinti rizikingesnių aktyvų dalį portfeliuose ir didinti likvidumo atsargas.

    Kartu stiprėjo doleris euro atžvilgiu, o tai dažnai nutinka, kai investuotojai renkasi JAV valiutą kaip saugesnę užuovėją. Dolerio brangimas paprastai daro papildomą spaudimą žaliavoms ir tauriesiems metalams, nes jie pasaulyje daugiausia kotiruojami doleriais.

    Obligacijų pajamingumai kyla, metalai silpnėja

    Rinkos įtampą sustiprino ir kylantys JAV obligacijų pajamingumai, rodantys, kad investuotojai reikalauja didesnės grąžos už skolinimąsi. Aukštesni pajamingumai didina skolinimosi kainą ir viešiesiems finansams, todėl karinių operacijų ir biudžeto deficito finansavimas tampa brangesnis.

    Tuo pat metu auksas ir sidabras atsidūrė spaudime. Šiems aktyvams nepalankus derinys yra stiprus doleris ir aukštos palūkanų normos, nes taurieji metalai patys negeneruoja palūkanų ar dividendų, todėl jų patrauklumas mažėja, kai „be rizikos“ grąža rinkoje kyla.

    Techninės analizės požiūriu, kai kainos greitai traukiasi nuo neseniai pasiektų aukštumų, rinkoje dažnai daugėja trumpalaikių pardavimo signalų. Tai didina kainų svyravimus ir skatina dalį investuotojų fiksuoti pelną po ankstesnio ralio.

    Ko tikėtis artimiausiu metu?

    Artimiausio laikotarpio kryptį daugiausia lems du veiksniai: geopolitinių rizikų raida ir JAV infliacijos bei palūkanų normų lūkesčiai. Jei įtampa dėl tiekimo maršrutų išliks, naftos kainos gali ir toliau išlikti aukštesniame lygyje, o tai palaikytų infliacijos baimes.

    Jei infliacija JAV išliks atkakli, rinka gali dar ilgiau atidėlioti palūkanų mažinimo scenarijų, o tai reikštų tęstinį spaudimą auksui ir sidabrui. Tuo pačiu doleris tokiomis sąlygomis dažnai išlaiko pranašumą, ypač jei investuotojų rizikos apetitas išlieka silpnas.

  • Bazinių kainų infliacija Lenkijoje pakilo iki 3 proc.: ką tai reiškia paskolų turėtojams ir palūkanoms

    Infliacija plečiasi už energijos ribų

    Lenkijos centrinis bankas pranešė, kad balandį bazinių kainų infliacija, atmetus maisto ir energijos kainas, pakilo iki 3 proc. per metus. Mėnesį prieš ji siekė 2,7 proc., todėl rodiklis buvo kiek aukštesnis, nei tikėjosi dalis rinkos dalyvių.

    Bendra vartotojų kainų infliacija tuo pačiu metu pakilo iki 3,2 proc. Tai rodo, kad kainų augimą lemia ne vien degalai ar energija, o dalis spaudimo persiduoda ir į kitas prekių bei paslaugų kategorijas.

    Kodėl tai svarbu palūkanoms?

    Ekonomistai pabrėžia vadinamąjį antrosios bangos mechanizmą: brangesni degalai didina transporto ir logistikos kaštus, o verslai dalį jų bando perkelti galutiniams pirkėjams. Tokiais atvejais infliacija tampa atsparesnė ir sunkiau grįžta į tikslinį lygį vien savaime.

    Kita vertus, situacija nebeprimena 2022–2023 metų laikotarpio, kai kainų spaudimas buvo plačiai išsikerojęs visoje ekonomikoje. Dabar paklausa vertinama kaip silpnesnė, o darbo rinka, pagal ekonomistų komentarus, pamažu vėsta, todėl įmonėms sudėtingiau agresyviai kelti kainas.

    Ką tai gali reikšti paskolų turėtojams?

    Tokie duomenys paprastai mažina argumentų už greitą pinigų politikos švelninimą, nes bazinė infliacija laikoma geresniu ilgalaikio kainų spaudimo barometru. Jei kainų augimas „įsitvirtina“ paslaugose ir kitose bazinėse kategorijose, centriniam bankui sudėtingiau pagrįsti palūkanų mažinimą.

    Tuo pačiu rodikliai dar nėra tokie stiprūs, kad automatiškai reikštų naują palūkanų kėlimo scenarijų. Rinkai tai dažniau signalas, kad sprendimų priėmėjai gali rinktis laukimo strategiją: stebėti, ar degalų šoko efektas neperauga į platesnį ir ilgiau trunkantį kainų kilimą.

    „Šie duomenys greičiau uždaro diskusiją apie greitą pinigų politikos švelninimą, bet yra per silpni, kad grįžtų palūkanų didinimo scenarijus“, – sakė ekonomistas Mariuszas Zielonka.

    Kokios rizikos išlieka?

    Bazinių kainų infliacija vasarą, pagal dalį prognozių, gali laikytis maždaug 3–3,5 proc. intervale, nes degalų kainų poveikis dažnai pasireiškia su vėlavimu, ypač paslaugų segmente. Jei kaštų spaudimas logistikos grandinėse išliks, įmonės gali toliau kelti kainas dalyje paslaugų.

    Kartu prognozės išlieka jautrios geopolitikai ir žaliavų rinkoms, ypač energijos kainoms, kurios gali greitai pakeisti infliacijos trajektoriją. Dėl to kredito turėtojams svarbiausia tampa ne vien vienas mėnesio rodiklis, o kelių mėnesių tendencija ir centrinių bankų komunikacija apie palūkanų kryptį.

  • Naftos kaina šauna į viršų: D. Trumpas grūmoja Iranui, rinkose – nervai ir kritimai

    Naftos kaina šauna į viršų: D. Trumpas grūmoja Iranui, rinkose – nervai ir kritimai

    Pirmadienį naftos kainos kilo, o Europos akcijų rinkos prekybą pradėjo smukimu po to, kai JAV prezidentas Donaldas Trumpas socialiniame tinkle „Truth Social“ paskelbė naują griežtą žinutę Iranui. Investuotojai baiminasi, kad konfliktas Artimuosiuose Rytuose gali dar labiau išplėsti rizikas energijos tiekimui ir infliacijai.

    Tarptautinis etalonas „Brent“ pabrango iki maždaug 103 eurų už barelį, o JAV „WTI“ kilo iki maždaug 100 eurų už barelį. Kainų šuolį kurstė ne tik politiniai pareiškimai, bet ir nuogąstavimai dėl naujų incidentų regione.

    „Iranui laikas senka, jie turi judėti greitai, kitaip jiems nieko neliks“, – sakė Donaldas Trumpas.

    Rinkos jautriai reaguoja į bet kokius signalus apie galimą eskalaciją, nes Artimieji Rytai išlieka vienu svarbiausių pasaulio naftos tiekimo mazgų. Prekybininkai į kainą įskaičiuoja rizikos priedą, ypač kai kyla grėsmė infrastruktūrai ar laivybai.

    Papildomą nerimą savaitgalį sustiprino pranešimai apie drono smūgį netoli Jungtinių Arabų Emyratų branduolinės energetikos objekto, sukėlusį gaisrą. Nors tokie incidentai ne visada tiesiogiai sutrikdo tiekimą, jie didina neapibrėžtumą ir skatina staigius kainų judesius.

    Azijoje – mišri prekyba

    Azijos ir Ramiojo vandenyno biržose vyravo atsargesnės nuotaikos. Tokijo „Nikkei 225“ indeksas smuko, o technologijų sektoriaus akcijos, anksčiau kilusios dėl DI plėtros, patyrė didesnį spaudimą.

    Japonijos 10 metų obligacijų pajamingumas pakilo iki aukščiausio lygio nuo praėjusio amžiaus paskutinio dešimtmečio, rinkoms vertinant griežtėjančią pinigų politiką ir energijos brangimo poveikį infliacijos lūkesčiams. Obligacijų pajamingumų šuoliai dažnai reiškia brangesnį skolinimąsi įmonėms ir vartotojams.

    Volstrite – korekcijos nuotaikos

    JAV biržose po rekordų fiksuotas kritimas, o ateities sandoriai rodė prekybą be aiškios krypties. Rinkos dalyviai atidžiai stebi, ar brangesnė nafta neperduos naujo impulso infliacijai, kuris galėtų išlaikyti aukštesnes palūkanų normas ilgiau, nei tikėtasi.

    Didžiausią smūgį patyrė technologijų įmonės, kurios pastaruoju metu kilo dėl DI bumo, tačiau dabar susiduria su pelnų realizavimu ir didesniu jautrumu palūkanų normų pokyčiams. Tarp labiau kritusių buvo „Nvidia“ ir „Micron Technology“ akcijos, kurios prieš tai buvo tapusios vienomis ryškiausių šio ciklo lyderių.

    „Matome, kad rinka buvo priartėjusi prie perkaitimo ribos, todėl disciplina dabar svarbesnė už viltį“, – sakė Annex Wealth Management strategas Brianas Jacobsenas.

    Analitikai pabrėžia, kad naftos brangimas dažniausiai veikia keliais kanalais: didina transporto ir gamybos kaštus, spaudžia vartotojų perkamąją galią ir gali keisti centrinių bankų sprendimus. Todėl investuotojų akiratyje artimiausiu metu bus geopolitikos naujienos, naftos tiekimo signalai ir infliacijos duomenys.

  • Naujasis FED vadovas patvirtintas vos 54 balsais: įtampa kyla ir dėl Trumpo susitikimo Pekine

    Naujasis FED vadovas patvirtintas vos 54 balsais: įtampa kyla ir dėl Trumpo susitikimo Pekine

    Istoriškai artimas balsavimas Senate

    JAV Senatas patvirtino Keviną Warshą naujuoju Federalinio rezervo sistemos vadovu, o sprendimas priimtas minimalia persvara. Tai vienas artimiausių balsavimų modernioje istorijoje, signalizuojantis, kad naujajam vadovui teks dirbti didelės politinės įtampos fone.

    Warshas anksčiau buvo Federalinio rezervo valdytojas ir viešai kritikavo JAV pinigų politikos kryptį, ragindamas pokyčių. Rinkos dalyviams svarbiausias klausimas dabar yra tai, kiek jis sugebės sutelkti Federalinio rezervo komitetą bendriems sprendimams, ypač jei infliacijos spaudimas išliks.

    Trumpas Pekine: derybų darbotvarkė plati

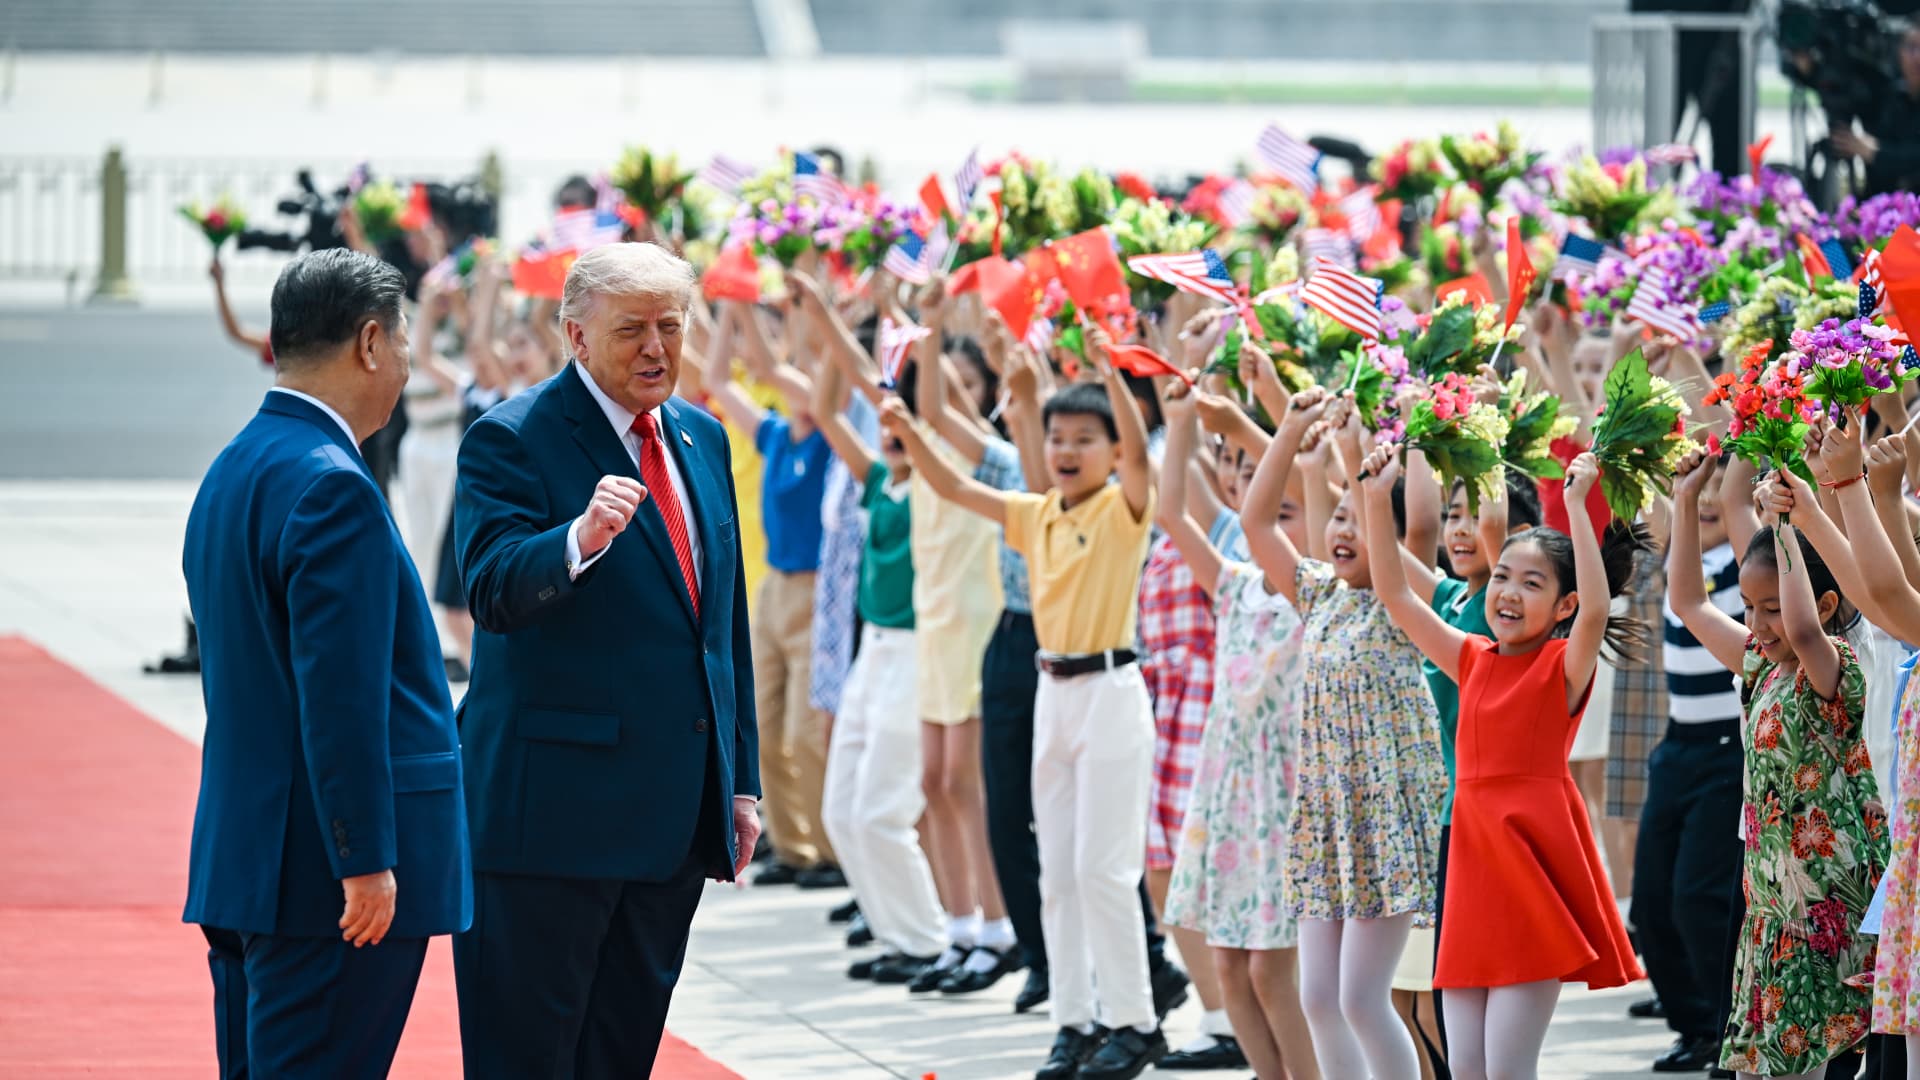
    Tuo pat metu pasaulio dėmesys krypsta į JAV prezidento Donaldo Trumpo susitikimą Pekine su Kinijos prezidentu Xi Jinpingu. Skelbiama, kad pokalbiuose aptarti geopolitiniai klausimai, prekyba ir technologijos, o taip pat jautrūs saugumo klausimai, įskaitant Taivaną.

    Viešai akcentuota ir būtinybė mažinti rizikas globaliose tiekimo grandinėse bei užtikrinti stabilumą strategiškai svarbiuose regionuose. Tokie susitikimai paprastai turi tiesioginį poveikį rinkų lūkesčiams, ypač energetikos kainoms, muitams ir puslaidininkių bei kitų aukštųjų technologijų sektoriams.

    „Pagrindinė užduotis dabar yra nustatyti aiškias taisykles ir apsaugas, kad pažangios technologijos nepatektų į netinkamas rankas“, – sakė JAV iždo sekretorius Scottas Bessentas.

    Rinkos: rekordai, bet infliacijos signalai aštrėja

    JAV akcijų rinkos fone matyti paradoksas: indeksai artėjo prie rekordų, nors didelė dalis įmonių sesiją baigė su minusu. Investuotojai daugiausia rėmėsi technologijų sektoriaus kilimu, tačiau tuo pat metu didesni nei tikėtasi infliacijos rodikliai priminė, kad palūkanų mažinimas gali būti sudėtingesnis.

    Padidėję gamintojų kainų rodikliai rodo, kad kainų spaudimas gali persiduoti į galutines vartotojų kainas, todėl Federaliniam rezervui sprendimų laisvė išlieka ribota. Dėl to rinkos jautriai reaguoja į bet kokius signalus apie būsimą pinigų politiką, ypač artėjant naujojo vadovo darbo pradžiai.

    „Cisco“ rezultatai ir atleidimai

    Tarp ryškiausių verslo naujienų išsiskyrė „Cisco“ ketvirčio rezultatai, kurie pranoko Volstrito lūkesčius ir paskatino akcijų šuolį prekyboje po biržos uždarymo. Bendrovė taip pat pranešė apie planuojamą darbuotojų skaičiaus mažinimą, kas rodo, kad net ir augant pajamoms įmonės toliau optimizuoja kaštus.

    „Cisco“ teigė šiemet jau sukaupusi reikšmingą užsakymų portfelį, susijusį su DI sprendimais ir duomenų centrų infrastruktūra. Tai atitinka bendrą rinkos tendenciją, kai įmonės investuoja į tinklų pajėgumus, kibernetinį saugumą ir skaičiavimo resursus, reikalingus DI projektams.

    Vartojimas lėtėja: mažiau perkama alaus

    Kitoje ekonomikos pusėje matyti vartotojų nuotaikų atsargumas: JAV mažėjo alaus ir panašių gėrimų pardavimo apimtys, ypač degalinių ir mažų parduotuvių kanale. Analitikai tai sieja su išaugusiomis degalų kainomis ir bendru pragyvenimo brangimu, kai dalis pirkinių krepšelio tampa lengviau atsisakoma.

    Tokie pokyčiai dažnai laikomi ankstyvu signalu, kad namų ūkių biudžetai patiria spaudimą. Jei tendencija tęsis, ji gali persikelti ir į kitus nebūtinųjų prekių segmentus, o tai svarbu vertinant ekonomikos augimo perspektyvas.

  • Pagrindiniai ekonomikos signalai šią savaitę: kas brangsta, kas pinga ir ką tai reiškia gyventojams

    Pastarosiomis savaitėmis ekonomikos naujienų srautas rodo aiškią kryptį: kainų pokyčiai ir palūkanų lygis tebėra pagrindiniai veiksniai, lemiantys gyventojų išlaidas ir verslo sprendimus. Nors dalies prekių ir paslaugų kainos stabilizuojasi, kai kuriose kategorijose brangimas išlieka juntamas.

    Didžiausią įtaką kasdieniam biudžetui dažniausiai daro maistas, būsto išlaikymas ir transportas. Energijos kainos Europoje išlieka nepastovios, o jų svyravimai per tiekimo grandines persiduoda ir kitoms prekėms bei paslaugoms, todėl kainų „grįžimas į senas vėžes“ vyksta netolygiai.

    Palūkanų tema išlieka itin aktuali paskolų turėtojams: Europos Centrinio Banko sprendimai tiesiogiai veikia tarpbankines palūkanas, o tai atsispindi būsto paskolų įmokose. Dėl to namų ūkių vartojimas tampa atsargesnis, o didesni pirkiniai dažniau atidedami.

    Tuo pat metu darbo rinka daugelyje Europos valstybių išlieka palyginti atspari, tačiau įmonės vis dažniau kalba apie produktyvumo didinimą ir kaštų kontrolę. Šioje vietoje spartėja investicijos į automatizavimą ir dirbtinis intelektas, ypač klientų aptarnavimo, analitikos ir procesų valdymo srityse.

    Analitikai pabrėžia, kad artimiausiu metu gyventojams svarbiausia stebėti infliacijos tempą, palūkanų kryptį ir energijos kainų dinamiką. Šie rodikliai labiausiai lemia, ar realios pajamos augs, ar šeimų biudžetuose ir toliau dominuos būtinosios išlaidos.

  • Palūkanų normos Lenkijoje gali vėl kilti: liepos prognozė taps lūžio tašku kredito rinkai

    Lenkijoje stiprėjant infliacijos spaudimui ir augant geopolitinei įtampai, finansų rinkos vis dažniau vertina scenarijų, kad palūkanų normos šiemet dar gali būti didinamos. Nors iki liepos posėdžių ciklo reikšmingų pokyčių nesitikima, signalai iš RPP retorikos rodo aiškų poslinkį griežtesnės politikos link.

    Pastaruoju metu dalis RPP narių viešai pabrėžia, kad rizika kainų stabilumui didėja, o infliacijos lūkesčiai gali tapti sunkiau suvaldomi. Tai ypač aktualu, jei energijos išteklių kainos ir tiekimo grandinių sutrikimai užsitęstų, nes tokie veiksniai paprastai tiesiogiai persiduoda degalų, transporto ir maisto kainoms.

    „Iki metų pabaigos labiau tikėtina palūkanų normų didinimo kryptis, jei kainų šokas padidintų infliacijos lūkesčių atitrūkimo riziką“, – sakė RPP narys Przemysławas Litwiniukas.

    Jo teigimu, esminiu atskaitos tašku taps liepa, kai Lenkijos centrinis bankas NBP paskelbs naują infliacijos projekciją. Būtent ši prognozė, kaip tikimasi, gali atverti platesnę diskusiją RPP viduje, ar reikia griežtinti pinigų politiką, jei matysis, kad infliacija įsitvirtina aukščiau tikslo.

    Kas pasikeistų skolininkams?

    Jei palūkanų normos būtų keliamos, labiausiai tai pajustų kintamų palūkanų paskolų turėtojai ir nauji besiskolinantys gyventojai. Tokiais atvejais brangsta mėnesio įmokos, o bankai dažniau taiko griežtesnį mokumo vertinimą, todėl daliai žmonių tampa sunkiau pasiekti norimą paskolos sumą.

    Rinkoje palūkanų kėlimo lūkestis paprastai didina ir finansavimo kainą įmonėms, ypač toms, kurios remiasi trumpalaikiu skolinimusi. Dėl to gali lėtėti investicijos ir atsargesni tampa sprendimai dėl plėtros, nors poveikis priklauso nuo to, kiek ilgai išliktų aukštesnės palūkanos.

    Kada gali būti priimtas sprendimas?

    Pagal skelbiamą posėdžių ritmą, po liepos RPP dar turėtų svarstyti palūkanų klausimą kelis kartus iki metų pabaigos. Tai reiškia, kad jei liepos projekcija rodys atkakliai aukštesnę infliaciją, rudenį ir metų pabaigoje didėja tikimybė sulaukti konkretesnių sprendimų.

    NBP vadovas Adamas Glapińskis anksčiau yra sakęs, kad palūkanų didinimo svarstymas būtų labiau tikėtinas, jei infliacija tvariai pakiltų virš 3,5 proc. ribos ir prognozės rodytų, kad tai ne laikinas šuolis. Dalis ekonomistų Lenkijoje jau dabar numato, kad artimiausiais mėnesiais toks lygis yra realus, tačiau lemiamas bus klausimas, ar tendencija užsifiksuoja ilgesniam laikui.

    RPP paskutinį kartą palūkanų normą didino 2022 metais, o nuo tada rinkos dėmesys daugiausia buvo sutelktas į infliacijos slopimo tempą ir ekonomikos atsparumą. Dabar, atsinaujinus kainų rizikoms, palūkanų kryptis vėl tampa vienu svarbiausių kintamųjų kredito rinkai.

  • Jimo Cramerio įspėjimas: obligacijos valdo rinką, o „Nvidia“ ir IPO bumas gali smogti skaudžiai

    Jimo Cramerio įspėjimas: obligacijos valdo rinką, o „Nvidia“ ir IPO bumas gali smogti skaudžiai

    JAV finansų komentatorius Jimas Crameris perspėja, kad šiuo metu akcijų rinkos kryptį labiau nei įmonių rezultatai diktuoja obligacijų rinka. Jo teigimu, net ir stiprios bendrovių ataskaitos gali nepadėti, jei staigiai kyla ilgalaikės palūkanos.

    Esminis signalas investuotojams yra JAV 10 metų iždo obligacijų pajamingumo šuoliai, nes jie tiesiogiai veikia kapitalo kainą. Kai pajamingumai kyla, brangsta skolinimasis įmonėms ir gyventojams, o akcijų vertinimai dažnai patiria spaudimą.

    Kas kelia pajamingumus

    Cramerio išskirtas veiksnys yra energijos kainų kilimas ir su tuo susijusios infliacijos baimės. Jei rinka ima tikėti, kad infliacija užsitęs, Federalinis rezervų bankas gali ilgiau išlaikyti aukštesnes palūkanų normas, o tai paprastai nepalanku akcijoms.

    Prie įtampos prisideda ir geopolitiniai rizikos veiksniai, kurie gali stumti aukštyn naftos kainas ir didinti neapibrėžtumą. Tokiais laikotarpiais investuotojai dažnai reikalauja didesnės grąžos už ilgalaikes obligacijas, todėl pajamingumai kyla.

    „Obligacijų rinkos pyktis gali sudaužyti bet kokią akcijų rinką, kad ir kokia ji atrodytų tvirta“, – sakė J. Crameris.

    IPO bumas ir atsargumo signalai

    Dar viena jo minima rizika yra spekuliacijos atsinaujinimas, ypač jei pradėtų plūsti nauji pirminiai viešieji akcijų siūlymai. Istoriškai laikotarpiai, kai investuotojų apetitas rizikai tampa pernelyg didelis, dažnai baigdavosi skausmingomis korekcijomis.

    Cramerio vertinimu, tai nebūtinai reiškia neišvengiamą griūtį, tačiau ragina mažiau pasikliauti euforija ir daugiau dėmesio skirti rizikos valdymui. Pasak jo, didžiausias pavojus atsiranda tada, kai investuotojai pradeda ignoruoti pasikeitusią palūkanų normų aplinką.

    Ką stebėti per rezultatų savaitę

    Artėjant svarbiems įmonių rezultatams, Crameris išskiria kelias rinkos temas, kurios gali sustiprinti svyravimus. Viena jų yra duomenų centrų plėtra, kuri palaiko paklausą infrastruktūrai ir lustams, tačiau kartu kelia lūkesčių kartelę iki itin aukšto lygio.

    Jo akiratyje atsiduria „Nvidia“, kurios rezultatai dažnai tampa lakmuso popierėliu visam DI ir duomenų centrų ciklui. Po įspūdingo akcijos brangimo rinka gali reikalauti beveik idealaus ketvirčio, nes bet koks nuviliantis niuansas kartais sukelia staigesnę reakciją.

    Be to, jis atkreipia dėmesį į vartojimo sektoriaus milžines, tokias kaip „Walmart“, kurių rezultatai investuotojams svarbūs vertinant namų ūkių atsparumą aukštesnių palūkanų aplinkoje. Jei vartotojų nuotaikos silptų, tai galėtų tapti papildomu argumentu obligacijų pajamingumams išlikti aukštesniems.

    „Mums reikia ramios obligacijų rinkos, kad akcijos galėtų kilti, o tam būtina, kad energijos kainos sloptų“, – sakė J. Crameris.

    Bendra jo išvada paprasta: artimiausiu metu investuotojams svarbu sekti ne tik pelno eilutes, bet ir obligacijų pajamingumus, infliacijos lūkesčius bei energijos kainas. Jei šie veiksniai judės nepalankia kryptimi, net geri įmonių rezultatai gali tapti tik trumpalaikiu atokvėpiu.

  • Auksas krenta jau antrą savaitę: investuotojų nuotaikas keičia brangstanti nafta ir JAV palūkanos

    Auksui nepadeda nei infliacija

    Pasaulio žaliavų rinkose pastarosiomis dienomis ryškėja priešingos kryptys: auksas smunka, o naftos kainos kyla. Investuotojų dėmesį labiausiai veikia geopolitinė įtampa ir signalai, kad JAV palūkanų normos gali išlikti aukštos ilgiau, nei tikėtasi.

    Rizikos nuotaikas palaiko neapibrėžtumas dėl JAV ir Irano santykių bei platesnio saugumo situacijos Artimuosiuose Rytuose. Tokie veiksniai įprastai didina naftos tiekimo sutrikimų rizikos priedą ir kelia naftos ateities sandorių kainas.

    Naftos kainai įtakos turi ir tai, kad Kinija išlieka vienu svarbiausių Irano naftos pirkėjų. Rinkos vertina, ar politiniai sprendimai gali pakeisti prekybos srautus ir spaudimą Teheranui, o tai tiesiogiai atsispindi lūkesčiuose dėl pasiūlos.

    Nafta brangsta, auksas traukiasi

    Naftos brangimas siejamas su rizika dėl gabenimo maršrutų ir galimų trikdžių regione, kuris svarbus pasaulinei energetikos logistikai. Kai investuotojai labiau vertina fizinės pasiūlos riziką, naftos kainos gali kilti net ir esant mišriems signalams dėl paklausos.

    Tuo metu auksui nepalankus stipresnis JAV doleris ir didesni JAV valstybės obligacijų pajamingumai. Tai didina alternatyviąsias laikymo sąnaudas, nes auksas palūkanų nemoka, todėl dalis kapitalo persiskirsto į pajamingumą siūlančius instrumentus.

    Fed lūkesčiai keičia žaidimo taisykles

    Rinkose itin svarbūs infliacijos rodikliai JAV: kai kainų augimas išlieka aukštesnis, didėja tikimybė, kad Federalinė rezervų sistema palūkanų normų neskubės mažinti. Tokie lūkesčiai paprastai stiprina dolerį ir spaudžia tauriuosius metalus.

    Ši dinamika matoma ir tauriųjų metalų segmente: auksas per trumpą laiką prarado dalį ankstesnio augimo, o investuotojai, pirkę aukštesnėmis kainomis, fiksuoja nuostolius. Panašios nuotaikos persiduoda ir sidabrui, kuris dažnai juda kartu su auksu, nors jam papildomą įtaką daro ir pramonės paklausos lūkesčiai.

    Analitikai atkreipia dėmesį, kad trumpuoju laikotarpiu kainų kryptį toliau lems dvi dedamosios: geopolitinės naujienos, darančios įtaką naftos pasiūlai, ir JAV makroekonominiai duomenys, formuojantys palūkanų trajektorijos lūkesčius. Kol palūkanų mažinimas atidedamas, auksui sudėtinga susigrąžinti pagreitį, o naftai išlieka palanki rizikos premija.