Tag: Infliacija

  • Lenkijoje ryškėja 2027 metų minimali alga: pirmi skaičiavimai rodo, kiek ji gali siekti

    Lenkijoje ryškėja 2027 metų minimali alga: pirmi skaičiavimai rodo, kiek ji gali siekti

    Lenkijoje po naujausių Centrinės statistikos tarnybos (GUS) duomenų pasirodė pirmieji skaičiavimai, kokio dydžio 2027 metais gali būti įstatymu garantuojama minimali mėnesinė alga. Darbdavių organizacijoms atstovaujantis ZUS priežiūros tarybos narys Łukaszas Kozłowskis nurodė, kad pagal jo skaičiavimus garantuotas lygis siektų apie 1 150 eurų prieš mokesčius.

    Ši suma išplaukia iš taisyklės, siejančios minimalią algą su vidutiniu darbo užmokesčiu ir infliacijos rodikliais. GUS paskelbė, kad 2026 metų pirmąjį ketvirtį vidutinis mėnesinis bruto atlyginimas Lenkijoje augo 6,70 proc. ir siekė apie 2 270 eurų, o 2026 metais minimali alga nustatyta ties maždaug 1 140 eurų riba.

    Kaip skaičiuojama minimali alga?

    Lenkijoje minimali alga apskaičiuojama remiantis keliomis dedamosiomis, įskaitant prognozuojamą infliaciją ir vadinamąjį verifikavimo rodiklį, kuris koreguoja ankstesnes infliacijos prognozes pagal faktinius duomenis. Taip pat vertinamos darbo užmokesčio tendencijos, nes svarbu, kokią dalį nuo vidutinio atlyginimo sudaro minimali alga.

    Pagal paskelbtus duomenis minimalaus atlygio santykis su vidutiniu darbo užmokesčiu 2026 metų pirmąjį ketvirtį išliko didesnis nei 50 proc. Būtent ši riba praktikoje reiškia, kad įstatyme numatytas minimalios algos augimas turi užtikrinti tam tikrą „grindų“ lygį ir negali būti mažesnis už iš anksto apskaičiuotą garantiją.

    Kodėl tai dar ne galutinis sprendimas

    Svarbu pabrėžti, kad įstatymu garantuojama suma nebūtinai sutaps su galutine 2027 metų minimalia alga. Kiekvienais metais ją aptaria Vyriausybė ir Socialinio dialogo taryba (Rada Dialogu Społecznego), kurioje dalyvauja valdžios, profesinių sąjungų ir darbdavių atstovai.

    Socialinio dialogo taryba paprastai turi laiko iki liepos pabaigos pasiekti susitarimą. Jei kompromiso nėra, galutinį sprendimą priima Vyriausybė, tačiau ji vis tiek privalo neperžengti žemiau įstatyme nustatyto garantuoto minimumo.

    Ką tai reiškia darbuotojams ir verslui

    Tokio masto minimalaus atlygio didėjimas paprastai turi dvi puses. Darbuotojams tai signalizuoja didesnes garantuotas pajamas, ypač sektoriuose, kuriuose atlyginimai tradiciškai arčiau minimalios algos, tačiau verslui tai reiškia didesnes darbo sąnaudas ir potencialų spaudimą kainoms.

    Minimalios algos pokyčius Lenkijoje atidžiai stebi ir kaimyninės rinkos, nes didėjant atlygiams gali keistis darbo jėgos migracijos srautai bei konkurencija dėl darbuotojų. Dėl to 2027 metų sprendimai bus vertinami ne tik socialinės politikos, bet ir platesnio regiono ekonomikos kontekste.
  • Energijos kainos vėl kyla: Artimųjų Rytų karas stabdo infliacijos kritimą Europoje

    Infliacijos kryptį keičia energija

    Artimųjų Rytų karas ir su juo susiję tiekimo sutrikimai vėl kelia energijos kainas, o tai stabdo daugiau nei metus Europoje matytą infliacijos lėtėjimą. Tokią tendenciją fiksuoja ir naujausi euro zonos statistikos duomenys, rodantys, kad kainų spaudimas pavasarį atsinaujino.

    Eurostato skelbiamais preliminariais vertinimais, balandį infliacija euro zonoje pakilo iki 3 proc. Sausį ji buvo priartėjusi prie 2 proc. ribos, todėl analitikai energijos brangimą išskiria kaip pagrindinį šio šuolio veiksnį.

    Kur stringa nafta ir dujos?

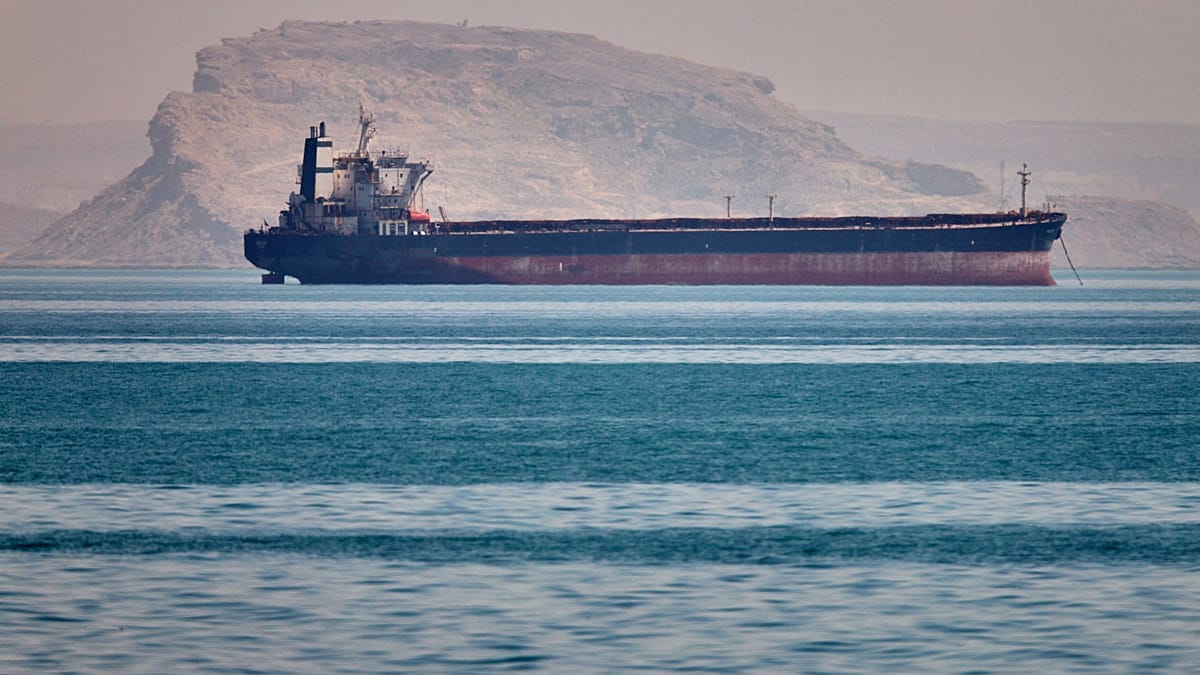
    Energetikos rinkose didžiausią įtampą kelia svarbiausių jūrinių maršrutų saugumas, ypač Persijos įlankos regione. Dalis pasaulinės naftos prekybos juda siaurais „butelio kakleliais“, o bet kokie trikdžiai greitai atsispindi kainose Europoje.

    Ekonomistai pabrėžia, kad vienas jautriausių taškų yra Ormuzo sąsiauris, per kurį keliauja reikšminga pasaulinės jūrinės naftos prekybos dalis. Pasaulio bankas yra įspėjęs, kad atakos prieš energetikos infrastruktūrą ir laivybos apribojimai gali sukelti pasiūlos šoką, kuris persiduoda degalų, šildymo ir elektros kainoms.

    Pagal bazinį Pasaulio banko scenarijų, laivyba regione į visiškai įprastą ritmą gali grįžti tik 2026 metų pabaigoje. Tai reiškia, kad energijos ir žaliavų kainų svyravimai dar kurį laiką išliks viena pagrindinių rizikų infliacijai ir ekonomikos augimui.

    Brangesnė energija reiškia brangesnį maistą

    Energetikos brangimas dažnai tampa grandinine reakcija: didėja transporto ir gamybos kaštai, o tai ilgainiui persikelia į platesnį prekių ir paslaugų krepšelį. Ypač jautrus kanalas yra žemės ūkis, nes energija tiesiogiai veikia trąšų, pašarų, perdirbimo ir logistikos kainas.

    Pasaulio bankas savo prognozėse yra nurodęs, kad energijos kainų indeksas šiais metais gali didėti apie 24 proc., o bendras žaliavų kainų indeksas apie 16 proc. Taip pat numatomas ryškesnis trąšų brangimas: prognozuota apie 31 proc. indekso didėjimas, o karbamido kainų kilimas gali siekti iki 60 proc., kas Europoje didina riziką, jog maisto kainos vėl pasuks į viršų.

    „Naujas žaliavų šokas sustabdė dezinflaciją Europoje, o energija vėl tampa pagrindiniu kainų augimo varikliu“, – teigiama Lenkijos ekonomikos instituto analitikų vertinime.

    Ką tai gali reikšti palūkanoms?

    Kylanti infliacija turi tiesioginę reikšmę centrinių bankų sprendimams. Jei kainų augimas įsitvirtina, mažėja tikimybė, kad palūkanos bus greitai mažinamos, nes prioritetu tampa infliacijos sugrąžinimas į tikslinį lygį.

    Lenkijoje, remiantis nacionalinės statistikos duomenimis, metinė infliacija balandį taip pat perkopė 3 proc. Nors kai kurių energijos kainų augimas buvo administraciškai ribojamas, bendras kainų spaudimas rodo, kad centrinis bankas gali neskubėti keisti palūkanų normų.

    Tuo metu euro zonoje rinkos stebi Europos Centrinio Banko signalus dėl artimiausių posėdžių. Dalis analitikų vertina, kad sprendimų kryptis priklausys nuo to, ar energijos kainų šuolis bus laikinas, ar per kelis mėnesius persiduos į platesnę infliaciją.

  • Jimas Crameris perspėja: DI euforija kelia rinką, bet šių klaidų investuotojai neturėtų kartoti

    Jimas Crameris perspėja: DI euforija kelia rinką, bet šių klaidų investuotojai neturėtų kartoti

    DI banga kelia rekordus

    JAV akcijų rinka pastarosiomis dienomis toliau kilo, o „Nasdaq Composite“ ir „S&P 500“ fiksavo naujus rekordus. Pagrindiniu varikliu tapo su DI siejamos bendrovės, ypač lustų ir duomenų centrų infrastruktūros segmentas.

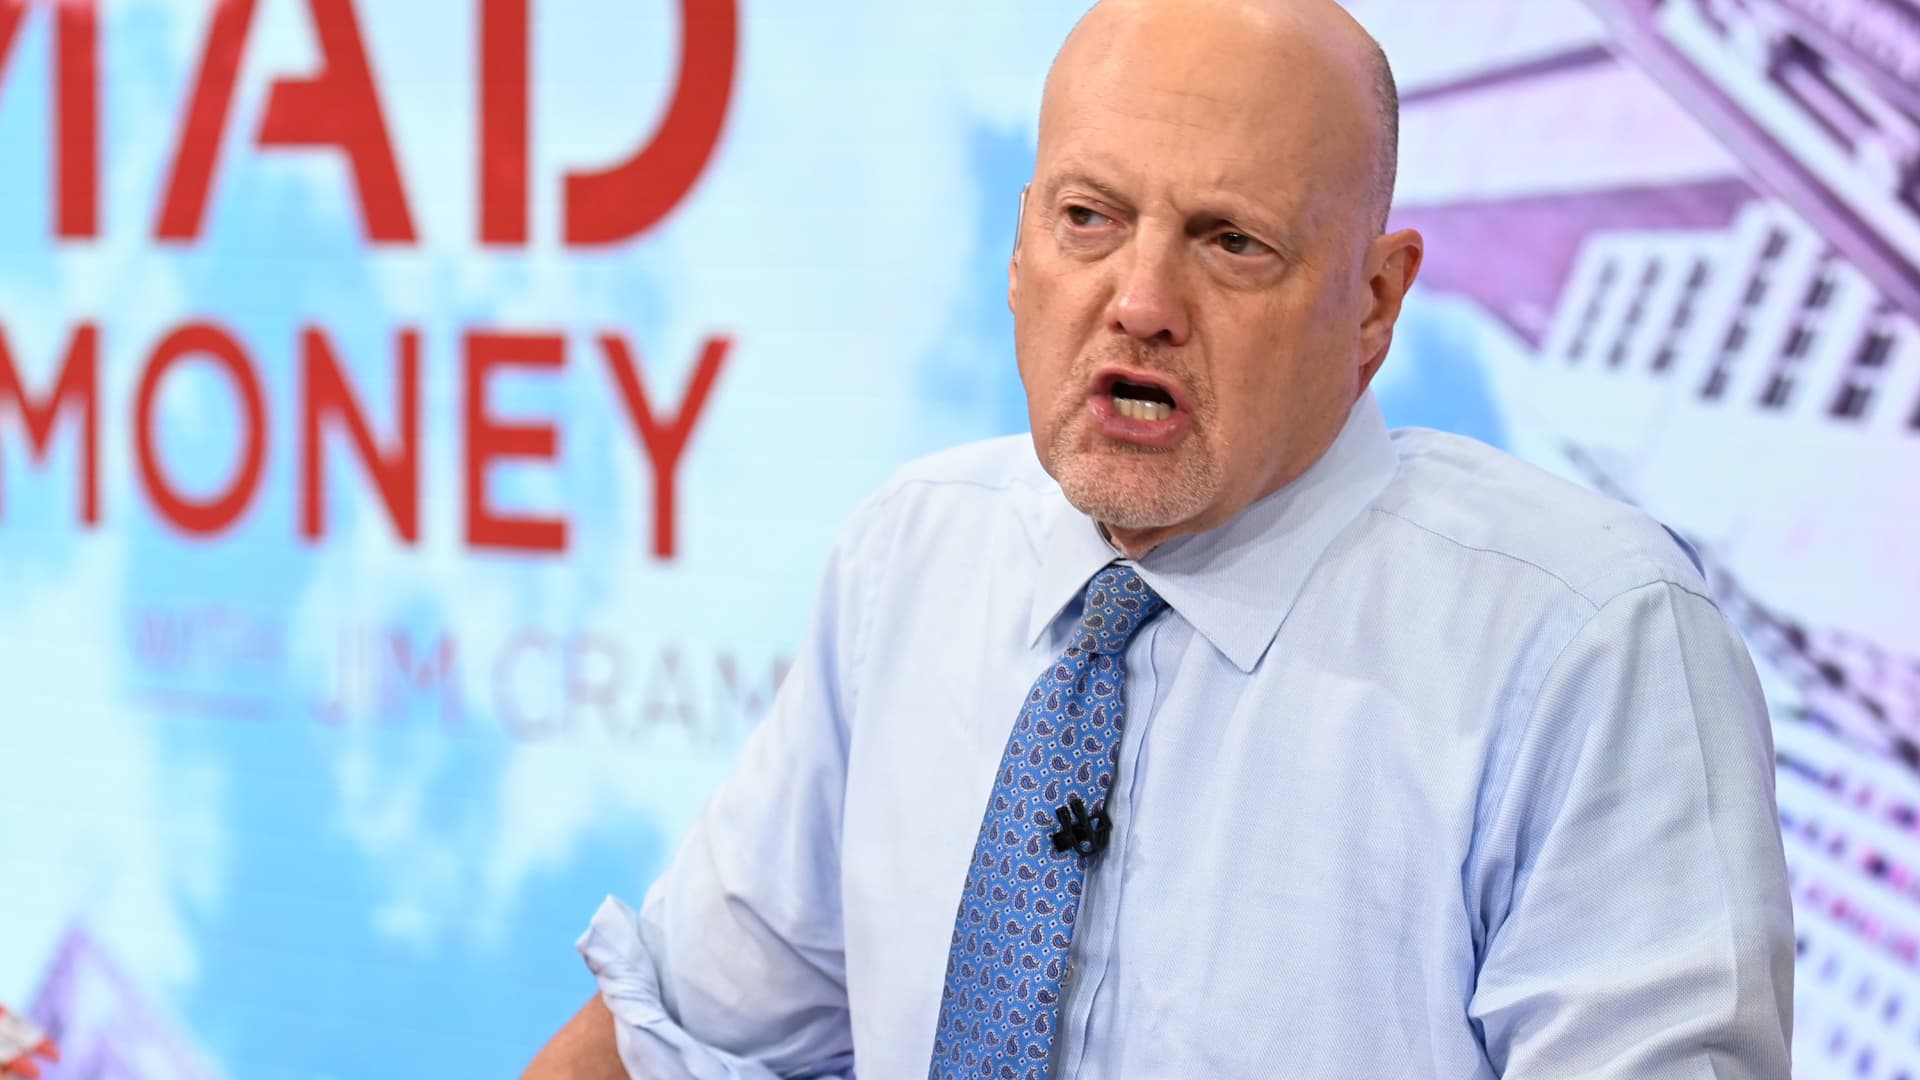
    Apžvalgininkas Jimas Crameris atkreipė dėmesį, kad investuotojų nuotaikas šiuo metu dažnai pakursto net menkiausios teigiamos žinios apie puslaidininkius. Jo vertinimu, rinka ypač jautri DI temai, todėl kainos gali judėti ir dėl lūkesčių, o ne tik dėl rezultatų.

    Įspėja dėl portfelio koncentracijos

    Nors Crameris teigė vis labiau tikintis, kad DI infrastruktūra žymi ilgalaikį pokytį, jis perspėjo nesusieti viso portfelio su vienu sektoriumi. Duomenų centrų plėtra reikalauja ne tik lustų, bet ir energijos, tinklų įrangos, aušinimo bei statybų sprendimų, todėl rizikos išsiskaido per kelias industrijas.

    Pasak jo, investuotojams, kurie laukia idealaus momento, gali tekti susitaikyti su tuo, kad dalis augimo jau įskaičiuota į kainas. Kartu jis pabrėžė, kad korekcijos šiame segmente pasitaiko, o pirkimas kritimo dienomis istoriškai padeda mažinti įėjimo kainos riziką.

    „Tai vis dar milžiniška galimybė. Pirkti dar nevėlu“, – sakė Jimas Crameris.

    Savaitės dėmesio centre: infliacija ir rezultatai

    Artimiausiomis dienomis rinkos dalyviai stebės JAV vartotojų kainų indekso duomenis, kurie gali koreguoti lūkesčius dėl palūkanų normų trajektorijos. Minkštesni infliacijos skaičiai paprastai didina tikimybę, kad pinigų politika bus švelnesnė, o tai dažnai palanku augimo akcijoms.

    Investuotojų kalendoriuje taip pat išsiskiria bendrovių rezultatai, galintys patikrinti DI infrastruktūros istorijos tvarumą. Daug dėmesio skiriama įmonėms, kurios tiekia energiją duomenų centrams, gamina puslaidininkių pramonės medžiagas, tinklų įrangą ar lustų gamybos įrenginius.

    Crameris taip pat palygino dabartinį puslaidininkių ralį su ankstyvuoju interneto bumo laikotarpiu, kai technologiniai pokyčiai pakeitė ištisus verslo modelius. Jo teigimu, vis svarbesnė tampa vadinamoji agentinė kryptis, kai DI sistemos atlieka daugiau užduočių savarankiškai ir didina skaičiavimo pajėgumų poreikį.

  • Iran karo paradoksas: nafta šauna į viršų, o auksas krenta – kas iš tiesų saugo nuo infliacijos?

    Iran karo paradoksas: nafta šauna į viršų, o auksas krenta – kas iš tiesų saugo nuo infliacijos?

    Karas Irane apvertė įprastą investuotojų logiką: vietoje tradicinio bėgimo į auksą rinkos šį kartą pasirinko naftą. Nuo vasario 27 dienos, dieną prieš prasidedant operacijai „Epic Fury“, „Brent“ naftos kaina šoktelėjo apie 37 proc., o aukso vertė smuko maždaug 10 proc.

    Toks išsiskyrimas iš pirmo žvilgsnio atrodo nelogiškas, nes abu aktyvai dažnai laikomi apsauga nuo infliacijos ir geopolitinių sukrėtimų. Vis dėlto dabartinėje situacijoje kainas labiau nei geopolitika lemia palūkanų normų lūkesčiai ir tai, kaip į energijos šoką reaguoja centriniai bankai.

    Naftos brangimą paaiškinti paprasčiau: rinkoje susiformavo pasiūlos trūkumo baimė. „Goldman Sachs“ skaičiavimu, dėl konflikto iš Persijos įlankos rinkos laikinai neteko apie 14,5 mln. barelių per dieną gavybos, o balandį pasaulinės atsargos, banko vertinimu, traukėsi rekordišku tempu.

    Tokiais atvejais veikia elementari ekonomika: kai pasiūla krenta, kainos kyla, kol paklausa prisitaiko. „Brent“ pakilo nuo maždaug 70 JAV dolerių iki apie 100 JAV dolerių už barelį, piko metu buvo priartėjusi ir prie 126 JAV dolerių, o tai sudaro atitinkamai apie 62–111 eurų ir apie 140 eurų.

    Aukso dinamika – sudėtingesnė, nors ir logiška, jei žiūrima per palūkanų normų prizmę. 2025 metais auksas buvo pabrangęs apie 65 proc., o jį aktyviai pirko centriniai bankai, todėl daugelis strategų metalą laikė universalia apsauga nuo karo rizikų.

    Vis dėlto auksas neturi palūkanų, dividendų ar kupono, todėl jo patrauklumą stipriausiai formuoja alternatyvių investicijų grąža. Kai realios palūkanos kyla, auga ir vadinamoji galimybės kaina: investuotojas atsisako palūkanas mokančių obligacijų tam, kad laikytų nulinę grąžą generuojantį metalą.

    Per pastarąsias savaites rinkos vis aiškiau signalizavo, kad JAV bazinės palūkanos gali išlikti aukštos ilgiau, nei tikėtasi anksčiau. CME „FedWatch“ duomenys rodo, kad palūkanų mažinimas šiais metais nebėra dominuojantis scenarijus, o tai tiesiogiai spaudžia aukso kainą.

    Nuo vasario 27 dienos auksas, Euronews pateikiamais skaičiais, nukrito nuo 5 275 JAV dolerių iki 4 735 JAV dolerių už Trojos unciją. Perskaičiavus, tai yra maždaug nuo 4 660 eurų iki 4 180 eurų, arba apie 480 eurų kritimas per dešimt savaičių.

    „Kai konfliktas sukelia energijos pasiūlos šoką ir sumažina viltis dėl mažesnių JAV palūkanų, nenuostabu, kad auksui šį kartą sunku atlikti saugaus prieglobsčio vaidmenį“, – sakė „Morgan Stanley“ žaliavų strategė Amy Gower.

    Šis argumentas išryškina esminį pokytį: aukso kainą vis labiau valdo pinigų politika, o ne pati geopolitinė antraštė. Kitaip tariant, rinka vertina ne įvykį, o centrinio banko reakciją į jį ir jos poveikį realioms palūkanoms.

    Ką auksas iš tiesų „draudžia“

    Dažnai sakoma, kad auksas saugo nuo infliacijos, tačiau praktikoje jis dažniau saugo nuo pasitikėjimo praradimo institucija, kuri privalo infliaciją suvaldyti. Kai kainos kyla nuosaikiai, rinka paprastai tiki, kad centrinis bankas turi priemonių ir valios išlaikyti politiką griežtą, todėl auksas gali net silpti.

    Aukso „valanda“ ateina tada, kai infliacija tampa nebekontroliuojama arba atsiranda įtarimų, kad pinigų politika nebesugebės apginti valiutos perkamosios galios. Dabartinis Irano karo sukeltas šokas labiau primena pasiūlos sutrikimą, kurį Federalinis rezervų bankas, rinkų akimis, yra linkęs „absorbuoti“ palūkanas laikydamas aukštesnes.

    Kas svarbiausia investuotojams

    Naftos šokas infliaciją pakelia tiesiogiai, nes energija yra reikšminga vartotojų kainų krepšelio dalis ir daro įtaką logistikos bei gamybos sąnaudoms. Todėl nafta tampa ta retąja priemone, kuri gali brangti būtent dėl pačios infliacijos priežasties.

    „Goldman Sachs“ išlieka palankūs aukso perspektyvai ilgesniu laikotarpiu ir prognozuoja apie 5 400 JAV dolerių už unciją iki 2026 metų pabaigos, tai yra apie 4 770 eurų. Tačiau bankas perspėja, kad artimiausiu metu aukso kainas gali slėgti užsitęsę trikdžiai Hormūzo sąsiauryje ir dėl jų ilgiau išliekantis spaudimas palūkanų normoms.

    Jei Hormūzo sąsiaurio pralaidumas normalizuotųsi, naftos kainų įtampa greičiausiai sumažėtų, o tai atvertų daugiau erdvės švelnesnei pinigų politikai. Tokiu atveju galėtų apsiversti ir dabartinis santykis: naftai silpnėjant, auksas vėl turėtų šansą atsigauti, nes jo pagrindinis „degalas“ istorijoje dažnai būna krentančios realios palūkanos.

  • NBP vadovas: nerealizuotas pelnas iš aukso siekia apie 37 mlrd. eurų, rezervai toliau auga

    NBP vadovas: nerealizuotas pelnas iš aukso siekia apie 37 mlrd. eurų, rezervai toliau auga

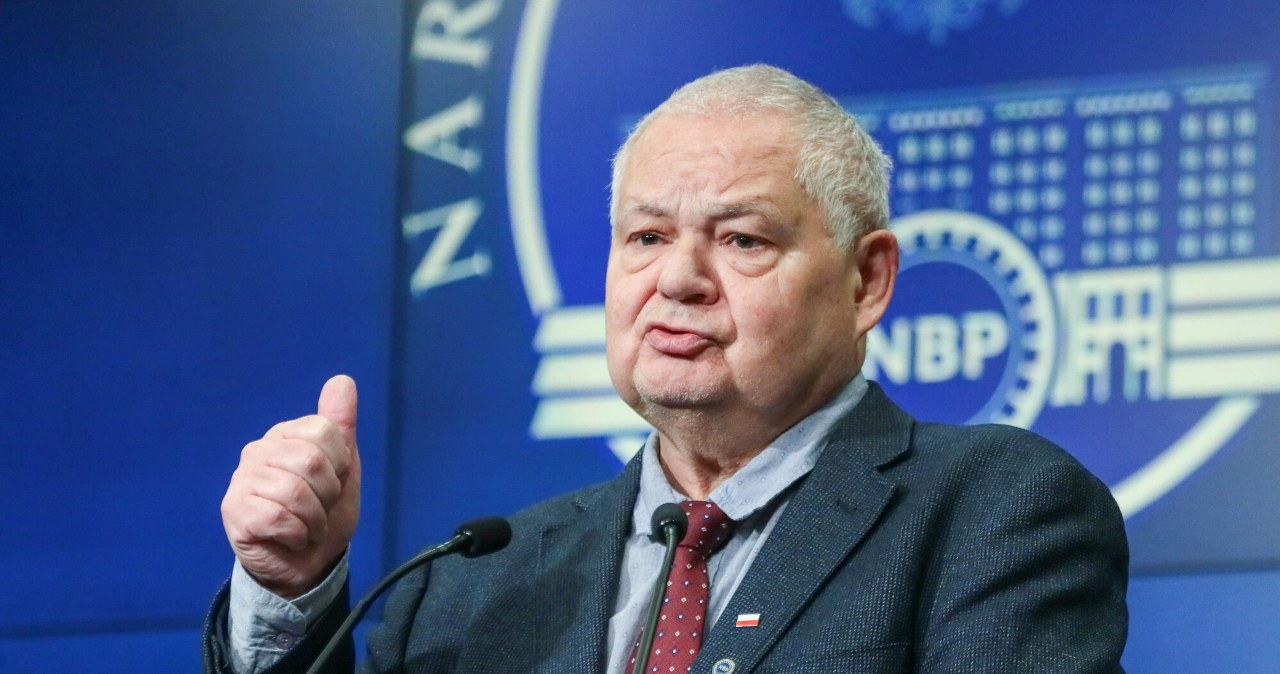
    Lenkijos centrinio banko NBP vadovas Adamas Glapińskis spaudos konferencijoje teigė, kad banko finansinis rezultatas smarkiai priklauso nuo zlotų kurso ir turto vertės svyravimų, todėl deklaruojamas nuostolis nebūtinai atspindi ilgalaikę situaciją. Pasak jo, dalis viešų diskusijų apie NBP rezultatą neturėtų būti tiesiogiai siejama su atskirais politiniais siūlymais dėl gynybos finansavimo.

    NBP vadovas pabrėžė, kad didelę reikšmę turi aukso atsargų vertė, kuri, jo teigimu, šiuo metu generuoja reikšmingą nerealizuotą pelną. Jis sakė, kad nerealizuotas pelnas iš aukso NBP balanse siekia apie 160 mlrd. zlotų, tai yra maždaug 37 mlrd. eurų pagal apytikrį 4,3 zloto už eurą kursą.

    „Apie galimą NBP nuostolį kalbėjome jau seniai, nes finansinis rezultatas priklauso nuo zlotų kurso“, – sakė Adamas Glapińskis.

    Jis taip pat akcentavo, kad lėšos gynybai teoriškai galėtų būti gautos iš aukso pardavimo, tačiau tai būtų įmanoma tik išskirtinėmis aplinkybėmis, susijusiomis su saugumo grėsmėmis. NBP vadovas atskirai nurodė, kad pats centrinis bankas esą nerengė įstatymo projekto, o viešojoje erdvėje aptarti planai buvo siejami su prezidento aplinka.

    Kalbėdamas apie rezervus, A. Glapińskis sakė, kad balandžio pabaigoje NBP turėjo 595 tonas aukso ir toliau jį perka. Pastaraisiais metais daug centrinių bankų didino aukso dalį rezervuose, siekdami mažinti priklausomybę nuo atskirų valiutų ir geriau amortizuoti geopolitinių sukrėtimų bei infliacijos rizikas.

    Konferencijoje buvo paliesta ir infliacijos tema. NBP vadovas pripažino, kad kainų augimas pastaruoju metu sustiprėjo, o priežasčių jis pirmiausia ieškojo pasiūlos šokuose ir energijos išteklių kainų svyravimuose, kuriuos didina įtampa Artimuosiuose Rytuose.

    „Kol kas niekas negali patikimai pasakyti, kiek ilgai tęsis šis pasiūlos šokas“, – sakė Adamas Glapińskis.

    Jo teigimu, situacija skiriasi nuo 2022 metų, nes dabartinis energijos kainų šuolis yra mažesnis, o zlotų kursas išlieka gana stabilus. Vis dėlto jis atkreipė dėmesį į bazinės infliacijos augimą, nors tvirtino, kad plataus masto paklausos spaudimo ekonomikoje kol kas nematyti, o atlyginimų augimas, pasak jo, yra sulėtėjęs.

    Tuo pat metu Lenkijos pinigų politikos formuotojai paliko palūkanų normas nepakeistas. Pagrindinė NBP palūkanų norma išliko 3,75 proc., lombardo norma 4,25 proc., indėlių norma 3,25 proc., o su vekseliais susijusios normos siekė 3,80 proc. ir 3,85 proc.

    NBP vadovas nurodė, kad dabartinėmis sąlygomis palūkanų normų stabilumas yra pagrįstas, o tolesni sprendimai priklausys nuo naujausių duomenų ir infliacijos prognozių. Jis taip pat leido suprasti, kad palūkanų normų didinimas nebūtų atmestinas, jei infliacija taptų aiškiai didesne grėsme, o svarbiu atskaitos tašku turėtų tapti vasarą skelbiamos atnaujintos infliacijos projekcijos.

  • Lenkijos „Pekao SA“ įspėja: naftos brangimas gali grąžinti infliaciją iki 4 proc. 2026 metų pabaigoje

    Lenkijos „Pekao SA“ įspėja: naftos brangimas gali grąžinti infliaciją iki 4 proc. 2026 metų pabaigoje

    Lenkijos banko „Pekao SA“ analitikai perspėja, kad įtampa Persijos įlankoje ir su tuo susijęs energijos išteklių brangimas gali tapti ne trumpu epizodu, o pagrindiniu scenarijumi, kurį turės įvertinti tiek vartotojai, tiek verslas. Pasak ekonomistų, ilgesnis degalų trūkumas ir aukštos naftos kainos reiškia didesnę infliaciją bei lėtesnį ekonomikos augimą.

    Analitikai nurodo, kad per kelis mėnesius „Brent“ naftos kaina šoktelėjo nuo maždaug 68 JAV dolerių iki apie 100 JAV dolerių už barelį. Toks pokytis istoriškai dažniausiai gana greitai persiduoda į vartotojų kainas, todėl klausimas, anot jų, yra ne ar, o kiek stipriai ir per kiek laiko brangimas atsispindės infliacijoje.

    Infliacijos banga: nuo degalų

    Grečiausiai, kaip pabrėžia analitikai, į naftos kainos šuolius reaguoja degalų kainos degalinėse. Degalai daugelyje šalių sudaro reikšmingą vartojimo krepšelio dalį, todėl net kelių savaičių kainų šuolis gali matomai pakelti metinę infliaciją.

    „Pekao SA“ taip pat atkreipia dėmesį į skirtumą tarp gyventojų ir įmonių patiriamų kaštų: net jei valdžios priemonės trumpam sušvelnina kainas mažmenoje, tai nebūtinai reiškia proporcingą palengvėjimą verslui. Įmonėms degalai lieka vienu svarbiausių sąnaudų veiksnių, ypač transporto ir logistikos sektoriuose.

    Antroji banga: transportas, energija, maistas

    Pasak banko analitikų, vėlesnė brangimo grandinės dalis paprastai pasiekia degalams itin jautrias paslaugas, tokias kaip krovinių ir keleivių pervežimas bei organizuotas turizmas. Šiose srityse degalai sudaro didelę veiklos sąnaudų dalį, o maržos dažnai yra nedidelės, todėl kainos vartotojams gali būti keliamos santykinai greitai.

    Kitas etapas, jų vertinimu, yra energijos ištekliai namų ūkiams: elektra, dujos ir šiluma. Čia kainų perdavimas lėtesnis, nes dalis tarifų reguliuojami, veikia ilgalaikės sutartys ir kainų „išlyginimo“ mechanizmai, tačiau užsitęsęs žaliavų brangimas ilgainiui paprastai atsispindi ir sąskaitose.

    Antroje metų pusėje, „Pekao SA“ teigimu, infliacinė įtampa gali persikelti į maisto ir paslaugų kainas. Nors daugelyje paslaugų didžiausią sąnaudų dalį sudaro darbo užmokestis, maitinimo ir turizmo paslaugos yra išimtis, nes jose greitai susikerta ir brangesnis transportas, ir brangesnė žaliava.

    Prognozė 2026 metams ir palūkanų rizika

    „Pekao SA“ analitikai skaičiuoja, kad pagal jų atnaujintą bazinį scenarijų infliacija 2026 metų pabaigoje gali priartėti prie 4 proc. metinio augimo. Jie taip pat įspėja, kad didžiausias dabartinio naftos šoko poveikis vartotojų kainoms dažniausiai išryškėja po kelių mėnesių, todėl realus pikas gali būti matomas vėliau, nei brangimas pradeda atsispindėti degalinėse.

    Šiame kontekste didėja rizika, kad centriniai bankai bus priversti ilgiau išlaikyti aukštesnes palūkanų normas arba atidėti planuotą jų mažinimą, jei infliacija vėl ims nuosekliai viršyti tikslus. Rinkoms tai reikštų brangesnį skolinimąsi ir didesnį spaudimą tiek namų ūkių biudžetams, tiek įmonių investiciniams planams.

    „Jei degalų trūkumas užsitęs, neigiamos pasekmės ekonomikai didės, o pasaulis liks su aukštesne infliacija ir mažesniu augimu“, – teigia „Pekao SA“ analitikai.

  • „McDonald’s“ I ketvirtį nepasiekė pardavimų plano JAV: brangūs degalai ir infliacija keičia įpročius

    „McDonald’s“ 2026 metų pirmąjį ketvirtį pranešė augus pajamas ir grynąjį pelną, tačiau JAV rinkoje nepasiekė išsikeltų pardavimų augimo tikslų. Bendrovė tai sieja su vairuotojų kelionių mažėjimu ir jautresniu vartotojų elgesiu, kai degalų bei maisto kainos išlieka aukštos.

    Įmonės duomenimis, JAV planuotas organinis pardavimų augimas turėjo siekti 4,2 proc., bet faktinis rezultatas buvo mažesnis – 3,9 proc. Nors skirtumas nėra didelis, „McDonald’s“ tai vertina kaip signalą, kad net ir žemų kainų pasiūlymai ne visada sukuria pakankamą papildomą paklausą, kai namų ūkių biudžetai įtempti.

    Per ketvirtį „McDonald’s“ nurodė gavusi apie 6,0 mlrd. eurų pajamų, o grynasis pelnas siekė apie 1,8 mlrd. eurų. Palyginti su tuo pačiu laikotarpiu prieš metus, pelnas augo 6 proc., o pajamos – 9 proc., tačiau JAV vartotojų srautai ir vidutinis užsakymas, pasak bendrovės, buvo paveikti kainų spaudimo.

    Degalų brangimas keičia vairuotojų pasirinkimus

    Bendrovė akcentuoja, kad augant degalų kainoms dalis amerikiečių rečiau leidžiasi į ilgesnes keliones automobiliu, o sustoję pakelės restoranų segmentui priklausančiose vietose dažniau renkasi pigesnius patiekalus. Tokiose situacijose, anot įmonės, dažniau atsisakoma desertų ar kavos, o tai mažina vidutinę krepšelio vertę.

    Ši dinamika ypač svarbi JAV rinkoje, kur „McDonald’s“ turi didžiausią restoranų skaičių pasaulyje. Ketvirčio pabaigoje po „McDonald’s“ prekės ženklu visame pasaulyje veikė apie 38 000 restoranų, iš jų JAV – 13 820.

    „Strategija, paremta žemų kainų pasiūlymais, nesukūrė pakankamo paklausos impulso, nes amerikiečių biudžetus stipriai spaudžia brangstantys degalai ir maistas“, – teigiama bendrovės pranešime.

    Kainos, akcijos ir regionų skirtumai

    Siekdama išlaikyti lankytojų srautus, bendrovė JAV rinkoje remiasi akcijomis ir fiksuotų kainų pasiūlymais. Straipsnyje minėta, kad kai kurie rinkiniai buvo siūlomi už maždaug 4 JAV dolerius, tai yra apie 4 eurus, tačiau įmonė pripažįsta, kad vien nuolaidomis ne visada pavyksta kompensuoti vartotojų atsargumą.

    Antrąjį 2026 metų ketvirtį rezultatams, tikėtina, įtakos turės ir veiklos ribojimai dalyje Persijos įlankos regiono šalių, kur mažėja turistų srautai, keičiasi darbo rinkos situacija ir krenta vartojimas. Tokie veiksniai paprastai greitai atsispindi greitojo maisto sektoriuje, kuris ypač priklausomas nuo kasdienio žmonių judėjimo.

    Europos rinkose „McDonald’s“ situacija apibūdinama kaip stabilesnė: augimas išliko nuosaikus ir panašaus tempo kaip kai kuriose kitose brandžiose rinkose. Bendrovė taip pat pabrėžė, kad tokiose šalyse kaip Jungtinė Karalystė, Vokietija, Japonija ir Australija pardavimų augimas siekė apie 3,8–3,9 proc., o Kinija, turinti maždaug 3 500 restoranų, išliko antra pagal dydį rinka.

    Lenkijoje ir kitose Vidurio Europos šalyse tinklas ir toliau plečiasi, o plėtrą dažniausiai palaiko franšizės modelis ir naujų lokacijų paieška. Tuo metu JAV rinkoje pagrindinis iššūkis išlieka tas pats: vartotojai dažniau skaičiuoja išlaidas, o degalų kainų šuoliai greitai keičia kelionių ir sustojimų įpročius.

  • Ataskaita skaičiuoja Rusijos agresijos kainą Lenkijai: nuo 190 mlrd. iki 1,3 trln. eurų

    Lenkijos verslo organizacija ZPP kartu su Defence Institute pristatė ataskaitą, kurioje modeliuojami trys galimos Rusijos agresijos prieš Lenkiją scenarijai ir jų ekonominės pasekmės. Pagrindinė žinutė aiški: net ribotas konfliktas sukeltų ilgalaikį smūgį BVP, kainoms, investicijoms ir valstybės finansams, o didžiausi nuostoliai kristų kritinei infrastruktūrai.

    Ataskaitoje pabrėžiama, kad šiuolaikiniai karai paveikia ne tik frontą, bet ir logistiką, energetiką, ryšius, finansų sistemą bei visuomenės mobilumą. Autorių vertinimu, vien atstatymo sąnaudos, priklausomai nuo konflikto masto, galėtų siekti nuo maždaug 190–290 mlrd. eurų iki 830 mlrd.–1,3 trln. eurų.

    Trys scenarijai ir pasekmės

    Pirmajame, riboto konflikto scenarijuje numatomas realaus BVP kritimas apie 11,2 proc., o infliacija, pagal modelį, galėtų šoktelėti iki 80 proc. Taip pat akcentuojamas vadinamasis karo rizikos mechanizmas: didesnės draudimo ir transporto išlaidos, atsargesnis bankų skolinimas ir sustojančios privačios investicijos.

    Modelyje išskiriami ir tiksliniai smūgiai infrastruktūrai, kurie greitai persiduotų į ekonomiką. Pavyzdžiui, sutrikdyti naftos importo kanalai ir degalų tiekimas reikštų gamybos bei logistikos grandinių trūkius, o smūgis stambiems sausumos terminalams mažintų tranzito srautus ir muitinės pajamas.

    Antrajame scenarijuje numatoma regioninė invazija ir dalies šiaurės rytų teritorijų okupacija, o ekonominis smūgis daug gilesnis: BVP kritimas modeliuojamas apie 29,4 proc., o infliacija galėtų kilti iki 160 proc. Kartu prognozuojami dideli vidaus gyventojų persikėlimo srautai, kurie didintų spaudimą būstui, savivaldybių paslaugoms ir socialinei apsaugai.

    Trečiasis scenarijus aprašo plataus masto karą, kai mūšio linija stabilizuojasi ties didžiosiomis upėmis, o žala įgauna totalinį pobūdį. Ataskaitoje teigiama, kad iki 100 kilometrų zonoje nuo okupuotos teritorijos galėtų būti sunaikinta didelė dalis svarbiausios infrastruktūros, o nedarbas laisvose teritorijose modeliuojamas virš 43 proc.

    Kritinė infrastruktūra ir ilgalaikė žala

    Ataskaitos autoriai didžiausiu nuostolių komponentu įvardija kritinę infrastruktūrą: energetiką, transportą ir telekomunikacijas. Jos atstatymo kaštai, konvertuojant pateiktas sumas, vertinami nuo maždaug 130 mlrd. eurų iki apie 710 mlrd. eurų, priklausomai nuo karo intensyvumo.

    Greta fizinės žalos akcentuojami ilgalaikiai socialiniai padariniai: masinės traumos rizika, demografinis spaudimas ir aukštos kvalifikacijos specialistų emigracija. Tokie procesai, pasak autorių, mažintų produktyvumą ir lėtintų atsigavimą net ir pasibaigus aktyviems karo veiksmams.

    Taip pat išskiriamos aplinkosauginės pasekmės, kurios dažnai lieka nuošalyje nuo pirmųjų ekonominių vertinimų. Dirvožemio tarša, pramoninių objektų pažeidimai ir užminuotos teritorijos reikštų ilgus apribojimus žemės ūkiui, statyboms bei vietos investicijoms.

    Ką siūlo autoriai

    Rekomendacijose akcentuojamas nuoseklus gynybos finansavimas ir platesnė atsparumo darbotvarkė. Tarp siūlymų minimas civilinės saugos stiprinimas, nes tai, pasak vertinimo, yra palyginti mažesnėmis sąnaudomis duodantis reikšmingą efektą atgrasymo ir pasirengimo elementas.

    Didelis dėmesys skiriamas skaitmeniniam atsparumui: kritinių valstybės ir finansų sistemų tęstinumo planams, atsarginiams duomenų centrams, patikimam ryšiui ir kibernetinei gynybai. Ataskaitoje keliama mintis, kad dalis kritinių sistemų galėtų būti perkelta į sąjungininkų šalyse veikiančią debesijos infrastruktūrą, mažinant riziką vienoje teritorijoje.

    Autoriai taip pat kalba apie atstatymo planavimą iš anksto, vadovaujantis principu atkurti geriau: su labiau išskaidyta, atsparesne infrastruktūra ir mažiau pažeidžiamomis tiekimo grandinėmis. Tokia kryptis, jų vertinimu, leistų sumažinti ateities šokus net ir taikos metu.

    „Neprisiimtas pasirengimo ir atgrasymo kaštas ilgainiui gali būti nepalyginamai didesnis nei nuoseklus investavimas į gynybą ir valstybės atsparumą“, – teigiama ataskaitoje pristatytame argumente.

    Diskusijoje dėl išvadų ZPP vadovas Cezary Kaźmierczak ragino ryžtingai didinti išlaidas gynybai, argumentuodamas, kad tai yra priemonė sumažinti eksponentiškai didesnius karo nuostolius. Kartu pabrėžta, kad atgrasymas remiasi ne vien technika, bet ir visuomenės pasirengimu bei civilinės saugos pajėgumais.

    „Verta skirti lėšų ginklavimuisi, nes kitu atveju vėliau tektų sumokėti gerokai didesnę kainą. Atgrasymas prasideda galvoje“, – sakė Cezary Kaźmierczak.

  • Norvegija pirmoji Europoje pakėlė palūkanas iki 4,25 proc.: infliaciją vėl kaitina geopolitika

    Norvegijos centrinis bankas ketvirtadienį netikėtai pakėlė pagrindinę palūkanų normą 0,25 procentinio punkto iki 4,25 proc. Tai vienas pirmųjų tokio žingsnio Europoje po laikotarpio, kai daugelyje šalių dominavo palūkanų mažinimo lūkesčiai.

    Banko sprendimas aiškinamas atsinaujinusiu infliacijos spaudimu, kurį, pasak institucijos, didina įtampa Artimuosiuose Rytuose. Geopolitiniai sukrėtimai paprastai išaugina energijos ir transporto kaštus, o tai greitai persiduoda prekių bei paslaugų kainoms.

    Norvegijoje bazinė infliacija kovą siekė 3,6 proc., kai centrinio banko tikslas yra 2 proc. su 0,5 proc. paklaida. Skelbiami vertinimai rodo, kad balandį kainų augimas galėjo būti dar didesnis, todėl bankas pasirinko griežtesnę pinigų politiką.

    „Kainų augimas yra per didelis ir jau kurį laiką laikosi aukščiau numatyto lygio. Palūkanų didinimo priežastis – karas Artimuosiuose Rytuose, kuris gali dar labiau pakurstyti ir taip aukštą infliaciją“, – sakė Norvegijos centrinio banko vadovė Ida Wolden Bache.

    Sprendimas palies ir namų ūkius, nes brangsta paskolos, ypač turintiems kintamų palūkanų būsto kreditus. Kartu jis siunčia signalą rinkoms, kad infliacijos suvaldymas bankui išlieka prioritetas net ir tuomet, kai ekonomikos augimas lėtėja.

    Vidaus politikoje auga kritika dėl aiškios ekonominės strategijos stokos, o visuomenės nuotaikas kaitina ir išaugusios kasdienės išlaidos. Norvegijos vyriausybei tenka laviruoti tarp infliacijos mažinimo, gyventojų perkamosios galios ir verslo sąnaudų augimo.

    Šalyje svarbų vaidmenį ekonomikoje toliau vaidina naftos ir dujų sektorius. Valstybės valdomame fonde, į kurį nukreipiama dalis pajamų iš angliavandenilių eksporto, sukauptas kapitalas viršija maždaug 1 850 000 000 000 eurų, o metinės pardavimo pajamos siekė apie 55 000 000 000 eurų.

    Vis dėlto didelės energetikos pajamos ne visuomet reiškia mažesnes kainas vartotojams: viešumoje aptariama, kad degalų kainos Norvegijoje išlieka aukštos. Dalis gyventojų apsipirkti renkasi vykti į kaimyninę Švediją, kur palūkanų lygis minimas gerokai mažesnis.

    Norvegijos pavyzdys išryškina platesnę Europos tendenciją: net ir stabilizuojantis kainų augimui, geopolitika bei energijos kainų svyravimai gali greitai pakeisti centrinių bankų planus. Investuotojams ir skolininkams tai reiškia didesnį neapibrėžtumą dėl to, kada ir kaip sparčiai palūkanos galėtų mažėti.

  • Naftos kaina krenta: Brent nukrito žemiau 100 dolerių, biržos atsargiai reaguoja optimizmu banga

    Žaliavų rinkose ketvirtadienio rytą fiksuotas ryškesnis atoslūgis: „Brent“ naftos kaina nusileido žemiau psichologiškai svarbios 100 dolerių už barelį ribos, o JAV etalonas WTI laikėsi kiek virš 93 dolerių. Tai juntamas pokytis, palyginti su laikotarpiu prieš kelias savaites, kai „Brent“ buvo pakilusi virš 111 dolerių.

    Tokios korekcijos dažniausiai atspindi ne vien paklausos ir pasiūlos balansą, bet ir geopolitinių rizikų „priemoką“ kainoje. Šį kartą rinkos reagavo į signalus iš Artimųjų Rytų apie galimą derybų pažangą, kuri sumažintų grėsmę vienam svarbiausių pasaulio energetikos „kamščių“ taškų – Hormūzo sąsiauriui.

    Kas keičia naftos kainą?

    Hormūzo sąsiauris yra kritinis maršrutas Persijos įlankos naftai ir daliai suskystintų gamtinių dujų, todėl bet koks jo sutrikdymo scenarijus akimirksniu kelia draudimo, logistikos ir tiekimo kaštus. Pastaruoju metu būtent ši rizika buvo vienas veiksnių, palaikiusių aukštesnes naftos kainas ir stiprinusių infliacinį spaudimą energijai jautriose ekonomikose.

    Rinkos dalyviai taip pat įvertino politinius pareiškimus, jog susitarimas galėtų būti pasiektas artimiausiu metu. Tokie signalai neretai išprovokuoja staigius kainų judesius, nes algoritminė prekyba ir fondų pozicijų perbalansavimas vyksta greitai, o likvidumas konkrečiais momentais gali būti ribotas.

    Biržos kyla, bet euforija ribota

    Pingant naftai, investuotojams paprastai lengviau tikėtis mažesnio spaudimo infliacijai ir švelnesnės palūkanų normų trajektorijos. Tai palaiko akcijų rinkas, ypač sektorius, kurių kaštų struktūroje energija ir logistika sudaro reikšmingą dalį.

    Vis dėlto optimizmas išlieka atsargus: įtampa regione nėra dingusi, o bet koks netikėtas incidentas gali greitai sugrąžinti rizikos „priemoką“ į energijos kainas. Dėl to trumpalaikiai naftos svyravimai išlieka tikėtini, o investuotojai toliau seka tiek politinius pranešimus, tiek realius tiekimo srautų pokyčius.

    Auksas ir valiutos laukia aiškumo

    Valiutų rinkoje ryškesnių judesių paprastai prireikia aiškaus politinio patvirtinimo arba materialaus pokyčio tiekime, todėl prekyba išlieka santūri. Tuo metu auksas, dažnai laikomas „saugia užuovėja“, išlaiko aukštesnius lygius, rodydamas, kad dalis kapitalo vis dar draudžiasi nuo derybų žlugimo ar konflikto eskalacijos.

    Tokioje aplinkoje rinka vienu metu „perka“ geresnį scenarijų akcijoms ir „draudžia“ blogesnį scenarijų per saugesnius aktyvus. Artimiausioms dienoms ir savaitėms didžiausia įtaka išliks naujienų srautas iš regiono bei realūs signalai apie tanklaivių judėjimą ir draudimo įmokų pokyčius.