Tag: IPO

  • TD Cowen įžvelgia 90 proc. potencialą „Smarter Web“: planuojamas MORE IPO keičia bitcoin iždo finansavimą

    TD Cowen įžvelgia 90 proc. potencialą „Smarter Web“: planuojamas MORE IPO keičia bitcoin iždo finansavimą

    Investicijų bankas TD Cowen pakėlė „The Smarter Web Company“ akcijų tikslinę kainą ir paliko rekomendaciją pirkti, teigdamas, kad planuojamas MORE privilegijuotųjų akcijų platinimas gali išplėsti bendrovės finansavimo galimybes. Analitikų vertinimu, tai sustiprintų įrankių rinkinį kapitalo rinkose ir suteiktų daugiau lankstumo ilgesniam laikotarpiui.

    TD Cowen skaičiavimu, atnaujinta tikslinė kaina nuo tuometinės rinkos kainos reikštų apie 90 proc. augimo potencialą. Bendrovės akcijos Londono vertybinių popierių biržoje tądien judėjo nedideliu prieaugiu, o tikslinės kainos pakeitimas tapo vienu ryškesnių signalų investuotojams.

    Analitikų rašte klientams pabrėžiama, kad siūlomas instrumentas būtų dar vienas ilgalaikio kapitalo šaltinis, jei sandoris būtų įgyvendintas. Svarbu ir tai, kad tokio tipo finansavimas gali padėti bendrovei diversifikuoti lėšų pritraukimą, ypač kai rinkos ciklai kriptoturto sektoriuje išlieka nepastovūs.

    Pagal bendrovės paskelbtą informaciją, MORE akcijos būtų siejamos su kaupiamu kintamosios normos dividendu, kuris būtų mokamas kas savaitę. Taip pat numatoma likvidavimo pirmenybė ir išpirkimo teisės, tačiau be akcininkų balsavimo teisių, o galutiniam įgyvendinimui reikėtų akcininkų pritarimo ir FCA patvirtinto prospekto.

    TD Cowen atkreipė dėmesį ir į iždo rezultatus: „Smarter Web“ nurodė pasiekusi apie 11,5 proc. metų pradžios iki dabar BTC pajamingumą. Bendrovė taip pat įvardijo nepalankų efektą po 2026 metų liepos 23 dieną įvykdyto konvertuojamo instrumento grąžinimo, dėl kurio buvo parduota apie 178 bitkoinus.

    Rinkos kontekstas išlieka reikšmingas: bitkoino kaina tuo metu artėjo prie maždaug 67 000 eurų lygio, tačiau vis dar buvo apie 38 proc. žemiau ankstesnio rekordo, kuris siekė maždaug 109 000 eurų. TD Cowen baziniame scenarijuje prognozavo, kad iki gruodžio bitkoinas galėtų pasiekti apie 86 000 eurų, optimistiniame scenarijuje minėjo apie 150 000 eurų, o nepalankiame – apie 22 000 eurų.

    Anot analitikų, tokie žingsniai rodo augantį bitcoin iždo bendrovių brandumą, kai greta įprastų akcijų emisijų vis dažniau svarstomos privilegijuotos akcijos, užtikrintos kredito linijos ar konvertuojami vertybiniai popieriai. TD Cowen taip pat tikisi, kad „Smarter Web“ įsigijimų tempas palaipsniui gali grįžti prie ankstesnio finansinių 2025 metų ritmo.

  • „Shein“ debiutas Honkonge apkarto: akcijos krito, o muitai ir karas brangina siuntas

    „Shein“ debiutas Honkonge apkarto: akcijos krito, o muitai ir karas brangina siuntas

    Greitosios mados milžinė „Shein“ pradėjo prekybą Honkongo biržoje, tačiau debiutas nebuvo sklandus: pirmosiomis valandomis akcijos smuko iki 10 proc., vėliau dalį nuostolių atsigavo. Bendrovės viešas akcijų siūlymas užbaigė kelerius metus trukusias ir ne kartą strigusias pastangas listinguotis Vakarų rinkose.

    „Shein“ pirminį viešą akcijų siūlymą pradėjo rugpjūčio 24 dieną, o galutinė akcijos kaina nustatyta rugpjūčio 31 dieną. Prekyba biržoje startavo kitą darbo dieną, kaip įprasta IPO procedūroje, kai investuotojų pavedimai renkami kelias dienas, o vėliau galutinai patvirtinamas paskirstymas.

    Per IPO „Shein“ pritraukė apie 1,46 mlrd. eurų, vienos akcijos kainą nustatydama ties maždaug 5,33 euro. Ankstyvoje prekyboje kaina buvo nukritusi iki maždaug 4,83 euro, kol svyravimai sumažėjo ir rinka pradėjo ieškoti naujos pusiausvyros.

    Listinguotis Honkonge bendrovę pastūmėjo ilgas reguliacinių kliūčių ir reputacinių rizikų šešėlis. Planai įžengti į Niujorko ar Londono biržas buvo įstrigę dėl tiekimo grandinių Kinijoje tikrinimo, o investuotojų nuotaikas papildomai veikė geopolitinė įtampa ir griežtėjantys prekybos apribojimai.

    Muitai ir logistika spaudžia maržas

    „Shein“ modelis remiasi itin greitu ir pigių drabužių pristatymu iš Kinijos į Vakarų rinkas, tačiau ši schema vis dažniau atsiremia į muitus ir brangstančią logistiką. JAV ir Europos Sąjunga griežtina mažos vertės siuntinių apmokestinimą, todėl anksčiau buvusios lengvatos nebeužtikrina tokio paties kainos pranašumo.

    Prie spaudimo prisideda ir išaugusios gabenimo sąnaudos, kurias didina neramumai Artimuosiuose Rytuose ir jų poveikis pasauliniams krovinių srautams. Dėl šių veiksnių „Shein“ pirmąjį šių metų ketvirtį iš maždaug 340 mln. eurų pelno pernai perėjo į apie 85 mln. eurų nuostolį.

    „Muitų kaštai privertė kelti kainas, todėl nukentėjo pagrindinis pranašumas“, – sakė „WPIC Marketing + Technologies“ vadovas Jacobas Cooke’as.

    Didėjant įsipareigojimams muitams ir pristatymui, greitosios mados bendrovėms tenka rinktis tarp kainų kėlimo, pelningumo mažėjimo arba didesnio sandėliavimo Vakarų rinkose. Pastarasis kelias reiškia didesnes atsargas ir kapitalo poreikį, o tai keičia iki šiol dominavusį itin greitos reakcijos gamybos modelį.

    Kodėl pasirinktas Honkongas

    Debiutas Honkonge simboliškai užbaigė „Shein“ bandymus įsitvirtinti pagrindinėse Vakarų finansų aikštelėse. Bendrovė 2021 metais buvo perkėlusi būstinę į Singapūrą, tačiau didėjanti reguliacinė kontrolė ir politinė aplinka paskatino pasirinkti arčiau Kinijos esančią biržą.

    „Shein“ įkurta 2012 metais Kinijoje, o didelė dalis jos veiklos istoriškai siejama su Guangdongo provincija, kur susiformavo greito, mažomis partijomis vykdomo gamybos modelio ekosistema. Analitikų vertinimu, būtent šis tiekimo grandinės lankstumas ilgą laiką leido bendrovei kasdien greitai atnaujinti asortimentą ir išlaikyti žemas kainas.

    „Shein“ finansų vadovas Leigh Gui listinguojantis pabrėžė naują etapą bendrovei.

    „„Shein“ listinguotis Honkonge reiškia naują atspirties tašką“, – sakė Leigh Gui.

    Vis dėlto rinkos dalyviai atkreipia dėmesį, kad įmonė į biržą atėjo pasikeitus investuotojų prioritetams: dėmesys daugelyje rinkų pasislinko į DI temą, o tarptautinės prekybos ribojimai tapo svarbiu veiksniu vertinant įmonių perspektyvas. „Shein“ įvertis listinguojantis siekė apie 23,2 mlrd. eurų ir buvo gerokai mažesnis nei ankstesniais metais minėtos viršūnės.

    Signalas Honkongo IPO rinkai

    Honkongui „Shein“ sandoris yra reikšmingas, nes miestas siekia išlaikyti pasaulinio finansų centro statusą po IPO aktyvumo kritimo 2023 metais. Šiemet birža, remiantis viešai skelbiamais duomenimis, jau buvo pritraukusi apie 34,4 mlrd. eurų per pirminius viešus siūlymus, o eilėje laukia daugiau bendrovių.

    Investuotojams „Shein“ debiutas tapo testu, kiek greitosios mados verslo modelis gali prisitaikyti prie brangesnio siuntų apmokestinimo ir didesnių gabenimo kaštų. Tolimesnė akcijos kaina priklausys nuo to, ar bendrovė sugebės atkurti pelningumą, neaukodama svarbiausio argumento pirkėjams, mažos kainos.

  • Šiaurės šalys svarsto jungti biržas: kas laimėtų ir kodėl tai gali supurtyti investuotojus?

    Šiaurės šalys svarsto jungti biržas: kas laimėtų ir kodėl tai gali supurtyti investuotojus?

    Idėja grįžta į darbotvarkę

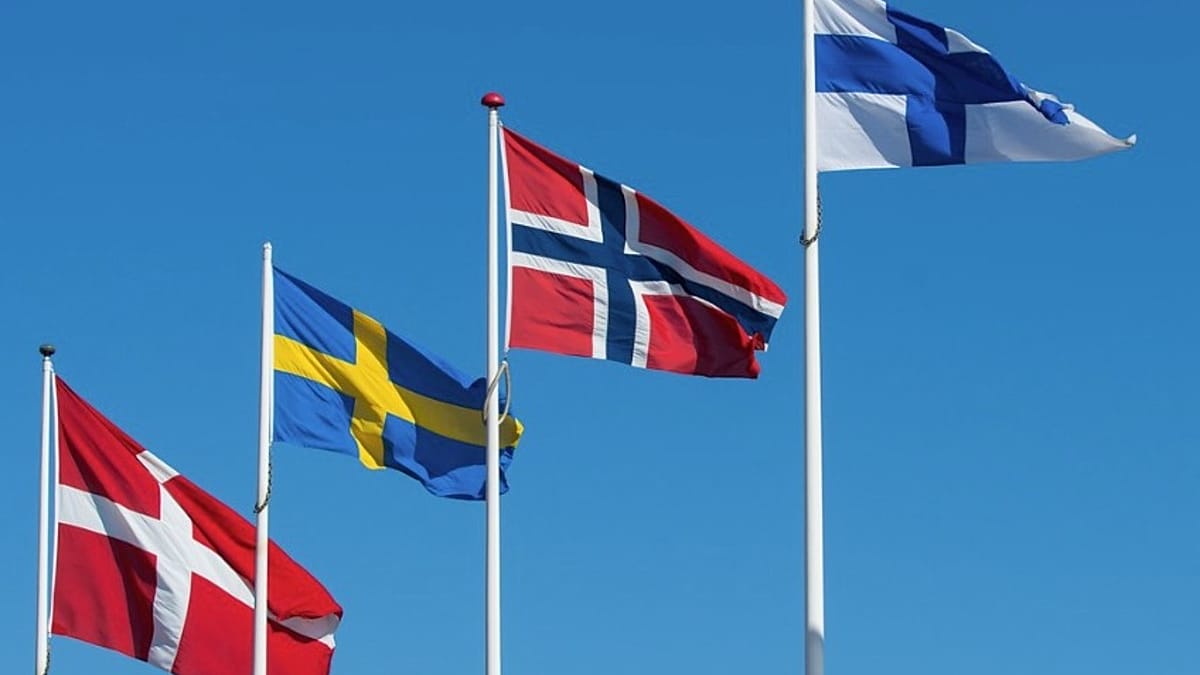
    Šiaurės Europos verslo ir investuotojų grupė vėl kelia klausimą, ar Švedija, Danija, Norvegija ir Suomija galėtų sujungti nacionalines vertybinių popierių biržas į vieną regioninę rinką. Tikslas – padidinti likvidumą, pritraukti daugiau listinguojamų įmonių ir sustiprinti regiono konkurencingumą pasauliniu mastu.

    Diskusijas koordinuoja Šiaurės šalių pramonės aljansas Nordic Compass, teigiantis, kad šiuo metu nagrinėjamos skirtingos alternatyvos, įskaitant biržų konsolidaciją ir reguliavimo taisyklių suderinimą. Aljansas pabrėžia, kad darbas yra ankstyvoje, tiriamojoje stadijoje.

    Kodėl tai svarbu kapitalui

    Nordic Compass kapitalo rinkų krypties vadovas Christianas Clausenas, vadovaujantis ir „BlackRock“ veiklai Šiaurės šalyse, sako, kad siekiama gerinti kapitalo pritraukimo galimybes visame įmonių augimo cikle. Tai apima kelią nuo startuolių ir rizikos kapitalo iki augimo, mastelio didinimo ir pirminių viešų siūlymų.

    „Analizuojame įvairias iniciatyvas, įskaitant su likvidumu susijusius klausimus. Kol kas tai tyrinėjimo etapas, o dėl konkrečių sprendimų nesame susitarę“, – sakė Christianas Clausenas.

    Šiaurės šalių pensijų fondai ir valstybiniai investuotojai valdo apie 3 430 000 000 000 eurų ir kasmet sulaukia maždaug 150 000 000 000 eurų įplaukų. Šis kapitalas paskirstytas per kelias atskiras rinkas, todėl sujungimas galėtų sumažinti fragmentaciją ir pagerinti prekybos gylį.

    Nuo ko priklausytų realus sujungimas

    Net jei politinis ir verslo sutarimas būtų pasiektas, sujungimui reikėtų kelių nepriklausomų rinkos infrastruktūros dalyvių bendradarbiavimo. Daugumą regiono biržų valdo „Nasdaq“, Oslo birža priklauso „Euronext“, o atsiskaitymų ir vertybinių popierių infrastruktūroje svarbų vaidmenį atlieka „Euroclear“.

    „Euronext“ teigė palaikanti iniciatyvas, kurios didintų Šiaurės šalių kapitalo rinkų konkurencingumą, ir nurodė, kad per Oslo biržą bei susijusias veiklas regione jau turi stiprią poziciją. Bendrovė akcentuoja, kad gilesnis likvidumas, bendra technologinė bazė ir suderintos taisyklės paprastai palengvina kapitalo judėjimą per sienas.

    Aljanso pirmieji siūlymai turėtų paaiškėti lapkričio 4 ir 5 dienomis Geteborge vyksiančiame susitikime, kuriame, kaip tikimasi, bus pristatyti ir kapitalo rinkų krypties rezultatai. Tuomet paaiškės, ar idėja peraugs iš analizės į konkretų planą.

  • „Anthropic“ IPO jau čia pat: rekordas, 55,6 mlrd. eurų pajamos ir rizikos, kurios gąsdina

    „Anthropic“ IPO jau čia pat: rekordas, 55,6 mlrd. eurų pajamos ir rizikos, kurios gąsdina

    „Anthropic“ IPO jau artėja

    DI bendrovė „Anthropic“, kurianti pokalbių robotą „Claude“, rengiasi pirminiam akcijų platinimui. Rinkos dalyviai tikisi, kad debiutas Volstrite gali tapti vienu didžiausių pastarųjų metų technologijų sektoriuje.

    Bendrovės šuolį kursto spartus pajamų augimas ir investuotojų apetitas DI istorijoms, tačiau kartu išryškėja ir rizikos. Tarp jų – dideli nuostoliai, reguliacinis neapibrėžtumas ir politinė trintis JAV.

    Kas stovi už „Claude“ kūrėjų

    „Anthropic“ įkurta 2021 metais buvusių „OpenAI“ vadovų ir tyrėjų, akcentavusių DI saugumo klausimus. Bendrovei vadovauja generalinis direktorius Dario Amodei, turintis biofizikos daktaro laipsnį, o prezidentės pareigas eina bendraįkūrėja Daniela Amodei.

    Rinkos duomenų platformos „PitchBook“ vertinimu, „Anthropic“ darbuotojų skaičius siekia apie 5 000. Toks mastas rodo, kad konkurencija pažangiausių modelių rinkoje jau seniai peržengė startuolių fazę.

    Pajamas kelia programuotojai ir verslas

    Kol dalis konkurentų plėtėsi į daugybę vartotojams skirtų krypčių, „Anthropic“ daugiau dėmesio skyrė įrankiams kūrėjams ir įmonėms. Praktikoje tai reiškia integracijas, automatizavimą ir programavimo užduočių spartinimą, už ką verslo klientai dažniau sutinka mokėti.

    Skelbiama, kad bendrovės metinis pajamų tempas viršija 65 mlrd. JAV dolerių, tai yra apie 55,6 mlrd. eurų. Vienu svarbiausių produktų įvardijamas programuotojams skirtas sprendimas „Claude Code“.

    Politinis fonas ir teisinė nežinomybė

    Į IPO bendrovė ateina ne pačiu ramiausiu politiniu metu. Pranešama apie konfliktą su Donaldo Trumpo administracija dėl prieigos prie DI modelių ir jų taikymo valstybės poreikiams, o tai investuotojams kelia papildomų klausimų.

    Situaciją apsunkina tai, kad teisiniai ginčai dėl sutarčių, tiekimo grandinės rizikų ar prieigos sąlygų gali trukti metus. Tokie procesai paprastai didina neapibrėžtumą ir gali paveikti tiek reputaciją, tiek galimybes dirbti su viešuoju sektoriumi.

    Milžiniškos išlaidos ir investuotojų kantrybė

    Pažangių DI modelių kūrimas reikalauja didžiulių skaičiavimo išteklių, duomenų centrų infrastruktūros ir brangios inžinerijos. Dėl to net sparčiai augančios pajamos nebūtinai reiškia greitą pelningumą, ypač jei konkurencija verčia nuolat didinti investicijas.

    Žiniasklaidoje skelbta, kad 2025 metais „Anthropic“ patyrė beveik 42 mlrd. JAV dolerių nuostolį, tai yra apie 36 mlrd. eurų. Toks skaičius reiškia, kad IPO investuotojams teks vertinti ne tik augimą, bet ir tai, kiek ilgai bendrovė galės finansuoti plėtrą.

    Pasak rinkos pranešimų, „Anthropic“ gali siekti pritraukti didesnę sumą nei 2026 metų birželį įvykęs „SpaceX“ IPO, kuriame buvo surinkta daugiau kaip 75 mlrd. JAV dolerių, tai yra apie 64,3 mlrd. eurų. Jei tai pasitvirtintų, platinimas pretenduotų į rekordinius technologijų rinkos sandorius.

  • Humanoidinių robotų gamintoja „Unitree“ debiutavo Šanchajuje: akcijos šoko beveik 500 proc.

    Kinijos humanoidinių robotų kūrėja „Unitree“ debiutavo Šanchajaus biržos technologijų segmente STAR Market, o pirmą prekybos dieną jos akcijų kaina šoktelėjo beveik 500 proc. Tai vienas ryškiausių pastarojo meto technologijų IPO Kinijos rinkoje, atspindintis investuotojų apetitą robotikai ir automatizacijai.

    Per pirminį viešą akcijų siūlymą akcijos buvo įkainotos 150,8 juanio, tačiau prekybos pradžioje kaina trumpam pašoko iki maždaug 1 100 juanių. Perskaičiavus pagal dabartinius valiutų kursus, tai atitinka maždaug 19 eurų už akciją per IPO ir apie 140 eurų prekybos pradžioje.

    „Unitree“ pastaraisiais metais išgarsėjo robotais, galinčiais atlikti sudėtingus judesius ir akrobatinius manevrus, o tai tapo svarbia reklamine vitrina įmonei, konkuruojančiai dėl pramoninių užsakymų. Bendrovė viešai pristatė ir naują humanoidinį modelį, kurio galimybės demonstruojamos kaip artėjimas prie universalesnio, greitesnio roboto, pritaikomo ne vien laboratorijose.

    Analitikai pabrėžia, kad investuotojų susidomėjimą stiprina ir platesnis kontekstas: Pekinas robotiką laiko strategine sritimi, kuriai skiriamas finansavimas, infrastruktūra ir politinis dėmesys. Humanoidinių robotų segmentas tampa ir technologinės konkurencijos tarp Kinijos ir JAV dalimi, nes robotai vis dažniau siejami ne tik su pramone, bet ir su saugumo bei gynybos pritaikymais.

    Prie „Unitree“ istorijos prisideda ir tai, kad, žiniasklaidos teigimu, bendrovė išsiskiria pelningumu, kai nemaža dalis panašių startuolių vis dar dirba nuostolingai. Toks faktorius gali būti svarbus rinkai, kuri pastaraisiais metais tapo jautresnė realiems pinigų srautams, o ne vien pažadams apie ateities proveržį.

    Debiutas sutapo su robotikos renginiais Kinijoje, kurie šiai industrijai suteikia papildomo viešumo ir politinės paramos signalų. Tuo pat metu Vakarų šalyse auga saugumo argumentais grindžiami ribojimai, galintys paveikti tarptautinę humanoidinių robotų prekybą ir tiekimo grandines.

    „Humanoidinių robotų rinka pereina į etapą, kai vertinamos ne vien demonstracijos, bet ir realus pritaikomumas bei gamybos mastelis“, – sakė rinkos apžvalgininkai, komentuodami investuotojų reakciją į bendrovės IPO.

    Artimiausiais ketvirčiais investuotojai stebės, ar „Unitree“ pavyks išlaikyti aukštą vertinimą, kai dėmesys nuo įspūdingo debiuto persikels į užsakymų portfelį, gamybos pajėgumus ir technologinį pranašumą. Humanoidinių robotų rinkoje konkurencija aštrėja, o pergales vis dažniau lemia ne vien prototipai, bet ir patikimas veikimas realiomis sąlygomis.

  • „Shein“ ruošiasi IPO Honkonge: siekia apie 1,3 mlrd. eurų, įmonės vertė – apie 25 mlrd. eurų

    Kinijos greitosios mados ir e. prekybos milžinė „Shein“ pateikė emisijos prospektą ir planuoja debiutuoti Honkongo biržoje rugsėjo 1 dieną. Bendrovė per pirminį viešą akcijų siūlymą ketina pritraukti apie 1,3 mlrd. eurų, o dabartinė jos vertė vertinama maždaug 25 mlrd. eurų.

    Pagal skelbiamą planą galutinė akcijų kaina turėtų būti nustatyta rugpjūčio 31 dieną, atsižvelgiant į investuotojų paklausą. Prospekte numatyta, kad dalį emisijos parems ir stambūs instituciniai investuotojai, o įmonės įkūrėjai po sandorio išlaikys dominuojančią balsų kontrolę.

    Kam bus skirti IPO pinigai?

    „Shein“ nurodo, kad didžioji dalis pritrauktų lėšų būtų skiriama prekės ženklui stiprinti, plėtrai tarptautinėse rinkose ir veiklos modeliui tobulinti. Kitaip tariant, bendrovė siekia užsitikrinti tvaresnį augimą, kai konkurencija globalioje mados ir e. prekybos rinkoje stiprėja, o reguliuotojų dėmesys – didėja.

    Pastaraisiais metais „Shein“ verslo modelis sulaukė kritikos dėl itin greito kolekcijų atnaujinimo, tiekimo grandinių skaidrumo ir prekių saugos klausimų. Europos Sąjungoje vis dažniau akcentuojama atsakomybė už į rinką patenkančių produktų atitiktį, o tai reiškia papildomas rizikas platformoms, kurios remiasi dideliais pigios produkcijos srautais.

    Nuo 92 mlrd. iki 25 mlrd. eurų

    Prospekte ir rinkos vertinimuose atsispindi ir akivaizdus „Shein“ vertės pokytis per pastaruosius metus. Prieš maždaug ketverius metus bendrovė buvo vertinama apie 92 mlrd. eurų, tačiau vėliau vertinimai mažėjo, o dabar kalbama apie maždaug 25 mlrd. eurų.

    Šį smukimą galima sieti su pasikeitusiu investuotojų požiūriu į sparčiai augusias, bet didelės reguliacinės ir reputacinės rizikos turinčias platformas, taip pat su brangusiu kapitalu ir griežtesniais reikalavimais skaidrumui. „Shein“ atvejis rodo, kad net ir labai didelė vartotojų bazė ne visada garantuoja ankstesnius rekordinius vertinimus.

    Kodėl pasirinktas Honkongas?

    „Shein“ anksčiau buvo siejama su planais listinguotis JAV arba svarstyti Londono rinką, tačiau šios kryptys ilgą laiką susidurdavo su politiniais ir reguliaciniais barjerais. Honkongas šiuo atveju tampa kompromisu: tai didelė tarptautinė finansų rinka, tačiau kartu arčiau pagrindinių regioninių investuotojų.

    Honkongo biržai toks debiutas taip pat svarbus, nes pastaruoju metu ji konkuruoja dėl stambių IPO ir siekia pritraukti daugiau didelio masto tarptautinių emitentų. Jei „Shein“ planas bus įgyvendintas, tai gali tapti vienu ryškesnių šių metų technologijų ir e. prekybos sektoriaus debiutų regione.

  • „Shein“ IPO startavo su gerokai mažesne verte: Europa taps lemiamu išbandymu

    „Shein“ IPO startavo su gerokai mažesne verte: Europa taps lemiamu išbandymu

    Kinijoje įkurta, o dabar Singapūre registruota internetinės mados prekybininkė „Shein“ pradėjo pirminį viešą akcijų siūlymą Honkongo biržoje. Bendrovė siekia iki maždaug 23,1 mlrd. eurų vertinimo ir tikisi, kad prekyba akcijomis prasidės rugsėjo 1 dieną.

    Prospekte nurodoma, kad „Shein“ planuoja pasiūlyti beveik 280 mln. akcijų, o pritraukiamos lėšos turėtų siekti iki maždaug 1,5 mlrd. eurų. Pinigus įmonė ketina skirti technologijoms, prekės ženklui ir tarptautinėms operacijoms stiprinti, įskaitant vietinių pardavimų ir rinkodaros komandų didinimą svarbiausiose rinkose.

    Į Honkongą vedantis kelias tęsė kelerius metus, mat anksčiau „Shein“ buvo siejama su ambicijomis listinguotis JAV ar Londone. Šįkart bendrovė pasirinko Honkongo biržą, o svarbus žingsnis buvo Kinijos reguliuotojų pritarimas tęsti šį planą.

    Vertė smuko, rizikų daugėja

    Didžiausią dėmesį investuotojai skiria ne tik siūlymo dydžiui, bet ir įmonės vertės kritimui. Prospekte ir rinkos vertinimuose atsispindi, kad dabartinis siekiamas vertinimas yra gerokai mažesnis nei 2022 metais viešai minėtas pikas, kai „Shein“ buvo vertinama apie 86 mlrd. eurų.

    Finansiniai rodikliai taip pat signalizuoja apie spaudimą. „Shein“ skelbia, kad 2025 metais grynasis pelnas siekė apie 1,8 mlrd. eurų, tačiau 2026 metų pirmąjį ketvirtį įmonė patyrė apie 90 mln. eurų nuostolį.

    Vienas iš veiksnių buvo sugriežtintos muitinės taisyklės ir mažos vertės siuntų lengvatų mažinimas kai kuriose rinkose, kas padidino kaštus. Tuo pačiu auga konkurencija, o itin žemų kainų modelį vis sunkiau išlaikyti neauginant kainų galutiniam pirkėjui.

    Kodėl Europa taps lemiama

    Europa „Shein“ versle užima išskirtinę vietą. Įmonė nurodo, kad Europos Sąjunga ir Jungtinė Karalystė 2025 metais sugeneravo apie 12,7 mlrd. eurų pajamų, tai sudarė 35,4 proc. visų pasaulinių pajamų ir buvo didžiausias atskleistas regioninis segmentas.

    Bendrovė taip pat skaičiuoja, kad 2025 metų rugpjūčio–2026 metų sausio laikotarpiu ES vidutiniškai pasiekė apie 156 mln. mėnesinių vartotojų. Šis skaičius apima ir lankytojus, kurie tik naršė, todėl jis rodo mastą, bet ne būtinai pirkimų intensyvumą.

    Toks priklausomumas nuo Europos reiškia ir didelę riziką: net nedidelis pardavimų ar maržų smukimas regione gali turėti neproporcingai didelį poveikį visos grupės rezultatams. Todėl „Shein“ prospekte atvirai kalba apie galimą trumpalaikį pardavimų kritimą, jei kainos Europoje turės kilti.

    Muitai, DSA ir reputacijos spaudimas

    „Shein“ modelis paremtas greitu tiekimu ir labai plačiu asortimentu, tačiau didelė dalis grandinės tebėra susieta su Kinija. Įmonė nurodo, kad nors Europoje turi 18 sandėlių, daugiau nei 90 proc. 2025 metų pasaulinių pajamų gauta iš prekių, laikomų jos centriniuose sandėliuose Kinijoje.

    Europos Sąjungos muitinės pokyčiai ir nauji administravimo kaštai gali priversti bendrovę keisti strategiją: didinti vietinius likučius, plėsti vietinį užsakymų vykdymą, griežtinti atitiktį prekybos taisyklėms ir dalį kaštų perkelti į kainą. Tai kertasi su tuo, kas daugelį pirkėjų ir pritraukė, ypač socialinių tinklų reklamos piko metu per pandemiją.

    Be to, „Shein“ Europoje susiduria su teisinėmis ir reputacinėmis rizikomis, įskaitant kaltinimus dėl darbo sąlygų tiekimo grandinėje, aplinkos poveikio ir intelektinės nuosavybės pažeidimų. Bendrovė viešai tvirtina taikanti nulinę toleranciją priverstiniam darbui, vykdanti nepriklausomus tiekėjų auditus ir siekianti mažinti atliekas, tačiau kritika neslūgsta.

    Papildomą spaudimą didina Europos Komisijos pradėtas tyrimas dėl atitikties Skaitmeninių paslaugų aktui. Jei būtų nustatyti pažeidimai, teoriškai grėstų bauda iki 6 proc. metinės pasaulinės apyvartos ir įpareigojimai pakeisti platformos veikimą, kas tiesiogiai paveiktų rekomendacijų sistemas ir prekybos praktiką.

    Prie to prisideda ir nacionaliniai sprendimai. Pavyzdžiui, Prancūzija yra priėmusi teisės aktų paketą, kuriuo siekiama mažinti tekstilės sektoriaus poveikį aplinkai, riboti itin greitos mados reklamos praktikas ir taikyti aplinkosaugines sankcijas, kurios 2026 metais gali siekti iki 12 eurų už vienetą.

    Investuotojams „Shein“ IPO gali atrodyti kaip proga įsigyti akcijų po gerokai sumažintu vertinimu, tačiau rizikų sąrašas išlieka ilgas. Europoje bendrovei teks vienu metu spręsti kainodaros, logistikos, atitikties ir reputacijos uždavinius, o būtent ši rinka gali nulemti, ar viešas debiutas taps sėkmės istorija.

  • Pelningos pažinčių programos „Taimi“ ir „Hily“ ruošiasi IPO: kas padėjo pasiekti spartų augimą

    Pelningos pažinčių programos „Taimi“ ir „Hily“ ruošiasi IPO: kas padėjo pasiekti spartų augimą

    Kyjive įkurta pažinčių programėlių kūrėjų komanda 2017 metais pasirinko neįprastą kelią: vietoj vienos programos iškart paleido dvi. „Hily“ orientuota į plačią pažinčių rinką, o „Taimi“ nuo pat pradžių buvo kuriama kaip įtrauki platforma LGBTQ+ bendruomenei.

    Įmonės bendražygiai pabrėžia, kad abi programos vystomos savarankiškai, be išorinių investuotojų pinigų, todėl nuo pat pirmų dienų reikėjo siekti pelningumo. Ši strategija dabar tampa svarbia korta, kai komanda kalba apie IPO pasirengimą ir tolesnę plėtrą.

    Nuo idėjos iki aiškaus produkto

    „Taimi“ kūrėjai iš pradžių svarstė ambicingesnį tikslą nei pažintys: norėjo sukurti socialinę erdvę bendruomenei, kur būtų ir bendravimas, ir turinys, ir pagalba. Tačiau vėliau pripažino, kad tokia kryptis išsklaidė dėmesį ir neleido greitai suprasti, ką tiksliai reikia kurti pirmiausia.

    Galiausiai komanda grįžo prie aiškesnio pažinčių produkto, kurio esmė paprasta: kodėl žmogus turėtų įsidiegti būtent šią programą. Tokį pasirinkimą sustiprino ir tai, kad savarankiškai finansuojamam verslui būtina uždirbti pakankamai, kad būtų galima nuolat investuoti į augimą.

    „Supratome, kad turime susifokusuoti ir spręsti vieną aiškų klausimą: kodėl žmogus turėtų rinktis mūsų programą pažintims“, – sakė vienas iš bendraįkūrėjų Jake Vygnan.

    Algoritmai, saugumas ir privatumas

    „Hily“ atveju komanda atvirai įvardija vieną pagrindinių iššūkių pažinčių rinkoje: vartotojų balanso problemą, kai daugelyje programų vyrų dalis gerokai didesnė nei moterų. Tokiose platformose tai tiesiogiai veikia patirtį, todėl produktų komandos dažnai ieško sprendimų, kaip subalansuoti auditoriją.

    „Taimi“ situacija kitokia, nes čia reikia suderinti gerokai daugiau tapatybių, orientacijų ir lūkesčių, o tai reiškia sudėtingesnį suderinamumo ir rekomendacijų algoritmų darbą. Kūrėjai teigia, kad didelė dalis sėkmės priklauso nuo to, ar sistema pajėgia suprasti įvairių vartotojų kombinacijas ir pasiūlyti prasmingus atitikmenis.

    Lygiagrečiai didelis dėmesys skiriamas saugumui, moderavimui ir sukčiavimo prevencijai, tačiau kartu akcentuojama privatumo svarba. Programose taikomi sprendimai, skirti sumažinti priekabiavimo riziką ir suvaldyti jautraus turinio plitimą, kartu siekiant, kad privatūs pokalbiai nebūtų stebimi žmogaus.

    „Tai automatizuotas procesas. Mes neturime žmonių, kurie sėdėtų ir skaitytų privačias žinutes. Jei vartotojas kenkia kitiems ar priekabiauja, jis bus užblokuotas“, – teigė Jake Vygnan.

    IPO pasirengimas ir augimo kartelė

    Kūrėjai teigia, kad pagrindinė ambicija nėra bet kokia kaina išeiti į biržą, o pasiekti brandą, kurios reikalauja viešos bendrovės standartai: tvirtesnius procesus, aiškią veiklos struktūrą, prognozuojamą augimą ir patikimą produktų portfelį. Tokį požiūrį sustiprina ir faktas, kad abi programos, pasak komandos, yra pelningos.

    Vienas svarbiausių tikslų, apie kurį kalbama viešai, yra 2 000 000 kasdienių aktyvių vartotojų riba. Šiuo metu skelbiama, kad kasdien aktyvi auditorija siekia beveik 350 000, o didžiausias iššūkis yra ne kryptis, o tempas, todėl ieškoma būdų, kaip augimą paspartinti.

    „Jei žiūrėtume į dabartinę trajektoriją, tikslo pasiekimas galėtų užtrukti penkerius ar šešerius metus. Mes norime tai pagreitinti“, – sakė Jake Vygnan.

    Komanda taip pat plėtoja vidinę iniciatyvą „appflame“, kuria siekiama kurti naujus produktus ir auginti būsimus įkūrėjus iš esamos komandos. Tokia kryptis pristatoma kaip būdas išlaikyti talentus, kurie didelėje organizacijoje ne visada mato aiškų karjeros „kitą laiptelį“.

    Dar vienas verslo kontekstas, kuris formuoja įmonės veiklą, yra karas Ukrainoje: dalis iniciatyvų nukreipta į paramą šaliai, įskaitant projektus, susijusius su protezavimo sprendimų plėtra ir pagalba Ukrainos gynybos pajėgoms. Bendrovė pabrėžia, kad tai tapo ne atskiru komunikaciniu projektu, o nuolatine veiklos dalimi.

    „Pažinčių programėlė iš esmės yra rinka, o didžiausia problema yra šaltas startas: reikia greitai pritraukti daug žmonių, kad jie būtų prisijungę vienu metu“, – sakė Jake Vygnan.

    Nors pastaraisiais metais vis dažniau kalbama, kad jaunoji karta esą atsitraukia nuo pažinčių programėlių, „Taimi“ ir „Hily“ kūrėjai teigia tokio lūžio savo skaičiuose nematantys. Jų argumentas paprastas: skaitmeniniai sprendimai suteikia didesnį pasirinkimą, o atmetimo baimę dažnai sumažina tai, kad ryšys užsimezga tik abiem pusėms parodžius susidomėjimą.

    Kartu jie pripažįsta, kad rinkoje didėja konkurencija ir įėjimo barjerai, todėl naujam žaidėjui be didelio kapitalo startuoti būtų itin sunku. Vis dėlto komanda mano, kad net ir dirbtinio intelekto proveržio laikotarpiu pažinčių programėlių esmė išlieka tokia pati: galutinis tikslas yra susitikti su kitu žmogumi, o jo „pakeisti“ vien tekstinėmis užklausomis neįmanoma.
  • „SpaceX“ šokiravo Volstritą: nuostolis mažesnis, bet DI apetitas kelia nerimą investuotojams

    „SpaceX“ šokiravo Volstritą: nuostolis mažesnis, bet DI apetitas kelia nerimą investuotojams

    Pirmoji ataskaita po IPO

    „SpaceX“ paskelbė pirmojo ketvirčio rezultatus kaip biržoje listinguojama bendrovė: nuostolis buvo mažesnis, nei prognozavo Volstritas, o pajamos šoktelėjo. Vis dėlto investuotojų dėmesio centre atsidūrė sparčiai augančios išlaidos, ypač susijusios su dirbtiniu intelektu.

    Bendrovė pranešė patyrusi apie 469 mln. eurų nuostolį per tris mėnesius iki birželio pabaigos. Pajamos siekė maždaug 6,8 mlrd. eurų ir, lyginant su tuo pačiu laikotarpiu prieš metus, išaugo daugiau nei 90 proc.

    Didžiausia pinigų mašina – ryšio verslas

    Ryškiausiai augo „SpaceX“ ryšio ir palydovinio interneto kryptis, kuri laikoma didžiausiu bendrovės grynųjų pinigų generatoriumi. Šio segmento pajamos, bendrovės duomenimis, per metus padidėjo 66 proc., o „Starlink“ abonentų skaičius padvigubėjo iki 12 mln.

    „Neatmetu, kad vieną dieną „Starlink“ galėtų teikti didžiąją dalį pasaulio interneto“, – sakė Elonas Muskas per pokalbį su analitikais.

    Akcijų svyravimai ir uždarymo laikotarpio pabaiga

    Po rezultatų paskelbimo „SpaceX“ akcijos reguliarios prekybos metu brango, tačiau vėliau dalį prieaugio atidavė. Rinkoje išlieka įtampa dėl didelių svyravimų: artėjant vadinamojo uždarymo laikotarpio pabaigai, į prekybą gali patekti gerokai daugiau akcijų.

    Pranešta, kad artimiausiomis dienomis rinkoje gali atsirasti daugiau nei 900 mln. akcijų, taip daugiau nei padvigubinant šiuo metu laisvai prekiaujamą kiekį. Tokios situacijos neretai didina trumpalaikį spaudimą kainai, nes dalis ankstyvųjų investuotojų siekia realizuoti pelną.

    DI išlaidos auga, pažadai – ambicingi

    Didžiausias klausimas investuotojams – ar spartus DI infrastruktūros bei tyrimų finansavimas atsipirks, ir kada. „SpaceX“ nurodė, kad investicijos į infrastruktūrą ir mokslinius tyrimus bei plėtrą per ketvirtį išaugo iki maždaug 15,6 mlrd. eurų, kai prieš metus buvo apie 2,6 mlrd. eurų.

    Finansų vadovas Bretas Johnsenas teigė, kad panašiai aukštos kapitalo išlaidos, tikėtina, išliks ir per artimiausius du ketvirčius. Toks tempas atitinka platesnę technologijų sektoriaus tendenciją, kai DI pajėgumams kuriami brangūs duomenų centrų, lustų ir tinklų pajėgumai.

    Elonas Muskas gynė investicijas ir pareiškė, kad jų skatinamas augimas leistų bendrovei pasiekti maždaug 870 mlrd. eurų metines pajamas anksčiau nei planuota. Jo teigimu, tikslas galėtų būti pasiektas 2030 metais, o ne 2031 metais.

    „Starship“ bandymai ir NASA lūkesčiai

    Analitikams rūpėjo ir „Starship“ programa – milžiniška raketa, laikoma kertine „SpaceX“ ilgalaikių ambicijų dalimi. Muskas teigė, kad mėnesio pabaigoje planuojamas pakartotinio panaudojimo bandymas, kurio metu būtų siekiama sugrąžinti aparatus ir „pagauti“ juos mechaninėmis rankomis grįžtant į bazę.

    NASA tikisi naudoti „Starship“ kaip vieną iš sprendimų, padėsiančių grąžinti astronautus į Mėnulį. „Norime įžengti ant Mėnulio 2028 metais“, – sakė „SpaceX“ prezidentė Gwynne Shotwell.

    Pranešime taip pat minima, kad „SpaceX“ priklauso ir socialinės medijos platforma X, anksčiau žinoma kaip „Twitter“. Šis portfelis dar labiau didina investuotojų dėmesį, nes rinkos vertina, ar skirtingų krypčių plėtra nekuria perteklinės rizikos.

  • Fintech „Thought Machine“ pritraukė 36 mln. eurų iš stambaus banko ir perkopė 90 mln. eurų metines pajamas

    Fintech „Thought Machine“ pritraukė 36 mln. eurų iš stambaus banko ir perkopė 90 mln. eurų metines pajamas

    Jungtinėje Karalystėje įsikūrusi finansinių technologijų bendrovė „Thought Machine“ pranešė gavusi apie 36 mln. eurų finansavimą iš vadinamojo pirmojo lygio banko, kuris kartu yra ir jos klientas. Įmonė teigia, kad šis sandoris bus oficialiai pristatytas vėliau šiais metais.

    Kartu „Thought Machine“ paskelbė svarbų verslo rodiklį: 2025 metais metinės pajamos pirmą kartą viršijo 90 mln. eurų. Pasak bendrovės, tai reikšminga riba įmonei, kuri kuria debesija paremtą bankinę infrastruktūrą.

    Kas yra „Thought Machine“

    „Thought Machine“ kuria debesijos pagrindu veikiančias bankines sistemas, kurias naudoja tiek tradiciniai bankai, tiek sparčiai augantys skaitmeniniai rinkos dalyviai. Šioje nišoje konkuruoja ir kitos įmonės, tokios kaip 10x Banking, Mambu bei „Starling Bank“ vystomas padalinys Engine.

    Tarp „Thought Machine“ klientų minimi Lloyds, JP Morgan Chase, Intesa Sanpaolo ir Danijos skaitmeninis bankas Lunar. Įmonės vadovas ir įkūrėjas Paulas Tayloras yra sakęs, kad daliai bankų diegimai prasideda nuo kelių šimtų tūkstančių aktyvių sąskaitų, o vėliau apimtys didėja.

    Pajamos auga, nuostoliai traukiasi

    Bendrovė nurodo, kad 2025 metais pajamos augo 57 proc., palyginti su ankstesniais metais. Tuo pat metu nuostoliai sumažėjo nuo maždaug 84 mln. eurų iki apie 14 mln. eurų.

    Pasak P. Tayloro, rezultatus lėmė tai, kad išlaidos pastaruosius ketverius metus iš esmės išliko panašiame lygyje, o komerciniai sandoriai tapo didesni ir reikšmingesni. „Thought Machine“ uždirba taikydama naudojimo mokestį, kuris priklauso nuo to, kiek banko sąskaitų realiai veikia jos platformoje.

    IPO Londone dar teks palaukti

    P. Tayloras teigia, kad šiuo metu Londono biržai sąlygos išlieka sudėtingos, todėl viešo akcijų platinimo artimiausiu metu bendrovė neplanuoja. Jo vertinimu, realistiškas scenarijus yra ne anksčiau kaip 2028 metais.

    Įmonė pabrėžia, kad sąmoningai mažiau akcentuoja vertinimą, o daugiau dėmesio skiria pajamoms ir komercinei plėtrai. „Mes stengiamės mažiau kalbėti apie vertinimą ir daugiau apie komercinę sėkmę. Pajamų tikslų pasiekimas yra daug geresnis sėkmės rodiklis“, – sakė P. Tayloras.

    Anksčiau „Thought Machine“ vertė buvo šoktelėjusi iki maždaug 2 490 000 000 eurų 2022 metais po investicijų raundo, kuriame dalyvavo instituciniai investuotojai. Vėliau dalies investuotojų portfeliuose vertinimai buvo koreguojami, atspindint platesnes technologijų sektoriaus rinkos svyravimo tendencijas.

    „Thought Machine“ šiuo metu turi apie 530 darbuotojų, o didžiausia rinka yra JAV, kur bendrovė turi biurus Niujorke ir Majamyje. Įmonė nurodo, kad tik apie 15 proc. pajamų gaunama Jungtinėje Karalystėje, o reikšmingą dalį sudaro Australija ir Lotynų Amerika.