Tag: IPO

  • Kinijos lustų milžinė „CXMT“ debiutavo įspūdingai: akcijos šoktelėjo kelis kartus

    Kinijos lustų milžinė „CXMT“ debiutavo įspūdingai: akcijos šoktelėjo kelis kartus

    Kinijos atminties lustų gamintoja „CXMT“ pirmąją prekybos dieną Šanchajaus biržoje fiksavo įspūdingą šuolį: akcijų kaina rinkos debiute buvo pašokusi apie 472 proc., o vėliau augimas siekė maždaug 462 proc. Tai vienas ryškiausių pastarųjų metų IPO Kinijos žemyninėje rinkoje.

    Po tokio starto bendrovės kapitalizacija pasiekė apie 415 mlrd. eurų, todėl „CXMT“ tapo brangiausia žemyninės Kinijos biržose kotiruojama įmone. Vis dėlto pasauliniu mastu jos vertė tebėra mažesnė nei pagrindinių atminties lustų rinkos lyderių „Samsung Electronics“, „SK Hynix“ ir „Micron Technology“.

    Per IPO „CXMT“ pritraukė mažiausiai apie 7,3 mlrd. eurų, o akcijos buvo išplatintos po maždaug 1,10 euro. Platinimas vyko Šanchajaus biržos STAR rinkoje, kuri orientuota į technologijų ir inovacijų bendroves.

    Tai laikoma antru pagal dydį pirminiu viešu akcijų siūlymu žemyninėje Kinijoje po 2010 metais vykusio Agricultural Bank of China dvigubo įtraukimo į Šanchajaus ir Honkongo biržas, kai buvo pritraukta apie 18,8 mlrd. eurų. Tokie skaičiai rodo, kad vietos kapitalo rinka toliau išlieka reikšmingu finansavimo kanalu strateginiams sektoriams.

    DI bumas kelia atminties paklausą

    „CXMT“ yra tarp lustų gamintojų, kuriuos ypač sustiprino pasaulinė DI plėtra. Atminties lustai yra kritinė infrastruktūros dalis DI serveriuose, duomenų centruose, taip pat automobiliuose ir vartotojų elektronikoje, pavyzdžiui, išmaniuosiuose telefonuose bei asmeniniuose kompiuteriuose.

    Bendrovė įkurta 2016 metais Hefėjuje ir specializuojasi DRAM tipo atmintyje. DRAM yra viena svarbiausių atminties kategorijų, naudojama tiek kasdieniuose įrenginiuose, tiek didelio našumo skaičiavimuose, o DI proveržis papildomai išryškino jos trūkumo rizikas.

    „CXMT vaidina itin svarbų vaidmenį Kinijos DI ambicijose, ypač JAV eksporto kontrolės sąlygomis“, – sakė Brookings Institution tyrėjas Kyle’as Chanas.

    Analitiko teigimu, JAV ribojimai prisideda ir prie to, kad Kinijai sudėtingiau įsigyti pažangius didelio pralaidumo HBM atminties lustus, kurie laikomi būtinais moderniausiems DI sprendimams. Dėl to Kinijai tampa aktualu šią kompetenciją auginti vietoje, o „CXMT“ dažnai įvardijama kaip viena realiausių alternatyvų.

    Rekordinis augimas ir rizikos

    „CXMT“ skelbė, kad 2026 metų pirmąjį ketvirtį pajamos išaugo iki maždaug 6,4 mlrd. eurų ir buvo daugiau nei 700 proc. didesnės nei prieš metus. Toks šuolis siejamas su itin sparčiai augančia atminties paklausa, kurią pastaraisiais metais augino DI diegimas ir duomenų centrų plėtra.

    Vis dėlto rinkoje išlieka klausimas, ar „CXMT“ pajėgs reikšmingai prisidėti prie pasaulinio atminties lustų deficito mažinimo. DI bumas išaugino aukštos spartos atminties poreikį, o pasiūlos ribotumai gali veikti ir vartotojų kainas, ypač kompiuterių bei išmaniųjų telefonų segmente.

    Ekspertai atkreipia dėmesį, kad didžiausias iššūkis gali būti gamybos mastelio didinimas esant ribotai prieigai prie pažangiausių lustų gamybos įrankių. Dėl eksporto kontrolės bendrovei tenka labiau remtis Kinijos įrangos tiekėjais, o tai gali lėtinti technologinį šuolį ir didinti tiekimo grandinės rizikas.

    Remiantis „Counterpoint Research“ vertinimu, 2025 metais „CXMT“ pagal pristatymų apimtis buvo ketvirta didžiausia DRAM gamintoja pasaulyje ir užėmė apie 8 proc. rinkos. Lyderiais išliko „Samsung Electronics“ su 36 proc., „SK Hynix“ su 29 proc. ir „Micron“ su maždaug 24 proc.

    2026 metų pradžioje „CXMT“ pasaulinė pristatymų dalis, vertinama, siekė apie 9 proc., o iki 2028 metų prognozuojama apie 11 proc. Vis dėlto „Counterpoint Research“ pažymi, kad ilgalaikiam konkurencingumui gali reikėti bent 15 proc. pasaulinės rinkos dalies, todėl augimo tempas ir technologinis pajėgumas bus lemiami.

    „Prekybos ribojimai įrankiams išlieka pagrindiniu „CXMT“ iššūkiu“, – sakė „Counterpoint Research“ tyrimų vadovas MS Hwangas.

    Situaciją komplikuoja ir geopolitiniai veiksniai: dalis JAV politikų yra raginę riboti amerikiečių įmonių galimybes pirkti „CXMT“ atminties lustus, argumentuojant nacionalinio ir ekonominio saugumo rizikomis. Bendrovė taip pat minima tarp Kinijos įmonių, kurias JAV Gynybos departamentas yra siejęs su ryšiais su Kinijos kariuomene, o Pekinas tokias kategorijas dažniausiai atmeta.

    „CXMT“ IPO vyko po to, kai šį mėnesį Pietų Korėjos lustų gamintoja „SK Hynix“ surengė platinimą JAV rinkoje ir pritraukė apie 22,5 mlrd. eurų. Tai dar kartą parodė, kad puslaidininkių sektorius išlieka vienas karščiausių pasaulio kapitalo rinkose, o DI paklausa toliau kelia jo strateginę reikšmę.
  • Varšuvos birža pritraukia daugiau kapitalo: per ketvirtį sandoriai siekė apie 3,7 mlrd. eurų

    Varšuvos vertybinių popierių birža 2026 metų antrąjį ketvirtį fiksavo ryškesnį kapitalo judėjimą. Pagrindinėje GPW rinkoje kapitalo sandorių vertė per ketvirtį sudarė apie 3,7 mlrd. eurų.

    Biržos duomenimis, šią sumą lėmė keli skirtingi sandorių tipai: įvykdyti aštuoni pagreitinto knygos formavimo (ABB) sandoriai, dešimt antrinių viešų siūlymų (SPO) ir šeši naujų bendrovių debiutai.

    Kas yra ABB ir SPO?

    ABB, arba pagreitintas knygos formavimas, paprastai naudojamas, kai akcininkai ar kiti rinkos dalyviai nori greitai parduoti dalį turimų akcijų paketų. Tokie sandoriai dažnai įgyvendinami per trumpą laiką, pasitelkiant institucinių investuotojų paklausą.

    SPO reiškia antrinį viešą siūlymą, kai biržoje listinguojama įmonė platina naujas akcijas arba parduoda jau egzistuojančias. Praktikoje tai yra vienas dažniausių būdų pritraukti papildomo kapitalo plėtrai, investicijoms ar balansui stiprinti.

    „Pagal antrinių siūlymų skaičių ir vertę tai buvo rekordinis daugelio metų pusmetis. Didelis emisijų aktyvumas patvirtina rinkos gebėjimą greitai mobilizuoti skirtingo masto kapitalą emitentams įvairiuose jų vystymosi etapuose“, – sakė GPW Pirminės rinkos skyriaus direktorė Izabela Mikołajczyk.

    Aktyvumas augo ir kitose rinkose

    Augimas neapsiribojo pagrindine rinka. Alternatyvioje NewConnect rinkoje 2026 metų antrąjį ketvirtį debiutavo penkios bendrovės, taip pat įvyko trys kapitalo didinimo sandoriai ir vienas ABB.

    Tuo metu obligacijų rinkoje Catalyst į prekybą įtraukta 19 obligacijų emisijų serijų, kurių bendra vertė siekė apie 2,1 mlrd. eurų. Palyginimui, 2026 metų pirmąjį ketvirtį buvo įtraukta 28 serijos, kurių vertė sudarė apie 1,4 mlrd. eurų.

    Ką tai reiškia investuotojams ir įmonėms?

    Didėjantis ABB ir SPO skaičius dažniausiai signalizuoja, kad rinka turi pakankamai likvidumo, o institucinių investuotojų apetitas išlieka aukštas. Įmonėms tai suteikia daugiau galimybių greičiau ir lankščiau pritraukti finansavimą, o investuotojams – daugiau pasirinkimo ir naujų istorijų biržoje.

    Kartu tokie skaičiai rodo, kad kapitalo rinkos instrumentai tampa vis reikšmingesniu finansavimo šaltiniu greta bankų kreditavimo. Tai ypač aktualu laikotarpiais, kai įmonės ieško kapitalo didesnėms investicijoms arba nori diversifikuoti finansavimo struktūrą.

  • Europos gynybos milžinė KNDS stabdo IPO: rinkos nepastovumas ir per didelė 15–18 mlrd. eurų vertė

    Prancūzijos ir Vokietijos gynybos pramonės grupė KNDS netikėtai pristabdė planus rengti pirminį viešą akcijų siūlymą (IPO). Oficialiai sprendimas aiškinamas padidėjusiu nepastovumu Europos gynybos sektoriuje ir noru palaukti palankesnių rinkos sąlygų.

    Šis posūkis įvyko praėjus vos maždaug savaitei po to, kai viešai buvo pristatyti ketinimai į biržą išleisti iki 20 proc. naujų bendrovės akcijų. Buvo numatyta, kad KNDS akcijomis būtų prekiaujama Frankfurto ir Paryžiaus biržose.

    Kas slypi už sprendimo

    Neoficialiai pagrindine sustabdymo priežastimi įvardijama per aukšta KNDS vertė, dėl kurios išsiskyrė akcininkų interesai. Ankstesni vertinimai rodė apie 12 mlrd. eurų, tačiau vėliau rinkoje vis dažniau minėtas 15–18 mlrd. eurų intervalas.

    KNDS akcininkų struktūra yra jautri politiniu požiūriu: 50 proc. valdo Prancūzijos valstybė per valstybinį holdingą GIAT Industries, o likusi dalis priklauso Vokietijos Wegmann šeimai. Pagal anksčiau aptartą schemą dalis Wegmannų paketo turėjo atitekti Vokietijos valstybei už IPO kainą, todėl per didelė emisijos vertė Berlynui galėjo pasirodyti nepriimtina.

    „Sustabdėme viešą akcijų siūlymą dėl nepastovumo Europos gynybos sektoriuje ir nusprendėme palaukti palankesnių rinkos sąlygų“, – teigiama oficialiame KNDS pranešime.

    Ką gamina KNDS ir kodėl tai svarbu

    KNDS laikoma viena didžiausių Europos gynybos pramonės grupių, gaminančių tiek sunkiają techniką, tiek amuniciją. Bendrovės portfelyje – pagrindiniai Europos šarvuotosios technikos projektai ir artilerijos sprendimai, o amunicijos asortimentas apima kalibrus nuo 20 iki 155 mm.

    Gynybos pramonės įmonių vertinimai pastaraisiais metais smarkiai svyruoja dėl išaugusių užsakymų, valstybių gynybos biudžetų didinimo ir greitėjančių gamybos pajėgumų plėtros planų. Toks fonas gali kelti kainą, tačiau kartu didina riziką investuotojams ir apsunkina susitarimą dėl emisijos kainos.

    Kada IPO galėtų grįžti

    KNDS viešai neįvardijo konkretaus termino, kada IPO planas būtų atnaujintas. Bendrovė pabrėžia, kad prioritetai išlieka klientų poreikiai, produktų pasiūlos plėtra ir inovacijos, stiprinančios Europos gynybinius pajėgumus.

    Rinkoje dabar daug kas priklausys nuo to, ar pavyks suderinti akcininkų lūkesčius dėl vertinimo ir ar kapitalo rinkose atsiras daugiau stabilumo. Jei gynybos sektoriaus akcijų kainos ir paklausa taps labiau prognozuojamos, IPO scenarijus gali būti grąžintas su pakoreguota kaina arba struktūra.

  • Po „SpaceX“ IPO investuotojai ieško kosminių vienaragių: ar Azija turi savą lyderį, o kur lenkai?

    „SpaceX“ debiutas biržoje tapo stipriu impulsu visam kosmoso sektoriui: į rinką plūstelėjo nauji investuotojai, o kartu išaugo ir lūkesčiai, kad netrukus atsiras daugiau įmonių, galinčių pakartoti bent dalį šio modelio sėkmės. Dėmesys krypsta ne tik į JAV, bet ir į Aziją, kur sparčiai auga vadinamasis NewSpace segmentas.

    Rinkos dalyviai kosmoso bendroves vis dažniau vertina kaip infrastruktūros verslus, aptarnaujančius ryšius, duomenų ekonomiką ir gynybą. Dėl to investuotojams svarbus ne vien raketos ar vienas produktas, o gebėjimas sujungti kelias grandis: paleidimus, palydovų gamybą, ryšio paslaugas ir duomenų analizę, vis dažniau paremtą DI.

    Kodėl „SpaceX“ išskirtinis?

    „SpaceX“ vertę kuria ne vien komerciniai paleidimai: bendrovė vysto daugkartinio panaudojimo raketų technologijas, turi didelę palydovinio interneto konstelaciją ir plečia paslaugas valstybinėms institucijoms. Tokia vertikalios integracijos strategija leidžia mažinti kaštus, greičiau didinti mastą ir klientams pasiūlyti visą paketą, o ne atskirus komponentus.

    Šis modelis tapo etalonu, todėl investuotojai ieško „kosminių vienaragių“, tai yra privačių įmonių, kurių vertė viršija maždaug 1 mlrd. eurų. Tačiau dauguma perspektyvių bendrovių Azijoje specializuojasi viename segmente, o ne valdo visą grandinę.

    Kinija ir Indija: raketos, bet skirtingos sąlygos

    Kinijoje per pastarąjį dešimtmetį susiformavo privatus raketų startuolių sluoksnis, kurį paskatino valstybės sprendimai atverti dalį sektoriaus privačiam kapitalui. Tarp dažniausiai minimų bendrovių yra „LandSpace“, „Galactic Energy“ ir „Space Pioneer“, vystančios skirtingų klasių nešėjus ir bandančios priartėti prie daugkartinio panaudojimo koncepcijos.

    Indijoje ryškiausi privatūs žaidėjai siejami su mažų palydovų rinka ir technologine inovacija: „Skyroot Aerospace“ bei „Agnikul Cosmos“. Pastaroji tarptautinio dėmesio sulaukė dėl 3D spausdinimu gaminamo raketinio variklio, o Indijos reguliavimo pokyčiai, leidžiantys didesnę užsienio kapitalo dalį kai kuriuose kosmoso segmentuose, turėtų palengvinti finansavimo pritraukimą.

    Vis dėlto kainų ir masto prasme JAV lyderis išlieka sunkiai pasiekiamas: daugkartinio panaudojimo raketos ir didelė vidinė paklausa leidžia siūlyti agresyvesnę kainodarą. Azijos bendrovėms didžiausias iššūkis yra pereiti nuo pavienių demonstracijų prie stabilaus, reguliaraus komercinio grafiko.

    Ar Azijoje yra „Starlink“ analogas?

    Didžiausia Azijos spraga, lyginant su „SpaceX“, ilgą laiką buvo privatus plačios apimties palydovinio interneto verslas. Artimiausiu kandidatu dažnai įvardijama Kinijos „GalaxySpace“, kuri kuria ryšio palydovus ir technologijas būsimoms didelėms konstelacijoms.

    Tačiau svarbi detalė ta, kad Kinijoje megakonsteliacijų projektai dažnai remiasi valstybinių ar su valstybe susijusių struktūrų ekosistema. Tai reiškia kitokį verslo modelį ir mažiau aiškų kelią iki vienos privačios bendrovės dominavimo, kokį matome „Starlink“ atveju.

    Didžiausia konkurencija gimsta duomenų rinkoje

    Nors paleidimų rinka labiausiai matoma, ilgalaikė vertė vis dažniau kuriama ten, kur apdorojami palydoviniai duomenys ir parduodamos paruoštos įžvalgos. Azijoje daugėja įmonių, kurios orientuojasi į žemės stebėseną, hiperspektrinius matavimus ir analitiką žemės ūkiui, klimato rizikai, energetikai ar logistikai.

    Ši kryptis investuotojams patraukli tuo, kad pajamos gali augti greičiau nei infrastruktūros kūrimas, o produktą lengviau diferencijuoti programine įranga. Kita vertus, tokios bendrovės dažnai priklauso nuo palydovinių duomenų prieinamumo, valstybinių užsakymų ir reguliavimo.

    Ką realiai gali padaryti investuotojai?

    Po didelio masto įvykių, tokių kaip „SpaceX“ IPO, rinkoje dažnai išauga rizika permokėti už augimo istorijas, todėl investuotojai vis labiau vertina pinigų srautų perspektyvą ir technologinį patikimumą. Praktikoje dauguma įdomiausių Azijos kosmoso bendrovių vis dar yra privačios, todėl mažmeniniam investuotojui jos tiesiogiai sunkiai pasiekiamos.

    Lengviausias būdas gauti platesnę ekspoziciją kosmoso temai dažniausiai lieka fondai ar biržoje prekiaujami fondai, kurie apima palydovų operatorius, gamintojus, komponentų tiekėjus ir duomenų paslaugų bendroves. Tuo metu regioninė, tik į Azijos NewSpace orientuota investicija dažniau reikalauja rizikos kapitalo ar privataus kapitalo instrumentų.

    Lenkijos rinkoje dėmesio vertos vietinės biržoje esančios kosmoso krypties bendrovės, tarp jų „Creotech Instruments“ ir „Scanway“. Tai retas atvejis, kai regiono investuotojai turi aiškesnį, reguliuojamoje rinkoje pasiekiamą kanalą į kosmoso temą, nors pati pramonė išlieka itin rizikinga ir jautri technologiniams vėlavimams.

    Kosmoso ekonomika žada didelį augimą, bet kartu išlieka viena rizikingiausių inovacijų sričių: viena nesėkmė starto aikštelėje gali reikšti prarastą misiją ir ilgą reputacinį smūgį. Dėl to šioje rinkoje ypač svarbu atskirti ambicingus planus nuo gebėjimo reguliariai pristatyti paslaugą ir suvaldyti kaštus.

  • Europos gynybos milžinė „KNDS“ ruošia IPO: vertė gali siekti iki 15 mlrd. eurų

    Europos gynybos milžinė „KNDS“ ruošia IPO: vertė gali siekti iki 15 mlrd. eurų

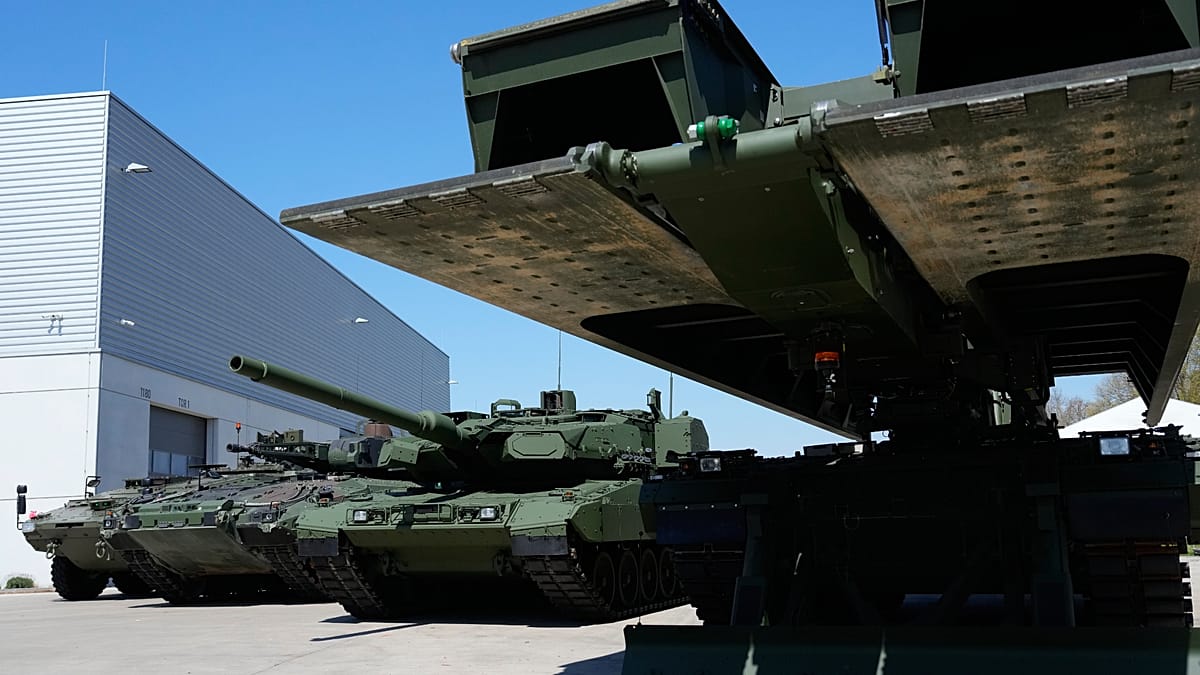
    Prancūzijos ir Vokietijos gynybos pramonės grupė „KNDS“, gaminanti „Leopard“ ir „Leclerc“ tankus, paskelbė apie pirminio viešo akcijų siūlymo planus. Bendrovė siekia dvigubo akcijų įtraukimo į prekybą Paryžiuje ir Frankfurte artimiausiomis savaitėmis.

    Rinkoje skaičiuojama, kad IPO galėtų bendrovę įvertinti maždaug 12–15 mlrd. eurų. Toks dydis reikštų vieną didžiausių pastarųjų metų Europos gynybos sektoriaus listingų, atspindintį išaugusį investuotojų dėmesį šiai pramonei.

    IPO planai skelbiami Europai sparčiai didinant gynybos biudžetus ir atnaujinant sausumos pajėgumus, kurie ilgą laiką buvo menkinami po Šaltojo karo. Karo Ukrainoje patirtys ir augantys pajėgumų trūkumai paskatino šalis paspartinti amunicijos, šarvuotos technikos bei logistikos modernizavimą.

    Valstybių vaidmuo ir akcijų struktūra

    „KNDS“ vadovas Jean-Paul Alary nurodė, kad siūlymas tikimasi įgyvendinti per artimiausias savaites, o procesas įsibėgėja. Viešai skelbiama, kad akcijos pirmiausia būtų siūlomos instituciniams investuotojams, kurie aktyviausiai dalyvauja dideliuose gynybos sektoriaus sandoriuose.

    Numatoma, kad po sandorio Prancūzija ir Vokietija išlaikytų po 40 proc. akcijų, o apie 20 proc. paketas būtų išplatintas biržoje. Toks modelis leistų pritraukti kapitalo, kartu išlaikant valstybėms įtaką strategiškai svarbiame gamybos pajėgume.

    „Europa įžengė į naują gynybos ir saugumo erą, kai modernizacija ir atsargų atkūrimas vyksta ypač greitai“, – sakė Jean-Paul Alary.

    Kas yra „KNDS“ ir kodėl tai svarbu

    „KNDS“ susiformavo 2015 metais sujungus Vokietijos „Krauss-Maffei Wegmann“ ir Prancūzijos „Nexter“. Šis junginys iš esmės suvienijo du didelius Europos sausumos gynybos gamintojus į vieną grupę, turinčią stiprias pozicijas tankų, artilerijos ir kitų sausumos sistemų segmentuose.

    Rinkoms svarbu tai, kad biržoje atsirastų naujas didelis, grynai sausumos gynybos sistemoms orientuotas emitentas. Tai suteiktų investuotojams aiškesnį orientyrą vertinant užsakymų portfelį, gamybos apimtis ir pelningumą gynybos pramonėje, kur paklausą vis dažniau lemia ilgalaikės valstybinių pirkimų programos.

    Konkurencinis spaudimas „Rheinmetall“

    IPO sustiprintų „KNDS“ matomumą ir gali dar labiau paaštrinti konkurenciją su „Rheinmetall“, vienu didžiausių Europos amunicijos gamintojų ir svarbiu sausumos sistemų tiekėju. Analitikų akimis, „KNDS“ išėjimas į biržą sukurtų tiesioginį palyginamąjį etaloną, kuris gali paveikti sektoriaus vertinimus.

    Vokietijoje tuo pačiu stiprėja diskusijos dėl gynybos pirkimų koncentracijos ir konkurencijos stokos. Šalies Monopolijų komisija anksčiau yra įspėjusi, kad kelių tiekėjų dominavimas gali silpninti konkurenciją ir didinti kainas, todėl spaudimas skaidrinti pirkimų praktiką ateityje gali augti.

    Planuojama, kad užbaigus listingą „KNDS“ akcijomis būtų prekiaujama „Euronext Paris“ ir Frankfurto vertybinių popierių biržoje. Investuotojams tai būtų naujas būdas tiesiogiai dalyvauti Europos gynybos pramonės augime, kuris, tikėtina, išliks vienu svarbiausių žemyno prioritetų artimiausiais metais.

  • Rekordinis Uzbekistano IPO Londone atvėrė duris: kas stabdo kapitalo rinkų proveržį?

    Rekordinis Uzbekistano IPO Londone atvėrė duris: kas stabdo kapitalo rinkų proveržį?

    Rekordinis sandoris pakeitė akcentus

    Didžiausias per Uzbekistano istoriją viešosios rinkos sandoris atkreipė tarptautinių investuotojų dėmesį į šalies reformas ir augančias galimybes. Tačiau kartu jis išryškino kitą etapą: kaip sukurti gilesnę ir patikimesnę kapitalo rinkų ekosistemą, kad pinigai į šalį ateitų ne vienkartiniais šuoliais.

    Uzbekistano nacionalinio investicijų fondo akcijų platinimas, kurį valdė „Franklin Templeton“, pritraukė daugiau lėšų nei visi ankstesni šalies IPO kartu sudėjus per kelis dešimtmečius. Rinkos dalyvių vertinimu, tai tapo signalu, kad tinkamai sukonstruotos transakcijos regione gali sulaukti rimto institucinių investuotojų susidomėjimo.

    Po rekordo diskusija vis dažniau sukasi ne apie tai, kiek pavyko pritraukti kapitalo, o apie tai, kaip užtikrinti taisykles, institucijas ir likvidumą. Šie elementai lemia, ar rinka taps nuolatine finansavimo alternatyva, apimančia akcijas, obligacijas, rizikos kapitalą ir privačias investicijas.

    Investuotojams svarbiausia – aiški išeitis

    Viena svarbiausių investuotojų prielaidų yra ne tik galimybė įdėti pinigų, bet ir reali galimybė juos susigrąžinti, kai to prireikia. Tam būtini likvidūs sandoriai, patikima atsiskaitymo infrastruktūra, prognozuojami reguliavimo sprendimai ir pakankamai plati investuotojų bazė.

    „Investuotojai nori žinoti, kad įdėję pinigus vėliau galės juos susigrąžinti“, – sakė Londono vertybinių popierių biržos vadovė Julia Hoggett.

    Rinkos dalyviai pabrėžia, kad investuotojai pirmiausia vertina makroekonominius fundamentus: valiutos stabilumą, infliaciją, augimo perspektyvas, demografines tendencijas ir turto bazę. Tik po to dėmesys krypsta į taisykles, priežiūros kokybę ir įmonių atskaitomybę.

    Kuriama nauja finansinė infrastruktūra

    Uzbekistanas rengia naujus finansų srities teisės aktus, kuriais siekiama išplėsti įmonėms ir investuotojams prieinamų finansavimo instrumentų spektrą. Tarp prioritetų minimas Taškento tarptautinio finansų centro teisinis modelis, kuriam numatoma atskira jurisdikcija, paremta bendrosios teisės principais.

    Valdžios atstovai teigia, kad tokia struktūra turėtų sudaryti sąlygas užsienio finansų institucijoms dirbti aplinkoje, artimesnėje tarptautiniams standartams. Kartu siūlomi ilgalaikiai mokestiniai skatinimo mechanizmai, apimantys pelno, pridėtinės vertės, turto mokesčių ir muitų lengvatas.

    Lygiagrečiai rengiama ir alternatyvių investicijų teisinė bazė, skirta rizikos kapitalui, privačiam kapitalui bei ribotųjų ir bendrųjų partnerių modeliams. Tai svarbu norint sukurti aiškias taisykles ne tik biržai, bet ir privačioms investicijoms, kurios dažnai tampa technologinių ir eksportuojančių įmonių augimo pagrindu.

    Be likvidumo rinka neaugs

    Rinkos ekspertai pabrėžia, kad vienas didelis platinimas dar nesukuria kapitalo rinkos. Reikia daugiau listinguojamų įmonių, nuoseklaus valstybės valdomų bendrovių atvėrimo investuotojams, didesnio užsienio institucinių investuotojų skaičiaus ir aiškios vietinių pensijų bei kitų ilgalaikių investuotojų rolės.

    Taip pat akcentuojama obligacijų rinka, kuri dažnai tampa greitesniu keliu į gilesnę finansų sistemą, nes leidžia įmonėms ir valstybei skolintis skaidriai, o investuotojams suteikia daugiau instrumentų rizikai valdyti. Augantis mažmeninių investuotojų aktyvumas gali būti ankstyvas požymis, kad vietinė rinka pamažu plečiasi, tačiau be institucinės paklausos likvidumas paprastai išlieka ribotas.

    Reformų šalininkai primena, kad per pastarąjį laikotarpį buvo įgyvendinti esminiai žingsniai, susiję su mokesčių pertvarka, valiutos liberalizavimu ir pelno repatriacijos ribojimų švelninimu. Tačiau investuotojų pasitikėjimas, kaip pabrėžia rinkos dalyviai, formuojasi per praktiką ir nuoseklią įrodymų grandinę, o ne vien pažadus.

    „Negalite visko pakeisti per naktį ir tikėtis, kad visi iškart patikės. Žmonėms reikia įrodymų“, – sakė Julia Hoggett.

    Galiausiai, kapitalo rinkų brandą lemia įmonių valdysena ir rinkos disciplina. Nepriklausomi valdybos nariai, skaidri finansinė atskaitomybė, prognozių laikymasis ir stiprios kontrolės sistemos tampa tuo pagrindu, be kurio tarptautinis kapitalas dažniausiai neateina ilgam.

  • „SpaceX“ debiutavo „Nasdaq“ biržoje po rekordinio IPO: ką tai reiškia rinkoms ir investuotojams

    „SpaceX“ debiutavo „Nasdaq“ biržoje po rekordinio IPO: ką tai reiškia rinkoms ir investuotojams

    Rekordinis startas „Nasdaq“

    Penktadienį „Nasdaq“ biržoje pradėtos viešai prekiauti „SpaceX“ akcijos po didžiausio istorijoje pirminio viešo akcijų siūlymo (IPO). Bendrovė pritraukė apie 65 mlrd. eurų kapitalo, o jos vertė įvertinta maždaug 1,54 trln. eurų.

    Prekyba pradėta simboliu SPCX, o pirmosiomis minutėmis kaina šoktelėjo virš IPO nustatytos ribos. Rinkos dalyviai tai vertino kaip itin retą atvejį, kai į biržą ateina milžiniškos vertės įmonė su palyginti mažu laisvai plaukiojančių akcijų kiekiu.

    „Mūsų tikslas – išimti fikciją iš mokslinės fantastikos“, – sakė Elonas Muskas.

    „SpaceX“ patvirtino, kad buvo išplatinta apie 555,6 mln. A klasės akcijų po maždaug 117 eurų už vienetą. Toks kainodaros lygis leido pasiekti iki šiol neregėtą siūlymo mastą ir palyginti greitai suformavo didelį prekybos aktyvumą biržoje.

    Vis dėlto investuotojams svarbu tai, kad viešoje rinkoje šiuo metu prieinama tik apie 3–4 proc. bendrovės akcijų. Mažas „laisvas plaukiojimas“ paprastai reiškia didesnį kainos svyravimą, nes paklausos ir pasiūlos disbalansas akimirksniu persiduoda į kotiruotes.

    Kodėl IPO laikomas lūžio tašku

    Šis debiutas laikomas išskirtiniu ne tik dėl sumos, bet ir dėl to, kaip jis gali pakeisti kapitalo rinkų dinamiką. Milžiniškos kapitalizacijos bendrovė dažnai greitai tampa indeksų fondų taikiniu, o tai sukuria papildomą „mechaninę“ paklausą, kai fondai privalo pirkti akcijas, kad atkartotų indeksą.

    „Nasdaq“ pastaruoju metu koregavo taisykles, susijusias su naujai listinguojamų bendrovių vertinimu indeksams. Pagal viešai aptartą logiką, „SpaceX“ gali būti vertinama įtraukimui greičiau nei įprastai, jei pagal kapitalizaciją atitinka aukščiausių indeksų narių kriterijus.

    Kas laimėjo ir kokios rizikos išlieka

    Didžiausią tiesioginę naudą iš IPO paprastai gauna ankstyvieji akcininkai ir darbuotojai, turintys akcijų ar opcionų. Skaičiuojama, kad IPO reikšmingai padidino Elono Musko turto vertę dėl jo valdomos didelės „SpaceX“ dalies, o daliai darbuotojų tai galėjo tapti keliu į milijonines išmokas.

    Kita vertus, mažas viešai prekiaujamų akcijų kiekis, didelė vertė ir itin aukšti lūkesčiai reiškia, kad investuotojams išlieka padidinta kainos korekcijų rizika. Papildomo nepastovumo gali įnešti ir planuojama išvestinių priemonių, įskaitant opcionus, prekybos pradžia, kuri dažnai padidina trumpalaikius svyravimus.

    Šis straipsnis nėra finansinis patarimas. Prieš investuodami įvertinkite riziką ir sprendimus priimkite pagal savo situaciją.

  • „SpaceX“ IPO ruošiasi rekordui: „Goldman Sachs“ gauna svarbiausią vietą prospekte

    „SpaceX“ IPO ruošiasi rekordui: „Goldman Sachs“ gauna svarbiausią vietą prospekte

    „SpaceX“ rengiasi paviešinti pirminio viešo akcijų siūlymo (IPO) prospektą ir, šaltinių teigimu, pagrindiniu proceso koordinatoriumi pasirinko „Goldman Sachs“. Bankui atiteks vadinamoji lead-left pozicija – pirmoji vieta prospekte, paprastai reiškianti didžiausią įtaką kainodarai ir investuotojų pritraukimui.

    Po „Goldman Sachs“ prospekte turėtų rikiuotis „Morgan Stanley“, o toliau – „Bank of America“, „Citigroup“ ir „JPMorgan Chase“. Įprastai toks bankų sąrašas rodo, kad sandoris yra didelės apimties ir orientuotas į plačią institucinę paklausą.

    Pasak publikacijoje minimų šaltinių, „SpaceX“ prospektas gali būti paviešintas artimiausiu metu po konfidencialaus dokumentų pateikimo JAV Vertybinių popierių ir biržos komisijai. Bendrovė oficialių komentarų nepateikė, o IPO parametrai, įskaitant siūlomų akcijų kiekį ir kainos intervalą, paprastai paaiškėja tik paskelbus prospektą.

    Kuo išskirtinis galimas „SpaceX“ IPO

    Tekste minima, kad bendrovė pastaruoju metu buvo vertinama maždaug 1 250 000 000 000 JAV dolerių, kas sudarytų apie 1 150 000 000 000 eurų. Jei toks vertinimo lygis atsispindėtų viešoje rinkoje, tai galėtų tapti vienu didžiausių IPO istorijoje, nors galutinė vertė priklausys nuo rinkos sąlygų ir investuotojų paklausos.

    Šaltiniai taip pat teigia, kad „SpaceX“ buvo sujungta su Elono Musko DI startuoliu „xAI“. Tokie struktūriniai pokyčiai prieš IPO investuotojams yra kritiškai svarbūs, nes jie keičia verslo riziką, finansinių rodiklių interpretaciją ir ateities augimo istoriją.

    Rinkoje pastaraisiais metais matomas sugrįžtantis didelių viešų siūlymų apetitas, ypač kai istorija siejama su DI ir pažangiomis technologijomis. Tai didina tikimybę, kad itin žinomo vardo debiutas galėtų tapti lakmuso popierėliu visam mega IPO segmentui.

    Musko istorija su birža ir kontekstas

    Paskutinį kartą E. Muskas bendrovę į biržą išvedė 2010 metais, kai „Tesla“ startavo „Nasdaq“ biržoje. Tuomet „Goldman Sachs“ taip pat buvo tarp pagrindinių siūlymo organizatorių, o tai rodo ilgalaikį ryšį tarp banko ir Musko įmonių kapitalo rinkų sandoriuose.

    Publikacijoje taip pat minimas E. Musko teisminis ginčas su „OpenAI“ ir jos vadovu Samu Altmanu, kuriame teismas nusprendė, kad ieškinys pateiktas per vėlai, o sprendimas priimtas ir patvirtintas apylinkės teismo teisėjos. Nors tai tiesiogiai nėra „SpaceX“ finansinis faktorius, tokie įvykiai gali paveikti investuotojų nuotaikas vertinant vadovų reputacijos ir valdymo rizikas.

    Jei „SpaceX“ pasirinks žengti į biržą artimiausiu metu, investuotojų dėmesio centre atsidurs ne tik raketų paleidimų tempas ir sutartys su valstybės institucijomis, bet ir tai, kaip bus atskleista su DI susijusi strategija, sinergijos bei realūs pinigų srautai. Būtent šios detalės prospekte dažniausiai nulemia, ar įspūdingas naratyvas virsta tvariu vertinimu.

  • „SpaceX“ ruošiasi istoriniam IPO: siekia apie 70 mlrd. eurų ir gali sudrebinti visą Nasdaq

    „SpaceX“ ruošiasi istoriniam IPO: siekia apie 70 mlrd. eurų ir gali sudrebinti visą Nasdaq

    Elono Musko kosmoso bendrovė „SpaceX“ pateikė ilgai lauktą pirminio viešo akcijų siūlymo (IPO) prospektą ir taip priartėjo prie debiuto „Nasdaq“ biržoje. Rinkoje svarstoma, kad bendrovė gali siekti pritraukti apie 70 mlrd. eurų, o tai būtų vienas didžiausių IPO istorijoje.

    Toks sandoris gerokai pranoktų iki šiol įspūdingiausius JAV viešus platinimus. Pavyzdžiui, „Alibaba“ 2014 metais Niujorko biržoje pritraukė apie 20 mlrd. eurų, o „Visa“ 2008 metais surinko apie 16 mlrd. eurų.

    IPO rinka ieško naujo impulso

    Pastaraisiais metais IPO aktyvumas JAV buvo prislopęs: investuotojus atbaidė aukštos palūkanos, infliacijos šuoliai ir griežtesnės kapitalo sąlygos. Dalis augančių įmonių rinkosi privatų finansavimą, nes jis leido atidėti viešojo statuso naštą ir ketvirtinių rezultatų spaudimą.

    „SpaceX“ pasirodymas biržoje galėtų tapti signalu, kad IPO langas vėl atsiveria, ypač didelėms technologijų ir infrastruktūros bendrovėms. Rinkos dalyviai tikisi, kad sėkmingas debiutas paskatintų ir kitus laukiančius vardus sugrįžti prie viešo platinimo planų.

    Kas būtų didžiausi konkurentai?

    Iki šiol didžiausių JAV IPO sąraše ryškiausiai minimi „Alibaba“, „Visa“, energetikos grupė „Enel“ ir „Meta“, kuri į biržą atėjo 2012 metais. Pastaroji tuomet buvo didžiausias JAV technologijų sektoriaus IPO ir ilgam tapo etalonu, su kuriuo lyginami kiti debiutai.

    Tarp didžiųjų platinimų dažnai prisimenamas ir „General Motors“ sugrįžimas į biržą 2010 metais po restruktūrizacijos. Šie pavyzdžiai rodo, kad rekordiniai IPO dažniausiai sutampa su reikšmingais ekonomikos ar sektorių lūžio taškais.

    DI bumas keičia vertinimus

    Rinkos nuotaikas pastaruoju metu stipriai veikia DI bumas, kuris kelia tiek technologijų bendrovių vertinimus, tiek investuotojų lūkesčius. Vis dėlto dalis aukštai įvertintų DI įmonių dar kurį laiką gali likti privačios, nes kapitalo pasiūla privačiose rinkose išlieka didelė.

    „SpaceX“ atvejis išsiskiria tuo, kad bendrovė veikia ne tik technologijų, bet ir strateginės infrastruktūros srityje, o jos projektai apima palydovinį ryšį ir kosmoso paleidimų paslaugas. Būtent mastas ir ilgalaikės pajamos investuotojams gali tapti pagrindiniu argumentu, kodėl šis IPO būtų išskirtinis net ir tarp rekordinių sandorių.

  • Suomių „Oura“ ruošia IPO: išmanusis žiedas gali įvertinimą pakelti iki 9,5 mlrd. eurų

    Suomių „Oura“ ruošia IPO: išmanusis žiedas gali įvertinimą pakelti iki 9,5 mlrd. eurų

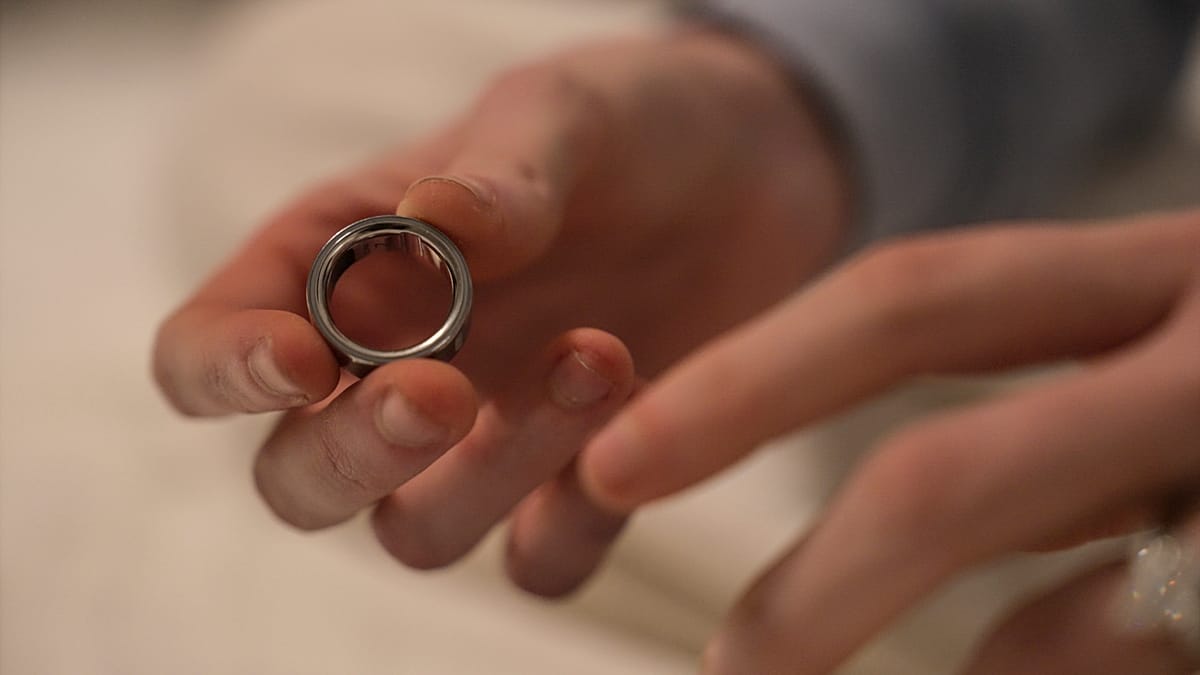
    Suomijoje gimusi išmaniojo sveikatos žiedo „Oura“ kūrėja žengia link biržos: bendrovė konfidencialiai pateikė pirminius dokumentus JAV Vertybinių popierių ir biržų komisijai (SEC), siekdama surengti pirminį viešą akcijų platinimą. Tai reikštų, kad viena ryškiausių Europos sveikatos technologijų istorijų gali persikelti į Volstritą.

    Kiek akcijų būtų siūloma ir kokiame kainų intervale, kol kas neskelbiama, tačiau ankstesni finansavimo raundai leidžia numanyti ambicijas. 2025 metų rudenį įvykęs investicijų etapas bendrovę, remiantis viešais pranešimais, įvertino maždaug 9,5 mlrd. eurų, kai 2024 metais vertė siekė apie 4,3 mlrd. eurų.

    Bendrovės vadovas Tomas Hale’as anksčiau yra nurodęs, kad iki praėjusių metų trečiojo ketvirčio pabaigos buvo parduota daugiau kaip 5,5 mln. „Oura“ žiedų. Jo teigimu, pajamos sparčiai augo, o 2026 metais bendrovė tikisi pasiekti apie 1,7 mlrd. eurų metinių pajamų.

    Nuo žiedo prie prenumeratų

    Investuotojams „Oura“ vis dažniau pristatoma ne vien kaip įrenginio gamintoja, o kaip prenumerata paremta sveikatos platforma. Per pastaruosius kelerius metus bendrovė aktyviai plėtė programinės įrangos dalį, mokamas narystes ir analitiką, paremtą DI sprendimais.

    „Oura“ ekosistema orientuojasi į ilgalaikius sveikatos signalus, tokius kaip miegas, pasirengimas dienai, širdies ritmas, stresas ir atsistatymas. Rinkos analitikai šį perėjimą nuo vienkartinio įrenginio pardavimo prie pasikartojančių pajamų vertina kaip vieną svarbiausių argumentų, galinčių lemti didesnį įmonės vertinimą IPO metu.

    Ar Europa praranda čempionus?

    Nors „Oura“ šaknys ir produkto vystymas glaudžiai siejami su Suomija, bendrovė pastaruoju metu pertvarkė struktūrą ir veikia per JAV patronuojančią įmonę „Oura Inc.“, kurios būstinė yra San Fransiske. Toks žingsnis dažnai aiškinamas siekiu lengviau pritraukti kapitalą ir didinti matomumą didžiausioje pasaulio viešųjų rinkų ekosistemoje.

    Planuojamas listingavimas JAV atgaivina diskusiją, kodėl sparčiai augančios Europos technologijų bendrovės dažnai renkasi Niujorko biržas, o ne Europos prekybos aikšteles. Paprastai akcentuojamas didesnis likvidumas, gilesnės kapitalo rinkos ir platesnė investuotojų patirtis vartotojų technologijų segmente.

    Išmaniųjų žiedų bumas

    IPO taip pat taps investuotojų nuotaikų testu dėvimųjų technologijų rinkoje, kuri pastaraisiais metais išgyveno nevienodą paklausą. Išmanieji žiedai vis dar laikomi ankstyvos stadijos kategorija, tačiau susidomėjimas auga, nes daliai vartotojų žiedas yra mažiau pastebimas ir patogesnis nei išmanusis laikrodis.

    „Oura“ šiame segmente laikoma viena lyderių, konkuruojanti dėvimųjų įrenginių milžinų, tokių kaip „Apple“, „Samsung“ ir „Garmin“, aplinkoje. Jeigu planuojamas viešas debiutas įvyks, jis gali tapti svarbiu etalonu, kaip rinka vertina sveikatos aparatūros, prenumeratų ir DI paslaugų derinį.