Tag: Microsoft

  • Muskas teisme smogė Altmanui: negalite pavogti labdaros – kas iš tiesų vyksta „OpenAI“ byloje

    Muskas teisme smogė Altmanui: negalite pavogti labdaros – kas iš tiesų vyksta „OpenAI“ byloje

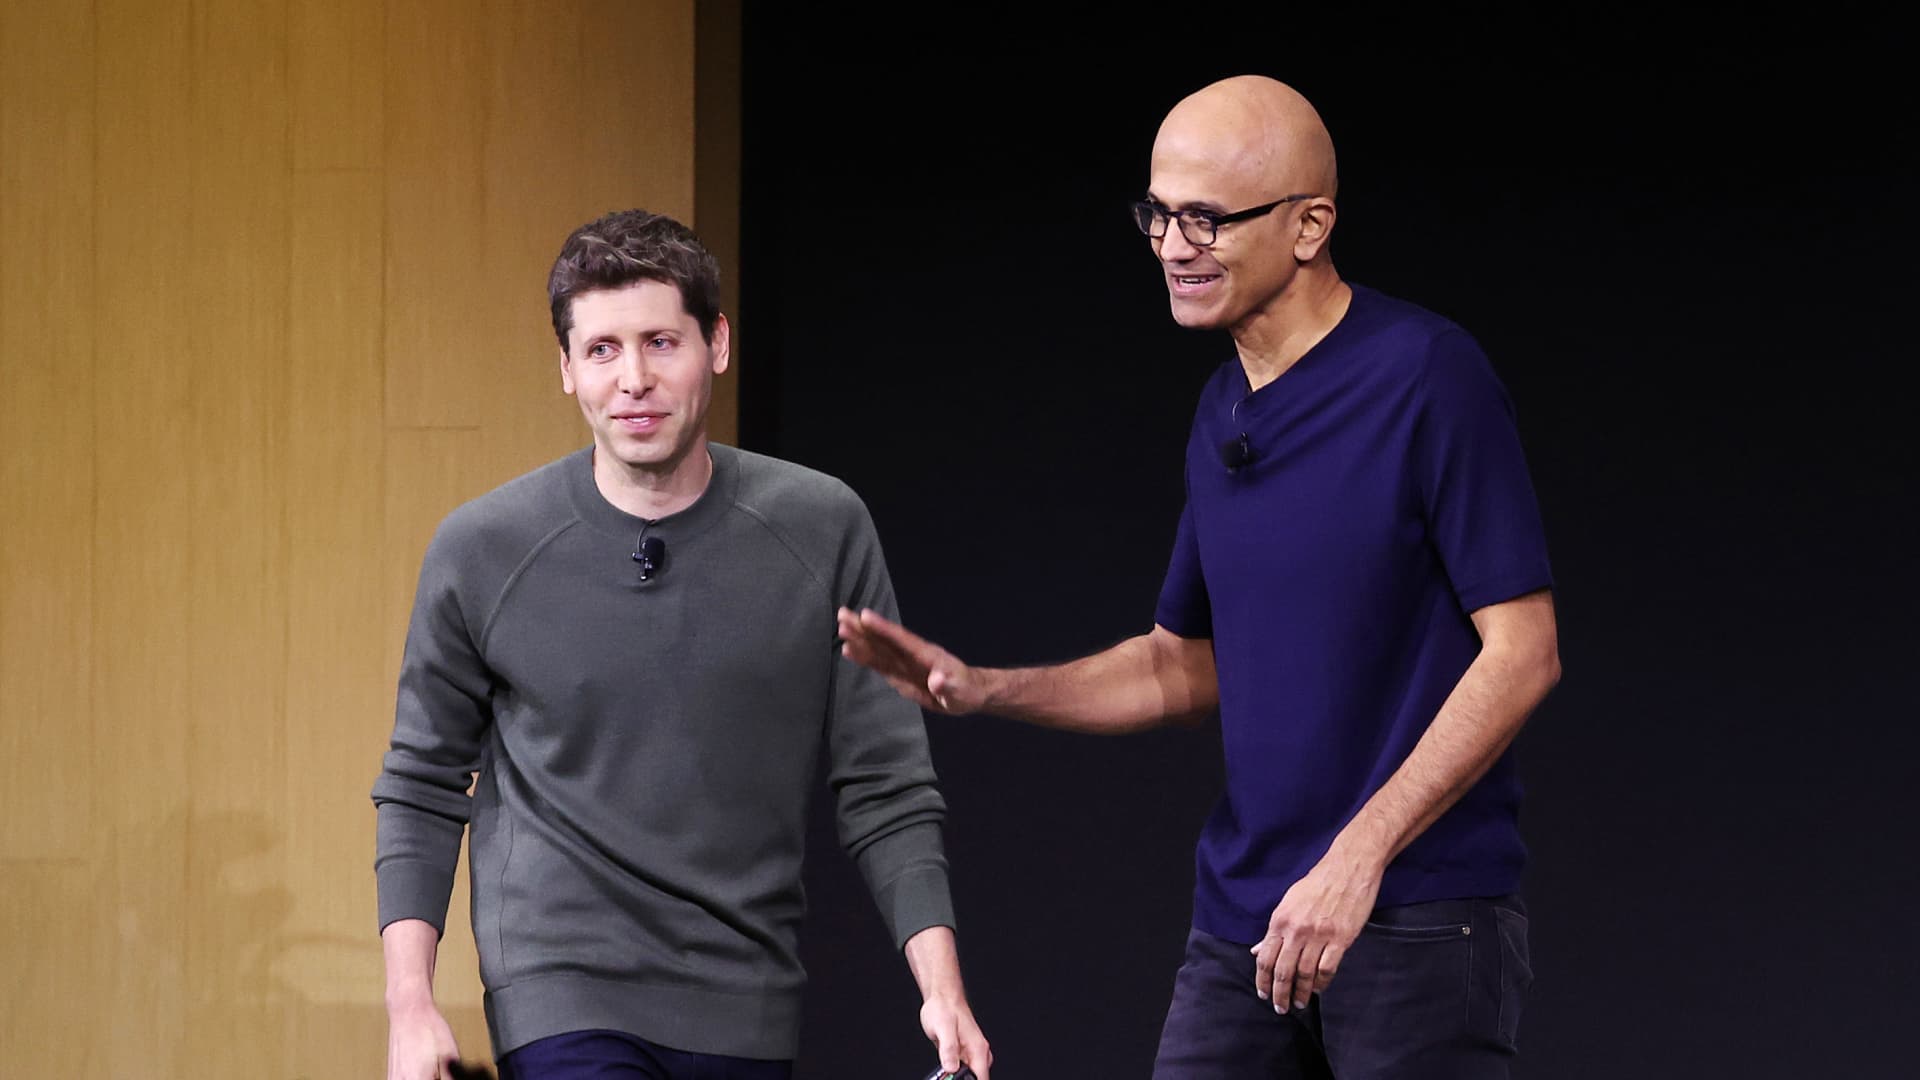
    JAV federaliniame teisme Ouklande pirmąją bylos savaitę dominavo Elono Musko liudijimas ginče su „OpenAI“ vadovu Samu Altmanu. Verslininkas prisiekusiesiems kartojo, kad, jo vertinimu, labdaros misija buvo paversta komerciniu projektu, o tai esą prieštarauja pradiniams pažadams.

    Musko ieškinys remiasi tuo, kad jis 2015 metais prisidėjo prie „OpenAI“ kūrimo kaip ne pelno siekiančios organizacijos ir skyrė finansavimą, kurį vertina maždaug 35 milijonais eurų. Jis teigia, kad lėšos vėliau buvo panaudotos komerciniams tikslams, kuriems jis nebuvo pritaręs.

    Esminis ginčas dėl „OpenAI“ krypties

    Pasak Musko, „OpenAI“ po 2018 metais įsteigto pelno siekiančio padalinio ėmė vis labiau tolti nuo deklaruotos labdaros misijos. Jis teisme pripažino, kad pats pelno siekiančio vieneto idėjai kategoriškai neprieštarauja, tačiau tvirtino, jog realybėje komerciniai interesai tapo svarbiausi.

    „Negalite tiesiog pavogti labdaros“, – sakė E. Muskas.

    „OpenAI“ Musko kaltinimus viešai atmeta ir laiko nepagrįstais. Bendrovė po „ChatGPT“ proveržio 2022 metų pabaigoje tapo vienu svarbiausių DI rinkos vardų, o jos veiklos modelis ir valdymo struktūra pastaraisiais metais tapo nuolatinio tarptautinio dėmesio objektu.

    Teisme iškilo ir „Microsoft“ klausimas

    Bylos kontekste minimas ir „Microsoft“ vaidmuo, nes ši įmonė tapo vienu svarbiausių „OpenAI“ partnerių bei investuotojų, o bendradarbiavimas sustiprino „OpenAI“ komercinę kryptį. Musko teisininkai siekia, kad, jų teigimu, neteisėtai gauta nauda būtų grąžinta „OpenAI“ fondui.

    Taip pat prašoma peržiūrėti „OpenAI“ pertvarką, susijusią su perėjimu prie pelno siekiančios veiklos, ir keliamas klausimas dėl S. Altmano bei Grego Brockmano vaidmens. Teisme nurodoma, kad nuostolių atlyginimo reikalavimai teoriškai galėtų siekti šimtus milijardų eurų, tačiau tokių sumų pagrįstumas būtų vertinamas atskirai.

    Musko interesai ir konkurencija DI rinkoje

    Kryžminėje apklausoje Muskas sulaukė klausimų apie jo paties interesus DI srityje, įskaitant konkurentę xAI ir pastarųjų metų sandorius. Teisme jis kalbėjo ir apie tai, kad dalis metodų, kai vieni modeliai naudojami kitų tikrinimui ar tobulinimui, yra įprasta praktika pramonėje.

    Bylos nagrinėjimas tęsis, o vėliau turėtų liudyti ir S. Altmanas su G. Brockmanu. Teisėja nusprendė procesą skaidyti į dvi dalis: pirmiausia bus vertinama atsakomybė, o tik po to sprendžiama dėl galimų priemonių, jei pažeidimai būtų nustatyti.

    Šis ginčas stebimas ne tik kaip dviejų įtakingų technologijų lyderių konfliktas, bet ir kaip precedentas, galintis turėti įtakos tam, kaip ateityje bus derinamos ne pelno siekiančios deklaracijos, investuotojų lūkesčiai ir DI produktų komercializacija.
  • S&P 500 ir Nasdaq šturmuoja rekordus: kas užkūrė ralį ir ko bijo Volstritas kitą savaitę

    S&P 500 ir Nasdaq šturmuoja rekordus: kas užkūrė ralį ir ko bijo Volstritas kitą savaitę

    JAV akcijų rinkoje tęsiasi rekordų serija: S&P 500 ir Nasdaq per savaitę dar kartą kilo ir kelis kartus užsidarė aukščiausiu lygiu istorijoje. Nuotaikas palaikė solidūs pirmojo ketvirčio įmonių rezultatai, net ir augant geopolitinei įtampai bei brangstant naftai.

    Per pastarąsias penkias prekybos sesijas S&P 500 pakilo apie 0,9 proc., o Nasdaq Composite – apie 1,1 proc. Abu indeksai rekordą fiksavo kelias dienas, o balandis tapo vienu stipriausių mėnesių nuo 2020 metų, investuotojams aktyviai vertinant didžiųjų technologijų bendrovių ataskaitas.

    Nafta brango, bet akcijos nepasidavė

    Naftos kainų šuolis, kurį skatino Artimųjų Rytų įvykiai ir tiekimo rizikų vertinimas, šį kartą neprivertė investuotojų masiškai trauktis iš akcijų. Rinka parodė, kad trumpuoju laikotarpiu svarbesnis veiksnys buvo įmonių pelningumas ir prognozės, o ne vien energetikos kainų šokas.

    Investuotojai stebėjo rizikas, susijusias su pasauline logistika ir galimais tiekimo sutrikimais, tačiau akcijų indeksai vis tiek kopė į naujas aukštumas. Tai signalizuoja, kad šiuo metu rinkoje dominuoja tikėjimas įmonių gebėjimu išlaikyti maržas ir augimą net sudėtingesnėje aplinkoje.

    „Microsoft“, „Amazon“, „Alphabet“ ir „Meta“: vienodi skaičiai, skirtingos reakcijos

    Didelį dėmesį prikaustė vienu metu paskelbti kelių technologijų milžinų rezultatai: „Microsoft“, „Amazon“, „Alphabet“ ir „Meta“. Visos šios bendrovės pranešė viršijusios pajamų ir pelno lūkesčius, tačiau akcijų kainos reagavo nevienodai, nes investuotojai vertino ne tik dabartinius rodiklius, bet ir rizikas ateičiai.

    „Microsoft“ akcijos po rezultatų spaudimą pajuto dėl nuogąstavimų, kaip keičiasi licencijavimo ir prenumeratų modeliai bei kaip tai gali paveikti augimą. Tuo pat metu investuotojai atkreipė dėmesį į „Azure“ debesijos verslo augimo perspektyvas, kurios išliko vienu svarbiausių ramsčių bendrovės istorijoje.

    „Amazon“ rinkoje buvo vertinama kaip viena stabiliausių istorijų, nes bendrovė demonstravo gerėjančius pelningumo rodiklius ir spartesnį debesijos segmento tempą. Investuotojams svarbu, kad efektyvumo priemonės ir išlaidos logistikoje duotų apčiuopiamą grąžą, o „Amazon Web Services“ išliktų pagrindiniu pelno generatoriumi.

    „Meta“ akcijoms smogė ne patys rezultatai, o išaugusi planuojamų investicijų kartelė, ypač susijusi su DI infrastruktūra ir plėtra. Rinkai svarbus klausimas, ar didesnės kapitalo išlaidos pakankamai greitai virs pajamomis ir apčiuopiamu pelno augimu, todėl net ir stipri reklamos rinka neapsaugojo nuo kritimo.

    „Alphabet“ investuotojams pasiuntė priešingą signalą: bendrovės debesijos segmentas demonstravo itin spartų augimą ir gerėjančius pelningumo rodiklius. Tai sustiprino rinkos lūkestį, kad investicijos į DI gali tapti ne tik sąnaudomis, bet ir aiškiu pajamų bei veiklos pelno katalizatoriumi.

    Palūkanos, ekonomika ir vartotojas: kodėl rinka išlieka rami

    Federalinis rezervų bankas palūkanų normų nepakeitė, o rinka daugiausia dėmesio skyrė komunikacijai apie ekonomikos būklę. Tonas išliko atsargus, tačiau investuotojus palaikė žinutės apie pakankamai tvirtą augimą ir vis dar atsparų vartotojų išlaidų lygį.

    Vartojimo temperatūrą rinkoje dažnai padeda įvertinti ir mokėjimų sektoriaus duomenys, todėl investuotojai itin atidžiai skaito „Visa“ ir „Mastercard“ komentarus. Pastaruoju metu jų pateikiami signalai apie mokėjimų apimtis bei kelionių ir paslaugų segmentų dinamiką leidžia daryti išvadą, kad paklausa išlieka pakankamai stabili.

    Artėjant kitai savaitei, dėmesys kryps į įvairesnį įmonių rezultatų spektrą, kuriame dažniau pasitaiko nusivylimų dėl atsargesnių prognozių. Būtent prognozės, o ne vien praeito ketvirčio skaičiai, gali nulemti, ar rekordų ralis turės tęsinį, ar rinka pradės ieškoti saugesnio prieglobsčio.

  • „Forza Horizon 6“ šokiruoja apimtimi: diegimui prireiks iki 156 GB, aiškėja ir starto data

    „Forza Horizon 6“ šokiruoja apimtimi: diegimui prireiks iki 156 GB, aiškėja ir starto data

    Iki „Forza Horizon 6“ pasirodymo likus vos kelioms savaitėms, į viešumą pateko informacija, kiek vietos diske prireiks naujajai „Playground Games“ lenktynių daliai. Skaičiai rodo, kad tai bus vienas didžiausių šio žanro žaidimų pagal instaliacijos apimtį.

    Remiantis socialiniuose tinkluose išplatinta informacija, kurią esą patvirtina oficialioje „Xbox“ programėlėje matomi duomenys, konsolėse žaidimo diegimui reikės beveik 145 GB laisvos vietos. Kompiuteriuose reikalavimai dar didesni ir gali viršyti 156 GB.

    „Tai bus vienas didžiausių leidimų pagal vietos poreikį, o kompiuteryje teks rezervuoti daugiau nei 156 GB“, – teigiama įraše, kuriame cituojami „Xbox“ programėlės duomenys.

    Didelę dalį apimties, tikėtina, sudarys naujas atviras pasaulis ir turinio gausa. Jau anksčiau skelbta, kad šį kartą veiksmas keliamas į Japoniją, o žaidime numatomi kintantys metų laikai, kurie paprastai reiškia daugiau aplinkos variantų, tekstūrų ir papildomų failų.

    Taip pat minima, kad žaidime gali būti daugiau nei 550 automobilių, o tai reiškia šimtus detalių modelių, garsų įrašų ir individualių konfigūracijų. Didelės apimties lenktynių žaidimuose nemažą „svorį“ dažnai sudaro ir aukštos raiškos tekstūros, papildomos kalbos bei sinematikos failai.

    Skelbiama, kad „Forza Horizon 6“ startas planuojamas gegužės 19 dieną. Jei šie skaičiai pasitvirtins, žaidėjams verta iš anksto pasirūpinti SSD talpa, ypač jei kompiuteryje įprastai laikoma keli dideli šiuolaikiniai žaidimai ir jų atnaujinimai.

  • Rinka netikėtai atskyrė „Microsoft“, „Amazon“ ir „Meta“: kuo skiriasi jų DI pelno istorijos

    Rinka netikėtai atskyrė „Microsoft“, „Amazon“ ir „Meta“: kuo skiriasi jų DI pelno istorijos

    Po naujausios didžiųjų technologijų bendrovių rezultatų bangos tapo aišku: rinka jų pajamų ataskaitas vertina nevienodai, nors antraštiniai skaičiai daugeliu atvejų atrodo stiprūs. Investuotojų dėmesys krypsta ne tik į augimą, bet ir į tai, kaip greitai DI investicijos virsta realiomis pajamomis bei pelnu.

    Keturi vadinamieji hiperskalės žaidėjai – „Alphabet“, „Microsoft“, „Meta“ ir „Amazon“ – toliau didina kapitalo išlaidas, ypač duomenų centrams, lustams, atminčiai ir kitai infrastruktūrai. Net kylant komponentų kainoms, bendrovės nerodo noro trauktis, nes DI paklausa išlieka pakankamai stipri, kad pateisintų didesnį investicijų tempą.

    „Niekas nesitraukia dėl didesnių atminties kainų – jie tiesiog sutinka mokėti daugiau“, – sakė investuotojų klubo apžvalgoje aptartą rinkos nuotaiką komentavęs Zevas Fima.

    Vis dėlto rinkos reakciją vis labiau lemia skirtis tarp tų, kurios jau šiandien gali aiškiai monetizuoti DI, ir tų, kurios dar tik bando įrodyti investicijų grąžą. Investuotojai palankiau vertina situacijas, kai didesnės DI sąnaudos eina išvien su spartėjančiu pajamų ir pelno augimu, o ne vien su pažadais apie ateities proveržį.

    Šis niuansas ypač svarbus todėl, kad kapitalo išlaidų šuolis didina lūkesčius dėl atsiperkamumo terminų. Rinka nori matyti ne tik didesnį debesijos, reklamos ar prenumeratų augimą, bet ir tai, kaip DI gerina efektyvumą pačiose organizacijose, mažina veiklos sąnaudas ir kelia maržas.

    Analitikai pažymi, kad artimiausiu laikotarpiu daugiausia klausimų kels būtent grąžos mechanika: kurios bendrovės DI paverčia tiesioginiu produktu ir paslauga, o kurios pirmiausia finansuoja infrastruktūrą, tikėdamosi, kad nauda materializuosis vėliau. Ši dinamika gali lemti, kurios akcijos taps kitos rinkos augimo bangos lyderėmis, o kurioms teks įrodinėti, kad išlaidos nėra vien lenktynės dėl pajėgumų.

  • Cramerį suerzino „Microsoft“ rezultatai: akcijos smuko, o DI kelia grėsmę „Office“ modeliui

    Cramerį suerzino „Microsoft“ rezultatai: akcijos smuko, o DI kelia grėsmę „Office“ modeliui

    JAV rinkų komentatorius Jimas Crameris po „Microsoft“ paskelbto ketvirčio rezultato teigė likęs nusivylęs bendru vaizdu, nors pripažino, kad buvo ir teigiamų signalų. Po ataskaitos „Microsoft“ akcijos krito apie 5 proc., o nuo metų pradžios bendrovės vertė, jo žodžiais, buvo susitraukusi daugiau nei 16 proc.

    Crameris „Microsoft“ pasirodymą įvertino prasčiau nei kitų didžiųjų technologijų bendrovių, kurias investuotojai dažnai lygina tarpusavyje, ir akcentavo, kad rinkoje po ataskaitos vyravo nevienareikšmės nuotaikos. Pasak jo, daliai investuotojų pritrūko aiškios žinutės, kad augimo tempas bus tvarus visuose pagrindiniuose verslo segmentuose.

    „Azure“ prognozė nustebino rinką

    Nors Crameris kritikavo bendrą ataskaitos toną, „Microsoft“ skelbė ketvirčio rezultatus, kurie viršijo analitikų lūkesčius. Ypač daug dėmesio sulaukė „Azure“ debesijos verslo gairės: bendrovė prognozavo 39–40 proc. augimą, kai rinkos konsensusas siekė apie 37 proc.

    „Microsoft“ nurodė, kad debesijos pajamos per ketvirtį perkopė 54 mlrd. eurų ir augo apie 29 proc. per metus. Būtent šie skaičiai trumpam sustiprino optimizmą, tačiau vėliau investuotojai grįžo prie klausimo, ar likusi bendrovės dalis auga taip pat įtikinamai.

    Didžiausia rizika – „Office“ licencijų modelis

    Vienas ryškiausių Cramerio akcentų – „Microsoft“ „Office“ paketo licencijavimas, paremtas vartotojų vietų principu. Jis atkreipė dėmesį, kad Volstrite stiprėja diskusijos, jog šį modelį gali spausti spartėjanti automatizacija ir DI įrankiai, ypač susiję su programavimo bei turinio kūrimo efektyvinimu.

    Rinkoje vis dažniau keliami klausimai, ar įmonės, augant DI produktyvumui, ilgainiui nemažins licencijų skaičiaus, konsoliduodamos darbo vietas ar perskirstydamos užduotis. Tokia kryptis investuotojams svarbi, nes „Office“ ir prenumeratų pajamos laikomos vienu stabiliausių „Microsoft“ pelno šaltinių.

    Analitikai išlieka optimistiški

    Nepaisant Cramerio skeptiškos pozicijos, didelė dalis rinkos analitikų po ataskaitos išlaikė palankų požiūrį į „Microsoft“ akciją. Jis stebėjosi gausybe teigiamų vertinimų ir pabrėžė, kad pats nemato priežasčių skubėti pirkti akcijas esamu kainų lygiu.

    Ši situacija atspindi platesnę tendenciją technologijų sektoriuje: investuotojai vienu metu vertina ir augimo perspektyvas, ir rizikas, susijusias su DI pokyčiais, debesijos konkurencija bei įmonių IT biudžetų ciklais. „Microsoft“ atveju rinkos dėmesio centre išlieka klausimas, ar „Azure“ tempas ir toliau kompensuos lėtesnes brandesnių produktų augimo kreives.

    „Nemanau, kad jums reikia pirkti „Microsoft“ dabar“, – sakė Jimas Crameris.

  • DI bumas įsibėgėja: „Google“ ir „Microsoft“ išlaidos artėja prie 1 trilijono eurų

    DI bumas įsibėgėja: „Google“ ir „Microsoft“ išlaidos artėja prie 1 trilijono eurų

    Volstrito analitikai prognozuoja, kad pasaulinės didžiųjų technologijų bendrovių investicijos į DI infrastruktūrą 2027 metais gali perkopti 1 trilijoną eurų. Tokios prognozės pasirodė po naujausių ketvirčio rezultatų pristatymų, kuriuose vadinamieji hiperskalės debesijos tiekėjai atskleidė dar ambicingesnius plėtros planus.

    Remiantis rinkos vertinimais, 2026 metais bendros kapitalo išlaidos šiame sektoriuje gali siekti apie 800–900 mlrd. eurų. Analitikai pabrėžia, kad investicijas didina ne tik auganti DI paslaugų paklausa, bet ir ribota duomenų centrų įrangos pasiūla bei brangstantys komponentai.

    Milžiniški biudžetai ir spaudimas atsipirkimui

    Tarp daugiausiai investuojančių įvardijamos „Google“ patronuojanti „Alphabet“, „Amazon“, „Meta“ ir „Microsoft“. Bankų analitikų skaičiavimai rodo, kad jų planuojamos metinės kapitalo išlaidos jau skaičiuojamos šimtais milijardų eurų, o kai kuriais atvejais augimo tempai per metus siekia dviženklius skaičius.

    Investuotojai vis dažniau reikalauja aiškaus atsakymo, kada tokios investicijos atsipirks. Rinkoje didėja jautrumas tam, ar DI infrastruktūra realiai virsta pajamomis, ypač debesijos paslaugose, kur klientai sudaro ilgalaikes sutartis, o bendrovės fiksuoja užsakymų portfelius.

    Debesija rodo monetizacijos ženklus

    Analitikai atkreipia dėmesį, kad dalis bendrovių jau demonstruoja DI investicijų poveikį finansams: spartėja debesijos pajamos, didėja sutartinių įsipareigojimų portfeliai, o tai leidžia pagrįsti tolesnį duomenų centrų plėtimą. Kita vertus, rinkos dalyviai vertina ne vien augimą, bet ir tai, ar pavyksta išlaikyti pelningumą didėjant amortizacijai bei energijos sąnaudoms.

    Didžiausiu iššūkiu išlieka tai, kad DI infrastruktūrai reikia ne tik grafikos procesorių, bet ir plataus spektro kitų komponentų: atminties, tinklų įrangos, serverių procesorių, spartaus duomenų perdavimo sprendimų. Dėl to investicijų apimtis auga greičiau nei vieno produkto ar vienos tiekimo grandinės pajėgumai.

    Kas iš to uždirba pirmieji?

    Nuosekliai didėjant kapitalo išlaidoms, aiškūs laimėtojai trumpuoju laikotarpiu yra lustų, atminties ir duomenų centrų įrangos gamintojai. Analitikai pabrėžia, kad DI plėtra skatina paklausą ne tik GPU, bet ir specializuotiems spartintuvams bei naujos kartos procesoriams, kurie reikalingi vadinamųjų DI agentų ir kitų sudėtingų taikymų veikimui.

    Tuo pat metu rizika išlieka dvejopa: jei DI paslaugų kainodara nesugebės kompensuoti milžiniškų investicijų, daliai bendrovių gali tekti koreguoti planus, o investuotojai gali reikalauti griežtesnės kapitalo drausmės. Vis dėlto šiandien rinka labiau linkusi tikėti, kad DI infrastruktūra tampa naujuoju ilgalaikiu ciklu, panašiu į ankstesnes debesijos ar mobiliųjų technologijų bangas.

    Dar vienas veiksnys, darantis įtaką išlaidoms, yra komponentų kainų dinamika: ypač svarbi atminties rinka, kur kainų šuoliai gali reikšmingai padidinti vieno duomenų centro įrengimo savikainą. Dėl to bendrovės vis dažniau akcentuoja, kad investicijų augimą lemia ne vien apimtys, bet ir brangstantys techniniai sprendimai.

  • Nasdaq šovė 15,3 proc.: „Alphabet“ ir „Amazon“ rezultatai įkaitino technologijų akcijų ralį

    Nasdaq šovė 15,3 proc.: „Alphabet“ ir „Amazon“ rezultatai įkaitino technologijų akcijų ralį

    Balandį technologijų sektorius JAV biržose fiksavo ryškų šuolį: Nasdaq Composite indeksas pakilo 15,29 proc. Tai didžiausias mėnesio prieaugis nuo 2020 metų balandžio, kai rinkas supurtė Covid-19 pandemijos pradžia.

    Investuotojų nuotaikas labiausiai pakurstė didžiųjų technologijų bendrovių ketvirčio rezultatai. „Alphabet“, „Amazon“ ir „Microsoft“ pranešė apie geresnes nei tikėtasi pajamas, o ypač daug dėmesio sulaukė debesijos paslaugų augimas.

    „Alphabet“ akcijos po rezultatų šoktelėjo apie 10 proc., o per mėnesį pabrango 34 proc. Tai bendrovei geriausias mėnuo nuo 2004 metų spalio, kai įmonė buvo ką tik įžengusi į biržą.

    „Meta“ akcijos vieną prekybos dieną krito apie 9 proc., kai bendrovė paskelbė didinanti kapitalo išlaidas. Vis dėlto bendrai per mėnesį „Meta“ išliko pliuso zonoje ir užfiksavo beveik 7 proc. prieaugį.

    Ypač stipriai balandį pasirodė puslaidininkių ir lustų gamintojų akcijos, nes rinkoje toliau akcentuojamas augantis duomenų centrų poreikis. „Micron“ ir „Advanced Micro Devices“ per mėnesį atitinkamai pakilo 53 proc. ir 74 proc., o „Nvidia“ prieaugis siekė apie 14 proc.

    Įspūdingiausia mėnesio istorija tapo „Intel“: jos akcijos balandį maždaug padvigubėjo, o tai laikoma geriausiu mėnesiu per visą bendrovės 55 metų istoriją. Tokie judėjimai parodė, kad rinkoje trumpuoju laikotarpiu vėl dominuoja rizikos apetitas.

    Balandžio ralis tapo lūžio tašku po silpnesnės 2026 metų pradžios, kai dalį technologijų bendrovių slėgė abejonės dėl pelningumo ir konkurencijos, kurią spartina dirbtinis intelektas. Nuo metų pradžios Nasdaq Composite yra pakilęs apie 7 proc., o didžioji šio augimo dalis susikaupė būtent balandį.

  • „Google“ motina „Alphabet“ šovė į viršų: pelnas augo 81 proc., bet DI lenktynės brangsta

    „Google“ motina „Alphabet“ šovė į viršų: pelnas augo 81 proc., bet DI lenktynės brangsta

    Didžiausios pasaulio technologijų bendrovės – „Alphabet“, „Amazon“, „Meta“ ir „Microsoft“ – paskelbė geresnius nei tikėtasi ketvirčio rezultatus. Investuotojai vis atidžiau seka, kiek kainuoja DI ir debesijos plėtra, nes šios sritys tapo pagrindiniu augimo varikliu.

    Rinkose juntama įtampa dėl galimo ekonomikos lėtėjimo ir energijos kainų šuolių, todėl įmonių finansiniai pranešimai tampa svarbiu barometru. Technologijų sektorius demonstruoja, kad skaitmeninių paslaugų paklausa išlieka aukšta, tačiau sąnaudos sparčiai didėja.

    Tarp paskelbusiųjų išsiskyrė „Google“ valdanti „Alphabet“: įmonės pelnas per metus šoktelėjo 81 proc., o stiprūs debesijos rezultatai po pranešimo kilstelėjo akcijų kainą papildomoje prekyboje. Rinkos vertė vėl priartėjo prie rekordinių aukštumų.

    „Alphabet“ augimą tempė reklama ir debesija

    „Alphabet“ pranešė per sausio–kovo laikotarpį uždirbusi 57,6 mlrd. eurų grynojo pelno, kai prieš metus suma siekė gerokai mažiau. Pajamos augo iki 101,1 mlrd. eurų ir taip pat viršijo analitikų lūkesčius.

    Tradicinis variklis išliko skaitmeninė reklama: pajamos iš jos per metus padidėjo 16 proc., o tai buvo jau ketvirtas ketvirtis iš eilės, kai augimas viršijo 10 proc. Tokia dinamika rodo, kad paieškos reklama ir toliau atspari rinkos svyravams.

    Didžiausią pagreitį demonstravo „Google Cloud“ padalinys, kurio pajamos šoktelėjo 63 proc. iki 18,4 mlrd. eurų. Debesijos paklausą didino DI sprendimų diegimas versle ir viešajame sektoriuje, o tai padeda „Alphabet“ pateisinti agresyvias investicijas į infrastruktūrą.

    Po rezultatų paskelbimo „Alphabet“ akcijos papildomoje prekyboje brango daugiau nei 7 proc. Investuotojai teigiamai įvertino signalą, kad DI išlaidos kol kas verčiasi į spartesnį debesijos augimą, nors ilgalaikis investicijų atsiperkamumas lieka atvira tema.

    „Meta“ ir „Microsoft“: rezultatai geri, bet investicijos kelia klausimų

    „Meta“ taip pat pranoko prognozes: grynasis pelnas augo iki 24,6 mlrd. eurų, o pajamos – iki 51,8 mlrd. eurų. Vis dėlto dalį rinkos nuvylė didėjanti planuojamų investicijų kartelė, nes bendrovė plečia DI infrastruktūrą ir samdo talentus.

    „Mes turėjome svarbų ketvirtį – mūsų programėlėse matome stiprų pagreitį ir pristatėme pirmąjį modelį iš „Meta Superintelligence Labs“, – sakė Markas Zuckerbergas.

    Bendrovė taip pat signalizavo apie darbuotojų skaičiaus mažinimą, siekdama perskirstyti kaštus DI plėtrai. Toks derinys – augančios pajamos ir didėjančios kapitalo išlaidos – tapo viena pagrindinių priežasčių, kodėl investuotojai išlieka jautrūs bet kokiems išlaidų plano pokyčiams.

    „Microsoft“ pranešė, kad grynasis pelnas augo 23 proc. iki 29,2 mlrd. eurų, o pajamos kilo iki 76,3 mlrd. eurų. Įmonė pabrėžė, jog paklausą palaiko debesijos ir DI paslaugos, tačiau kartu rinką neramina ženkliai didinamos kapitalo išlaidos duomenų centrams.

    „Amazon“: debesija vėl greitėja

    „Amazon“ pirmąjį ketvirtį uždirbo 27,9 mlrd. eurų grynojo pelno, o pardavimai išaugo iki 167 mlrd. eurų. Didžiausią teigiamą įspūdį paliko tai, kad „Amazon Web Services“ pajamų augimas pagreitėjo – tai buvo sparčiausias tempas per keliolika ketvirčių.

    „Amazon“ investicijos į DI, robotiką, puslaidininkius ir palydovines technologijas investuotojams yra dvilypis signalas: jos žada ilgalaikį pranašumą, bet trumpuoju laikotarpiu reiškia spaudimą pelningumui. Įmonės vadovas Andy Jassy akcentuoja, kad šios išlaidos orientuotos į ilgalaikę grąžą.

    Bendras keturių bendrovių paveikslas rodo vieną aiškią tendenciją: DI ir debesija tampa svarbiausiu konkurenciniu lauku, tačiau pergalės kaina auga. Artimiausiais ketvirčiais rinkos dėmesys kryps ne tik į pajamas, bet ir į tai, ar investicijų mastas nepradės riboti pelno augimo.

  • „Meta“, „Microsoft“, „Alphabet“ ir „Amazon“ pranoko prognozes, bet DI sąskaita gąsdina investuotojus

    „Meta“, „Alphabet“, „Microsoft“ ir „Amazon“ paskelbė 2026 metų pirmojo ketvirčio rezultatus, kurie visais atvejais viršijo analitikų lūkesčius. Augimą labiausiai rėmė debesijos paslaugos ir su DI susiję produktai, tačiau dalį investuotojų neramina, kiek kainuos tolesnė plėtra.

    Bendra tendencija aiški: technologijų milžinai sparčiai didina skaičiavimo pajėgumus, nes DI paslaugų paklausa auga greičiau nei dabartinės infrastruktūros galimybės. Dėl to išaugo kapitalo išlaidos, o rinkos reakcija į kai kurių bendrovių akcijas po prekybos sesijos buvo nevienareikšmė.

    „Meta“: augimas įspūdingas, išlaidos dar labiau

    „Meta“ pranešė apie 56,31 mlrd. JAV dolerių pajamas, tai yra apie 52 mlrd. eurų, ir 33 proc. metinį augimą. Grynasis pelnas augo 61 proc., tačiau akcijos po sesijos smuko daugiau nei 5 proc., nes investuotojai sureagavo į didinamus planuojamus investicijų mastus.

    Bendrovė nurodė, kad didesnes sąnaudas lemia brangstantys komponentai ir papildomos duomenų centrų išlaidos. Taip pat paminėtas silpnesnis nei tikėtasi aktyvių naudotojų augimas, kurį įmonė siejo su ryšio trikdžiais Irane ir prieigos prie „WhatsApp“ ribojimais Rusijoje.

    Debesija traukia į viršų

    „Amazon“ rezultatams didžiausią įtaką turėjo „Amazon Web Services“: šio padalinio pajamos augo 28 proc. ir tai buvo sparčiausias tempas per daugiau nei trejus metus. Vis dėlto, nepaisant geresnių nei prognozuota rodiklių, „Amazon“ akcijos po sesijos smuktelėjo daugiau nei 1 proc.

    Rinkos dalyviai atkreipė dėmesį ir į planuojamas itin dideles investicijas: „Amazon“ yra nurodžiusi, kad 2026 metais investicijos gali siekti apie 200 mlrd. JAV dolerių, arba maždaug 185 mlrd. eurų. Tarp investuotojų vertinamų signalų minima ir „OpenAI“ kryptis naudoti iki 2 GW skaičiavimo galios, paremtos „Amazon“ „Trainium“ lustais, kurie konkuruoja su „Nvidia“ sprendimais.

    „Alphabet“ ir „Microsoft“ taip pat fiksavo ryškius debesijos augimus: „Google Cloud“ pajamos šoktelėjo 63 proc., o „Microsoft Azure“ – 40 proc. Abi bendrovės skelbė didesnius nei tikėtasi pajamas ir grynąjį pelną, tačiau rinkos reakcija išsiskyrė: „Alphabet“ akcijos po sesijos kilo beveik 7 proc., o „Microsoft“ – krito daugiau nei 2 proc.

    Didysis klausimas: ar DI investicijos atsipirks?

    Keturių bendrovių kapitalo išlaidos vien per pirmąjį ketvirtį viršijo 130 mlrd. JAV dolerių, tai yra daugiau nei 120 mlrd. eurų. Metiniu mastu jos gali siekti 500–600 mlrd. JAV dolerių, arba maždaug 460–550 mlrd. eurų, todėl rinkoje stiprėja diskusija, kaip greitai šios investicijos virs apčiuopiamu pelno augimu.

    Dabartinė dinamika rodo, kad debesis ir DI išlieka pagrindiniai augimo varikliai, tačiau kartu tampa ir didžiausiu rizikos veiksniu trumpuoju laikotarpiu. Investuotojai vis dažniau vertina ne tik rezultatus, bet ir tai, ar bendrovės gebės disciplinuotai valdyti išlaidų šuolį, kai konkurencija dėl skaičiavimo pajėgumų tik aštrėja.

  • „OpenAI“ tolsta nuo „Microsoft“: įtartinas posūkis į „Amazon“ keičia DI galių balansą

    „OpenAI“ tolsta nuo „Microsoft“: įtartinas posūkis į „Amazon“ keičia DI galių balansą

    „OpenAI“ plečia savo DI modelių prieinamumą „Amazon Web Services“ (AWS) infrastruktūroje, o tai rinkoje vertinama kaip ryškus signalas, kad bendrovės santykiai su „Microsoft“ tampa vis mažiau išskirtiniai. Nors „OpenAI“ vadovė Denise Dresser teigia, kad šie sprendimai nesusiję, analitikai mato aiškią kryptį į platesnę partnerių ekosistemą.

    Pastaraisiais mėnesiais „OpenAI“ ir „Microsoft“ ryšys keitėsi keliais etapais: nuo ilgą laiką dominavusio „Azure“ kaip pagrindinės platformos iki lankstesnės schemos, kai modeliai ir API produktai gali būti teikiami per daugiau nei vieną debesijos tiekėją. Tai reiškia mažiau apribojimų klientams, kurie jau yra investavę į AWS, ir daugiau derybinės galios pačiai „OpenAI“.

    Kas pasikeitė „Microsoft“ sandoryje

    Pagal viešai aptartus pokyčius, „Microsoft“ nebeturi išskirtinės licencijos „OpenAI“ intelektinei nuosavybei, o pajamų pasidalijimo sąlygos taip pat peržiūrimos. Kartu „Microsoft“ nebėra vienintelis kanalas trečiųjų šalių API produktams, kurie naudoja „OpenAI“ technologiją, todėl įmonių klientai gali rinktis jiems patogiausią infrastruktūrą.

    „Šie du dalykai niekaip nesusiję“, – sakė Denise Dresser.

    Vis dėlto rinkos dalyviai tokį paaiškinimą vertina atsargiai, nes pokyčiai įvyko vienas po kito: pirmiausia atnaujintas bendradarbiavimo modelis su „Microsoft“, o netrukus paskelbta apie reikšmingą plėtrą AWS aplinkoje. Praktinis rezultatas paprastas: „OpenAI“ produktai tampa lengviau pasiekiami milžiniškai AWS klientų bazei.

    Kodėl AWS „OpenAI“ tampa patrauklesnė

    Debesijos rinkoje „Amazon“ ir „Microsoft“ konkuruoja dėl didžiausių įmonių projektų, ypač tų, kurie reikalauja didžiulių skaičiavimo pajėgumų DI mokymui ir diegimui. „OpenAI“ sprendimas atverti modelius AWS reiškia, kad įmonės, turinčios ilgalaikes AWS sutartis, gali sparčiau diegti pažangius generatyvinius sprendimus be migracijos į „Azure“.

    DI paklausa taip pat išryškino kitą realybę: pasaulinė skaičiavimo infrastruktūra yra ribota, o didžiausios laboratorijos siekia užsitikrinti kuo daugiau pajėgumų ir alternatyvų. Dėl to bendradarbiavimas su keliais debesijos tiekėjais tampa ne išimtimi, o nauja norma, ypač kai įmonių klientai nori pasirinkimo, stabilumo ir kainodaros lankstumo.

    „Microsoft“ taip pat diversifikuoja modelius

    Ši dinamika veikia abiem kryptimis. „Microsoft“ pastaruoju metu vis aktyviau integruoja ne tik „OpenAI“ technologiją, bet ir kitų kūrėjų modelius, kad sumažintų priklausomybę nuo vieno tiekėjo ir galėtų pasiūlyti daugiau scenarijų verslo klientams.

    Galiausiai tai virsta platesne tendencija: didieji debesijos tiekėjai nori turėti prieigą prie skirtingų pažangių modelių, o modelių kūrėjams reikia kelių infrastruktūros partnerių, kad augimas nesustotų dėl pajėgumų ar komercinių apribojimų. Todėl, net jei „OpenAI“ ir „Microsoft“ santykiai tampa laisvesni, abi pusės išlieka viena kitai svarbios.