Tag: Mokesčiai

  • Lenkija mažina vario ir sidabro gavybos mokestį: 2027 metais biudžetas neteks apie 320 mln. eurų

    Lenkijos valstybės biudžeto pajamos iš mokesčio už kai kurių naudingųjų iškasenų gavybą 2027 metais, kaip numatoma, sumažės iki maždaug 1,5 mlrd. eurų. Tai reikštų ryškų kritimą, palyginti su šių metų prognozuojamu maždaug 1,8 mlrd. eurų lygiu.

    Skirtumas sudaro apie 320 mln. eurų, todėl Finansų ministerijai teks ieškoti, kaip kompensuoti mažesnes įplaukas. Toks pokytis įrašytas į 2027 metų biudžeto projekto aiškinamuosius dokumentus.

    Minėto mokesčio surinkimas tiesiogiai priklauso nuo gavybos apimčių šalyje ir pagrindinių žaliavų kainų. Didžiausią reikšmę turi vario ir sidabro kotiruotės tarptautinėse rinkose, taip pat valiutų kursų svyravimai ir energijos išteklių kainos, kurios veikia gavybos savikainą bei įmonių investicinius planus.

    Dokumentuose pabrėžiama, kad prognozėse jau įvertinti nuo 2026 metų sausio 1 dienos įsigalioję pakeitimai, kurie 2026–2028 metais koreguoja formulę, pagal kurią skaičiuojamas mokestis už vario ir sidabro gavybą. Praktikoje šie pakeitimai pirmiausia palankūs didžiausiam šalies vario sektoriaus žaidėjui KGHM.

    Lenkijos sprendimas mažinti vadinamąjį vario mokestį vertinamas kaip bandymas sustiprinti bendrovės galimybes finansuoti investicijas ir išlaikyti konkurencingumą žaliavų rinkose. Ankstesniais metais šis mokestis smarkiai ribojo įmonės investicinius pajėgumus, o valstybė per daugiau kaip dešimtmetį iš šios rinkliavos buvo surinkusi virš 6,9 mlrd. eurų.

    Naujovė numato ir papildomą paskatą ilgesniam laikotarpiui. Nuo 2029 metų įmonėms turėtų atsirasti galimybė dalį su gavyba susijusių investicinių išlaidų atskaityti iš mokėtino mokesčio, jei jos atitiks įstatyme nustatytus kriterijus.

    Tokie sprendimai atspindi platesnę Europos tendenciją derinti biudžeto interesus su strateginių žaliavų politika. Vario ir sidabro svarba auga dėl energetikos transformacijos, elektros tinklų plėtros ir pramonės elektrifikacijos, todėl valstybės vis dažniau ieško modelio, kuris vienu metu užtikrintų pajamas ir nepristabdytų investicijų.

  • JK mokesčių duomenys atskleidė 240 kripto milijonierių: pajamos siekė 15,9 mlrd. eurų

    JK mokesčių duomenys atskleidė 240 kripto milijonierių: pajamos siekė 15,9 mlrd. eurų

    Jungtinės Karalystės mokesčių administratorius HM Revenue and Customs (HMRC) paskelbė naujausius metinius duomenis, kurie parodė, kad 2024–2025 mokestiniais metais 240 žmonių deklaravo daugiau nei 1,2 mln. eurų kriptoturto kapitalo prieaugį kiekvienas. Tai pirmas kartas, kai kripto kapitalo prieaugiui buvo skirta atskira deklaravimo skiltis savarankiško deklaravimo formoje, todėl HMRC tikisi tikslesnio atsekamumo.

    Pagal oficialią statistiką apmokestinamą kriptoturto kapitalo prieaugį deklaravo 17 600 asmenų. Jie nurodė apie 15,9 mlrd. eurų pardavimo ir kitokio perleidimo pajamų bei apie 1,6 mlrd. eurų bendro kapitalo prieaugio.

    Kas pasikeitė deklaravime?

    Iki šio laikotarpio kriptoturto sandoriai paprastai būdavo įtraukiami į bendrą kapitalo prieaugio skiltį, todėl atskirti kriptoturto dalį iš bendrų deklaracijų buvo sunkiau. Atskira eilutė deklaracijoje reiškia, kad HMRC gali lengviau analizuoti duomenis, lyginti tendencijas ir taikyti rizikos vertinimą.

    HMRC duomenimis, vidutinis deklaruotas prieaugis vienam asmeniui siekė apie 90 000 eurų. Tuo metu 240 didžiausių deklaruotojų grupė sudarė apie 825 mln. eurų viso kapitalo prieaugio, t. y. reikšmingą bendros sumos dalį.

    Daugėja dėmesio ir perspėjimų

    Duomenys pasirodė didėjančios priežiūros fone: HMRC aktyviau siunčia vadinamuosius perspėjamuosius laiškus asmenims, kurių deklaracijos, institucijos vertinimu, gali neatitikti turimų duomenų. Tokie laiškai paprastai suteikia galimybę savanoriškai patikslinti informaciją ir sumokėti trūkstamus mokesčius iki pradedant formalų tyrimą.

    Apskaitos bendrovė UHY Hacker Young skelbė, kad per pastaruosius metus HMRC išsiuntė apie 81 000 perspėjamųjų laiškų įtariamiems mokesčių nesumokėjusiems kriptoturto investuotojams, o tai yra maždaug ketvirtadaliu daugiau nei metais anksčiau. Bendrovė taip pat prognozuoja, kad tyrimų skaičius augs, kai HMRC pradės gauti daugiau informacijos iš užsienio kriptoturto paslaugų teikėjų.

    „Kai HMRC turės šiuos duomenis, kriptoturto investuotojų mokestiniai patikrinimai taps gerokai paprastesni. Pasitelkus duomenis ir DI pagrįstus įrankius bus lengviau sudaryti sąrašus tų, kurie gali būti nesumokėję kapitalo prieaugio ar pajamų mokesčio“, – sakė UHY Hacker Young partnerė Neela Chauhan.

    Tarptautinis duomenų apsikeitimas ir naujos taisyklės

    Jungtinė Karalystė pradėjo įgyvendinti Ekonominio bendradarbiavimo ir plėtros organizacijos kriptoturto ataskaitų teikimo sistemą, kuri numato platesnį tarptautinį informacijos apsikeitimą. HMRC yra nurodžiusi, kad klientų duomenis iš kriptoturto paslaugų teikėjų tikisi pradėti gauti 2027 metais, o tai turėtų sustiprinti galimybes identifikuoti nedeklaruotą prieaugį.

    Tokios sistemos esmė yra standartizuotas duomenų rinkimas apie kriptoturto sandorius ir jų perdavimas mokesčių administratoriui, kai klientas yra šalies rezidentas. Praktikoje tai reiškia, kad mokesčių institucijos gali dažniau remtis ne vien savideklaracija, bet ir trečiųjų šalių pateiktais duomenimis.

    HMRC primena, kad apmokestinami įvykiai gali kilti ne tik parduodant kriptoturtą už tradicines valiutas, bet ir keičiant vieną kriptoturtą į kitą, atsiskaitant už prekes ar paslaugas bei tam tikrais dovanojimo atvejais. 2025–2026 mokestiniais metais asmenys, kurių kriptoturto pajamos ar prieaugis viršija taikomas neapmokestinamas ribas, privalo tai deklaruoti per savarankišką deklaravimo sistemą ir sumokėti mokėtinus mokesčius iki 2027 metų sausio 31 dienos.

  • „Chainalysis“ skaičiuoja: 2025 metais apmokestinama kripto veikla pasaulyje viršijo 457 mlrd. eurų

    „Chainalysis“ skaičiuoja: 2025 metais apmokestinama kripto veikla pasaulyje viršijo 457 mlrd. eurų

    Blokų grandinės duomenų analizės bendrovė „Chainalysis“ skelbia, kad 2025 metais pasaulyje fiksuota mažiausiai 457 mlrd. eurų apmokestinamos kriptoturto veiklos. Pasak ataskaitos, didžiausia dalis teko JAV – apie 112,6 mlrd. eurų.

    „Chainalysis“ vertinimas apima kelių didžiųjų tinklų duomenis, tarp jų „Bitcoin“ ir „Ethereum“, taip pat „Solana“, „Tron“, „BNB Smart Chain“ ir „Base“. Skaičiai apima įvairias kategorijas – nuo kapitalo prieaugio iki pajamų iš kasimo, statymo, skolinimo, lošimų ir atsiskaitymų kriptoturtu.

    Regioniniu pjūviu didžiausia apmokestinamos veiklos dalis, anot ataskaitos, teko Šiaurės Amerikai – apie 134,6 mlrd. eurų. Europos Sąjungoje įvardijamas rodiklis siekė apie 125,1 mlrd. eurų, o Rytų Azijoje – apie 54,7 mlrd. eurų.

    Ataskaitoje pateikiami ir palyginimai su kai kurių valstybių viešaisiais finansais, siekiant parodyti mastą. Pavyzdžiui, Portugalijoje apie 2 mlrd. eurų apmokestinamos kripto veiklos prilyginta 201 proc. šalies maždaug 1 mlrd. eurų biudžeto deficitui 2025 metais.

    Nigerijoje, „Chainalysis“ teigimu, apie 4,4 mlrd. eurų apmokestinamos kripto veiklos sudarė 12,3 proc. maždaug 35,5 mlrd. eurų valstybės pajamų. Tokie palyginimai pabrėžia, kad kriptoturto operacijų apimtis kai kuriose rinkose gali būti reikšminga net makroekonominiu lygmeniu.

    Vis dėlto „Chainalysis“ akcentuoja, kad pateiktas 457 mlrd. eurų skaičius yra apatinė riba. Metodika neapima dalies veiklos centralizuotose biržose, kitose blokų grandinėse bei tam tikrų sandorių tipų, todėl realus apmokestinamos veiklos mastas gali būti didesnis.

    Tuo pat metu visame pasaulyje plečiasi kriptoturto mokesčių deklaravimo taisyklės. Ekonominio bendradarbiavimo ir plėtros organizacijos kriptoturto ataskaitų teikimo sistema numato, kad prisijungusiose šalyse paslaugų teikėjai mokesčių administratoriui turės teikti klientų sandorių duomenis.

    Pagal dabartinius planus, informacijos mainai tarp valstybių turėtų startuoti 2027 metais. „Chainalysis“ skaičiuoja, kad šios sistemos apimami įvykiai sudarė apie 14 proc. jų nagrinėtos apmokestinamos veiklos, o likusi dalis siejama su decentralizuotomis biržomis, pervedimais tarp naudotojų, pajamomis grandinėje ir mokėjimais.

    Ekspertai atkreipia dėmesį, kad didėjant ataskaitų teikimo prievolei, rinkai svarbiu veiksniu tampa duomenų skaidrumas ir sandorių atsekamumas. Tai gali didinti mokesčių surinkimo efektyvumą, tačiau kartu kelia klausimų dėl privatumo, reguliavimo suderinamumo tarp jurisdikcijų ir praktinio įgyvendinimo decentralizuotoje aplinkoje.

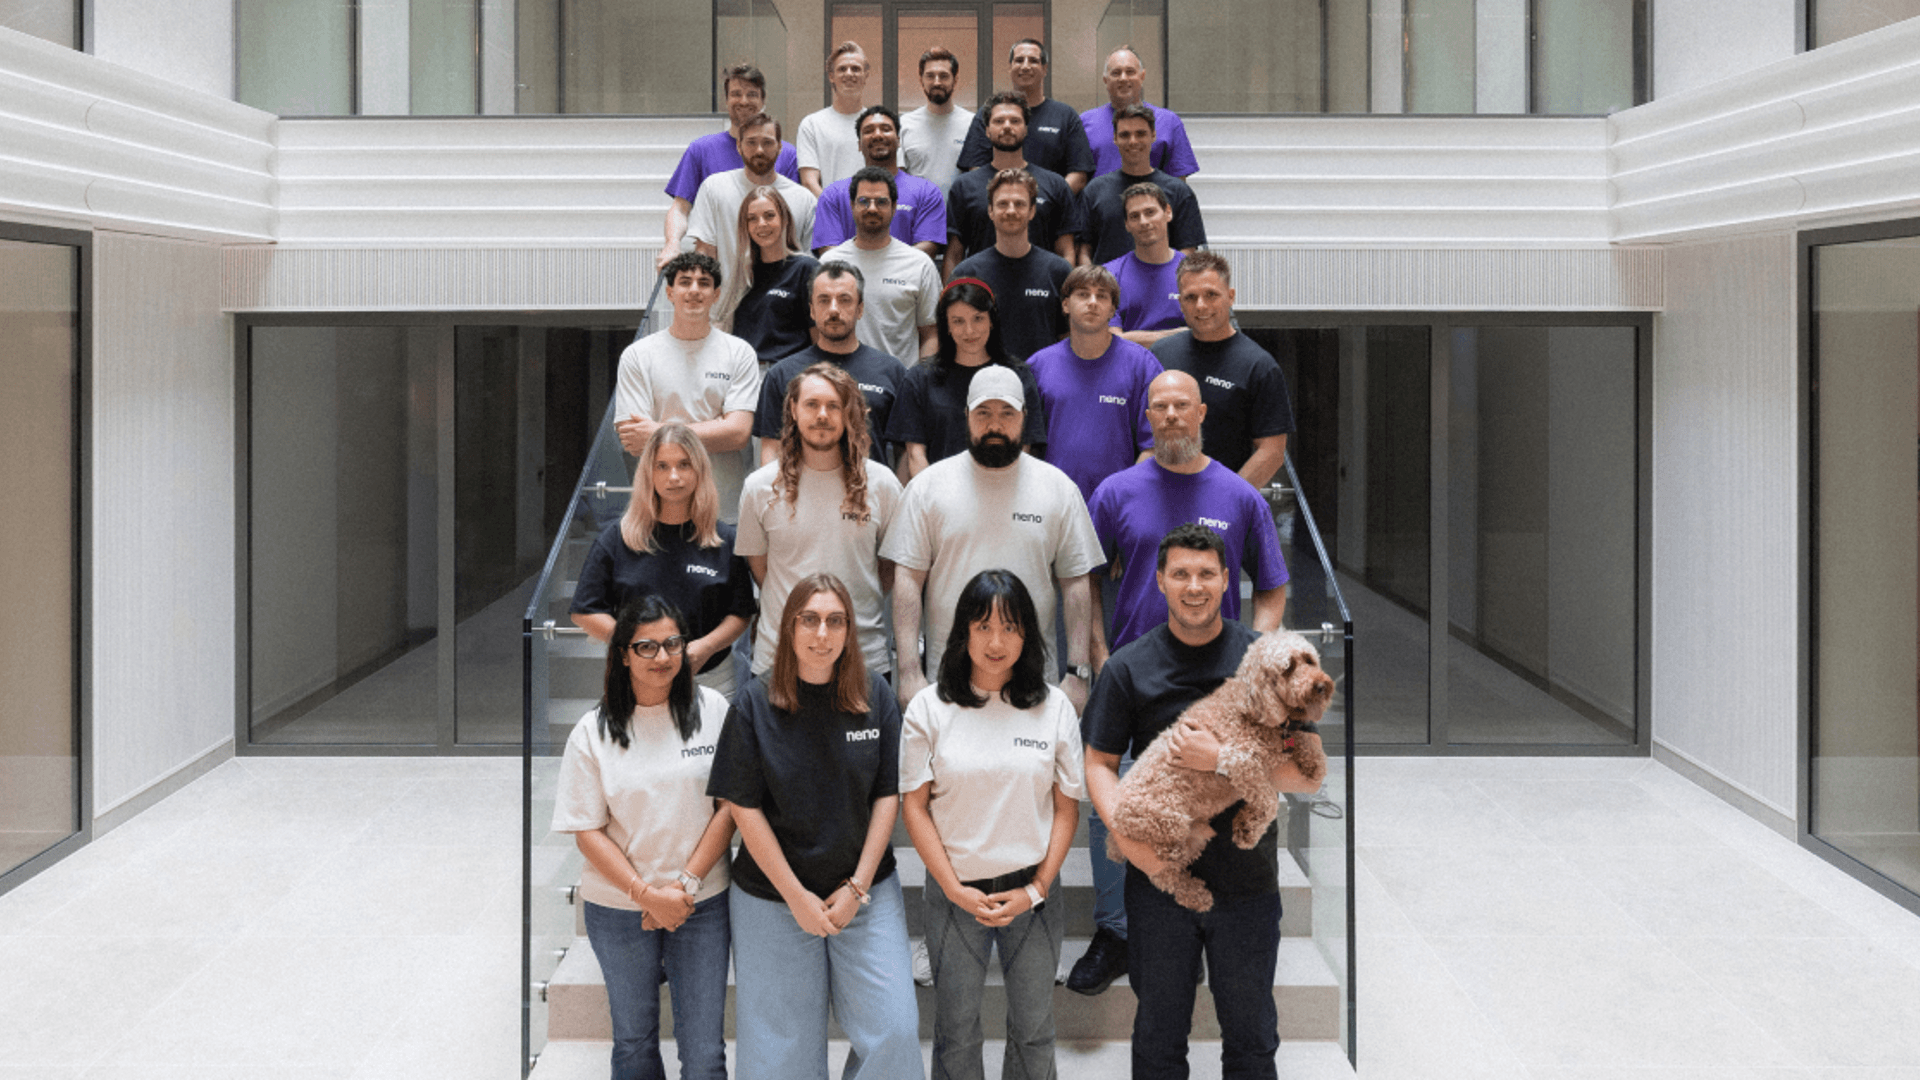
  • „Neno“ pritraukė 6,6 mln. eurų: DI finansų platforma taikosi į Europos smulkųjį verslą

    „Neno“ pritraukė 6,6 mln. eurų: DI finansų platforma taikosi į Europos smulkųjį verslą

    Amsterdame įsikūręs finansinių paslaugų startuolis „Neno“ pritraukė 6,6 mln. eurų pradinės stadijos investicijų. Bendrovė skelbia, kad lėšos bus skirtos technologijai vystyti, apskaitos ir mokesčių paslaugų apimtims didinti bei pasirengti plėtrai į kitas Europos rinkas.

    Investicijų raundui vadovavo Niujorke veikiantis ankstyvos stadijos fondas „AlleyCorp“, prie jo prisidėjo „Motive Partners“, „Firstminute Capital“ ir grupė verslo angelų. Tarp jų minimi vadovai ir aukščiausio lygio specialistai iš įvairių finansų technologijų ir programinės įrangos bendrovių.

    „Neno“ veiklą pradėjo 2026 metų pirmąjį ketvirtį ir orientuojasi į mažas bei vidutines įmones. Bendrovė siūlo vienoje platformoje sujungtą apskaitą, mokesčius ir finansų administravimą, o nuo starto jau beveik pasiekė 200 klientų ribą.

    Startuolis taikosi į rinką, kurioje, bendrovės vertinimu, daugiau nei pusė iš maždaug 26 mln. Europos smulkių ir vidutinių įmonių bent dalį apskaitos, darbo užmokesčio ar mokestinių prievolių patiki išorės paslaugų teikėjams. Tokios paslaugos Europoje sudaro apie 200 mlrd. eurų vertės industriją per metus.

    „Neno“ teigimu, įmonėms dažnai tenka dirbti su išskaidytais procesais: bankininkystė, apskaita, mokesčiai ir darbo užmokestis valdomi skirtingais įrankiais, todėl kontekstinė finansinė informacija tampa sunkiai pasiekiama. Papildomą spaudimą tradiciniam modeliui, pasak bendrovės, didina apskaitos specialistų trūkumas.

    Šiems iššūkiams spręsti „Neno“ sukūrė DI pagrįstą darbo aplinką, kurios branduolys yra realiuoju laiku veikianti agentinė didžioji knyga. Joje sujungiami duomenys iš įmonės banko sąskaitų, verslo kortelių, mokėjimų tiekėjams ir gautinų sumų, kad apskaitininkai matytų pilnesnį finansinį kontekstą vienoje sistemoje.

    Platforma šiuos duomenis naudoja procesams automatizuoti ir spartinti, įskaitant suderinimą ir pridėtinės vertės mokesčio parengimą. „Neno“ skaičiuoja, kad dalį užduočių pavyksta atlikti iki penkių kartų greičiau, o klientai vidutiniškai sutaupo apie 8 valandas administracinio darbo per mėnesį ir apie 20 proc. metinių apskaitos išlaidų.

    „Vietoje to, kad verslo savininkai koordinuotų veiksmus tarp bankų, buhalterių ir mokesčių konsultantų, mes pateikiame vieną padaryta už jus darbo būseną, kur suderinimas, atitiktis ir ataskaitos automatiškai vyksta fone. Verslo savininko vienintelis prisilietimas yra peržiūrėti, kas jau sutvarkyta“, – sakė „Neno“ įkūrėjas ir vadovas Nickas Knuppe.

    Bendrovė pabrėžia, kad jos tikslas nėra pakeisti apskaitininkus, o padidinti jų pajėgumą. „Neno“ teigimu, tokia infrastruktūra leidžia specialistams aptarnauti daugiau įmonių, nes rutininės administracinės užduotys labiau automatizuojamos, o konsultacinis darbas gali išlikti kokybiškas.

    „Mes nepakeičiame apskaitininkų, mes plečiame jų pajėgumą. Tai leidžia vienam „Neno“ apskaitininkui prižiūrėti šimtus klientų vietoje įprastų trisdešimties, neprarandant konsultavimo kokybės“, – teigė Nickas Knuppe.

    Gautos investicijos taip pat bus naudojamos „Neno Labs“ padaliniui, kuris koncentruosis į tyrimus ir plėtrą, susijusią su vadinamuoju aplinkiniu DI. Lygiagrečiai bendrovė planuoja stiprinti apskaitos, mokesčių paslaugų ir rinkodaros bei pardavimų komandas, o į naujas Europos rinkas ruošiasi žengti 2027 metais.

  • Ispanijoje mokesčiams atiduoda 231 darbo dieną: kas „suvalgo“ algą ir kodėl našta auga

    Ispanijoje mokesčiams atiduoda 231 darbo dieną: kas „suvalgo“ algą ir kodėl našta auga

    Ispanijoje vadinamoji Mokesčių laisvės diena 2026 metais, remiantis tyrimo skaičiavimais, nusikėlė į rugpjūčio 20 dieną. Tai reiškia, kad vidutiniam darbuotojui esą prireikia 231 dienos, kol jis uždirba sumą mokesčiams ir socialinio draudimo įmokoms padengti.

    Šį rodiklį paskelbė liberalios krypties analitinis centras „Fundación Civismo“, lyginantis visą darbo vietos kainą su darbuotojo gaunamomis pajamomis po mokesčių. Skaičiuojant įtraukiamos ne tik darbuotojo, bet ir darbdavio mokamos socialinio draudimo įmokos, todėl bendra našta atrodo didesnė.

    Kaip skaičiuojama našta

    Tyrime pateikiamas pavyzdys: darbuotojo, kurio metinis bruto atlyginimas siekia 32 446 eurus, darbo vieta darbdaviui kainuoja 42 390,70 euro. Skirtumą sudaro darbdavio socialinio draudimo įmokos ir kiti privalomi mokėjimai, pridedami prie bruto algos.

    Vertinama, kad darbuotojui į rankas lieka 24 724,91 euro, o 17 665,79 euro nukreipiama gyventojų pajamų mokesčiui ir abiejų pusių socialinio draudimo įmokoms. Kitaip tariant, iš kiekvienų 100 eurų darbo vietos kaštų darbuotojas gauna apie 58,30 euro grynųjų pajamų.

    Kodėl rodiklis blogėja

    „Fundación Civismo“ teigia, kad nuo 2018 metų, kai Mokesčių laisvės diena jų skaičiavimu buvo birželio 27 dieną, ji nusikėlė 54 dienomis. Pasak autorių, tai ne vien tiesioginių tarifų didinimo pasekmė, o kelių veiksnių kombinacija.

    Vienas svarbiausių argumentų yra vadinamasis fiskalinis slinkimas, kai gyventojų pajamų mokesčio ribos nepakankamai greitai prisitaiko prie infliacijos. Dėl to net ir menkai didėjant atlyginimams dalis darbuotojų gali patekti į aukštesnius tarifų laiptelius, nors perkamoji galia realiai beveik negerėja.

    Be to, tyrime minimas didėjantis socialinio draudimo įmokų svoris, kai kurios grąžintos didesnės pridėtinės vertės mokesčio normos ir vietos lygmens rinkliavos. Analitikai tai įvardija kaip didėjančią bendrą privalomų mokėjimų naštą, kuri mažina realiai disponuojamas pajamas.

    Dar prisideda PVM ir vietos mokesčiai

    Tyrime taip pat skaičiuojama, kad vidutinis darbuotojas per metus sumoka apie 2 213 eurų pridėtinės vertės mokesčio, o tai prilyginama beveik 33 dienoms jo grynųjų pajamų. Ši dalis priklauso nuo vartojimo struktūros, todėl reali suma gali smarkiai skirtis tarp namų ūkių.

    Įvertinamos ir regioninės bei savivaldybių rinkliavos, tokios kaip nekilnojamojo turto mokestis, transporto priemonių mokestis, taip pat paveldėjimo ir dovanojimo mokesčiai. „Fundación Civismo“ skaičiavimu, tokie mokėjimai gali sudaryti apie 4 110 eurų per metus, arba daugiau nei du mėnesius tipinio darbuotojo pajamų į rankas.

    Skirtinguose Ispanijos autonominiuose regionuose data nevienoda, nes skiriasi gyventojų pajamų mokesčio tarifai, lengvatos ir vietos nustatomi mokesčiai. Tyrime nurodoma, kad anksčiausiai Mokesčių laisvės diena fiksuojama Baskų krašte ir Madride, o vėliausiai ji nusikelia Katalonijoje ir Estremadūroje.

    Vis dėlto šis rodiklis nėra oficialus valstybės matas, o jo metodika ginčijama. Kritikai pabrėžia, kad mokesčiai čia traktuojami kaip vien tik kaštas, neįvertinant, jog jie finansuoja sveikatos apsaugą, švietimą, pensijas ir kitas viešąsias paslaugas.

    Alternatyvų vaizdą suteikia oficialūs tarptautiniai palyginimai, pavyzdžiui, mokesčių ir bendrojo vidaus produkto santykis. Eurostato duomenys rodo, kad 2025 metais Ispanijoje jis siekė apie 38 proc. ir buvo didesnis nei 2019 metais, tačiau išliko žemesnis nei kai kuriose kitose didžiosiose Europos ekonomikose.

  • Portugalijoje degalų kainos kils: ERSE tyrimas atskleidė, kas iš tiesų jas stumia į viršų

    Portugalijoje degalų kainos kils: ERSE tyrimas atskleidė, kas iš tiesų jas stumia į viršų

    Portugalijoje vėl atsinaujino ginčai dėl degalų kainų: vairuotojai dažnai pastebi, kad jos kyla greitai, o krenta gerokai lėčiau. Tačiau šalies energetikos reguliuotojas Energetikos paslaugų reguliavimo institucija (ERSE) skelbia neradęs įrodymų, kad degalinių operatoriai sistemingai didintų maržas.

    Tyrimą ERSE užsakė aplinkos ir energetikos ministrė Maria da Graça Carvalho, reaguodama į išaugusį rinkų nepastovumą. Pastaruoju metu kainas ypač veikia įtampa Artimuosiuose Rytuose ir laivybos ribojimai Hormūzo sąsiauryje, per kurį juda reikšminga pasaulinės naftos ir degalų prekybos dalis.

    ERSE analizė apėmė laikotarpį nuo 2023 metų sausio 1 dienos iki 2026 metų liepos 27 dienos. Reguliuotojas pabrėžė, kad kainos degalinėse pirmiausia seka ne žaliavinės naftos „Brent“ kainą, o tarptautines perdirbtų produktų, benzino ir dyzelino, kotiruotes bei jų logistikos ir tiekimo grandinės kaštus.

    Ar veikia raketos ir plunksnos?

    Viena svarbiausių tyrimo užduočių buvo patikrinti vadinamąjį raketos ir plunksnos efektą, kai kainos, tarptautinėms kainoms kylant, šauna į viršų, o joms krentant, leidžiasi vangiai. ERSE teigimu, nuoseklaus tokio asimetriško modelio nustatyti nepavyko.

    „Rezultatai nerodo nuolatinio raketos ir plunksnos efekto: kainų kilimas ir kritimas pradedamas perkelti panašiu laikotarpiu“, – teigiama ERSE dokumente.

    Vis dėlto dyzelino atveju fiksuotas trumpalaikis skirtumas: pirmosiomis savaitėmis kritimas esą buvo kiek mažiau ryškus, tačiau po maždaug keturių savaičių šis skirtumas nebetapo statistiškai reikšmingas. Reguliuotojas daro išvadą, kad tai nepatvirtina teiginio apie sistemingai lėčiau ar ne iki galo vartotojams perduodamą kainų mažėjimą.

    Kodėl Portugalijoje brangiau nei Ispanijoje?

    Portugalijoje gyvenantiems pasienio regionų vairuotojams gerai pažįstamas reiškinys, kai dėl kainų skirtumo pasirenkama piltis degalus Ispanijoje. ERSE aiškina, kad didžiausią skirtumo dalį lemia mokesčiai, o ne didesnė tiekėjų ar degalinių pelno dalis.

    Reguliuotojo vertinimu, 2026 metų antrąjį ketvirtį, atmetus mokesčius, degalai Ispanijoje buvo brangesni: benzinas apie 0,059 euro už litrą, dyzelinas apie 0,106 euro už litrą. Tačiau pritaikius mokesčius situacija apsiverčia, ir Portugalijoje galutinė kaina vartotojui tampa didesnė: benzinas apie 0,418 euro už litrą, dyzelinas apie 0,251 euro už litrą.

    ERSE pabrėžia, kad mokesčių politika daro itin didelę įtaką galutinei kainai, todėl vien tik degalinių kainų palyginimas tarp šalių neatskleidžia viso vaizdo. Portugalijoje taip pat buvo taikomas laikinas mechanizmas, susietas su degalų mokesčiu ISP, kuris dalinai amortizavo kainų šuolius didžiausios įtampos laikotarpiais.

    Prognozės: kainos vėl šoks aukštyn

    Nors ERSE nerado piktnaudžiavimo įrodymų, vartotojams artimiausios naujienos nemalonios: Portugalijoje prognozuojamas naujas kainų kilimas. Automobilių klubas Automóvel Club de Portugal (ACP) skelbia, kad kitą savaitę dyzelinas gali brangti apie 0,10 euro už litrą, o benzinas apie 0,09 euro už litrą.

    Pagal šias projekcijas vidutinė dyzelino litro kaina galėtų siekti apie 2,068 euro, o benzino apie 1,977 euro, taip panaikinant ankstesnės savaitės fiksuotą atpigimą. Kainos skirtingose degalinėse gali skirtis, nes jas lemia ne tik biržų pokyčiai, bet ir konkurencija, atsargų įsigijimo kaina bei tiekimo sąlygos.

    Prognozės taip pat nėra galutinės, nes jos priklauso nuo rinkų užsidarymo kainų ir galimų Vyriausybės sprendimų dėl ISP koregavimo. Portugalijoje taikomas principas, kad esant didesniam nei 0,10 euro už litrą šuoliui gali būti svarstoma papildoma laikina mokesčių nuolaida.

  • Lenkijoje savarankiškai dirbantieji vis dažniau susimažina mokesčius: kas laimi, kas pralaimi?

    Lenkijos mokesčių sistema vis dažniau kritikuojama dėl to, kad skirtingoms darbo formoms taikomos nevienodos taisyklės. Dirbantys pagal darbo sutartį dažniausiai moka mokesčius pagal tarifų skalę ir turi mažiau teisėtų būdų sumažinti mokestinę naštą.

    Tuo metu savarankiškai dirbantys, ypač vykdantys vieno asmens veiklą, gali rinktis iš kelių apmokestinimo režimų. Praktikoje tai reiškia daugiau lankstumo, galimybę taikyti fiksuotus tarifus ar atskaitymus, taip pat plačiau naudoti leidžiamus atskaitymus veiklos sąnaudoms.

    Kas skatina bėgti iš etato

    Pagrindinis argumentas, kurį kartoja dalis ekonomistų ir mokesčių praktikų, yra skirtumas tarp to, ką sumoka samdomas darbuotojas, ir to, ką gali susiplanuoti savarankiškai dirbantis asmuo. Kai pajamos artėja prie aukštesnio tarifo ribų, didesnes pajamas gaunantys žmonės turi daugiau paskatų keisti darbo formą.

    Ypač tai jaučiama sektoriuose, kuriuose darbas lengvai „perkeliamas“ į paslaugų sutartis, pavyzdžiui, informacinių technologijų srityje ar konsultacinėse veiklose. Tokiais atvejais riba tarp realaus verslo ir vadinamojo fiktyvaus savarankiško darbo tampa sunkiau apibrėžiama, o kontrolė brangsta.

    Fiktyvus savarankiškumas auga

    Remiantis Lenkijoje viešai aptariamais duomenimis, per kelerius metus smarkiai padaugėjo vieno asmens veiklų, kurių pajamų didžioji dalis gaunama iš vieno užsakovo ir kurios neturi darbuotojų. Tokia struktūra mokesčių ekspertų dažnai vertinama kaip rizikos indikatorius, rodantis, kad dalis rinkos faktiškai atlieka samdomo darbo funkciją, tik kitu teisiniu apvalkalu.

    Jei 2018 metų pabaigoje tokių veiklų skaičius buvo apie 150 000, tai 2025 metų pabaigoje jis jau viršijo 500 000. Šis šuolis rodo ne vien verslumo augimą, bet ir tai, kad mokesčių bei įmokų skirtumai gali veikti kaip stipri paskata „optimizuoti“ darbo formą.

    Ką tai reiškia biudžetui ir darbuotojams

    Viešųjų finansų požiūriu, kuo daugiau aukštesnes pajamas gaunančių žmonių pereina į lengviau optimizuojamus režimus, tuo didesnė našta tenka tiems, kurie lieka tradiciniame užimtume. Tai kelia klausimą dėl sistemos teisingumo ir ilgalaikio socialinio draudimo tvarumo, nes įmokos ir jų bazė gali reikšmingai skirtis.

    Politiniu lygmeniu tokios tendencijos dažnai baigiasi bandymais „užlopyti“ spragas, sugriežtinti taisykles ar priartinti skirtingų formų apmokestinimą. Tačiau verslas ir darbo rinka į pokyčius reaguoja greitai, todėl bet kokia reforma paprastai turi šalutinių efektų: nuo didesnės administracinės naštos iki paslaugų brangimo ar dalies veiklų persikėlimo į šešėlį.

  • Lenkija pradeda mokesčių deregulaciją: tylus mokesčių inspekcijos pritarimas ir 5 metų apsauga įmonėms

    Lenkijos finansų ir ekonomikos ministerija pristatė Deregulacija 2.0 paketą, kuriuo siekiama supaprastinti mokesčių taisykles ir sumažinti biurokratinę naštą verslui. Esminė idėja – aiškesnės procedūros, daugiau skaitmenizavimo ir didesnis teisinis apibrėžtumas įmonėms, kurios sprendimus priima remdamosi valstybės pozicija.

    Pokyčių kryptis atitinka platesnę tendenciją Europoje: mokesčių administravimas vis labiau remiasi skaitmeniniais duomenimis, o kontrolė tampa tikslingesnė. Kartu verslui aktualiausias klausimas išlieka tas pats – ar siūlomos priemonės realiai sumažins mokestinę riziką, ar tik pakeis administravimo formą.

    Tylus pritarimas: kada veiks?

    Vienas labiausiai aptariamų pasiūlymų – išplėsti vadinamąjį tylų administracijos pritarimą. Tai reikštų, kad tam tikrais įstatyme aiškiai apibrėžtais atvejais, jei mokesčių inspekcija neatsako per nustatytą terminą, pasekmės būtų palankios mokesčių mokėtojui.

    Ministerijos logika paprasta: neatsakymas neturėtų „užšaldyti“ įmonės sprendimų, kai reikia planuoti investicijas, keisti apskaitos praktiką ar sudaryti sutartis. Vis dėlto siūlymas nereiškia, kad bet koks institucijų delsimas automatiškai taps verslo pergale – mechanizmas būtų taikomas tik konkrečioms procedūroms, pavyzdžiui, tam tikriems terminų atnaujinimo ar mokėjimo atidėjimo klausimams.

    5 metų interpretacijų apsauga

    Kita svarbi paketo dalis – individualių mokesčių interpretacijų apsaugos stiprinimas. Lenkija siūlo įtvirtinti 5 metų interpretacijų galiojimą ir pareigą administracijai stebėti jų aktualumą, kad mokesčių mokėtojui būtų aiškiau, kiek laiko valstybės pateikta pozicija gali būti laikoma patikima.

    Tai atsakas į praktiką, kai įmonė, remdamasi institucijos išaiškinimu, priima ilgalaikį sprendimą, o po kelerių metų susiduria su pasikeitusia interpretacija ir ginču dėl praeities laikotarpių. Net ir įtvirtinus terminą, verslui išliks būtinybė sekti teisės aktų pokyčius, nes interpretacija pati savaime nepakeičia įstatymo.

    „Pirma – tikros mokesčių interpretacijų garantijos. Antra – tylus pritarimas. Trečia – aiškios bendravimo su administracija procedūros. Ketvirta – skaitmeninės revoliucijos panaudojimas, kad verslui būtų paprasčiau“, – sakė Lenkijos finansų ir ekonomikos ministras Andrzej Domański.

    Mažesnės pasekmės už savanoriškas klaidų pataisas

    Deregulacija 2.0 taip pat numato paskatas tiems, kurie patys pastebi klaidas ir jas ištaiso iki tol, kol veiksmų imasi mokesčių administratorius. Siūloma, kad tokiais atvejais būtų taikoma švelnesnė finansinė našta – pavyzdžiui, mokant mažesnę delspinigių dalį – ir mažėtų rizika sulaukti mokestinių sankcijų.

    Ši nuostata dera su modernėjančia kontrole, kai klaidos dažnai nustatomos analizuojant elektroninius duomenis. Praktinė reikšmė verslui priklausys nuo to, kaip tiksliai bus apibrėžtas terminas ir situacijos, kada „pirmas sureaguoja“ mokesčių mokėtojas, o kada – institucija.

    Skaitmeninimas: iš anksto pildomos PVM deklaracijos

    Lenkija taip pat kalba apie skaitmeninį šuolį – iš anksto parengtą PVM deklaraciją, kuri būtų pildoma remiantis administracijos jau turimais duomenimis. Toks modelis pasaulyje žinomas kaip kryptis, kai valstybė mažina duomenų dubliavimą ir leidžia mokesčių mokėtojui labiau tikrinti, o ne iš naujo surinkinėti informaciją.

    Vis dėlto net ir gavus parengtą deklaracijos projektą, galutinė atsakomybė paprastai lieka mokesčių mokėtojui, ypač vertinant teisę į atskaitą ar specifines verslo situacijas. Todėl įmonėms tai būtų patogumo priemonė, bet ne „atsakomybės perkėlimas“ administracijai.

    Daugiau laiko ginčams ir aiškesnės patikros ribos

    Paketą sudaro ir procedūriniai pakeitimai, svarbūs ginčų sprendimui: siūloma prailginti terminą apskųsti mokesčių sprendimą iki 30 dienų. Verslui tai reikštų daugiau laiko pasirengti argumentacijai ir surinkti dokumentus, ypač sudėtingose bylose.

    Taip pat numatoma aiškiau apibrėžti vadinamųjų patikrinimo veiksmų pradžią ir pabaigą, kad procedūros nevilktųsi be aiškių ribų. Ši dalis aktuali įmonėms, nes ilgas neapibrėžtumas gali stabdyti sprendimus, finansavimą ar sandorius su partneriais.

    Kas realiai laimės?

    Verslui Deregulacija 2.0 patraukliausia tuo, kad stiprina nuspėjamumą: tylus pritarimas mažina laukimo kainą, o 5 metų interpretacijų apsauga suteikia daugiau stabilumo planuojant. Kita vertus, didelė dalis pokyčių priklausys nuo detalių, kokioms situacijoms priemonės bus taikomos ir kiek administracija turės galimybių terminus ar išimtis interpretuoti plačiai.

    Jei siūlymai bus įgyvendinti taip, kaip deklaruojama, tai būtų signalas apie bandymą perbalansuoti santykį tarp mokesčių mokėtojo ir valstybės, paliekant kontrolės galias, bet mažinant procedūrinį neapibrėžtumą. Įmonėms tai gali tapti papildomu argumentu investiciniams sprendimams, nors pareiga teisingai apskaičiuoti mokesčius niekur nedings.
  • Prieš tampant skaitmeniniu klajokliu – 9 klaidos, kurios Europos verslui kainuoja brangiai

    Prieš tampant skaitmeniniu klajokliu – 9 klaidos, kurios Europos verslui kainuoja brangiai

    Skaitmeninio klajoklio gyvenimo būdas Europoje per kelerius metus tapo nebe nišine svajone, o realiu planu tūkstančiams nuotoliu dirbančių specialistų ir smulkiojo verslo savininkų. Susidomėjimą augina ne tik lankstus darbas, bet ir valstybės, kurios siūlo specialias vizas bei paprastesnes įsikūrimo taisykles.

    Tačiau verslininkams persikėlimas į kitą šalį dažnai būna gerokai sudėtingesnis nei samdomiems darbuotojams. Netinkamai suplanavus, rizika apima mokesčius, teisinius įsipareigojimus, finansų valdymą, draudimą ir kibernetinį saugumą.

    Viza – ne formalumas

    Pirmasis žingsnis planuojant darbą iš užsienio – pasirinkti šalį ir vizos kategoriją, kuri atitinka veiklos modelį. Dalis valstybių turi skaitmeninių klajoklių vizas, tačiau kitur darbas su turistine viza gali būti laikomas pažeidimu, net jei klientai ir pajamos lieka užsienyje.

    Prieš perkant bilietus svarbu pasitikrinti minimalių pajamų reikalavimus, leidžiamą buvimo trukmę, pratęsimo galimybes ir tai, ar viza tinka įmonės savininkui. Praktikoje dažniausiai tikrinama, ar pajamos stabilios ir ar veikla neperžengia vietinės darbo rinkos ribų.

    Mokesčiai, rezidencija ir teisinės rizikos

    Didžiausias pavojus verslui – netyčia tapti apmokestinamam dviejose jurisdikcijose arba sukurti vadinamąją nuolatinę buveinę kitoje šalyje. Tai gali reikšti pareigą registruoti veiklą vietoje, deklaruoti pajamas, mokėti pelno ar pridėtinės vertės mokestį bei vykdyti papildomą apskaitą.

    Ne mažiau svarbi ir asmens mokestinė rezidencija, kuri dažnai priklauso nuo praleistų dienų skaičiaus, gyvenamosios vietos centro ir ekonominių ryšių. Dėl šių priežasčių prieš išvykstant verta konsultuotis su mokesčių ar teisės specialistais ir įvertinti, kaip realiai taikomos dvigubo apmokestinimo išvengimo sutartys.

    Finansai, draudimas ir kibernetinis saugumas

    Kasdieniams atsiskaitymams ir verslo operacijoms būtina pasiruošti iš anksto: įvertinti bankų paslaugas, kortelių mokesčius, valiutų konvertavimo sąlygas, mokėjimų surinkimą iš klientų ir tai, kaip bus atskirtos asmeninės ir verslo išlaidos. Tvarkinga finansų struktūra sumažina klaidų tikimybę apskaitoje ir palengvina deklaravimą.

    Draudimas dažnai nuvertinamas, tačiau ilgesniam laikui išvykus ypač svarbu įsitikinti, kad galioja tinkamas sveikatos, kelionės ir verslo draudimas, o darbo įranga ir veiklos nutrūkimo rizika išvis yra įtrauktos į sąlygas. Standartinės kelionių draudimo taisyklės ne visada apima ilgalaikį nuotolinį darbą ar brangią techniką.

    Kita sritis, kuri pastaraisiais metais tapo kritinė, – duomenų sauga. Dirbant iš bendradarbystės erdvių ar jungiantis prie viešo belaidžio interneto didėja sukčiavimo ir duomenų nutekėjimo rizika, todėl verta naudoti VPN, įjungti dviejų veiksnių autentifikavimą, nuolat atnaujinti įrenginius ir riboti jautrių duomenų pasiekimą nesaugiais tinklais.

    Praktiniai iššūkiai apima ir laiko juostas: jei klientai ir komanda lieka Europoje, o bazė persikelia į tolimus regionus, nuolatiniai ankstyvi ar vėlyvi skambučiai gali tiesiogiai paveikti produktyvumą ir sveikatą. Todėl dar prieš persikeliant verta įsivertinti, ar verslo procesai gali veikti kitu grafiku ir ar dalį funkcijų galima automatizuoti naudojant DI sprendimus.

    Galiausiai, svarbiausia taisyklė – turėti finansinį rezervą nenumatytiems atvejams, pradedant vizų vėlavimais ir baigiant staigiais būsto ar sveikatos išlaidų pokyčiais. Skaitmeninis klajokliškas gyvenimas gali suteikti laisvę, tačiau verslui jis sėkmingas tik tada, kai užtikrinamas pajamų stabilumas ir veiklos tęstinumas.

  • Ispanijos triumfas pasaulio čempionate: kiek eurų šaliai atneša taurė ir euforija?

    Ispanijos triumfas pasaulio čempionate: kiek eurų šaliai atneša taurė ir euforija?

    Premija iš FIFA ir mokesčiai

    Ispanijos pergalė pasaulio futbolo čempionato finale prieš Argentiną atnešė ne tik emocijas, bet ir apčiuopiamą finansinį prizą. FIFA čempionei skyrė rekordinę maždaug 43 700 000 eurų premiją, kurią gauna nacionalinė federacija.

    Federacija pati sprendžia, kokia dalis atiteks žaidėjams, trenerių štabui ir aptarnaujančiam personalui, o likusi suma paprastai nukreipiama veiklos išlaidoms ir futbolo vystymo programoms. Nuo išmokų mokami mokesčiai, todėl dalis pinigų grįžta į biudžetą.

    Ar titulą galima paversti BVP augimu?

    Sudėtingiausias klausimas – ar toks sportinis laimėjimas realiai didina šalies ekonomiką, o ne tik sukuria trumpą vartojimo bangą. Tyrimai apie pasaulio čempionato laimėtojų efektą rodo, kad poveikis dažniausiai yra matomas, bet trumpalaikis.

    Ekonomisto Marco Mello 2024 metais publikuotas tyrimas (Oxford Bulletin of Economics and Statistics) sieja pasaulio čempionato pergalę su bent 0,48 proc. didesniu metiniu BVP augimu per du ketvirčius po finalo. Vis dėlto pats autorius pabrėžia, kad čempionų imtis neišvengiamai maža, todėl rezultatą reikia vertinti atsargiai.

    Taikant tokį dydį Ispanijos ekonomikai, kurios BVP siekia apie 1 690 000 000 000 eurų, teorinis trumpalaikis postūmis galėtų būti kelių milijardų eurų eilės. Tačiau tai nėra tiesioginis „premijos padauginimas“, o statistinis ryšys, kuriame svarbų vaidmenį gali atlikti ir kiti tuo metu sutapę veiksniai.

    Kur dingsta „šventės pinigai“?

    Viešas įspūdis po pergalių dažnai būna toks, kad ekonomika „užsikuria“ per barus, restoranus ir prekybą. Praktikoje dalis išlaidų tiesiog persikelia laike: žmonės išleidžia daugiau rungtynių vakarą, bet vėliau taupo kitoms dienoms.

    Mokėjimų duomenys, cituojami finansų rinkos dalyvių, rodo, kad per grupių etapo rungtynes atsiskaitymai baruose ir restoranuose galėjo augti dešimtimis procentų, o kai kuriuose miestuose šuoliai būna dar didesni. Tačiau toks efektas dažnai yra lokalus, trumpas ir nebūtinai reiškia naują vartojimą visos šalies mastu.

    Ekonomistai taip pat atkreipia dėmesį, kad ryškiausias kanalas neretai būna ne vidaus šventimas, o reputacinis „reklamos“ efektas, kai čempionų dėmesys pasaulyje laikinai sustiprina šalies įvaizdį. Tai gali padėti eksportui, turizmui ar verslo pasitikėjimui, bet tokį poveikį tiksliai atskirti nuo bendrų rinkos tendencijų sudėtinga.

    „Pasaulio čempionato trofėjus yra milžiniška reklama šaliai, tačiau jos ekonominė nauda paprastai būna laikina ir neperrašo struktūrinių problemų“, – pažymi sporto ekonomikos tyrėjai, vertinantys ankstesnių čempionų patirtį.

    Ispanija tai jau yra patyrusi: 2010 metais iškovotas titulas sutapo su itin sudėtingu ekonomikos laikotarpiu, kai nedarbas buvo aukštas, o finansų sistema artėjo prie gelbėjimo priemonių. Trofėjus nesustabdė krizės, nors trumpam pakėlė nuotaikas ir vartotojų lūkesčius.

    Apibendrinant, FIFA premija yra aiškus, bet makroekonomikos mastu nedidelis skaičius, o platesnė nauda labiau priklauso nuo to, ar šalis sugeba momentinį dėmesį paversti ilgalaikėmis pajamomis per eksportą, turizmą ir investicijas. Euforija gatvėse dažniausiai trunka ilgiau nei jos įtaka BVP statistikoje.