Tag: Nasdaq

  • Prancūzijos kvantinių kompiuterių bendrovė „Pasqal“ žengia į Nasdaq: startui – 309 mln. eurų

    Paryžiuje įsikūrusi kvantinių kompiuterių bendrovė „Pasqal“ pradeda prekybą Nasdaq biržoje po verslo jungimo su specialios paskirties įsigijimo bendrove „Bleichroeder Acquisition Corp. II“. Sandorio pabaigoje įmonė skelbia turinti apie 309 mln. eurų grynųjų, kuriuos planuoja skirti plėtrai ir gamybos pajėgumų didinimui.

    Biržos debiutas žymi etapą, kai iki šiol rizikos kapitalo finansuotas „DeepTech“ mastelio verslas pereina į viešąją rinką. Pats sandoris buvo patvirtintas akcininkų, o apie planus jungtis „Pasqal“ pranešė dar 2026 metų pavasarį, tuomet nurodant maždaug 1,7 mlrd. eurų ikipinigę vertę.

    „Ši diena nėra finišo linija, tai yra pagreičio taškas“, – sakė „Pasqal“ vadovas Wasiqas Bokhari.

    Bendrovė pabrėžia, kad naujos lėšos turėtų pagreitinti kvantinių sistemų diegimą realiose veiklos aplinkose, išplėsti gamybą ir priartinti kelią į klaidoms atsparius kvantinius kompiuterius. Pastarasis tikslas laikomas vienu didžiausių sektoriaus iššūkių, nes dabartinės kvantinės sistemos yra jautrios triukšmui ir klaidoms, todėl stabilumas ir klaidų korekcija tampa esminiais technologinio proveržio elementais.

    Kas yra „Pasqal“ technologija

    „Pasqal“ kuria kvantinius kompiuterius, paremtus neutraliųjų atomų technologija: atomų masyvai valdomi lazeriais, kad būtų atliekami kvantiniai skaičiavimai. Įmonė akcentuoja dvigubą kryptį: šiandien orientuojasi į analoginio kvantinio skaičiavimo praktines užduotis, o kartu kuria architektūrą, kuri ateityje galėtų palaikyti klaidoms atsparius, universalesnius skaičiavimus.

    Bendrovė įkurta 2019 metais, o tarp jos bendraįkūrėjų minimas prancūzų fizikas Alainas Aspect, 2022 metais apdovanotas Nobelio fizikos premija. „Pasqal“ teigia jau turinti kelis veikiančius kvantinius procesorius ir dalį jų pateikianti klientams per debesijos prieigą.

    Europos kvantinių technologijų bumas

    „Pasqal“ žingsnis į viešąsias rinkas vyksta tuo metu, kai Europoje ryškėja didėjantis kapitalo srautas į kvantinių technologijų sektorių. Pastaraisiais metais investuotojai vis dažniau finansuoja ne tik laboratorinius prototipus, bet ir gamybos plėtrą, programinės įrangos ekosistemas bei integraciją su aukšto našumo skaičiavimo infrastruktūra.

    2026 metais Europoje fiksuota ne viena didelė investicija į kvantinių procesorių kūrėjus ir su kvantika susijusias bendroves, o dalis įmonių renkasi viešąsias rinkas kaip papildomą kapitalo šaltinį. „Pasqal“ atveju šis finansavimo modelis leidžia vienu metu siekti mastelio, reikalingo pramoniniams užsakymams, ir išlaikyti ilgalaikę technologijų vystymo programą, kuri paprastai reikalauja kelerių metų investicijų.

    Kur bus nukreiptos lėšos

    „Pasqal“ skelbia dalį kapitalo skirsianti gamybai ir papildomų kvantinių procesorių diegimui, įskaitant pajėgumų plėtrą Palaiseau, kur yra pagrindinė gamybos bazė. Taip pat numatoma stiprinti debesijos ir programinės įrangos platformą, kad kvantinės užduotys būtų patogiau jungiamos su įprasta, klasikine skaičiavimo infrastruktūra.

    „Šie 309 mln. eurų suteikia mums reikšmingos ugnies galios ir kelių metų veiklos rezervą technologinei plėtrai“, – sakė „Pasqal“ finansų vadovas Stéphane Rougeot.

    Nors bendrovė pasirinko Nasdaq kaip pirmąją viešojo sąrašo biržą, ji pabrėžia, kad centrinė būstinė lieka Prancūzijoje, o ateityje svarstoma ir dviguba kotiruotė „Euronext Paris“. Tai reikštų papildomą matomumą Europos investuotojams ir galėtų sustiprinti bendrovės pozicijas regione, kuriame kvantinių technologijų politika ir viešosios investicijos tampa vis svarbesne konkurencijos dėl talentų ir pramoninių projektų dalimi.
  • PURR šoka biržoje: „Hyperliquid Strategies“ atnaujino 1,9 mlrd. eurų HYPE rezervą ir balansą be skolų

    PURR šoka biržoje: „Hyperliquid Strategies“ atnaujino 1,9 mlrd. eurų HYPE rezervą ir balansą be skolų

    Nasdaq biržoje kotiruojamos „Hyperliquid Strategies“ akcijos, žymimos simboliu PURR, per prekybos sesiją šoktelėjo maždaug 15 proc. Rinkos reakciją paskatino bendrovės paskelbti finansiniai rezultatai ir atnaujinta informacija apie įmonės HYPE žetonų rezervą, kuris vertinamas apie 1,9 mlrd. eurų.

    Įmonė pranešė, kad per pirmąjį finansinių metų pusmetį pritraukė apie 647 mln. eurų nuosavo kapitalo. Pasak bendrovės, per finansinius metus iki birželio 30 dienos HYPE iždo apimtis išaugo iki 29,3 mln. vienetų.

    „Hyperliquid Strategies“ taip pat akcentavo, kad laikotarpio pabaigoje turėjo apie 149,9 mln. eurų grynųjų pinigų ir neturėjo skolų. Toks derinys rinkoje dažnai vertinamas kaip mažesnės finansinės rizikos signalas, ypač sektoriuje, kuriame įmonių balansai neretai būna jautrūs kriptoturto kainų svyravimams.

    Bendrovė nurodė, kad po finansinių metų pabaigos papildomai panaudojo apie 773,4 mln. eurų HYPE įsigijimui ir supirko savo akcijų už maždaug 27,8 mln. eurų. Po šių veiksmų, rugpjūčio 19 dieną, įmonės grynųjų pinigų likutis siekė apie 132,6 mln. eurų.

    „Tai buvo metai, kai sukūrėme platformą“, – sakė bendrovės vadovas Davidas Schamis.

    Vadovas taip pat teigė, kad įmonė siekia remtis protokolu, kuris, jos vertinimu, laimi tas grandinės finansų sritis, kuriose generuojami realūs mokesčiai. Bendrovė kaip prioritetines kryptis įvardijo išvestines priemones, stabilias monetas, realaus pasaulio turtu paremtus sprendimus ir planuojamas rezultatais grįstas rinkas.

    Finansinėse ataskaitose bendrovė išskyrė ir didelę nerealizuoto prieaugio dalį dėl HYPE turto vertės pokyčių. Tuo pat metu pažymėta, kad dalį rezultato koregavo vienkartinis nuostolis, susijęs su HYPE žetonų įnašu po verslo jungimo sandorio.

    Prekybos metu PURR akcijos buvo pakilusios iki maždaug 13,59 euro, o bendrovės rinkos vertė siekė apie 1,8 mlrd. eurų. Rinkos dėmesys šiuo metu telkiamas ne tik į kainos šuolį, bet ir į tai, kiek bendrovės vertė yra paremta kriptoturto atsargomis bei jų kaina, kuri gali reikšmingai kisti per trumpą laiką.

    Pačios „Hyperliquid“ ekosistemos žetonas HYPE per ketvirtį iki birželio 30 dienos, remiantis rinkos duomenimis, buvo stipriai pabrangęs, o per pastarąjį mėnesį taip pat fiksuotas ryškus kilimas. Žetonui papildomo dėmesio suteikė ir vieši pareiškimai apie planus plėtoti veiklą JAV laikantis reguliacinių reikalavimų.

    „Suprantu, kad Mike’as Seligas taip pat dirba, kad „Hyperliquid“ būtų atvesta į Jungtines Valstijas visiškai atitinkančiu ir teisėtu būdu“, – sakė JAV prezidentas Donaldas Trumpas.

    Investuotojams tokio pobūdžio pranešimai dažnai svarbūs dėl dviejų priežasčių: jie leidžia įvertinti įmonės likvidumą bei skolų lygį ir kartu parodo, kokia dalis vertės priklauso nuo kriptoturto kainų. Kriptovaliutų rinkoms išliekant nepastovioms, akcininkų rizika gali augti net ir tuomet, kai įmonė deklaruoja tvirtą grynųjų pinigų poziciją.

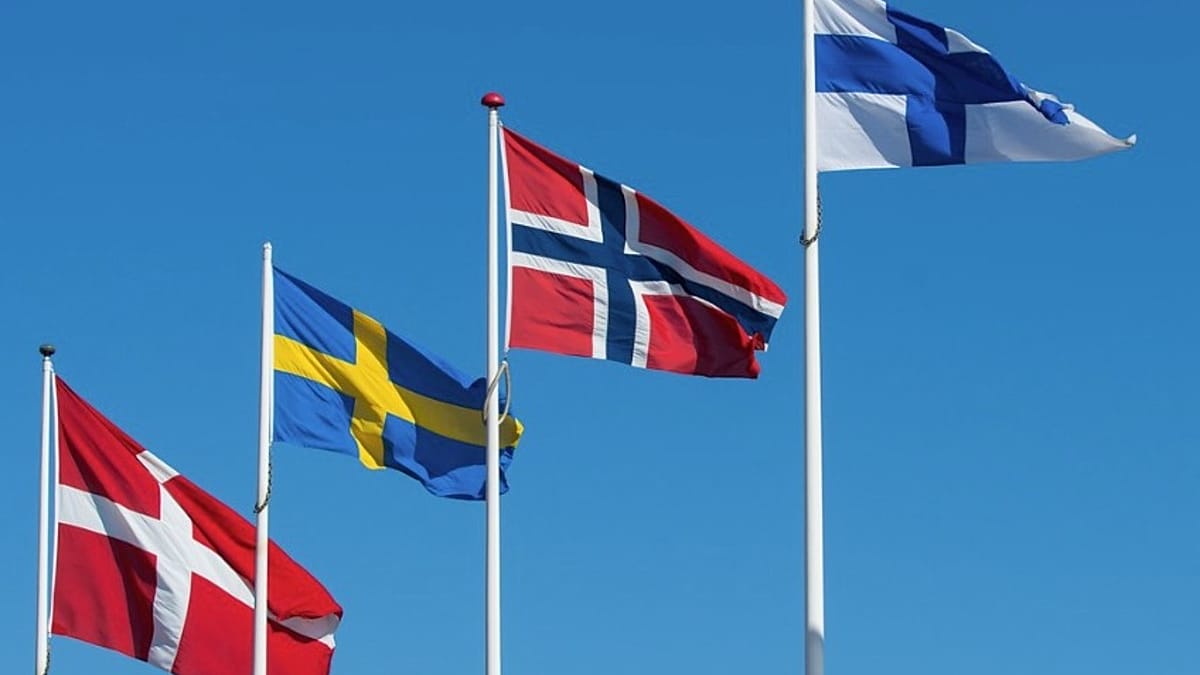
  • Šiaurės šalys svarsto jungti biržas: kas laimėtų ir kodėl tai gali supurtyti investuotojus?

    Šiaurės šalys svarsto jungti biržas: kas laimėtų ir kodėl tai gali supurtyti investuotojus?

    Idėja grįžta į darbotvarkę

    Šiaurės Europos verslo ir investuotojų grupė vėl kelia klausimą, ar Švedija, Danija, Norvegija ir Suomija galėtų sujungti nacionalines vertybinių popierių biržas į vieną regioninę rinką. Tikslas – padidinti likvidumą, pritraukti daugiau listinguojamų įmonių ir sustiprinti regiono konkurencingumą pasauliniu mastu.

    Diskusijas koordinuoja Šiaurės šalių pramonės aljansas Nordic Compass, teigiantis, kad šiuo metu nagrinėjamos skirtingos alternatyvos, įskaitant biržų konsolidaciją ir reguliavimo taisyklių suderinimą. Aljansas pabrėžia, kad darbas yra ankstyvoje, tiriamojoje stadijoje.

    Kodėl tai svarbu kapitalui

    Nordic Compass kapitalo rinkų krypties vadovas Christianas Clausenas, vadovaujantis ir „BlackRock“ veiklai Šiaurės šalyse, sako, kad siekiama gerinti kapitalo pritraukimo galimybes visame įmonių augimo cikle. Tai apima kelią nuo startuolių ir rizikos kapitalo iki augimo, mastelio didinimo ir pirminių viešų siūlymų.

    „Analizuojame įvairias iniciatyvas, įskaitant su likvidumu susijusius klausimus. Kol kas tai tyrinėjimo etapas, o dėl konkrečių sprendimų nesame susitarę“, – sakė Christianas Clausenas.

    Šiaurės šalių pensijų fondai ir valstybiniai investuotojai valdo apie 3 430 000 000 000 eurų ir kasmet sulaukia maždaug 150 000 000 000 eurų įplaukų. Šis kapitalas paskirstytas per kelias atskiras rinkas, todėl sujungimas galėtų sumažinti fragmentaciją ir pagerinti prekybos gylį.

    Nuo ko priklausytų realus sujungimas

    Net jei politinis ir verslo sutarimas būtų pasiektas, sujungimui reikėtų kelių nepriklausomų rinkos infrastruktūros dalyvių bendradarbiavimo. Daugumą regiono biržų valdo „Nasdaq“, Oslo birža priklauso „Euronext“, o atsiskaitymų ir vertybinių popierių infrastruktūroje svarbų vaidmenį atlieka „Euroclear“.

    „Euronext“ teigė palaikanti iniciatyvas, kurios didintų Šiaurės šalių kapitalo rinkų konkurencingumą, ir nurodė, kad per Oslo biržą bei susijusias veiklas regione jau turi stiprią poziciją. Bendrovė akcentuoja, kad gilesnis likvidumas, bendra technologinė bazė ir suderintos taisyklės paprastai palengvina kapitalo judėjimą per sienas.

    Aljanso pirmieji siūlymai turėtų paaiškėti lapkričio 4 ir 5 dienomis Geteborge vyksiančiame susitikime, kuriame, kaip tikimasi, bus pristatyti ir kapitalo rinkų krypties rezultatai. Tuomet paaiškės, ar idėja peraugs iš analizės į konkretų planą.

  • „Nasdaq“ ruošia beveik 23 valandų prekybą: ką tai pakeis Europoje ir kodėl SEC dar gali stabdyti

    „Nasdaq“ ruošia beveik 23 valandų prekybą: ką tai pakeis Europoje ir kodėl SEC dar gali stabdyti

    „Nasdaq“ patvirtino planus nuo 2026 metų gruodžio 6 dienos beveik visą parą vykdyti JAV akcijų prekybą. Birža ketina pridėti naują naktinę sesiją, kuri tęstųsi nuo 21 valandos iki 4 valandos rytą JAV Rytų pakrantės laiku, tačiau sprendimas dar priklauso nuo JAV vertybinių popierių priežiūros institucijos SEC.

    Įvedus papildomą sesiją, „Nasdaq“ prekybos diena praktiškai išsitęstų nuo sekmadienio vakaro iki penktadienio vakaro, paliekant tik trumpą technologinę pertrauką. Birža jau dabar turi išplėstą prekybą prieš rinkos atidarymą ir po uždarymo, tačiau ji dažniau būdavo patogesnė instituciniams dalyviams.

    Europos investuotojams naujasis langas reikštų, kad prekyba vyktų anksti ryte, dar prieš didžiųjų Europos finansų centrų startą. Tai gali padidinti galimybes reaguoti į naujienas realiu laiku, tačiau kartu sustiprinti kainų svyravimus mažesnio likvidumo valandomis.

    Kas stumia biržas į naktį

    Pastaraisiais metais tradicinės biržos vis labiau jaučia spaudimą prisitaikyti prie rinkų, kurios niekada neužsidaro. Kriptovaliutų prekyba vyksta visą parą, o investuotojų įpročiai keičiasi: vis daugiau sandorių inicijuojama ne įprastomis Niujorko prekybos valandomis.

    „Nasdaq“ šį pokytį sieja ir su tarptautiniu kapitalu: užsienio investuotojų turimos JAV akcijos per kelerius metus reikšmingai išaugo ir, viešai skelbtais duomenimis, iki 2024 metų vidurio siekė apie 14 600 000 000 000 eurų. Tokį augantį poreikį birža nori aptarnauti tiesiogiai, o ne palikti alternatyvioms platformoms.

    Kuo tai skiriasi nuo įprastos prekybos

    Prieš ir po pagrindinės sesijos vykstanti prekyba tradiciškai pasižymi mažesniu likvidumu ir didesniais kainų skirtumais tarp pirkimo ir pardavimo. Dėl to įvykdymo kaina gali labiau nukrypti nuo matomos kotiruotės, ypač smulkesnėse ar mažiau aktyviai prekiaujamose pozicijose.

    Be to, dalis pavedimų tipų ir rinkos formuotojų aktyvumas gali skirtis nuo pagrindinių valandų, todėl investuotojams svarbu vertinti riziką, o ne vien patogumą. Praktikoje tai reiškia, kad beveik 23 valandų prekyba gali padėti greičiau reaguoti į įvykius, bet ne visada užtikrins tokią pačią sandorio kokybę kaip dienos metu.

    Konkurencija ir SEC vaidmuo

    „Nasdaq“ nėra vienintelė, plečianti prekybos laiką: konkurentai JAV taip pat siekia ilgesnių sesijų, o daliai jų jau yra suteikti reguliaciniai leidimai. Toks lenktyniavimas dėl investuotojų dėmesio rodo, kad biržų darbo laikas tampa konkurenciniu pranašumu.

    Galutinį sprendimą dėl „Nasdaq“ plano dar turės įvertinti SEC, kuri prižiūri, kad prekybos infrastruktūra, rinkos stebėsena ir investuotojų apsauga atitiktų reikalavimus. Jei patvirtinimas bus gautas, 2026 metų pabaigoje JAV akcijų rinka žengtų dar vieną žingsnį link realiai beveik nenutrūkstamos prekybos.

  • „Amazon“ peržengė 3 trilijonų dolerių ribą: kas pakėlė akcijas ir ar ralis dar nesibaigė

    Technologijų milžinė „Amazon“ trumpam pateko į išskirtinį didžiausios kapitalizacijos biržos bendrovių penketą, kai prekybos pradžioje Nasdaq biržoje akcijos pabrango iki maždaug 284 JAV dolerių. Tai kilstelėjo bendrovės rinkos vertę virš simbolinės 3 trilijonų JAV dolerių ribos.

    Į eurus perskaičiavus pagal pastarųjų mėnesių apytikrį JAV dolerio kursą, tokia kapitalizacija sudarytų apie 2,8 trilijono eurų. Rinkos dalyviai šį lygį vertina kaip psichologiškai svarbų, nes jis rodo, kad investuotojai tikisi ilgalaikio pelno augimo net ir brangstant akcijoms.

    Kas labiausiai augina vertę?

    Rinkos komentatoriai „Amazon“ šuolį sieja su geresniais nei tikėtasi ketvirčio rezultatais ir augančia investicijų apimtimi. Pagrindinis dėmesys tenka duomenų centrams, debesijos paslaugoms ir sprendimams, susijusiems su dirbtiniu intelektu.

    Didžiausias pelningumo variklis išlieka „Amazon Web Services“ – debesijos verslas, kurio pajamos, remiantis pateiktais skaičiais, augo sparčiau nei visas koncernas. Investuotojai dažnai būtent šiai veiklai priskiria didesnę „Amazon“ vertinimo dalį, nes debesija paprastai generuoja aukštesnes maržas nei e. prekyba.

    Skaičiai, kurie patraukė investuotojus

    Minėtu laikotarpiu „Amazon“ skelbė apie 200,6 mlrd. JAV dolerių konsoliduotas pajamas, o AWS pajamos siekė 42,2 mlrd. JAV dolerių; taip pat nurodytas ryškus grynojo pelno šuolis. Perskaičiavus į eurus, tai atitinkamai būtų maždaug 185 mlrd. eurų ir apie 39 mlrd. eurų.

    Tokie rodikliai sustiprino rinkos lūkestį, kad didelės apimties kapitalo investicijos į infrastruktūrą atsipirks: didės pajėgumai, augs dirbtinio intelekto paslaugų paklausa, o kartu ir prenumeruojamų bei įmonėms skirtų paslaugų pajamos.

    Kur investuotojai mato riziką?

    Nors technologijų bendrovių kainas pastaruoju metu kelia optimizmas dėl DI, investuotojai vis atidžiau vertina ir skolos naštą. Tekste minima, kad „Amazon“ per ketvirtį išplatino reikšmingą obligacijų emisiją, o tai rodo, kad plėtra ir investicijos finansuojamos ne vien iš pinigų srautų.

    Didesnė skola savaime nebūtinai yra bloga žinia, tačiau rinkai svarbu, kokia palūkanų kaina ji aptarnaujama ir ar investicijos generuos pakankamai grąžos. Todėl artimiausi rezultatai ir prognozės dėl debesijos augimo bei kapitalo išlaidų tempo taps vienu iš pagrindinių veiksnių, lemiančių, ar „Amazon“ išlaikys 3 trilijonų dolerių kartelę.

  • Naftos kainos vėl šoka į viršų: Artimųjų Rytų eskalacija jau purto akcijų rinkas

    Naftos kainos vėl šoka į viršų: Artimųjų Rytų eskalacija jau purto akcijų rinkas

    Naftos kainos antradienio rytą tęsė kilimą, rinkoms vertinant paaštrėjusią situaciją Artimuosiuose Rytuose ir galimą poveikį energijos tiekimui. Kartu prastėjo nuotaikos akcijų biržose, ypač Azijoje, kur investuotojai mažino riziką.

    „Brent“ rūšies nafta pabrango iki maždaug 77 eurų už barelį, o JAV etaloninė nafta – iki maždaug 73 eurų. Dieną prieš tai kainos buvo pašokusios beveik 10 proc., o tai priminė, kaip greitai geopolitika gali perbraižyti žaliavų rinkos lūkesčius.

    Naftos kainos vis dar žemesnės nei ankstesnių krizių piko lygiai, tačiau rizikos premija rinkoje didėja dėl neapibrėžtumo, susijusio su tiekimo maršrutais. Daugiausia dėmesio tenka Hormūzo sąsiauriui – strateginiam keliui, per kurį iš Persijos įlankos į pasaulį gabenama reikšminga dalis naftos.

    Įtampą dar labiau didino pranešimai apie naujus smūgius ir griežtesnę retoriką, o tai paskatino kalbas apie galimus apribojimus laivybai. Kai tanklaiviai vengia rizikingų zonų arba didėja draudimo ir logistikos kaštai, tai greitai persiduoda degalų kainoms ir infliacijos lūkesčiams.

    Azijos biržos traukėsi

    Azijos prekybos sesijoje pagrindiniai indeksai smuko: Japonijos „Nikkei 225“ mažėjo apie 1 proc., Pietų Korėjos „Kospi“ – daugiau nei 3 proc. Kinijos akcijos taip pat silpo, nors eksporto statistika rodė spartų augimą, siejamą su didesne puslaidininkių ir technologijų paklausa.

    Investuotojus slėgė ir JAV akcijų rinkos signalai: prieš tai „S&P 500“ buvo kritęs apie 0,8 proc., o „Nasdaq“ – apie 1,6 proc. Didžiausią spaudimą patyrė su DI bumu siejamos technologijų bendrovės, nes dalis rinkos vis garsiau klausia, ar dabartiniai įkainojimai atitinka realiai pasiekiamą pelningumą.

    Rinkos laukia bankų rezultatų

    Šią savaitę Volstrito dėmesys krypsta į įmonių finansines ataskaitas, kurios turėtų padėti įvertinti, ar ekonomikos augimas ir vartojimas išlieka pakankamai stiprūs. Tarp svarbiausių – didžiųjų JAV bankų ketvirčio rezultatai, tradiciškai laikomi vienu iš bendros ekonominės sveikatos barometrų.

    Analitikai prognozuoja, kad „S&P 500“ bendrovių pelnai gali augti daugiau nei 20 proc., tačiau lūkesčiai jau įskaičiuoti į kainas. Jei ataskaitos nuviltų, o nafta brangtų toliau, rinkos galėtų dar jautriau reaguoti į infliacijos ir palūkanų normų perspektyvą.

    Kodėl brangi nafta svarbi visiems

    Brangesnė nafta paprastai didina degalų, logistikos ir dalies gamybos kaštus, todėl gali kelti vartotojų kainas. Tai ypač aktualu centrinėms bankininkystės institucijoms: jei infliacija vėl įsibėgėtų, palūkanų normų mažinimo planai galėtų būti atidėti.

    Tuo pat metu geopolitinė rizika skatina investuotojus ieškoti saugesnių aktyvų, o akcijų rinkoms tai reiškia didesnius svyravimus. Artimiausiomis dienomis naftos ir biržų kryptį labiausiai lems naujienos iš regiono, laivybos srautų situacija ir įmonių rezultatų sezonas.

  • „SK hynix“ žengia į „Nasdaq“: 24,5 mlrd. eurų planas ir DI atminties bumas kelia klausimų

    „SK hynix“ žengia į „Nasdaq“: 24,5 mlrd. eurų planas ir DI atminties bumas kelia klausimų

    Milžiniškas „Nasdaq“ ėjimas

    Pietų Korėjos lustų gamintoja „SK hynix“, viena svarbiausių didelio pralaidumo atminties (HBM) tiekėjų DI duomenų centrams, šią savaitę planuoja antrinį įtraukimą į „Nasdaq“. Bendrovė siekia pritraukti apie 24,5 mlrd. eurų, o tai būtų vienas didžiausių pastarojo meto akcijų platinimų Volstrite.

    Skelbiama, kad „SK hynix“ leis 17,79 mln. naujų akcijų JAV depozitoriumo pakvitavimų (ADR) forma, kai vienas ADR atitinka dešimtadalį Seule kotiruojamos akcijos. Kainodara numatyta ketvirtadienį, o prekybos pradžia tikimasi penktadienį, simboliu SKHY.

    Į platinimą žada įsitraukti vadinamieji kertiniai investuotojai, tarp jų „Baillie Gifford“ ir „Coatue Management“ valdomi fondai, kurie signalizavo susidomėjimą iki maždaug 6,1 mlrd. eurų vertės paketu. Bendrovė anksčiau buvo užsiminusi apie didesnį tikslą, tačiau po akcijų kainos svyravimų jis sumažintas.

    DI atminties bumas ir ciklo rizika

    „SK hynix“ vertė jau viršija 876 mlrd. eurų ribą, kurią rinkose dažnai simboliškai vadina trilijono dolerių klubu. Šuolį pastaraisiais mėnesiais lėmė DI infrastruktūros plėtra, kai didžiosios technologijų įmonės agresyviai investuoja į duomenų centrus ir spartina HBM paklausą.

    Rinka vis dėlto išlieka jautri ciklams. Atminties lustų verslas istoriškai pasižymi staigiais kainų kilimais ir nuosmukiais, todėl investuotojai vis dažniau vertina, ar dabartinės DI infrastruktūros išlaidos uždirbs pakankamą grąžą ir kaip greitai gali pasikeisti paklausos dinamika.

    Platinimas vyksta ir tuo metu, kai dalis puslaidininkių sektoriaus akcijų Azijoje pastaruoju metu patyrė korekciją. Tai primena, kad net rekordiniai pelnai ir spartus augimas negarantuoja stabilumo, jei rinkos lūkesčiai dėl DI monetizacijos ima blėsti.

    Kodėl bendrovei reikia JAV biržos

    Šis žingsnis nėra klasikinis debiutinis IPO, nes pagrindinė „SK hynix“ prekybos vieta išlieka Seulo „Kospi“ indeksas. „Nasdaq“ įtraukimas suteikia papildomą, JAV doleriais denominuotą kanalą investuotojams ir potencialiai gali sumažinti vadinamąją Korėjos rinkos nuolaidą, kai vietoje kotiruojamos technologijų bendrovės vertinamos atsargiau nei JAV analogai.

    Gautos lėšos planuojamos skirti gamybos pajėgumų plėtrai, įskaitant didelį puslaidininkių kompleksą Jongine Pietų Korėjoje. Taip pat numatoma finansuoti pirmąją bendrovės pakavimo gamyklą JAV Indianos valstijoje, kuri svarbi tiekimo grandinei ir užsakymų vykdymui Šiaurės Amerikoje.

    Nuo beveik bankroto iki lyderystės

    „SK hynix“ istorija išsiskiria tuo, kad bendrovė ne kartą buvo atsidūrusi ant ribos. Dabartinės įmonės šaknys siekia 1949 metais įkurtą „Gukdo Construction“, o į elektroniką ji perėjo 1983 metais kaip „Hyundai Electronics“, priklausiusi „Hyundai“ grupei.

    Dešimtojo dešimtmečio pabaigos Azijos finansų krizė ir vėlesnės restruktūrizacijos, vykusios su Tarptautinio valiutos fondo parama, sukėlė didelį skolų spaudimą. Vėliau, jau kaip „Hynix Semiconductor“, įmonė mažino darbuotojų skaičių, pardavinėjo turtą ir bandė atsigauti nuolat svyruojančioje DRAM rinkoje.

    Lūžiu tapo 2012 metais įvykęs „SK Group“ perėmimas: bendrovė pervadinta į „SK hynix“ ir pradėjo kryptingai investuoti į HBM technologiją, kuri tuo metu atrodė brangi ir rizikinga. Šiandien būtent HBM tapo viena svarbiausių DI skaičiavimų grandžių, o „SK hynix“ skelbia turinti beveik 46 900 darbuotojų.

  • „SpaceX“ debiutavo „Nasdaq“ biržoje po rekordinio IPO: ką tai reiškia rinkoms ir investuotojams

    „SpaceX“ debiutavo „Nasdaq“ biržoje po rekordinio IPO: ką tai reiškia rinkoms ir investuotojams

    Rekordinis startas „Nasdaq“

    Penktadienį „Nasdaq“ biržoje pradėtos viešai prekiauti „SpaceX“ akcijos po didžiausio istorijoje pirminio viešo akcijų siūlymo (IPO). Bendrovė pritraukė apie 65 mlrd. eurų kapitalo, o jos vertė įvertinta maždaug 1,54 trln. eurų.

    Prekyba pradėta simboliu SPCX, o pirmosiomis minutėmis kaina šoktelėjo virš IPO nustatytos ribos. Rinkos dalyviai tai vertino kaip itin retą atvejį, kai į biržą ateina milžiniškos vertės įmonė su palyginti mažu laisvai plaukiojančių akcijų kiekiu.

    „Mūsų tikslas – išimti fikciją iš mokslinės fantastikos“, – sakė Elonas Muskas.

    „SpaceX“ patvirtino, kad buvo išplatinta apie 555,6 mln. A klasės akcijų po maždaug 117 eurų už vienetą. Toks kainodaros lygis leido pasiekti iki šiol neregėtą siūlymo mastą ir palyginti greitai suformavo didelį prekybos aktyvumą biržoje.

    Vis dėlto investuotojams svarbu tai, kad viešoje rinkoje šiuo metu prieinama tik apie 3–4 proc. bendrovės akcijų. Mažas „laisvas plaukiojimas“ paprastai reiškia didesnį kainos svyravimą, nes paklausos ir pasiūlos disbalansas akimirksniu persiduoda į kotiruotes.

    Kodėl IPO laikomas lūžio tašku

    Šis debiutas laikomas išskirtiniu ne tik dėl sumos, bet ir dėl to, kaip jis gali pakeisti kapitalo rinkų dinamiką. Milžiniškos kapitalizacijos bendrovė dažnai greitai tampa indeksų fondų taikiniu, o tai sukuria papildomą „mechaninę“ paklausą, kai fondai privalo pirkti akcijas, kad atkartotų indeksą.

    „Nasdaq“ pastaruoju metu koregavo taisykles, susijusias su naujai listinguojamų bendrovių vertinimu indeksams. Pagal viešai aptartą logiką, „SpaceX“ gali būti vertinama įtraukimui greičiau nei įprastai, jei pagal kapitalizaciją atitinka aukščiausių indeksų narių kriterijus.

    Kas laimėjo ir kokios rizikos išlieka

    Didžiausią tiesioginę naudą iš IPO paprastai gauna ankstyvieji akcininkai ir darbuotojai, turintys akcijų ar opcionų. Skaičiuojama, kad IPO reikšmingai padidino Elono Musko turto vertę dėl jo valdomos didelės „SpaceX“ dalies, o daliai darbuotojų tai galėjo tapti keliu į milijonines išmokas.

    Kita vertus, mažas viešai prekiaujamų akcijų kiekis, didelė vertė ir itin aukšti lūkesčiai reiškia, kad investuotojams išlieka padidinta kainos korekcijų rizika. Papildomo nepastovumo gali įnešti ir planuojama išvestinių priemonių, įskaitant opcionus, prekybos pradžia, kuri dažnai padidina trumpalaikius svyravimus.

    Šis straipsnis nėra finansinis patarimas. Prieš investuodami įvertinkite riziką ir sprendimus priimkite pagal savo situaciją.

  • „SpaceX“ ruošiasi istoriniam IPO: siekia apie 70 mlrd. eurų ir gali sudrebinti visą Nasdaq

    „SpaceX“ ruošiasi istoriniam IPO: siekia apie 70 mlrd. eurų ir gali sudrebinti visą Nasdaq

    Elono Musko kosmoso bendrovė „SpaceX“ pateikė ilgai lauktą pirminio viešo akcijų siūlymo (IPO) prospektą ir taip priartėjo prie debiuto „Nasdaq“ biržoje. Rinkoje svarstoma, kad bendrovė gali siekti pritraukti apie 70 mlrd. eurų, o tai būtų vienas didžiausių IPO istorijoje.

    Toks sandoris gerokai pranoktų iki šiol įspūdingiausius JAV viešus platinimus. Pavyzdžiui, „Alibaba“ 2014 metais Niujorko biržoje pritraukė apie 20 mlrd. eurų, o „Visa“ 2008 metais surinko apie 16 mlrd. eurų.

    IPO rinka ieško naujo impulso

    Pastaraisiais metais IPO aktyvumas JAV buvo prislopęs: investuotojus atbaidė aukštos palūkanos, infliacijos šuoliai ir griežtesnės kapitalo sąlygos. Dalis augančių įmonių rinkosi privatų finansavimą, nes jis leido atidėti viešojo statuso naštą ir ketvirtinių rezultatų spaudimą.

    „SpaceX“ pasirodymas biržoje galėtų tapti signalu, kad IPO langas vėl atsiveria, ypač didelėms technologijų ir infrastruktūros bendrovėms. Rinkos dalyviai tikisi, kad sėkmingas debiutas paskatintų ir kitus laukiančius vardus sugrįžti prie viešo platinimo planų.

    Kas būtų didžiausi konkurentai?

    Iki šiol didžiausių JAV IPO sąraše ryškiausiai minimi „Alibaba“, „Visa“, energetikos grupė „Enel“ ir „Meta“, kuri į biržą atėjo 2012 metais. Pastaroji tuomet buvo didžiausias JAV technologijų sektoriaus IPO ir ilgam tapo etalonu, su kuriuo lyginami kiti debiutai.

    Tarp didžiųjų platinimų dažnai prisimenamas ir „General Motors“ sugrįžimas į biržą 2010 metais po restruktūrizacijos. Šie pavyzdžiai rodo, kad rekordiniai IPO dažniausiai sutampa su reikšmingais ekonomikos ar sektorių lūžio taškais.

    DI bumas keičia vertinimus

    Rinkos nuotaikas pastaruoju metu stipriai veikia DI bumas, kuris kelia tiek technologijų bendrovių vertinimus, tiek investuotojų lūkesčius. Vis dėlto dalis aukštai įvertintų DI įmonių dar kurį laiką gali likti privačios, nes kapitalo pasiūla privačiose rinkose išlieka didelė.

    „SpaceX“ atvejis išsiskiria tuo, kad bendrovė veikia ne tik technologijų, bet ir strateginės infrastruktūros srityje, o jos projektai apima palydovinį ryšį ir kosmoso paleidimų paslaugas. Būtent mastas ir ilgalaikės pajamos investuotojams gali tapti pagrindiniu argumentu, kodėl šis IPO būtų išskirtinis net ir tarp rekordinių sandorių.

  • „SpaceX“ IPO ruošiasi rekordui: „Goldman Sachs“ gauna svarbiausią vietą prospekte

    „SpaceX“ IPO ruošiasi rekordui: „Goldman Sachs“ gauna svarbiausią vietą prospekte

    „SpaceX“ rengiasi paviešinti pirminio viešo akcijų siūlymo (IPO) prospektą ir, šaltinių teigimu, pagrindiniu proceso koordinatoriumi pasirinko „Goldman Sachs“. Bankui atiteks vadinamoji lead-left pozicija – pirmoji vieta prospekte, paprastai reiškianti didžiausią įtaką kainodarai ir investuotojų pritraukimui.

    Po „Goldman Sachs“ prospekte turėtų rikiuotis „Morgan Stanley“, o toliau – „Bank of America“, „Citigroup“ ir „JPMorgan Chase“. Įprastai toks bankų sąrašas rodo, kad sandoris yra didelės apimties ir orientuotas į plačią institucinę paklausą.

    Pasak publikacijoje minimų šaltinių, „SpaceX“ prospektas gali būti paviešintas artimiausiu metu po konfidencialaus dokumentų pateikimo JAV Vertybinių popierių ir biržos komisijai. Bendrovė oficialių komentarų nepateikė, o IPO parametrai, įskaitant siūlomų akcijų kiekį ir kainos intervalą, paprastai paaiškėja tik paskelbus prospektą.

    Kuo išskirtinis galimas „SpaceX“ IPO

    Tekste minima, kad bendrovė pastaruoju metu buvo vertinama maždaug 1 250 000 000 000 JAV dolerių, kas sudarytų apie 1 150 000 000 000 eurų. Jei toks vertinimo lygis atsispindėtų viešoje rinkoje, tai galėtų tapti vienu didžiausių IPO istorijoje, nors galutinė vertė priklausys nuo rinkos sąlygų ir investuotojų paklausos.

    Šaltiniai taip pat teigia, kad „SpaceX“ buvo sujungta su Elono Musko DI startuoliu „xAI“. Tokie struktūriniai pokyčiai prieš IPO investuotojams yra kritiškai svarbūs, nes jie keičia verslo riziką, finansinių rodiklių interpretaciją ir ateities augimo istoriją.

    Rinkoje pastaraisiais metais matomas sugrįžtantis didelių viešų siūlymų apetitas, ypač kai istorija siejama su DI ir pažangiomis technologijomis. Tai didina tikimybę, kad itin žinomo vardo debiutas galėtų tapti lakmuso popierėliu visam mega IPO segmentui.

    Musko istorija su birža ir kontekstas

    Paskutinį kartą E. Muskas bendrovę į biržą išvedė 2010 metais, kai „Tesla“ startavo „Nasdaq“ biržoje. Tuomet „Goldman Sachs“ taip pat buvo tarp pagrindinių siūlymo organizatorių, o tai rodo ilgalaikį ryšį tarp banko ir Musko įmonių kapitalo rinkų sandoriuose.

    Publikacijoje taip pat minimas E. Musko teisminis ginčas su „OpenAI“ ir jos vadovu Samu Altmanu, kuriame teismas nusprendė, kad ieškinys pateiktas per vėlai, o sprendimas priimtas ir patvirtintas apylinkės teismo teisėjos. Nors tai tiesiogiai nėra „SpaceX“ finansinis faktorius, tokie įvykiai gali paveikti investuotojų nuotaikas vertinant vadovų reputacijos ir valdymo rizikas.

    Jei „SpaceX“ pasirinks žengti į biržą artimiausiu metu, investuotojų dėmesio centre atsidurs ne tik raketų paleidimų tempas ir sutartys su valstybės institucijomis, bet ir tai, kaip bus atskleista su DI susijusi strategija, sinergijos bei realūs pinigų srautai. Būtent šios detalės prospekte dažniausiai nulemia, ar įspūdingas naratyvas virsta tvariu vertinimu.