Tag: Restruktūrizacija

  • „Porsche“ ruošia posūkį: svarstomas V8 bokserio supersportas ir planai mažinti gamybą iki 200 000

    „Porsche“ rengia reikšmingą strategijos korekciją: Vokietijos verslo spaudoje aptariamas naujas flagmanas, galintis tapti markės įvaizdžio ašimi. Pranešama, kad svarstomas supersportinis modelis su aštuonių cilindrų bokseriniu varikliu, o projektas viduje siejamas su pavadinimu S1.

    Toks sprendimas būtų netipiškas kelių automobilių rinkai, nes „Porsche“ labiausiai siejama su šešių cilindrų bokseriais ir jų evoliucija 911 šeimoje. Aštuonių cilindrų bokseriniai agregatai istorijoje dažniau buvo siejami su lenktyniniais projektais, todėl serijiniam automobiliui tai reikštų naują techninį ir reputacinį žingsnį.

    Naujas flagmanas ir kaina

    Neoficialiai teigiama, kad būsimas modelis savo proporcijomis galėtų priminti 911 siluetą, tačiau kainos ir pozicionavimo prasme atsistotų gerokai aukščiau. Kaip minima Vokietijos žiniasklaidoje, kaina galėtų siekti apie 500 000 eurų, o tai reikštų, kad projektas orientuotas ne į apimtis, o į prestižą ir ribotą pasiūlą.

    Tokio tipo automobiliai dažnai kuriami kaip technologinis vitrininis produktas, leidžiantis gamintojui demonstruoti inžinerines kompetencijas ir pakelti visos markės kainodarą. Pastaraisiais metais prabangių ir itin ribotų serijų segmentas auga, nes gamintojai siekia didesnės maržos ir stabilesnio pelningumo net svyruojant paklausai.

    Mažiau automobilių, daugiau išskirtinumo

    Kartu su kalbomis apie naują supersportą minima ir platesnė kryptis keisti apimčių tikslus. Skelbiama, kad „Porsche“ nauju simboliniu gamybos limitu gali tapti apie 200 000 automobilių per metus, vietoje anksčiau ambicingiau aptartų 350 000–400 000 vienetų.

    Tokia korekcija atitiktų prabangių gamintojų logiką: sąmoningai ribojant pasiūlą, stiprinamas išskirtinumo įspūdis, lengviau palaikomos aukštos kainos ir mažėja spaudimas agresyviai didinti pardavimus. Tai taip pat būtų signalas, kad prioritetas teikiamas pelningumui ir prekės ženklo vertei, o ne rekordiniams kiekiams.

    Restruktūrizacija ir darbo vietos

    Viešojoje erdvėje pasirodė ir informacija apie galimus papildomus atleidimus, tačiau bendrovės vadovybė tokius teiginius neigė. Remiantis tarptautinės naujienų agentūros informacija, buvo pabrėžta, kad papildomų planų atsisveikinti su dar maždaug 4 000 darbuotojų nėra, o galiojanti restruktūrizacijos programa esą nekeičiama.

    Vis dėlto pokyčių mastas išlieka didelis: ankstesniuose planuose buvo minima, kad iki 2035 metais bendras darbuotojų skaičiaus mažėjimas gali siekti beveik 9 000. Automobilių pramonėje tai siejama su sąnaudų optimizavimu, investicijų perskirstymu ir prisitaikymu prie paklausos struktūros pokyčių skirtingose rinkose.
  • JSW mažina nuostolį, bet jis vis dar milžiniškas: ką rodo 2026 metų pusmečio rezultatai

    Lenkijos kasybos ir koksavimo grupė JSW 2026 metų pirmąjį pusmetį baigė su 239 000 000 eurų grynuoju nuostoliu. Nors tai beveik perpus mažiau nei prieš metus, bendrovė pripažįsta, kad finansinis rezultatas išlieka itin blogas.

    Vien 2026 metų antrąjį ketvirtį JSW patyrė 98 000 000 eurų nuostolį, o pirmąjį ketvirtį jis siekė apie 141 000 000 eurų. Bendrovės veiklos pelningumą apibūdinantis EBITDA rodiklis (be vienkartinių veiksnių) antrąjį ketvirtį pasiekė 12 000 000 eurų, tačiau per pusmetį jis vis dar buvo neigiamas ir sudarė apie minus 32 000 000 eurų.

    Gamyba auga, bet ne visur

    2026 metų antrąjį ketvirtį kasyklos pagamino daugiau nei 3 200 000 tonų anglies, panašiai kaip ir pirmąjį ketvirtį. Tuo pat metu koksavimo produkcijos apimtys smuko beveik 11 proc. ir siekė kiek mažiau nei 700 000 tonų.

    Vis dėlto per visą 2026 metų pirmąjį pusmetį fiksuotas augimas ir anglies, ir kokso segmentuose. Anglies gavyba padidėjo 4,2 proc. iki 6 500 000 tonų, o kokso gamyba paaugo 1,1 proc. iki 1 400 000 tonų.

    Pardavimai ir kainos: geresnis ketvirtis

    Pardavimai išoriniams anglies pirkėjams 2026 metų antrąjį ketvirtį viršijo 2 050 000 tonų ir buvo 8,7 proc. didesni nei metų pradžioje. Tuo metu kokso pardavimai siekė beveik 700 000 tonų ir buvo 10,7 proc. mažesni nei pirmąjį ketvirtį.

    Vidutinė koksinės anglies kaina per ketvirtį kilo iki maždaug 176 eurų už toną, o kokso iki maždaug 228 eurų už toną. Dėl to ketvirčio pardavimo pajamos didėjo iki beveik 531 000 000 eurų, tačiau per pusmetį jos buvo apie 994 000 000 eurų, tai yra 5,8 proc. mažiau nei prieš metus.

    Patvirtintas 2026–2035 metų planas

    JSW skelbia, kad 2026–2035 metų pertvarkos programa jau patvirtinta, o dalis priemonių pradėta įgyvendinti. Tikslas – stabilizuoti pinigų srautus, mažinti sąnaudas ir ilgainiui grįžti prie tvaresnio pelningumo, tačiau tam įtakos turės ir koksinės anglies bei kokso kainų ciklai.

    „Pastaruosius mėnesius nuosekliai įgyvendinome pertvarkos veiksmus, o dalis suplanuotų priemonių jau vykdoma“, – sakė JSW vadovas Bogusław Oleksy.

    Vienas aiškiausių taupymo ženklų – investicijų mažėjimas: antrąjį ketvirtį piniginės investicijos sudarė apie 123 000 000 eurų ir buvo 15,6 proc. mažesnės nei pirmąjį ketvirtį. Per visą pirmąjį pusmetį investicijos buvo 39 proc. mažesnės nei prieš metus, o lėšos daugiausia nukreiptos į kasybos parengiamuosius darbus ir infrastruktūros modernizavimą.

  • Teismas sustabdė „PKP Cargo“ ginčą su valstybe dėl „anglies sprendimo“: kalbama apie 340 mln. eurų

    Varšuvos apygardos teismas atnaujino ir vėl sustabdė bylą, kurioje „PKP Cargo“ iš Lenkijos valstybės siekia kompensacijos už 2022 metais priimtą vadinamąjį anglies sprendimą. Bendrovė teigia patyrusi nuostolių vykdydama politinį nurodymą, kuris privertė perplanuoti krovinių srautus ir laikinai atsisakyti dalies komercinių užsakymų.

    „PKP Cargo“ biržos pranešime nurodė, kad sprendimas susijęs su procesinėmis nuostatomis, leidžiančiomis sustabdyti nagrinėjimą, kai šalys siekia taikaus susitarimo. Įmonė prašė teismo imtis veiksmų dėl anksčiau sustabdytos bylos, tačiau po atnaujinimo procedūra vėl pristabdyta.

    Kas yra anglies sprendimas?

    Ginčo šerdis yra 2022 metų liepos mėnesį priimtas Lenkijos ministro pirmininko sprendimas, kai energetikos krizės fone buvo skubiai organizuojami importuojamos anglies srautai. Pagal šį nurodymą „PKP Cargo“ turėjo gabenti į Lenkiją iš užsienio nupirktą anglį, skirtą, be kita ko, „PGE Paliwa“ ir „Węglokoks“.

    Bendrovė tvirtina, kad dėl privalomo užsakymo reikėjo nukreipti lokomotyvus ir vagonus į Baltijos uostus, kur jie laukė importuojamos anglies. Pasak įmonės, tai ribojo galimybes vykdyti pelningus komercinius pervežimus ir ilgainiui paveikė finansinius rezultatus.

    Kokia suma prašoma?

    „PKP Cargo“ reikalauja daugiau kaip 1,5 mlrd. zlotų, tai yra apie 340 mln. eurų, kompensacijos iš valstybės iždo. Ieškinys pateiktas 2025 metų pabaigoje, o 2026 metų pavasarį byla buvo sustabdyta abiejų pusių prašymu.

    „Sustabdymo laikotarpiu šalys tęs veiksmus, kuriais siekiama ginčą užbaigti taikiai“, – teigiama bendrovės pranešime. Toks scenarijus reikštų, kad galutinis sprendimas gali priklausyti ne tik nuo teisinio vertinimo, bet ir nuo derybų dėl kompensacijos dydžio ar atsiskaitymo mechanizmo.

    Platesnis kontekstas: restruktūrizacija ir spaudimas logistikai

    „PKP Cargo“ grupė veikia kaip logistinių paslaugų teikėja, derinanti geležinkelių, kelių ir jūrų transportą, o krovinius veža ne tik Lenkijoje, bet ir kaimyninėse rinkose. 2024 metų liepą teismas pradėjo bendrovės restruktūrizavimo procesą, todėl bet koks galimas kelių šimtų milijonų eurų išmokėjimas ar susitarimas gali turėti reikšmingą įtaką planuojant skolų ir veiklos pertvarką.

    Energetikos krizės metu vyriausybių sprendimai dažnai buvo priimami skubiai, o logistikos grandinės patyrė išaugusį politinį ir operacinį spaudimą. Ši byla išryškina riziką, kai valstybės pavedimai gali persidengti su komerciniais įmonių įsipareigojimais, o nuostolių kompensavimo klausimas vėliau persikelia į teismus.

  • JSW restruktūrizacija: svarstoma, ką išlaikyti iš 4 600 išeinančių, kad nesmuktų gavyba

    Lenkijos anglies sektoriaus milžinė Jastrzębska Spółka Węglowa (JSW) rengiasi giliai restruktūrizacijai, o viena jautriausių jos dalių – darbo vietų mažinimas. Įmonė skaičiuoja, kad šiemet iš darbo gali pasitraukti apie 4 600 darbuotojų, o pagrindinis tikslas – sugrąžinti bendrovę į pelningumą.

    JSW vadovybė pabrėžia, kad mažėjant žmonių skaičiui teks išlaikyti pakankamas gavybos apimtis, todėl bus keičiami planavimo ir darbo organizavimo principai. Bendrovėje dirba apie 20 000 darbuotojų, o visoje kapitalo grupėje – apie 30 000.

    Ką reiškia 4 600 išeinančių?

    JSW atstovai akcentuoja, kad toks darbuotojų sumažėjimas yra ne tik personalo, bet ir gamybinių pajėgumų išbandymas. Anglies gavyboje daugelis sprendimų duoda rezultatą tik po kelerių metų, todėl greitai persitvarkyti sudėtinga net ir turint aiškų planą.

    Įmonėje keliama mintis, kad dėmesį reikia perkelti nuo kiekybės į kokybę, tačiau tai riboja realybė: anglies kainas bendrovė veikia menkai, o produkcijos parametrų keitimas reikalauja ilgalaikių investicijų ir technologinių sprendimų.

    Ar restruktūrizacija nepradėta per vėlai?

    JSW vadovybėje skamba savikritika, kad ryžtingesnių veiksmų imtasi pavėluotai. Teigiama, kad jei struktūriniai pokyčiai būtų pradėti maždaug prieš ketverius metus, kai įmonė turėjo daugiau finansinių išteklių, šiandienos padėtis galėjo būti stabilesnė.

    Taip pat pabrėžiama, kad pertvarka neturėtų apsiriboti vien kasyklomis, nes bendrovės rezultatus lemia visa kapitalo grupė – nuo aptarnaujančių padalinių iki logistikos ir kitų funkcijų.

    „Turime žiūrėti į ateitį ir planuoti, kad įmonė galėtų veikti toliau. Todėl analizuojame, kokią dalį darbuotojų galėtume išlaikyti“, – sakė JSW vadovybės atstovas.

    JSW tikina, kad darbuotojų sauga po žeme yra kontroliuojama, tačiau metų pabaigos gamybos planų įvykdymas, mažėjant personalui, išlieka didelis iššūkis. Praktikoje tai reiškia spaudimą didinti efektyvumą, peržiūrėti pamainų sudarymą ir atsisakyti įprastų procesų, kurie nebeatitinka naujos realybės.

    Be politinės valios pokyčiai gali strigti

    Restruktūrizacijos kryptį kritiškai vertina ir dalis ekspertų, teigdami, kad vien vidiniai įmonės veiksmai gali būti nepakankami. Jų vertinimu, dabartinis planas gali ne išvesti į pelningumą, o didinti įsiskolinimą, jei nuostoliai bus dengiami naujomis paskolomis.

    Akcentuojama, kad aukšti darbo kaštai, didelis užimtumas ir socialinės pasekmės paverčia reformą ne vien ekonominiu, bet ir politiniu sprendimu. Priminta, kad ankstesniais dešimtmečiais anglies sektoriaus pertvarkos Lenkijoje apėmė daugiau kaip 100 000 darbo vietų mažinimą, todėl ir dabar pokyčiams gali prireikti valstybės sprendimų bei teisinės bazės.

  • PGG restruktūrizacija: atsisako rangovų ir mažina išorės paslaugų sąnaudas, dėmesį skiria darbuotojams

    Restruktūrizacijos procesą tęsianti Lenkijos kasybos bendrovė Polska Grupa Górnicza (PGG) pastaruosius dvejus metus kryptingai mažina darbų perdavimą išorės rangovams ir daugiau užduočių perkelia į vidinius pajėgumus. Bendrovės vadovybė teigia, kad toks sprendimas pirmiausia skirtas išlaikyti užimtumą ir užtikrinti darbą saviems darbuotojams.

    PGG generalinis direktorius Łukasz Deja kalbėdamas pramonės renginyje Katovicuose pabrėžė, kad dabartinė pertvarka, jo vertinimu, skiriasi nuo ankstesnių bangų. Pasak jo, darbo rinka yra lankstesnė, o mažesnis nedarbas suteikia daugiau galimybių darbuotojų perkvalifikavimui ir perėjimui į kitas veiklas.

    Mažiau rangovų, mažesnės sąnaudos

    PGG pateiktais duomenimis, per šį laikotarpį išorinių paslaugų kaštai sumažėjo maždaug dviem trečdaliais. Ypač ryškus pokytis matomas kasybinių darbų outsourcinge: jei 2024 metais išorinės įmonės įrengė daugiau kaip 10,5 kilometro kasybos iškasų, tai 2026 metais šis skaičius sumažėjo iki 0,5 kilometro.

    Bendrovė nurodo, kad su kasybos paslaugomis susijusios išlaidos, apimančios tunelių kasimą, pertvarkymo darbus, šachtų paslaugas ar metano šalinimą, 2023–2024 metais viršijo 70 000 000 eurų. 2026 metais jos, bendrovės vertinimu, sumažėjo iki mažiau nei 24 000 000 eurų.

    „PGG pirmiausia remiasi savais darbuotojais ir darome viską, kad jiems rastume darbo“, – sakė Łukasz Deja.

    „Jau dvejus metus komunikuojame, kad atsisakome bendradarbiavimo su išorinėmis įmonėmis. Tai skausminga, bet neišvengiama ir daroma mūsų darbuotojų labui“, – pridūrė jis.

    Anglis, miksas ir paklausa 2026 metais

    PGG vadovas taip pat akcentavo anglies vaidmenį Lenkijos energetiniame saugume, pažymėdamas, kad akmens anglis sudaro reikšmingą elektros gamybos struktūros dalį. Jo teigimu, būtent dėl paklausos svyravimų ir gamybos planavimo svarbu išlaikyti vidaus gavybos pajėgumus, kol sistema vis dar priklausoma nuo šio kuro.

    PGG skaičiuoja, kad 2026 metais gavyba, palyginti su metų pradžioje numatytais planais, turėtų išaugti 1 000 000 tonų, o pardavimai – 3 000 000 tonų. Bendrovė teigia, kad tai leistų praktiškai panaikinti anglies atsargų sankaupas sandėliuose.

    Įmonės vadovo vertinimu, tolesnis gavybos mažinimas priklausys nuo energetikos mišinio pokyčių, įskaitant dujų elektrinių plėtrą ir dujų kainų dinamiką. Jis pabrėžė, kad paklausą anglį dažnai sustiprina situacijos, kai alternatyvūs energijos šaltiniai tampa brangesni ar mažiau konkurencingi.

    PGG teigia, kad efektyvinimo priemonės ir sąnaudų mažinimas prisideda prie mažesnio poreikio kompensacijoms už gavybos pajėgumų mažinimą. Bendrovė pabrėžia, jog restruktūrizacijos tikslas yra suderinti darbo vietų apsaugą, finansinį stabilumą ir prisitaikymą prie kintančios energetikos paklausos.

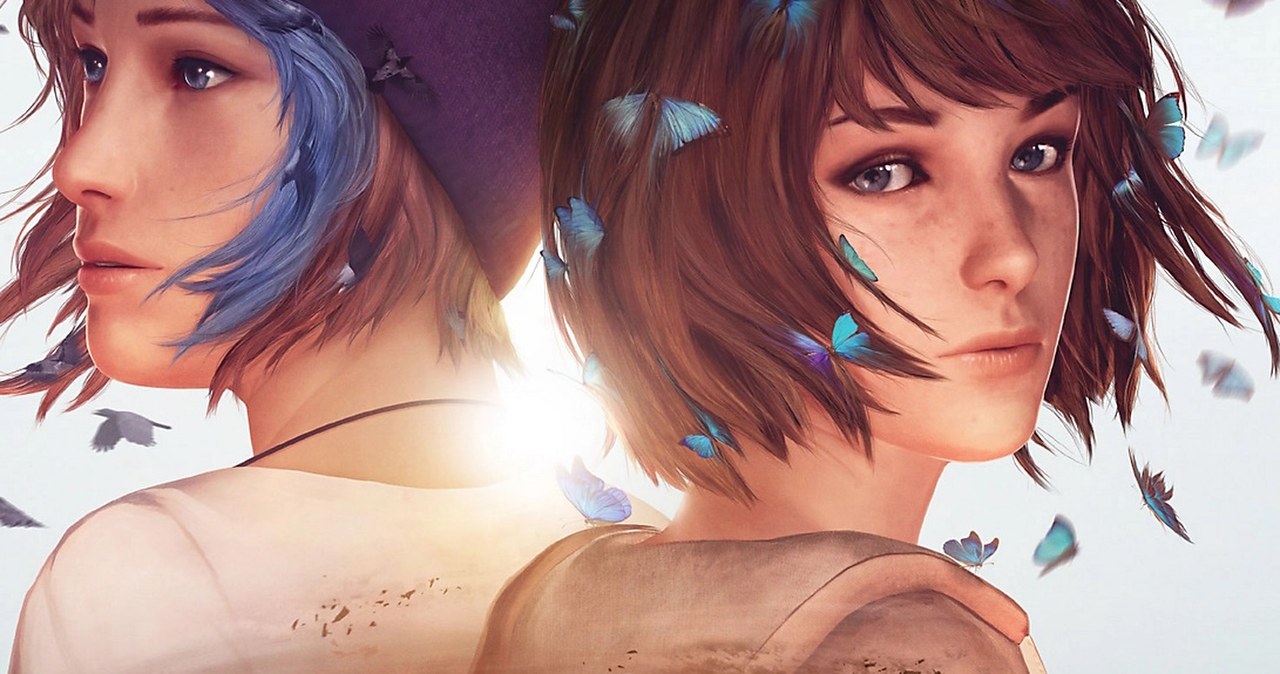
  • „Life is Strange“ kūrėjai ant bedugnės krašto: „Don’t Nod“ ruošia masines atleidimo bangas

    „Life is Strange“ kūrėjai ant bedugnės krašto: „Don’t Nod“ ruošia masines atleidimo bangas

    Prancūzų studija „Don’t Nod“ (anksčiau vadinta „Dontnod Entertainment“), geriausiai žinoma kaip pirmųjų „Life is Strange“ dalių kūrėja, pranešė apie planuojamą restruktūrizaciją. Įmonė teigia esanti priversta mažinti sąnaudas, o daliai darbuotojų tai gali reikšti atleidimus.

    Pirmasis „Life is Strange“ epizodinis nuotykių žaidimas pasirodė 2015 metais ir tapo vienu ryškiausių savo žanro hitų. Žaidimas išgarsėjo istorija apie Max ir Chloe, sudėtingais moraliniais pasirinkimais bei laiko atsukimo mechanika, kuris darė įtaką siužetui ir baigtims.

    Vėlesnės serijos dalys pasiekė platesnę auditoriją, tačiau ne visos pakartojo pirmojo žaidimo poveikį. Tuo pat metu „Don’t Nod“ bandė sėkmę ir su kitais projektais, įskaitant „Vampyr“ bei epizodinį „Tell Me Why“, kurie sulaukė palankių kritikų vertinimų ir žaidėjų dėmesio.

    Vis dėlto pastaraisiais metais studijos finansiniai rezultatai, sprendžiant iš viešų pareiškimų, suprastėjo, o naujiems projektams tapo sunkiau užsitikrinti stabilų finansavimą. Įmonė pripažįsta ieškanti papildomų lėšų ir partnerių, tačiau kartu rengia pertvarką, kuri gali paliesti iki 90 darbuotojų.

    „Mums būtina mažinti kaštus ir prisitaikyti prie rinkos realijų, kad galėtume tęsti veiklą“, – sakė „Don’t Nod“ atstovai.

    Žaidimų industrijoje tokie sprendimai pastaruoju metu tapo beveik norma. Po pandemijos suaktyvėjusio augimo laikotarpio daugelis leidėjų ir studijų susidūrė su lėtesniais pardavimais, didėjančiomis kūrimo sąnaudomis, brangstančiu skolinimusi ir griežtesniais investuotojų lūkesčiais.

    Dar vienas veiksnys – vadinamasis projektų rizikos pervertinimas: didelės apimties žaidimai kuriami ilgiau, o biudžetai auga, todėl vienas nesėkmingas leidimas gali stipriai paveikti visą studiją. Dėl to vis dažniau pasirenkamas mažesnių komandų modelis, trumpesni gamybos ciklai arba aiškiau suplanuoti kelių projektų portfeliai.

    „Don’t Nod“ atvejis įsilieja į platesnę tendenciją, kai net ir gerai žinomi vardai priversti mažinti komandas. Pastaraisiais metais apie atleidimus viešai skelbė ir tokie rinkos dalyviai kaip Electronic Arts, „Epic Games“ bei „Iron Galaxy“.

    Kol kas neaišku, kokią įtaką planuojami pokyčiai turės studijos vystomiems projektams ir jų išleidimo grafikams. Aišku viena: net ir žinomi prekių ženklai šiandien neapsaugo nuo būtinybės griežtai perskaičiuoti išlaidas ir perplanuoti ateities strategiją.

  • „JSW“ 2026 metais investicijoms planuoja apie 440 mln. eurų: atnaujino techninį ir ekonominį planą

    Lenkijos kasybos grupė „JSW“ atnaujino 2026 metų techninį ir ekonominį planą, kuriame numatė reikšmingą investicijų programą. Bendrovė skelbia, kad vien „JSW“ investicijos 2026 metais turėtų siekti apie 440 mln. eurų.

    Visai „JSW“ kapitalo grupei planuojamas investicijų lygis yra dar didesnis – apie 556 mln. eurų. Tokios apimtys rodo, kad įmonė siekia išlaikyti gavybos ir perdirbimo pajėgumus, nepaisant sudėtingo sektoriaus cikliškumo ir kainų svyravimų.

    Gavybos ir pardavimų prognozės

    Pagal atnaujintą planą 2026 metais bendras anglies išgavimas turėtų sudaryti 13,3 mln. tonų. Iš šio kiekio koksuojamoji anglis sudarytų 11,22 mln. tonų, o energetinė anglis – 2,08 mln. tonų.

    „JSW“ taip pat prognozuoja 3,26 mln. tonų kokso gamybą 2026 metais. Planuojama, kad vienetinis grynųjų pinigų gavybos savikainos rodiklis sieks apie 136 eurus už toną, o vidutinė anglies pardavimo kaina – apie 153 eurus už toną.

    Darbuotojų mažinimas ir kaštų spaudimas

    Įmonė numato darbuotojų skaičiaus mažinimą per vadinamuosius apsauginius instrumentus, įskaitant kasybos atostogas, perdirbimo padalinių darbuotojų atostogas bei vienkartines išeitines išmokas. Bendra planuojamų išėjimų apimtis siekia 4 248 darbuotojus.

    „Šių instrumentų poveikis bendrovės likvidumo gerinimui fiksuojamas nuo 2026 metų birželio, o įtaka darbo užmokesčio sąnaudoms su priedais 2026 metais sieks apie 63 mln. eurų“, – nurodė „JSW“ pranešime.

    Kontekstas: restruktūrizacija ir finansavimo poreikis

    „JSW“ yra didžiausia koksuojamosios anglies gamintoja Europos Sąjungoje ir viena svarbiausių kokso tiekėjų plieno pramonei. Bendrovė eksploatuoja Borynia-Zofiówka, Budryk, Knurów-Szczygłowice ir Pniówek kasyklas, o jos akcijomis prekiaujama Varšuvos vertybinių popierių biržoje.

    Pastaraisiais metais bendrovė vykdo restruktūrizaciją, nes vadovybė buvo įspėjusi apie riziką prarasti likvidumą. „JSW“ taip pat siekia papildomo finansavimo, o viešai minėtas tikslas – iki 2026 metų pabaigos užsitikrinti maždaug 463 mln. eurų finansavimo apimtį, kad būtų palaikomas mokumas ir veiklos tęstinumas.

  • PKP Cargo restruktūrizacija: teismas pratęsė terminą galutiniams susitarimams su kreditoriais

    Teismas pritarė PKP Cargo prašymui pratęsti terminą, per kurį bendrovė turi parengti ir pateikti galutines restruktūrizavimo susitarimo su kreditoriais sąlygas. Vietoje rugpjūčio 31 dienos terminas perkeltas į rugsėjo 15 dieną, apie tai įmonė pranešė per biržą.

    Kartu pratęsti ir kiti procesiniai terminai, susiję su kreditorių pasiūlymais bei Kreditorių tarybos nuomonės gavimu. Bendrovė akcentuoja, kad papildomas laikas reikalingas deryboms užbaigti ir parengti dokumentams, kurie turės įtakos balsavimui dėl susitarimo.

    Kokie terminai pratęsti?

    Pagal įmonės pateiktą informaciją, kitiems proceso dalyviams, teikiantiems savo pasiūlymus dėl susitarimo, terminas pratęstas iki spalio 15 dienos. Tiek pat laiko suteikta ir tam, kad būtų gauta Kreditorių tarybos nuomonė dėl PKP Cargo pateiktų pasiūlymų.

    PKP Cargo nurodo, kad galutinį pasiūlymų paketą reikia suderinti su kreditoriais, o taip pat pasirengti vidiniams sprendimams. Tokie sprendimai paprastai apima valdymo organų pritarimus, įskaitant ir stebėtojų tarybos bei kitų bendrovės institucijų poziciją.

    Emisija ir finansavimas keičia derybų tempą

    Įmonė pabrėžia, kad derybų grafiką veikia paraleliai vykstantys darbai, susiję su finansavimo užtikrinimu. PKP Cargo primena, kad rugpjūčio 25 dieną pasirašė sutartį su maklerio įmone dėl dalyvavimo akcijų emisijos procese ir lėšų pritraukimo.

    Pasak bendrovės, galimos susitarimo sąlygų korekcijos turi būti vertinamos ir per tai, kaip jos paveiktų planuojamą emisiją bei finansavimo gavimo sąlygas. Maklerio įmonės pozicija turėtų tapti viena iš dedamųjų, formuojant galutinį pasiūlymų kreditoriams variantą, todėl procesui reikalingas papildomas laikas.

    Foną kuria atnaujinti pasiūlymai ir veiklos rezultatai

    Anksčiau PKP Cargo skelbė atnaujinusi pasiūlymus kreditoriams, kurie apėmė reikalavimus, kurių bendra vertė siekė apie 670 000 000 eurų. Lyginant su ankstesniais planais, bendrovė buvo pakeitusi kai kuriuos sprendinius, įskaitant idėjas dėl dalies skolos konvertavimo į akcijas.

    Įmonės restruktūrizavimo kontekstą papildo ir darbo vietų mažinimas: po 2024 metais pradėto restruktūrizavimo proceso PKP Cargo vykdė grupinius atleidimus, o darbuotojų skaičius sumažėjo keliais tūkstančiais. Bendrovė taip pat skelbė, kad 2025 metais fiksavo 39 400 000 zlotų pelną, kai metais anksčiau patyrė didelį nuostolį, o 2026 metų pirmąjį ketvirtį veiklą baigė nuostolingai.

    PKP Cargo yra Varšuvos biržoje listinguojama akcinė bendrovė, kurios didžiausias akcininkas yra PKP S.A. Bendrovė teikia logistikos paslaugas, apimančias krovinių vežimą geležinkeliais ir kitomis transporto rūšimis, o veiklą vykdo keliose Vidurio Europos šalyse.

  • JSW prašo iki 250 mln eurų paskolos iš ARP: finansavimas turėtų pakeisti turto pardavimo sandorį

    JSW kreipiasi dėl naujo finansavimo

    Lenkijos anglies sektoriaus bendrovė Jastrzębska Spółka Węglowa (JSW) paskelbė ketinanti kreiptis į Pramonės plėtros agentūrą ARP dėl paskolos, kurios maksimali suma siektų apie 250 mln eurų. Bendrovės teigimu, sprendimą leisti teikti paraišką priėmė JSW valdyba, o pats prašymas dar nereiškia automatinio finansavimo suteikimo.

    Numatoma paskola savo dydžiu atitinka ankstesnėje preliminarioje sutartyje sutartą kainą už dvi JSW grupės įmones, kurios turėjo būti parduotos ARP. Dabar planuojama, kad paskola pakeistų šį sandorį, o įmonės liktų JSW grupėje.

    Ką turėtų pakeisti paskola?

    JSW aiškina, kad planuojamas finansavimas būtų alternatyva anksčiau numatytam PBSz akcijų ir JZR dalies pardavimui ARP. Preliminariame susitarime bendra šių aktyvų vertė buvo įvertinta maždaug 250 mln eurų, o sandorio terminai buvo kelis kartus atidėti.

    Bendrovė pabrėžia, kad sprendimas dėl paskolos priklausys nuo ARP atliekamų finansinių ir teisinių vertinimų, galutinių sąlygų suderinimo bei reikalingų leidimų. Tarp jų gali būti ir finansuotojų pritarimai, kurie paprastai tampa kritiniu veiksniu, kai bendrovė jau vykdo pertvarką.

    Kam JSW reikalingos lėšos?

    JSW nurodo, kad paskolos lėšos būtų skirtos finansuoti veiklą vykstant restruktūrizacijai. Prioritetai siejami su sąnaudų mažinimu ir visos JSW kapitalo grupės veiklos optimizavimu, kad būtų stabilizuotas pinigų srautas ir užtikrintas įsipareigojimų vykdymas.

    „Paskolos lėšos būtų naudojamos bendrovės veiklai finansuoti restruktūrizavimo laikotarpiu, mažinant kaštus ir optimizuojant grupės veikimą“, – teigiama JSW pranešime.

    Platesnis kontekstas: restruktūrizacija ir rinkos spaudimas

    JSW yra didžiausia koksinės anglies gamintoja Europos Sąjungoje ir viena svarbiausių koksą plieno gamybai tiekiančių bendrovių regione. Įmonė vykdo kasybą keturiose kasyklose ir yra listinguojama Varšuvos biržoje, tačiau pastaraisiais metais susidūrė su dideliu spaudimu dėl prastėjančių finansinių rezultatų ir likvidumo rizikos.

    Skelbiama, kad JSW grupė 2025 metais patyrė daugiamilijardinį nuostolį, o 2026 metų pirmąjį ketvirtį taip pat fiksavo nuostolius. Bendrovės vadovybė viešai yra įvardijusi, jog iki 2026 metų pabaigos gali reikėti maždaug 470 mln eurų papildomo finansavimo, kad būtų išlaikytas mokumas ir tęsiama pertvarka.

    Rinkos dalyviai tokias situacijas paprastai vertina dvejopai: viena vertus, paskola gali suteikti laiko stabilizuoti veiklą ir įgyvendinti kaštų mažinimo planus, kita vertus, papildomos skolos didina finansinę naštą ir kelia klausimų dėl ilgalaikio tvarumo. Galutinės paskolos sąlygos, palūkanos ir užtikrinimo priemonės taps lemiamais veiksniais, kurie parodys, kiek realiai JSW gali atsitiesti be papildomų turto pardavimų.

  • Lenkija gelbėja anglies milžinę JSW: suteikiama beveik 190 mln. eurų paskola iki 2038 metų

    Lenkijos anglies ir kokso gamintoja Jastrzębska Spółka Węglowa (JSW) pasirašė paskolos sutartį su šalies Pramonės plėtros agentūra (ARP). Paskolos suma siekia apie 190 mln. eurų, o ji skirta paremti JSW grupės finansinio atsigavimo programą.

    Pagal sutartį lėšos turėtų būti išmokamos keturiomis dalimis, o finansavimo laikotarpis numatytas iki 2038 metų birželio 30 dienos. Tokia struktūra, kaip nurodoma bendrovės pranešime investuotojams, pirmiausia turėtų sumažinti trumpalaikį spaudimą įmonės likvidumui.

    Ką reiškia paskola JSW

    JSW vadovybė pabrėžia, kad pasirašyta sutartis yra svarbus žingsnis stabilizuojant finansinę padėtį, tačiau savaime neišsprendžia ilgalaikių problemų. Bendrovės rezultatai išlieka stipriai priklausomi nuo pasaulinių plieno ir koksuojamosios anglies kainų ciklų, taip pat nuo sąnaudų kontrolės pačiose kasyklose.

    „Šiandien pasirašyta sutartis yra pirmas žingsnis, kuris realiai gali stabilizuoti bendrovės finansinę situaciją vienu sunkiausių laikotarpių jos istorijoje“, – sakė JSW vadovas Bogusławas Oleksy.

    Pasak jo, pritrauktos lėšos labiau veikia kaip laikinas „oro gurkšnis“ pinigų srautams, o ne struktūrinė išeitis. Todėl artimiausi mėnesiai bus kritiški sprendžiant, ar restruktūrizavimo priemonės iš tiesų sumažins kaštus ir pagerins veiklos efektyvumą.

    Tranšų sąlygos ir valstybės vaidmuo

    Kitos paskolos dalys bus siejamos su konkrečiais įsipareigojimais: JSW turės teikti optimizavimo ir taisomųjų veiksmų planus, orientuotus į kaštų mažinimą. Praktikoje tai reiškia, kad finansavimas bus „uždirbamas“ vykdant pažangą, o ne išmokamas automatiškai.

    Be to, paskolos tęstinumas susietas ir su dotacija iš valstybės biudžeto užduotims, numatytoms anglies kasybos veiklą reglamentuojančiuose teisės aktuose. Tai rodo, kad pagalbos paketas nėra vien tik rinkos finansavimas, o platesnė valstybės paramos schema, kurioje svarbus politinis ir reguliacinis kontekstas.

    Restruktūrizacija ir parduodamas turtas

    Lygiagrečiai paskolai JSW vykdo restruktūrizaciją ir siekia gauti papildomų lėšų iš turto sandorių. Anksčiau skelbta apie planus parduoti didžiąją dalį šachtų statybos įmonės akcijų paketą ir dalį remonto padalinio, o sandorių užbaigimo terminai buvo nukelti.

    Toks derinys, kai naudojamas valstybės finansavimas ir kartu realizuojamas turtas, paprastai pasirinktas siekiant sumažinti skolų naštą bei atlaisvinti apyvartines lėšas. Vis dėlto investuotojams svarbiausias klausimas išlieka tas pats: ar bendrovės veiklos pelningumas atsigaus pakankamai greitai, kad ilgainiui neprireiktų papildomo gelbėjimo.

    Pastaraisiais metais JSW finansiniai rezultatai buvo itin silpni: 2025 metais grupė fiksavo didelį konsoliduotą nuostolį ir neigiamą EBITDA, o 2026 metų pirmąjį ketvirtį taip pat patyrė nuostolį. Tuo pat metu gamybos apimtys išliko reikšmingos, tačiau rinkos kainos ir sąnaudos lėmė, kad mastas nevirto pelnu.