Tag: S&P 500

  • Wall Street indeksose – daugiau nuosmukio, „Nvidia“ akcijos per savaitę smuko apie 11 proc.

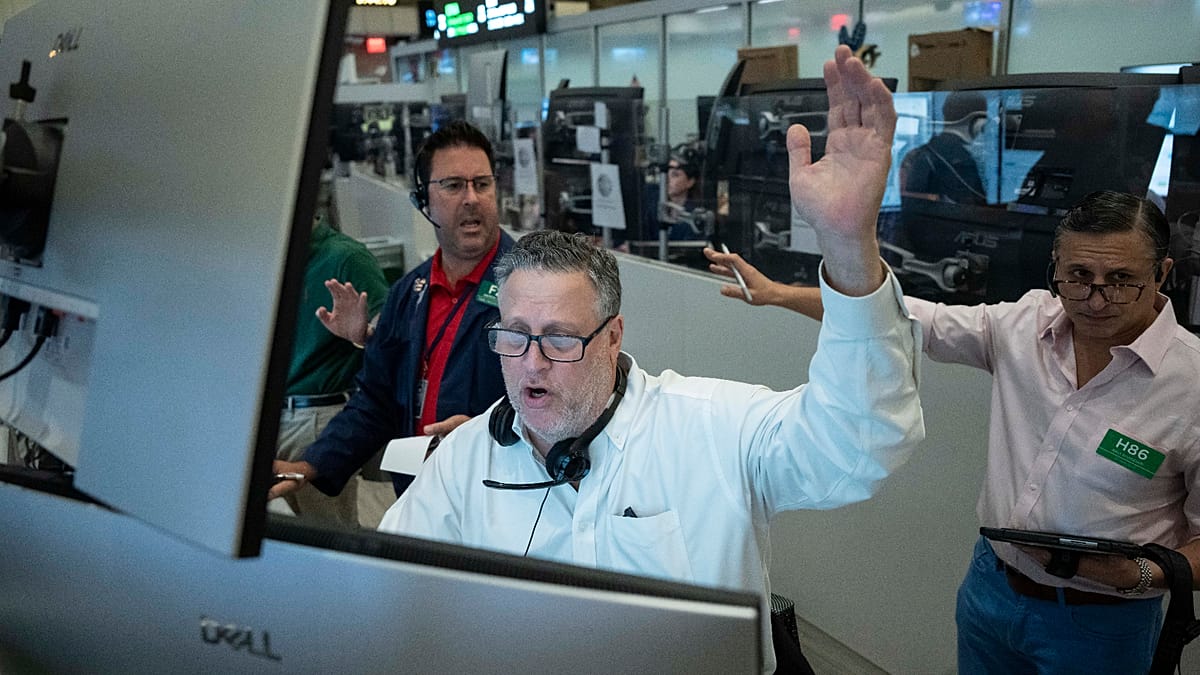
    Penktadienio sesija Volstrite baigėsi nevienareikšmiai: „Dow Jones“ nežymiai kilo, tačiau platesni rinkos indeksai leidosi žemyn. Rinkoms ir toliau spaudimą darė krentančios lustų gamintojos „Nvidia“ akcijos.

    „Dow Jones Industrial“ užsidarė pakilęs 0,10 proc. iki 52 347,55 punkto. Tuo metu „S&P 500“ smuko 0,40 proc. iki 7 561,67 punkto, o „Nasdaq Composite“ krito 0,91 proc. iki 25 136,27 punkto.

    Investicijų strategas Rossas Mayfieldas (Baird) teigė, kad dalis blogų žinių jau gali būti įkainota, tačiau rinkose jis vis tiek tikisi didesnio svyravimo. Jo vertinimu, investuotojai gali ir toliau perskirstyti lėšas iš su dirbtiniu intelektu siejamų sektorių į kitas rinkos dalis, nepriklausomai nuo naujausių įvykių aplink „Nvidia“.

    Anot stratego, lustų bendrovių akcijos spaudimą jautė dar iki pastarųjų įvykių: rinkoje buvo nerimo dėl ankstesnės augimo bangos tvarumo ir dėl to, kokią grąžą atneš didelės investicijos. Jo teigimu, tai iš esmės nepakeitė bendros rinkos krypties.

    Silpnesnė diena, bet geriausia savaitė nuo rugpjūčio

    Nors penktadienis daugeliui investuotojų nebuvo sėkmingas, per visą savaitę pagrindiniai Volstrito indeksai fiksavo augimą. „Nasdaq“ paaugo maždaug 2 proc., „S&P 500“ – daugiau nei 2 proc., o „Dow Jones“ – beveik 2 proc.; tai geriausi savaitiniai rezultatai nuo rugpjūčio pradžios.

    Rinkos dalyviai taip pat vertino naujausius JAV gamintojų kainų indekso (PPI) duomenis. Spalį PPI, palyginti su ankstesniu mėnesiu, pakilo 0,3 proc., o metinis augimas siekė 6,5 proc.

    Neįtraukus maisto ir energijos kainų, PPI didėjo 0,3 proc. per mėnesį ir 5 proc. per metus. Buvo prognozuota, kad bendras PPI augs 0,4 proc. per mėnesį, o „bazinis“ rodiklis – 0,3 proc.

    „Nvidia“ spaudžia vadovo pasitraukimas ir nerimas dėl DI sektoriaus

    „Nvidia“ akcijos penktadienį krito apie 2 proc., o per savaitę – apie 11 proc. Investuotojų nuotaikas pablogino žinia, kad laikina generaline direktore paskirta Colette Kress po to, kai iš pareigų pasitraukė Jensenas Huangas.

    Tekste teigiama, kad J. Huango pasitraukimas susijęs su pranešimais apie dvejus metus trukusius santykius su kinų verslininke Alice Huang, kuri įtariama ryšiais su Pekino žvalgyba. Nurodoma, kad ji vadovavo „Megaspeed“ – „Nvidia“ rangovei, kuri kaltinama eksporto kontrolės apėjimu, nukreipiant didelius „Nvidia“ lustų kiekius Kinijos įmonėms.

    Dalies rinkos dalyvių nuotaikas iliustruoja ir Ranmore Fund Management įkūrėjo bei portfelio valdytojo Seano Peche pozicija – jis nepalankiai vertina su dirbtiniu intelektu susijusias bendroves ir įspėja, kad didelės „bangos“ gali baigtis staigiu koregavimusi.

    „Microsoft“ akcijos kilo, bet pasaulį sutrikdė paslaugų gedimas

    Tarp didžiųjų technologijų bendrovių „Microsoft“ akcijos brango 0,17 proc. Tą pačią dieną fiksuotas vienas rimčiausių bendrovės gedimų: neveikė „Outlook“, „Teams“ ir „Copilot“, o sutrikimas truko ilgiau nei 12 valandų ir paveikė įmonių bei valstybinio sektoriaus komunikaciją visame pasaulyje.

    Rinkos foną palaikė ir įmonių rezultatų sezonas: pagal LSEG Data and Analytics, iš 450 „S&P 500“ indekso bendrovių, kurios iki ketvirtadienio paskelbė ataskaitas, 83,6 proc. pelną ar pajamas pranešė geresnius, nei tikėtasi.
  • „Nvidia“ akcijos smuko: bendrovės vadovas Jensenas Huangas traukiasi iš generalinio direktoriaus pareigų

    „Nvidia“ akcijos smuko: bendrovės vadovas Jensenas Huangas traukiasi iš generalinio direktoriaus pareigų

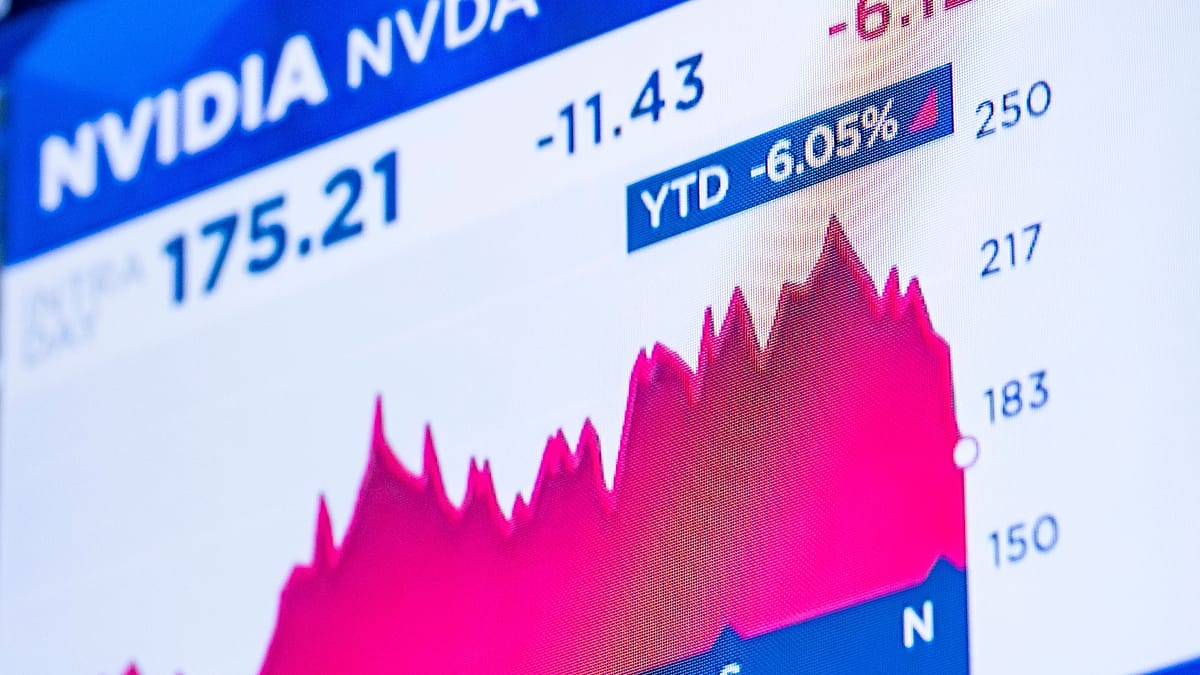
    JAV lustų gamintojos „Nvidia“ akcijos ketvirtadienį atsidarymo metu smuko daugiau nei 13 proc., kai bendrovė pranešė, jog jos įkūrėjas ir generalinis direktorius Jensenas Huangas traukiasi iš pareigų.

    Kaip skelbia „Euronews“, bendrovės valdyba patvirtino, kad J. Huangas iš karto nebeina prezidento, generalinio direktoriaus ir valdybos nario pareigų.

    Laikina bendrovės vadove paskirta finansų direktorė Colette Kress – ji šias pareigas eis kartu su finansų vadovės darbu, kol bus ieškomas nuolatinis vadovas. Valdyba svarstys tiek vidinius, tiek išorinius kandidatus.

    Rinkas sukrėtusi žinia iškart atsiliepė platesniam technologijų sektoriui: investuotojai vertino, ką lyderio pasikeitimas gali reikšti ne tik „Nvidia“, bet ir platesniam dirbtinio intelekto (DI) bumui.

    Kas vyko rinkose po pranešimo

    Netrukus po prekybos pradžios „Nvidia“ nuosmukis kiek sumažėjo – akcijos buvo kritusios apie 7 proc. Vis dėlto kritimas prisidėjo prie bendrai silpnesnio JAV rinkų starto.

    S&P 500 indeksas ketvirtadienį smuko 0,7 proc. Tuo metu technologijų bendrovių jautrumą DI naujienoms atspindintis „Nasdaq Composite“ krito 1,5 proc., o „Dow Jones Industrial Average“ pakilo 127 punktais.

    Tekste pažymima, kad įvykiai „Nvidia“ paskatino judesius ir tarp konkurentų: kai kurių varžovų, įskaitant AMD ir „Broadcom“, akcijos ūgtelėjo.

    Laikinas vadovės paskyrimas ir galimas poveikis

    Technologijų tyrimų vadovas Benas Barringeris iš „Quilter Cheviot“ situaciją įvardijo kaip svarbų momentą finansų rinkoms, pabrėždamas J. Huango įtaką ir jo vaidmenį paverčiant „Nvidia“ viena svarbiausių bendrovių DI bumo laikotarpiu.

    Kalbėdamas apie C. Kress, analitikas ją įvardijo kaip akivaizdžiausią vidinę kandidatę: anot jo, ji gerai pažįsta bendrovę ir gali šį laikotarpį išnaudoti įrodydama, kad verta posto nuolat.

    Tuo pačiu jis teigė nesitikintis trumpalaikio poveikio, jei bendrovė ir toliau turės stiprų užsakymų portfelį bei pasieks veiklos tikslus. Vis dėlto, jo vertinimu, ilgalaikėje perspektyvoje žinia gali paveikti platesnę DI ekosistemą.

    Europos lustų sektoriuje – taip pat spaudimas

    Investuotojams nerimaujant dėl galimų pasekmių pasaulinei DI tiekimo grandinei, ketvirtadienį smuko ir kai kurios Europos lustų bendrovių akcijos.

    Popietę buvo fiksuojami nuosmukiai, tarp jų – ASML akcijos Amsterdame krito 2,8 proc., ASM International – 0,7 proc., o Paryžiuje kotiruojama STMicroelectronics buvo 1,7 proc. žemiau.

    Vis dėlto pagrindiniai Europos indeksai tuo metu laikėsi teigiamoje teritorijoje: Vokietijos DAX buvo pakilęs 0,3 proc., Londono FTSE 100 – nežymiai aukščiau, o Paryžiaus CAC 40 augo 0,4 proc.

  • Europos biržos smunka po JAV lustų akcijų išpardavimo: nerimą kelia DI duomenų centrai

    Europos biržos smunka po JAV lustų akcijų išpardavimo: nerimą kelia DI duomenų centrai

    Europos akcijų rinkos penktadienį atsidarė smukimu, investuotojams reaguojant į staigų JAV lustų sektoriaus akcijų išpardavimą, kuris persimetė ir į Aziją. Pagrindinis Europos indeksas „Stoxx Europe 600“ ankstyvoje prekyboje krito 1,2 proc.

    Žemyn judėjo ir didžiosios Europos biržos: Vokietijos DAX smuko 1,6 proc., Prancūzijos CAC 40 ir Londono FTSE 100 – po 1,4 proc. Apie rinkų nuotaikas pranešė „Euronews“.

    Tuo metu Azijoje MSCI AC Asia indeksas krito daugiau nei 4 proc., nes iš JAV atėjusi banga stipriai kirto su DI ir lustais siejamoms bendrovėms. Vis dėlto JAV ateities sandoriai rodė galimą pertrauką išpardavime – apie 10.15 val. Vidurio Europos laiku „Nasdaq-100“ ateities sandoriai kilo 1,5 proc.

    Rinkos dalyviai taip pat vertina, ar Demokratų sėkmė šią savaitę vykusiuose JAV kadencijos vidurio rinkimuose gali reikšti griežtesnes taisykles naujiems duomenų centrams. Dalis laimėjusių kandidatų žadėjo lėtinti arba stabdyti tokių projektų plėtrą, o tai didina neapibrėžtumą dėl investicijų į DI infrastruktūrą.

    Duomenų centrų plėtra – po didinamuoju stiklu

    Rinkos žvalgybos bendrovės „Cleanview“ vertinimu, apie 40 proc. planuojamų JAV duomenų centrų pajėgumų yra valstijose, kuriose gubernatoriai ar išrinktieji gubernatoriai jau paskelbė arba žada pauzę naujiems projektams.

    Anksčiau šiais metais JAV senatorius Bernie Sandersas ir Atstovų Rūmų narė Alexandria Ocasio-Cortez siūlė federaliniu lygmeniu paskelbti moratoriumą. Tokie signalai papildo investuotojų klausimus, kada įmonės sulauks grąžos iš į DI nukreiptų šimtų milijardų investicijų.

    Prie nerimo prisideda ir aukštesnės skolinimosi sąnaudos: kuo brangiau skolintis, tuo sunkiau sparčiai finansuoti didelio masto duomenų centrų statybas. Lėtesnė plėtra galėtų slopinti paklausą tiek lustams, tiek elektrai.

    JAV lustų sektorius patyrė prasčiausią dieną nuo 2020-ųjų

    Filadelfijos puslaidininkių indeksas ketvirtadienį krito 12,2 proc. – tai didžiausias vienos dienos nuosmukis nuo 2020 metų. Per savaitę iki ketvirtadienio uždarymo indeksas buvo nusiritęs apie 16 proc.

    Smūgį pajuto ir platesnė JAV rinka: „Nasdaq Composite“ krito 5,5 proc., S&P 500 – 4,4 proc., o „Dow Jones Industrial Average“ – 3,4 proc. Tai buvo didžiausi šių indeksų dienos procentiniai kritimai nuo tada, kai JAV prezidentas Donaldas Trumpas 2025 metų balandį paskelbė plataus masto tarifus.

    Portfelio valdytojas Stuartas Clarkas („Quilter“) teigė, kad staigūs kritimai išryškino, kiek „Nasdaq“ ir S&P 500 priklauso nuo kelių didžiųjų technologijų ir lustų bendrovių – jų akcijoms smunkant, indekso nuosmukis gali greitai įsibėgėti.

    Išpardavimas persimetė į Aziją, investuotojai ieško saugumo

    Tokijuje „Nikkei 225“ sesijos pabaigoje buvo nukritęs 6 proc. Prekybos metu „Kioxia“ ir „SoftBank“ buvo smukusios daugiau nei 10 proc., o užsidarė atitinkamai 8,7 proc. ir apie 11 proc. minuse, „Advantest“ taip pat krito daugiau nei 8 proc.

    Pietų Korėjos Kospi indeksas užsidarė 6 proc. žemiau, nors dienos metu kritimas siekė 8,8 proc. ir buvo trumpam sustabdyta prekyba. Lustų gamintoja SK Hynix prarado 10,4 proc., „Samsung Electronics“ – 6,4 proc.

    Tuo pat metu investuotojai rinkose ieškojo saugesnių užuovėjų: vyriausybių obligacijos brango, o JAV 10 metų iždo pajamingumas krito 6 baziniais punktais iki 4,84 proc. Prancūzijos 10 metų pajamingumas smuko iki 4,77 proc., Vokietijos – iki 3,22 proc.

    Valiutų rinkoje doleris stiprėjo jenos atžvilgiu, o euras prieš dolerį silpo 0,4 proc. iki 1,1174 JAV dolerio. Aukso kaina taip pat krito – iki 4 089,90 JAV dolerio už unciją.

  • Volstrito indeksai smuko, nafta brango virš 90 eurų: investuotojai vėl kelia DI burbulo klausimą

    Penktadienį Volstrito biržose dominavo korekcija: po ankstesnės sesijos technologijų sektoriaus išpardavimo spaudimas persimetė ir į kitas rinkos dalis. Nuotaikas prislopino ir smarkiai šoktelėjusios naftos kainos, kurios vėl atgaivino baimes dėl infliacijos bei lėtesnio JAV ekonomikos augimo.

    JAV žaliavinė nafta WTI sesijos pabaigoje kainavo apie 98 eurus už barelį, o „Brent“ kaina pakilo iki maždaug 107 eurų už barelį. Rinkos dalyviai tai siejo su padidėjusia geopolitine įtampa Artimuosiuose Rytuose ir rizika, kad bet koks eskalavimas gali sutrikdyti tiekimą bei dar labiau padidinti energijos kaštus.

    Brangstantys pinigai keičia prioritetus

    Kartu su nafta investuotojų dėmesys krypo į JAV iždo obligacijų pajamingumus, kurie vėl priartėjo prie 5 proc. ribos. Kylant pajamingumams, akcijų rinkoje didėja vadinamoji alternatyvioji kaina, nes saugesnės investicijos ima siūlyti patrauklesnę grąžą be didelių svyravimų.

    Ši dinamika ypač svarbi augimo bendrovėms, kurių vertinimai remiasi ateities pelno prognozėmis. Kai diskonto norma kyla, DI ir duomenų centrų plėtros istorijos, kurios pastaraisiais metais rinkoje buvo vertinamos itin optimistiškai, tampa jautresnės net ir nedideliam lūkesčių pasikeitimui.

    DI euforija susiduria su klausimu kas moka?

    Pastarosiomis savaitėmis rinkoje stiprėjo diskusija, ar DI investicijų banga neperžengė racionalių ribų. Analitikai vis dažniau pabrėžia, kad rinka neatsisako tikėjimo DI, tačiau vis aktyviau vertina, kiek kainuoja infrastruktūra, elektros energija, lustai ir duomenų centrų finansavimas, o svarbiausia, kada tai virs tvariu pelningumu.

    „Rinka nenustojo tikėti dirbtiniu intelektu. Ji tiesiog pradėjo klausti, kas už tai moka, o kai obligacijų pajamingumas siekia apie 5 proc., toks klausimas turi kainą“, – sakė Lombard Odier Asset Management makroekonominių tyrimų vadovas Florian Ielpo.

    DI vertinimų tema išryškėjo ir dėl pranešimų apie „OpenAI“ derybas dėl naujo finansavimo etapo. Skelbta, kad bendrovė siekia pritraukti apie 28 milijardus eurų, o derybose aptariamas vertinimas galėtų siekti maždaug 1,2 trilijono eurų, nors rinkoje minėtos sumos pastaruoju metu kito.

    Ryškūs pokyčiai sektoriuose ir atskirose akcijose

    Jautriausiai į brangstančią energiją ir svyruojančius lūkesčius reagavo gynybiniai sektoriai ir vartojimo prekių segmentas, taip pat dalis paslaugų įmonių. Rinkoje buvo stebimi ir atskirų bendrovių kritimai po naujienų apie kaštų mažinimą bei investicijų perskirstymą, kai įmonės vis dažniau akcentuoja pasirengimą DI diegimui.

    Telekomunikacijų sektoriuje nuotaikas apkartino pranešimai, kad „SpaceX“ tariasi su ryšio infrastruktūros įmonėmis dėl platesnio belaidžių paslaugų projekto. Tokios žinios sustiprino konkurencijos rizikos vertinimą ir prisidėjo prie ryškesnių svyravimų tarp didžiųjų operatorių akcijų.

    Makroekonominis fonas taip pat siuntė nevienareikšmius signalus: Mičigano universiteto vartotojų nuotaikų rodiklis išliko žemumose, o trumpalaikiai infliacijos lūkesčiai išsilaikė padidėję. Tuo pat metu S&P Global skelbiamų PMI rodiklių duomenys rodė, kad verslo aktyvumas išlieka gana tvirtas, o tai didina neapibrėžtumą dėl to, kiek ilgai aukštos palūkanų normos gali išsilaikyti.

    Strategai įspėja, kad rizikos vengimas gali užsitęsti: į rinkos kainodarą vis labiau įtraukiami tiek geopolitiniai scenarijai, tiek politiniai veiksniai JAV. Investuotojams tai reiškia didesnį jautrumą naujienoms, o DI temoje tikėtina daugiau atrankos, kai svarbia tampa ne pažadai, o realūs pinigų srautai.

  • Wall Street grįžta į technologijas: Nasdaq kilo, o DI karštinė atslūgo – kur krypsta rinka?

    Pirmadienio prekybos sesija Volstrite baigėsi nuosaikiu optimizmu: technologijų akcijos vėl atsidūrė dėmesio centre, o investuotojų baimė dėl DI sektoriaus perspektyvų kiek aprimo. Dėl to Nasdaq indeksas kilo daugiau nei 1 proc., nors bendra rinkos kryptis išliko nevienalytė.

    Rinkos dalyviai pastarosiomis dienomis buvo linkę mažinti riziką, ypač po diskusijų apie tai, ar DI bumas gali būti pelningai „monetizuojamas“ taip greitai, kaip tikisi investuotojai. Šįkart nuotaikos pagerėjo, tačiau lūkesčiai tapo griežtesni: vien pažadų apie milijardines investicijas jau nebeužtenka.

    Indeksai: technologijos traukė į viršų

    Prekybos pabaigoje Dow Jones indeksas nežymiai smuko, o platesnis S&P 500 pakilo. Daugiausia prie augimo prisidėjo Nasdaq, kurį į viršų stūmė didesnė paklausa technologijų sektoriui ir su DI susijusioms bendrovėms.

    Rinkos „baimės matuoklis“ VIX rodė aiškų atoslūgį, signalizuodamas, kad trumpalaikė įtampa sumažėjo. Vis dėlto investuotojai išlieka jautrūs tiek obligacijų pajamingumų pokyčiams, tiek įmonių rezultatams, kurie artimiausiomis dienomis gali keisti nuotaikas.

    DI vertinimai: investuotojai prašo įrodymų

    Analitikų vertinimu, akcijų rinkai palankiau, kai obligacijų pajamingumai stabilizuojasi, nes tai mažina finansavimo kainą ir spaudimą augimo bendrovėms. DI infrastruktūra reikalauja didelių kapitalo išlaidų, todėl brangus skolinimasis greitai tampa jautria vieta.

    „Investuotojams reikia aiškesnių įrodymų, kad pajamos iš DI sprendimų gali vytis išlaidas“, – sakė rinkos analitikė Ipek Ozkardeskaya.

    Dalis rinkos reakcijų sukosi apie skirtingų DI grandinės dalių riziką: nuo lustų gamintojų iki debesijos ir skaičiavimo išteklių tiekėjų. Pavyzdžiui, „Intel“ akcijos kilo po pagerintų vertinimų, o dalis kitų su DI infrastruktūra siejamų bendrovių patyrė spaudimą dėl skolų ir rizikos kainodaros.

    Investuotojų dėmesys krypsta į tai, kaip greitai DI produktai gali tapti stabiliu pajamų šaltiniu ir ar dabartiniai vertinimai atspindi realų uždarbio potencialą. Rinkoje vis dažniau akcentuojama, kad artėjant rezultatų sezonui svarbiausia bus ne ambicingi planai, o konkretūs skaičiai ir maržų dinamika.

    Nafta ir geopolitika didino nepastovumą

    Žaliavų rinkose nepastovumą skatino pranešimai apie įtampą aplink energetikos infrastruktūrą ir atakas, susijusias su karu Ukrainoje. Tokios naujienos gali greitai keisti naftos pasiūlos rizikos vertinimą, todėl kainos išlieka jautrios geopolitiniams signalams.

    Tuo pat metu dalis prekiautojų vertino ir ilgalaikę perspektyvą: lūkesčiai dėl galimų sutrikimų energetikos grandinėse gali veikti ne tik artimiausių mėnesių, bet ir ilgesnio laikotarpio naftos kontraktų kainodarą.

    Makroekonominį foną papildė ir JAV būsto sektoriaus nuotaikos: statybų bendrovių sentimentas, vertinamas pagal NAHB indeksą, krito iki žemiausio lygio per ilgą laiką. Tai primena, kad aukštesnės palūkanų normos veikia ekonomiką nevienodai, o rinkos dalyviai ieško balanso tarp augimo istorijų ir atsparumo cikliniams svyravimams.

  • Volstritas grįžta prie technologijų: DI panika rimsta, Nasdaq šokteli, o dėmesys krypsta į skolas

    Pirmadienio prekybos sesija Volstrite baigėsi teigiamai, o ryškiausiai išsiskyrė technologijų sektorius. Nasdaq indeksas paaugo daugiau nei 1 proc., investuotojams grįžtant į akcijas po praėjusios savaitės nervingumo, susijusio su dirbtiniu intelektu.

    Platesnis S&P 500 indeksas kilo nuosaikiau, o Dow Jones smuktelėjo nežymiai. Rinkos dalyviai stebėjo ir rizikos nuotaikas: svyravimų indeksas VIX mažėjo, rodydamas, kad įtampa bent trumpam atslūgo.

    Kas labiausiai judino rinką

    Didžiausias klausimas technologijų sektoriuje išliko tas pats: ar investicijos į DI pradės aiškiai atsipirkti pajamomis. Investuotojams vis svarbiau matyti ne tik pažadus, bet ir įrodymus, kad DI sprendimai generuoja pakankamą grąžą, palyginti su milijardinėmis išlaidomis infrastruktūrai ir lustams.

    Rinkai aktuali ir obligacijų pajamingumų kryptis, nes aukštesnės palūkanos ypač jautriai veikia sparčiai augančias technologijų bendroves. Jei pajamingumai stabilizuojasi, akcijų rinkai tai gali reikšti mažesnį spaudimą vertinimams ir lengvesnį finansavimą įmonėms, kurios DI plėtrą remia skolintomis lėšomis.

    Technologijų akcijos: nuo „Intel“ iki CoreWeave

    Investuotojų dėmesį traukė lustų gamintojai: „Intel“ akcijos kilo, o kartu brango ir dalis konkurentų. Tokios įmonės dažnai laikomos vienomis tiesioginių DI bumo naudos gavėjų, nes jų produkcija reikalinga duomenų centrams ir skaičiavimo pajėgumams.

    Tuo pat metu rinkoje netrūko atsargumo vertinant bendroves, kurių augimas glaudžiai susietas su didelėmis kapitalo išlaidomis. Dalis investuotojų atidžiau vertino skolos lygį ir riziką, ar dabartinės įmonių vertės nėra per jautrios palūkanų normoms bei lėtesniam pajamų augimui.

    „Investuotojams vis labiau reikia aiškesnės DI monetizacijos ir įrodymo, kad pajamos gali pasivyti išlaidas“, – sakė rinkų analitikė Ipek Ozkardeskaya.

    Nafta ir geopolitika: kintamumas grįžta

    Žaliavų rinkose didesnį kintamumą palaikė geopolitinės naujienos ir pranešimai apie atakas prieš energetikos infrastruktūrą. Tokiais laikotarpiais naftos kainos dažnai reaguoja ne tik į faktinius tiekimo sutrikimus, bet ir į rizikos premiją, kuri įskaičiuojama vien dėl augančio neapibrėžtumo.

    Rinkos dalyviai taip pat vertino, ar galimi ilgiau trunkantys infrastruktūros pažeidimai galėtų turėti įtakos tiekimo grandinėms ir ilgalaikiams naftos kontraktams. Tokios prielaidos gali didinti kainų svyravimus net ir tada, kai fizinis naftos tiekimas trumpuoju laikotarpiu nesutrinka.

    „Po ankstesnės išpardavimo bangos rinka suprato, kad ne kiekviena investicija į DI automatiškai atsipirks“, – sakė investicijų vadovas Ronas Albahary.

    Makroekonominėje darbotvarkėje išsiskyrė ir JAV būsto rinkos signalai: statybų sektoriaus nuotaikų rodikliai silpnėjo, primindami, kad aukštesnės palūkanos veikia ne tik technologijų bendrovių finansavimą, bet ir vartotojų kreditavimą bei NT paklausą.

  • Wall Street savaitę baigė minuse: technologijų ir DI akcijas spaudė skolos, infliacija ir Kinijos konkurencija

    Wall Street prekybos savaitę užbaigė neigiamai: penktadienį smuko pagrindiniai indeksai, o investuotojai toliau traukėsi iš technologijų ir su dirbtiniu intelektu susijusių bendrovių. Tuo pat metu brango nafta, papildomai kaitindama infliacinius lūkesčius.

    „Dow Jones Industrial Average“ sesiją baigė nukritęs 0,34 proc. iki 52 002,41 punkto. „S&P 500“ smuko 1,09 proc. iki 7 659,44 punkto, o „Nasdaq Composite“ krito 2,15 proc. iki 26 140,03 punkto.

    Silpnesnę rinkos nuotaiką ryškino ir mažesnės kapitalizacijos segmentas: „Russell 2000“ indeksas mažėjo 1,66 proc. iki 2 721,37 punkto. Tai rodo, kad spaudimas neapsiribojo vien keliais didžiausiais vardais.

    Puslaidininkių sektorių spaudė konkurencija

    Ryškiausi pardavimai fiksuoti puslaidininkių grandyje. ETF fondas „VanEck Semiconductor“ (SMH) atpigo apie 3 proc., o nuotaikas temdė tokių bendrovių kaip „Micron Technology“ ir „Advanced Micro Devices“ akcijų smukimas.

    Rinkos dalyviai dalį rizikos siejo su augančia Kinijos konkurencija ir tuo, kad globalioje lustų rinkoje intensyvėja kainų bei technologijų lenktynės. Dėl to sektorius tapo jautresnis bet kokiems signalams apie maržų spaudimą ir paklausos svyravimus.

    Ar DI bumas paremtas per brangiai?

    Investuotojus papildomai neramino didėjančios skolos, skirtos DI infrastruktūrai ir duomenų centrams. Pavyzdžiu tapo „CoreWeave“: bendrovės akcijos krito beveik 12 proc., investuotojams įvertinus, kad jos įsipareigojimai peržengė maždaug 47 milijardų eurų ribą.

    „Klausimas toks: ar tai sisteminė problema?“, – sakė „Angeles“ investicijų vadovas Michaelas Rosenas.

    „Žinoma, didėjanti skolos emisija yra dalykas, kurį verta stebėti ir kuris gali kelti nerimą, jei pasieks perteklinį lygį. Tačiau šiuo metu iki to dar toli“, – pridūrė jis.

    Rinkoje taip pat skambėjo mintis, kad kai kurių bendrovių akcijos gali kristi net ir esant optimistinėms prognozėms, jei į jas jau suplaukė per daug kapitalo. Tokiu atveju kainų judėjimą lemia ne vien fundamentika, bet ir pozicijų „iškrovimas“ po ilgesnio kilimo.

    Infliacija, nafta ir lūkesčiai dėl palūkanų

    Nuotaikas blogino ir aukštesni nei tikėtasi infliacijos signalai, kuriuos sustiprino energijos kainų šuolis. Naftos brangimas didina riziką, kad kainų spaudimas plačiau persiduos į transporto, gamybos ir paslaugų sektorius.

    Makroekonominiai duomenys tuo pat metu rodė ir tam tikrą JAV ekonomikos atsparumą. Rugsėjį pramonės gamyba, lyginant su ankstesniu mėnesiu, augo 0,7 proc., kai rinkos laukė 0,4 proc.

    Gamybos apimtys apdirbamojoje pramonėje didėjo 0,3 proc. – tiek pat, kiek ir prognozuota. Gamybinių pajėgumų panaudojimas siekė 76,9 proc., kai konsensusas buvo 76,5 proc.

    Investuotojai taip pat vertino centrinio banko politikos kryptį: rinkos lūkesčiai rodė, kad artimiausiame posėdyje palūkanų normos greičiausiai liks nepakitusios. Vis dėlto infliacijos ir energijos kainų dinamika reiškia, kad bet kokie netikėtumai duomenyse gali greitai pakeisti šią prielaidą.

  • Volstritas savaitę pradėjo nuosmukiu: silpsta DI euforija, investuotojus neramina nafta ir FED

    Pagrindiniai Volstrito indeksai savaitę pradėjo nuosmukiu, o investuotojų dėmesys krypo į JAV obligacijų pajamingumų šuolį ir brangstančią naftą. Rinkose išryškėjo didesnis atsargumas po diskusijų, kad dirbtinis intelektas turėtų būti vystomas lėčiau dėl saugumo rizikų.

    Sesijos pabaigoje Dow Jones Industrial Average smuko 0,29 proc. iki 52 421,20 punkto, S&P 500 krito 0,48 proc. iki 7 619,98 punkto. Nasdaq Composite nusileido 0,56 proc. iki 26 186,41 punkto.

    Mažesnių bendrovių Russell 2000 indeksas prarado 0,40 proc. ir siekė 2 892,24 punkto. Rinkos baimės indeksas VIX šoktelėjo 7,95 proc. iki 17,10 punkto, signalizuodamas didesnę trumpalaikę įtampą.

    DI sektoriui smogė korekcija

    Ryškiausiai krito su dirbtiniu intelektu siejamų įmonių akcijos, nes investuotojai perskaičiavo rizikas, kai viešojoje erdvėje sustiprėjo raginimai stabdyti pažangiausių modelių kūrimo tempą. Tokios kalbos jautriai paliečia bendroves, kurių vertinimai pastaraisiais metais augo lūkesčiais apie didžiules DI investicijas ir būsimą pelningumą.

    Rinkos lyderei „Nvidia“ sesijos metu teko apie 2 proc. kritimas, o „Broadcom“, „Intel“ ir „Advanced Micro Devices“ akcijos traukėsi maždaug po 4 proc. „Marvell Technology“ smuko apie 6 proc., atspindėdama bendrą rizikos mažinimą technologijų segmente.

    „Vasaros viduryje tvyrojo kiek iracionali euforija, kuri dabar atslūgo“, – sakė Chrisas Armstrongas iš Berenberg.

    Analitikų vertinimu, DI istorija išlieka patraukli, tačiau rinka tampa jautresnė klausimams apie reguliavimą, saugumo standartus ir kapitalo išlaidų tvarumą. Ypač svarbu, kiek ilgai įmonės galės išlaikyti milžinišką investicijų tempą, jei konkurencija ir geopolitika skatins „lenktynes“ dėl pajėgiausių modelių.

    Nafta, obligacijos ir FED

    Nuotaikas slėgė ir energijos kainos: nafta brango po žinių, kad Saudo Arabija uždarė svarbų naftotiekį, leidžiantį apeiti Ormuzo sąsiaurį. Geopolitinės įtampos Artimuosiuose Rytuose didina tiekimo sutrikimų riziką ir palaiko aukštesnių kainų scenarijų.

    JAV naftos kaina anksčiau buvo perkopusi 100 JAV dolerių ribą už barelį, tai atitinka maždaug 92 eurus. Brangesnė energija finansų rinkoms reiškia dvigubą spaudimą: didesnę infliacijos riziką ir mažesnę tikimybę, kad palūkanos greitai ims mažėti.

    Šią savaitę investuotojai laukia JAV centrinio banko posėdžio ir signalų dėl palūkanų normų trajektorijos. Pagal CME „FedWatch“ įrankį, rinkos kainodaroje matoma apie 90 proc. tikimybė, kad palūkanos bus keliamos.

    Papildomą įtampą sukėlė JAV 10 metų obligacijų pajamingumo šuolis iki aukščiausio lygio nuo 2023 metų spalio, nes didesnis pajamingumas mažina akcijų patrauklumą. Tuo metu dalis rinkos strategų perspėja, kad silpstantys techniniai signalai gali padidinti korekcijos tikimybę artimiausiu 1–3 mėnesių laikotarpiu.

  • Obligacijų pajamingumai šauna į viršų, bet akcijos laikosi: kas vyksta rinkose?

    Obligacijų pajamingumai šauna į viršų, bet akcijos laikosi: kas vyksta rinkose?

    Pasaulio obligacijų rinkose pajamingumai kyla iki lygių, kurie daugeliui investuotojų primena laikotarpį prieš 2008 metų finansų krizę. JAV 30 metų iždo obligacijų pajamingumas išsilaiko virš 5 proc., o Vokietijoje, Japonijoje ir Jungtinėje Karalystėje skolinimosi kaina priartėjo prie kelių dešimtmečių aukštumų.

    Įprastai toks šuolis turėtų smogti akcijoms, nes brangsta įmonių skolinimasis, didėja vadinamoji diskonto norma ir obligacijos tampa patrauklesne alternatyva rizikingesnėms investicijoms. Tačiau 2026 metais vaizdas kitoks: JAV S&P 500 indeksas yra pakilęs apie 13 proc., Europos STOXX 600 augo apie 9,5 proc., o Japonijos Nikkei 225 šoktelėjo daugiau nei 27 proc.

    Kas kelia pajamingumus?

    Skirtumą lemia ne vien pajamingumų lygis, o priežastys, kodėl jie kyla. Niujorko federalinio rezervo banko vadovas Johnas Williamsas viešai akcentavo, kad ilgalaikių pajamingumų kilimą šiuo metu labiau stumia ekonomikos stiprumas ir didelės investicijos į DI, duomenų centrus bei technologinę infrastruktūrą.

    „Tai daugiausia lemia stipri JAV ekonomika ir tvirtos perspektyvos, kurias maitina didelės investicijos į DI ir duomenų centrus“, – sakė Johnas Williamsas.

    Tokia logika investuotojams svarbi: jei pajamingumai kyla dėl gerėjančių augimo lūkesčių, įmonės gali generuoti didesnes pajamas, o pelno augimas kompensuoja dalį brangesnio finansavimo poveikio. Kitaip tariant, akcijas spaudžia palūkanos, bet palaiko gerėjantys rezultatai.

    Akcijoms padeda rekordiniai pelnai

    Dar vienas atsparumo paaiškinimas yra įmonių finansiniai rezultatai. Remiantis „FactSet“ skelbta apžvalga, kai ataskaitas buvo pateikusios beveik visos S&P 500 bendrovės, maždaug 86 proc. viršijo pelno prognozes, o apie 77 proc. pranoko pajamų lūkesčius.

    „FactSet“ duomenimis, vadinamasis mišrusis pelno augimas siekė apie 52 proc. ir tai būtų sparčiausias tempas nuo 2021 metų antrojo ketvirčio. Tuo pat metu pajamos augo apie 15,5 proc., o grynojo pelno marža pakilo iki maždaug 17 proc., aukščiausio lygio nuo 2009 metų, kai pradėta nuosekliai sekti šį rodiklį.

    Riba, kurios rinkos vis dar neperžengė

    Investuotojų diskusijose vis dažniau minima, kad 10 metų JAV obligacijų pajamingumas dar telpa į istoriškai pažįstamą 4–5 proc. intervalą, kuris kai kurių ekonomistų vadinamas senuoju normaliu režimu. Kol pajamingumai kyla kartu su augimu ir nesukelia staigaus ekonomikos lėtėjimo, akcijų rinka gali išlikti stabili.

    „Dėl valdžios skolos pradėsime rimtai nerimauti tada, kai rimtai sunerims obligacijų rinkos“, – yra pabrėžęs ekonomistas Edas Yardeni.

    Vis dėlto rizika niekur nedingsta: blogiausias scenarijus akcijoms būtų toks, kai pajamingumai toliau kyla, o ekonomikos augimas silpsta, pelno prognozės prastėja ir didėja infliacijos lūkesčiai. Tuomet susidėtų du smūgiai iš karto: brangesni pinigai ir mažėjantis pelnas.

    Artimiausios savaitės rinkoms svarbios todėl, kad investuotojai lauks centrinių bankų signalų dėl palūkanų krypties ir vertins, ar dabartinis pajamingumų šuolis iš tiesų atspindi stiprią ekonomiką, ar jau tampa griežtėjančių finansinių sąlygų požymiu. Nuo šio atsakymo priklausys, kiek ilgai akcijos galės ignoruoti brangstančias obligacijas.

  • Bitcoin ir aukso koreliacija šoktelėjo į šešerių metų aukštumas: ar atotrūkis nuo akcijų išsilaikys?

    Pastarosiomis savaitėmis bitkoinas ir auksas rinkose judėjo neįprastai sinchroniškai: jų 90 dienų koreliacija pasiekė beveik šešerių metų aukštumas. Tai išryškėjo per obligacijų rinkos išpardavimą, kai investuotojai jautriau reagavo į ilgalaikių JAV iždo obligacijų pajamingumo kilimą.

    Duomenis apibendrinusi „Bitwise“ teigė, kad suaktyvėję svyravimai obligacijose paskatino kapitalo persiskirstymą į vadinamuosius vertės saugotojus. Tuo pat metu akcijų rinkos rodė silpnesnę kryptį, o rizikos vertinimas trumpuoju laikotarpiu tapo labiau priklausomas nuo makroekonominių signalų.

    „Kai makro jėgos tampa dominuojančios, investuotojai vis mažiau skiria bitkoiną nuo aukso, vertindami valiutų nuvertėjimo riziką“, – sakė „Bitwise“ tyrimų vadovas Europoje André Dragosch.

    Panašus koreliacijos šuolis buvo matomas 2020 metais, kai po COVID-19 krizės sekė plataus masto fiskalinės ir monetarinės skatinimo priemonės. Dabartinėje fazėje papildomą foną kuria ir JAV dolerio kurso svyravimai: rinkoms svarbu, ar doleris išlaikys stiprumą, nes silpnesnis doleris dažnai palaiko tiek auksą, tiek bitkoiną.

    Trumpam atsiskyrė nuo akcijų

    Rinkos analitikai taip pat fiksavo, kad per rugpjūčio pabaigos ralį bitkoino 30 dienų koreliacija su JAV akcijų indeksu S&P 500 artėjo prie nulio. Tokie epizodai atgaivina diskusiją, ar bitkoinas gali tapti labiau panašus į auksą, o ne į rizikingą technologijų sektoriaus turtą.

    Vis dėlto „Glassnode“ įspėjo, kad staigūs atsiskyrimai per suverenių obligacijų išpardavimus istorijoje dažniausiai būdavo trumpalaikiai. Jų vertinimu, tai dažniau signalizuoja lokalią rinkos impulso išsikvėpimo fazę, o ne ilgalaikį struktūrinį režimo pokytį.

    Kainų lygiai ir investuotojų elgsena

    Kainų dinamika išliko audringa: bitkoinas rugpjūčio pabaigoje buvo perkopęs 80 000 JAV dolerių ribą, bet vėliau grįžo žemiau. Konvertuojant apytiksliai pagal pastarųjų metų vidutinį kursą, tai atitinka maždaug 73 000 eurų lygį, o vėlesnis smuktelėjimas iki 76 000 JAV dolerių būtų apie 70 000 eurų.

    „Glassnode“ nurodė, kad reikšmingas ilgalaikių turėtojų pasiūlos telkinys matomas maždaug 83 000–86 000 JAV dolerių ruože, o pagrindinė kaupimo zona išlieka žemiau, apie 62 000–65 000 JAV dolerių. Tai reiškia, kad rinka gali būti jautri tiek pelnų fiksavimui prie pasipriešinimo, tiek pirkėjų aktyvumui artėjant prie žemesnių palaikymo lygių.

    Dar vienas signalas ateina iš ETF segmento: spot bitkoino ETF įplaukos ralio piko metu siekė šimtus milijonų JAV dolerių per dieną, o prekybos apyvartos išliko labai didelės. Tai rodo, kad institucinė paklausa gali daryti įtaką trumpalaikei koreliacijai su tradiciniais aktyvais, tačiau klausimas lieka atviras, ar tai taps ilgalaikiu rinkos bruožu.

    Analitikų vertinimu, dabartinis bitkoino ir aukso suartėjimas labiausiai priklausys nuo to, kaip toliau vystysis obligacijų pajamingumai, infliacijos lūkesčiai ir dolerio kryptis. Jei makro įtampa išliks, bitkoinas gali ir toliau elgtis kaip labiau „sustiprintas“ aukso atitikmuo, bet istorinė patirtis primena, kad tokie režimai gali greitai pasikeisti.