Tag: SpaceX

  • Po Musko pralaimėjimo teisme – kitas mūšis biržoje: „SpaceX“ ir „OpenAI“ ruošia rekordinius IPO

    Po Musko pralaimėjimo teisme – kitas mūšis biržoje: „SpaceX“ ir „OpenAI“ ruošia rekordinius IPO

    Elonas Muskas pralaimėjo bylą prieš „OpenAI“ vadovą Samą Altmaną, tačiau jų konfliktas, regis, tik persikelia į kitą areną: Volstritą. Investuotojai jau vertina, kad artėjant galimiems viešiems akcijų siūlymams kiekvienas naujas skandalas ar teismo posūkis gali tapti kainą judinančiu veiksniu.

    Federalinis teismas Kalifornijoje nusprendė, kad Muskas pavėlavo pateikti ieškinį, todėl byla buvo atmesta senaties pagrindu. Teismas iš esmės nevertino, ar Musko teiginiai dėl nepelno principų pažeidimo yra pagrįsti, o tai reiškia, kad viešojoje erdvėje ginčas greičiausiai tęsis komunikacijos ir reputacijos lygmenyje.

    Kas nutiko teisme

    Byla kilo iš Musko teiginių, kad „OpenAI“ esą nutolo nuo pradinės misijos veikti kaip visuomenei naudinga organizacija ir savo veiklą perorientavo į pelno logiką. Patariamoji prisiekusiųjų komisija konstatavo, kad ieškinys pateiktas per vėlai, o sprendimą perėmė ir patvirtino teisėja Yvonne Gonzalez Rogers.

    Po verdikto Musko advokatai pranešė ketinantys sprendimą skųsti 9-ajam JAV apeliaciniam teismui. Pats Muskas sprendimą viešai pavadino kalendorine formalija, taip signalizuodamas, kad konflikto neketina užbaigti net ir pralaimėjęs pirmąjį raundą.

    „SpaceX“ istorija investuotojams

    Rinkoje svarstoma, kad „SpaceX“ gali būti viena ryškiausių kandidatų į viešą listingavimą, o investuotojų dėmesys krypsta į tai, kaip bendrovė pristatys savo augimo logiką. Pagrindinis „SpaceX“ verslas remiasi pakartotinai naudojamų raketų paleidimais ir vyriausybinėmis bei komercinėmis sutartimis, o papildomą svorį suteikia „Starlink“ palydovinio interneto plėtra.

    Įtampą didina ir įmonės valdysenos klausimai: didelė vadovo įtaka sprendimams, ribotos smulkiųjų akcininkų teisės bei tai, kaip realiai bus suvaldytas interesų konfliktas, kai vienas žmogus vadovauja kelioms skirtingo profilio organizacijoms. Tokie faktoriai prieš IPO paprastai tampa vienu svarbiausių rizikos punktų instituciniams investuotojams.

    „OpenAI“ spaudimas dėl pinigų ir konkurencijos

    „OpenAI“ teismo pergalė nereiškia ramybės: bendrovė turi įrodyti, kad jos augimas ir pajamų modeliai gali pateisinti rinkos lūkesčius. DI modelių kūrimas ir palaikymas reikalauja milžiniškų skaičiavimo resursų, todėl kapitalo poreikis išlieka esminis argumentas tiek investuotojams, tiek potencialiems partneriams.

    Lygiagrečiai stiprėja konkurencija, ypač įmonių sprendimų ir programavimo įrankių segmente, kur klientai vertina ne tik modelių kokybę, bet ir kainodarą, saugumo garantijas, duomenų valdymą bei integraciją į esamas sistemas. Dėl to būsimų IPO sėkmę gali lemti ne vien technologinis pranašumas, bet ir aiškiai apibrėžta komercinė strategija.

    „Didysis vaizdas toks: spektaklis baigtas. Dabar prasideda esmė, ar šios įmonės sugebės sukurti milžiniškus verslus aplink DI“, – sakė investicijų valdymo bendrovės „Deepwater Asset Management“ partneris Gene Munster.

    Rinkos dalyviai taip pat atkreipia dėmesį į vadovų reputaciją ir stabilumą, nes abu lyderiai pastaraisiais metais susidūrė su skirtingais iššūkiais: Muskas dažnai kritikuojamas dėl išsiskaidančio dėmesio, o Altmanui vis dar primenamas ankstesnis konfliktas su valdyba. Artėjant galimiems biržos debiutams, net ir senos istorijos vėl gali tapti svarbios vertinant riziką.

    Jei „SpaceX“ išeitų į biržą pirmoji, ji galėtų pasinaudoti pirmojo žingsnio pranašumu ir pritraukti didelę dalį teminio kapitalo, ieškančio ekspozicijos kosmoso ir DI infrastruktūros istorijoms. Tokiu atveju „OpenAI“ tektų kovoti ne tik dėl savo pasakojimo patrauklumo, bet ir dėl investuotojų dėmesio, kuris IPO lange dažnai būna ribotas.
  • „SpaceX“ ruošia 12-ąjį „Starship“ skrydį: ką pakeis V3 ir kodėl misija bus išskirtinė

    „SpaceX“ ruošia 12-ąjį „Starship“ skrydį: ką pakeis V3 ir kodėl misija bus išskirtinė

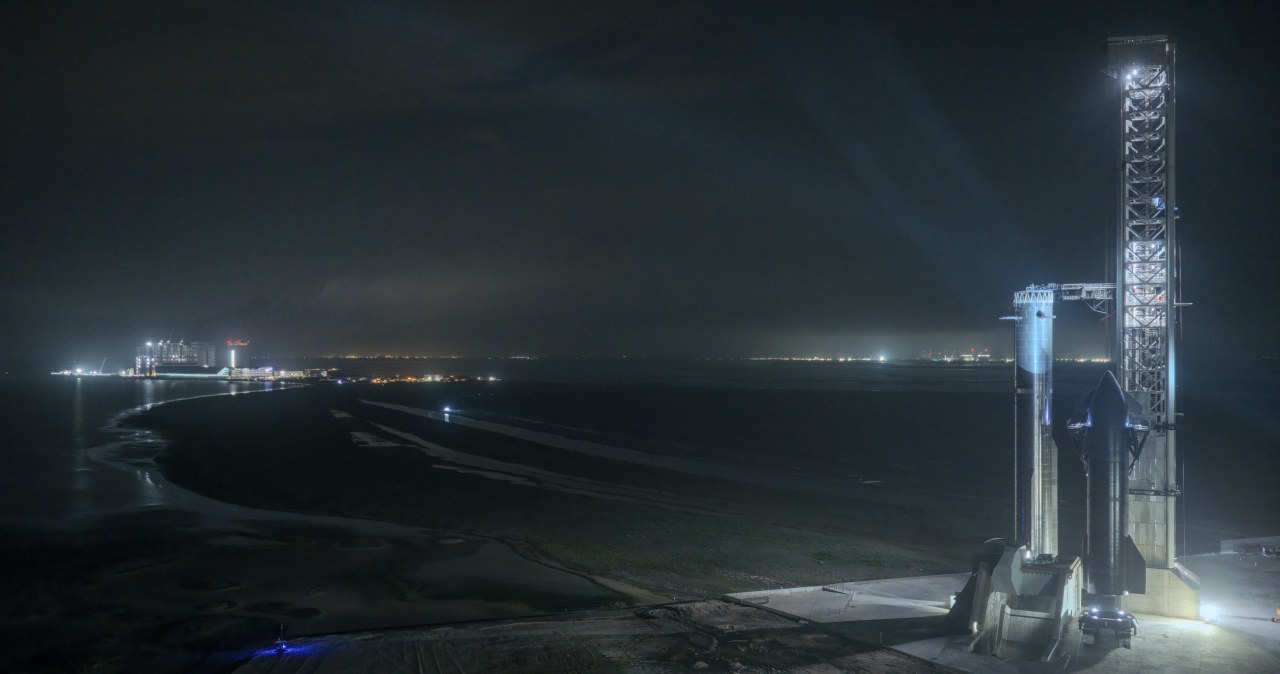
    „SpaceX“ artėja prie dar vieno „Starship“ bandymo, kuris turėtų tapti 12-uoju šios sistemos skrydžiu. Įmonė šį kartą ruošia V3 versiją – atnaujintą laivo ir „Super Heavy“ pakopos konfigūraciją, kurią kompanija sieja su keliu į pilnai daugkartinį naudojimą.

    „Starship“ programa jau turėjo skirtingai pasibaigusių bandymų, tačiau pastaraisiais skrydžiais „SpaceX“ nuosekliai plėtė pasiektų tikslų sąrašą: nuo pakopų atskyrimo iki valdymo bei nusileidimo scenarijų. V3 etapas laikomas svarbiu, nes tikimasi didesnio patikimumo ir daugiau duomenų apie šiluminės apsaugos bei variklių darbą.

    Kas keičiasi „Starship“ V3

    Vienas ryškiausių pokyčių – didesnė „Super Heavy“ pakopa ir naujausi „Raptor 3“ varikliai. Pirmoje pakopoje jų numatoma 33, o „SpaceX“ viešai akcentuoja, kad ši variklių karta kuriama siekiant paprastesnės konstrukcijos, geresnio aptarnavimo ir stabilesnio darbo didelėmis apkrovomis.

    Su šia konfigūracija visa raketos sistema siekia daugiau nei 124 metrų aukštį ir išlieka didžiausia kada nors sukurta tokio tipo raketa. „SpaceX“ deklaruojamas tikslas – pasiekti itin didelę naudingosios apkrovos masę į žemąją Žemės orbitą, tačiau esminis šių bandymų uždavinys kol kas yra techninių sprendimų patikra realiomis sąlygomis.

    Kodėl šis skrydis išskirtinis

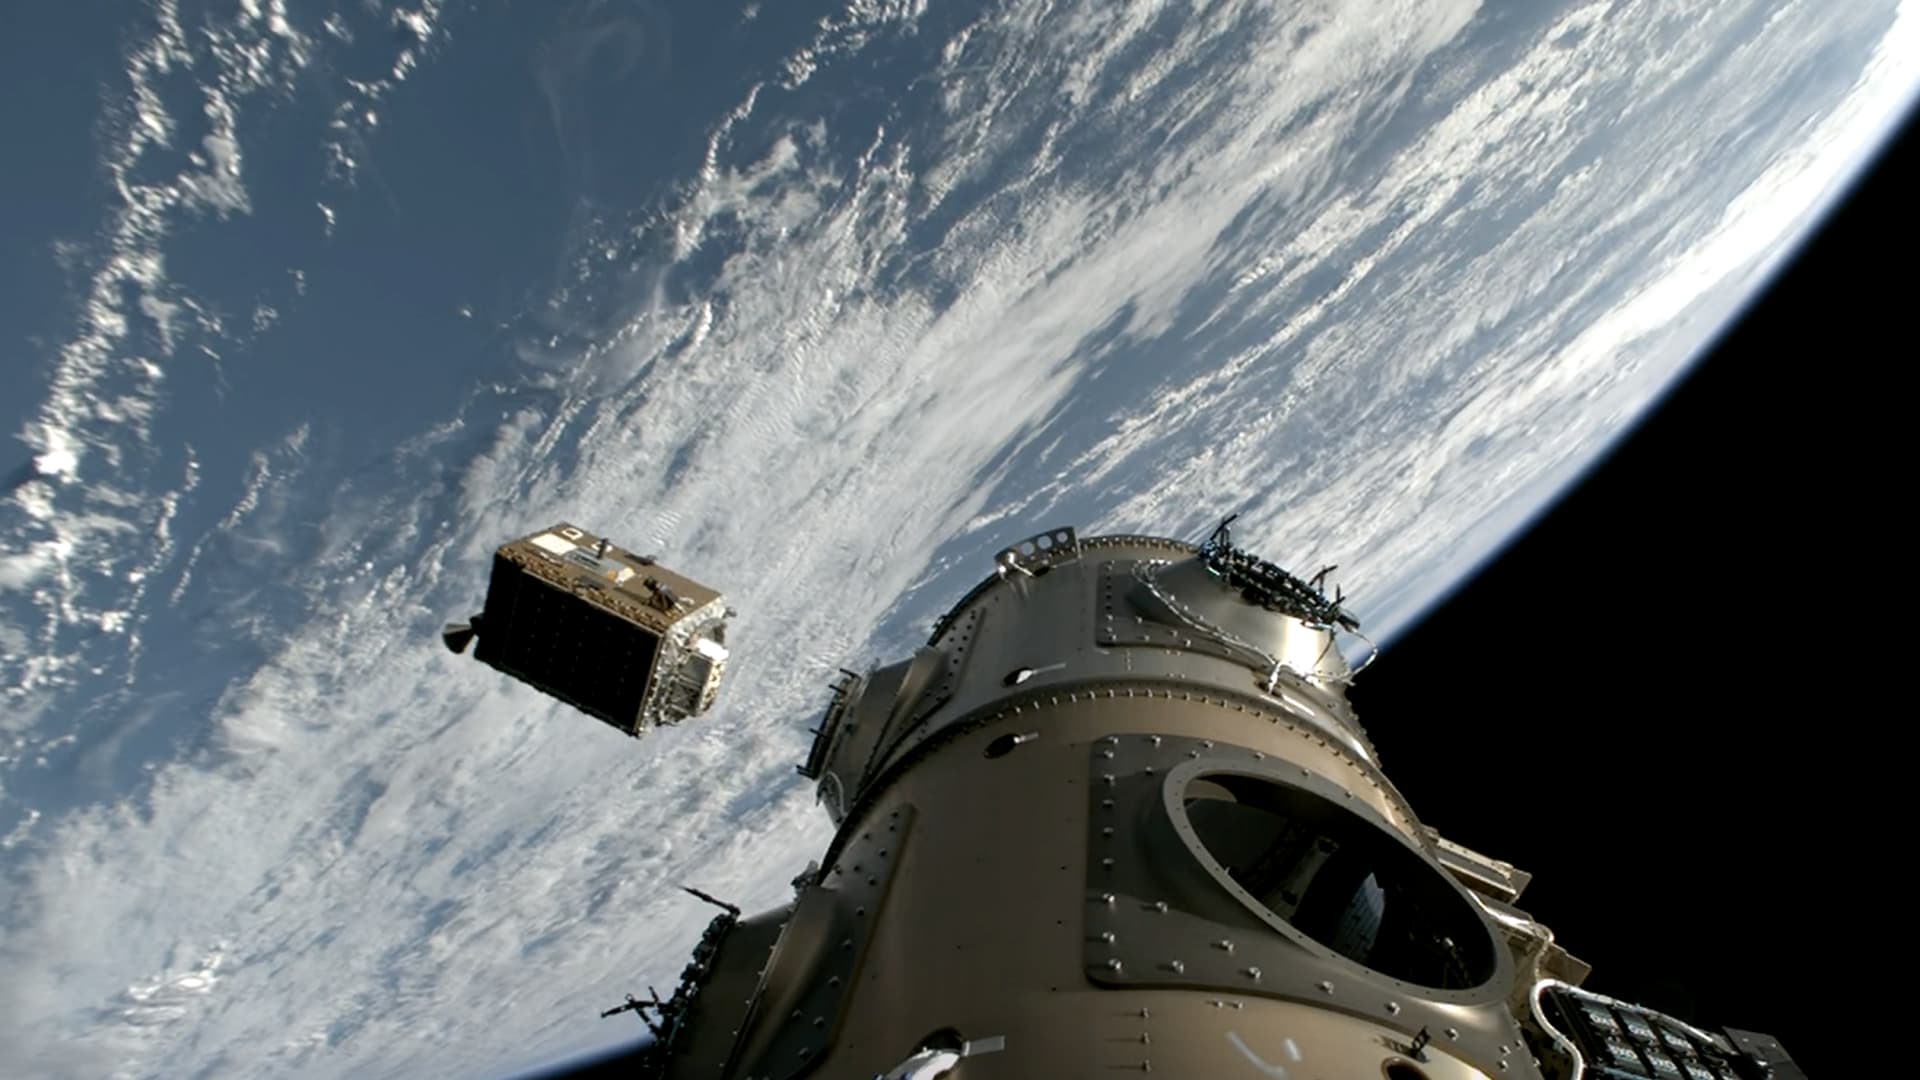
    Šio bandymo metu numatomas ne tik naujos versijos debiutas, bet ir papildomas eksperimentas krovinių skyriuje. Planuojama gabenti 20 demonstracinių palydovų maketų, panašių į „Starlink“ V3, taip pat du specialiai modifikuotus palydovus, skirtus vienai konkrečiai užduočiai.

    „SpaceX“ tikslas – šiais įrenginiais nuskenuoti „Starship“ šiluminę apsaugą ir perduoti vaizdus operatoriams. Tokie duomenys ypač svarbūs, nes šiluminė apsauga yra vienas kritinių elementų, nuo kurio priklauso saugus antrosios pakopos sugrįžimas ir perspektyva ateityje reguliariai naudoti tą patį laivą pakartotiniams skrydžiams.

    Ko tikėtis po starto

    Pagal viešai aptariamą skrydžio profilį, maždaug po 45 sekundžių turėtų būti pasiektas Max Q – didžiausio aerodinaminio krūvio momentas. Maždaug po 2 minučių ir 22 sekundžių planuojamas daugumos pirmosios pakopos variklių išjungimas, o netrukus po to – pakopų atskyrimas.

    Šį kartą nesitikima demonstracinio grįžimo į starto bokštą, kai „Super Heavy“ būtų sugriebta bokšto mechanizmais – vietoje to numatomas nusileidimas vandenyne maždaug po 8 minučių. Antroji pakopa turėtų pasiekti orbitinę trajektoriją, atlikti demonstracinio krovinio išleidimo seką, o vėliau taip pat nusileisti vandenyne.

    Tokie sprendimai rodo, kad „SpaceX“ prioritetas šiame bandyme – stabilus skrydis ir diagnostika, o ne maksimaliai rizikingi sugrąžinimo triukai. Vis dėlto būtent šių testų duomenys lemia, kaip greitai „Starship“ priartės prie tikslo tapti reguliariai, greitai ir pigiau pakartotinai naudojama kosmine transporto sistema.

  • „SpaceX“ IPO gali išsiurbti kapitalą: analitikai perspėja, kas laukia Europos biržų

    „SpaceX“ IPO gali išsiurbti kapitalą: analitikai perspėja, kas laukia Europos biržų

    Artėjantis „SpaceX“ pirminis viešas akcijų siūlymas gali tapti didžiausiu akcijų debiutu istorijoje ir laikinai perbraižyti viso IPO sektoriaus dėmesio bei kapitalo srautus. Rinkos dalyviai perspėja, kad tokio masto sandoris gali sumažinti investuotojų apetitą kitoms naujoms emisijoms, ypač Europoje.

    Kapitalo rinkų stebėtojai atkreipia dėmesį, kad Europos IPO rinka pastaruoju metu sunkiai įgauna pagreitį, o JAV biržose aktyvumas išlieka gerokai didesnis. Ši disproporcija reiškia, kad naujiems listinguojamiems emitentams Europoje konkuruoti dėl kapitalo tampa dar sudėtingiau.

    „Yra tikimybė, kad tai gali tapti neigiamu veiksniu visai pasaulinei IPO rinkai“, – sakė „Mergermarket“ pasaulinis akcijų kapitalo rinkų vadovas Samuelis Kerr.

    Jo vertinimu, „SpaceX“ sandorio mastas gali „išsiurbti visą deguonį iš kambario“ kitiems planuojamiems debiutams, nes dauguma investuotojų trumpuoju laikotarpiu koncentruos dėmesį ir pavedimus būtent į šį pasiūlymą. Praktikoje tai reikštų, kad kiti emitentai gali vengti eiti į rinką tuo pačiu metu arba būti priversti taikytis prie prastesnių kainodaros sąlygų.

    Rinkoje dažnai siekiama, kad paklausa prieš nustatant galutinę kainą kelis kartus viršytų siūlomų akcijų apimtį. Dėl to itin dideli IPO paprastai reikalauja ne tik milžiniško absoliutaus investuotojų susidomėjimo, bet ir laisvos likvidumo erdvės portfeliuose, kurią neretai tenka sukurti parduodant kitus aktyvus.

    Europos IPO spaudžia palūkanos

    Įtampą Europos IPO aplinkai didina ir makroekonominiai veiksniai: obligacijų rinkų svyravimai, lūkesčiai dėl palūkanų normų krypties bei energetikos kainų rizikos. Kai skolinimosi kaina aukšta arba neapibrėžta, įmonėms tampa sunkiau pagrįsti ambicingus vertinimus, o investuotojai dažniau renkasi mažiau rizikingas alternatyvas.

    Papildomai spaudžia ir ankstesnių metų patirtis, kai dalis naujai listinguotų Europos bendrovių nuvylė rezultatais po įtraukimo į biržą. Tai mažina pasitikėjimą naujomis emisijomis ir verčia rinkos dalyvius reiklesniais kainai, pelningumo perspektyvoms ir skaidrumui.

    Mega IPO gali laikinai sausinti likvidumą

    „Fidelity International“ pasaulinis makro ir strateginio turto paskirstymo vadovas Salmanas Ahmedas perspėjo, kad mega IPO banga gali laikinai nusausinti likvidumą platesnėse akcijų rinkose. Jo teigimu, kai į rinką ateina keli labai dideli siūlymai, portfelių valdytojai dažnai priversti perbalansuoti pozicijas, o tai gali sukelti trumpalaikį kainų nepastovumą.

    „Jiems teks įsiurbti daug kapitalo iš sistemos, todėl turime būti atsargūs dėl dabartinių laimėtojų, nes būtent iš ten kapitalas gali būti paimtas šiems mega IPO finansuoti“, – sakė Salmanas Ahmedas.

    Rinkos dalyviai taip pat laukia, kada „SpaceX“ pateiks prospektą ir detalesnes siūlymo sąlygas. Nuo jų priklausys ir tai, kiek agresyviai investuotojai bus linkę perkelti kapitalą iš kitų rinkų segmentų, taip paveikdami tiek Europos, tiek JAV naujų listinguojamų bendrovių planus.

  • „Cerebras“ IPO įkaitino DI rinką: investuotojai laukia „SpaceX“ ir „OpenAI“, bet mažesniems – bloga žinia

    „Cerebras“ IPO įkaitino DI rinką: investuotojai laukia „SpaceX“ ir „OpenAI“, bet mažesniems – bloga žinia

    JAV dirbtinio intelekto lustų kūrėjos „Cerebras“ debiutas biržoje tapo vienu ryškiausių šių metų technologijų rinkos įvykių ir atgaivino kalbas apie naują IPO bangą. Pirmą prekybos dieną bendrovės akcijos smarkiai pabrango, o investuotojų entuziazmas dar kartą parodė, kiek daug dėmesio šiuo metu susitelkia į DI temą.

    Rinka tai vertina kaip signalą, kad kapitalas vėl ieško augimo istorijų, tačiau kartu ryškėja ir kita tendencija: ne DI įmonėms bei mažesniems emitentams prasimušti tampa gerokai sunkiau. Pastarųjų metų palūkanų normų šuolis ir griežtesnis rizikos vertinimas privertė investuotojus reikalauti aiškesnio pelningumo kelio, todėl į biržą ryžtasi tik stipriausi vardai.

    „Labai sunku domėtis kuo nors kitu, kai rinkoje kalbama apie trilijonų vertės IPO“, – CNBC laidoje „The Exchange“ sakė „Slow Ventures“ partneris Samas Lessinas.

    Analitikų vertinimu, „Cerebras“ sėkmė sustiprino lūkesčius, kad artimiausiu metu į viešą rinką gali žengti didžiausi privatūs technologijų žaidėjai, tarp jų „SpaceX“, „OpenAI“ ir „Anthropic“. Tokie listingai, jei įvyktų, taptų išskirtiniais likvidumo įvykiais ir galėtų perbraižyti JAV technologijų sektoriaus kapitalizacijos žemėlapį.

    Vis dėlto ši euforija turi kainą: didžiuliai vardai linkę išstumti mažesnes kompanijas iš investuotojų akiračio. Praktikoje tai reiškia, kad vidutinio dydžio IPO, net ir turintys tvarius verslo modelius, gali sulaukti mažesnės paklausos, prastesnių įkainių ar būti atidėti, nes pinigų srautai nukreipiami į kelis didžiausius pasiūlymus.

    Rinka: grįžta apetitai, bet ne visiems

    IPO rinka JAV pastaruosius kelerius metus buvo prislopusi: po itin aktyvių 2021 metų, kylant infliacijai ir palūkanų normoms, rizikingesni aktyvai prarado patrauklumą, o investuotojai atsigręžė į stabilumą. Dėl to daug vėlyvos stadijos startuolių pasirinko pritraukti kapitalą privačiai, o ne tikrintis viešos rinkos nuotaikas.

    Šiandien situacija keičiasi, tačiau langas atsiveria ne visiems vienodai. Rinkoje dominuoja DI infrastruktūra, lustai, duomenų centrai ir su skaičiavimo pajėgumais susijusios grandinės, o įmonės iš kitų segmentų vis dažniau susiduria su klausimu, kaip jų produktus paveiks DI automatizavimas ir vadinamieji agentai.

    „Tai turinčių ir neturinčių istorija: jei turi stiprią DI istoriją, gali eiti į biržą, o jei esi programinės įrangos paslaugų įmonė be DI ažiotažo, dabar bus sunku“, – teigė „Sapphire Ventures“ partneris Jai Dasas.

    Kas laukia toliau: didieji gali užgožti visus

    Investuotojai ir IPO konsultantai pabrėžia, kad vienas sėkmingas debiutas dar nereiškia visiškai atsidariusios rinkos: reikia daugiau pavyzdžių, kad būtų aišku, ar paklausa tvari. Dalis bendrovių gali sąmoningai laukti, kol įvyks keli dideli listingai, kurie taps naujais orientyrais vertinant DI įmonių kainodarą.

    Kita vertus, jei „SpaceX“ ar kiti itin dideli vardai iš tiesų patektų į viešą rinką panašiu metu, tai galėtų sukurti vadinamąjį dėmesio vakuumą: analitikų, fondų ir žiniasklaidos fokusas persikeltų į vieną sandorį, o mažesni pasiūlymai liktų paraštėse. Dėl to dalis planuojamų IPO gali būti perkelti į kitą laikotarpį, ieškant mažesnės konkurencijos dėl investuotojų pinigų.

    „Niekas nenori pakliūti į „SpaceX“ sprogimo spindulį: jei mažesnis IPO vyksta tuo pačiu metu, niekas nekreips dėmesio į tavo sandorį“, – sakė „Neuberger Berman“ akcijų kapitalo rinkų vadovas Renosas Savvidesas.

    „Cerebras“ istorija tapo savotišku lakmuso popierėliu: ji parodė, kad investuotojai pasirengę mokėti už aiškų DI augimo naratyvą, ypač kai jis susijęs su skaičiavimo pajėgumais ir infrastruktūra. Tačiau ji taip pat išryškino, kad daliai rinkos dalyvių artimiausi mėnesiai gali būti ne proveržio, o išbandymų metas, jei jų verslo istorijoje DI elementas nėra pakankamai įtikinamas.

  • SpaceX akcininkai pritarė 5:1 akcijų padalijimui: kas keičiasi prieš planuojamą IPO

    Elono Musko kontroliuojamos kosmoso bendrovės SpaceX akcininkai elektroniniame balsavime pritarė akcijų padalijimui santykiu 5:1. Toks sprendimas reiškia, kad kiekviena turima akcija bus pakeista penkiomis naujomis, o vienos akcijos kaina atitinkamai sumažės.

    Akcijų padalijimas nekeičia investuotojo turimo paketo vertės, nes bendra dalis įmonėje lieka ta pati. Praktikoje tai dažniausiai daroma siekiant padidinti akcijų prieinamumą ir likvidumą, ypač prieš reikšmingus įmonės pokyčius ar planuojamą išėjimą į biržą.

    Kaip keičiasi kaina?

    Akcininkams pateiktoje informacijoje nurodyta, kad analitikų įvertinta vienos SpaceX akcijos tikroji vertė prieš padalijimą siekė apie 465 eurus. Po 5:1 padalijimo orientacinė vienos akcijos vertė būtų apie 93 eurus, tačiau investuotojo turto suma dėl vien padalijimo nesikeistų.

    Toks kainos „sumažėjimas“ yra tik techninis, nes padidėja akcijų skaičius. Vis dėlto rinkoje tai neretai vertinama kaip signalas, kad bendrovė ruošiasi aktyvesniam kapitalo pritraukimui ar nori palengvinti prekybą platesniam investuotojų ratui.

    Planai dėl IPO ir mastas

    Rinkoje pastaruoju metu vis garsiau kalbama apie SpaceX planus surengti pirminį viešą akcijų siūlymą ir debiutuoti Nasdaq biržoje. Pranešimuose minima, kad debiutas galėtų įvykti birželio 12 dieną, nors galutinis grafikas gali keistis, priklausomai nuo rinkos sąlygų ir reguliacinių procedūrų.

    Taip pat skelbiama apie ypač didelį galimą įvertinimą ir ambicingą kapitalo pritraukimo planą, kuris, jei pasitvirtintų, galėtų tapti vienu didžiausių IPO istorijoje. Tokie skaičiai rinkoje vertinami atsargiai, nes galutinę kainą lemia paklausa, investuotojų nuotaikos ir pateikiama finansinė informacija.

    Kodėl tai svarbu investuotojams?

    Akcijų padalijimai dažniau sutinkami biržoje prekiaujamose įmonėse, tačiau jie gali būti taikomi ir privačiose bendrovėse, kai siekiama supaprastinti sandorius ar pasirengti platesniam akcijų platinimui. SpaceX atveju tai papildomai kursto lūkesčius, kad įmonė artėja prie viešos rinkos.

    Investuotojams svarbu suprasti, kad pats padalijimas nėra nei pelno garantija, nei įmonės vertės augimo įrodymas. Tačiau jis gali būti ženklas, kad bendrovė siekia didesnio likvidumo ir ruošiasi etapui, kuriame daugiau lems viešosios rinkos vertinimas, skaidrumo reikalavimai ir rezultatai.

  • „SpaceX“ IPO arti: prospektas gali pasirodyti jau kitą savaitę, siekiama rekordinės emisijos

    „SpaceX“ IPO arti: prospektas gali pasirodyti jau kitą savaitę, siekiama rekordinės emisijos

    „SpaceX“ ruošiasi žengti į biržą: su procesu susipažinę šaltiniai teigia, kad bendrovė jau artimiausiomis dienomis gali paviešinti pirminio viešo akcijų siūlymo prospektą. Tai būtų vienas svarbiausių signalų investuotojams, kad IPO pereina į aktyvią stadiją.

    Kaip skelbiama, bendrovė balandį konfidencialiai pateikė dokumentus dėl IPO, o dabar taikosi prospektą atverti prieš planuojamą investuotojų pristatymų etapą. Pagal JAV praktiką, viešas prospektas paprastai turi pasirodyti bent 15 kalendorinių dienų iki pristatymų pradžios, tačiau laikas dar gali keistis.

    „Bendrovė nori suteikti investuotojams daugiau laiko įsigilinti į skaičius, todėl prospekto paviešinimas gali įvykti šiek tiek anksčiau nei minimalus terminas“, – teigia su situacija susipažinę šaltiniai.

    Rinka šį IPO vertina kaip potencialiai rekordinį, nes „SpaceX“ po sandorio su Elono Musko dirbtinio intelekto įmone „xAI“ buvo vertinama apie 1 250 000 000 000 eurų. Tuo pat metu investuotojų lūkesčius kelia ir galimos paties siūlymo apimtys: viešumoje minimas 65 000 000 000–70 000 000 000 eurų dydžio akcijų platinimas, kuris gerokai pranoktų 2019 metais vykusį „Saudi Aramco“ rekordą.

    Dėl itin didelio planuojamo siūlymo masto, „SpaceX“ patarėjai, kaip teigiama, ieško nestandartinių platinimo kanalų ir už JAV ribų. Ypatingas dėmesys esą skiriamas ilgesnio laikotarpio smulkiesiems investuotojams tokiose rinkose kaip Jungtinė Karalystė, Japonija ir Kanada.

    IPO bumas pastaraisiais metais buvo prislopęs dėl aukštų palūkanų normų ir nepastovių vertinimų, tačiau 2026 metais nuotaikos keičiasi. Investuotojų apetitas naujiems listinguojamiems vardams didėja, o DI tema tapo vienu stipriausių rizikos kapitalo ir viešųjų rinkų variklių.

    Šiame kontekste į biržą besiruošianti „SpaceX“ gali tapti simboliniu sandoriu, parodančiu, ar rinka pasirengusi megadydžio emisijoms. Papildomą dėmesį gali pritraukti ir „Starship“ bandymų programa: prospekto paviešinimo laikas siejamas su artėjančiu naujos kartos raketos testiniu skrydžiu.

    „SpaceX“ oficialių komentarų dėl prospekto paviešinimo grafiko kol kas nepateikė. Vis dėlto, jei planai bus įgyvendinti, artimiausios savaitės gali atnešti daugiau detalių apie pajamas, investicijas, rizikas ir tai, kaip bendrovė planuoja įtikinti rinką savo ilgalaike kosmoso ir palydovinio ryšio strategija.

  • Cramerį gąsdina „SpaceX“ IPO: vienas žingsnis ir rinka gali sulūžti – prabilo apie burbulą

    Cramerį gąsdina „SpaceX“ IPO: vienas žingsnis ir rinka gali sulūžti – prabilo apie burbulą

    JAV investuotojų ir televizijos laidų vedėjas Jimas Crameris perspėja, kad pirminių viešų siūlymų rinkoje ryškėja spekuliacinio įkarščio ženklai. Jo teigimu, planuojamas „SpaceX“ akcijų platinimas gali tapti įvykiu, kuris ne tik sukuria euforiją, bet ir išbalansuoja platesnę rinką.

    Pasak CNBC skelbtos informacijos, „SpaceX“ debiutas biržoje siejamas su birželio mėnesiu, o prospektas galėtų pasirodyti artimiausiu metu. Crameris pažymėjo, kad po triukšmingų technologijų bendrovių startų investuotojų alkis naujiems vardams dažnai tampa sunkiai suvaldomas.

    Kas kelia didžiausią riziką?

    Pagrindinė Cramerio baimė susijusi ne vien su bendrovės dydžiu, o su pasiūlos ir paklausos disbalansu. Jei rinkai būtų pasiūlytas tik nedidelis akcijų kiekis, paklausa gali išpūsti kainą iki lygių, kurie ima nebeatitikti fundamentalių rodiklių.

    Žiniasklaidoje minimos „SpaceX“ vertės prognozės siekia maždaug nuo 1,6 iki 1,8 trilijono eurų. Crameris įspėjo, kad esant ribotam akcijų kiekiui viešoje apyvartoje vertinimas teoriškai galėtų šoktelėti dar labiau, o tai sukurtų atskirą burbulą.

    „Jei „SpaceX“ į rinką paleis tik mažą akcijų gabalėlį, vertė gali atsiplėšti nuo realybės ir susiformuos burbulas“, – sakė J. Crameris.

    Kaip IPO gali paveikti visą rinką?

    Jo teigimu, didžiulis ir labai laukiamas technologijų IPO gali priversti dalį investuotojų parduoti turimas pozicijas, kad sukauptų grynųjų naujam pirkimui. Toks persiskirstymas gali spausti žemyn kitų bendrovių akcijas, ypač jei vienu metu pasirodytų keli panašaus masto siūlymai.

    Analitikai dažnai pabrėžia, kad rinka jautriai reaguoja į naujų akcijų pasiūlos šuolius, nes kapitalas nėra begalinis. Crameris situaciją lygina su laikotarpiais, kai per didelis naujų emisijų srautas ir pernelyg agresyviai suformuota pirmos dienos kaina skatino spekuliaciją.

    „Akcijų rinka, kaip ir bet kuri kita rinka, priklauso nuo pasiūlos ir paklausos: kai pasiūlos per daug, rinka pradeda braškėti“, – teigė J. Crameris.

    Ką turėtų daryti platintojai ir ko laukti investuotojams?

    Crameris akcentavo, kad daug kas priklausys nuo to, kaip IPO sukonstruos platintojai: kiek akcijų bus pasiūlyta, kokia bus pradinė kainodara ir kokie bus apribojimai ankstyviesiems investuotojams. Jo nuomone, dirbtinai išpūstas pirmos dienos šuolis gali trumpam sukelti euforiją, bet vėliau brangiai kainuoti.

    Investuotojams tokiais atvejais svarbu atskirti bendrovės technologinį potencialą nuo IPO mechanikos, kuri kartais sukuria kainą, paremtą labiau emocijomis nei skaičiais. „SpaceX“ atvejis išsiskiria tuo, kad tai viena ryškiausių privačių technologijų bendrovių pasaulyje, todėl rinkos temperatūra gali kilti itin greitai.

    „Tikiuosi, kad platintojai elgsis atsakingai ir nekurs didžiausių šuolių vien dėl efekto, nes tai jau kartą baigėsi labai blogai“, – sakė J. Crameris.

  • „SpaceX“ žvalgosi į Europą: kur galėtų startuoti milžiniška Musko „Starship“ raketa

    „SpaceX“ žvalgosi į Europą: kur galėtų startuoti milžiniška Musko „Starship“ raketa

    „SpaceX“ toliau intensyviai vysto milžinišką „Starship“ raketą, kuri ateityje turėtų tapti pagrindiniu bendrovės įrankiu dažniems skrydžiams į orbitą ir dar toliau. Iki šiol bandymai vyko „Starbase“ bazėje Teksase, tačiau įmonei jau dabar tenka galvoti apie papildomas starto vietas.

    Plėtra susijusi ne tik su ambicijomis, bet ir su praktika: jei „Starship“ būtų naudojama masiškai, vienos aikštelės neužtektų nei pagal infrastruktūrą, nei pagal saugumo zonas ir skrydžių grafiką. Dėl to „SpaceX“ ruošia kelių kosmodromų modelį, kuris leistų paskirstyti startus.

    Starto aikštelės JAV ir už jos ribų

    Šiuo metu „Starship“ bandomieji skrydžiai vyksta Teksase, kur „SpaceX“ yra įrengusi dvi starto pozicijas. Bendrovė taip pat plečia pajėgumus Floridoje, kur ruošiamos kelios starto infrastruktūros vietos, siejamos su NASA Kennedy kosmoso centru ir JAV Kosmoso pajėgų objektų teritorijomis.

    Tačiau didėjant planuojamų raketų skaičiui ir startų dažniui, vis dažniau kalbama apie papildomas aikšteles už Jungtinių Amerikos Valstijų ribų. Tam būtinos ne tik techninės galimybės, bet ir tarptautiniai suderinimai dėl saugumo, technologijų apsaugos bei eksporto kontrolės.

    Europa tarp svarstomų krypčių

    Tarp minimų potencialių krypčių įvardijama Norvegija, kur Andøya saloje pastaraisiais metais vystoma kosminių paleidimų infrastruktūra. Tokios vietos patrauklios dėl mažesnio gyventojų tankio, galimybės suformuoti saugias kritimo zonas ir vystomos kosmoso pramonės.

    Be Europos, kaip galimos kryptys viešai minimos ir Naujoji Zelandija, Australija, Jungtinė Karalystė bei Brazilija. Šalys, su kuriomis lengviau suderinti technologijų apsaugos ir saugumo procedūras, teoriškai galėtų greičiau priartėti prie realių derybų dėl infrastruktūros.

    Kas lems tolimesnius sprendimus

    Artimiausi sprendimai dėl geografijos vis tiek priklausys nuo to, kaip sėkmingai „SpaceX“ užbaigs „Starship“ kūrimo etapą ir pereis į stabilų, prognozuojamą bandymų ritmą. Kiekvienas bandymas yra ir techninis, ir reguliacinis įvykis, po kurio dažnai tenka koreguoti tiek konstrukciją, tiek procedūras.

    Jei programa pasieks tikslą ir „Starship“ taps dažnai naudojama platforma, naujų starto vietų klausimas taps nebe hipotetinis, o būtinas. Tokiu atveju Europa, turinti augančią kosmoso ekosistemą ir naujai kuriamas aikšteles, gali atsidurti realių „SpaceX“ planų žemėlapyje.

  • Į Mėnulį rėšis „SpaceX“ „Falcon 9“ pakopa: mokslininkas įvardijo datą ir vietą

    Į Mėnulį rėšis „SpaceX“ „Falcon 9“ pakopa: mokslininkas įvardijo datą ir vietą

    Mėnulis nuolat patiria kosminių kūnų smūgius, tačiau šįkart objektas bus žemiškos kilmės. Nepriklausomas astronomas Billas Gray’us skelbia, kad panaudota „SpaceX“ raketos „Falcon 9“ antroji pakopa 2026 metų rugpjūčio 5 dieną turėtų atsitrenkti į Mėnulio paviršių.

    Jo vertinimu, smūgis įvyks apie 06:44 pasauliniu koordinuotu laiku ir greitis gali siekti maždaug septynis kartus didesnį už garso greitį. Prognozuojama vieta siejama su Einšteino kraterio apylinkėmis, netoli ribos tarp matomosios ir nematomosios Mėnulio pusių.

    Kas tai per objektas?

    Kalbama apie „Falcon 9“ viršutinę pakopą, kuri po naudingosios apkrovos atskyrimo neliko kontroliuojamai sugrąžinta į atmosferą. „Falcon 9“ yra iš dalies pakartotinai naudojama raketa: pirmoji pakopa dažnai grįžta ir nutupia, o antroji paprastai lieka orbitoje.

    Anot B. Gray’aus, ši konkreti pakopa po 2025 metų sausį įvykdyto paleidimo liko pailgoje orbitoje aplink Žemę. Per vieną apsisukimą ji užtrunka apie 26 dienas, o trajektorija periodiškai priartėja prie Mėnulio orbitos srities, todėl laikui bėgant susidaro reali susidūrimo tikimybė.

    Kodėl prognozuoti sudėtinga?

    Nors pagrindines orbitos tendencijas lemia Žemės, Mėnulio, Saulės ir kitų planetų gravitacija, papildomą įtaką daro Saulės spinduliuotės slėgis. Ši jėga nedidelė, bet ilgainiui gali pastebimai pakeisti trajektoriją, ypač kai objektas sukasi ir nevienodai atspindi šviesą.

    „Kosminių šiukšlių judėjimas dažniausiai yra prognozuojamas, tačiau Saulės spinduliuotės slėgis per laiką gali pridėti netikėtumo“, – sakė Billas Gray’us.

    Ar tai pavojinga ir ką tai sako apie problemą?

    Tiesioginės grėsmės žmonėms šis smūgis nekels, nes Mėnulyje nėra gyventojų, o kritimas vyks toli nuo bet kokios vykdomos veiklos. Vis dėlto incidentas išryškina augančią kosminių šiukšlių problemą ir tai, kad viršutinių pakopų „palikimas likimo valiai“ ilgainiui sukuria neplanuotų susidūrimų riziką.

    Pastaraisiais dešimtmečiais Mėnulyje būta ir tyčinių smūgių, vykdytų moksliniais tikslais, pavyzdžiui, kai NASA misija LCROSS 2009 metais sukėlė dulkių debesį ir padėjo patvirtinti vandens ledo pėdsakus šešėliuotuose krateriuose. 2022 metais taip pat fiksuotas nevaldomas raketos pakopos smūgis, po kurio Mėnulio orbitoje esantys aparatai užfiksavo naują kraterį.

    Mokslininkai atkreipia dėmesį, kad didėjant paleidimų skaičiui vis svarbesni tampa aiškūs tarptautiniai principai, kaip valdyti raketų pakopų „gyvenimo pabaigą“. Vienas praktiškų sprendimų, apie kurį kalba ir B. Gray’us, yra viršutines pakopas nukreipti į tokias trajektorijas, kad jos paliktų Žemės ir Mėnulio aplinką ir nebekeltų susidūrimo rizikos artimiausiu laikotarpiu.

  • AMD šokiravo Volstritą, „Anthropic“ susitarė su „SpaceX“, o aviaciją purto degalų krizė

    AMD šokiravo Volstritą, „Anthropic“ susitarė su „SpaceX“, o aviaciją purto degalų krizė

    Volstritas trečiadienį sulaukė ryškaus signalo iš puslaidininkių sektoriaus: „Advanced Micro Devices“ (AMD) po stiprių ketvirčio rezultatų ir optimistiškesnių prognozių šoktelėjo maždaug 18 proc. Bendrovė investuotojams pasiuntė žinutę, kad jos procesorių paklausa auga dėl spartėjančių DI diegimų, o tai padėjo kelti ir platesnės rinkos nuotaikas.

    AMD vadovė Lisa Su pabrėžė, kad įmonės mato vis didesnę paklausą sprendimams, kurie leidžia DI sistemas naudoti praktiškai, o ne vien testuoti laboratorijose. Analitikai tokias tendencijas sieja su augančiu įmonių noru automatizuoti procesus ir diegti DI agentus, kuriems reikia daugiau skaičiavimo galios ir energijos efektyvumo.

    Rinkoje dėmesio sulaukė ir kontrastas su „Nvidia“, kurios akcijų dinamika pastaruoju metu ne visada atspindi bendrą puslaidininkių ralį. Dalis investuotojų svarsto, ar DI infrastruktūros bumas taps platesnis ir labiau pasidalins tarp skirtingų gamintojų, ypač kai įmonės ieško alternatyvų dėl kainos, tiekimo ar specifinių užduočių.

    Kodėl brangsta skrydžiai?

    Aviacijos sektorių tuo pat metu spaudžia brangstantys degalai ir tiekimo rizikos. Nauji vieši duomenys JAV rodė, kad oro bendrovės kovą už reaktyvinius degalus mokėjo gerokai daugiau nei anksčiau, o geopolitinės įtampos paaštrino kainų šuolius.

    Rinkos dalyviai perspėja, kad degalų trūkumo epizodai Europoje ir Azijoje gali komplikuoti vasaros sezono planavimą, ypač jei sutrinka logistikos grandinės ar perdirbimo pajėgumai. Tai didina spaudimą vežėjams: degalų sąnaudos yra vienas svarbiausių skrydžių kainą lemiančių veiksnių, todėl brangimas dažnai persiduoda bilietams.

    „Anthropic“ ir „SpaceX“ sandoris

    DI bendrovė „Anthropic“ paskelbė susitarimą, pagal kurį naudos visus „SpaceX“ valdomo „Colossus 1“ duomenų centro Tenesyje skaičiavimo išteklius. Įmonė teigia, kad tai turėtų padėti didinti pajėgumus mokamiems „Claude“ planams ir stabiliau aptarnauti augantį vartotojų srautą.

    „Anthropic“ vadovas Dario Amodei yra viešai pripažinęs, kad bendrovei tapo sudėtinga suspėti su paklausos šuoliu, kai naudojimas ir pajamos augo daug sparčiau, nei planuota. Tai atspindi platesnę rinkos problemą: DI modelių mokymui ir veikimui reikia vis daugiau lustų, elektros ir duomenų centrų infrastruktūros, todėl pajėgumai tampa strateginiu konkurenciniu pranašumu.

    „Skaičiavimo galios paklausa auga greičiau, nei pramonė spėja ją patikimai padengti“, – sakė Dario Amodei.

    Vartotojai kol kas nepasiduoda

    Nepaisant energijos kainų ir infliacijos spaudimo, dalis didžiųjų vartotojų sektoriaus įmonių praneša apie gana atsparų pirkėjų elgesį. Pavyzdžiui, „McDonald’s“ skelbė augusias to paties tinklo pardavimų apimtis, o įmonės komentaruose akcentuojamos vertės pasiūlos ir akcijų strategijos.

    Tuo pačiu „Disney“ ir „Uber“ rezultatai rodė, kad žmonės ir toliau leidžia pinigus kelionėms bei paslaugoms, nors jautriai reaguoja į kainas. Tokia dinamika rinkoje dažnai vertinama kaip signalas, kad vartotojai dar turi finansinę erdvę, tačiau išlaidų struktūra keičiasi vertės ir nuolaidų naudai.

    Tarp kitų naujienų iš JAV rinkos – pokyčiai sporto lažybų sektoriuje: pranešta, kad „FanDuel“ vadovė Amy Howe palieka pareigas, o laikinai vadovavimą perima prezidentas Christianas Genetski. Šis sektorius pastaraisiais metais sparčiai augo, tačiau investuotojų nuotaikos išlieka nepastovios dėl konkurencijos ir reguliavimo rizikų.