Tag: SpaceX

  • „SpaceX“ prieš Nasdaq: kodėl „Starlink“ tapo pagrindiniu pelno varikliu ir kas kelia rizikas

    „SpaceX“ prieš Nasdaq: kodėl „Starlink“ tapo pagrindiniu pelno varikliu ir kas kelia rizikas

    Elono Musko valdoma „SpaceX“, besiruošdama žengti į Nasdaq, investuotojams vis aiškiau rodo, kad didžiausią augimą ir pelną šiuo metu generuoja ne raketos, o palydovinio interneto padalinys „Starlink“. Įmonės viešinamuose dokumentuose nurodoma, kad ryšio paslaugos pernai sudarė didžiąją pardavimų dalį, o pirmąjį šių metų ketvirtį jų svoris dar padidėjo.

    Skaičiai rodo, kad „Starlink“ tapo pagrindiniu pelno šaltiniu: ryšio padalinys per metus sugeneravo 11,39 mlrd. eurų pajamų ir apie 4,42 mlrd. eurų pelno. Tuo metu raketų paleidimų veikla, apimanti ir sutartis su NASA bei JAV Gynybos departamentu, fiksavo maždaug 657 mln. eurų nuostolį, o su DI susijęs padalinys patyrė apie 6,35 mlrd. eurų deficitą.

    „Starlink“ mastas ir augimo tempas

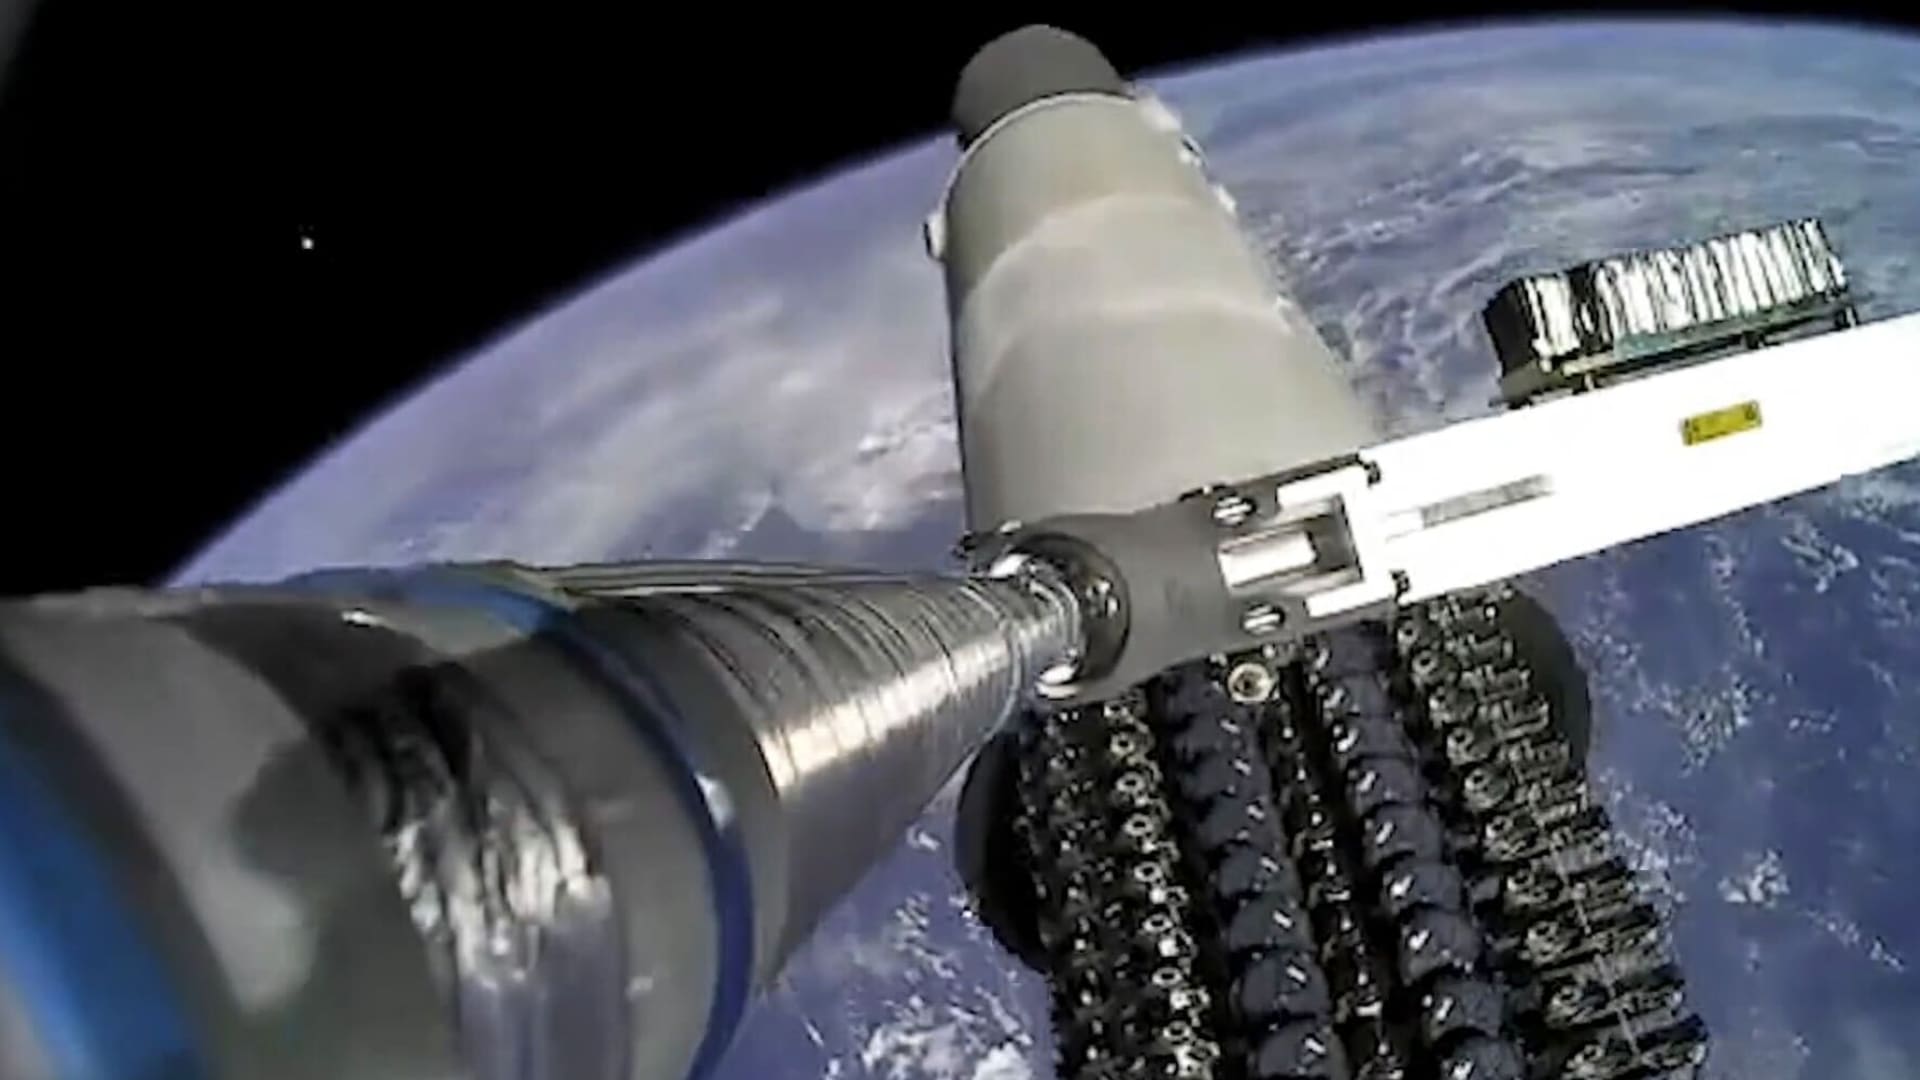
    „Starlink“ globalų interneto ryšį teikia naudodama daugiau nei 10 200 mažosios Žemės orbitos palydovų, kurie skrieja iki maždaug 1 931 kilometro aukštyje. Toks modelis leidžia pasiekti regionus, kur tradicinė šviesolaidžio ar mobiliojo ryšio infrastruktūra sunkiai įgyvendinama arba pernelyg brangi.

    Paslauga jau prieinama visuose septyniuose žemynuose ir daugiau nei 160 šalių, o vartotojų bazė per metus išaugo daugiau nei dvigubai ir pasiekė 10,3 mln. Tai signalas, kad palydovinis internetas, anksčiau laikytas nišiniu sprendimu, sparčiai tampa masiniu produktu, ypač ten, kur ryšio patikimumas kritiškai svarbus.

    „Starlink“ įsitvirtina ir verslo segmente: paslaugą naudoja avialinijos, diegiančios belaidį internetą skrydžių metu. Tokie kontraktai paprastai užtikrina stabilesnes įplaukas ir mažesnį kainų jautrumą nei vartotojų rinka, todėl jie gali tapti reikšmingu augimo svertu prieš planuojamą listingavimą.

    Investicijos, DI ir strateginė priklausomybė

    „SpaceX“ taip pat atskleidė smarkiai išaugusias kapitalo investicijas: vien per pirmąjį ketvirtį jos siekė 10,1 mlrd. eurų, daugiau nei dvigubai viršydamos praėjusių metų lygį. Didžioji dalis šių lėšų, apie 7,7 mlrd. eurų, nukreipta į DI kryptį, kuri kol kas generuoja didelius nuostolius.

    Tokia struktūra reiškia aiškią priklausomybę: kol brangios ir rizikingos naujos iniciatyvos dar neatsiperka, „Starlink“ pelnas tampa pagrindine pagalve, leidžiančia finansuoti ambicingus projektus. Rinkai tai kartu yra ir pliusas, ir įspėjimas, nes vieno padalinio sėkmė tampa kritiškai svarbi visai įmonės finansinei pusiausvyrai.

    Konkurencija, politika ir reguliavimas

    Palydovinio interneto rinka sparčiai tankėja. „Eutelsat“ valdoma „OneWeb“ jau turi daugiau nei 600 palydovų, o „Amazon“ projektas „Kuiper“ per pastaruosius metus iškėlė daugiau nei 300 palydovų ir siekia suformuoti apie 7 700 palydovų tinklą. Tuo pat metu Jeffo Bezoso „Blue Origin“ planuoja apie 5 400 palydovų diegimą, o Kinija vysto „Guowang“ megaprojektą.

    „SpaceX“ perspėja, kad „Starlink“ plėtra priklausys nuo licencijų ir radijo dažnių paskirstymo, o sprendimai gali strigti arba būti lydimi papildomų sąlygų. Reguliuotojai kai kuriose šalyse palydovinį internetą vertina ir kaip nacionalinio saugumo klausimą, nes infrastruktūra valdoma užsienio bendrovės.

    Politinis kontekstas taip pat daro įtaką: „Starlink“ paslaugos naudojimas valstybės institucijose, taip pat kariniame segmente per „Starshield“, didina strateginę svarbą, bet kartu kelia papildomą dėmesį ir kontrolę. Įmonė pripažįsta, kad bet koks licencijų ribojimas ar geopolitiniai sprendimai gali tiesiogiai atsiliepti augimo tempui.

    Galiausiai išlieka technologinės ir aplinkosauginės rizikos. Mažosios Žemės orbitos palydovai paprastai tarnauja apie 3–5 metus, todėl tinklui reikalinga nuolatinė palydovų keitimo ir papildymo programa, kuri brangiai kainuoja. Mokslininkai ir nevyriausybinės organizacijos atkreipia dėmesį į kosminių šiukšlių bei šviesos taršos problemas, o didelio masto plėtra gali didinti susidūrimų grandininės reakcijos, vadinamos Keslerio sindromu, riziką.

  • „SpaceX“ atšaukė milžiniškos „Starship“ V3 bandymą: kodėl šis skrydis ypač svarbus?

    „SpaceX“ atšaukė milžiniškos „Starship“ V3 bandymą: kodėl šis skrydis ypač svarbus?

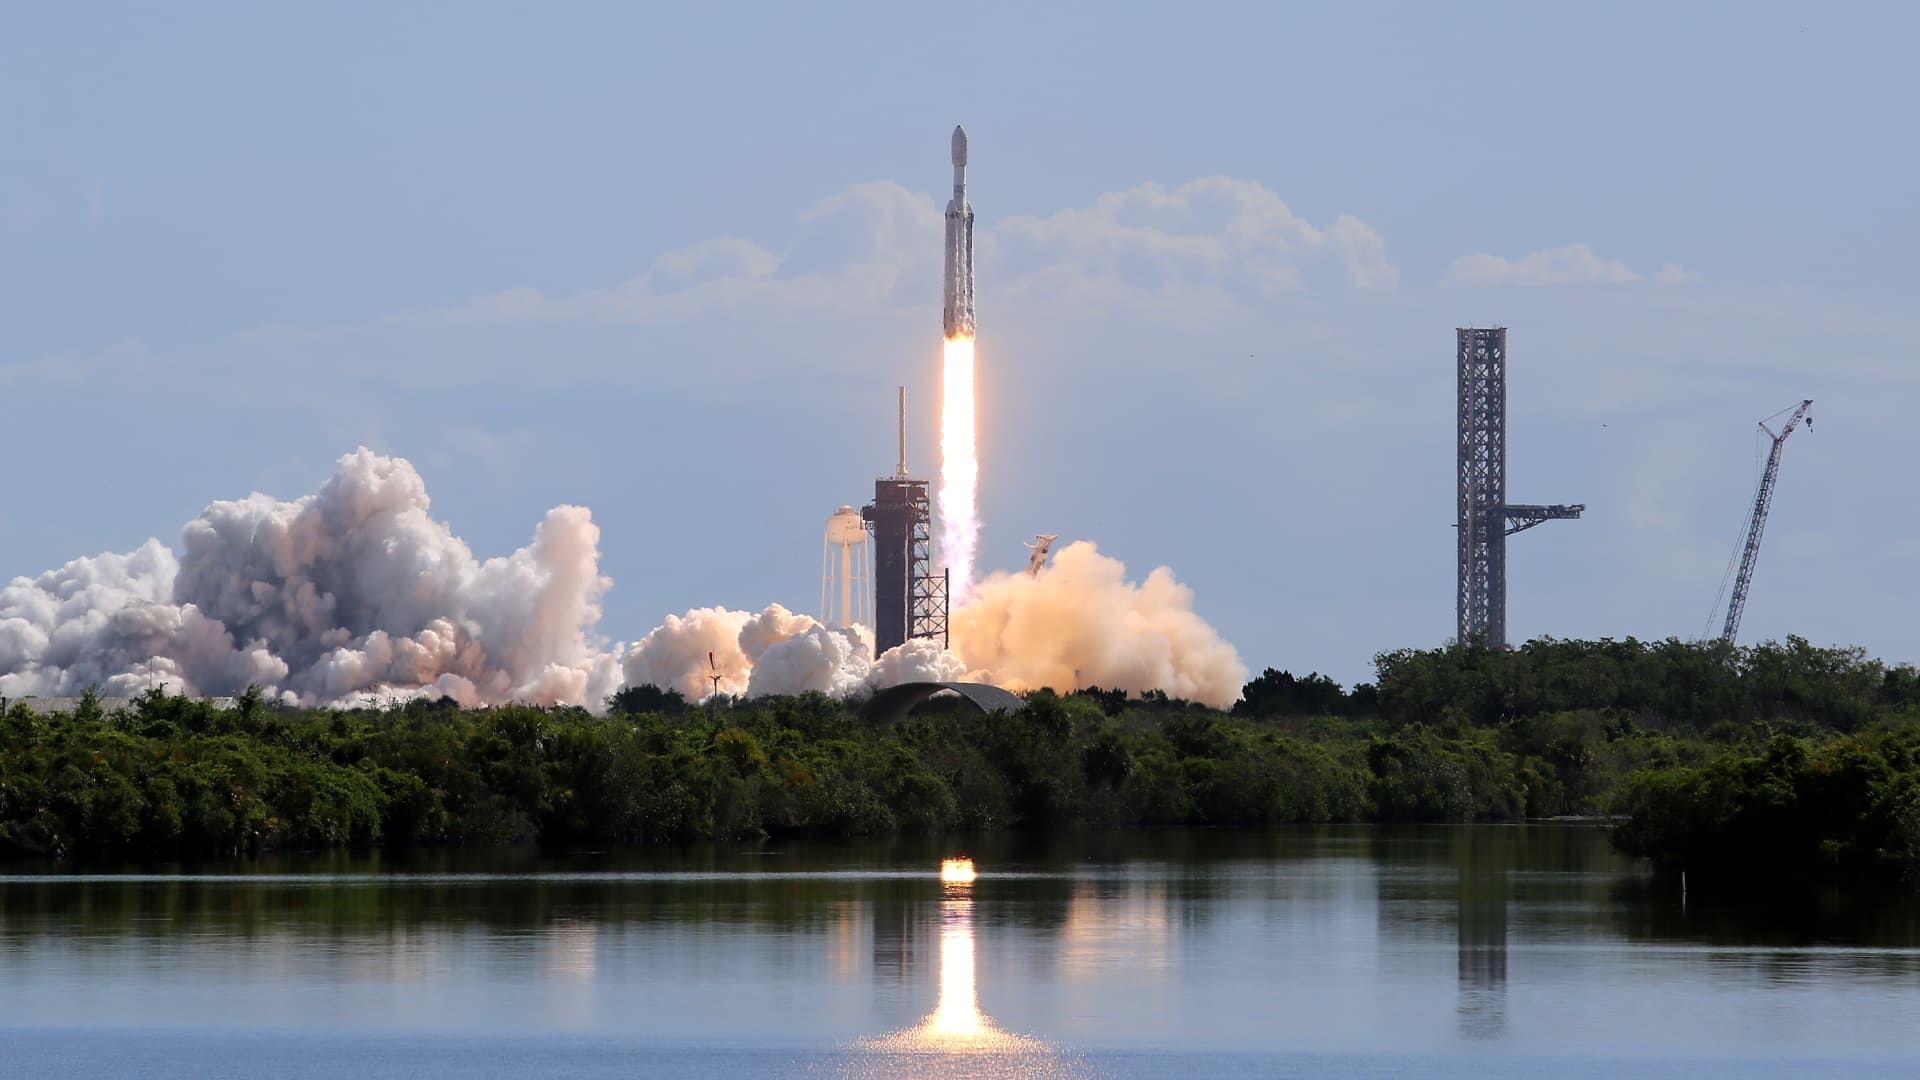
    „SpaceX“ ketvirtadienio vakarą atšaukė planuotą 12-ąjį „Starship“ bandomąjį skrydį ir skelbia mėginsianti dar kartą penktadienį. Bendrovė buvo atidariusi maždaug 90 minučių trukmės starto langą, tačiau iki pakilimo taip ir nebuvo pereita.

    Tiesioginės transliacijos metu „SpaceX“ atstovai teigė, kad raketa buvo pilnai pripildyta degalų ir parengta ant naujos paleidimo aikštelės. Vis dėlto tokiose bandymų kampanijose net ir smulkūs sistemų ar oro sąlygų nukrypimai dažnai reiškia sprendimą nestartuoti, kad būtų išvengta brangiai kainuojančios avarijos.

    Naujas bandymas turėtų tapti „Starship“ V3 debiutu. Ši versija, pasak pačios bendrovės, projektuota taip, kad visiškai daugkartinėje konfigūracijoje galėtų į Žemės orbitą nugabenti apie 100 metrinių tonų krovinį ir greitai būti paruošiama kitam skrydžiui.

    Kas pasikeitė su „Starship“ V3

    „Starship“ V3, pilnai sukomplektuota, siekia apie 124 metrus. „SpaceX“ nurodo, kad naujieji varikliai ir konstrukciniai patobulinimai turėtų užtikrinti didesnę trauką ir didesnį sistemos atsparumą, o tai itin svarbu didinant skrydžių dažnį.

    Bandomajame skrydyje planuojama gabenti „Starlink“ palydovų maketus, tačiau nenumatoma nei astronautų, nei komercinio krovinio. Tokia praktika įprasta ankstyvuose bandymų etapuose, kai pagrindinis tikslas yra patikrinti sistemas realiomis sąlygomis ir surinkti telemetrijos duomenis.

    Investuotojų dėmesys ir „Starlink“ vaidmuo

    Šis bandymas vyksta laikotarpiu, kai „SpaceX“ viešai akcentuoja „Starship“ reikšmę savo augimo strategijai. Bendrovė yra pareiškusi, kad jos plėtra priklauso nuo gebėjimo didinti paleidimų tempą ir keliamąją galią, o tai tiesiogiai siejama su sėkmingu „Starship“ vystymu masiniu mastu.

    „SpaceX“ taip pat nurodė, kad į „Starship“ programą yra investavusi daugiau nei 15 mlrd. JAV dolerių, tai yra apie 13,8 mlrd. eurų. Tokios apimties išlaidos paaiškina, kodėl kiekvienas didelis bandymas vertinamas kaip itin svarbus žingsnis, galintis turėti įtakos tiek technologiniams planams, tiek finansiniams lūkesčiams.

    „SpaceX“ dokumentuose taip pat išskiriamas „Starlink“ tinklas, kuris generuoja reikšmingą dalį pajamų ir pelno. Bendrovė siekia greitesnio palydovų iškėlimo į orbitą nei leidžia dabartinis „Falcon 9“ pajėgumas, todėl „Starship“ laikomas esminiu įrankiu didinant „Starlink“ žvaigždyno mastą.

    Mėnulis, Marsas ir NASA planai

    „Starship“ programa svarbi ne tik komerciniams tikslams. NASA yra pasirinkusi „Starship“ kaip nusileidimo modulio pagrindą Artemis programos etapui, kuris šiuo metu planuojamas 2028 metų pradžioje ir turėtų sugrąžinti JAV astronautus į Mėnulio paviršių po daugiau nei pusės amžiaus pertraukos.

    „SpaceX“ vadovas Elonas Muskas jau seniai kalba ir apie dar ambicingesnį tikslą: Marso kolonizaciją, kuriai „Starship“ turėtų tapti pagrindine transporto sistema, galinčia vienu reisu gabenti didelius krovinius ir iki 100 žmonių.

    Kol kas pagrindinis artimiausių bandymų uždavinys išlieka pragmatiškas: stabiliai pakartojamas startas, skrydis ir saugus sistemų sugrąžinimas. Nuo to priklausys, ar „SpaceX“ pavyks priartėti prie pažadėto greito, daugkartinio ir palyginti nebrangaus kosminių skrydžių modelio.

  • Mega IPO banga: „SpaceX“ ir „OpenAI“ ruošiasi rekordams, analitikai įspėja apie viršūnę

    Mega IPO banga: „SpaceX“ ir „OpenAI“ ruošiasi rekordams, analitikai įspėja apie viršūnę

    Didžiųjų pirminių viešų akcijų siūlymų, vadinamų mega IPO, banga šiemet gali tapti signalu, kad rinkos artėja prie ciklo viršūnės, įspėja dalis strategų. Jie lygina dabartinį investuotojų entuziazmą su 1990-ųjų pabaigos dotkomų laikotarpiu, kai į biržą plūdo itin ambicingos, bet dar nuostolingai dirbančios įmonės.

    Didžiausio dėmesio sulaukia „SpaceX“, kuri, remiantis viešai skelbtais pranešimais, ruošiasi itin dideliam akcijų platinimui. Kartu apie ketinimus vėliau šiais metais tapti viešomis bendrovėmis kalba ir dirbtinio intelekto rinkos žaidėjai „OpenAI“ bei „Anthropic“.

    Analitikų argumentas: istorija kartojasi

    Rinkos stebėtojai atkreipia dėmesį, kad stambūs, plačiai reklamuojami IPO dažnai sutampa su momentu, kai investuotojų apetitas rizikai būna didžiausias. Toks fonas gali reikšti ne tik aukštus įverčius, bet ir jautrumą bet kokiems nusivylimams, ypač kai finansiniai rezultatai dar neįrodo tvaraus pelningumo.

    „Aš tai matau kaip rinkos viršūnę: tokias viršūnes dažnai reklamuoja milžiniški IPO, o panašų vaizdą matėme 1999 metais“, – sakė Zacks vyriausiasis akcijų strategas Johnas Blankas.

    „SpaceX“ finansai ir rizikos

    Pagal publikacijoje aptariamus duomenis, „SpaceX“ pastarąjį ketvirtį patyrė kelių milijardų eurų dydžio grynąjį nuostolį, o 2025 metais nuostoliai taip pat buvo reikšmingi. Didžiausią pajamų dalį generuoja palydovinio interneto padalinys „Starlink“, o kitos kryptys, įskaitant dideles investicijas į naujas technologijas, išlieka kapitalui imlios.

    Investuotojams tai reiškia, kad didelė vertės dalis remiasi ateities lūkesčiais, o ne dabartiniu pelnu. Be to, rinkos vertinimai gali tapti ypač jautrūs palūkanų normų pokyčiams, kapitalo kainai ir reguliaciniams klausimams, kurie dažnai išryškėja bendrovėms tapus viešomis.

    DI bendrovės: didelis augimas, bet neaiški ekonomika

    „OpenAI“ ir „Anthropic“ atvejis analitikams kelia kitą klausimą: kaip viešosios rinkos įvertins DI verslų ekonomiką, kai teks detaliai atskleisti pajamas, sąnaudas ir ilgalaikius įsipareigojimus. DI paslaugų plėtra reikalauja milžiniškų investicijų į duomenų centrus, skaičiavimo pajėgumus ir aukštos kvalifikacijos talentus, todėl pelningumas dažnai nusikelia į vėlesnį etapą.

    Dalies rinkos dalyvių nuomone, būtent finansinio skaidrumo momentas per IPO gali tapti lūžio tašku visam sektoriui. Jei investuotojai pamatytų, kad net sparčiai augančios DI bendrovės ilgą laiką negali pasiekti tvaraus pelningumo, tai gali pakeisti rizikos vertinimą platesnėje rinkoje.

    „Jei „OpenAI“ ir „Anthropic“ negali uždirbti pinigų, visa ši istorija gali subyrėti“, – sakė „BlueBox Asset Management“ portfelio valdytojas Williamas de Gale.

    Ekspertai pabrėžia, kad IPO investuotojams svarbiausi tampa keli dalykai: aiškus pajamų šaltinis, suprantama kaštų struktūra, realistiškas kelias į pelningumą ir skaidrumas. Kitaip tariant, vien technologinė lyderystė ar įspūdingi augimo tempai gali nebeužtekti, jei rinkos nuotaikos pradėtų vėsti.

  • ESA vadovas įspėja: Europa turi sparčiai keistis, jei nori konkuruoti su JAV kosmose

    Europos kosmoso agentūros (ESA) vadovas Josefas Aschbacheris įspėja, kad Europa, nepaisant turimų stiprių programų ir technologijų, rizikuoja vis labiau atsilikti nuo Jungtinių Valstijų. Jo teigimu, žemyną stabdo ne vien pinigų trūkumas, bet ir lėtas sprendimų priėmimas bei per didelis sektoriaus susiskaidymas.

    Pasak J. Aschbacherio, kosmosas šiandien nebėra vien mokslo ar prestižo sritis. Palydovai ir raketos tapo kritine infrastruktūra, nuo kurios priklauso ryšys, navigacija, Žemės stebėjimas, gynyba ir ekonomikos atsparumas krizių metu.

    „Jei nedarysime didelių pokyčių, mes niekada nepasivysime. Visada bėgsime iš paskos, ir tai yra didelė rizika“, – sakė J. Aschbacheris.

    Jis atkreipia dėmesį į JAV įmonių, ypač „SpaceX“, dominavimą komercinių paleidimų, palydovinių sistemų ir sparčiai į kosmoso paslaugas integruojamo DI srityse. Toks pranašumas kuria ne tik rinkos, bet ir politinės įtakos svertus, nes strateginiai sprendimai vis dažniau priklauso nuo privataus sektoriaus pajėgumų.

    Rusijos karo prieš Ukrainą patirtis, anot ESA vadovo, aiškiai parodė Europos priklausomybes. Plačiai naudojamos palydovinio ryšio sistemos užtikrino ryšio tęstinumą karo sąlygomis, tačiau kartu išryškino riziką, kai esminės paslaugos priklauso nuo vieno dominuojančio tiekėjo ir jo sprendimų.

    Europa, J. Aschbacherio vertinimu, turi sėkmingų pavyzdžių, kuriais gali remtis. Jis mini „Galileo“ palydovinę navigaciją ir „Copernicus“ Žemės stebėjimo programą, kurios tapo svarbiomis viešosiomis paslaugomis, naudojamomis nuo logistikos iki ekstremalių situacijų valdymo ir klimato stebėsenos.

    Vis dėlto, jo teigimu, to nepakanka, jei Europa negali užtikrinti greitesnio technologijų perėjimo į praktinį naudojimą ir patikimo priėjimo prie kosmoso, įskaitant raketų paleidimus. Jis ragina didinti investicijas ir mažinti fragmentaciją, kai atskiros šalys, agentūros ir pramonės žaidėjai juda skirtingomis kryptimis.

    ESA vadovas pabrėžia, kad didesnis finansavimas turi eiti kartu su valdymo pokyčiais. Jo žinutė sprendimų priėmėjams paprasta: norint išlaikyti autonomiją ir konkurencingumą, Europai reikia ne pavienių iniciatyvų, o nuoseklaus, greitesnio ir ambicingesnio kosmoso politikos kurso.

  • Bitcoin įstrigo kainų koridoriuje: kas stabdo augimą ir kokie lygiai dabar svarbiausi investuotojams

    Bitcoin įstrigo kainų koridoriuje: kas stabdo augimą ir kokie lygiai dabar svarbiausi investuotojams

    Bitkoino kaina pastarosiomis savaitėmis juda siaurame intervale: po bandymo įsitvirtinti aukščiau apie 82 000 JAV dolerių riba greitai grįžo žemyn. Toks elgesys rinkoje dažnai vadinamas konsolidacija, kai pirkėjų ir pardavėjų jėgos laikinai susilygina, o kryptis priklauso nuo naujų makroekonominių signalų.

    Šį kartą kriptovaliutų nuotaikas labiausiai temdo lūkesčiai dėl JAV palūkanų normų. Kai infliacija JAV vėl įgauna pagreitį, rinkos vis rečiau tikisi greitų palūkanų mažinimų, o tai paprastai mažina apetitą rizikingesniam turtui, įskaitant bitcoin.

    Palūkanos ir doleris spaudžia riziką

    Istoriškai bitkoinui palankesnė aplinka susiformuodavo tada, kai pinigai pigdavo, o finansų sistemoje daugėdavo likvidumo. Kai palūkanų normos išlieka aukštos, dalis kapitalo renkasi saugesnius instrumentus, pavyzdžiui, JAV obligacijas, o stipresnis doleris papildomai apsunkina rizikingų aktyvų kilimą.

    Ne mažiau svarbus ir geopolitinis fonas: įtampa Artimuosiuose Rytuose bei JAV ir Kinijos santykių neapibrėžtumas didina rinkų nervingumą. Tokiais laikotarpiais kriptovaliutos dažnai elgiasi kaip rizikos barometras ir jautriau reaguoja į staigius sentimentų pokyčius.

    Ką rodo techninė analizė?

    Techninės analizės požiūriu rinka kelis kartus bandė pakilti aukščiau 82 000 JAV dolerių zonos, tačiau kiekvieną kartą pritrūko impulso. Tai gali reikšti, kad trumpuoju laikotarpiu pirkėjų jėga silpsta, o dalis dalyvių renkasi fiksuoti pelną po ankstesnių kilimų.

    Artimiausia svarbi atrama dažnai siejama su maždaug 72 000 JAV dolerių sritimi, kurią investuotojai stebi kaip galimą kanalo dugną. Jei šis lygis neatlaikytų, korekcija galėtų gilėti link pavasario žemumų, o rinkos nepastovumas tokiu atveju išaugtų.

    Didieji žaidėjai ir valstybės planai

    Rinkos dalyvių dėmesį traukia ir institucinių investuotojų elgsena. „Arkham“ skelbtais duomenimis, SpaceX valdo apie 637 milijonų JAV dolerių vertės bitkoinų, o didžiausiu žinomu korporatyviniu pirkėju išlieka Strategy, ilgą laiką sistemingai kaupusi bitcoin atsargas.

    JAV diskusijos dėl kriptoaktyvų reguliavimo bei politinės iniciatyvos, susijusios su strateginėmis bitcoin atsargomis, taip pat gali tapti reikšmingu katalizatoriumi, jei rinkos įvertins jas kaip ilgalaikį legitimumo signalą. Vis dėlto trumpuoju laikotarpiu kryptį dažniausiai nulemia palūkanų normų trajektorija ir investuotojų tolerancija rizikai.

    Kol šie veiksniai nesikeičia, bitkoinas gali ir toliau likti „laukiamojo“ režime: be aiškaus impulso į viršų, bet ir be ryžtingo išpardavimo, jei atramos lygiai išsilaikys. Investuotojams tai reiškia padidintą jautrumą makroekonominiams duomenims ir staigiems geopolitiniams pranešimams.

  • „SpaceX“ ruošiasi istoriniam IPO: kalbama apie 64,5 mlrd. eurų ir milijoną žmonių Marse

    „SpaceX“ ruošiasi istoriniam IPO: kalbama apie 64,5 mlrd. eurų ir milijoną žmonių Marse

    Elono Musko valdoma „SpaceX“ paskelbė planus rengti pirminį viešą akcijų siūlymą, kuris galėtų tapti vienu didžiausių istorijoje. Įmonės dokumentuose nurodoma, kad nors pajamos auga, bendrovė išlieka nuostolinga, o rizikų sąrašas investuotojams – ilgas.

    Prospekte teigiama, kad per praėjusius metus „SpaceX“ patyrė apie 2,24 mlrd. eurų veiklos nuostolį, o pajamos siekė apie 16,1 mlrd. eurų. Nuostoliai, kaip nurodoma, tęsėsi ir metų pradžioje, tačiau įmonė tikisi, kad viešas akcijų platinimas suteiks kapitalo didelio masto kosminėms programoms.

    Rinkoje minimas galimas IPO dydis siekia maždaug 64,5 mlrd. eurų, nors oficialiai tiksli suma neįvardijama. Tokia apimtis gerokai viršytų anksčiau rekordiniais laikytus platinimus, o „SpaceX“ atsidurtų tarp didžiausių ir labiausiai stebimų biržos debiutų pasaulyje.

    Kam būtų skiriami pinigai?

    „SpaceX“ nurodo, kad pritrauktos lėšos būtų naudojamos projektams, susijusiems su žmonių skraidinimu į Mėnulį ir Marsą. Bendrovė savo tikslu įvardija žmonijos gebėjimą ilgainiui tapti daugiaplanete civilizacija, o tai reiškia itin dideles investicijas į technologijas, infrastruktūrą ir bandymus.

    „Nenorime, kad žmones ištiktų toks pats likimas kaip dinozaurus“, – rašoma įmonės dokumentuose.

    Prospekte taip pat aprašoma ambicinga ilgalaikė vizija, įskaitant sąlygą, kad dalis vadovo atlygio būtų susieta su itin aukštais pasiekimais. Tarp jų minima ir nuolatinė žmonių kolonija Marse, kurios gyventojų skaičius ateityje turėtų siekti bent 1 000 000.

    „Starlink“ pelnas ir kitos rizikos

    Dokumentuose akcentuojama, kad reikšmingu grynųjų pinigų šaltiniu tapo „Starlink“, palydovinio interneto paslauga. Skelbiama, kad per praėjusius metus „Starlink“ sugeneravo apie 3,8 mlrd. eurų veiklos pelno, o paslauga esą teikiama dešimtims milijonų vartotojų daugelyje rinkų.

    Tuo pat metu investuotojams pateikiama informacija apie nuostolingas susijusias veiklas, įskaitant su DI susijusį verslą, kuris, kaip nurodoma, per praėjusius metus patyrė apie 5,5 mlrd. eurų veiklos nuostolį. Prospekte taip pat aptariami klausimai dėl kai kurių sandorių ir jų vertinimo „SpaceX“ investuotojų požiūriu.

    Valstybės kontraktai ir kontrolės klausimas

    „SpaceX“ raketų paleidimų verslas remiasi ne tik komerciniais užsakymais, bet ir reikšmingais valdžios institucijų kontraktais. Skelbiama, kad per pastaruosius penkerius metus bendrovė laimėjo sutarčių už maždaug 5,2 mlrd. eurų, o apie penktadalį pernai gautų pajamų sudarė užsakymai iš federalinės valdžios.

    Prospekte įspėjama, kad kontrolė bendrovėje išliks sutelkta, o daliai akcininkų būtų suteiktos skirtingos balsavimo teisės. Tai reiškia, kad smulkieji investuotojai galėtų turėti ribotą įtaką strateginiams sprendimams ir valdybos formavimui.

    Taip pat nurodoma, kad po prospekto paviešinimo „SpaceX“ galėtų pradėti pristatymus investuotojams praėjus 15 dienų. Praktikoje tai yra vienas svarbiausių etapų prieš nustatant galutinę kainą ir sprendžiant, kokia apimtimi akcijos būtų pasiūlytos rinkai.

  • „Goldman Sachs“ gavo svarbiausią vaidmenį „SpaceX“ IPO: kas tai reiškia investuotojams

    „Goldman Sachs“ gavo svarbiausią vaidmenį „SpaceX“ IPO: kas tai reiškia investuotojams

    „SpaceX“ IPO ir „lead left“ reikšmė

    „Goldman Sachs“ užsitikrino vieną svarbiausių vaidmenų planuojamame „SpaceX“ pirminiame viešame akcijų siūlyme. Prospekte bankas nurodomas vadinamojoje „lead left“ pozicijoje, kuri paprastai reiškia didžiausią įtaką galutiniam kainodaros procesui, akcijų paskirstymui ir sandorio koordinavimui.

    Ši vieta investicinių bankų rinkoje laikoma prestižine, nes dažniausiai leidžia pritraukti daugiau komisinių pajamų ir sustiprinti reputaciją tarp didžiųjų institucinių investuotojų. Praktikoje tai taip pat gali tapti argumentu varžantis dėl kitų didelio masto IPO mandatų.

    Milžiniškas sandoris ir galimi komisiniai

    Rinkoje šis IPO pristatomas kaip potencialiai rekordinis pagal dydį, o „SpaceX“ vertė, remiantis naujesniais antrinės rinkos sandoriais, siejama su maždaug 1 250 000 000 000 eurų įvertinimu. Jei viešas siūlymas būtų itin didelis, bankams tai reikštų išskirtinę pajamų galimybę.

    Istoriškai didelių IPO pasirašymo komisiniai neretai sudaro apie 1–2 proc. sandorio vertės, nors galutiniai tarifai priklauso nuo rizikos, paklausos ir struktūros. Taikant tokį principą, bendra pasirašymo mokesčių suma galėtų siekti šimtus milijonų eurų ir būti pasidalinta tarp sindikato bankų.

    „Tokių sandorių kainodara dažnai yra labiau menas nei mokslas“, – sakė IPO rinką tiriantis Floridos universiteto profesorius Jay Ritteris.

    Kas tai gali pakeisti investuotojams

    Investuotojams „lead left“ paskyrimas svarbus tuo, kad jis signalizuoja, kas realiai valdys procesą nuo paklausos knygos formavimo iki pirmųjų prekybos dienų stabilizavimo. Dėl to rinkos dalyviai dažniau stebi, kaip bankas komunikuoja lūkesčius, kokį investuotojų ratą suburia ir kaip subalansuoja kainą su paklausa.

    „Goldman Sachs“ atveju sėkmingai įgyvendintas tokio masto IPO galėtų sustiprinti banko pozicijas IPO ir susijungimų bei įsigijimų rinkoje, kuri pastaraisiais metais buvo jautri palūkanų normoms, geopolitinei įtampai ir rinkų svyravimams. Tuo pačiu tai gali paskatinti didesnį aktyvumą kitų didžiųjų emitentų planuose, ypač DI sektoriuje.

    Rinkoje taip pat minimi galimi būsimų IPO kandidatai, susiję su DI bumu, įskaitant „OpenAI“ ir „Anthropic“. Jei „SpaceX“ sandoris vyktų sklandžiai, „Goldman Sachs“ galėtų turėti pranašumą varžantis dėl panašaus kalibro mandatų, nes reputacija šioje rinkoje dažnai lemia kitų sandorių eilę.

  • DI žvaigždė „Anthropic“ sprogdina pajamas: 10,1 mlrd. eurų per ketvirtį ir pirmas pelnas

    DI žvaigždė „Anthropic“ sprogdina pajamas: 10,1 mlrd. eurų per ketvirtį ir pirmas pelnas

    JAV dirbtinio intelekto bendrovė „Anthropic“ antrąjį 2026 metų ketvirtį taikosi į maždaug 10,1 mlrd. eurų pajamas. Šis skaičius, remiantis viešai aptariama informacija, viršytų visų praėjusių metų bendrovės pardavimus.

    Šaltinio teigimu, pasiekus šį lygį „Anthropic“ galėtų fiksuoti pirmą pelningą ketvirtį. Nurodoma, kad pirmąjį ketvirtį pajamos siekė apie 4,5 mlrd. eurų, tad per kelis mėnesius jos būtų daugiau nei padvigubėjusios.

    Kas stumia augimą?

    „Anthropic“ įkurta 2021 metais buvusių „OpenAI“ vadovų ir tyrėjų, o rinkoje geriausiai žinoma dėl „Claude“ modelių šeimos. Šie modeliai naudojami tiek vartotojų pokalbių programėlėse, tiek verslui skirtuose sprendimuose, įskaitant programavimo pagalbininką „Claude Code“.

    Bendrovės augimą pastaruoju metu skatina dvi kryptys: didėjanti įmonių paklausa ir išaugęs vartotojų naudojimas. Tokia dinamika vis dažniau matoma visame DI sektoriuje, kai generatyvūs modeliai iš eksperimentų etapo pereina į kasdienius darbo procesus.

    Infrastruktūros kaina – milžiniška

    Spartus naudojimas reiškia ir milžiniškas skaičiavimo galios sąnaudas, kurios DI bendrovėms tampa vienu svarbiausių ribojančių veiksnių. „Anthropic“ pastaraisiais mėnesiais viešai pripažino, kad paklausa kelia neišvengiamą įtampą infrastruktūrai, todėl tenka sudaryti papildomus skaičiavimo pajėgumų susitarimus.

    Vienas ryškiausių pavyzdžių – sutartis su „SpaceX“ dėl skaičiavimo pajėgumų, susietų su Memfyje, Tenesio valstijoje, esančiu duomenų centru. Skelbiama, kad „Anthropic“ įsipareigojo mokėti apie 1,2 mlrd. eurų per mėnesį iki 2029 metų gegužės.

    Konkurencija ir IPO klausimas

    Nors „Anthropic“ demonstruoja įspūdingą tempą, konkurencija DI rinkoje išlieka itin aštri. Didžiausiu varžovu laikoma „OpenAI“, o investuotojai vis aktyviau vertina, kurios bendrovės sugebės paversti augimą tvariu pelningumu, atsižvelgiant į didžiules infrastruktūros išlaidas.

    Rinkoje taip pat aptariami „Anthropic“ planai dėl galimo viešo akcijų siūlymo 2026 metais, o „OpenAI“ siejamas su pasirengimu žengti į biržą dar šiais metais. Tokie signalai rodo, kad DI sektoriuje prasideda naujas etapas, kai vien technologinės pažangos nebepakanka, o lemiamu kriterijumi tampa finansinė disciplina ir gebėjimas užsitikrinti skaičiavimo resursus.

  • „OpenAI“ gali ruoštis IPO 2026 metais: „Reuters“ įvardijo terminus ir galimą varžybą su SpaceX

    „OpenAI“ gali ruoštis IPO 2026 metais: „Reuters“ įvardijo terminus ir galimą varžybą su SpaceX

    „Reuters“: dokumentai gali būti teikiami konfidencialiai

    „OpenAI“ artimiausiomis savaitėmis gali konfidencialiai pateikti dokumentus, reikalingus pirminiam viešajam akcijų siūlymui, skelbia „Reuters“. Agentūros šaltinių teigimu, bendrovės debiutas biržoje galėtų įvykti dar 2026 metų rugsėjį.

    Pati „OpenAI“ šių pranešimų viešai nekomentavo. Vis dėlto rinkoje IPO tema įgauna pagreitį, nes DI sektoriaus vertės grandinėje auga tiek investuotojų lūkesčiai, tiek reguliuotojų dėmesys.

    Kas žinoma apie pasirengimą

    Pasak „Reuters“, rengiant IPO dokumentaciją „OpenAI“ bendradarbiauja su investiciniais bankais „Goldman Sachs“ ir „Morgan Stanley“. Tokiuose procesuose esminis dokumentas yra prospektas, kuriame investuotojams ir priežiūros institucijoms aiškinamas verslo modelis, rizikos ir finansiniai rodikliai.

    DI bendrovėms tai ypač jautri sritis: rinkai svarbu suprasti, kaip stabiliai auga pajamos, kiek kainuoja modelių mokymas ir infrastruktūra bei kokia yra priklausomybė nuo partnerių, ypač debesijos paslaugų ir lustų tiekėjų.

    „Šis teisinio ginčo sprendimas pašalino vieną didžiausių kliūčių kelyje į IPO ir greičiausiai suteikė „OpenAI“ daugiau pasitikėjimo paspartinti procesą“, – sakė IPOX viceprezidentė Kat Liu.

    Vertinimai ir konkurencija dėl dėmesio

    Tekste minima, kad 2026 metų pradžioje „OpenAI“ pritraukė 122 milijardus JAV dolerių. Konvertavus apytikriu 0,93 euro už JAV dolerį kursu, tai sudaro apie 113 milijardų eurų, o toks finansavimo mastas būtų vienas didžiausių privačių technologijų bendrovių istorijoje.

    „Reuters“ taip pat teigia, kad „OpenAI“ IPO galėtų užgožti „SpaceX“ planuojamą debiutą biržoje. Rinkos dalyviai pastaruoju metu atidžiai seka, kurios aukštos rizikos, bet didelio augimo bendrovės sugebės įtikinti investuotojus ne tik ambicijomis, bet ir aiškiai matoma pelningumo trajektorija.

    Pranešime primenamas ir platesnis fonas: „OpenAI“ vardas nuskambėjo netrukus po to, kai JAV teismas atmetė Elono Musko ieškinį, susijusį su bendrovės kryptimi ir valdymu. Nors Muskas yra užsiminęs apie galimybę skųsti sprendimą, rinkos vertina, kad teisinė rizika šiuo metu yra labiau apibrėžta.

    DI sektoriuje tai svarbu ir dėl reputacijos: investuotojai vis dažniau reikalauja aiškios įmonių struktūros, valdymo skaidrumo, taip pat atsakomybių už turinio saugą, autorines teises ir duomenų naudojimą.

  • „Goldman Sachs“ perima SpaceX IPO vairą: kalbama apie 1 050 000 000 000 eurų įvertinimą

    „Goldman Sachs“ perima SpaceX IPO vairą: kalbama apie 1 050 000 000 000 eurų įvertinimą

    Pranešama, kad „Goldman Sachs“ pasirinktas pagrindiniu banku, turinčiu koordinuoti SpaceX planuojamą pirminį viešą akcijų siūlymą. Tokia „lead left“ pozicija paprastai reiškia, kad būtent šis bankas vadovauja pasirengimui, investuotojų pristatymams ir galutinės akcijos kainos nustatymui.

    Šalia „Goldman Sachs“ IPO sindikate, anot viešojoje erdvėje cituojamų šaltinių, turėtų rikiuotis ir kiti Volstrito gigantai, tarp jų „Morgan Stanley“, „Bank of America“, „Citigroup“ bei „JPMorgan Chase“. Nei SpaceX, nei „Goldman Sachs“ oficialiai nepatvirtino detalių apie sandorio apimtį, laiką ar tikslinį įvertinimą.

    Kas stumia į rekordinį įvertinimą?

    Rinkoje aptariama, kad SpaceX debiutas biržoje galėtų įvykti dar šiais metais, o bendrovės vertė esą gali siekti apie 1 050 000 000 000 eurų ar daugiau. Jei tokie skaičiai pasitvirtintų, tai būtų vienas didžiausių IPO istorijoje ir SpaceX iš karto patektų tarp brangiausių viešai prekiaujamų kompanijų.

    Vertinimą kelia ne tik raketų paleidimų verslas, bet ir „Starlink“ palydovinio interneto segmentas, kurį analitikai dažnai išskiria dėl pasikartojančių pajamų modelio. Prenumeruojamos paslaugos paprastai vertinamos palankiau, nes investuotojams suteikia daugiau prognozuojamumo nei vienkartiniai projektai.

    Neįprastas planas smulkiesiems investuotojams

    Dar viena rinką intriguojanti detalė yra galimas didelis akcijų paketas, numatomas individualiems investuotojams. Pranešimuose minima, kad svarstoma smulkiesiems skirti iki 30 proc. siūlymo, o tai tokio masto IPO atveju būtų retas sprendimas.

    Įprastai didžiausios pirminės emisijos reikšmingai orientuojasi į institucinius fondus, nes jie gali sugerti dideles apimtis ir stabilizuoti paklausą. Vis dėlto platesnis smulkiųjų įtraukimas gali padidinti visuomenės susidomėjimą, tačiau kartu kelia didesnių kainos svyravimų riziką pirmosiomis prekybos dienomis.

    IPO banga ir DI faktorius

    SpaceX galimas listingųs įsilietų į atsinaujinusias kalbas apie technologijų IPO bangą po vangesnio laikotarpio, kai aukštesnės palūkanos ir nepastovios technologijų akcijų kainos slopino naujus debiutus. Investuotojų apetitas pastaraisiais metais ypač siejamas su bendrovėmis, kurios turi aiškią DI strategiją arba infrastruktūrą DI plėtrai.

    Pačiai „Goldman Sachs“ lyderystė tokioje emisijoje būtų reikšminga reputacine ir finansine prasme, nes kova dėl didžiausių technologijų sandorių Volstrite išlieka itin aštri. Jei IPO įvyktų, jis galėtų tapti vienu svarbiausių metų testų, parodančių, kiek rinka pasirengusi mokėti už augimo istorijas, paremtas kosmoso infrastruktūra, ryšiu ir DI.