Tag: SpaceX

  • „SpaceX“ IPO ruošiasi rekordui: „Goldman Sachs“ gauna svarbiausią vietą prospekte

    „SpaceX“ IPO ruošiasi rekordui: „Goldman Sachs“ gauna svarbiausią vietą prospekte

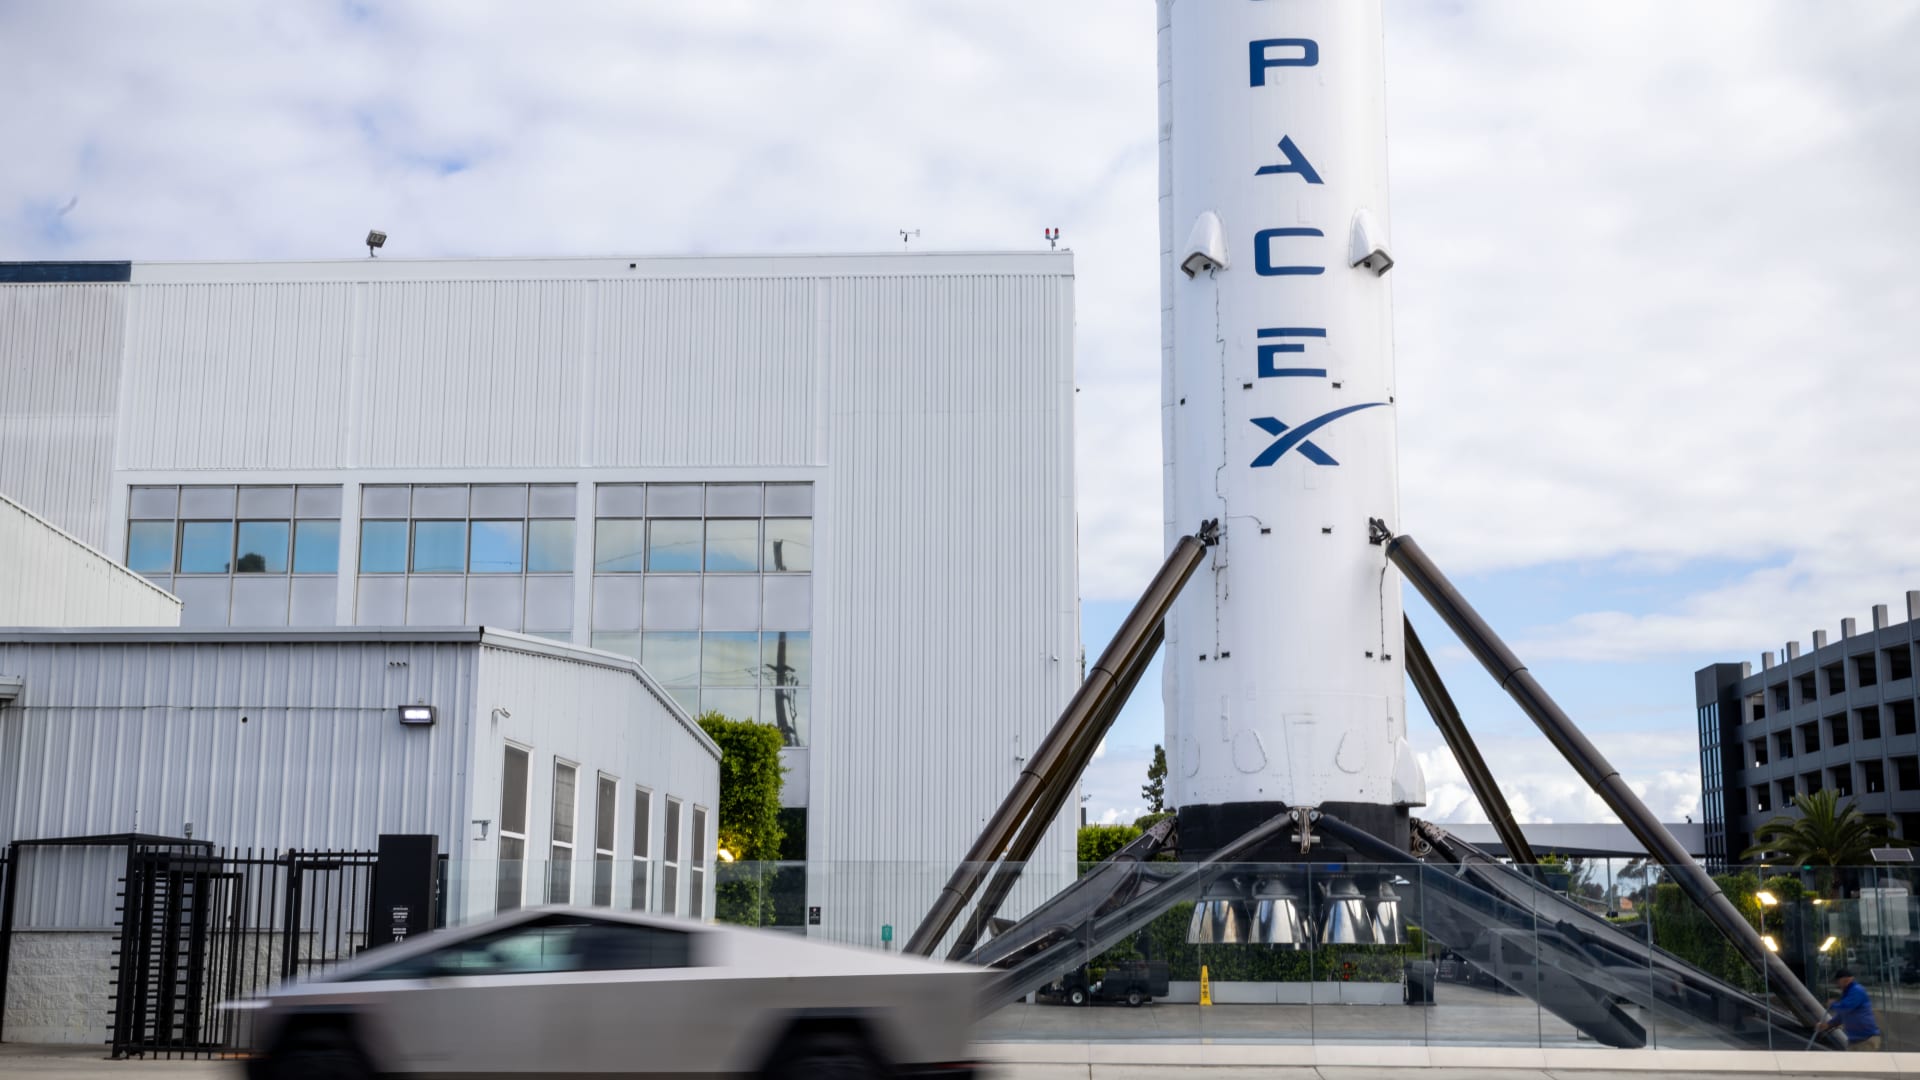
    „SpaceX“ rengiasi paviešinti pirminio viešo akcijų siūlymo (IPO) prospektą ir, šaltinių teigimu, pagrindiniu proceso koordinatoriumi pasirinko „Goldman Sachs“. Bankui atiteks vadinamoji lead-left pozicija – pirmoji vieta prospekte, paprastai reiškianti didžiausią įtaką kainodarai ir investuotojų pritraukimui.

    Po „Goldman Sachs“ prospekte turėtų rikiuotis „Morgan Stanley“, o toliau – „Bank of America“, „Citigroup“ ir „JPMorgan Chase“. Įprastai toks bankų sąrašas rodo, kad sandoris yra didelės apimties ir orientuotas į plačią institucinę paklausą.

    Pasak publikacijoje minimų šaltinių, „SpaceX“ prospektas gali būti paviešintas artimiausiu metu po konfidencialaus dokumentų pateikimo JAV Vertybinių popierių ir biržos komisijai. Bendrovė oficialių komentarų nepateikė, o IPO parametrai, įskaitant siūlomų akcijų kiekį ir kainos intervalą, paprastai paaiškėja tik paskelbus prospektą.

    Kuo išskirtinis galimas „SpaceX“ IPO

    Tekste minima, kad bendrovė pastaruoju metu buvo vertinama maždaug 1 250 000 000 000 JAV dolerių, kas sudarytų apie 1 150 000 000 000 eurų. Jei toks vertinimo lygis atsispindėtų viešoje rinkoje, tai galėtų tapti vienu didžiausių IPO istorijoje, nors galutinė vertė priklausys nuo rinkos sąlygų ir investuotojų paklausos.

    Šaltiniai taip pat teigia, kad „SpaceX“ buvo sujungta su Elono Musko DI startuoliu „xAI“. Tokie struktūriniai pokyčiai prieš IPO investuotojams yra kritiškai svarbūs, nes jie keičia verslo riziką, finansinių rodiklių interpretaciją ir ateities augimo istoriją.

    Rinkoje pastaraisiais metais matomas sugrįžtantis didelių viešų siūlymų apetitas, ypač kai istorija siejama su DI ir pažangiomis technologijomis. Tai didina tikimybę, kad itin žinomo vardo debiutas galėtų tapti lakmuso popierėliu visam mega IPO segmentui.

    Musko istorija su birža ir kontekstas

    Paskutinį kartą E. Muskas bendrovę į biržą išvedė 2010 metais, kai „Tesla“ startavo „Nasdaq“ biržoje. Tuomet „Goldman Sachs“ taip pat buvo tarp pagrindinių siūlymo organizatorių, o tai rodo ilgalaikį ryšį tarp banko ir Musko įmonių kapitalo rinkų sandoriuose.

    Publikacijoje taip pat minimas E. Musko teisminis ginčas su „OpenAI“ ir jos vadovu Samu Altmanu, kuriame teismas nusprendė, kad ieškinys pateiktas per vėlai, o sprendimas priimtas ir patvirtintas apylinkės teismo teisėjos. Nors tai tiesiogiai nėra „SpaceX“ finansinis faktorius, tokie įvykiai gali paveikti investuotojų nuotaikas vertinant vadovų reputacijos ir valdymo rizikas.

    Jei „SpaceX“ pasirinks žengti į biržą artimiausiu metu, investuotojų dėmesio centre atsidurs ne tik raketų paleidimų tempas ir sutartys su valstybės institucijomis, bet ir tai, kaip bus atskleista su DI susijusi strategija, sinergijos bei realūs pinigų srautai. Būtent šios detalės prospekte dažniausiai nulemia, ar įspūdingas naratyvas virsta tvariu vertinimu.
  • „SpaceX“ ruošiasi istoriniam IPO: siekia apie 70 mlrd. eurų ir gali sudrebinti visą Nasdaq

    „SpaceX“ ruošiasi istoriniam IPO: siekia apie 70 mlrd. eurų ir gali sudrebinti visą Nasdaq

    Elono Musko kosmoso bendrovė „SpaceX“ pateikė ilgai lauktą pirminio viešo akcijų siūlymo (IPO) prospektą ir taip priartėjo prie debiuto „Nasdaq“ biržoje. Rinkoje svarstoma, kad bendrovė gali siekti pritraukti apie 70 mlrd. eurų, o tai būtų vienas didžiausių IPO istorijoje.

    Toks sandoris gerokai pranoktų iki šiol įspūdingiausius JAV viešus platinimus. Pavyzdžiui, „Alibaba“ 2014 metais Niujorko biržoje pritraukė apie 20 mlrd. eurų, o „Visa“ 2008 metais surinko apie 16 mlrd. eurų.

    IPO rinka ieško naujo impulso

    Pastaraisiais metais IPO aktyvumas JAV buvo prislopęs: investuotojus atbaidė aukštos palūkanos, infliacijos šuoliai ir griežtesnės kapitalo sąlygos. Dalis augančių įmonių rinkosi privatų finansavimą, nes jis leido atidėti viešojo statuso naštą ir ketvirtinių rezultatų spaudimą.

    „SpaceX“ pasirodymas biržoje galėtų tapti signalu, kad IPO langas vėl atsiveria, ypač didelėms technologijų ir infrastruktūros bendrovėms. Rinkos dalyviai tikisi, kad sėkmingas debiutas paskatintų ir kitus laukiančius vardus sugrįžti prie viešo platinimo planų.

    Kas būtų didžiausi konkurentai?

    Iki šiol didžiausių JAV IPO sąraše ryškiausiai minimi „Alibaba“, „Visa“, energetikos grupė „Enel“ ir „Meta“, kuri į biržą atėjo 2012 metais. Pastaroji tuomet buvo didžiausias JAV technologijų sektoriaus IPO ir ilgam tapo etalonu, su kuriuo lyginami kiti debiutai.

    Tarp didžiųjų platinimų dažnai prisimenamas ir „General Motors“ sugrįžimas į biržą 2010 metais po restruktūrizacijos. Šie pavyzdžiai rodo, kad rekordiniai IPO dažniausiai sutampa su reikšmingais ekonomikos ar sektorių lūžio taškais.

    DI bumas keičia vertinimus

    Rinkos nuotaikas pastaruoju metu stipriai veikia DI bumas, kuris kelia tiek technologijų bendrovių vertinimus, tiek investuotojų lūkesčius. Vis dėlto dalis aukštai įvertintų DI įmonių dar kurį laiką gali likti privačios, nes kapitalo pasiūla privačiose rinkose išlieka didelė.

    „SpaceX“ atvejis išsiskiria tuo, kad bendrovė veikia ne tik technologijų, bet ir strateginės infrastruktūros srityje, o jos projektai apima palydovinį ryšį ir kosmoso paleidimų paslaugas. Būtent mastas ir ilgalaikės pajamos investuotojams gali tapti pagrindiniu argumentu, kodėl šis IPO būtų išskirtinis net ir tarp rekordinių sandorių.

  • „Bouygues“ vadovas įspėja: Europa pavojingai priklausoma nuo JAV palydovų ir DI

    „Bouygues“ vadovas įspėja: Europa pavojingai priklausoma nuo JAV palydovų ir DI

    Vienos didžiausių Prancūzijos inžinerijos ir telekomunikacijų grupių „Bouygues“ vadovas Olivier Roussat perspėja, kad Europa pernelyg remiasi JAV skaitmenine infrastruktūra. Jo teigimu, didžiausios rizikos sritys ateityje bus palydovinis ryšys ir dirbtinis intelektas, kuriose JAV įmonės jau turi ryškų pranašumą.

    O. Roussat atkreipė dėmesį, kad palydovinio interneto rinka vis labiau koncentruojasi, o tokia priklausomybė gali tapti strateginiu pažeidžiamumu. Pasak jo, esminis klausimas yra ne vien kaina ar ryšio greitis, bet ir suverenitetas, kai kritinės paslaugos priklauso nuo už Europos ribų veikiančių žaidėjų.

    „Europa iki galo nesuvokia, kaip pavojinga yra tiesiog pasikliauti amerikietiška infrastruktūra“, – sakė O. Roussat.

    Palydovų dominavimas ir saugumo rizikos

    Europos diskusijose vis dažniau pabrėžiama, kad palydovinis ryšys tampa kritine infrastruktūra, reikalinga ne tik atokiems regionams, bet ir atsparumui krizėms. Karinių, civilinės saugos ir energetikos sektorių planuose patikimas ryšys vertinamas kaip būtina sąlyga, ypač didėjant kibernetinių incidentų ir sabotažo rizikoms.

    O. Roussat argumentuoja, kad priklausomybė nuo vieno dominuojančio ne Europos tiekėjo didina scenarijų, kai ryšio prieiga gali būti apribota dėl politinių sprendimų, komercinių ginčų ar geopolitinių įtampų. Tai ypač jautru, kai kalbama apie paslaugas, kurios gali tapti vieninteliu ryšio kanalu sutrikus antžeminiams tinklams.

    Telekomų konsolidacija Prancūzijoje

    „Bouygues“ kartu su rinkos partneriais siekia permainų ir pačioje Prancūzijos telekomunikacijų rinkoje, kur ilgalaikė kainų konkurencija spaudė operatorių pelningumą ir investicijas į tinklus. Bendrovė dalyvauja derybose dėl sandorio, susijusio su operatoriumi SFR, kuris būtų vienas didžiausių telekomunikacijų susijungimų Europoje pastaraisiais metais.

    Skelbiama, kad bendra sandorio vertė siektų apie 20,35 milijardo eurų, o „Bouygues Telecom“ pagal planą gautų 42 proc. SFR akcijų paketą. Jei sandoris būtų patvirtintas, Prancūzijoje tinklo operatorių skaičius sumažėtų nuo keturių iki trijų, todėl neišvengiamai lauktų konkurencijos priežiūros institucijų vertinimas.

    Didžiausias iššūkis bus įtikinti reguliuotojus, kad konsolidacija nepakenks vartotojams ir konkurencijai, bet kartu sudarys sąlygas didesnėms investicijoms į 5G, šviesolaidį ir kibernetinį saugumą. Pastaraisiais metais Europos telekomunikacijų sektorius vis garsiau kalba apie tai, kad fragmentuota rinka apsunkina masto ekonomiją ir atsilieka nuo JAV bei Azijos investicijų tempo.

    DI lenktynės ir Europos atsakas

    O. Roussat DI įvardijo kaip antrą sritį, kurioje Europa rizikuoja atsidurti priklausomybės spąstuose. DI plėtrai reikia didžiulių skaičiavimo pajėgumų, pažangios lustų tiekimo grandinės, debesijos infrastruktūros ir duomenų centrų, o šiose grandyse dominuoja JAV technologijų ekosistema.

    Europos institucijos pastaruoju metu daug dėmesio skiria skaitmeniniam suverenitetui, siekdamos stiprinti vietinę infrastruktūrą, didinti investicijas į debesiją, lustus ir saugų ryšį. Tačiau rinkos dalyviai pabrėžia, kad norint pasivyti lyderius, neužtenka reguliavimo, reikalingas spartesnis kapitalo pritraukimas, aiškesnės investicinės paskatos ir didesnis mastas.

  • „American Airlines“ smogia konkurentams: daugiau nei 500 lėktuvų gaus „Starlink“ Wi‑Fi

    „American Airlines“ smogia konkurentams: daugiau nei 500 lėktuvų gaus „Starlink“ Wi‑Fi

    „American Airlines“ pranešė pasirinkusi „SpaceX“ palydovinio interneto paslaugą „Starlink“ ir planuoja ją įdiegti daugiau nei 500 siauro fiuzeliažo orlaivių. Bendrovė skelbia, kad diegimas turėtų prasidėti kitų metų pradžioje, pirmiausia „Airbus“ šeimos lėktuvuose, tokiuose kaip A321neo.

    Oro linijos pastaraisiais mėnesiais testavo kelis sprendimus ir vertino, ar naujos kartos ryšys gali užtikrinti stabilesnį internetą skrydžio metu. Šiuo sprendimu „American Airlines“ prisijungia prie kitų vežėjų, kurie jau pasirinko „Starlink“ kaip alternatyvą tradiciniams aviacijos ryšio tiekėjams.

    Nemokamas internetas tampa standartu

    Sprendimas diegti „Starlink“ susijęs ir su platesne rinkos tendencija: keleiviai tikisi, kad internetas lėktuve bus ne prabanga, o įprasta paslauga. „American Airlines“ šių metų pradžioje pradėjo siūlyti nemokamą Wi‑Fi dažnų skrydžių programos nariams, sekdama kitų didžiųjų JAV vežėjų pavyzdžiu.

    Aviakompanijos vis aktyviau konkuruoja dėl didesnes pajamas generuojančių klientų, todėl investuoja į salonų modernizaciją ir skaitmenines paslaugas. Spartesnis ryšys leidžia užtikrinti vaizdo transliacijas, darbą nuotoliu ir stabilesnį ryšį keliems keleivių įrenginiams vienu metu.

    Ką tai reiškia keleiviams

    Palydovinis internetas, paremtas žemosios Žemės orbitos palydovais, paprastai pasižymi mažesne delsa ir didesniu pralaidumu nei senesnės sistemos. Tai gali reikšti mažiau ryšio nutrūkimų ir pastovesnį greitį, ypač maršrutuose, kur anksčiau internetas veikdavo prastai.

    Tuo pačiu oro linijos ieško ir papildomų pajamų šaltinių: nuo personalizuotų pasiūlymų iki tikslesnės reklamos bei pramogų sistemų plėtros. Greitesnis internetas tampa pagrindu tokioms paslaugoms, tačiau kelia ir daugiau klausimų dėl duomenų privatumo bei kibernetinio saugumo valdymo.

    „SpaceX“ stiprina pozicijas aviacijoje

    „Starlink“ plečia sutartis su oro vežėjais, o tai stiprina „SpaceX“ ryšio padalinio vaidmenį aviacijos rinkoje. „SpaceX“ pastaraisiais metais viešai akcentavo, kad ryšio paslaugos tampa vis reikšmingesne verslo dalimi, o „Starlink“ augimas didina spaudimą konkurentams siūlyti panašios kokybės sprendimus.

    „American Airlines“ nurodė, kad kol kas nenumato skubių pokyčių kituose savo lėktuvų segmentuose, kur naudojami keli skirtingi interneto tiekėjai. Tačiau rinkai judant link greitesnio ir pigesnio ryšio, tokie sprendimai gali tapti nauju standartu vis didesnei daliai orlaivių.

  • Kalbos apie „SpaceX“ ir „Tesla“ susijungimą įkaista: Muskas stumia kosmoso milžinę į Nasdaq

    Kalbos apie „SpaceX“ ir „Tesla“ susijungimą įkaista: Muskas stumia kosmoso milžinę į Nasdaq

    Rinkoje vėl įsiplieskė kalbos, kad Elono Musko valdomos „SpaceX“ ir „Tesla“ ateityje gali būti sujungtos į vieną struktūrą. Šios spekuliacijos sustiprėjo artėjant „SpaceX“ akcijų platinimui ir pasirengimui prekybai „Nasdaq“ biržoje.

    Pasak su diskusijomis susipažinusių šaltinių, „SpaceX“ ir „Tesla“ viduje tokia idėja aptarinėjama jau ne vienerius metus. Darbuotojai ir partneriai teigia, kad įmones vis dažniau sieja ne tik Muskas, bet ir praktiniai poreikiai, ypač skaičiavimo pajėgumų ir energijos infrastruktūros srityse.

    „Abi bendrovės sprendžia skirtingas, bet panašiai sudėtingas užduotis, kuriose skaičiavimo galia, šilumos valdymas ir patikimumas tampa kritiniais apribojimais“, – sakė investuotojas Tomasz Tunguz.

    „SpaceX“ verslo modelis remiasi raketų paleidimais, palydovinio interneto „Starlink“ plėtra ir sparčiai augančiais duomenų centrų bei DI projektais. Tuo metu „Tesla“ akcentuoja autonominio vairavimo, robotikos ir DI skaičiavimų infrastruktūros ambicijas, kurioms taip pat reikia milžiniškų investicijų.

    Finansų rinkose akys krypsta į abiejų bendrovių kapitalo išlaidas. Viešai skelbta informacija rodo, kad „Tesla“ planuoja reikšmingai didinti investicijas į infrastruktūrą, o „SpaceX“ išlaidose vis didesnę dalį sudaro DI ir duomenų centrams reikalingi pajėgumai.

    Kas sieja „SpaceX“ ir „Tesla“

    Įmonės jau dabar dalijasi žmonėmis, tiekėjais ir technologiniais sprendimais, o tai kuria įspūdį, kad jos veikia kaip viena ekosistema. Tarp susikirtimų minimi bendri valdybų nariai, inžineriniai resursai ir tarpusavio pirkimai, įskaitant energijos kaupimo sprendimus bei transporto priemones.

    Tiekėjai ne kartą yra nurodę, kad Musko valdomos įmonės jiems dažnai atrodo kaip vienas didelis klientas. Tokia koncentracija leidžia greičiau perskirstyti pajėgumus, tačiau kartu kelia klausimų, kaip būtų sprendžiami interesų konfliktai, jei būtų siekiama oficialaus susijungimo.

    Kokios kliūtys laukia susijungimo atveju

    Teisininkai paprastai pabrėžia, kad galimas „SpaceX“ ir „Tesla“ sandoris greičiausiai nebūtų klasikinis konkurencijos ribojimo atvejis, nes bendrovės veikia skirtingose rinkose. Vis dėlto sudėtingiausia dalis būtų akcininkų interesai, sandorio kaina, apsikeitimo akcijomis mechanizmas ir klausimas, kuri įmonė taptų pagrindine.

    Dar vienas aspektas yra įmonių valdymas. „SpaceX“ kontrolė sutelkta Musko rankose, todėl sprendimų priėmimas gali būti greitesnis, tačiau viešoje rinkoje tai didina investuotojų jautrumą dėl skaidrumo, rizikų atskleidimo ir mažuminių akcininkų apsaugos.

    Kol kas nei „SpaceX“, nei „Tesla“ oficialiai nepatvirtino ketinimų jungtis. Tačiau didėjant kapitalo poreikiui DI infrastruktūrai, augant kosmoso ekonomikos apimtims ir artėjant „SpaceX“ debiutui biržoje, tokios kalbos, panašu, dar ilgai neišnyks.

  • SpaceX ruošiasi IPO birželio 12 dieną: planas pritraukti 66 mlrd. eurų ir investuotojų dilema

    SpaceX ruošiasi IPO birželio 12 dieną: planas pritraukti 66 mlrd. eurų ir investuotojų dilema

    Elono Musko valdoma „SpaceX“ ruošiasi vienam ambicingiausių debiutų biržoje pastaraisiais dešimtmečiais. Įmonė planuoja pradėti prekybą akcijomis Nasdaq biržoje, o rinkai pristatomas tikslas – pritraukti apie 66 mlrd. eurų, kas būtų naujas pasaulinis IPO mastelio etalonas.

    Sprendimą investuotojams sunkina tai, kad „SpaceX“ vienu metu veikia keliose labai skirtingose srityse: raketų paleidimuose, palydovinio interneto paslaugose per „Starlink“ ir projektuose, kurie siejami su didėjančiais skaičiavimo pajėgumų poreikiais bei DI plėtra. Tokia kombinacija žada sparčią plėtrą, bet kartu reiškia ir sunkiau prognozuojamą rizikų profilį.

    Kas skatina rekordines ambicijas?

    Iki šiol didžiausiu IPO laikytas „Saudi Aramco“ debiutas 2019 metais, kai pirminis platinimas siekė apie 22,6 mlrd. eurų, o vėliau, pasinaudojus papildomo akcijų platinimo galimybe, suma išaugo iki maždaug 25,9 mlrd. eurų. „SpaceX“ keliama kartelė yra kelis kartus aukštesnė, todėl rinkoje natūraliai daugėja klausimų dėl to, ar tokia vertė atitinka realias artimiausių metų pajamas ir kaštus.

    Viešojoje erdvėje minimas ir įmonės vertinimas, siekiantis apie 1,62 trln. eurų. Tokia suma reiškia, kad „SpaceX“ būtų tarp didžiausių ir vertingiausių pasaulio bendrovių, o bet kokie veiklos nesklandumai galėtų sukelti itin didelius kainos svyravimus.

    „Starship“ testai ir signalai rinkai

    Vienas pagrindinių pasakojimo elementų prieš IPO – „Starship“ megaraketos bandymai, kurie laikomi esminiu ilgalaikės strategijos ramsčiu. Nors testiniai skrydžiai paprastai būna lydimi techninių nesklandumų, pats faktas, kad programa juda į priekį, investuotojams tampa svarbiu signalu apie įmonės gebėjimą vykdyti sudėtingus projektus.

    Po vieno iš bandymų E. Muskas viešai sveikino komandą, pabrėždamas, kad tai yra reikšmingas žingsnis visai kosmoso pramonei.

    „Sveikinu „SpaceX“ komandą su įspūdingu „Starship“ žingsniu į priekį. Tai svarbus pasiekimas“, – sakė Elonas Muskas.

    Pajamos auga, bet nuostoliai išlieka

    „Starlink“ yra dažniausiai įvardijamas segmentas, galintis užtikrinti stabilesnius pinigų srautus, tačiau didelės investicijos į „Starship“ programą ir ateities infrastruktūrą spaudžia pelningumą. Skelbiama, kad „SpaceX“ sukauptas deficitas siekia apie 38,2 mlrd. eurų, o tai atspindi ilgalaikį modelį, kai įmonė pirmiausia investuoja į pajėgumus, o pelningumą planuoja vėlesniuose etapuose.

    Prospekte akcentuojama ir rizika, kad bendrovė gali taip ir nepasiekti tvaraus pelningumo, ypač jei augimo tempas sulėtės arba kaštai didės sparčiau nei pajamos. Tai investuotojams reiškia paprastą pasirinkimą: tikėti vizija ir technologiniu pranašumu arba vertinti įmonę kaip ypač didelės rizikos statymą.

    „Anksčiau patyrėme nuostolių ir galime nepasiekti pelningumo ateityje arba, jei jį pasieksime, jo neišlaikyti“, – sakoma „SpaceX“ dokumentuose.

    Kontekstas svarbus ir platesnei rinkai: pastaraisiais metais kosmoso sektoriaus įmonės sulaukė išaugusio investuotojų dėmesio, o kai kurių bendrovių akcijos demonstravo didelius, net triženklius metinius pokyčius. Vis dėlto toks augimas paprastai eina kartu su dideliu nepastovumu, todėl „SpaceX“ IPO gali tapti ne tik istoriniu įvykiu, bet ir rimtu testu investuotojų rizikos tolerancijai.

  • „OpenAI“ IPO gali tapti rekordu: Samas Altmanas taikosi į trilijono eurų vertę

    „OpenAI“ IPO gali tapti rekordu: Samas Altmanas taikosi į trilijono eurų vertę

    „OpenAI“, valdanti „ChatGPT“, artėja prie vieno laukiamiausių debiutų biržoje: skelbiama, kad bendrovė artimiausiomis dienomis gali pradėti pirminio viešo akcijų siūlymo (IPO) procesą. JAV žiniasklaida nurodo, kad vadovas Samas Altmanas viešą akcijų platinimą taikosi surengti 2026 metų rugsėjį.

    Jei planai pasitvirtins, tai būtų reikšmingas posūkis organizacijai, kuri 2015 metais pradėjo veikti kaip ne pelno siekianti tyrimų laboratorija. 2025 metų spalį „OpenAI“ užbaigė perėjimą prie viešosios naudos bendrovės modelio, siekdama lengviau pritraukti kapitalą ir plėsti veiklą.

    Galimai didžiausias IPO istorijoje

    Rinkoje skaičiuojama, kad „OpenAI“ per IPO galėtų siekti pritraukti apie 55 400 000 000 eurų. Toks mastas viršytų ankstesnius rekordus ir dar labiau kaitintų technologijų sektoriaus kapitalo rinkas, kuriose investuotojai ieško ryškių augimo istorijų.

    Vis dėlto „OpenAI“ rekordui iššūkį gali mesti „SpaceX“, kuri taip pat siejama su pasirengimu viešam akcijų platinimui ir galimai dar didesne pritraukiama suma. Dėl to 2026 metais rinkoje gali susiformuoti retai matoma konkurencija dėl didžiausio debiuto pasaulio biržų istorijoje.

    Trilijono eurų vertės kartelė

    Analitikų vertinimu, „OpenAI“ vertinimas listinguojant akcijas galėtų perkopti 922 000 000 000 eurų ribą. Tokia kapitalizacija iškart įkeltų bendrovę į pasaulio didžiausių įmonių klubą, šalia brandžių ir pelningų gigantų.

    Tuo pat metu investuotojams tai būtų reta proga įsigyti beveik gryną DI bendrovės akciją viešojoje rinkoje. Iki šiol daugumai rinkos dalyvių DI tematika dažniausiai pasiekiama netiesiogiai, per lustų gamintojus, debesijos tiekėjus ar didžiąsias technologijų platformas.

    Didžiausias klausimas: pelningumas

    Didžiausias neapibrėžtumas išlieka „OpenAI“ finansų tvarumas: viešai akcentuojama, kad bendrovė dar nėra pasiekusi pelningumo. Rinkoje minimi vertinimai rodo, kad metinės pajamos gali siekti apie 27 700 000 000 eurų, tačiau kartu prognozuojami ir itin dideli kaštai.

    Pastaraisiais metais DI verslams brangiausia dalis yra skaičiavimo resursai, duomenų centrų infrastruktūra ir modelių mokymas, o tai spaudžia maržas net sparčiai augant pardavimams. Būtent todėl IPO prospektas, kuriame atsispindėtų detalūs pinigų srautai, įsipareigojimai ir kaštų struktūra, gali tapti lemiamu testu investuotojų lūkesčiams.

    „Dar teks pamatyti, kaip viešosios rinkos įvertins „OpenAI“ ir panašias bendroves, kai jų finansai bus atverti detalesnei patikrai“, – teigiama rinkos analitikų komentaruose, vertinančiuose būsimą debiutą.

    Jeigu „OpenAI“ pavyks įrodyti, kad pajamų augimas gali aplenkti DI infrastruktūros išlaidas, 2026 metų IPO gali tapti ne tik rekordiniu pagal dydį, bet ir nustatyti naują standartą visam DI sektoriui. Priešingu atveju rinkos entuziazmą gali greitai pakeisti griežtesni reikalavimai dėl pelningumo ir aiškesnio verslo modelio.

  • „SpaceX“ antru bandymu pakėlė „Starship“: pasiektas kosmosas, bet misiją temdė rimti gedimai

    „SpaceX“ antru bandymu pakėlė „Starship“: pasiektas kosmosas, bet misiją temdė rimti gedimai

    „SpaceX“ penktadienį iš „Starbase“ bazės Teksase paleido didžiausią kada nors sukurtą raketą „Starship“, po to, kai ankstesnis bandymas buvo atšauktas dėl techninių nesklandumų. Skrydžio langas truko apie 90 minučių, o startas įvyko jam prasidėjus.

    Bandomasis skrydis buvo svarbus bendrovei tikrinant atnaujintas „Starship“ sistemas ir ruošiantis tolesnei programos plėtrai. Misijos metu buvo iškelti ir orbitoje paleisti imitaciniai palydovai, taip pat perduotas tiesioginis vaizdas iš skrydžio.

    Vis dėlto „SpaceX“ nepranešė pasiekusi visus planuotus tikslus. Įmonė nurodė neįvykdžiusi dalies traukos ir variklių darbo parametrų, kurie reikalingi norint įsitikinti, kad atnaujinta raketos ir variklių konfigūracija yra pakankamai patikima saugiems skrydžiams į orbitą ir atgal.

    Pirmoji pakopa prarado kontrolę

    Didžiausias nesklandumas fiksuotas su „Super Heavy“ pirmąja pakopa, kuri suteikia pagrindinę trauką pakilimo metu. Po pakopų atsiskyrimo ji patyrė gedimą, o vėliau, bandant pakartotinai uždegti variklius, įvyko anomalijos.

    Dėl jų buvo apgadinta reikšminga galinės konstrukcijos dalis ir prarasta kontrolė. Tokie incidentai programoje laikomi kritiniais, nes „Starship“ koncepcija remiasi daugkartiniu abiejų pakopų panaudojimu ir tiksliu sugrįžimu.

    „Starship“ nusileidimas baigėsi sprogimu

    Viršutinė „Starship“ pakopa skrydžio metu pasiekė maždaug 7 machų greitį ir, kaip skelbiama, prieš nusileidimą uždegė du variklius. Galiausiai ji vertikaliai nusileido Indijos vandenyne, tačiau apvirto ir sprogo po to, kai raketos nosis trenkėsi į vandenį.

    Toks baigties scenarijus bandymų programoje buvo numatytas, tačiau jis vis tiek reiškia, kad „SpaceX“ dar turi darbo siekdama stabilaus nusileidimo ir greito pakartotinio panaudojimo. Daugkartinis naudojimas yra esminė strategijos dalis, skirta mažinti vieno starto kainą ir didinti skrydžių dažnį.

    Kodėl „Starship“ svarbi NASA ir „Starlink“?

    „Starship“ programa reikšminga ne tik „SpaceX“ komerciniams planams. NASA yra pasirinkusi „Starship“ kaip Mėnulio nusileidimo sistemos pagrindą, o agentūra planuoja, kad ši platforma padės grąžinti astronautus į Mėnulio paviršių vėlesnėje dešimtmečio dalyje.

    Kita kryptis yra „Starlink“ palydovinio interneto tinklas, kuriam svarbus didesnis vienu skrydžiu iškeliamų palydovų skaičius. „SpaceX“ pastaraisiais metais intensyviai didino palydovų paleidimų tempą su „Falcon 9“, tačiau „Starship“ sukurta per vieną misiją gabenti gerokai didesnį krovinį.

    „Starship“ bandymai buvo pristabdyti po ankstesnių nesėkmių, kai nuolaužos kėlė riziką aviacijai ir buvo taikomi papildomi saugos reikalavimai. Naujausias skrydis parodė pažangą orbitoje vykdomose užduotyse, tačiau taip pat išryškino, kad patikimumo klausimai dar nėra galutinai išspręsti.

  • „SpaceX“ IPO gali sudrebinti biržas: taikosi į 68 mlrd. eurų ir perrašyti rekordus

    „SpaceX“ IPO gali sudrebinti biržas: taikosi į 68 mlrd. eurų ir perrašyti rekordus

    Elono Musko valdoma „SpaceX“ ruošiasi žingsniui, kuris gali tapti vienu reikšmingiausių Volstrito istorijoje: rinkoje daugėja signalų apie galimą bendrovės akcijų platinimą artimiausiu metu. Skelbiama, kad per pirminį viešą akcijų siūlymą (IPO) įmonė galėtų siekti pritraukti iki 68 mlrd. eurų.

    Tokio masto sandoris, jei pasitvirtintų, ne tik gerokai aplenktų iki šiol didžiausius pasaulio IPO, bet ir iš esmės pakeistų investuotojų požiūrį į kosmoso pramonę. Pastaraisiais metais ši rinka traukia kapitalą dėl palydovinio interneto, gynybos užsakymų ir augančio komercinių skrydžių tempo.

    Kas šiandien yra rekordininkai?

    Didžiausiu IPO istorijoje laikomas „Saudi Aramco“ akcijų platinimas, 2019 metų gruodį įvykęs Rijado vertybinių popierių biržoje. Tuomet bendrovė pritraukė apie 23,2 mlrd. eurų, o sandoris buvo svarbi Saudo Arabijos ekonominės transformacijos dalis, siekiant mažinti priklausomybę nuo naftos pajamų.

    Tarp didžiausių technologijų sektoriaus debiutų išsiskiria „Alibaba“, 2014 metais Niujorke pritraukusi apie 19,8 mlrd. eurų. Svarbus etalonas buvo ir „Facebook“ IPO 2012 metais, kai įmonė, šiandien veikianti kaip „Meta“, pritraukė apie 14,5 mlrd. eurų, nors prekybos startą lydėjo techniniai sutrikimai ir kainos svyravimai.

    Azijos gigantai ir finansų sektorius

    Tarp didžiausių sandorių dažnai minimi Japonijos vardai: „SoftBank Corp“ 2018 metų gruodį Tokijuje pritraukė apie 19,3 mlrd. eurų. Japonijos telekomunikacijų istorijoje ryški ir „NTT DoCoMo“ 1998 metų listingavimo banga, kai per akcijų platinimą surinkta apie 16,4 mlrd. eurų.

    Į didžiausiųjų sąrašą patenka ir Kinijos valstybiniai bankai, atspindintys šalies finansinės sistemos svorį po 2008 metų krizės. „Agricultural Bank of China“ 2010 metais per platinimą Šanchajuje ir Honkonge pritraukė apie 17,4 mlrd. eurų, o „Industrial and Commercial Bank of China“ 2006 metais analogišku keliu surinko apie 17,3 mlrd. eurų.

    Kodėl „SpaceX“ galėtų visus aplenkti?

    Jei „SpaceX“ išties pritrauktų iki 68 mlrd. eurų, tai būtų beveik tris kartus daugiau nei „Saudi Aramco“ rekordas. Toks šuolis reikštų, kad investuotojai „SpaceX“ vertina ne kaip vien tik raketų gamintoją, o kaip infrastruktūros ir paslaugų bendrovę, kurios pajamos siejamos ir su palydovinio ryšio plėtra, ir su ilgalaikiais valstybės kontraktais.

    Rinkai svarbu ir tai, kad didelio masto IPO dažnai tampa viso sektoriaus termometru: sėkmingas debiutas gali pakelti apetito kartelę ir kitoms kosmoso, gynybos ar pažangių ryšių bendrovėms. Tačiau investuotojai paprastai vertina ne tik potencialą, bet ir rizikas, įskaitant reguliavimo aplinką, kapitalo poreikį bei pelningumo perspektyvas.

  • „SpaceX“ žengė IPO link, „Nvidia“ skelbia rekordus: rinkos nerimsta dėl DI burbulo

    „SpaceX“ žengė IPO link, „Nvidia“ skelbia rekordus: rinkos nerimsta dėl DI burbulo

    JAV finansų rinkose ketvirtadienio rytą dominavo keli stambūs vardai ir vienas bendras klausimas: ar DI bumas dar turi parako, ar investuotojai jau pervertina lūkesčius. Investuotojų nuotaikas formavo naujienos apie „SpaceX“ IPO, „Nvidia“ rezultatus ir Jeffo Bezoso komentarus apie galimą burbulą.

    Ateities sandoriai JAV biržose rodė nedidelį kritimą po teigiamos ankstesnės prekybos dienos Volstryte. Tuo pat metu rinkos dalyviai toliau vertino geopolitikos ir energijos kainų poveikį infliacijai bei centrinių bankų sprendimams.

    „Nvidia“ augimas, bet akcija svyruoja

    Puslaidininkių gamintoja „Nvidia“ pranešė viršijusi ketvirčio pajamų ir pelno lūkesčius, o bendros pajamos, bendrovės teigimu, šoktelėjo 85 proc. Augimą labiausiai tempė duomenų centrų segmentas, kuris tapo pagrindine DI infrastruktūros variklio dalimi.

    Vis dėlto, nepaisant stiprių skaičių, rinkoje matyta įprasta po rezultatų pasikartojanti korekcija: investuotojai dalį pelno fiksavo, nes lūkesčiai technologijų lyderiams išlieka itin aukšti. Bendrovė taip pat akcentavo, kad geopolitinė įtampa gali didinti neapibrėžtumą tiekimo grandinėms ir paklausos prognozėms.

    „Paklausa tapo eksponentiška, nes įmonės skuba diegti agentinį DI“, – sakė „Nvidia“ vadovas Jensenas Huangas.

    Rinkos analitikai atkreipia dėmesį, kad DI lustų paklausa glaudžiai susijusi su debesijos milžinių ir didžiųjų korporacijų investicijų ciklais. Kuo labiau įmonės konkuruoja dėl našumo ir duomenų centrų pajėgumų, tuo jautresni tampa vertinimai, kai tik pasirodo užuominų apie išlaidų lėtėjimą.

    „SpaceX“ prospektas ir IPO lūkesčiai

    Elono Musko valdoma „SpaceX“ pateikė IPO prospektą reguliuotojams ir taip priartėjo prie vieno labiausiai lauktų debiutų rinkoje. Bendrovė nurodė planuojanti listinguotis „Nasdaq“ biržoje, o investuotojai jau kalba apie potencialiai rekordinio masto viešą akcijų siūlymą.

    Prospekte „SpaceX“ išskyrė didžiulę adresuojamą rinką, didelę dalį jos matydama už dabartinių veiklų ribų. Dokumente taip pat akcentuota balsavimo teisių kontrolė ir tai, kad reikšminga kapitalo investicijų dalis skirta DI poreikiams, kas atspindi platesnę tendenciją: technologijų ir gynybos bei kosmoso sektorių susiliejimą per skaičiavimų galią.

    Šalia to rinkoje aptarinėta ir galimybė, kad „OpenAI“ gali svarstyti konfidencialų pasirengimą IPO. Nors tokie planai nebūtinai reiškia greitą debiutą, vien pati diskusija didina investuotojų apetitą su DI susijusiems aktyvams.

    Palūkanų normos, vartotojai ir Bezoso komentarai

    Papildomą foną rinkoms suteikė JAV centrinio banko posėdžio protokolas, iš kurio investuotojai vertino, ar palūkanų normų mažinimas artėja, ar infliacijos rizikos gali priversti laikytis griežtesnio kurso. Obligacijų pajamingumai kiek atsitraukė nuo aukštumų, tačiau rinkos išlieka jautrios bet kokiems signalams apie kainų augimą.

    Mažmeninės prekybos sektoriuje nuotaikos taip pat išsiskyrė: „Walmart“ prognozės nuvylė dalį rinkos dalyvių, nes vartotojų perkamąją galią gali spausti brangūs degalai ir silpstantis mokesčių grąžinimų efektas. Tuo metu „E.l.f Beauty“ skelbė geresnius rezultatus ir užsiminė apie dalies kainų didinimo atsitraukimą.

    Jeffas Bezosas viešame interviu atmetė baimes dėl DI burbulo, teigdamas, kad net ir burbulo atveju investicijos gali sukurti ilgalaikę naudą infrastruktūrai. Tokia pozicija rinkoje girdima vis dažniau: net jei vertinimai išsipučia, duomenų centrai, lustai ir programinė įranga lieka realūs pajėgumai, kurie vėliau gali tapti naujo produktyvumo pagrindu.

    „Net jei tai ir burbulas, jo varomos investicijos daugeliu atvejų bus labai sveikos“, – sakė Jeffas Bezosas.

    Investuotojams artimiausiu metu svarbiausia išlieka dvi kryptys: ar DI paklausa ir toliau pateisins milžiniškas kapitalo investicijas, ir ar palūkanų normų trajektorija nepadarys rizikingų aktyvų finansavimo brangesnio. Atsakymai į šiuos klausimus lems, ar dabartinis DI etapas bus tvarus augimas, ar nervingų korekcijų virtinė.