Category: Finansai

  • Azerbaidžano naftos fondas SOFAZ įžengė į Kinijos ir ASEAN klubą: ką tai reiškia Europai?

    Azerbaidžano naftos fondas SOFAZ įžengė į Kinijos ir ASEAN klubą: ką tai reiškia Europai?

    Azerbaidžanas tampa tiltų investuotoju

    Azerbaidžano valstybinis naftos fondas SOFAZ prisijungė prie penkių Azijos suverenių ir pensijų investuotojų ir tapo naujai įkurtos Kinijos ir ASEAN bendros investicijų tarybos steigėju. Taryba pristatyta Kinijos tarptautinėje investicijų ir prekybos mugėje Siamene.

    SOFAZ yra vienintelis steigėjas iš už Rytų ir Pietryčių Azijos ribų. Tai pabrėžia Azerbaidžano ambiciją būti ne tik energijos išteklių tiekėju, bet ir finansiniu tarpininku tarp Azijos ir Europos.

    Kas sudaro naują tarybą

    Tarybą sušaukė Kinijos suverenaus turto fondas China Investment Corporation, o prie iniciatyvos prisidėjo Tailando Government Pension Fund, Malaizijos Khazanah Nasional Berhad ir pensijų fondas KWAP, taip pat Indonezijos Indonesia Investment Authority. Sekretoriatą koordinuos Singapūre veikianti „CGS International Securities“.

    Naujas formatas sukurtas ne kaip atskiras fondas, o kaip platforma bendroms diskusijoms, tyrimams ir kontaktams. Kiekviena institucija išsaugo savarankiškumą, o sprendimai investuoti nėra automatiniai ar privalomi.

    Skaičiai, rodantys regiono mastą

    Kinijos ir ASEAN prekyba 2025 metais pirmą kartą peržengė 1 trilijono JAV dolerių ribą ir pasiekė apie 904 milijardus eurų, augdama 7,4 proc. per metus. Tuo pat metu Pietryčių Azija pritraukė rekordinį tiesioginių užsienio investicijų srautą – apie 210 milijardų eurų, tai sudarė reikšmingą dalį pasaulinių įplaukų.

    Toks augimo tempas didina konkurenciją dėl projektų, o ilgalaikiai investuotojai siekia anksti identifikuoti temas, susijusias su pramone, sveikatos apsauga, vartojimu, verslo paslaugomis ir technologijomis. Būtent šiose srityse dažniausiai ieškoma didesnės grąžos, bet kartu vertinamos geopolitinės ir reguliacinės rizikos.

    Vidurinis koridorius ir Europos interesas

    SOFAZ savo vaidmenį grindžia Azerbaidžano geografine padėtimi Viduriniame koridoriuje – geležinkelių ir jūrų maršrute per Kaspijos jūrą, jungiančiame Aziją su Europa. Europos Komisija 2024 metais pagal Global Gateway programą paskelbė ketinanti skirti 10 milijardų eurų koridoriaus plėtrai.

    Fondas teigia, kad kartu su krovinių srautais gali judėti ir kapitalas, o dalyvavimas taryboje suteikia prieigą prie regiono institucijų patirties bei greitesnį supratimą apie vietos rinkų dinamiką. Europai tai svarbu ne vien logistikoje, bet ir tiekimo grandinių diversifikavime bei investicinių ryšių plėtroje.

    SOFAZ žingsniai Kinijoje ir naujas investicinis instrumentas

    SOFAZ į Kinijos rinką įžengė 2015 metais, įsigydamas pirmąsias juaniais denominuotas investicijas. 2025 metais per Azerbaidžano prezidento Ilhamo Aliyevo valstybinį vizitą Kinijoje fondas pasirašė bendradarbiavimo memorandumą su China Investment Corporation.

    Šis bendradarbiavimas peraugo į atskirą privataus kapitalo instrumentą – Galaxy Orientis China-ASEAN Investment Program, kuriame dalyvauja SOFAZ, China Investment Corporation ir Indonesia Investment Authority. Pirmasis etapas pritraukė apie 448 milijonus eurų, o tikslas siekia apie 860 milijonų eurų; šis instrumentas valdomas atskirai nuo tarybos.

    2026 metų birželio pabaigoje SOFAZ valdė apie 62,5 milijardo eurų turto, sukaupto iš Azerbaidžano naftos ir dujų pajamų. Tokie fondai paprastai ieško ilgalaikio stabilumo, bet vis dažniau derina jį su augimo regionais, kur kapitalo poreikis didžiausias.

    Ekspertai pabrėžia, kad tarybos sėkmę lems ne tik deklaracijos, bet ir praktinė nauda: bendri tyrimai, projektų „pipeline“ kokybė, rizikos valdymo standartai bei suderinamumas su skirtingų šalių reguliavimu. Jei šie elementai veiks, investicijų taryba gali tapti dar vienu kanalu, keičiančiu kapitalo srautus tarp Azijos ir Europos.
  • Europos Komisija įsiutino Prancūziją: prekybos sutartį su Indija pateikė tik anglų kalba

    Europos Komisija įsiutino Prancūziją: prekybos sutartį su Indija pateikė tik anglų kalba

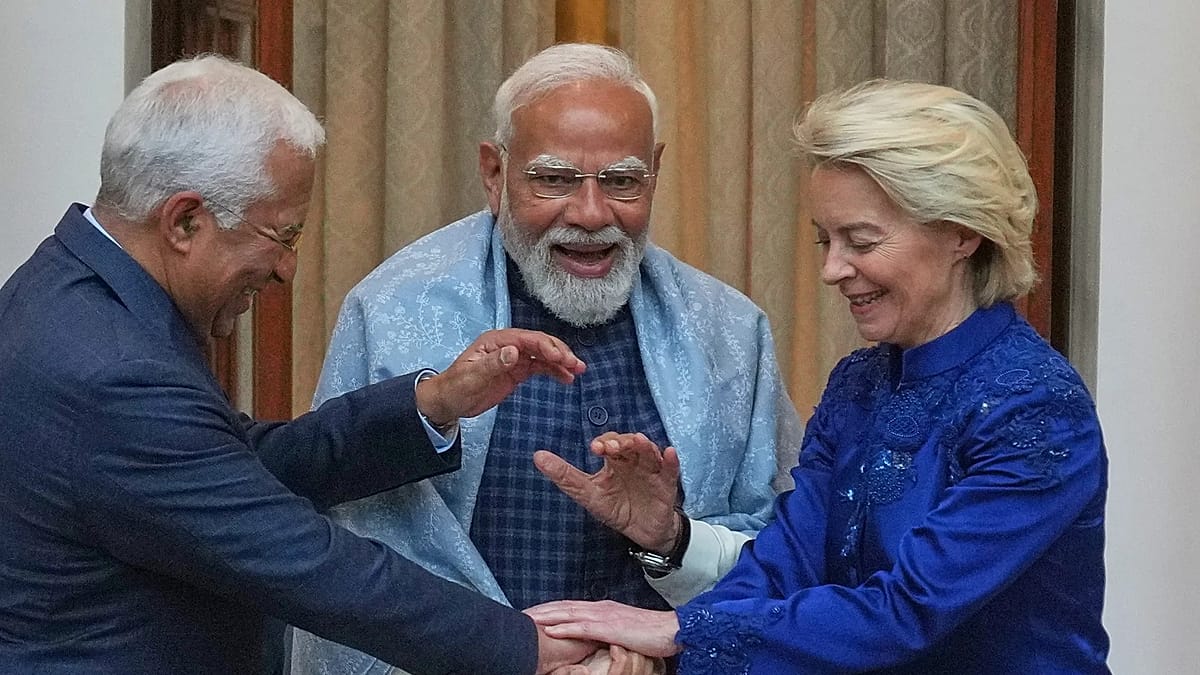
    Europos Komisija perdavė Europos Sąjungos ir Indijos prekybos susitarimą valstybėms narėms ratifikuoti, tačiau dokumentas pateiktas tik anglų kalba. Toks žingsnis sukėlė Prancūzijos nepritarimą, nes Paryžius ragina laikytis pareigos sutartis pateikti visomis 24 oficialiosiomis ES kalbomis.

    Komisija argumentuoja, kad vienos kalbos pasirinkimas šiuo etapu padėtų paspartinti ratifikavimo procesą ir sutaupyti laiko. Briuselis siekia, kad susitarimas būtų užbaigtas per šiuos kalendorinius metus, todėl bando sumažinti administracinius vėlavimus, kurie dažnai kyla dėl vertimų derinimo.

    „Siūlome susitarimą pasirašyti derybų kalba, tai yra anglų, o visos kalbinės versijos bus parengtos kuo greičiau ir tikrai dar iki balsavimo Europos Parlamente“, – sakė Europos Komisijos atstovas Olofas Gillis.

    Prancūzijos pozicija remiasi ne vien simboline kalbos politika. Paryžius pabrėžia, kad prekybos susitarimai yra techniškai sudėtingi, o jų nuostatos gali turėti reikšmingų teisinių ir ekonominių pasekmių, todėl niuansai esą turi būti vertinami tik gavus patikimus vertimus nacionalinėmis kalbomis.

    Praktikoje ES prekybos susitarimų ratifikavimui dažniausiai reikia Europos Parlamento pritarimo, o kai kuriais atvejais ir nacionalinių parlamentų sprendimų. Komisija teigia, kad po pasirašymo susitarimas bus išverstas, o galutinės kalbinės redakcijos, kaip įprasta, bus paskelbtos ES oficialiajame leidinyje.

    Vis dėlto kol kas neaišku, ar pažadas pateikti vertimus iki Europos Parlamento balsavimo bus pakankamas, kad Prancūzija atsitrauktų. Pastaraisiais metais Paryžius ne kartą blokavo ar lėtino ES prekybos iniciatyvas, o įtampa dėl procedūrų gali tapti papildomu politiniu barjeru net tuomet, kai pati sutarties kryptis Prancūzijai yra priimtina.

    Komisija šį procesą sieja su platesne ES prekybos strategija, kuria stengiamasi greičiau sudaryti ir įgyvendinti susitarimus su strateginiais partneriais, diversifikuojant tiekimą ir mažinant priklausomybę nuo geopolitinių rizikų. Indija ES kontekste laikoma svarbia ekonomine ir politine partnere, todėl ratifikavimo tempas Briuseliui tampa principiniu klausimu.

  • „Anthropic“: DI gali padvigubinti ekonomiką, bet iki 2030-ųjų palikti be darbo kas penktą biure

    „Anthropic“: DI gali padvigubinti ekonomiką, bet iki 2030-ųjų palikti be darbo kas penktą biure

    „Anthropic“ modelis: trys 2030-ųjų keliai

    DI sistemą „Claude“ kurianti bendrovė „Anthropic“ paskelbė ekonominį modelį, kuriuo bando įvertinti, kaip iki 2030 metų DI gali pakeisti JAV ekonomiką. Kartu pristatytas ir interaktyvus įrankis, leidžiantis palyginti skirtingus scenarijus pagal DI pajėgumą ir jo įdiegimo greitį.

    Modelyje ekonomika skaidoma į užduotis: dalį DI palieka nepakeistas, dalį padeda atlikti, dalį automatizuoja, o kai kur sukuria visai naujas veiklas. „Anthropic“ pabrėžia, kad tai nėra prognozė ir scenarijams nepriskiriamos tikimybės.

    Nuo menko poveikio iki 15,4 proc. augimo

    Nuosaikiausiame variante DI poveikis būtų beveik nepastebimas: 2030 metais bendrasis vidaus produktas būtų apie 1,6 proc. didesnis nei be DI, o metinis augimas siektų apie 2,4 proc. Su protiniu darbu siejamas užimtumas kristų tik apie 0,5 proc., o nedarbo rodikliai kistų minimaliai.

    Vidutiniame scenarijuje ekonomikos augimas paspartėtų iki maždaug 5,4 proc. per metus, o 2030 metais BVP būtų apie 8,3 proc. didesnis. Tuo pat metu vadinamasis kognityvinis užimtumas, apimantis vadybą, profesines paslaugas, pardavimus ir administravimą, mažėtų apie 3,9 proc.

    Ekstremaliausiame scenarijuje metinis augimas pasiektų 15,4 proc., o BVP 2030 metais būtų maždaug 32,4 proc. didesnis nei be DI. Tačiau kognityvinis užimtumas smuktų apie 21,5 proc., o nedarbas tarp biuro darbuotojų šokteltų iki 17,9 proc., bendras nedarbas artėtų prie 11,9 proc.

    Kas laimėtų, o kas prarastų?

    „Anthropic“ modelis rodo ryškų pajamų persiskirstymą: darbo dalis nacionalinėse pajamose galėtų mažėti nuo maždaug 60 proc. iki 45,2 proc. Tuo metu kapitalo pajamos, pagal pateiktą skaičiavimą, augtų daugiau nei 80 proc.

    Vidutiniame scenarijuje taip pat prognozuojamas atlyginimų išsiskyrimas: biuro ir kito protinio darbo užmokestis nežymiai mažėtų, o kitų sektorių darbuotojų atlygis vidutiniškai didėtų beveik 6 proc. Ekstremaliame variante biuro darbuotojų algos kristų apie 11,5 proc., o kitų darbuotojų atlyginimai šokteltų apie 33,6 proc.

    Visuomenės lūkesčiai ir vadovo perspėjimai

    Modelis papildytas JAV gyventojų apklausa, kuri, pasak „Anthropic“, rodo, kad dauguma respondentų labiausiai tikisi vidutinio scenarijaus. Tai reikštų maždaug 8 proc. didesnį BVP iki 2030 metų ir apie 4 proc. sumažėjusį kognityvinį užimtumą.

    Vis dėlto „Anthropic“ generalinis direktorius Dario Amodei anksčiau viešai perspėjo apie gerokai drastiškesnį poveikį: jo vertinimu, per kelerius metus gali išnykti iki pusės pradinio lygio biuro pozicijų, o nedarbo šuolis galėtų siekti 10–20 proc. Tai labiau atitiktų ekstremalų, o ne vidutinį scenarijų.

    „Jei DI gali daryti nuostabius dalykus, bet niekas jo nenaudoja, ekonominis poveikis bus menkas“, – sakė Anton Korinek, vadovaujantis „Anthropic“ transformacinio DI ekonominių tyrimų krypčiai.

    Modelyje akcentuojama, kad lemiamas veiksnys gali būti ne vien technologijos gebėjimai, o jos sklaida organizacijose, reguliavimas, investicijos ir darbuotojų perkvalifikavimas. Pastaraisiais metais šiose temose vis daugiau dėmesio skiriama produktyvumo šuoliui per procesų automatizavimą, tačiau kartu ryškėja rizika, kad nauda pasiskirstys netolygiai.

    Kritika: trūksta blogiausio scenarijaus

    „Anthropic“ modelis susilaukė dėmesio ir dėl to, ko jame nėra: visi scenarijai daro prielaidą, kad ekonomika veikia įprastai, o DI nesukelia sisteminių sutrikimų. Kritikai pažymi, kad tai palieka nuošalyje saugumo rizikas, apie kurias pati industrija kalba vis dažniau.

    Viešojoje erdvėje šią savaitę aptarta ir buvusio DI tyrėjo Jacobo Coxono pozicija, kai jis pareiškė, kad kai kurios įmonės esą pernelyg skuba lenktynėse dėl vis galingesnių sistemų. Tokie pareiškimai stiprina diskusiją, ar ekonominių modelių užtenka, kai kartu reikia vertinti ir patikimumo bei saugumo klausimus.

    Ekspertai pabrėžia, kad realus DI poveikis priklausys nuo to, kaip greitai verslai pertvarkys procesus, ar bus kuriamos naujos darbo vietos, ir ar valstybėms pavyks sukurti veiksmingas perkvalifikavimo bei socialinės apsaugos priemones. Kitaip tariant, iki 2030 metų svarbiausia gali būti ne vien technologijų pažanga, o pasirengimas su ja gyventi.

  • ECB kelia palūkanas dėl brangios energijos: ar tai sustabdys infliaciją, ar smogs augimui?

    ECB kelia palūkanas dėl brangios energijos: ar tai sustabdys infliaciją, ar smogs augimui?

    Energetikos šokas vėl kaitina kainas

    Euro zonoje atsinaujino dvigubas spaudimas: energija brangsta, o skolinimasis dėl centrinių bankų sprendimų darosi sunkesnis. Tai klasikinė situacija, kai pasiūlos šokas per energijos kainas persiduoda į kasdienes išlaidas ir verslo kaštus.

    Europos Centrinis Bankas ketvirtadienį pagrindines tris palūkanų normas padidino 0,25 proc., o indėlių palūkanų normą pakėlė iki 2,5 proc. Tai antras kėlimas per tris mėnesius, o pagrindinis argumentas – rizika, kad energijos brangimas įsišaknys kainų ir atlyginimų dinamikoje.

    Naftos rinkoje „Brent“ kaina vėl kilo virš 100 JAV dolerių už barelį, o įtampą stiprina sutrikimai svarbiuose tiekimo maršrutuose. Dujų rinkoje spaudimas Europai dar aštresnis: Nyderlandų TTF etalonas, plačiai naudojamas kaip regiono orientyras, nuo metų pradžios buvo pašokęs apie 190 proc.

    Ką palūkanos gali padaryti, o ko ne

    ECB vadovė Christine Lagarde sprendimą apibūdino kaip akivaizdų, pabrėždama, kad geopolitiniai konfliktai ir energijos kainos toliau kuria infliacinį spaudimą. Tuo pat metu ji pripažino, kad tai bus ilgesnis laikotarpis, kai infliacija išliks aukščiau tikslo.

    „Artimųjų Rytų konfliktas ir toliau kelia infliacinį spaudimą, o infliacija ilgą laiką išliks gerokai virš tikslo“, – sakė Christine Lagarde.

    Palūkanų normos negali padidinti naftos gavybos ar greičiau pripildyti dujų saugyklų prieš žiemą. Tačiau jos gali sumažinti paklausą vidaus rinkoje ir pristabdyti kainų kilimo persidavimą į kitus sektorius, ypač paslaugas, kur kainas labiau veikia atlyginimai ir vartojimas.

    Iki šiol požymiai, kad energijos šokas būtų pilnai virtęs plačiu vidaus kainų įsibėgėjimu, buvo mišrūs. Bendroji infliacija rugpjūtį euro zonoje paspartėjo iki 3,3 proc., o energijos kainos per metus augo 14,3 proc., kai mėnesiu anksčiau metinis augimas siekė 10,3 proc.

    Didžiausias taikinys – lūkesčiai

    ECB dėmesys vis labiau krypsta į tai, ką ekonomistai vadina infliacijos lūkesčiais: jei gyventojai ir verslai ima tikėti, kad kainos nuolat kils, atlyginimų derybos ir kainodara tampa savaime infliaciją palaikančiu mechanizmu. Tokiu atveju vien energijos brangimas tampa nebe vienkartiniu epizodu, o ilgiau trunkančiu režimu.

    Rugpjūtį bazinė infliacija, neįskaičiuojanti energijos, maisto, alkoholio ir tabako, sumažėjo iki 2,4 proc. nuo 2,5 proc. Paslaugų infliacija, kurią ECB dažnai traktuoja kaip vidaus spaudimo barometrą, taip pat lėtėjo iki 3,0 proc. nuo 3,3 proc.

    „Šiame etape atlyginimai nerodo reikšmingos reakcijos į energijos šoką“, – sakė Christine Lagarde.

    Vis dėlto ECB prognozėse vėlesnių metų infliacijos trajektorija buvo peržiūrėta į viršų, o bankas atvirai kalba apie rizikas: papildomus tiekimo sutrikimus, šaltą žiemą ar mažesnes dujų atsargas. Tokie veiksniai gali vėl kelti energijos kainas ir per transporto, logistikos bei gamybos grandines spausti bendrą kainų lygį.

    Ar norma gali pasiekti 3 proc.?

    Finansų rinkos po sprendimo dar aktyviau svarsto scenarijų, kad indėlių palūkanų norma galėtų kilti iki 3,0 proc. Per spaudos konferenciją Christine Lagarde tiesiogiai neįsipareigojo nei dėl tolimesnio kėlimo, nei dėl pauzės, pabrėždama, kad sprendimai priklausys nuo naujausių duomenų.

    Ekonomistai išsiskiria vertindami, kiek dar griežtinimo reikės ir kokia bus kaina ekonomikos augimui. Viena vertus, griežtesnė pinigų politika slopina vartojimą ir investicijas, kita vertus, per didelė infliacija ilgainiui taip pat ardo perkamąją galią ir didina neapibrėžtumą.

    Didžiausia rizika – kad brangi energija ir aukštesnės palūkanos vienu metu suspaus ir namų ūkius, ir įmones. Didesnės paskolų įmokos gali atvėsinti būsto rinką, o brangesnis finansavimas verčia verslą atidėti plėtrą, ypač mažesnes įmones, kurioms kredito kaina yra kritinis veiksnys.

    Tuo pat metu ECB atnaujintose projekcijose augimo perspektyvos šiems ir kitiems metams įvertintos kiek palankiau, o kai kurias ekonomikos veiklas palaiko technologijų sektoriaus dinamika ir fiskalinės priemonės, ypač Vokietijoje. Vis dėlto galutinis rezultatas priklausys nuo to, kaip greitai Europoje atslūgs energetinis spaudimas ir ar šis šokas nepersikels į plačiai išplitusią kainų ir atlyginimų spiralę.

  • 50 vadovų ir investuotojų įspėja Briuselį: nesusilpninkite EU Inc, kitaip planas žlugs

    50 vadovų ir investuotojų įspėja Briuselį: nesusilpninkite EU Inc, kitaip planas žlugs

    Įspėjimas Briuseliui dėl EU Inc

    50 Europos įmonių vadovų ir rizikos kapitalo investuotojų bendru laišku paragino ES teisėkūros institucijas nesusilpninti vadinamojo EU Inc pasiūlymo. Jų teigimu, šiuo metu Briuselyje derinamas modelis turi tapti realiu įrankiu, o ne dar vienu biurokratiniu sluoksniu.

    EU Inc iniciatyvos esmė yra sukurti visoje Europos Sąjungoje atpažįstamą bendrovės formą, kuri leistų pigiau ir greičiau steigti bei valdyti verslą tarpvalstybiniu mastu. Tikimasi, kad galutinis sprendimas galėtų būti priimtas iki metų pabaigos, tačiau derybos rodo riziką, jog bus pasirinktas kompromisas, neatitinkantis rinkos lūkesčių.

    Kodėl startuoliams tai svarbu

    Startuolių ir sparčiai augančių įmonių atstovai pabrėžia, kad Europoje verslui plėstis trukdo teisinis susiskaidymas į 27 nacionalines sistemas. Skirtingos taisyklės dėl registravimo, priežiūros, akcininkų teisių ar darbuotojų dalyvavimo sprendimuose reiškia didesnes administracines išlaidas ir lėtesnį augimą.

    Verslo bendruomenė EU Inc sieja su platesniu ES konkurencingumo paketu, kuriuo siekiama, kad Europos bendrovės lengviau konkuruotų su JAV ir Azijos rinkomis. Pastaraisiais metais politikos darbotvarkėje vis dažniau akcentuojama, kad vieningai rinkai vis dar trūksta vienodų taisyklių ten, kur verslui jos kritiškai reikalingos.

    „Politikai turi užtikrinti, kad galutinis teisės aktas sukurtų tikrai europinę bendrovės formą, o ne papildytų 27 nacionalines sistemas dar viena pakopa“, – rašoma iniciatyvos rėmėjų pozicijoje.

    Pagrindiniai reikalavimai

    Laiško autoriai prašo išlaikyti laisvą registruotos buveinės pasirinkimą, kad steigėjai galėtų pasirinkti įmonės jurisdikciją neprivalėdami visų operacijų perkelti į tą pačią valstybę. Jų vertinimu, tai būtų vienas svarbiausių praktinių žingsnių mažinant išlaidas ir spartinant plėtrą.

    Taip pat siūloma neapriboti EU Inc vien tik inovatyviais startuoliais, nes tai, pasak rėmėjų, dirbtinai susiaurintų naudotojų ratą ir sumažintų iniciatyvos efektą. Kita derybų pusė argumentuoja, kad per platus taikymas galėtų sukelti didesnę administracinę naštą ir apsunkinti kontrolę.

    Dar viena esminė sąlyga yra vienas autoritetingas europinis registras, o ne vien tik techninė sąsaja, sujungianti nacionalines duomenų bazes. Verslo atstovų teigimu, vieningas registras supaprastintų įmonių duomenų patikrą, skaidrumą ir sandorių procesus visoje ES.

    Be to, laiške keliami mokesčių ir darbo teisės klausimai: darbuotojų apmokestinimas, susijęs su įmonės akcijomis, neturėtų atsirasti iki realaus akcijų pardavimo, o darbuotojų apsaugos taisyklės turėtų būti siejamos su faktine darbo vieta. Tai, iniciatyvos rėmėjų vertinimu, mažintų riziką, kad skirtingos sistemos taps kliūtimi darbuotojų pritraukimui ir dalyvavimui akcijų programose.

  • Europos obligacijų pajamingumai šauna į rekordus: brangsta skolos, auga įtampa rinkose

    Europos obligacijų pajamingumai šauna į rekordus: brangsta skolos, auga įtampa rinkose

    Skolos kaina Europoje kyla

    Europos vyriausybių obligacijų pajamingumai rugsėjo 11 dieną vėl kilo ir priartėjo prie lygių, matytų per pasaulinės finansų krizės laikotarpį. Rinkas spaudžia užsitęsęs obligacijų išpardavimas, kurį kursto infliacijos ir palūkanų normų perspektyvos.

    Investuotojai obligacijų pajamingumą vertina kaip skolinimosi kainos „termometrą“: kai pajamingumai kyla, nauja skola vyriausybėms ir verslui paprastai brangsta. Tai gali reikšti didesnes biudžetų išlaidas palūkanoms ir griežtesnes finansavimo sąlygas ekonomikai.

    Nafta vėl kelia infliacijos baimes

    Pastarosiomis dienomis rinkas papildomai sukrėtė įtampos Artimuosiuose Rytuose eskalacija, kelianti riziką energijos kainoms. Brangesnė energija dažnai greitai persiduoda į bendrą kainų lygį, todėl atgaivina infliacijos baimes ir keičia lūkesčius dėl centrinių bankų veiksmų.

    Tarptautinės etaloninės „Brent“ rūšies naftos kaina buvo pakilusi virš 100 JAV dolerių už barelį, o tai sudarytų apie 91 eurą. Penktadienio rytą kontraktai buvo prekiaujami kiek žemiau 106 JAV dolerių, tai yra apie 96 eurus už barelį, todėl investuotojai vėl pervertino infliacijos trajektoriją.

    ECB sprendimas pakeitė lūkesčius

    Obligacijų rinkoms smūgį sudavė ir Europos Centrinio Banko sprendimas dar kartą kelti palūkanas, o tonas pasirodė griežtesnis, nei dalis rinkos tikėjosi. ECB indėlių palūkanų normą pakėlė nuo 2,25 iki 2,5 proc. ir perspėjo, kad infliacija gali išlikti aukšta ilgiau.

    Po šio signalo investuotojai ėmė labiau tikėtis papildomų palūkanų didinimų, o tai automatiškai mažina seniau išleistų obligacijų patrauklumą. Dėl to jų kainos krinta, o pajamingumai kyla.

    Vokietijos 10 metų obligacijų pajamingumas siekė apie 3,5 proc. Prancūzijos 10 metų pajamingumas buvo maždaug 4,44 proc., Italijos apie 4,37 proc., o Ispanijos apie 3,96 proc.

    Jungtinėje Karalystėje 10 metų valstybės obligacijų pajamingumas slinko link 5,35 proc., nors prieš tai buvo pasiekęs aukščiausią lygį nuo 2007 metų. Ilgesnės trukmės, 20 ir 30 metų, obligacijų pajamingumai taip pat kilo iki lygių, nematytų nuo praėjusio amžiaus pabaigos.

    JAV ir Azija didina spaudimą

    Europos rinkos judėjimas vyko kartu su pasauliniu pajamingumų kilimu. JAV 30 metų iždo obligacijų pajamingumas pakilo virš 5,38 proc. ir priartėjo prie 2007 metais matytų lygių, o 10 metų pajamingumas artėjo prie 5 proc. ribos.

    Azijoje Japonijos 10 metų obligacijų pajamingumas buvo pakilęs iki maždaug 2,98 proc., netoli 3 proc. ribos, kuri buvo pasiekta pirmą kartą nuo 1996 metų. Tokie judėjimai rodo, kad investuotojai visame pasaulyje reikalauja didesnės grąžos už ilgalaikę riziką.

    DI bumas konkuruoja dėl kapitalo

    Papildomas veiksnys – milžiniškas lėšų poreikis DI infrastruktūrai, ypač duomenų centrams ir skaičiavimo pajėgumams. Kai didelės technologijų bendrovės aktyviai skolinasi, jos konkuruoja dėl investuotojų kapitalo ir gali netiesiogiai didinti reikalaujamus pajamingumus kitiems skolininkams.

    Rinkos duomenimis, 2026 metais stambūs technologijų „hiperskalės“ žaidėjai, įskaitant „Alphabet“ ir „Amazon“, išplatino daugiau nei 200 mlrd. JAV dolerių skolos, tai yra apie 172 mlrd. eurų. Platesni vertinimai, apimantys ir su DI susijusią infrastruktūrą, šią emisiją iki rugpjūčio pradžios buvo priartinę prie maždaug 431 mlrd. eurų.

    ECB tyrėjai yra atkreipę dėmesį, kad auganti technologijų milžinių obligacijų pasiūla euro zonoje gali keisti investuotojų portfelius. Nors tiesioginio poveikio vyriausybių skolos rinkoms tuo metu nebuvo akivaizdžiai matyti, ilgainiui kapitalo perskirstymas gali didinti skolinimosi kainą ir kituose sektoriuose.

    Jei energijos kainos išliks padidėjusios, o infliacijos lūkesčiai vėl kils, centriniams bankams gali tekti ilgiau išlaikyti griežtą politiką. Tokiu atveju obligacijų pajamingumų aukštos reikšmės gali tapti nauja norma, o rinkoms teks prisitaikyti prie brangesnės skolos laikotarpio.

  • Portugalijos kamštinė revoliucija: kaip „Corticeira Amorim“ kamštį paverčia raketų technologija

    Portugalijos kamštinė revoliucija: kaip „Corticeira Amorim“ kamštį paverčia raketų technologija

    Nuo kamščio iki kosmoso

    Portugalija pagamina apie pusę pasaulio kamštinės žievės, o ši sena žaliava vis dažniau siejama ne tik su vynu, bet ir su aukštosiomis technologijomis. Didžiausia pasaulyje kamštienos gamintoja „Corticeira Amorim“ plečia rinkas, kurdama medžiagas, naudojamas statybose, pramonėje ir net aviacijoje bei kosmose.

    Kad kamštis taptų patikima inžinerine medžiaga, neužtenka vien tradicinių miškų. Investicijos į mokslinius tyrimus, kokybės kontrolę ir modernią gamybą leidžia iš natūralios žievės išgauti kompozitus, kurie konkuruoja su sintetinėmis alternatyvomis.

    Derlius renkamas rankomis, bet logika – pramoninė

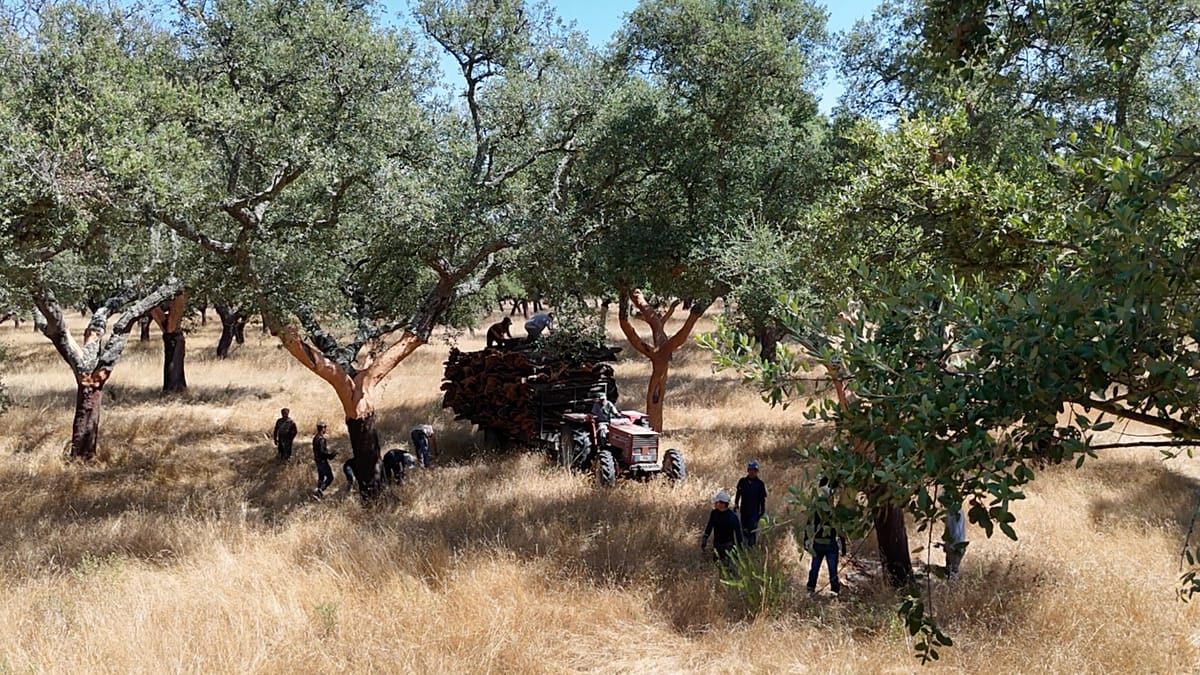
    Kamštinės ąžuolo žievės nuėmimas Portugalijoje vyksta vėlyvą pavasarį ir vasarą, o didelė dalis darbų iki šiol atliekama rankomis. Vienas medis gali būti produktyvus apie 170–200 metų, o per gyvenimą žievė nuo jo nuimama maždaug 15–17 kartų.

    Ūkiams tai reiškia lėtą investicijų grąžą: žievei ataugti reikia bent 9 metų, o pirmojo derliaus dažnai laukiama apie 25 metus. Dėl šių terminų ypač svarbios ilgalaikės sutartys ir miškų valdymas, nes didelę tiekėjų dalį sudaro smulkūs ir vidutiniai savininkai.

    Atvira laboratorija miške

    Vienas ryškiausių pavyzdžių – Rio Frio valdos, kur kamštinių ąžuolų masyvai naudojami kaip atvira tyrimų erdvė. Čia bandoma atrinkti geriausias veisles, gerinti medžių būklę ir didinti produktyvumą taip, kad nebūtų pažeista ekosistema.

    Tokie bandymai svarbūs ir kokybei: sveikesni medžiai dažniau užaugina vienodesnę, pramonei tinkamesnę žievę. Tai tiesiogiai lemia, kiek žaliavos gali būti skiriama aukštesnės pridėtinės vertės gaminiams, o ne tik tradiciniams kamščiams.

    Gamyba, kuri nebeapsiriboja vynu

    „Corticeira Amorim“, įkurta 1870 metais kaip šeimos verslas, šiandien veikia daugiau nei 100 šalių, turi apie 4 000 darbuotojų ir per metus generuoja daugiau nei 1 milijardo eurų apyvartą. Bendrovė pabrėžia, kad kamštis naudojamas daugiau nei 30 pramonės sričių – nuo izoliacijos, grindų ir sandarinimo iki specialių konstrukcinių sprendimų.

    Vienas sparčiausiai augančių segmentų – aviacijos ir kosmoso pramonė, kur medžiagoms keliami itin griežti reikalavimai. Kamštiniai kompozitai čia vertinami dėl šiluminių savybių, mažo svorio ir gebėjimo slopinti vibracijas.

    „Vienas mūsų geriausiai žinomų sprendimų yra kamštinis kompozitas, naudojamas kaip šiluminė apsauga skirtinguose raketų paleidimo etapuose“, – sakė įmonės inovacijų ir verslo plėtros vadovas Eduardo Soares.

    Įmonė skelbia, kad per pastarąjį dešimtmetį į mokslinius tyrimus ir plėtrą investavo daugiau nei 90 milijonų eurų. Tokia kryptis pakeitė ir tradicinį kamščio verslą: gamintojai daug dėmesio skiria kokybės užtikrinimui ir defektų mažinimui, kad natūralus produktas išliktų konkurencingas pasaulinėje rinkoje.

    Portugalijai kamštis – ne vien eksportas: tai ir kraštovaizdis, ir kultūros dalis, susijusi su miškų apsauga bei kaimo ekonomika. Naujos kamštienos panaudojimo kryptys tampa būdu išlaikyti šią tradiciją gyvą, pritaikant ją XXI amžiaus poreikiams.

  • SCO viršūnių susitikimas Biškeke: 28 dokumentai ir signalas apie naują geopolitinį etapą

    SCO viršūnių susitikimas Biškeke: 28 dokumentai ir signalas apie naują geopolitinį etapą

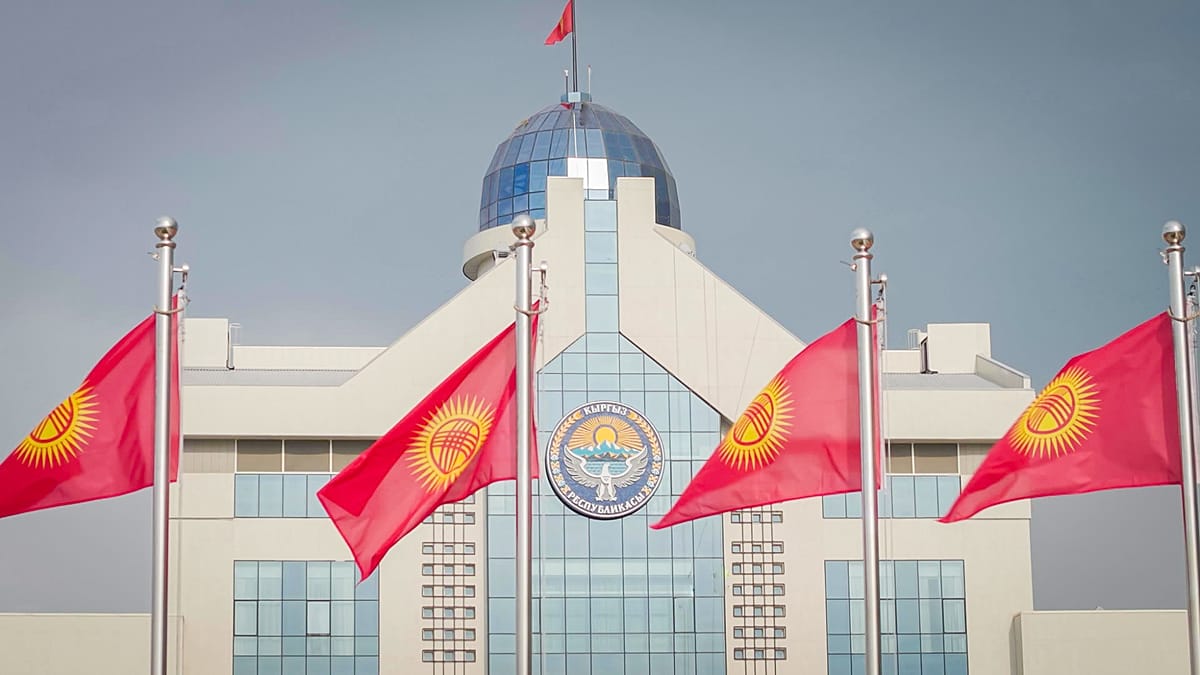
    Biškekas dviem dienoms tapo centru

    Kirgizija Biškeke surengė Šanchajaus bendradarbiavimo organizacijos (SCO) 25 metų sukakties viršūnių susitikimą, kuriuo užbaigė savo pirmininkavimo metus. Į renginį atvyko valstybių narių lyderiai, tarp jų Kinijos, Rusijos, Indijos ir Pakistano atstovai, taip pat pakviesti svečiai.

    Susitikime dalyvavo ir Jungtinių Tautų generalinis sekretorius António Guterresas. Tai sustiprino renginio politinį svorį ir parodė, kad SCO vis dažniau siekia būti girdima globaliuose forumuose, ypač kalbant apie saugumą, ekonomiką ir regioninį stabilumą.

    28 dokumentai ir reikšmingi pokyčiai

    Lyderiai pasirašė 28 dokumentus, tarp jų Biškeko deklaraciją, kuri nubrėžė bendrą kryptį artimiausiam laikotarpiui. Pasak susitikimo dalyvių, tai tapo vienu didžiausių rezultatų paketu per pastaruosius metus, atspindinčiu bloko ambiciją veikti plačiau nei vien regiono saugumo darbotvarkėje.

    Susitikime taip pat patvirtintos pirmos reikšmingos SCO steigiamojo dokumento pataisos per daugiau nei du dešimtmečius. Tai signalas, kad organizacija bando prisitaikyti prie pasikeitusios geopolitinės aplinkos ir išsiplėtusio narių rato interesų.

    Naujas centras ir banko idėjos sugrįžimas

    Biškeke nuspręsta steigti naują centrą, skirtą kovai su organizuotu nusikalstamumu. Tokia institucija SCO struktūroje gali tapti papildomu koordinavimo įrankiu, kai regione aktualios tiek tarpvalstybinės nusikalstamos schemos, tiek finansiniai nusikaltimai ir kibernetinės grėsmės.

    Kartu atgaivinta diskusija dėl SCO plėtros banko, apie kurį kalbama jau ne vienerius metus. Jei iniciatyva pajudėtų į priekį, bankas galėtų sustiprinti finansavimo instrumentus infrastruktūrai ir prekybos ryšiams, tačiau jo reali apimtis priklausytų nuo narių susitarimo dėl įnašų ir valdymo modelio.

    DI, švari energija ir multipoliškumas

    Darbotvarkėje aptartos temos nuo DI ir švarios energijos iki prekybos, logistikos ir junglumo koridorių. Tokios kryptys rodo, kad SCO bando sieti saugumo klausimus su ekonomika ir technologijomis, siekdama didesnio patrauklumo valstybėms, ieškančioms alternatyvių partnerystės formatų.

    „Šis pasaulis turi būti kuriamas ne prieš ką nors, o kartu“, – sakė Kirgizijos prezidentas Sadyras Japarovas, akcentuodamas siekį stiprinti daugiašališkumą. Susitikimo retorikoje kartota mintis apie teisingesnę, labiau multipolinę tarptautinę tvarką.

    Kirgizija skelbė per pirmininkavimo metus surengusi beveik 200 su SCO susijusių renginių. Po Biškeko susitikimo pirmininkavimo estafetė perduodama Pakistanui, kuris turėtų rengti kitą Valstybių vadovų tarybos viršūnių susitikimą.

  • Husiai perėmė Bab el Mandebo sąsiaurio kontrolę: kas laukia naftos ir prekių gabenimo?

    Husiai perėmė Bab el Mandebo sąsiaurio kontrolę: kas laukia naftos ir prekių gabenimo?

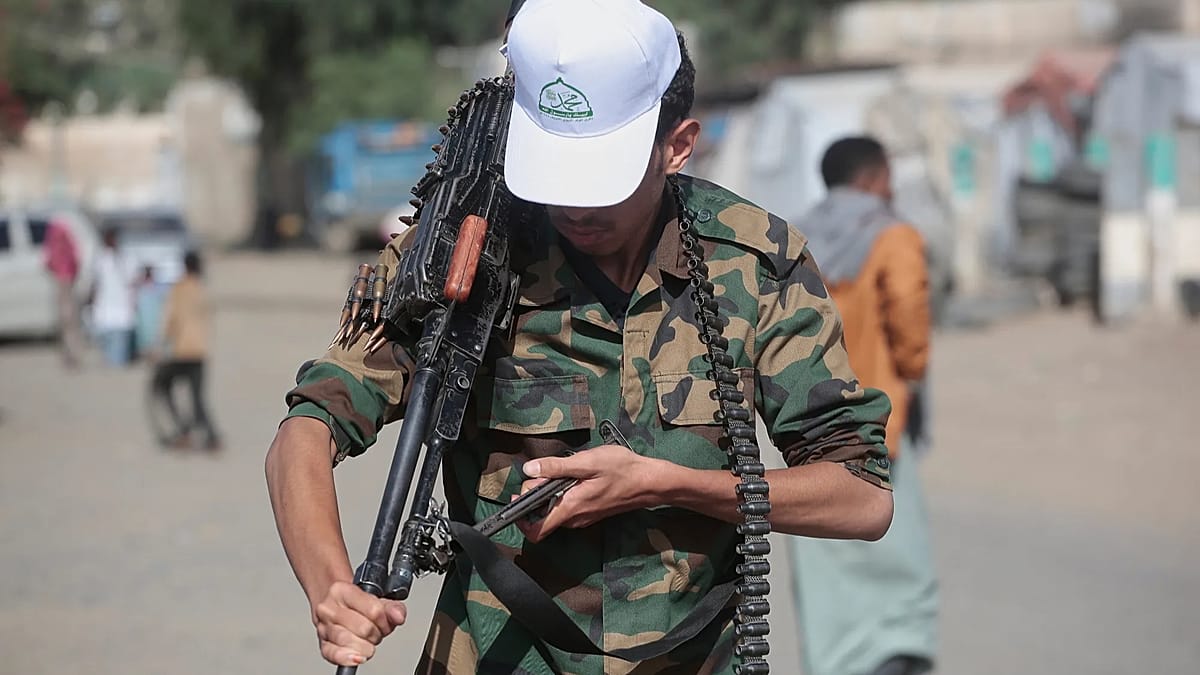
    Jemeno husių judėjimas, kurį Vakarai sieja su Iranu, pranešama, perėmė kontrolę strategiškai svarbioje Bab el Mandebo sąsiaurio zonoje. Vietos pareigūnų ir liudininkų teigimu, ginkluoti kovotojai pasiekė Majūno salą, dar vadinamą Perimo sala, kuri sąsiaurį padalija į dvi laivybos juostas.

    Pasak šaltinių, vyriausybės pajėgos iš salos pasitraukė, o husiai ėmė dislokuotis ir pakrantėje, naudodami karines transporto priemones. Kartu skelbta apie kelių gretimų gyvenviečių ir pakrančių ruožų užėmimą, dėl ko husių įtaka Raudonosios jūros pakrantėje dar labiau išsiplėtė.

    Kodėl šis sąsiauris toks svarbus

    Bab el Mandebas yra vienas reikšmingiausių pasaulio jūrinių „butelio kakliukų“: jis jungia Raudonąją jūrą su Adeno įlanka ir Indijos vandenynu, o per Sueco kanalą – su Europos rinkomis. Bet koks nestabilumas šiame ruože gali pailginti reisus, padidinti draudimo ir saugumo kaštus bei sutrikdyti pristatymo terminus.

    Rinkos analitikai nuolat pabrėžia, kad Bab el Mandebo ir Hormūzo sąsiaurių rizikos veikia energijos išteklių ir prekių kainas ne tik regione, bet ir globaliai. Dėl įtampos laivybos bendrovės dažniau peržiūri maršrutus, o krovinių savininkai fiksuoja didesnes logistikos sąnaudas.

    Vietoje – ultimatumai ir apgultis

    Jemeno vyriausybei lojalūs kariniai šaltiniai nurodė, kad dalis jų pajėgų aplinkinėse salose galėjo atsidurti apsuptyje. Teigiama, kad kareiviams prireikė tiekimo ir evakuacijos, o situacijai stabilizuoti gali reikėti oro paramos.

    Tuo pat metu internete ėmė plisti vaizdo įrašai, kuriuose esą matomos husių šventės užimtuose miestuose ir palikta ginkluotė. Nepriklausomai patikrinti šių įrašų autentiškumo ne visais atvejais įmanoma, tačiau pats informacinis fonas didina nervingumą tarp laivybos dalyvių.

    Žinutės pasauliui ir regiono reakcijos

    Husių atstovai viešai tvirtino, kad tarptautinei laivybai grėsmės neva nėra ir judėjimas neketina trikdyti prekybos kelių. Tačiau ankstesnė patirtis rodo, kad net ir vien deklaracijos neužtikrina stabilumo, kai regione vyksta intensyvūs kariniai veiksmai, o pakrantėse aktyvios įvairios ginkluotos grupuotės.

    Iranas ragino atnaujinti derybas ir akcentavo Jemeno suverenitetą, o kai kurie analitiniai centrai teigia, kad husių veiksmai gali sutapti su platesniais Teherano interesais regione. Savo ruožtu tarptautiniu mastu didėja spaudimas ieškoti sprendimų, kurie užtikrintų saugią laivybą ir sumažintų eskalacijos riziką.

    Jungtinių Tautų agentūros pastaraisiais metais ne kartą įspėjo, kad staigūs fronto pokyčiai Jemene paprastai lemia naujas humanitarines krizes. Skelbiama, kad naujausia eskalacija nusinešė šimtus gyvybių ir privertė dešimtis tūkstančių žmonių palikti namus, o tai dar labiau apsunkina pagalbos organizacijų darbą.

    Ekspertai pabrėžia, kad artėjant žiemos sezonui bet koks papildomas smūgis energijos tiekimo grandinėms Europoje ir Azijoje gali turėti neproporcingai didelį efektą kainoms. Todėl Bab el Mandebo kontrolės klausimas vis dažniau vertinamas ne vien kaip regioninis konfliktas, bet ir kaip faktorius, galintis paveikti pasaulinę ekonomiką.

  • JAV infliacija įstrigo ties 3,4 proc.: kainos šoktelėjo sparčiausiai nuo gegužės, rinkos laukia FED

    JAV infliacija įstrigo ties 3,4 proc.: kainos šoktelėjo sparčiausiai nuo gegužės, rinkos laukia FED

    Infliacija nesitraukia

    JAV metinė infliacija rugpjūtį išliko 3,4 proc., tokia pati kaip liepą, ir atitiko ekonomistų prognozes. Vis dėlto mėnesinis kainų augimas pagreitėjo iki 0,4 proc. – tai sparčiausias tempas nuo gegužės.

    JAV darbo statistikos biuro duomenimis, bazinė infliacija, neįtraukianti maisto ir energijos kainų, lėtėjo iki 2,4 proc. nuo 2,5 proc. liepą. Šis rodiklis laikomas svarbiu vertinant, ar kainų spaudimas ekonomikoje tampa tvaresnis.

    Kodėl mėnesinis šuolis svarbus

    Nors metinis rodiklis nepasikeitė, būtent mėnesinis pagreitėjimas signalizuoja atsinaujinantį kainų spaudimą. Liepą kainos kilo 0,1 proc., tad rugpjūčio šuolis reiškia keturis kartus greitesnį augimą.

    Metinė infliacija liko stabili ir dėl palankesnės palyginamosios bazės, nes skaičiuojama lyginant su praėjusių metų vasaros kainomis. Tokiais atvejais net ir didesnis mėnesinis brangimas gali „pasimesti“ metiniame vidurkyje.

    Ką tai reiškia FED sprendimui

    Šie duomenys pasirodė likus kelioms dienoms iki Federalinio rezervo sprendimo dėl palūkanų normų. Rinkos dar prieš paskelbimą daugiausia tikėjosi, kad palūkanos bus didinamos ketvirčiu procentinio punkto, o po ataskaitos tokios nuotaikos sustiprėjo.

    FED tikslas yra 2 proc. infliacija, todėl bazinės infliacijos mažėjimas teoriškai rodo judėjimą teisinga kryptimi. Tačiau spartesnis mėnesinis brangimas didina riziką, kad infliacija gali vėl įsitvirtinti aukštesniame lygyje, ypač jei energijos kainos išliks padidėjusios.

    Energijos kainų smūgis

    Didesnį spaudimą kainoms, remiantis naujausiais duomenimis, kuria energetika. JAV degalų kainos vasaros pabaigoje kilo iki rekordinių lygių, o tai tiesiogiai veikia transporto kaštus ir netiesiogiai persiduoda į daugelį prekių bei paslaugų.

    Didžiausias poveikis dažnai juntamas dyzelino segmente, nes nuo jo priklauso logistikos ir žemės ūkio sąnaudos. Dėl to maisto ir kasdienių prekių kainos į energetikos šokus paprastai reaguoja su vėlavimu, todėl rugpjūčio rodikliai gali neatskleisti viso būsimo poveikio.

    „Turime būti tikri, kad bazinė infliacija juda link mūsų tikslo aiškiai ir pakankamai sparčiai, kitaip dar turime ką padaryti“, – sakė FED vadovas Kevinas Warshas.

    FED pagrindinė palūkanų norma pastaruoju metu buvo išlaikoma tame pačiame intervale, tačiau dalis sprendimų priėmėjų jau anksčiau signalizavo norą griežtinti politiką. Esant nepastoviems energijos kainų veiksniams, palūkanų trajektorija gali labiau priklausyti nuo mėnesinių infliacijos pokyčių, o ne nuo stabiliai atrodančio metinio skaičiaus.