Tag: Dekarbonizacija

  • Dekarbonizacija gali apsimokėti net ir brangiau: kodėl „žalioji priemoka“ jau nebelemia

    Dekarbonizacija gali apsimokėti net ir brangiau: kodėl „žalioji priemoka“ jau nebelemia

    Pramonės dekarbonizacija vis rečiau vertinama vien pagal tai, kiek brangiau kainuoja „švaresnė“ technologija. Vis dažniau įmonės skaičiuoja plačiau: nuo žaliavų ir energijos kainų svyravimų iki tiekimo grandinių saugumo ir reguliavimo pokyčių.

    Tokią mintį komentare „Euronews“ dėsto „First Movers Coalition“ vadovas Noamas Boussidan. Jo teigimu, vadinamoji „žalioji priemoka“ (angl. green premium) išlieka svarbi, tačiau investicinius sprendimus vis labiau lemia komercinė realybė, geopolitika ir valstybės politika.

    „Žalioji priemoka“ – tai 2020 metais Billo Gateso išpopuliarintas terminas, apibūdinantis kainų skirtumą tarp produkto, kurio gamyba išskiria CO2, ir alternatyvos, kuri išmetimų nesukuria arba juos smarkiai sumažina. Autorius pabrėžia, kad ši sąvoka padeda matyti ekonomiką, bet neapima visų rizikų, su kuriomis susiduria verslas.

    Pasak N. Boussidan, net jei mažai anglies dioksido išskiriantis produktas šiandien kainuoja daugiau, jis gali būti „protingesnis“ pasirinkimas dėl atsparumo kainų šokams, galimybės užsitikrinti žaliavas, lengvesnio patekimo į rinkas ir geresnio pasirengimo būsimoms taisyklėms.

    Skirtingoms technologijoms – labai skirtinga „kaina“

    Autorius primena, kad išmetimų mažinimo kaštai įvairiuose sektoriuose gali skirtis kardinaliai. Pavyzdžiui, cemento gamyboje dalį emisijų – iki 50 proc. – galima sumažinti palyginti nedidelėmis sąnaudomis, pakeičiant klinkerį ar naudojant kitas priemones, tačiau vėlesni mažinimo žingsniai dažnai tampa gerokai brangesni.

    Tuo metu tvari aviacinė degalų alternatyva (SAF) gali kainuoti bent dvigubai daugiau nei iškastinis kuras, o pažangesnių technologijų „priemoka“ būna dar didesnė. Dėl to, anot autoriaus, vienodas požiūris į visus sektorius tik klaidina, nes skirtingos pramonės šakos susiduria su nevienodais barjerais.

    Šiame kontekste įmonės, investuodamos į mažai anglies išskiriančius sprendimus, vertina ne tik tiesioginę kainą, bet ir tai, ar pasirinkta kryptis užtikrins konkurencingumą bei augimą.

    Geopolitika parodė, kad „pigiau“ gali būti laikina

    Vienas svarbiausių argumentų – energetikos ir žaliavų rinkų nepastovumas. Autorius teigia, kad stabiliais laikais iškastinio kuro pagrindu gaminamos žaliavos ar energija gali atrodyti pigesnės, tačiau šis pranašumas greitai nyksta, kai sutrinka tiekimas arba staiga šokteli kainos.

    Kaip pavyzdį jis mini reaktyvinių degalų kainų šuolius, susijusius su konfliktu Artimuosiuose Rytuose: 2026 metų kovą kaina viršijo 220 JAV dolerių už barelį, o tų pačių metų rugsėjį vėl priartėjo prie 200 JAV dolerių už barelį.

    Autoriaus vertinimu, tokie epizodai parodo, ko neatskleidžia paprastas kainų palyginimas: investicijos į alternatyvas, tokias kaip SAF, gali mažinti priklausomybę nuo būsimų energijos šokų, jei gamyba ir tiekimas diversifikuojami, o bendradarbiavimas su gamintojais pradedamas anksčiau.

    Valstybės politika iš naujo perbraižo pramonės žemėlapį

    N. Boussidan taip pat pabrėžia, kad investicinius sprendimus vis labiau formuoja reguliavimas – standartai, subsidijos, leidimų išdavimas ir prekybos priemonės. Tai lemia, kurie produktai gali pretenduoti į viešą paramą, kurie projektai bus įgyvendinami greičiau ir kurios tiekimo grandinės išlaikys prieigą prie didelių rinkų.

    Kaip pavyzdį autorius mini Europos Sąjungoje svarstomą Pramonės akceleratoriaus aktą (Industrial Accelerator Act), kuriuo, be dekarbonizacijos, siekiama mažinti priklausomybę nuo išorės tiekėjų ir didinti strateginės gamybos dalį Europoje nuo 14,3 proc. 2024 metais iki 20 proc. 2035 metais.

    Greta to jis išskiria ir jau galiojantį „Net Zero Industry Act“, kuris dekarbonizacijos tikslus sieja su supaprastintu leidimų derinimu ir greitesnėmis aplinkosauginėmis procedūromis.

    Galiausiai autorius daro išvadą, kad „žalioji priemoka“ gali būti tik pradinis orientyras, tačiau svarbiausias klausimas – ar atidėliojant dekarbonizaciją sutaupyti pinigai „išgyvens“ kitą energijos šoką, tiekimo sutrikimą ar politinį posūkį.
  • Lenkijos oro uostai ruošiasi dideliems pokyčiams: nuo elektrinių autobusų iki SAF degalų

    Lenkijos oro uostai artimiausiais metais turės prisitaikyti prie sparčiai augančių keleivių srautų ir griežtėjančių aplinkosaugos tikslų. Prognozuojama, kad 2026 metais šalies oro uostai aptarnaus 66,1 mln. keleivių – tai 11,7 proc. daugiau nei metais anksčiau.

    Didesnis skrydžių populiarumas reiškia ne tik intensyvesnį darbą terminaluose, bet ir augantį energijos poreikį bei spaudimą mažinti emisijas. Apie planuojamas kryptis kalbama ir portale WNP.pl publikuotame pokalbyje su „Polskich Portów Lotniczych“ strategijos ir plėtros biuro vadove Monika Krajewska.

    Nors didžiausia su aviacija susijusių emisijų dalis tenka patiems lėktuvams, oro uostai taip pat turi priemonių mažinti savo veiklos pėdsaką. Dalis sprendimų susiję su tuo, kas vyksta ant žemės – keleivių aptarnavimu, transportu perone ir oro uostų infrastruktūra.

    Esminis iššūkis – suderinti dekarbonizaciją su ekonominiu atsiperkamumu. Žalesnės technologijos reikalauja investicijų, tačiau tikimasi, kad dalis jų ilgainiui gali sumažinti eksploatacines sąnaudas.

    Elektrifikacija ir LED apšvietimas

    Viena svarbiausių krypčių, apie kurią kalbama, yra infrastruktūros ir transporto priemonių elektrifikacija. Tai apima oro uostuose naudojamus autobusus bei kitą techniką, kuri veža keleivius ar aptarnauja orlaivius perone.

    Kartu minimas ir apšvietimo modernizavimas – perėjimas prie energiją taupančių LED sistemų. Tokie sprendimai mažina elektros suvartojimą, tačiau oro uostams jie taip pat reiškia planavimą, pirkimus ir ilgalaikius infrastruktūros atnaujinimo projektus.

    Daugiau SAF degalų pagal ES reikalavimus

    Kita reikšminga kryptis – tvaresni aviaciniai degalai (SAF). Europos Sąjungos taisyklės numato, kad jų dalis degaluose, tiekiamuose oro uostuose, turi palaipsniui augti.

    Tekste nurodoma, kad 2025–2029 metų laikotarpiu numatytas 2 proc. SAF reikalavimas. Tai reiškia, kad pokyčiams turi ruoštis ne tik oro uostai, bet ir degalų tiekėjai bei aviakompanijos.

    Skrydis ir traukinys vienoje kelionėje

    Transformacija, kaip pabrėžiama, neapsiriboja vien oro uostų teritorija. Vis daugiau reikšmės įgauna skirtingų transporto rūšių integracija – ypač skrydžių derinimas su geležinkeliu.

    Tikslas – kelionę padaryti sklandesnę, kad keleiviai galėtų patogiai persėsti iš traukinio į lėktuvą (ar atvirkščiai), o ateityje būtų siekiama sprendimų, leidžiančių visai kelionei naudoti vieną bilietą.

    Tarp ateities temų įvardijamos ir naujos technologijos bei jų ribojimai – nuo elektromobilumo plėtros iki galimų vandenilio pritaikymo scenarijų. Tačiau kartu akcentuojama, kad esminis klausimas lieka tas pats: kaip žalesnius sprendimus įgyvendinti taip, kad jie išliktų finansiškai tvarūs.

  • Lenkijos Senatas perrašo 1,1 mlrd. eurų paramą energijai imliai pramonei: CIT kėlimas braukiamas

    Lenkijoje kilęs politinis ir ekonominis ginčas dėl paramos energijai imliai pramonei: Senatas netikėtai pateikė keliasdešimt pataisų įstatymui, kuriuo 2027–2030 metais numatyta apie 1,1 mlrd. eurų pagalba. Pataisos palankesnės pramonei, tačiau jų likimas dar neaiškus, nes galutinį sprendimą priims Seimas ir prezidentas.

    Iki šiol svarstytas modelis rėmėsi idėja dalį lėšų surinkti didinant pelno mokestį (CIT) kai kurioms kuro ir energetikos sektoriaus bendrovėms. Senatas šią nuostatą išbraukė, todėl keičiasi ir visa finansavimo logika, o kartu atsiranda daugiau neapibrėžtumo dėl galutinio biudžeto bei taisyklių.

    Finansavimas iš EU ETS, ne iš CIT

    Vietoje CIT didinimo Senatas siūlo paramą finansuoti iš Europos Sąjungos apyvartinių taršos leidimų prekybos sistemos EU ETS pajamų. Tai reikštų, kad parama būtų siejama su taršos leidimų aukcionų įplaukomis, kurios gali svyruoti priklausomai nuo rinkos kainų ir aukcionų apimčių.

    Pačiame paramos modelyje numatyta galimybė kompensuoti iki 50 proc. elektros energijos sąnaudų, tačiau su saugikliu, kad kaina po paramos negali kristi žemiau 50 eurų už megavatvalandę. Taip pat nustatytas reikalavimas, kad bent pusė gautos paramos vertės būtų nukreipta į dekarbonizacijos projektus.

    Keičiamos taisyklės ir atsiranda apskundimai

    Viena reikšmingiausių pataisų susijusi su paramos skyrimo administravimu: Senatas išbraukė nuostatas dėl konkursinių komisijų ir taškinio paraiškų vertinimo. Pramonė dar rengimo etape kritikavo šį mechanizmą kaip perteklinį ir galintį lėtinti sprendimų priėmimą.

    Taip pat siūloma atsisakyti taisyklės, kuri būtų „užšaldžiusi“ paramos dydį antrais ir trečiais metais iki pirmųjų metų lygio. Vietoje to numatomas lankstesnis modelis, o jei paraiškų suma viršytų kvietimo biudžetą, parama visiems pareiškėjams būtų proporcingai mažinama vienodu koeficientu.

    Senatas įrašė ir aiškesnę apskundimo grandinę: įmonės galėtų teikti formalų protestą dėl neigiamo valstybės plėtros banko sprendimo, o vėliau kreiptis į vaivadijos administracinį teismą. Kartu būtų numatytas finansinio rezervo „įšaldymas“ ginčo nagrinėjimo laikotarpiui.

    Kiek pinigų ir kas spręs toliau

    Pagal dabartinę konstrukciją visas paketas 2027–2030 metais siekia apie 1,1 mlrd. eurų: 2027 metais planuojama apie 182 mln. eurų, 2028–2029 metais po maždaug 365 mln. eurų kasmet, o 2030 metais dar apie 182 mln. eurų. Šis mastas Lenkijai svarbus siekiant išlaikyti konkurencingumą, kai energijos kainos ir investicijų į mažesnę taršą poreikis išlieka dideli.

    Dabar pataisas svarstys Seimas, o vėliau sprendimas pasieks prezidentą. Politiniu požiūriu Senato versija gali sulaukti daugiau pramonės palaikymo, tačiau Seimas nebūtinai pritars tokiems plataus masto pakeitimams, ypač dėl atsisakymo kelti CIT ir priklausomybės nuo EU ETS pajamų.

    „Senatas iš esmės perrašė įstatymą taip, kad pramonės išsakyti siūlymai būtų įgyvendinti, tačiau galutinis sprendimas dar priklauso nuo Seimo ir prezidento“, – sakė proceso eigą stebintys politikos ir rinkos dalyviai.

  • Gamyklos savo energiją ima į savo rankas, bet vėliau prasideda brangiausia dalis: taisyklės keičiasi greičiau

    Energija pramonei tapo strategija

    Dar prieš keliolika metų didelėms įmonėms energijos pirkimas dažnai reiškė paprastą konkursą ir mažiausios kainos pasirinkimą. Dabar vieno kontrakto ir vienos kainos nebeužtenka, nes svyravimai rinkoje tapo gerokai ryškesni, o rizikas reikia valdyti aktyviai.

    Vis dažniau pramonė jungia kelis sprendimus iš karto: ilgalaikius elektros pirkimo susitarimus, pirkimą dalimis, momentinę rinką, nuosavą generaciją ir vartojimo lankstumą. Dalis gamyklų kuria kompetencijas, kurios anksčiau buvo būdingos energetikos bendrovėms.

    „Pasikeitė praktiškai viskas“, – sakė Krzysztofas Czajka, „Tauron Sprzedaż“ viceprezidentas.

    Pasak jo, anksčiau rinkoje dominavo keli paprasti produktai, o kainų amplitudės buvo santykinai nedidelės. Šiandien vien per parą kainų skirtumai gali būti dideli, o kai kuriais laikotarpiais pasitaiko ir neigiamos kainos, kai gamybos perteklius spaudžia rinką žemyn.

    Didelėse įmonėse energijos pirkimas tapo itin specializuota sritimi, kur reikalinga patirtis, duomenų analizė ir rizikų valdymas. Tai ypač aktualu, kai įmonė turi suderinti gamybos grafiką su kintančiomis elektros kainomis.

    Vieno sprendimo nebepakanka

    Augantis sudėtingumas jau nebėra tik stambiausių koncernų tema. Energijos tiekėjai ir prekybos įmonės pastebi, kad panašias pirkimo strategijas vis dažniau taiko ir mažesni pramonės vartotojai.

    Praktikoje tai reiškia, kad įmonė vieną dalį poreikio fiksuoja ilgesniam laikui, kitą įsigyja etapais, o likusią dalį palieka priklausomą nuo rinkos kainos. Tokia schema gali sumažinti šuolių riziką, bet reikalauja daugiau kompetencijų ir nuolatinės stebėsenos.

    „Dar visai neseniai tokios strategijos buvo didžiausių įmonių sritis. Dabar jų vis dažniau imasi ir mažesni pramonės vartotojai“, – sakė Ireneuszas Sawickis, „Polenergia Obrót“ viceprezidentas.

    Šį poslinkį sustiprino pastarųjų metų kainų nepastovumas Europoje, kai dalis įmonių, iš anksto fiksavusių bent dalį kainos, jautėsi gerokai ramiau. Tačiau kainos fiksavimas šiandien dažnai yra tik pirmas žingsnis.

    Augant nuosavos generacijos daliai, atsiranda papildomas uždavinys: kaip užtikrinti elektrą tomis valandomis, kai saulės ar vėjo gamyba yra maža. Tuomet svarbūs tampa balansavimo sprendimai, saugyklos, lankstaus vartojimo valdymas ir tikslesnės prognozės.

    Kai investicijos skaičiuojamos dešimtmečiais

    Daugelis įmonių pripažįsta, kad lengviausi energijos transformacijos projektai jau įgyvendinti. Toliau prasideda sprendimai, kurių atsipirkimas gali trukti 15 ar 20 metų, o tai kelia kitokio masto riziką.

    Ryškus pavyzdys yra pramonės šakos, kurioms reikia ne tik elektros, bet ir šilumos bei technologinių garų. Tokiose įmonėse sprendimai dažnai apima kelias technologijas ir priklauso nuo vietinės infrastruktūros.

    „Didžiąja dalimi jau įgyvendinome investicijas, kurias buvo palyginti lengva pagrįsti ekonomiškai. Dabar pereiname prie gerokai sudėtingesnių projektų, kurių atsipirkimas siekia 15 ar 20 metų“, – sakė Łukaszas Mówińskis iš „Pfeifer & Langen Polska“.

    Ilgas atsipirkimo horizontas išryškina vieną jautriausių problemų: reguliavimo taisyklės gali keistis greičiau nei spėja atsipirkti investicijos. Tai ypač svarbu tada, kai įmonė planuoja kurą keičiančius ar emisijas mažinančius projektus, o po kelerių metų ekonominiai signalai ir reikalavimai pasisuka kita kryptimi.

    Dėl to įmonėms svarbi tampa ne tik technologijų prieiga ar finansavimas, bet ir aiškumas, kokiomis sąlygomis jos dirbs po penkerių ar dešimties metų. Be tokios perspektyvos sudėtinga priimti sprendimus, kurie turėtų veikti kelis dešimtmečius.

    „Mums labiausiai reikia stabilių taisyklių ir perspektyvos, kad galėtume suplanuoti investiciją ir ją realiai įgyvendinti“, – sakė Łukaszas Mówińskis.

    Ekspertai pabrėžia, kad vieno universalaus modelio visai pramonei nėra. Skirtingos šakos turi skirtingą vartojimo profilį, skiriasi ir galimybės pritaikyti nuosavą generaciją ar lankstumą, todėl kiekviena gamykla kuria savitą sprendinių derinį.

    Pramonė rodo, kad geba profesionaliai valdyti energiją, tačiau sudėtingiausia dalis prasideda vėliau. Kai investicijos suplanuotos 15 ar 20 metų, o taisyklės ir mokesčiai keičiasi dažniau, svarbiausiu veiksniu tampa prognozuojamumas.

  • Europos Komisija skiria 3,4 mlrd. eurų „net-zero“ proveržiui: į sąrašą pateko 20 startuolių

    Europos Komisija atrinko 77 „net-zero“ technologijų projektus, kuriems per ES Inovacijų fondą numatoma skirti apie 3,4 mlrd. eurų. Tarp atrinktųjų yra 20 projektų, susijusių su startuoliais ir sparčiai augančiomis technologijų bendrovėmis, rodo EU-Startups analizė.

    Ši atranka apima 23 Europos ekonominės erdvės šalis ir labai skirtingas sritis: švarią energetiką, pramonės dekarbonizaciją, anglies dioksido šalinimą, tvarius degalus bei kritinių žaliavų sprendimus. Tokia aprėptis leidžia vienu metu remti ir stambias gamybos transformacijas, ir naujas, dar tik į rinką ateinančias technologijas.

    EU-Startups skaičiavimu, startuoliai sudaro apie 26 proc. visų atrinktų iniciatyvų. Nors didelę programos dalį tradiciškai pasiima didieji pramonės žaidėjai, šis santykis signalizuoja, kad ES finansavimas vis dažniau pasiekia ir jaunesnes, rizikingesnes, bet potencialiai greičiau inovuojančias įmones.

    Kur bus nukreiptos lėšos

    Europos Komisija projektus suskirstė į penkias kategorijas pagal mastą ir brandą: 12 didelio masto, 17 vidutinio masto, 20 mažesnio masto, 16 pilotinių ir 12 „CleanTech“ gamybos projektų. Startuolių projektai aptinkami visose kategorijose, o tai svarbu, nes rodo ne vien laboratorinių idėjų, bet ir gamybinių ambicijų palaikymą.

    Didelio masto kryptyje tarp startuolių išsiskiria aviacijos ir plieno pramonės transformacijos: Vokietijos „Vaeridion“, vystanti akumuliatorinį regioninį lėktuvą, ir Prancūzijos „GravitHy“, siekianti mažinti plieno sektoriaus emisijas, gamyboje remiantis vandeniliu. Prie šios grupės priskiriamas ir Ispanijos „Greenertis“ projektas.

    Vidutinio masto kategorijoje matomas aiškus žiedinės ekonomikos ir pramoninės chemijos stiprėjimas. Tarp atrinktų startuolių minimi Nyderlandų „ChainCraft“, kuriantis fermentacijos technologijas organinėms atliekoms paversti riebiosiomis rūgštimis, Vokietijos „traceless materials“, kurianti plastiko alternatyvas iš žemės ūkio likučių, taip pat Ispanijos „H2SITE“, dirbanti su vandenilio atskyrimo technologijomis.

    Lietuvos vardas atrankoje

    Mažesnio masto projektų grupėje EU-Startups įvardija keturis startuolius, o tarp jų yra ir Lietuvos „Refinis“. Tai viena iš aiškiausių žinučių regionui: net ir mažesnio masto projektai gali tapti tramplinu technologijoms, kurios vėliau plečiamos iki pramoninio lygio.

    Pilotinių projektų kategorijoje minimi sprendimai, skirti realioms pramonės ir energetikos grandims, kur technologija jau bandoma praktiškai. Tarp startuolių išskiriami „Sirona Technologies“ su tiesioginio anglies dioksido surinkimo iš oro sprendimais, „Reverion“ su reversinėmis jėgainėmis, taip pat „C1 Green Chemicals“, orientuota į mažesnės anglies pėdsako chemijos procesus.

    „CleanTech“ gamybos kategorijoje atsiranda dar vienas svarbus akcentas: Europa siekia ne tik kurti technologijas, bet ir gaminti jas žemyne. Čia minimi tokie startuoliai kaip „HoloSolis“, planuojanti saulės fotovoltinių modulių gamybos pajėgumus, ir „Additive Drives“, kurianti efektyvesnius elektros variklius.

    Ką reiškia ši atranka

    Europos Komisija nurodo, kad 77 atrinkti projektai per pirmuosius 10 veiklos metų galėtų padėti išvengti apie 290 mln. tonų CO2 ekvivalento emisijų. Programa finansuojama iš ES apyvartinių taršos leidimų prekybos sistemos pajamų, kurios nukreipiamos į mažo anglies intensyvumo technologijų diegimą.

    Vis dėlto atranka dar nereiškia galutinio pinigų pervedimo: projektų vykdytojai kviečiami rengti dotacijų sutartis su Europos klimato, infrastruktūros ir aplinkos vykdomąja įstaiga, o galutiniai sprendimai dėl konkrečių sumų turėtų paaiškėti 2027 metų pirmąjį ketvirtį. Tai įprasta praktika, nes šiame etape tikrinamas finansinis, techninis ir teisinis pasirengimas.

    Ekspertams svarbu ir dar viena detalė: 2025 metų gruodį paskelbtas kvietimas sulaukė 358 paraiškų, kuriomis prašyta apie 17,5 mlrd. eurų. Didžiulė paklausa rodo, kad konkurencija dėl viešojo finansavimo dekarbonizacijos srityje auga, o startuoliams vis svarbesnis tampa gebėjimas greitai įrodyti technologijos veikimą ir pasirengimą plėtrai.

  • Ateities šilumos ūkis? „Veolia“ vis plačiau remiasi atliekine šiluma ir vietiniais ištekliais

    Atliekamos šilumos atgavimas sparčiai tampa vienu svarbiausių sprendimų modernizuojant centralizuotą šilumos tiekimą. Didėjant kuro kainų svyravimo ir tiekimo sutrikimų rizikai, šilumos ūkio bendrovės vis dažniau renkasi diversifikuotą kuro ir technologijų portfelį, kad išlaikytų sistemos stabilumą ir mažintų išmetimus.

    „Veolia“ grupės įmonės Lenkijoje pabrėžia, kad kelių skirtingų energijos šaltinių derinimas padeda mažinti priklausomybę nuo vieno kuro ir geriau prisitaikyti prie vietos sąlygų. Tokia logika taikoma ir šilumos gamyboje, ir projektuose, kuriuose panaudojami pramonės ar energetikos procesuose susidarantys energijos perteklių srautai.

    Atliekamos šilumos projektai miestuose

    Ležaiske įgyvendintas projektas, kai šilumos trasa sujungė biodujų jėgainę su „Veolia“ šilumos tiekimo infrastruktūra, o vartotojams tiekiamas karštas vanduo. Skelbiama, kad 0,9 MW galios sprendimas per metus gali patiekti apie 10 000 GJ energijos ir padengti maždaug 25–30 proc. vietos šilumos sistemos poreikio.

    Miastečke Šlionske bendradarbiaujant su cinko gamykla šilumai gaminti panaudojamos gamybos metu susidarančios dujos. Nurodoma, kad per metus panaudojama apie 6,4 mln. kubinių metrų proceso metu susidarančių dujų, kurios sudeginamos ir taip pagaminama šiluma miesto sistemai.

    Buke, „Wavin Polska“ gamykloje, įdiegta sistema, leidžianti susigrąžinti šilumą iš suslėgto oro kompresorių. Tokiuose įrenginiuose dalis elektros energijos virsta šiluma, kuri, kaip nurodoma, gali siekti iki 80 laipsnių Celsijaus ir būti panaudota karštam vandeniui bei patalpų šildymui.

    Kodėl tai laikoma šilumos ūkio kryptimi?

    Atliekamos šilumos atgavimas leidžia mažinti pirminio kuro poreikį, ypač tais atvejais, kai mieste ar šalia jo veikia pramonės įmonės, biodujų jėgainės ar kiti objektai, kuriuose susidaro šilumos perteklius. Praktikoje tai reiškia mažesnį poreikį deginti dujas ar kitą kurą pikiniais laikotarpiais ir didesnį sistemos efektyvumą, jei šilumos srautai yra pakankamai stabilūs.

    Vis dėlto tokie projektai paprastai yra lokalūs, nes priklauso nuo konkrečios infrastruktūros: atstumo iki vartotojų, šilumos tinklų būklės, šilumos šaltinio darbo režimo ir galimybės užtikrinti pastovų tiekimą. Dėl to šilumos tiekėjai dažnai derina kelis šaltinius ir palieka rezervinius katilus, kad tiekimas būtų patikimas visą sezoną.

    „Esame įsitikinę, kad atliekamos šilumos atgavimas turės didelę reikšmę kuriant efektyvią energetikos sistemą centralizuoto šilumos tiekimo tinkluose“, – sakė Magdalena Bezulska.

    Įmonė taip pat skelbia besirengianti naujiems projektams, kuriuose būtų panaudojama technologinių procesų šiluma ir integruojama į vietos šilumos tinklus. Tokie sprendimai tampa vis aktualesni ir dėl ilgalaikės krypties mažinti emisijas, ir dėl praktinio poreikio apsisaugoti nuo žaliavų rinkų šuolių, didinant vietinių, sunkiau importui pažeidžiamų šaltinių dalį.

  • Pirmasis pasaulyje amoniaku varomas laivas išplaukė: 300 metrų milžinas keičia žaidimą

    Pirmasis pasaulyje amoniaku varomas laivas išplaukė: 300 metrų milžinas keičia žaidimą

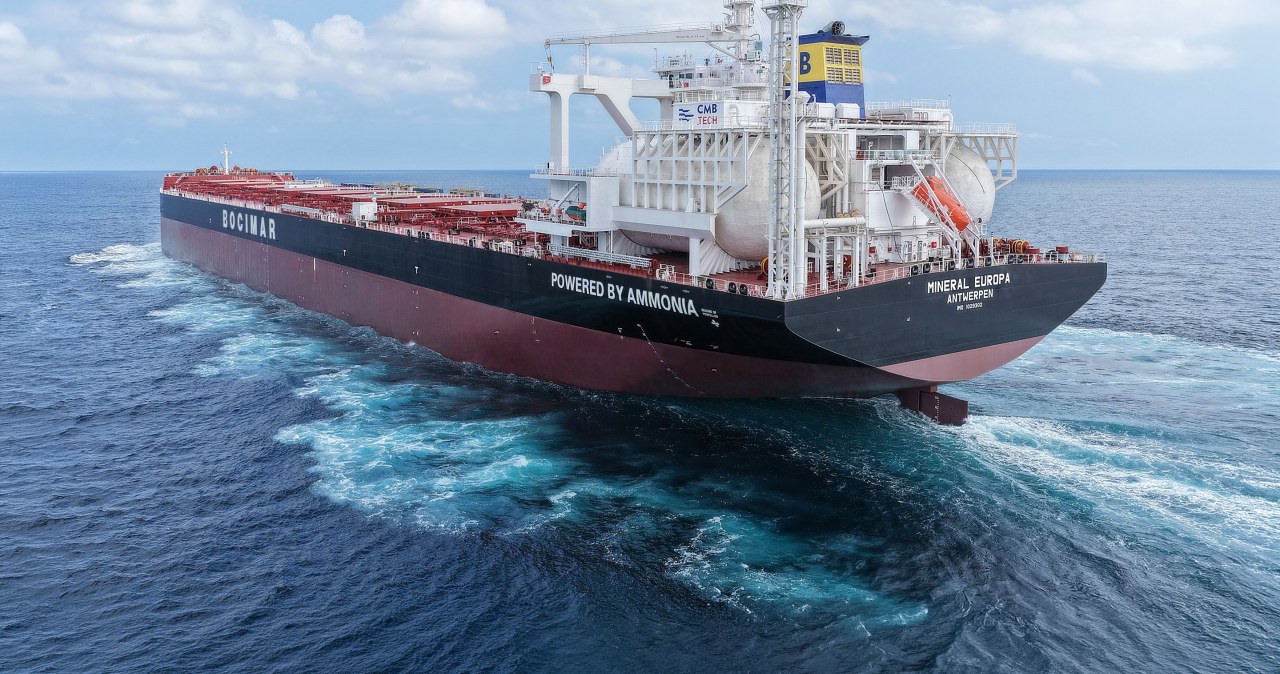
    Į pirmąją komercinę kelionę išplaukė „Mineral Europa“ – laivas, kurį laivybos grupė „CMB.TECH“ pristato kaip pirmąjį pasaulyje amoniaku varomą masinį krovininį laivą. Laivas pastatytas Qingdao Beihai laivų statykloje Kinijoje, o jo debiutas laikomas svarbiu žingsniu mažinant tarptautinės laivybos taršą.

    „Mineral Europa“ yra Newcastlemax tipo masvežis, kurio keliamoji galia siekia 210 000 DWT. Laivo ilgis – 300 metrų, plotis – 50 metrų, todėl jis priskiriamas didžiausių šios klasės laivų kategorijai, skirta dideliems birių krovinių srautams, pavyzdžiui, geležies rūdai.

    „Kaip pirmasis pasaulyje amoniaku varomas masvežis, „Mineral Europa“ žymi svarbų etapą diegiant amoniako technologiją jūroje“, – sakė „CMB.TECH“ atstovai, paskelbę apie sėkmingai užbaigtus bandymus jūroje.

    Laive įdiegta dviejų degalų (dual-fuel) sistema, leidžianti naudoti ir amoniaką, ir tradicinius jūrinius degalus. Tokia konfigūracija pasirinkta dėl praktinių priežasčių: amoniako tiekimo grandinė ir uostų infrastruktūra dar tik kuriama, todėl laivams svarbus veiklos tęstinumas nepriklausomai nuo konkretaus maršruto.

    „CMB.TECH“ teigia, kad amoniako technologija gali tapti vienu iš kelių, padedančių priartėti prie mažesnių šiltnamio efektą sukeliančių dujų emisijų laivybos sektoriuje. Vis dėlto realus klimato efektas priklausys nuo to, koks amoniakas bus naudojamas: didžiausią naudą žada iš atsinaujinančių šaltinių pagamintas vadinamasis žaliasis amoniakas.

    „Mineral Europa“ priklauso „CMB.TECH“ masvežių padaliniui Bocimar ir yra pirmasis šios bendrovės laivas iš didesnės amoniako krypčiai pritaikytų užsakymų programos. Bendrovė yra paskelbusi užsakiusi 18 Newcastlemax tipo dviejų degalų masvežių, taip pat amoniakui pritaikytą konteinerinį laivą ir du chemikalų tanklaivius.

    Į pirmąjį reisą laivas išplaukė 2026 metų spalio 9 dieną ir kursuoja į Australiją, kur pagal sutartį turi paimti krovinį iš kasybos bendrovės „Fortescue“. Laivas suprojektuotas taip, kad galėtų saugiai įplaukti ir manevruoti Port Hedland uoste Vakarų Australijoje – viename svarbiausių pasaulio geležies rūdos eksporto taškų.

    Port Hedland uosto operatoriai skelbia šiemet diegiantys procedūras ir infrastruktūrą, reikalingą amoniako degalų tiekimui laivams. Amoniakas laikomas perspektyviu dėl potencialiai mažesnių emisijų, tačiau praktikoje kelia papildomų saugos iššūkių, nes yra toksiškas, todėl uostuose būtinos griežtos sandėliavimo, bunkeriavimo ir avarinių situacijų valdymo priemonės.

    Tarptautinis fonas šiai naujovei palankus: Europos Sąjungoje įsigaliojančios ir griežtėjančios laivybos emisijų mažinimo taisyklės bei tarptautiniai klimato tikslai skatina laivybos bendroves ieškoti alternatyvų dyzelinui. Dėl to amoniakas, metanolis, vandenilis ir pažangūs biokurai vis dažniau vertinami kaip realios, nors ir nevienodai brandžios, kryptys.

    Ekspertai pabrėžia, kad proveržį lems ne vien nauji varikliai, bet ir degalų gamybos mastas, kainos, uostų pasirengimas bei vienodi tarptautiniai saugos standartai. „Mineral Europa“ kelionė tampa praktiniu testu, ar didelio tonažo prekybiniai laivai gali patikimai veikti su alternatyviais degalais realiomis rinkos sąlygomis.

  • Naujas PFR vadovas įvardijo prioritetus: investicijos, kapitalo rinka ir dėmesys mažiesiems reaktoriams

    Lenkijos plėtros fondas (PFR) pristatė artimiausių ketvirčių strategines kryptis, kurias įvardijo naujai paskirtas vadovas Mikołajus Raczyńskis. Pasak jo, institucija atnaujino investicinius pajėgumus ir sieks aktyviau mobilizuoti kapitalą ekonomikos finansavimui.

    PFR vadovo išskirti prioritetai apima tiesiogines investicijas, pagalbą verslui plečiantis užsienyje, privataus kapitalo rinkos stiprinimą ir pažangių projektų akceleravimą. Kartu jis patvirtino, kad fondas vertina galimą įsitraukimą į OSGE projektą, kuris siejamas su mažaisiais branduoliniais reaktoriais.

    Pagrindinės kryptys ir kapitalo pritraukimas

    Anot PFR vadovo, vienas svarbiausių tikslų yra tiesioginės investicijos į projektus, kurie gali turėti ilgalaikį poveikį šalies ekonomikai. Taip pat akcentuojama parama įmonėms, pasiekusioms brandą vidaus rinkoje ir ieškančioms kelių kapitalo plėtrai užsienyje.

    „Norime aktyviai kurti vertę ir padėti įmonėms plėstis į naujas rinkas, nes tai yra viena esminių sąlygų tolesniam Lenkijos ekonomikos augimui“, – sakė Mikołajus Raczyńskis.

    Jis taip pat pabrėžė privataus kapitalo rinkos svarbą, nes be jos sudėtinga užauginti didesnio masto bendroves. PFR teigimu, tikslas yra sudaryti nuoseklią finansavimo grandinę, kad perspektyvūs verslai galėtų lengviau pritraukti lėšų ne tik iš valstybės, bet ir iš privačių šaltinių.

    Dėmesys OSGE ir mažiesiems reaktoriams

    PFR vadovas patvirtino, kad OSGE projektas fondui atrodo reikšmingas platesniame energetikos pertvarkos kontekste. Jo vertinimu, tokios iniciatyvos gali prisidėti prie energetikos dekarbonizacijos, tačiau joms būtinas stabilus ir ilgalaikis finansavimas.

    „Jei PFR dalyvautų šiame projekte, jis turėtų užtikrinti strateginį valstybės saugumą, aiškų rizikų pasidalijimą ir kartu investuotojui patrauklią grąžą“, – sakė Mikołajus Raczyńskis.

    Viešojoje erdvėje anksčiau buvo skelbta, kad vyksta diskusijos dėl PFR vaidmens OSGE projekte, siekiant paspartinti mažųjų reaktorių planus. Kaip nurodyta, pirmojo bloko paleidimo tikslas siejamas su 2032 metais, tačiau tai priklauso nuo reguliacinių sprendimų, finansavimo modelio ir technologinių pasirinkimų.

    PFR valdymo stiprinimas ir WB Electronics

    PFR taip pat planuoja stiprinti vadovų komandą ir aiškiau paskirstyti atsakomybes, numatant papildomą kompetenciją operacinėje srityje. Tai siejama su siekiu efektyvinti kasdienius procesus ir greičiau įgyvendinti strateginius sprendimus.

    Kalbėdamas apie gynybos pramonę, PFR vadovas nurodė, kad fondas remia idėją, jog WB Electronics galėtų svarstyti akcijų platinimą Varšuvos vertybinių popierių biržoje. Vis dėlto pabrėžta, kad net ir tokiu atveju PFR neplanuoja visiškai pasitraukti iš akcininkų struktūros.

  • Karas Ukrainoje ir brangūs degalai keičia ES žaliąją transformaciją: kas bus su pramone?

    Karas Ukrainoje ir įtampos pasaulinėse naftos bei dujų rinkose Europos Sąjungoje vis dažniau vertinami ne tik kaip kainų, bet ir kaip energetinio saugumo problema. Dėl to žalioji transformacija vis labiau grindžiama argumentu, kad mažesnė priklausomybė nuo importuojamų iškastinių išteklių mažina geopolitinę riziką.

    Tuo pat metu pramonė vis garsiau reikalauja, kad ES klimato politika taptų labiau prognozuojama ir suderinta su konkurencingumu. Diskusijos dėl ES apyvartinių taršos leidimų prekybos sistemos (EU ETS) ir anglies dioksido pasienio korekcinio mechanizmo (CBAM) vis dažniau sukasi apie tempą, technologijų kainą ir apsaugą nuo konkurentų už ES ribų.

    Saugumas ir importo kaina

    Lenkijoje vykusioje diskusijoje ministerijos atstovė Katarzyna Wrona atkreipė dėmesį, kad šalis kasmet išleidžia daugiau kaip 23 milijardus eurų iškastinio kuro importui. Jos teigimu, karo patirtis parodė, jog ištekliai gali tapti spaudimo priemone, todėl vien kainos faktorius nebėra pagrindinis.

    „Karas Ukrainoje parodė, kad iškastinio kuro tiekimas gali būti naudojamas kaip karo ir spaudimo priemonė“, – sakė Katarzyna Wrona.

    Ji pabrėžė, kad strateginė kryptis nesikeičia, tačiau svarstoma, kaip koreguoti tempą, kad dekarbonizacija nevirstų pramonės iškėlimu iš Europos. Praktikoje tai reiškia didesnį dėmesį finansiniams instrumentams, tokiems kaip Modernizavimo fondas, ir realistiškesnį pereinamųjų laikotarpių planavimą.

    ETS neužtenka be pigių technologijų

    Energetikos sektoriaus atstovai akcentavo, kad vien tik aukšta anglies dioksido kaina nepadarys Europos konkurencingesnės, jei naujos technologijos išliks brangios ir sunkiai prieinamos. Vienas svarbiausių kelių į mažesnes emisijas įvardijamas spartesnis ekonomikos elektrifikavimas, tačiau jis reikalauja didelių tinklų, generacijos ir lankstumo investicijų.

    Diskusijoje priminta, kad ES tikslai numato reikšmingą elektrifikacijos šuolį iki 2040 metų, kai tuo tarpu kai kurios Azijos valstybės jau dabar yra pasiekusios aukštesnį elektrifikacijos lygį. Dėl to ES vis dažniau kalbama ne tik apie griežtesnius reikalavimus senoms technologijoms, bet ir apie paramą tam, kad naujos technologijos taptų pigesnės greičiau nei už ES ribų.

    Pramonė praranda dalį rinkos

    Pramonės atstovai, ypač chemijos sektoriuje, pabrėžė ilgalaikę konkurencingumo eroziją. Diskusijoje cituoti duomenys rodė, kad Europos chemijos pramonės dalis pasaulinėje prekyboje per maždaug du dešimtmečius smuko nuo apie 26,4 proc. iki 12,7 proc., o tai siejama ir su didesnėmis reguliacinėmis bei emisijų sąnaudomis.

    „Vis girdime, kad galima suderinti pramonės konkurencingumą su ETS, bet tada kyla paprastas klausimas: kodėl realybėje taip nėra?“ – sakė Piotr Mikusek.

    Jo argumentas – problema ne vien ETS, o visos reguliavimo sistemos nenuoseklumas, kai skirtingos klimato politikos priemonės persidengia ir siunčia įmonėms prieštaringus signalus. CBAM, kuris turėtų mažinti importo konkurencinį pranašumą, atsirado vėliau nei daugelis pramonės lūkesčių, todėl dalis sektorių teigia praradę laiką investicijoms.

    Neapibrėžtumas stabdo investicijas

    Energetikos bendrovės savo ruožtu įvardija kitą riziką – reguliacinį ir geopolitinį neapibrėžtumą, dėl kurio sunkiau sudaryti dešimtmečiams skirtus investicijų planus. Pabrėžiama, kad net jei bendras ES kursas aiškus, korekcijos dėl tempo ir parametrų gali iš esmės keisti projektų atsiperkamumą.

    Diskusijoje skambėjo ir užsienio investuotojų lūkestis: mažiau biurokratijos, daugiau stabilumo ir aiškesnės paskatos investuoti į švarią energiją bei pramonės dekarbonizaciją. Tai ypač svarbu šalims, kurios siekia pritraukti gamybą ir kartu mažinti priklausomybę nuo importuojamų energijos išteklių.

    Galiausiai dalis ekspertų primena, kad ETS strateginė logika lieka aktuali, nes Europa neturi struktūrinio pranašumo pigios naftos ar dujų prieigoje. Todėl transformacija, nors ir brangi, vertinama kaip būdas sumažinti priklausomybę nuo išorinių tiekėjų ir ilgainiui sustiprinti ekonominį atsparumą.

  • Lenkijos šilumos ūkio transformacijai iki 2050 metų gali prireikti 115 mlrd. eurų – kas laukia kainų

    Lenkijos centralizuotas šilumos ūkis artėja prie esminių investicinių sprendimų: sektoriui teks sparčiai mažinti priklausomybę nuo anglies ir prisitaikyti prie griežtėjančių Europos Sąjungos klimato reikalavimų. Skaičiuojama, kad iki 2040 metų dekarbonizacijai gali prireikti apie 46 mlrd. eurų, o iki 2050 metų – net apie 115 mlrd. eurų.

    Didžiausia įtampa kyla dėl ES apyvartinių taršos leidimų prekybos sistemos. Lenkijos energetikos ministerijos atstovai pabrėžia, kad sunku vienu metu reikalauti milžiniškų investicijų ir didinti šilumos gamintojų naštą dėl taršos leidimų, ypač kai nemaža dalis katilinių vis dar kūrenamos anglimi.

    „Nematyti logikos reikalauti transformacijos investicijų ir kartu apkrauti šilumos ūkį pilnais ES ETS kaštais“, – sakė Lenkijos energetikos ministerijos viceministras Konradas Wojnarowskis.

    Investicijos ir sąskaitos gyventojams

    Diskusijose dėl šilumos ūkio pertvarkos vis dažniau akcentuojama, kad be paramos mechanizmų galutiniams vartotojams šilumos kainos gali kilti. Investicijos reikalingos ne tik naujiems, mažiau taršiems šilumos gamybos įrenginiams, bet ir tinklų modernizavimui, efektyvumui, vietinių energijos išteklių integracijai.

    Sektoriaus atstovai pažymi, kad didžiosios energetikos grupės paprastai turi daugiau galimybių skolintis ir įgyvendinti didelės apimties projektus. Tačiau mažesnėms, ypač savivaldybių ar regioninėms bendrovėms, dažnai būtinos dotacijos ir tikslinės programos, kad investicijos nevirstų staigiu šilumos tarifo šuoliu.

    „Transformacija yra galimybė visai energetikai, tačiau mažesnėms vietos įmonėms reikia dotacijų, kad vartotojams kainos nekiltų“, – sakė Lenkijos energetikos grupės PGE valdybos viceprezidentas Marcinas Laskowskis.

    ES ETS plėtra ir atliekų deginimas

    Papildomų ginčų kelia planai nuo 2031 metų į ES ETS įtraukti atliekų deginimo įrenginius. Šilumos ūkio įmonės įspėja, kad tai gali sulėtinti energetinę transformaciją, didinti riziką vietos šilumos tiekimo saugumui ir kelti kainas vartotojams.

    Šilumos gamintojai pabrėžia ir kitą aspektą: centralizuotas šilumos ūkis iš prigimties yra vietinis, todėl sprendimai dažnai turi remtis konkretaus regiono ištekliais bei infrastruktūra. Dėl to, jų teigimu, paramos modeliai turi būti pakankamai lankstūs, kad leistų derinti skirtingus sprendinius, o ne apribotų technologijų pasirinkimą.

    Ekspertai primena, kad šilumos ūkio pertvarka daugelyje Europos šalių siejama su keliais kryptingais tikslais: mažinti iškastinio kuro naudojimą, plėsti atsinaujinančių išteklių ir atliekinių energijos srautų panaudojimą, diegti šilumos siurblius, kogeneraciją ir gerinti pastatų energinį efektyvumą. Nuo to, kaip greitai ir sklandžiai pavyks sutelkti finansavimą, priklausys ir tai, ar pereinamasis laikotarpis gyventojams bus kuo mažiau skausmingas.