Tag: Duomenų centrai

  • Lenkijos duomenų centrų rinka auga, bet Varšuvoje statoma tik 5 MW: ką stabdo plėtrą?

    Lenkija turi tvirtus pagrindus auginti duomenų centrų sektorių, tačiau investicijų tempą vis dažniau riboja ne paklausa, o elektros prieinamumas. Tokią išvadą pateikia „Cushman & Wakefield“ apžvalga apie EMEA regiono duomenų centrų rinką 2026 metų pirmąjį pusmetį.

    Ataskaitoje akcentuojama, kad debesijos paslaugų plėtra ir spartėjantis DI sprendimų diegimas kelia vis didesnį skaičiavimo galios poreikį. Dėl to daugelyje Europos šalių paklausa toliau lenkia pasiūlą, o naujų projektų sėkmę lemia reali galimybė gauti elektros galią ir prisijungti prie tinklo.

    Skaičiuojama, kad 2026 metų pirmąjį pusmetį EMEA regione duomenų centrų eksploatuojama galia viršijo 12,1 GW. Tai yra daugiau nei 36 proc. augimas, palyginti su 2024 metų antruoju ketvirčiu.

    Kartu matomas didelis statybų ir planų mastas: statomų objektų galia siekia apie 3,8 GW, o planuojamų projektų portfelis sudaro 14,5 GW. Iš viso tai 18,3 GW, arba daugiau nei 34 proc. augimas per metus.

    Varšuva dominuoja, bet statybų mažai

    Lenkijoje ryškiausias duomenų centrų taškas išlieka Varšuva, kuri įvardijama kaip labiausiai susiformavusi šalies rinka. 2026 metų antrojo ketvirčio pabaigoje sostinėje veikiančių duomenų centrų galia siekė 159 MW ir per metus ūgtelėjo 2 MW.

    Mieste veikė 28 objektai, priklausantys 17 rinkos dalyvių, tačiau naujų projektų „vamzdyne“ matyti aiški įtampa. Statybų stadijoje yra tik 5 MW galios, kai metais anksčiau buvo 11 MW, o dar 156 MW išlieka planavimo etape.

    Be to, 68 MW projektai įvardijami kaip esantys ankstyvoje parengiamojoje stadijoje, kai iki realių statybų dar reikia įveikti finansavimo, nuomininkų pritraukimo ir infrastruktūros klausimus. Tai rodo, kad vien deklaruoto potencialo nepakanka, jei nėra aiškaus kelio iki prijungimo prie tinklo.

    Varšuvoje dominuoja colocation tipo duomenų centrai, kai infrastruktūra nuomojama keliems klientams. Šis segmentas sudaro 84 proc. veikiančios galios, o neišnuomotos galios rodiklis colocation segmente siekė 11,49 proc.

    Elektra ir leidimai tampa lemiamu faktoriumi

    Ataskaita pabrėžia, kad tiek Lenkijoje, tiek visame EMEA regione vis didesnę įtaką naujų investicijų tempui daro elektros tiekimo užtikrinimas, prisijungimo prie tinklo galimybės ir administracinių procedūrų efektyvumas. Kitaip tariant, klausimas vis dažniau būna ne kur statyti, o ar išvis įmanoma laiku gauti reikiamą galią.

    „Duomenų centrų pasiūla EMEA regione išlieka nepakankama. Paklausa daugelyje šalių toliau viršija turimą galią, o tolesnę plėtrą lemia galimybė užsitikrinti elektrą, gauti leidimus ir suplanuoti pajėgumų įvedimą komerciškai realiais terminais“, – sakė „Cushman & Wakefield“ EMEA duomenų centrų tyrimų vadovas Matyas Fazekas.

    Varšuvos pavyzdys atskleidžia ir pagrindinę Lenkijos dilemos dalį: didelis vidaus vartojimas, augantis debesijos poreikis ir stiprėjanti technologijų ekosistema kuria prielaidas plėtrai. Vis dėlto ribota elektros tinklo pralaida, prijungimo sąlygos ir kaštai gali reikšmingai pailginti projektų įgyvendinimą.

    „Lenkija turi tvirtus pagrindus auginti duomenų centrų sektorių, tačiau Varšuvos duomenys parodo didžiausią iššūkį: nepaisant planuojamų projektų skaičiaus, šiuo metu statoma tik 5 MW. Tai reiškia, kad vien investicinis potencialas negarantuoja realios plėtros“, – sakė „Cushman & Wakefield“ partneris Kamil Žach.

    Pasak jo, klientų užklausose vis dažniau svarbiausia tampa ne vien lokacija, o tai, ar operatorius gali užtikrinti dideles elektros galias iki aiškios datos, pavyzdžiui, iki 2028 metų. Dėl to rinkoje daugėja projektų, kurie ieško vietų su aiškesnėmis prijungimo perspektyvomis.

    DI projektai skatina plėtrą už sostinės

    Ataskaitoje taip pat išskiriama tendencija, kad didelės apimties duomenų centrai, orientuoti į DI apkrovas, vis dažniau svarstomi už Varšuvos ribų. Tokie objektai reikalauja itin didelės ir stabilios elektros galios, o jų poreikiai vis dažniau skaičiuojami ne megavatais, o gigavatais.

    Šie projektai kol kas dažnai lieka ankstyvoje fazėje, nes jų sėkmė priklauso nuo ilgalaikių sutarčių su klientais, finansavimo ir realių galimybių gauti infrastruktūrą. Tačiau kryptis aiški: konkurencingumą lems ne vien duomenų perdavimo ryšiai ar nekilnojamojo turto pasiūla, bet ir energetikos sistemos parengtis.

    Europos rinkoje tuo pat metu matomi pokyčiai tradicinėse lokacijose. Frankfurtas, Londonas, Amsterdamas, Paryžius ir Dublinas vis dar sudaro apie 43 proc. EMEA duomenų centrų galios, tačiau jų dalis būsimoje pasiūloje palaipsniui mažėja, nes investicijos juda į naujas teritorijas su geresniu elektros prieinamumu.

    Stiprėja ir Šiaurės šalių pozicija, ypač dėl galimybės naudoti žemesnės taršos elektrą ir rasti didelius sklypus didelės apimties projektams. Toks fonas siunčia signalą ir Lenkijai: jei tinklo plėtra ir prisijungimo terminai nepasivys paklausos, dalis investicijų gali krypti į alternatyvias Europos lokacijas.
  • Tyrimas įspėja: kas ketvirtas duomenų centras stovi vandens stygiaus zonoje – kas laukia?

    Tyrimas įspėja: kas ketvirtas duomenų centras stovi vandens stygiaus zonoje – kas laukia?

    Duomenų centrai, kurie užtikrina debesijos paslaugas, vaizdo transliacijas ir DI skaičiavimus, aušinimui naudoja daug vandens. Dideli objektai per parą gali suvartoti tiek, kiek miestas su maždaug 50 000 gyventojų, o dėl garinimo procesų dažnai renkamasi gėlas vanduo.

    Naujame moksliniame tyrime, publikuotame žurnale Environmental Science & Technology, mokslininkai sužymėjo 9 347 šiuo metu identifikuotus duomenų centrus visame pasaulyje. Įvertinus vietos vandens sąlygas paaiškėjo, kad apie 25 proc. šių objektų bent vieną mėnesį per metus atsiduria vadinamojo vandens deficito situacijoje, kai paklausa viršija pasiūlą.

    Tyrimo autoriai įspėja, kad pagal klimato modelius, esant maždaug 3 laipsnių Celsijaus pasauliniam atšilimui, vandens stygiaus zonose esančių duomenų centrų dalis per artimiausią dešimtmetį gali išaugti iki 33 proc. Tai reikštų didesnę konkurenciją dėl vietinių vandens išteklių ir aštresnius konfliktus su kitais vartotojais.

    „Šie objektai neatsiranda tuščiuose kraštovaizdžiuose. Jie atsiranda ant miestų ir ūkių vandens tiekimo“, – sakė aplinkos mokslininkas Lorenzo Rosa iš Carnegie Institution for Science.

    Skirtingai nei elektra, kurią galima perskirstyti elektros tinklais dideliais atstumais, vanduo dažniausiai turi būti paimamas vietoje. Duomenų centrų aušinimui vanduo paprastai imamas iš ežerų, upių ar požeminių vandeningųjų sluoksnių, kurių pasiūla sezoniškai svyruoja, o sausros laikotarpiais gali ženkliai sumažėti.

    Žemėlapiavimo analizė parodė, kad 41 proc. pasaulio duomenų centrų tiesiogiai konkuruoja su miestais ir savivaldybėmis dėl vandens, o dar 28 proc. teritorijose pagrindinis vandens vartotojas yra žemės ūkis. Taip pat išskirta 523 objektai, tai yra kiek daugiau nei 5 proc. visų įvertintų, kuriuose vandens deficitas fiksuojamas bent 9 mėnesius per metus.

    Pasak tyrėjų, klimato kaitos poveikis skirtinguose regionuose gali skirtis: modeliavimas rodo ryškesnį rizikos didėjimą JAV, o kai kuriose Europos šalyse pokyčiai galėtų būti mažesni. Vis dėlto bendra tendencija aiški: didėjant karščiui, aušinimo poreikis ir vandens paklausa auga, ypač kai diegiami vis galingesni DI skaičiavimams skirti sprendimai.

    „Duomenų centrai paprastai turi finansinių galimybių ir institucinio prioriteto užsitikrinti vandens tiekimą, kai vandens apskritai yra“, – rašo tyrimo autoriai.

    Jų teigimu, didžiausia rizika gali kilti ne pačių duomenų centrų veiklai, o kitiems tos pačios upių baseinų sistemos vandens vartotojams. Situaciją apsunkina tai, kad duomenų centrų vandens naudojimo duomenys dažnai nėra nuosekliai viešinami, o skirtingose šalyse apskaita ir atskaitomybė labai nevienoda.

    Tyrime taip pat įvardijamos priemonės, kurios galėtų sumažinti spaudimą gėlam vandeniui. Tarp jų minimas labiau išvalytų nuotekų ar apdoroto jūros vandens naudojimas, taip pat aušinimo technologijų tobulinimas ir šilumos valdymo sprendimai, leidžiantys mažinti garinimo nuostolius.

    Autoriai pabrėžia, kad norint ilgalaikio sektoriaus tvarumo reikės ne tik technologinių, bet ir valdymo sprendimų: duomenų centrų vietos parinkimo, leidimų politikos ir aiškesnių vietinių vandens ribų įvertinimo. Kitaip tariant, plečiantis skaitmeninei ekonomikai, vandens klausimas tampa nebe šalutiniu, o strateginiu infrastruktūros veiksniu.

  • Lenkija turi tvirtą centrų duomenims pagrindą, bet Varšuvoje ryškėja kritinė spraga: energija

    Lenkijos duomenų centrų rinka turi aiškų augimo potencialą, kurį stiprina didėjanti debesijos paslaugų paklausa ir spartėjantis DI sprendimų diegimas. Tačiau pagrindinis stabdis, lemiantis projektų tempą, vis dažniau yra ne sklypų ar klientų trūkumas, o prieiga prie elektros galios ir prisijungimo prie tinklo sąlygos.

    Tarptautinės nekilnojamojo turto paslaugų bendrovės „Cushman & Wakefield“ apžvalgoje pažymima, kad 2026 metų pirmąjį pusmetį EMEA regione (Europoje, Artimuosiuose Rytuose ir Afrikoje) duomenų centrų operacinė galia perkopė 12,1 gigavato. Tai daugiau nei 36 proc. augimas, palyginti su 2024 metų antruoju ketvirčiu, o kartu ryškėja ir nauja realybė: investuotojai vis dažniau renkasi vietas, kur lengviau užsitikrinti energiją.

    Varšuva išlieka traukos centru

    Lenkijoje didžiausias ir labiausiai išvystytas duomenų centrų taškas tebėra Varšuva, kuri laikoma svarbiu skaitmeninės infrastruktūros mazgu Vidurio ir Rytų Europoje. Vertinama, kad 2026 metų antrojo ketvirčio pabaigoje veikiančių objektų bendra galia sostinėje siekė 159 megavatus, o rinkoje veikė 28 objektai, priklausantys 17 operatorių.

    Vis dėlto naujų pajėgumų „vamzdis“ šiuo metu atrodo kukliai: statybose buvo tik apie 5 megavatai, kai metais anksčiau šis skaičius siekė 11 megavatų. Tuo pat metu dar apie 156 megavatai projektų yra planavimo stadijoje, o ankstyvo parengimo fazėje minimi ir papildomi 68 megavatų sumanymai.

    „Pasiūla EMEA regione išlieka nepakankama, o paklausa daugelyje šalių viršija prieinamą galią. Lemiamu veiksniu tampa gebėjimas užsitikrinti energijos tiekimą, leidimus ir realistiškus prijungimo terminus“, – sakė „Cushman & Wakefield“ EMEA duomenų centrų tyrimų vadovas Matyas Fazekas.

    Kodėl statybose taip mažai?

    Varšuvos pavyzdys parodo, kad vien planų ir rinkos dydžio neužtenka. Didžiausia kliūtis, kuri šiandien stabdo projektus, yra elektros energijos prieinamumas, tinklo pralaidumas ir prisijungimo procesų trukmė, o taip pat ir bendras energijos kainų lygis, galintis smarkiai pakeisti projekto ekonomiką.

    Rinkos struktūroje dominuoja colocation tipo duomenų centrai, kai infrastruktūra nuomojama daugeliui klientų. Tokie objektai sudarė apie 84 proc. veikiančios galios, o neužimtos galios rodiklis šiame segmente siekė 11,49 proc., kas rodo, kad rinka dar turi vietos augti, jei atsiranda naujų pajėgumų.

    „Lenkija turi tvirtą pagrindą duomenų centrų sektoriaus plėtrai: didelę vidaus rinką, augančią debesijos paklausą ir stiprėjantį technologijų ekosistemą. Tačiau Varšuvos duomenys aiškiai rodo pagrindinį iššūkį – statybose tėra 5 megavatai, tad vien investicinis potencialas problemos neišsprendžia“, – sakė „Cushman & Wakefield“ partneris Kamil Żach.

    DI projektai ieško galios už sostinės

    Augant DI skaičiavimo poreikiams, investuotojų dėmesys vis dažniau krypsta ir už Varšuvos ribų. Dideliems DI krūviams pritaikyti duomenų centrai reikalauja gerokai didesnės elektros galios, todėl ieškoma teritorijų su pramoniniais sklypais ir galimybe užtikrinti reikšmingus energijos srautus.

    Kartu pabrėžiama, kad dalis ambicingų projektų vis dar yra ankstyvoje stadijoje. Jų likimą lems tai, ar pavyks pritraukti klientus, užsitikrinti finansavimą ir, svarbiausia, gauti realias prisijungimo prie elektros tinklų galimybes su aiškiais terminais.

    EMEA regione matomas ir platesnis poslinkis: tradiciniai didieji mazgai vis dar dominuoja, tačiau dalis augimo keliasi į šalis, kurios gali pasiūlyti daugiau elektros, greitesnius prijungimus ir didesnius sklypus. Šis kontekstas Lenkijai yra ir galimybė, ir įspėjimas – konkurencija dėl energijos ir infrastruktūros tampa svarbesnė už pačią geografinę vietą.

  • Eindhoveno „Photon Bridge“ pritraukė 10 mln. eurų: lazeriai gali tapti nauju DI centrų „kamščiu“

    Eindhoveno „Photon Bridge“ pritraukė 10 mln. eurų: lazeriai gali tapti nauju DI centrų „kamščiu“

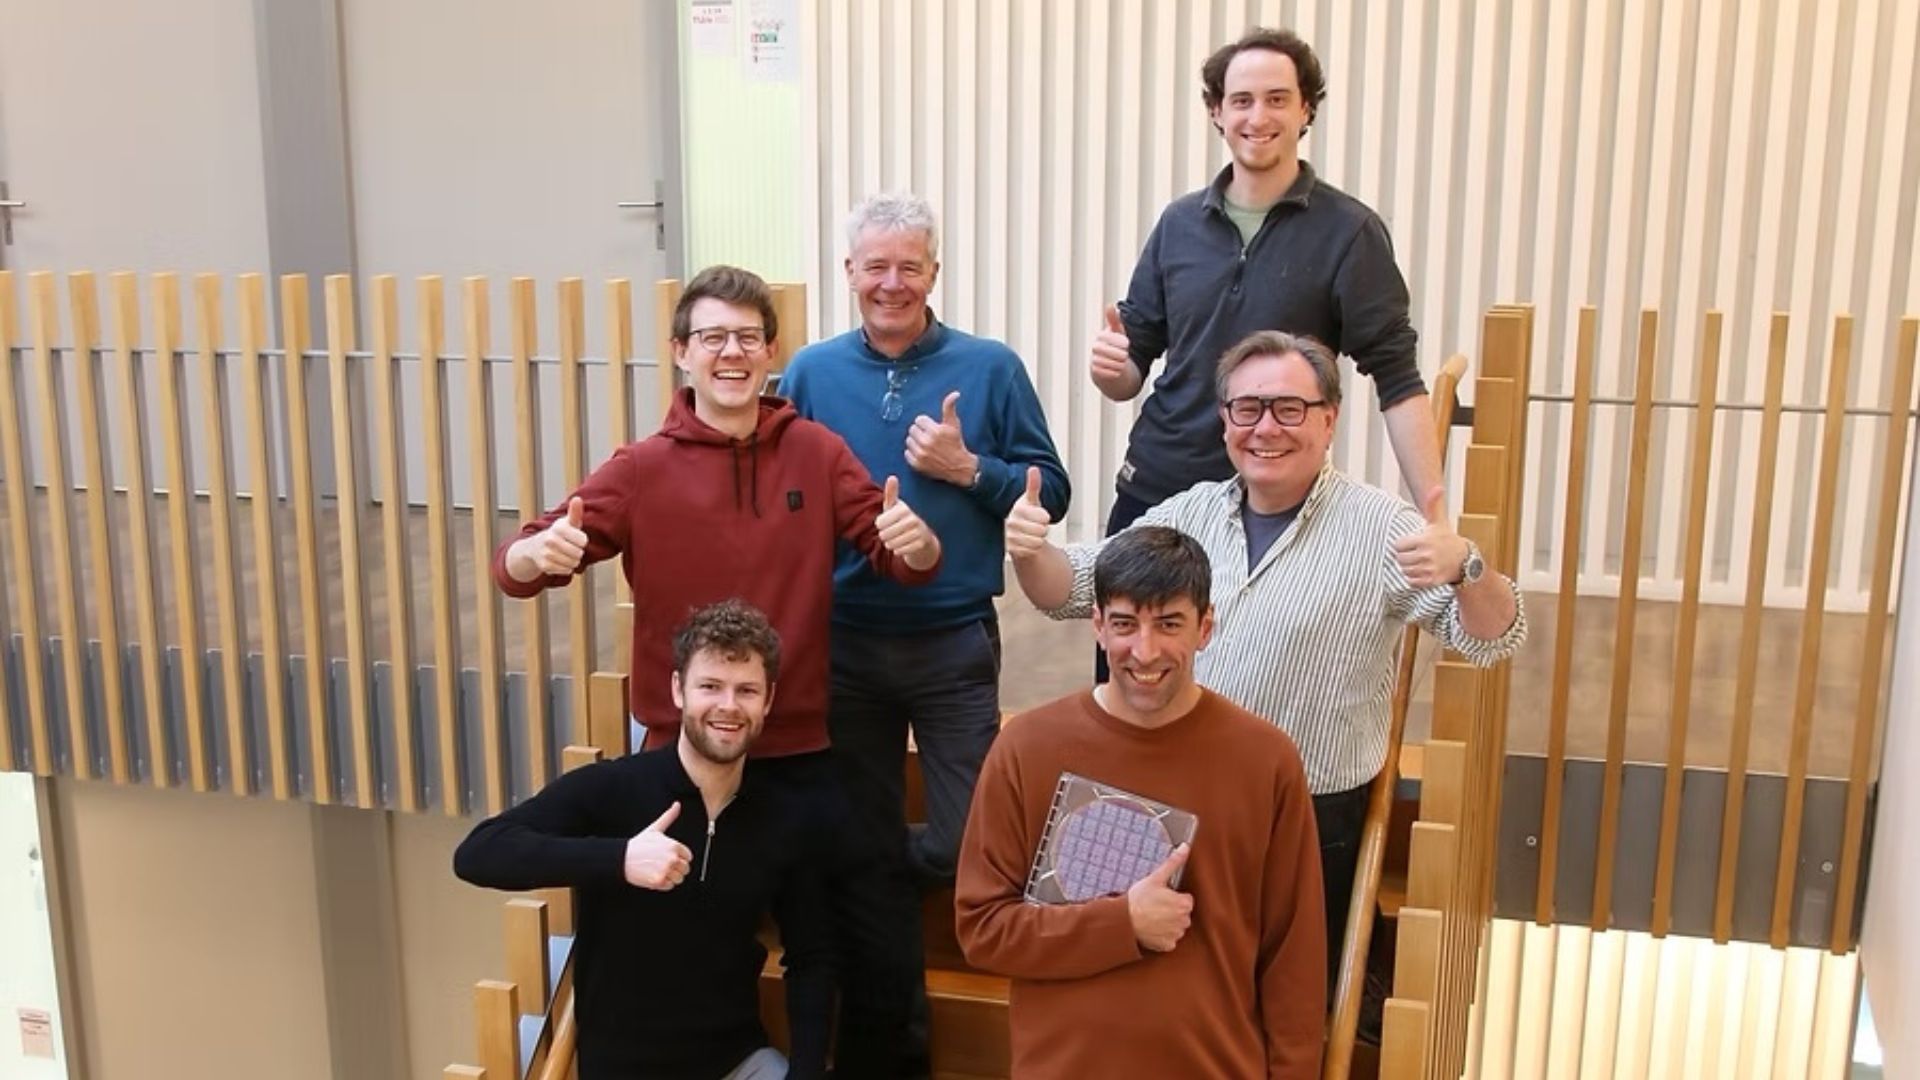
    Eindhovene įsikūręs fotonikos startuolis „Photon Bridge“ pritraukė 10 mln. eurų investiciją, kad kurtų optinius variklius ir lazerių šaltinius, skirtus DI infrastruktūrai bei telekomunikacijoms. Bendrovė siekia spręsti vis aiškiau ryškėjantį iššūkį: plečiantis DI skaičiavimo klasteriams, didėja poreikis milijonams lazerių, reikalingų spartiems optiniams sujungimams.

    Investicinį raundą bendrai vedė Amadeus APEX Technology Fund ir 360 Capital, o esami investuotojai Innovation Industries, Faber ir Brabant Development Agency (BOM) padidino savo įnašus. Anksčiau, 2025 metais, įmonė buvo paskelbusi apie 4,75 mln. eurų pradinio etapo finansavimą, kuriuo pradėtas spartesnis technologijos vystymas.

    „Kiekviena nauja skaičiavimo banga sukuria naujų siaurų vietų tiekimo grandinėje, o lazeriai gali tapti kita“, – sakė APEX Ventures investicijų partneris Ion Hauer.

    „Photon Bridge“ įkurta 2020 metais, o jos tikslas – pergalvoti, kaip dideliu mastu kuriamos didelio našumo fotoninės sistemos. Bendrovė kuria didelės galios, kelių bangos ilgių lazerių šaltinius naujos kartos optiniams sujungimams duomenų centruose, kai optika vis dažniau artinama prie pačių procesorių.

    Duomenų centrams plečiant DI skaičiavimo sistemas nuo tūkstančių iki šimtų tūkstančių lustų, didelę reikšmę įgauna ne vien skaičiavimo galia, bet ir tai, kaip greitai bei efektyviai tarp procesorių juda duomenys. Optiniai sujungimai šioje vietoje dažnai laikomi pranašesniais už elektrinius, nes gali perduoti daugiau informacijos su mažesniais energijos nuostoliais ir didesniu pralaidumu.

    Optika arčiau lustų

    Viena ryškiausių krypčių – vadinamoji co-packaged optics technologija, kai optinė jungtis integruojama greta lustų, trumpinant kelią, kurį turi įveikti signalas. Tokia architektūra didina lazerių, kurie tiekia šviesą optiniams kanalams, paklausą, o tradiciškai telekomunikacijoms skirta tiekimo grandinė nėra pritaikyta puslaidininkių pramonei būdingiems mastams.

    „Šiandienė didelės galios lazerių tiekimo grandinė daugiausia sukurta telekomunikacijoms ir povandeniniams tinklams, kur apimtys nepalyginamai mažesnės. DI gali paversti lazerį puslaidininkių masto produktu“, – teigiama bendrovės komentare.

    Vietoje strategijos didinti kelių lazerių galią iki itin aukšto lygio, „Photon Bridge“ renkasi kitą kelią: sujungia ir multipleksuoja kelių mažesnės galios puslaidininkinių lazerių šviesą. Įmonės vertinimu, tai mažina galios tankį, didina gamybos išeigą, sumažina jautrumą defektams ir leidžia efektyviau didinti apimtis.

    Planai iki masinės gamybos

    Startuolio platforma projektuojama taip, kad užtikrintų didelį bangos ilgių skaičių ir iki 40 mW optinės galios vienam bangos ilgiui vienoje skaiduloje. Taip pat pabrėžiama galimybė gamybą paskirstyti per kelias indžio fosfido technologiją naudojančias puslaidininkių liejyklas, kad būtų lengviau didinti apimtis ir valdyti tiekimo rizikas.

    2025 metų rugsėjį bendrovė, anksčiau žinoma kaip Photon IP, pasikeitė pavadinimą į „Photon Bridge“ ir generaliniu direktoriumi paskyrė Paul Marchal. Įmonė teigia, kad šis pokytis atspindi orientaciją į pramoninį mastą ir artėjimą prie komercializacijos.

    „DI iš esmės keičia, kaip kuriama skaičiavimo infrastruktūra. Duomenų judėjimas tarp šimtų tūkstančių procesorių tampa vienu svarbiausių našumo apribojimų“, – sakė „Photon Bridge“ vadovas Paul Marchal.

    Pasak jo, rinka artėja prie situacijos, kai pramonei kasmet reikės milijonų lazerių šaltinių, todėl vien technologinis proveržis nebepakanka – būtina nuo pradžių projektuoti sprendimą, kuris būtų gaminamas su aukšta išeiga. 360 Capital partneris Cesare Maifredi taip pat akcentuoja, kad milijoninių apimčių gamyboje lemiamu veiksniu tampa būtent išeiga ir pakartojamumas.

    Gautą kapitalą „Photon Bridge“ planuoja skirti produktų vystymui, klientų kvalifikavimo procesams ir pasirengimui tiekimui. Bendrovė nurodo siekianti pirmuosius pavyzdžius pristatyti 2027 metais, o masinę gamybą planuoja pradėti 2028 metais, kartu plečiant komandą Eindhovene.

  • Vokietija susitarė su „Nvidia“ dėl DI: Merzas atskleidė, kokią sumą skirs valstybė

    Vokietija susitarė su „Nvidia“ dėl DI: Merzas atskleidė, kokią sumą skirs valstybė

    DI sandoris Berlyne

    Berlyne vykusiame investicijų forume Vokietijos federalinė vyriausybė susitarė dėl bendradarbiavimo su „Nvidia“ dirbtinio intelekto srityje. Apie sandorį pranešta po viešų „Nvidia“ vadovo Jenseno Huango pareiškimų, kad Vokietija DI lenktynėse atsilieka.

    Žiniasklaidos teigimu, valstybė į projektą ketina investuoti devynženklę sumą eurais. Tai reikštų šimtus milijonų eurų, kuriuos planuojama nukreipti į ekosistemą, apimančią skaičiavimo infrastruktūrą, taikomuosius DI sprendimus ir partnerystes su pramone.

    „Mums skaudu matyti, kaip ekonomiškai stipri šalis atsilieka. Tiesiog imkitės darbo“, – sakė Jensenas Huangas.

    Pažadai iki 2028 metų

    Vokietijos kancleris Friedrichas Merzas teigė, kad forume iki 2028 metų gauti įsipareigojimai siekia 800 milijardų eurų. Į susitikimą atvyko apie 200 įmonių vadovų, o pagrindinė žinia buvo aiški: Vokietija siekia greičiau didinti investicijas į strategines technologijas ir pramonės konkurencingumą.

    Politinis signalas sutampa su platesnėmis Europos pastangomis stiprinti technologinį suverenumą, ypač debesijos ir didelio našumo skaičiavimų srityse. Būtent skaičiavimo pajėgumai, energijos prieinamumas ir duomenų reguliavimas šiandien laikomi kritiniais DI ekonomikai.

    „Amazon“ planuoja 16 mlrd. eurų

    Forume taip pat paskelbta, kad „Amazon“ 2027 metais planuoja apie 16 milijardų eurų investicijų Vokietijoje. Dalis šių lėšų turėtų būti skirta „AWS“ duomenų centrų plėtrai, o investicijų kryptis rodo, kad DI ir debesijos paslaugų paklausa Europoje toliau auga.

    „Amazon“ nurodė, kad Vokietijoje jos debesijos padalinyje jau dirba apie 3 000 darbuotojų. Plėtra siejama su didėjančiu įmonių poreikiu apdoroti duomenis regione, laikytis ES reguliavimo ir turėti pakankamai skaičiavimo resursų DI modeliams.

    Duomenys tampa ekonomikos kuru

    „Nvidia“ pabrėžia, kad duomenys turėtų būti vertinami kaip nacionalinis išteklius, kurį svarbu panaudoti vietoje kuriant kompetencijas ir produktyvumą. Skelbiama, kad projekte gali dalyvauti apie keliolika Vokietijos bendrovių, tarp jų „Siemens“, „Audi“ ir Freiburge įsikūrusi DI startuolė „Black Forest Labs“.

    Friedrichas Merzas ragino įmones atverti pramonės duomenis dirbtiniam intelektui, kad būtų galima išlaikyti konkurencingumą, ypač automobilių ir gamybos sektoriuose. Praktikoje tai reikštų didesnį dėmesį saugioms duomenų erdvėms, standartizacijai ir aiškioms taisyklėms, kas ir kaip gali naudoti jautrią pramoninę informaciją.

    „Vokiečiai laikomi darbštūs, anksti eina miegoti ir keliasi prieš saulėtekį. Kai susitariame dėl terminų, jų laikomės“, – sakė Friedrichas Merzas.

    Tuo pat metu Vokietijos ekonominės perspektyvos, vertinant tarptautines prognozes, pastaruoju metu kiek pagerėjo. Ar didžiųjų technologijų bendrovių investicijos taps tvariu augimo varikliu, priklausys nuo to, kaip greitai šalis sugebės išplėsti infrastruktūrą, užtikrinti energijos tiekimą ir parengti DI talentų rinką.

  • Muskas prabilo apie „SpaceX“ ir „Tesla“ jungtuves: skaičiai stulbina, bet kliūčių – daug

    Muskas prabilo apie „SpaceX“ ir „Tesla“ jungtuves: skaičiai stulbina, bet kliūčių – daug

    Elonas Muskas pareiškė palaikantis galimą „SpaceX“ ir „Tesla“ susijungimą, tačiau pabrėžė, kad tai dar nereiškia nei greito sprendimo, nei garantuoto sandorio. Pasak jo, abiejose bendrovėse sudaryti nepriklausomų direktorių komitetai, kurie vertina idėjos naudą ir rizikas.

    Verslininkas aiškino negalėsiantis dalyvauti komitetų diskusijose dėl interesų konflikto, nes eina vadovaujančias pareigas abiejose įmonėse. Jis taip pat atkreipė dėmesį, kad bet koks susitarimas turėtų įveikti aukštą kartelę, ypač „Tesla“ akcininkų pritarimo klausimu.

    Kas stumia idėją į priekį?

    Kalbėdamas su analitikais Muskas teigė, kad bendrovės galėtų išlošti iš glaudesnio bendradarbiavimo kuriant DI programinę įrangą, lustus, robotiką ir su kosmosu susijusią skaičiavimo infrastruktūrą. Rinkoje tokie argumentai dažniausiai vertinami kaip siekis sujungti tyrimus, talentus ir investicijas į brangias technologijas.

    Vis dėlto jis pripažino, kad kalbėti apie susijungimą šiuo metu jautru, o procesas priklausytų nuo komitetų išvadų ir akcininkų sprendimų. Tai reiškia, kad idėja gali likti svarstymų stadijoje, net jei viešai skamba palankiai.

    „SpaceX“ rezultatai ir lūžis

    Pranešta, kad „SpaceX“ liepą–rugsėjį uždirbo apie 3,8 mlrd. eurų grynojo pelno, kai prieš metus fiksavo maždaug 0,95 mlrd. eurų nuostolį. Pajamos per metus pašoko 161 proc. iki maždaug 12,6 mlrd. eurų.

    Didžiausią postūmį suteikė DI padalinys, kurį „SpaceX“ įvardija kaip „Super Intelligence“: jo pajamos, skelbiama, išaugo daugiau nei devynis kartus iki maždaug 6,6 mlrd. eurų ir aplenkė „Starlink“ palydovinio interneto verslą. Tai atspindi platesnę rinkos tendenciją, kai skaičiavimo galios paklausa tampa viena pagrindinių technologijų sektoriaus augimo ašių.

    Debesija ir milžiniškos investicijos

    Bendrovė nurodė, kad augimą skatino debesijos paslaugų susitarimai, platesnis „Grok“ pokalbių roboto naudojimas ir „Cursor“ įsigijimas. Tarp klientų minimos ir DI bendrovės, kurioms svarbiausia yra stabilus, didelės galios skaičiavimo pajėgumas.

    Skaičiuojama, kad ketvirtį kapitalo investicijos siekė apie 16,9 mlrd. eurų, iš jų maždaug 14,1 mlrd. eurų buvo skirta DI krypčiai. Muskas teigė matantis galimybę 2027 metais reikšmingai padidinti skaičiavimo pajėgumą, tačiau įvardijo ir ribojančius veiksnius: elektros tiekimą, aušinimą bei elektros įrangos grandinę.

    „Starlink“ pajamos augo iki maždaug 4,5 mlrd. eurų, o vartotojų skaičius pasiekė 13,6 mln., tačiau vidutinės mėnesio pajamos vienam vartotojui mažėjo. Tuo pat metu „SpaceX“ paskelbė įvykdžiusi pirmą komerciškai pajamų atnešusį „Starship“ skrydį, kurio metu į orbitą iškelti 26 naujos kartos „Starlink“ palydovai.

    Galimas „SpaceX“ ir „Tesla“ susijungimas rinkoje būtų vertinamas kaip vienas ambicingiausių pastarųjų metų technologijų ir pramonės sandorių scenarijų. Tačiau artimiausiu metu lemiamas bus ne Musko entuziazmas, o nepriklausomų komitetų išvados, akcininkų balsai ir reguliacinė aplinka.

  • Duomenų centrai keičia energetikos rinką: skubiai reikia šimtų megavatų ir naujų tiekimo modelių

    Duomenų centrai kaip naujas didysis vartotojas

    Duomenų centrų plėtra Europoje spartėja, o kartu auga ir elektros poreikis – ypač ten, kur diegiama DI infrastruktūra. Investuotojams svarbiausia tampa ne vien sklypas ar pastatas, bet reali galimybė greitai gauti prijungimo galią ir prognozuojamą elektros kainą.

    Energetikos ekspertai pabrėžia, kad šis segmentas gali tapti vienu svarbiausių pokyčių variklių: nuo naujų generacijos projektų iki tinklų plėtros ir kitokių elektros tiekimo sutarčių. Praktikoje tai reiškia, kad valstybės ir operatoriai turi pradėti planuoti duomenų centrus kaip strategiškai svarbius vartotojus.

    Nuo kelių iki šimtų megavatų

    Dar visai neseniai kelių megavatų galios serverinė buvo laikoma dideliu projektu, tačiau rinka sparčiai persitvarko. Vis dažniau kalbama apie objektus, kuriems reikia ne dešimčių, o šimtų megavatų, o kai kuriais atvejais planuojami ir dar didesni pajėgumai.

    Tokia paklausa keičia ir investuotojų elgseną: sprendimus lemia laikas. Jei prijungimo galią galima užsitikrinti per 9–12 mėnesių, lokacija įgyja pranašumą prieš vietas, kuriose procesas užtruktų kelerius metus.

    „Duomenų centrai bus vienas didžiųjų pokyčių variklių energetikos rinkoje – nuo gamybos iki tinklų ir ekonominių tiekimo modelių“, – sakė vienos energetikos bendrovės atstovas.

    Pramoninė infrastruktūra tampa privalumu

    Ieškodami vietos duomenų centrams, investuotojai vis dažniau žvalgosi į buvusias pramonines teritorijas. Tokiose vietose neretai jau yra stipresnė elektros infrastruktūra, kurią lengviau pritaikyti naujiems projektams, nei viską statyti nuo nulio.

    Regionams, turintiems pramoninę praeitį, tai tampa realia galimybe pritraukti aukštos pridėtinės vertės investicijas. Konversija iš gamybinių parkų į technologinius ir gamybinius parkus dažnai apima ne tik duomenų centrą, bet ir mokslinių tyrimų bei eksperimentinės plėtros bazę.

    Kodėl neužtenka vien pigių paskatų

    Praktika rodo, kad finansinės paskatos ar mokesčių lengvatos yra antraeilis argumentas, jei nėra aiškios elektros tiekimo perspektyvos. Derybos dėl sąlygų prasideda tik tada, kai investuotojas gauna patvirtinimą dėl reikalingos galios ir terminų.

    Be to, duomenų centrams svarbi ne vien kaina, bet ir tiekimo patikimumas bei stabilumas, nes jų veikla jautri elektros sutrikimams. Dėl to didėja susidomėjimas ilgalaikėmis sutartimis, užtikrinančiomis aiškią kainodarą ir tiekimo sąlygas.

    Nauji tiekimo modeliai ir lankstumo paslaugos

    Vienas sudėtingiausių klausimų – kaip suderinti duomenų centrų poreikį turėti pastovią kainą ir patikimą tiekimą su atsinaujinančių išteklių gamybos nepastovumu. Dėl to rinkoje daugėja diskusijų apie mišrius sprendimus: tiekimą iš kelių šaltinių, kaupimo technologijas ir lankstumo paslaugas.

    Energetikos bendrovės akcentuoja ir vietinės generacijos svarbą, nes geopolitinė rizika ir importuojamų žaliavų kainų svyravimai verčia ieškoti kuo stabilesnių, regione sukuriamų energijos šaltinių. Duomenų centrų paklausa gali pakeisti ir vartojimo geografiją, nes investicijos dažniau keliauja ten, kur didelė galia prieinama greičiau.

    Vienas langelis greitesnėms procedūroms

    Net ir turint technines galimybes, projektai stringa dėl sudėtingų, tarpusavyje menkai suderintų procedūrų. Verslas ir energetikos atstovai vis dažniau siūlo kurti vieną koordinavimo tašką, kuriame investuotojas gautų suderintą informaciją apie tinklus, reikalaujamas analizes, terminus ir atsakingus partnerius.

    Toks modelis, pasak rinkos dalyvių, padėtų mažinti riziką ir sutrumpintų laiką nuo sprendimo investuoti iki realaus projekto starto. Energetikos ir skaitmeninimo politika šiuo atveju turi judėti kartu, nes DI infrastruktūra tampa tiesiogiai priklausoma nuo elektros sistemos pasirengimo.

  • „Galaxy Digital“ akcijos smuko dėl „CoreWeave“ skolų: „StoneX“ teigia, kad DI duomenų centras nuvertintas

    „Galaxy Digital“ akcijos smuko dėl „CoreWeave“ skolų: „StoneX“ teigia, kad DI duomenų centras nuvertintas

    „Galaxy Digital“ akcijos per dvi savaites smuko maždaug 30 proc., rinkai vis atidžiau vertinant „CoreWeave“ finansinę padėtį ir brangstantį skolinimąsi. Ši įmonė yra vienintelis nuomininkas, kuriam „Galaxy“ pirmajame „Helios“ duomenų centro etape yra rezervavusi didžiausią dalį pajėgumų.

    Investuotojų nerimas daugiausia siejamas su „CoreWeave“ skolos našta ir kylančia kapitalo kaina. Birželio pabaigoje „CoreWeave“ turėjo 35,6 mlrd. eurų neapmokėtos skolos, o tai, esant aukštoms palūkanoms, didina rizikas įsipareigojimų vykdymui ir ilgalaikiams nuomos srautams.

    Kas kelia didžiausią riziką?

    „StoneX“ analitikas Markas Palmeris klientams skirtoje apžvalgoje pabrėžė, kad didžiausias rinkos klausimas yra koncentracijos rizika. Pirmieji 800 megavatų „Helios“ komplekse iš esmės remiasi vienu kontrahentu, kurio finansavimo sąlygos pastaruoju metu pablogėjo.

    Vis dėlto „StoneX“ pakartojo rekomendaciją pirkti ir 57 JAV dolerių tikslinę kainą, argumentuodama, kad dabartinis „Galaxy“ įvertinimas per menkai atspindi DI duomenų centro verslo potencialą. Perskaičiavus į eurus, tai sudaro apie 52 eurus už akciją, taikant apytikrį 0,92 euro už 1 JAV dolerį kursą.

    Argumentai už: paklausa DI skaičiavimams

    Palmeris atkreipė dėmesį į „CoreWeave“ užsakymų portfelį, kuris per penkis ketvirčius iki birželio išaugo beveik keturis kartus ir pasiekė 104 mlrd. eurų. Analitiko teigimu, tai rodo, kad klientų poreikis skaičiavimo pajėgumams išlieka didelis, nepaisant brangesnio finansavimo.

    Be to, rinkoje išlieka aukštos GPU nuomos kainos, o paklausa dažnai viršija pasiūlą. Tai sustiprina prielaidą, kad DI infrastruktūros pajėgumai ir toliau bus aktyviai išperkami, net jei kriptoturto ar su DI susijusių žetonų kainos svyruoja.

    „Helios“ startas ir finansiniai rodikliai

    Liepos mėnesį „Galaxy“ pristatė pirmuosius 133 megavatus kritinės IT apkrovos pagal 15 metų nuomos sutartį. „CoreWeave“ yra įsipareigojusi 526 megavatams per tris etapus, o bendra „Helios“ projekte sutarta galia siekia 800 megavatų.

    „Galaxy“ antrąjį ketvirtį patyrė 85 mln. eurų grynąjį nuostolį, nors „Helios“ sugeneravo pirmąsias pajamas. Bendrovė nurodė 20 mln. eurų koreguotą bendrąjį pelną ir 11 mln. eurų koreguotą EBITDA, taip pat plečia veiklą už „Helios“ ribų, įsigydama žemę antram duomenų centro projektui Teksase.

    Pirmadienį „Galaxy Digital“ akcijos buvo pakilusios apie 2,5 proc. ir siekė 16,57 JAV dolerio, tai yra maždaug 15,24 euro už akciją. Rinkos dėmesys artimiausiu metu greičiausiai liks sutelktas į „CoreWeave“ finansavimo kaštus ir tai, ar „Helios“ plėtra gali būti diversifikuota pritraukiant daugiau nuomininkų.

  • „TSMC“ pelnas vėl mušė rekordą: DI bumas kelia lustų paklausą, bet akcijos vis tiek krito

    „TSMC“ pelnas vėl mušė rekordą: DI bumas kelia lustų paklausą, bet akcijos vis tiek krito

    Taivano puslaidininkių milžinė „TSMC“ pranešė, kad trečiąjį metų ketvirtį jos grynasis pelnas pasiekė naują rekordą. Bendrovė teigia, jog rezultatą labiausiai kėlė išaugusi pasaulinė DI aparatinės įrangos paklausa.

    „TSMC“ yra didžiausia pasaulyje sutartinė mikroschemų gamintoja, gaminanti lustus įvairiems technologijų lyderiams. Tarp jų yra ir „Nvidia“ sprendimai, naudojami duomenų centrų procesoriuose, kurie tapo vienu svarbiausių DI infrastruktūros variklių.

    Rekordinis ketvirtis skaičiais

    Liepos–rugsėjo laikotarpiu „TSMC“ grynasis pelnas šoktelėjo 68,7 proc. ir siekė apie 23,6 mlrd. eurų. Tai viršijo rinkos lūkesčius, kurie buvo vertinami maždaug 22,9 mlrd. eurų.

    Bendrovės pajamos per ketvirtį išaugo 50,9 proc. ir sudarė apie 46,4 mlrd. eurų. Tai jau šeštas iš eilės ketvirtis, kai „TSMC“ fiksuoja rekordinį ketvirtinį grynąjį pelną.

    Naujas rezultatas aplenkė ankstesnį bendrovės ketvirtinį rekordą, pasiektą antrąjį metų ketvirtį. Tuomet „TSMC“ grynasis pelnas siekė apie 21,9 mlrd. eurų.

    Kodėl DI taip stipriai keičia lustų rinką?

    DI plėtrai reikalingi didelio našumo skaičiavimai, todėl sparčiai auga duomenų centrų investicijos į modernius grafikos procesorius ir kitus akseleratorius. Tokiai įrangai būtini pažangūs gamybos procesai ir didelė gamybos apimtis, kurioje „TSMC“ vaidmuo yra kritinis.

    Rinkoje taip pat stiprėja konkurencija dėl gamybos pajėgumų, nes pažangiausios mikroschemos naudojamos ne tik DI, bet ir išmaniuosiuose telefonuose, automobiliuose, ryšio įrangoje. Dėl to užsakymų portfelis gali būti jautrus tiek technologijų ciklams, tiek geopolitinei rizikai Azijoje.

    Akcijos krito nepaisant gerų naujienų

    Nors bendrovė paskelbė apie rekordinius rodiklius, „TSMC“ akcijos prieš rezultatų pranešimą buvo smukusios 2,2 proc. Po atnaujinimo jos išliko neigiamoje zonoje, o tai rodo, kad investuotojai vertina ne tik dabartinius skaičius, bet ir platesnį technologijų sektoriaus sentimentą.

    Pastaruoju metu rinkose matomi ryškesni technologijų akcijų svyravimai, kuriuos lemia palūkanų normų lūkesčiai, vertinimų peržiūros ir diskusijos dėl DI investicijų tvarumo. Tokiose sąlygose net ir labai stiprūs ketvirčio rezultatai ne visada garantuoja teigiamą akcijų reakciją.

  • Lenkija taikosi į ES DI gigafabriką: vieta Silezijoje parinkta, bet projektą gali stabdyti energija

    Lenkija įsitraukė į varžybas dėl Europos Sąjungos planuojamų DI gigafabrikų, o viena iš paraišką rengiančių bendrovių „DL Invest Group“ jau pasirinko projekto vietą Silezijoje. Bendrovės vadovas Dominikas Leszczynskis sako, kad sėkmę lems ne vien technologijos ar sklypas, bet ir labai žemiški dalykai: elektros galios prieinamumas, administracinių procedūrų greitis bei realus vietos verslo įsitraukimas.

    ES inicijuojamos DI gigafabrikos idėja pristatoma ne kaip eilinis duomenų centras, o kaip infrastruktūra, turinti tapti pagrindu platesniam ekosistemos augimui. Tokia bazė reikalinga tam, kad šalys galėtų treniruoti modelius, teikti skaičiavimo resursus pramonei ir viešajam sektoriui, auginti kompetencijas bei mažinti priklausomybę nuo išorinių tiekėjų.

    „DL Invest Group“ pabrėžia, kad į programą nebus teikiamas jau vystomas projektas Bielsko-Bialoje. Vietoje to įmonė nori pasiūlyti kitą, taip pat popramoninę ir jau infrastruktūrą turinčią teritoriją, kurią būtų galima greičiau pritaikyti naujai paskirčiai, nei statyti nuo nulio vadinamajame greenfield sklype.

    „Miestas parinktas, analizės atliktos, bet šiuo etapu detalių atskleisti nenoriu“, – sakė Dominikas Leszczynskis.

    Pasak jo, didžiausia verslo rizika slypi projekte numatytame grafike ir procedūrų trukmėje, nes kalbama apie viešąjį finansavimą bei ES reikalavimus. Rinka keičiasi greitai, paklausa skaičiavimo galiai auga, o delsimas, anot investuotojų, gali lemti, kad investicijos nukeliaus į valstybes, kurios sprendimus priima sparčiau.

    Ypatingą vietą pokalbiuose užima energetika, nes DI infrastruktūra pirmiausia remiasi elektros galia ir jos kaina. „DL Invest Group“ vertinimu, net ir turint tinkamą sklypą, projektas gali įstrigti, jei nebus laiku užtikrintas pakankamas galios rezervas, o administraciniai sprendimai dėl prijungimo ir leidimų užsitęs.

    Bendrovė taip pat akcentuoja, kad gigafabrika turėtų būti suprantama kaip priemonė modernizuoti pramonę, ypač regionuose, kuriuose gamyba sudaro ekonomikos pagrindą. Ši logika siejama su darbo vietų išlaikymu: augant kaštams, konkurencingumą vis labiau turi užtikrinti produktyvumas, automatizavimas ir didesnė pridėtinė vertė.

    Nors projekto kryptis pristatoma kaip nacionalinė, įmonė pripažįsta, kad kai kurių kompetencijų gali tekti ieškoti užsienyje. Viena priežasčių yra aukšti patirties reikalavimai valdant didelės galios infrastruktūrą, todėl vietos rinkoje tokius kriterijus atitinkančių žaidėjų gali būti nedaug.

    Lenkijos viešojoje erdvėje minimi ir kiti potencialūs dalyviai, tarp jų duomenų centrų operatorius Beyond.pl, tačiau „DL Invest Group“ teigia nesikoncentruojanti į konkurenciją. Pasak vadovo, šaliai būtų naudinga net ir daugiau nei vienas stambus projektas, nes tai didintų skaitmeninės infrastruktūros pasiūlą ir spartintų DI diegimą įmonėse.

    Investuotojai pabrėžia, kad artimiausi mėnesiai bus lemiami, nes ES projektams būdingi griežti terminai, o tuo pačiu daug valstybių Europoje aktyviai varžosi dėl panašių investicijų. Jei sprendimai dėl energijos, leidimų ir konsorciumų bus priimami per lėtai, Lenkija, jų vertinimu, gali prarasti progą tapti regioniniu DI infrastruktūros centru.