Tag: Elektros tinklai

  • Lenkijos duomenų centrų rinka auga, bet Varšuvoje statoma tik 5 MW: ką stabdo plėtrą?

    Lenkija turi tvirtus pagrindus auginti duomenų centrų sektorių, tačiau investicijų tempą vis dažniau riboja ne paklausa, o elektros prieinamumas. Tokią išvadą pateikia „Cushman & Wakefield“ apžvalga apie EMEA regiono duomenų centrų rinką 2026 metų pirmąjį pusmetį.

    Ataskaitoje akcentuojama, kad debesijos paslaugų plėtra ir spartėjantis DI sprendimų diegimas kelia vis didesnį skaičiavimo galios poreikį. Dėl to daugelyje Europos šalių paklausa toliau lenkia pasiūlą, o naujų projektų sėkmę lemia reali galimybė gauti elektros galią ir prisijungti prie tinklo.

    Skaičiuojama, kad 2026 metų pirmąjį pusmetį EMEA regione duomenų centrų eksploatuojama galia viršijo 12,1 GW. Tai yra daugiau nei 36 proc. augimas, palyginti su 2024 metų antruoju ketvirčiu.

    Kartu matomas didelis statybų ir planų mastas: statomų objektų galia siekia apie 3,8 GW, o planuojamų projektų portfelis sudaro 14,5 GW. Iš viso tai 18,3 GW, arba daugiau nei 34 proc. augimas per metus.

    Varšuva dominuoja, bet statybų mažai

    Lenkijoje ryškiausias duomenų centrų taškas išlieka Varšuva, kuri įvardijama kaip labiausiai susiformavusi šalies rinka. 2026 metų antrojo ketvirčio pabaigoje sostinėje veikiančių duomenų centrų galia siekė 159 MW ir per metus ūgtelėjo 2 MW.

    Mieste veikė 28 objektai, priklausantys 17 rinkos dalyvių, tačiau naujų projektų „vamzdyne“ matyti aiški įtampa. Statybų stadijoje yra tik 5 MW galios, kai metais anksčiau buvo 11 MW, o dar 156 MW išlieka planavimo etape.

    Be to, 68 MW projektai įvardijami kaip esantys ankstyvoje parengiamojoje stadijoje, kai iki realių statybų dar reikia įveikti finansavimo, nuomininkų pritraukimo ir infrastruktūros klausimus. Tai rodo, kad vien deklaruoto potencialo nepakanka, jei nėra aiškaus kelio iki prijungimo prie tinklo.

    Varšuvoje dominuoja colocation tipo duomenų centrai, kai infrastruktūra nuomojama keliems klientams. Šis segmentas sudaro 84 proc. veikiančios galios, o neišnuomotos galios rodiklis colocation segmente siekė 11,49 proc.

    Elektra ir leidimai tampa lemiamu faktoriumi

    Ataskaita pabrėžia, kad tiek Lenkijoje, tiek visame EMEA regione vis didesnę įtaką naujų investicijų tempui daro elektros tiekimo užtikrinimas, prisijungimo prie tinklo galimybės ir administracinių procedūrų efektyvumas. Kitaip tariant, klausimas vis dažniau būna ne kur statyti, o ar išvis įmanoma laiku gauti reikiamą galią.

    „Duomenų centrų pasiūla EMEA regione išlieka nepakankama. Paklausa daugelyje šalių toliau viršija turimą galią, o tolesnę plėtrą lemia galimybė užsitikrinti elektrą, gauti leidimus ir suplanuoti pajėgumų įvedimą komerciškai realiais terminais“, – sakė „Cushman & Wakefield“ EMEA duomenų centrų tyrimų vadovas Matyas Fazekas.

    Varšuvos pavyzdys atskleidžia ir pagrindinę Lenkijos dilemos dalį: didelis vidaus vartojimas, augantis debesijos poreikis ir stiprėjanti technologijų ekosistema kuria prielaidas plėtrai. Vis dėlto ribota elektros tinklo pralaida, prijungimo sąlygos ir kaštai gali reikšmingai pailginti projektų įgyvendinimą.

    „Lenkija turi tvirtus pagrindus auginti duomenų centrų sektorių, tačiau Varšuvos duomenys parodo didžiausią iššūkį: nepaisant planuojamų projektų skaičiaus, šiuo metu statoma tik 5 MW. Tai reiškia, kad vien investicinis potencialas negarantuoja realios plėtros“, – sakė „Cushman & Wakefield“ partneris Kamil Žach.

    Pasak jo, klientų užklausose vis dažniau svarbiausia tampa ne vien lokacija, o tai, ar operatorius gali užtikrinti dideles elektros galias iki aiškios datos, pavyzdžiui, iki 2028 metų. Dėl to rinkoje daugėja projektų, kurie ieško vietų su aiškesnėmis prijungimo perspektyvomis.

    DI projektai skatina plėtrą už sostinės

    Ataskaitoje taip pat išskiriama tendencija, kad didelės apimties duomenų centrai, orientuoti į DI apkrovas, vis dažniau svarstomi už Varšuvos ribų. Tokie objektai reikalauja itin didelės ir stabilios elektros galios, o jų poreikiai vis dažniau skaičiuojami ne megavatais, o gigavatais.

    Šie projektai kol kas dažnai lieka ankstyvoje fazėje, nes jų sėkmė priklauso nuo ilgalaikių sutarčių su klientais, finansavimo ir realių galimybių gauti infrastruktūrą. Tačiau kryptis aiški: konkurencingumą lems ne vien duomenų perdavimo ryšiai ar nekilnojamojo turto pasiūla, bet ir energetikos sistemos parengtis.

    Europos rinkoje tuo pat metu matomi pokyčiai tradicinėse lokacijose. Frankfurtas, Londonas, Amsterdamas, Paryžius ir Dublinas vis dar sudaro apie 43 proc. EMEA duomenų centrų galios, tačiau jų dalis būsimoje pasiūloje palaipsniui mažėja, nes investicijos juda į naujas teritorijas su geresniu elektros prieinamumu.

    Stiprėja ir Šiaurės šalių pozicija, ypač dėl galimybės naudoti žemesnės taršos elektrą ir rasti didelius sklypus didelės apimties projektams. Toks fonas siunčia signalą ir Lenkijai: jei tinklo plėtra ir prisijungimo terminai nepasivys paklausos, dalis investicijų gali krypti į alternatyvias Europos lokacijas.
  • Lenkija turi tvirtą centrų duomenims pagrindą, bet Varšuvoje ryškėja kritinė spraga: energija

    Lenkijos duomenų centrų rinka turi aiškų augimo potencialą, kurį stiprina didėjanti debesijos paslaugų paklausa ir spartėjantis DI sprendimų diegimas. Tačiau pagrindinis stabdis, lemiantis projektų tempą, vis dažniau yra ne sklypų ar klientų trūkumas, o prieiga prie elektros galios ir prisijungimo prie tinklo sąlygos.

    Tarptautinės nekilnojamojo turto paslaugų bendrovės „Cushman & Wakefield“ apžvalgoje pažymima, kad 2026 metų pirmąjį pusmetį EMEA regione (Europoje, Artimuosiuose Rytuose ir Afrikoje) duomenų centrų operacinė galia perkopė 12,1 gigavato. Tai daugiau nei 36 proc. augimas, palyginti su 2024 metų antruoju ketvirčiu, o kartu ryškėja ir nauja realybė: investuotojai vis dažniau renkasi vietas, kur lengviau užsitikrinti energiją.

    Varšuva išlieka traukos centru

    Lenkijoje didžiausias ir labiausiai išvystytas duomenų centrų taškas tebėra Varšuva, kuri laikoma svarbiu skaitmeninės infrastruktūros mazgu Vidurio ir Rytų Europoje. Vertinama, kad 2026 metų antrojo ketvirčio pabaigoje veikiančių objektų bendra galia sostinėje siekė 159 megavatus, o rinkoje veikė 28 objektai, priklausantys 17 operatorių.

    Vis dėlto naujų pajėgumų „vamzdis“ šiuo metu atrodo kukliai: statybose buvo tik apie 5 megavatai, kai metais anksčiau šis skaičius siekė 11 megavatų. Tuo pat metu dar apie 156 megavatai projektų yra planavimo stadijoje, o ankstyvo parengimo fazėje minimi ir papildomi 68 megavatų sumanymai.

    „Pasiūla EMEA regione išlieka nepakankama, o paklausa daugelyje šalių viršija prieinamą galią. Lemiamu veiksniu tampa gebėjimas užsitikrinti energijos tiekimą, leidimus ir realistiškus prijungimo terminus“, – sakė „Cushman & Wakefield“ EMEA duomenų centrų tyrimų vadovas Matyas Fazekas.

    Kodėl statybose taip mažai?

    Varšuvos pavyzdys parodo, kad vien planų ir rinkos dydžio neužtenka. Didžiausia kliūtis, kuri šiandien stabdo projektus, yra elektros energijos prieinamumas, tinklo pralaidumas ir prisijungimo procesų trukmė, o taip pat ir bendras energijos kainų lygis, galintis smarkiai pakeisti projekto ekonomiką.

    Rinkos struktūroje dominuoja colocation tipo duomenų centrai, kai infrastruktūra nuomojama daugeliui klientų. Tokie objektai sudarė apie 84 proc. veikiančios galios, o neužimtos galios rodiklis šiame segmente siekė 11,49 proc., kas rodo, kad rinka dar turi vietos augti, jei atsiranda naujų pajėgumų.

    „Lenkija turi tvirtą pagrindą duomenų centrų sektoriaus plėtrai: didelę vidaus rinką, augančią debesijos paklausą ir stiprėjantį technologijų ekosistemą. Tačiau Varšuvos duomenys aiškiai rodo pagrindinį iššūkį – statybose tėra 5 megavatai, tad vien investicinis potencialas problemos neišsprendžia“, – sakė „Cushman & Wakefield“ partneris Kamil Żach.

    DI projektai ieško galios už sostinės

    Augant DI skaičiavimo poreikiams, investuotojų dėmesys vis dažniau krypsta ir už Varšuvos ribų. Dideliems DI krūviams pritaikyti duomenų centrai reikalauja gerokai didesnės elektros galios, todėl ieškoma teritorijų su pramoniniais sklypais ir galimybe užtikrinti reikšmingus energijos srautus.

    Kartu pabrėžiama, kad dalis ambicingų projektų vis dar yra ankstyvoje stadijoje. Jų likimą lems tai, ar pavyks pritraukti klientus, užsitikrinti finansavimą ir, svarbiausia, gauti realias prisijungimo prie elektros tinklų galimybes su aiškiais terminais.

    EMEA regione matomas ir platesnis poslinkis: tradiciniai didieji mazgai vis dar dominuoja, tačiau dalis augimo keliasi į šalis, kurios gali pasiūlyti daugiau elektros, greitesnius prijungimus ir didesnius sklypus. Šis kontekstas Lenkijai yra ir galimybė, ir įspėjimas – konkurencija dėl energijos ir infrastruktūros tampa svarbesnė už pačią geografinę vietą.

  • ESO parengė svarbų sprendimą dėl elektros tinklų apsaugos zonų: kas keisis gyventojams?

    ESO parengė svarbų sprendimą dėl elektros tinklų apsaugos zonų: kas keisis gyventojams?

    AB „Energijos skirstymo operatorius“ (ESO) pranešė parengusi ir Energetikos ministerijai tvirtinti pateikusi teritorijų plano dalies pakeitimą, susijusį su elektros tinklais, kurie anksčiau buvo išpirkti iš „LTG INFRA“.

    Kaip nurodo ESO, pakeitimo esmė susijusi su apsaugos zonų nustatymu ir jų įregistravimu. Tai daroma vadovaujantis Specialiųjų žemės naudojimo sąlygų įstatymu, kuriame įtvirtinta pareiga infrastruktūros objektams nustatyti ir registruoti teritorijas, kuriose taikomi papildomi naudojimo apribojimai.

    ESO pabrėžia, kad kiekvienam elektros tinklui bus įregistruota arba patikslinta jau įregistruota apsaugos zona, jeigu iki įstatymo įsigaliojimo tai nebuvo padaryta. Praktikoje tai reiškia, kad daliai sklypų gali atsirasti aiškiau apibrėžti apribojimai, susiję su statybomis, želdiniais ar darbais šalia elektros linijų ir kitos įrangos.

    Apsaugos zonos yra taikomos tam, kad būtų užtikrintas saugus tinklų eksploatavimas ir sumažinta nelaimingų atsitikimų rizika. Tokios zonos taip pat leidžia operatoriui efektyviau planuoti priežiūros ir remonto darbus, ypač ten, kur tinklai kerta privačias teritorijas.

    ESO ragina su teritorijų plano dalies pakeitimo sprendiniais susipažinti viešinimo metu. Susipažinimas aktualus žemės sklypų savininkams ir naudotojams, kurių teritorijose yra ar gali būti nustatytos elektros tinklų apsaugos zonos, nes nuo to gali priklausyti planuojami statybos ar žemės tvarkymo darbai.

  • Kazachstanas meta iššūkį angliai: per QaJET sieks pritraukti 18 mlrd. eurų švaresnei energijai

    Kazachstanas meta iššūkį angliai: per QaJET sieks pritraukti 18 mlrd. eurų švaresnei energijai

    Kazachstanas paskelbė sieksiantis pritraukti apie 18 mlrd. eurų investicijų į švaresnę energetiką, kad sumažintų priklausomybę nuo iškastinio kuro ir modernizuotų elektros ūkį. Šalies tikslas – paspartinti atsinaujinančios energetikos plėtrą, kartu sprendžiant socialines pasekmes regionams, kurių ekonomika remiasi anglimi.

    Ši iniciatyva įgyvendinama per teisingos energetikos pertvarkos platformą QaJET, kurią remia Europos rekonstrukcijos ir plėtros bankas. Platforma sukurta taip, kad vienoje vietoje sujungtų viešojo ir privataus kapitalo projektus, o investuotojams suteiktų aiškesnę projektų struktūrą ir rizikų valdymą.

    Kontekstas Kazachstanui sudėtingas: didžioji dalis elektros šalyje vis dar pagaminama iš iškastinio kuro, todėl spartesnė žalioji transformacija neįmanoma be tinklų atnaujinimo. Didėjant saulės ir vėjo generacijai, atsiranda ir papildomas poreikis balansavimui, patikimumui bei energijos kaupimo sprendimams.

    Kur bus nukreipti pinigai?

    Pagal planuojamą investicijų paskirstymą, apie pusė lėšų būtų skirta naujiems atsinaujinančios energetikos pajėgumams. Siekiama, kad iki 2035 metų šalyje atsirastų apie 10 GW naujos žalios generacijos, kuri mažintų anglies dioksido emisijas ir priklausomybę nuo tradicinių elektrinių.

    Dar apie ketvirtadalis numatomas elektros sistemos patikimumui: atsinaujinančios energijos integracijai, tinklų modernizavimui ir stabilumo didinimui. Likusi dalis būtų skirta elektrifikacijai transporto ir pramonės sektoriuose, taip pat pažangesniems tinklų valdymo sprendimams ir išmaniosioms energetikos sistemoms.

    Skaičiuojama, kad įgyvendinus numatytą portfelį metinės šiltnamio efektą sukeliančių dujų emisijos galėtų sumažėti daugiau nei 20 mln. tonų. Tai reikšminga dalis energetikos sektoriaus taršos, todėl projektų įgyvendinimo sparta ir tinklų pralaidumas taps kritiniais veiksniais.

    Projektai jau startuoja

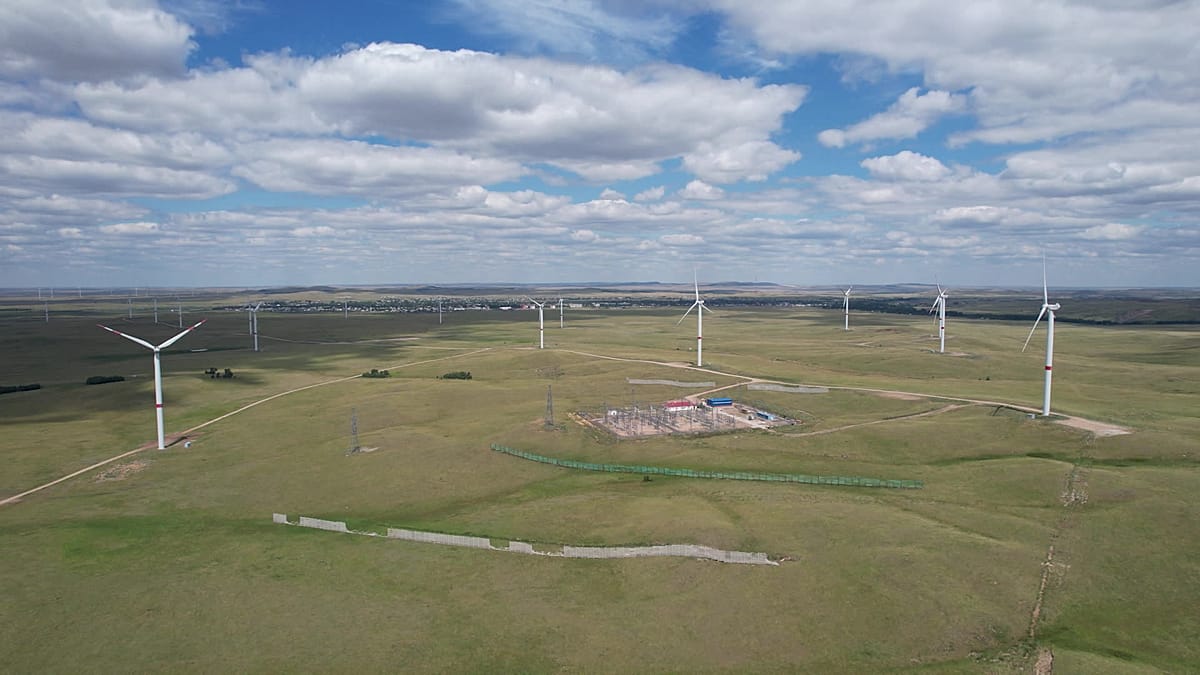
    Platformoje jau įvardijami daugiau nei 1 mlrd. eurų vertės projektai, tarp jų – didelis vėjo parkas Žambylo regione ir elektros infrastruktūros modernizavimas Almatos apylinkėse. Tokie projektai laikomi kertiniais, nes leidžia vienu metu didinti generaciją ir stiprinti tinklų patikimumą.

    Numatoma, kad Mirny vėjo parkas pradės veikti 2028 metais ir pasieks 1 GW galią. Projektas apima 150 turbinų, taip pat baterijų energijos kaupimo sistemą, kurios talpa turėtų siekti 600 MWh, o tai svarbu balansavimui, kai vėjo generacija svyruoja.

    Projektą vysto „TotalEnergies“ su partneriais Kazachstane, o pagaminta elektra turėtų būti realizuojama pagal ilgalaikį, 25 metų trukmės susitarimą valstybės valdomam atsinaujinančios energijos atsiskaitymų centrui. Tikimasi, kad projektas kasmet pagamins apie 4 TWh elektros ir leis išvengti iki 3,5 mln. tonų anglies dioksido emisijų.

    Kitas reikšmingas etapas – elektros skirstymo infrastruktūros atnaujinimas Almatos regione, kur Europos rekonstrukcijos ir plėtros bankas numato iki maždaug 194 mln. eurų paskolą bendrovei „Alatau Zharyk Company“. Lėšos būtų skirtos automatizuotai apskaitai, nuotoliniam valdymui ir žemos bei vidutinės įtampos tinklų modernizavimui.

    Didžiausias iššūkis – žmonės ir tinklai

    Energetikos transformacija Kazachstane reiškia ne tik naujas elektrines, bet ir neišvengiamą poveikį anglies regionams. Planuojama vertinti, kurios teritorijos labiausiai pažeidžiamos dėl dekarbonizacijos, ir ieškoti priemonių, kaip užtikrinti naujas darbo vietas, perkvalifikavimą ir ekonomikos diversifikaciją.

    „Esame nuo anglies priklausoma šalis, turime dideles kogeneracines ir elektrines. Šiuos objektus ir energijos tinklus reikia modernizuoti, o energetikos sektoriaus darbuotojus – perkvalifikuoti, kad energetikos pertvarka būtų įmanoma“, – sakė Ekologijos ir gamtos išteklių ministerijos klimato politikos direktorė Saule Sabieva.

    Taip pat akcentuojama, kad investuotojams būtinas aiškus reguliacinis stabilumas ir ilgalaikė kryptis, ypač kai projektų grąža priklauso nuo dešimtmečius galiojančių sutarčių. Kazachstanas remiasi konkurencingų aukcionų modeliu ir ilgalaikiais elektros pirkimo susitarimais, kurie mažina riziką projektų vystytojams bei finansuotojams.

    Europos rekonstrukcijos ir plėtros bankas pabrėžia, kad šalis turi geras gamtines sąlygas vėjo ir saulės projektams, tačiau didžiausios kliūtys išlieka tinklų pajėgumas ir sistemos stabilumas. Dėl to vis daugiau dėmesio skiriama energijos kaupimo reglamentavimui ir sprendimams, kurie leistų patikimai integruoti didėjančias atsinaujinančios energijos apimtis.

  • „Tauron“ įsigijo 28 MW energijos kaupiklį Jawore: 20 metų pajamų garantija ir startas 2027-aisiais

    Lenkijos energetikos grupė „Tauron“ įsigijo parengtą įgyvendinti baterijų energijos kaupimo projektą BME Jawor. Numatyta įrenginio galia sieks 28,27 MW, o energijos talpa – 120 MWh, o komercinės veiklos pradžia planuojama 2027 metų vasarį.

    Įsigijimas apima projekto įgyvendinimui skirtą įmonę ir patį kaupiklį, kuris bus sukomplektuotas iš 40 konteinerinių baterijų modulių. Objektas bus statomas Jaworo teritorijoje, Valbžycho specialiojoje ekonominėje zonoje, o prie skirstomojo tinklo prijungtas per 110/20 kV pastotę.

    Svarbiausias projekto privalumas – iš anksto užsitikrintas pajamų srautas per pajėgumų rinkos mechanizmą. Skelbiama, kad BME Jawor turi kontraktą 2029–2045 metų laikotarpiui, todėl „Tauron“ gali tiksliau prognozuoti būsimą grąžą ir rizikas, susijusias su elektros kainų svyravimais.

    Kas keičiasi rinkoje?

    Didelės talpos baterijų kaupikliai Europoje vis dažniau tampa būtina elektros sistemos dalimi, ypač augant saulės ir vėjo gamybai. Kaupikliai leidžia greičiau subalansuoti tinklą, mažinti perkrovų riziką ir efektyviau panaudoti atsinaujinančių išteklių gamybą, kai ji viršija momentinį poreikį.

    Energetikos bendrovėms tai taip pat yra verslo modelis, paremtas ne vien prekyba elektra, bet ir lankstumo paslaugomis: galios rezervu, dažnio reguliavimu bei kitomis sistemos paslaugomis. Ilgesniam laikotarpiui sudaromi pajėgumų rinkos kontraktai šiems projektams tampa vienu iš pagrindinių finansavimo ir investicinių sprendimų argumentų.

    „Tauron“ strategijos kontekstas

    BME Jawor sandoris įvardijamas kaip žingsnis įgyvendinant „Tauron“ strateginę kryptį, orientuotą į naujus energetikos pajėgumus ir dekarbonizaciją. Grupė viešai deklaruoja siekį plėsti atsinaujinančius energijos išteklius, dujinius pajėgumus, energijos kaupimą, taip pat investuoti į vandenilio technologijas ir modernesnius šilumos sprendimus.

    Pasak bendrovės atstovų, energijos kaupikliai portfelyje turi augti tiek vystant nuosavus projektus, tiek įsigyjant gerai paruoštas investicijas. „Tauron“ teigimu, sprendimą pirkti BME Jawor lėmė projekto mastas, parengties lygis ir aiški ekonominė logika, įskaitant užtikrintą pajėgumų rinkos kontraktą.

  • Duomenų centrai keičia energetikos rinką: skubiai reikia šimtų megavatų ir naujų tiekimo modelių

    Duomenų centrai kaip naujas didysis vartotojas

    Duomenų centrų plėtra Europoje spartėja, o kartu auga ir elektros poreikis – ypač ten, kur diegiama DI infrastruktūra. Investuotojams svarbiausia tampa ne vien sklypas ar pastatas, bet reali galimybė greitai gauti prijungimo galią ir prognozuojamą elektros kainą.

    Energetikos ekspertai pabrėžia, kad šis segmentas gali tapti vienu svarbiausių pokyčių variklių: nuo naujų generacijos projektų iki tinklų plėtros ir kitokių elektros tiekimo sutarčių. Praktikoje tai reiškia, kad valstybės ir operatoriai turi pradėti planuoti duomenų centrus kaip strategiškai svarbius vartotojus.

    Nuo kelių iki šimtų megavatų

    Dar visai neseniai kelių megavatų galios serverinė buvo laikoma dideliu projektu, tačiau rinka sparčiai persitvarko. Vis dažniau kalbama apie objektus, kuriems reikia ne dešimčių, o šimtų megavatų, o kai kuriais atvejais planuojami ir dar didesni pajėgumai.

    Tokia paklausa keičia ir investuotojų elgseną: sprendimus lemia laikas. Jei prijungimo galią galima užsitikrinti per 9–12 mėnesių, lokacija įgyja pranašumą prieš vietas, kuriose procesas užtruktų kelerius metus.

    „Duomenų centrai bus vienas didžiųjų pokyčių variklių energetikos rinkoje – nuo gamybos iki tinklų ir ekonominių tiekimo modelių“, – sakė vienos energetikos bendrovės atstovas.

    Pramoninė infrastruktūra tampa privalumu

    Ieškodami vietos duomenų centrams, investuotojai vis dažniau žvalgosi į buvusias pramonines teritorijas. Tokiose vietose neretai jau yra stipresnė elektros infrastruktūra, kurią lengviau pritaikyti naujiems projektams, nei viską statyti nuo nulio.

    Regionams, turintiems pramoninę praeitį, tai tampa realia galimybe pritraukti aukštos pridėtinės vertės investicijas. Konversija iš gamybinių parkų į technologinius ir gamybinius parkus dažnai apima ne tik duomenų centrą, bet ir mokslinių tyrimų bei eksperimentinės plėtros bazę.

    Kodėl neužtenka vien pigių paskatų

    Praktika rodo, kad finansinės paskatos ar mokesčių lengvatos yra antraeilis argumentas, jei nėra aiškios elektros tiekimo perspektyvos. Derybos dėl sąlygų prasideda tik tada, kai investuotojas gauna patvirtinimą dėl reikalingos galios ir terminų.

    Be to, duomenų centrams svarbi ne vien kaina, bet ir tiekimo patikimumas bei stabilumas, nes jų veikla jautri elektros sutrikimams. Dėl to didėja susidomėjimas ilgalaikėmis sutartimis, užtikrinančiomis aiškią kainodarą ir tiekimo sąlygas.

    Nauji tiekimo modeliai ir lankstumo paslaugos

    Vienas sudėtingiausių klausimų – kaip suderinti duomenų centrų poreikį turėti pastovią kainą ir patikimą tiekimą su atsinaujinančių išteklių gamybos nepastovumu. Dėl to rinkoje daugėja diskusijų apie mišrius sprendimus: tiekimą iš kelių šaltinių, kaupimo technologijas ir lankstumo paslaugas.

    Energetikos bendrovės akcentuoja ir vietinės generacijos svarbą, nes geopolitinė rizika ir importuojamų žaliavų kainų svyravimai verčia ieškoti kuo stabilesnių, regione sukuriamų energijos šaltinių. Duomenų centrų paklausa gali pakeisti ir vartojimo geografiją, nes investicijos dažniau keliauja ten, kur didelė galia prieinama greičiau.

    Vienas langelis greitesnėms procedūroms

    Net ir turint technines galimybes, projektai stringa dėl sudėtingų, tarpusavyje menkai suderintų procedūrų. Verslas ir energetikos atstovai vis dažniau siūlo kurti vieną koordinavimo tašką, kuriame investuotojas gautų suderintą informaciją apie tinklus, reikalaujamas analizes, terminus ir atsakingus partnerius.

    Toks modelis, pasak rinkos dalyvių, padėtų mažinti riziką ir sutrumpintų laiką nuo sprendimo investuoti iki realaus projekto starto. Energetikos ir skaitmeninimo politika šiuo atveju turi judėti kartu, nes DI infrastruktūra tampa tiesiogiai priklausoma nuo elektros sistemos pasirengimo.

  • PGE atnaujino strategiją iki 2035 metų: investicijos mažinamos iki 49 mlrd. eurų, griežtinami tikslai

    Nauja strategija iki 2035 metų

    Didžiausia Lenkijos energetikos grupė PGE paskelbė atnaujinusi strategiją iki 2035 metų, kurioje daugiau dėmesio skiriama efektyvesniam kapitalo panaudojimui ir veiklos grąžai. Bendrovė pabrėžia, kad planus koreguoja dėl sparčiai kintančios elektros rinkos, didėjančios ekonomikos elektrifikacijos ir augančių investuotojų lūkesčių.

    Atnaujintas dokumentas pakeitė ankstesnę kryptį ir numato plėtrą per tris pagrindines ašis: augimą dėl elektrifikacijos, turto portfelio transformaciją ir investicinės bei operacinės veiklos efektyvumą. PGE teigia, kad sieks būti ne tik energijos gamintoja ir tiekėja, bet ir aktyviu pramonės bei skaitmeninių paslaugų plėtros partneriu.

    Investicijos mažėja, bet lieka didelės

    PGE nurodo, kad 2025–2035 metais į investicijas planuoja nukreipti apie 49 mlrd. eurų. Tai mažiau nei ankstesnėje strategijos versijoje, kur buvo numatyta apie 55 mlrd. eurų, todėl bendrovė akcentuoja siekį didinti investicijų pelningumą, o ne vien apimtį.

    Finansiniuose tiksluose numatoma, kad per 2025–2035 metus sukaupta EBITDA siektų apie 49 mlrd. eurų, o 2030 metais ji turėtų sudaryti apie 3,5 mlrd. eurų. 2035 metais PGE tikisi EBITDA virš 7 mlrd. eurų, taip signalizuodama, kad vėlesniu laikotarpiu didesnę grąžą turi generuoti modernizuotas gamybos ir tinklų portfelis.

    Grupė taip pat planuoja sugrįžti prie dividendų nuo 2026 metų pelno, numatydama, kad dividendų pajamingumas neturėtų viršyti 5 proc. Kartu deklaruojama konservatyvesnė skolos kontrolė: maksimalus grynosios skolos ir EBITDA santykis būtų 2,8, o tikslas išlaikyti investicinį reitingą lieka galioti.

    Žalioji gamyba, dujos ir kaupikliai

    Pagal atnaujintus planus iki 2035 metų PGE sieks prijungti 11 gigavatų naujų atsinaujinančių išteklių elektrinių galios. Kartu keliama ambicija turėti 18 gigavatvalandžių energijos kaupimo pajėgumų, kurie laikomi būtina sąlyga didesnei vėjo ir saulės integracijai.

    Strategijoje taip pat numatomas 9,6 gigavatų lanksčių dujinių pajėgumų tikslas, turint omenyje sistemos balansavimo poreikį ir anglies generacijos mažėjimą. PGE skaičiuoja, kad iki 2035 metų atsinaujinančių išteklių elektros gamyba iš grupės valdomų ir vystomų projektų turėtų siekti 28 teravatvalandes.

    Investicijų struktūroje didžiausios kryptys išlieka atsinaujinančios energetikos ir kaupimo projektai bei tinklų infrastruktūra. PGE nurodo, kad į atsinaujinančią energetiką ir kaupimą 2025–2035 metais planuojama skirti apie 19 mlrd. eurų, o į elektros tinklus, skirstymą ir susijusią infrastruktūrą – apie 16 mlrd. eurų.

    Akcentas vietiniam turiniui ir DI

    Naujoje strategijoje atsiranda ryškesnis vietinio komponento akcentas: PGE numato, kad per investicijų gyvavimo ciklą vietinis turinys turėtų sudaryti ne mažiau kaip 65 proc. Tai siejama su tiekimo grandinių saugumu ir didesne ekonomine nauda šalies pramonei.

    Taip pat išskiriamos naujos kryptys, susijusios su duomenų centrų poreikiais ir skaitmenizacija. PGE mini DI sprendimų plėtrą ir specializuotus energetinius pasiūlymus duomenų centrams, kur patikimas elektros tiekimas ir lankstumas tampa konkurenciniu pranašumu visame regione.

    Kalbėdama apie investicijų discipliną, bendrovė pabrėžia, kad tikisi monetizuoti daugiau kaip 70 proc. investicinių išlaidų per reguliacinius mechanizmus, įskaitant tarifus ir kontraktus dėl skirtumo. Investicijoms, kurios remiasi pajėgumų ir energijos rinkomis, PGE taikiniu įvardija 7–9 proc. vidinę grąžos normą, o kitoms investicijoms – didesnę nei 9 proc. grąžą.

    Strategijoje taip pat numatoma efektyvinimo programa, kurios tikslas – apie 4,4 mlrd. eurų optimizavimo efektas. PGE teigimu, tai turėtų padėti pasiekti iškeltus pelningumo ir finansinio stabilumo rodiklius, net ir mažinant bendrą investicijų apimtį lyginant su ankstesne versija.

  • Duomenų centrai keičia energetikos rinką: investuotojai prašo 100 MW, svarbiausia tampa laikas

    Spartėjanti duomenų centrų plėtra, kurią dar labiau skatina DI infrastruktūros poreikis, tampa vienu didžiausių išbandymų energetikos sektoriui. Investuotojams svarbiausia ne vien žemės sklypas ar lengvatos, o realiai prieinama prijungimo galia, aiškus įgyvendinimo terminas ir prognozuojama elektros kaina.

    Tai pabrėžė konferencijoje Energy Days vykusios diskusijos Data Center ir DI – naujas iššūkis energetikai dalyviai. Jie sutaria, kad šalia klasikinių pramonės vartotojų atsiranda nauja klientų grupė, kuri reikalauja labai didelės galios ir nori sprendimų greitai, o tai keičia planavimą tiek gamybos, tiek tinklų plėtros lygiu.

    Galia matuojama šimtais megavatų

    Dar neseniai kelių megavatų serverinė Lietuvoje ar regione būtų laikyta itin didele, tačiau dabar rinkoje vis dažniau kalbama apie projektus, kurių poreikiai skaičiuojami šimtais megavatų. Tokie mastai prilygsta atskiro pramonės miesto elektros paklausai ir verčia iš naujo vertinti, ar tinklai ir prijungimo procedūros tam pasiruošę.

    Ekspertai atkreipė dėmesį, kad būtent prijungimo galios prieinamumas tampa pagrindiniu atrankos kriterijumi. Kai jo nėra arba jis neaiškus, diskusijos apie mokesčių lengvatas ar kitas paskatas praranda prasmę, nes investuotojui svarbiausia yra užtikrintas startas ir patikimas energijos tiekimas.

    Investuotojai nori greičio

    Diskusijoje skambėjo argumentas, kad dalis rinkos tikisi galimybės pradėti veiklą per 9–12 mėnesių, todėl pranašumą įgyja vietos, kur prijungimo sprendimai ir leidimai juda greitai. Tai kuria spaudimą tiek tinklų operatoriams, tiek savivaldai ir valstybės institucijoms, nes tradiciniai terminai tokių projektų lūkesčių dažnai neatitinka.

    „Prijungimo galia šiandien yra pats svarbiausias dalykas kiekvienam investuotojui, kuris ateina kalbėtis. Tai bazė, be kurios apskritai neprasideda diskusija“, – sakė vienas iš diskusijos dalyvių.

    Popramoninė infrastruktūra gali tapti pranašumu

    Kaip vienas iš realistiškų plėtros kelių įvardyta popramoninių teritorijų ir jau esamos energetinės infrastruktūros panauda. Regionai, turintys stiprius elektros tinklų mazgus dėl istorinės pramonės koncentracijos, gali turėti pranašumą, nes dalį brangiausių ir ilgiausiai trunkančių darbų leidžia sutrumpinti jau esami pajėgumai.

    Tokia kryptis ypač svarbi ten, kur anksčiau dominavo energetikai imlūs sektoriai, o dabar atsiranda galimybė pritraukti technologinę pramonę, skaičiavimo pajėgumų centrus ir tyrimų bei plėtros veiklas. Vis dėlto pabrėžta, kad ne kiekviena užklausa virsta investicija, o rinkos apetitas neretai lenkia realias tinklų galimybes.

    Reikia naujų elektros tiekimo modelių

    Duomenų centrai dažnai ieško ilgalaikių, prognozuojamų sprendimų, tačiau elektros rinka vis labiau remiasi nepastovia atsinaujinančių išteklių gamyba. Dėl to vis aktualesni tampa ilgalaikiai elektros pirkimo kontraktai, vietinė gamyba ir lankstumo paslaugos, kurios padėtų suderinti stabilų vartojimą su kintančia gamyba.

    „Duomenų centrai bus vienas iš didelių pokyčių variklių energetikos rinkoje: nuo gamybos iki tinklų investicijų ir naujų ekonominių tiekimo modelių“, – sakė diskusijoje dalyvavęs energetikos sektoriaus atstovas.

    Vieno langelio principas ir koordinacija

    Diskusijos dalyviai pabrėžė, kad vien energijos prieinamumo neužtenka, jei investuotojas stringa tarp procedūrų ir skirtingų institucijų reikalavimų. Kaip sprendimas minėtas vieno langelio principas, kai investuotojas vienoje vietoje gautų suderintą informaciją apie prijungimo galimybes, reikalingus tyrimus, terminus ir derinimo seką.

    Taip pat akcentuota, kad energetikos ir skaitmeninimo politika turi būti derinama valstybės lygiu, nes duomenų centrai yra ne tik technologinė, bet ir infrastruktūrinė investicija. Nuo sprendimų greičio ir tinklų plėtros tempo priklausys, ar regionas išnaudos augantį DI skaičiavimo pajėgumų poreikį, ar šios investicijos pasirinks kitą šalį.

  • Uzbekistanas pasirašė 4,19 mlrd. eurų energetikos sandorius ir ruošiasi dar dviem AE projektams

    Uzbekistanas pasirašė 4,19 mlrd. eurų energetikos sandorius ir ruošiasi dar dviem AE projektams

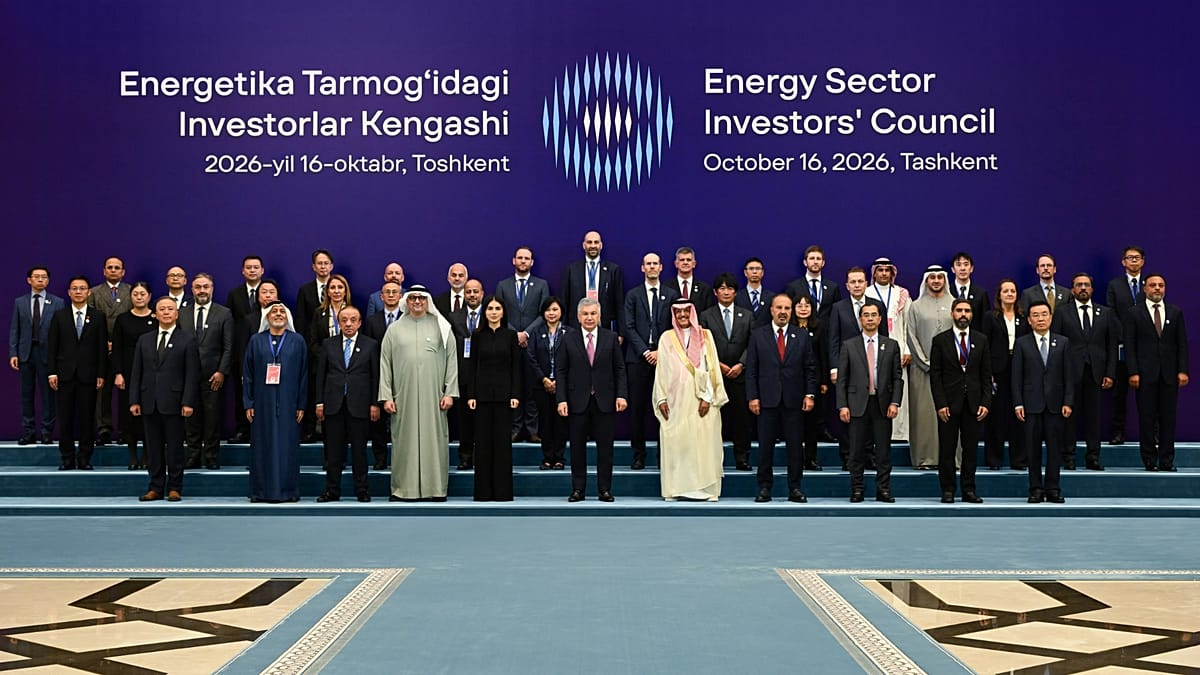
    Uzbekistanas pasirašė šešis energetikos susitarimus, kurių bendra vertė siekia apie 4,19 mlrd. eurų, ir tuo pat metu paskelbė apie planus šalyje statyti dar dvi atomines elektrines. Apie tai pranešta po prezidento Šavkato Mirzijojevo susitikimų Taškente, kuriuose daug dėmesio skirta užsienio kapitalo pritraukimui ir augančiai elektros paklausai.

    Pagal prezidentūros pateiktą informaciją, susitarimai apima 3 000 megavatų naujų elektros gamybos pajėgumų ir 400 megavatų energijos kaupimo projektus. Tokia kryptis siejama su spartėjančia pramonės plėtra ir didėjančiu elektros poreikiu, kurį vis dažniau kelia ir duomenų centrai.

    Projektais, apie kuriuos skelbta viešai, domisi ir juose dalyvauja įvairių šalių bendrovės, tarp jų Saudo Arabijos ACWA Power ir Tabreed, Jungtinių Arabų Emyratų AMEA Power, Japonijos Toyota Tsusho ir Sojitz, Prancūzijos EDF, Kataro Nebras Power bei kiti partneriai. Uzbekistanas taip siekia išskaidyti finansavimo ir technologijų šaltinius, kartu didindamas konkurenciją dėl projektų.

    Energetikos modelio perstatymas

    Prezidentas teigė, kad per pastarąjį dešimtmetį į energetiką šalyje pritraukta apie 31,2 mlrd. eurų investicijų. Vis dėlto pripažinta, kad ankstesnė praktika, kai vystytojai galėjo patys rinktis elektrinių vietas, kai kur sukūrė generacijos koncentraciją ir padidino elektros perdavimo kaštus kitose teritorijose.

    „Mums reikia integruotos energetikos sistemos, o ne atskirų elektrinių“, – sakė Šavkatas Mirzijojevas.

    Skelbiama, kad ateities projektams numatomi konkurencingi konkursai, o iš anksto būtų aiškiai pateikiamos prijungimo prie tinklo sąlygos bei elektros supirkimo parametrai. Atskirai planuojama konkursais siūlyti ir šešis saulės bei vėjo projektus, kurių bendra galia siektų 2 200 megavatų.

    Uzbekistanas taip pat rengia pirmąjį nacionalinį energetikos pagrindinį planą iki 2050 metų, kurį ketinama užbaigti iki 2027 metų liepos. Kartu žadamas ir tinklo prijungimo galimybių žemėlapis, turintis sumažinti investuotojų rizikas ir padėti planuoti projektus realiomis techninėmis sąlygomis.

    Planai iki 2030 metų

    Iki 2030 metų Uzbekistanas siekia papildomai įrengti 22 gigavatus generacijos, nutiesti 5 000 kilometrų elektros linijų ir pastatyti 16 pastočių. Taip pat numatyta energijos kaupimo pajėgumus išplėsti iki 4,5 gigavato, kas svarbu didinant vėjo ir saulės dalį sistemoje.

    Metinė elektros gamyba, valdžios vertinimu, turėtų viršyti 129 mlrd. kilovatvalandžių. Atnaujinančių išteklių energija, įskaitant hidroenergiją, iki dešimtmečio pabaigos galėtų sudaryti 54 proc. gamybos, kai šiuo metu, kaip nurodoma, siekia apie 31 proc.

    Papildomai pasiūlyta 12 gamybos projektų, kurių vertė apie 758 mln. eurų, siekiant didinti vietinę energetikos įrangos gamybą. Tai atspindi regionui būdingą tendenciją mažinti priklausomybę nuo importo, ypač kai įgyvendinami didelės apimties tinklų modernizavimo projektai.

    Branduolinės energetikos plėtra ir investuotojų lūkesčiai

    Prezidentas paskelbė, kad šalis planuoja antrą ir trečią branduolinės energetikos projektą. Pirmoji atominė elektrinė, vystoma kartu su Rusijos Rosatom Džizako regione, pradėta statyti 2026 metų birželį.

    Skelbiama, kad pirmojo projekto struktūroje numatyti du didesni ir du mažesni reaktoriai, o bendra galia siektų 2 110 megavatų. Projekto kaina vertinama iki maždaug 8,48 mlrd. eurų, o pirmieji techniniai paleidimo darbai planuojami 2029 metais, užbaigimas – 2034–2035 metais.

    „Mainais mums reikia nuspėjamumo, aiškumo ir stabilumo politikoje, reguliavime ir susitarimuose, kurie pagrindžia mūsų investicijas“, – sakė Masdar vadovas Mohamedas Jameelis Al Ramahi.

    Valdžia pripažįsta, kad investicinę aplinką vis dar apsunkina biurokratija ir korupcijos rizikos, todėl kuriama Energetikos investuotojų taryba, kuri spręstų praktines kliūtis, tokias kaip žemės suteikimas ar prijungimas prie tinklo. Šie klausimai Centrinėje Azijoje dažnai tampa esminiais, nes spartus naujų pajėgumų įrengimas be tinklo plėtros gali sukurti „butelio kaklelius“ ir riboti realią projektų grąžą.

    Lygiagrečiai Uzbekistanas teigia rengiantis 128 naftos ir dujų žvalgybos blokus užsienio investuotojams ir svarstantis eksporto kryptis atsinaujinančiai elektrai link Europos per Kazachstaną ir Azerbaidžaną. Kol kas tai išlieka galimybių vertinimo stadijoje, tačiau kryptis signalizuoja ambiciją tapti ne tik energijos vartotoju, bet ir regioniniu tiekėju.

  • „HyLight“ pritraukė 13 mln. eurų: autonominiai vandenilio dirižabliai keičia tinklų patikras Europoje

    „HyLight“ pritraukė 13 mln. eurų: autonominiai vandenilio dirižabliai keičia tinklų patikras Europoje

    Investicija plėtrai ir flotilei

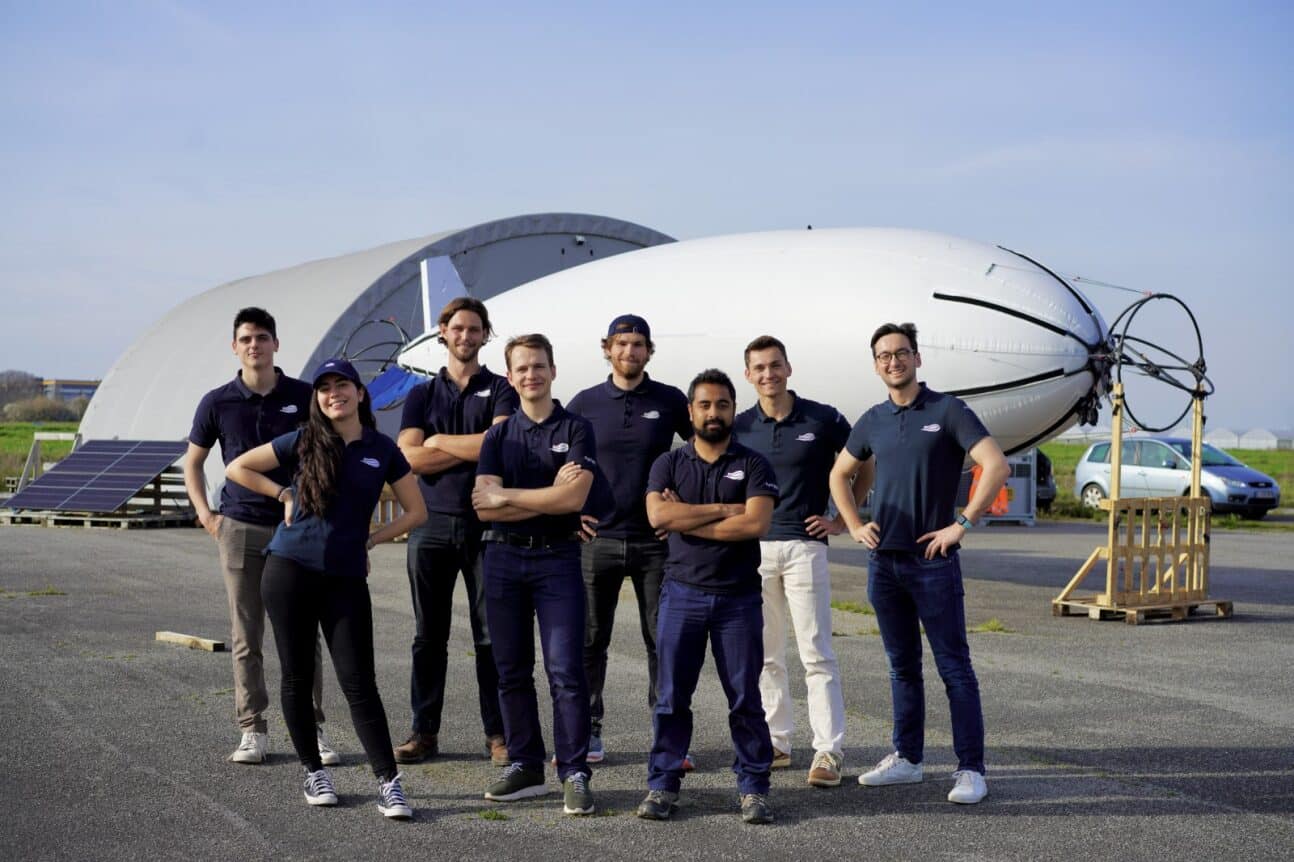
    Prancūzijos startuolis „HyLight“, kuriantis autonominius vandenilio varomus dirižablius kritinės infrastruktūros apžiūroms, pritraukė 13 mln. eurų investiciją. Finansavime dalyvavo „Rubio Impact Ventures“, DRW ir „Teampact Ventures“, taip pat prisijungė ankstesni investuotojai.

    Bendrovė teigia, kad lėšos bus skirtos orlaivių flotilės industrializavimui, automatizuotai duomenų analizei stiprinti ir naujai duomenų infrastruktūrai diegti Europoje. Tikslas – greičiau ir tiksliau stebėti elektros tinklus, dujotiekius, geležinkelius bei kitus ilgo ruožo objektus.

    Kodėl rinka keičiasi

    Kritinės infrastruktūros patikrų poreikis auga dėl griežtėjančių saugos reikalavimų, klimato ekstremumų ir senstančių tinklų. Tradiciškai šios užduotys daug kur vis dar atliekamos sraigtasparniais, tačiau tai brangu, triukšminga ir kelia didesnę riziką įguloms.

    Alternatyvos turi ribojimų: dronams dažnai pritrūksta skrydžio nuotolio ir ištvermės, palydovams – detalumo, o antžeminiai jutikliai aprėpia tik lokalius taškus. „HyLight“ modelis orientuojasi į ilgą skrydį ir nuoseklų, vienodu standartu renkamą vaizdinį bei jutiklių duomenų srautą.

    Kaip veikia HyLighter

    Bendrovės orlaivis HyLighter yra apie 12 metrų ilgio, elektrinis, maitinamas vandeniliu, o maksimalus skrydžio laikas siekia iki 10 valandų. Įmonė nurodo, kad siekiama iki 350 kilometrų nuotolio, o naudingosios apkrovos riba – iki 10 kilogramų jutiklių.

    Į tipinį komplektą gali įeiti kameros, LiDAR ir metano nuotėkio aptikimo jutikliai. Surinkti duomenys vėliau apdorojami programine įranga, kad techninės priežiūros komandos gautų ne tūkstančius kadrų, o konkrečias, sukoordinuotas užduotis.

    „Didžioji dalis elektros linijų vis dar tikrinama sraigtasparniais, kaip ir prieš penkiasdešimt metų. Mūsų orlaiviai tą patį darbą atlieka tiksliau ir su mažesne rizika“, – sakė „HyLight“ bendraįkūrėjas ir vadovas Martinas Bockenas.

    Nuo patikrų iki skaitmeninio dvynio

    „HyLight“ teigia, kad DI pagrįsta analizė gali automatiškai atpažinti ir geografiškai susieti dešimtis skirtingų defektų tipų, įskaitant augmenijos keliamas rizikas elektros perdavimo linijoms. Praktinis tikslas – ankstesnis gedimų aptikimas, kad jie nevirstų sutrikimais, nuotėkiais ar didelėmis avarijomis.

    Augant skrydžių dažniui, kaupiama informacija gali virsti nuolat atnaujinamu infrastruktūros ir teritorijų skaitmeniniu dvyniu. Tokie duomenys vėliau gali būti pritaikomi ne tik tinklų priežiūrai, bet ir rizikos vertinimui, draudimo, žemės ūkio ar viešojo turto valdymo sprendimams.

    „Ši komanda ir technologija turi potencialą pakeisti tai, kaip užtikriname kritinės infrastruktūros saugumą. Sprendimas gali būti švaresnis ir lengviau masteliojamas, o gedimai pastebimi anksčiau“, – sakė „Rubio Impact Ventures“ vadovaujantis partneris Helmeris Schukkenas.

    Planuojama plėtra Europoje

    Bendrovė jau vykdo gamybos pajėgumų plėtrą ir dalies komponentų gamybą siekia perkelti į vidų. Įmonės planuose – didinti vienu metu eksploatuojamų orlaivių skaičių ir plėsti komandas, dirbančias su DI, duomenimis, operacijomis bei reguliacine atitiktimi.

    Komercinės plėtros kryptys nukreiptos į Europos rinkas, kuriose infrastruktūros priežiūros apimtys didelės, o automatizuotų patikrų paklausa sparčiai auga. Bendrovė akcentuoja, kad jos modelis apjungia aviacijos inžineriją, programinę įrangą ir skrydžių operacijas vienoje organizacijoje.