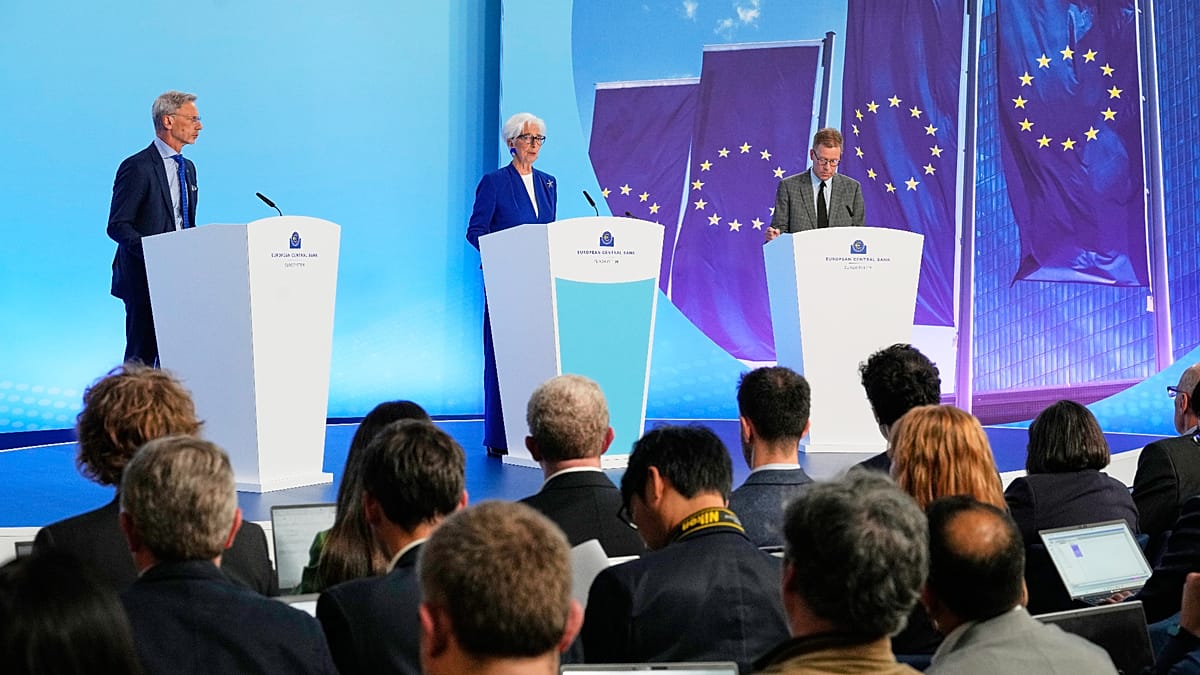
Kodėl svarbu tai, kas sakoma
Euro zonos finansų rinkos jautriai reaguoja ne tik į oficialius Europos Centrinio Banko (ECB) sprendimus dėl palūkanų, bet ir į jo vadovų bei kitų politikos formuotojų viešus pasisakymus. Tai rodo ECB ekonomistų paskelbta analizė, nagrinėjanti, kaip kalbos, interviu ir komentarai tarp posėdžių keičia investuotojų lūkesčius.
Tyrimo išvada paprasta: nors pavienis pasisakymas ne visada sukelia lengvai išmatuojamą efektą, bendras tokių komunikacijos įvykių poveikis gali prilygti formaliems pinigų politikos pranešimams. Praktikoje tai reiškia, kad rinkoms kartais pakanka užuominos apie būsimą kryptį, kad persikainotų obligacijos, valiuta ar akcijos.
Duomenų bazė nuo 1999 metų
ECB ekonomistai Klodiana Istrefi, Florens Odendahl ir Giulia Sestrieri sudarė euro zonos komunikacijos įvykių duomenų bazę. Joje apjungti 304 formalūs sprendimai ir apie 5 000 viešų pasisakymų nuo 1999 metų sausio iki 2024 metų pradžios.
Analizėje vertintos ECB prezidentų, Vykdomosios valdybos narių ir didžiųjų euro zonos šalių centrinių bankų vadovų kalbos bei interviu. Dėmesys sutelktas į Vokietijos, Prancūzijos, Ispanijos ir Italijos atstovus, nes tai didžiausios euro zonos ekonomikos, kurių signalai investuotojams ypač svarbūs.
„Mūsų rezultatai rodo, kad rinkos reakcija į komunikaciją tarp posėdžių dažnai būna tokia pat didelė kaip ir į oficialius Valdančiosios tarybos sprendimų pranešimus“, – rašė autoriai ECB tinklaraštyje.
Kas veikia rinkas labiausiai
Tyrime pabrėžiama, kad oficialūs sprendimai po ECB posėdžių savaime yra sutelkti į konkrečius veiksmus, todėl ir rinkos reakcija į juos dažniau būna aiški. Autoriai nurodo, kad reikšmingą rinkos pokytį sukėlė maždaug 45 proc. formalių sprendimų.
Tuo metu pasisakymai tarp posėdžių apima platesnį temų spektrą, todėl jų poveikis nevienodas ir reikšmingų reakcijų dalis mažesnė. Vis dėlto tokių pasisakymų dažnis yra daug didesnis nei oficialių sprendimų, tad jų sukauptas efektas tampa reikšmingas.
Vertinant, kurių asmenų žodžiai vidutiniškai „sveria“ daugiausia, pirmoje vietoje atsidūrė ECB prezidentai. Toliau rikiuojasi nacionalinių centrinių bankų vadovai, o po jų Vykdomosios valdybos nariai, kas, anot autorių, atspindi ir skirtingą autoriteto bei signalų svarbos suvokimą rinkose.
Ką tai reiškia gyventojams ir verslui
Rinkų lūkesčiai dėl pinigų politikos krypties tiesiogiai veikia skolinimosi kainą, valstybės obligacijų pajamingumus ir bankų finansavimo sąlygas. Tai vėliau persiduoda būsto paskolų palūkanoms, įmonių kreditavimui ir vartotojų bei verslo pasitikėjimui, todėl ECB komunikacija tampa ne mažiau svarbi už sprendimų dienos antraštes.
ECB taip pat akcentuoja, kad euro zonoje šalys skiriasi ekonomikos struktūra, skolos lygiu ir namų ūkių finansine padėtimi. Dėl to rinkos stebi ne tik centrinę vadovybę Frankfurte, bet ir atskirų šalių centrinių bankų vadovų toną, nes jis gali išduoti nuomonių skirtumus Valdančiojoje taryboje.
Leave a Reply