Tag: Europos centrinis bankas

  • ECB ragina balsuoti dėl naujų eurų banknotų: 9 mln. jau pasirinko, terminas – visai čia pat

    ECB ragina balsuoti dėl naujų eurų banknotų: 9 mln. jau pasirinko, terminas – visai čia pat

    Kas keisis eurų banknotuose?

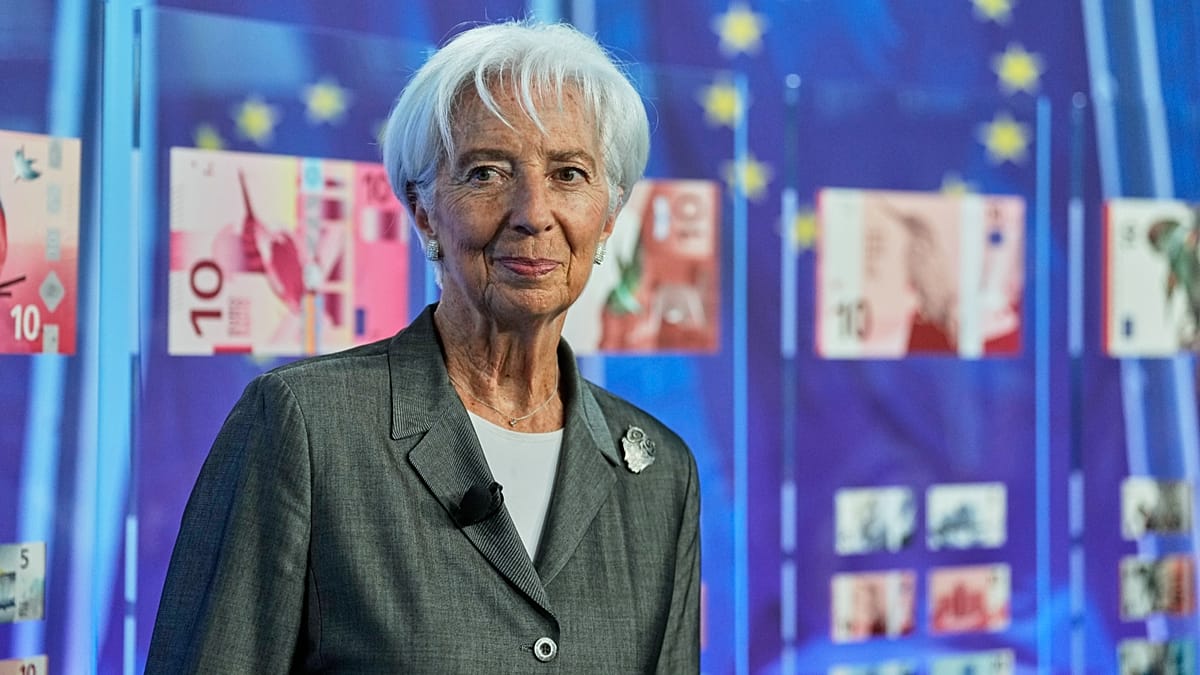
    Europos Centrinis Bankas (ECB) kviečia Europos gyventojus įvertinti ir išsirinkti būsimų eurų banknotų dizainus, kol vieša apklausa dar atvira. Pasak ECB, savo nuomonę jau išsakė daugiau nei 9 mln. žmonių, tačiau balsų laukiama dar daugiau.

    Apklausoje siūloma rinktis iš 10 atrinktų dizaino variantų, suskirstytų į dvi kryptis: Europos kultūrą ir upes bei paukščius. Skirtingai nei dabartinėse kupiūrose, kuriose vyrauja architektūros motyvai, nauji pasiūlymai ryškiau akcentuoja gamtą ir kultūros simbolius.

    Kada galime pamatyti naujas kupiūras?

    ECB pabrėžia, kad apklausos rezultatai padės suprasti visuomenės lūkesčius, tačiau galutinį sprendimą priims ECB Valdančioji taryba. Sprendimo laukiama apie 2026 metų pabaigą, o pačios kupiūros būtų kuriamos dar kelerius metus.

    Prognozuojama, kad nauji banknotai į apyvartą būtų įvedami palaipsniui, o realiausia pradžia siejama su 2029 metais. Toks terminas įprastas dėl dizaino finalizavimo, apsaugos priemonių kūrimo, gamybos ir logistikos etapų.

    Kodėl ECB primena, kad grynieji išlieka?

    Nors atsiskaitymai kortelėmis ir skaitmeniniais sprendimais auga, ECB siunčia aiškią žinutę, kad grynieji pinigai išlieka svarbia mokėjimų ekosistemos dalimi. ECB valdybos narys Piero Cipollone priminė, kad grynieji kasdien naudojami milijonų žmonių ir padeda užtikrinti pasirinkimo laisvę.

    „Grynieji pinigai nėra vien praeities palikimas. Jie yra kasdienio gyvenimo dalis milijonams europiečių“, – sakė Piero Cipollone.

    ECB nurodo, kad apyvartoje yra daugiau nei 31 mlrd. eurų banknotų, o jų kiekis, vertinant ilgalaikę kryptį, kasmet auga apie 3 proc. Taip pat apyvartoje yra per 150 mlrd. eurų monetų.

    Grynieji, skaitmeninis euras ir mokėjimų saugumas

    ECB banknotų atnaujinimą sieja ir su platesne mokėjimų strategija, kurioje numatomas skaitmeninio euro projektas. Skaitmeninis euras būtų centrinio banko pinigai skaitmenine forma, skirti papildyti, o ne pakeisti grynuosius.

    ECB teigimu, skaitmeninis euras būtų pritaikytas tiek internetiniams, tiek neprisijungus vykstantiems atsiskaitymams, išlaikant aukštą privatumo lygį. Jei derybos dėl teisinio reguliavimo Briuselyje būtų baigtos iki 2026 metų pabaigos, skaitmeninis euras teoriškai galėtų būti išleistas apie 2029 metais.

    Dar viena ECB strategijos priežastis yra Europos siekis mažinti priklausomybę nuo už Europos ribų esančios mokėjimų infrastruktūros. ECB duomenimis, „Visa“ ir „Mastercard“ sudaro 61 proc. kortelių mokėjimų euro zonoje, o beveik visos tarpvalstybinės kortelių operacijos taip pat priklauso šioms sistemoms.
  • ECB palūkanų kėlimas smogs būsto paskoloms: kiek brangs įmokos Vokietijoje ir Ispanijoje?

    ECB palūkanų kėlimas smogs būsto paskoloms: kiek brangs įmokos Vokietijoje ir Ispanijoje?

    Kas pasikeitė po ECB sprendimo

    Euro zonos didžiosiose ekonomikose būsto paskolų palūkanos nuo rugpjūčio toliau kilo, tačiau poveikis skiriasi priklausomai nuo šalies ir paskolos tipo. Europos Centrinio Banko (ECB) sprendimas didinti bazines palūkanų normas buvo iš dalies įskaičiuotas į bankų pasiūlymus dar iki oficialaus pranešimo.

    Vis dėlto kredito įstaigos palūkanas gali kelti ir toliau, jei infliacija išliks atkakli, o rinkos palūkanų normos ir valstybės obligacijų pajamingumai išsilaikys aukštame lygyje. Praktikoje tai reiškia didesnes mėnesines įmokas naujiems skolininkams ir didesnę bendrą sumokamų palūkanų sumą per visą laikotarpį.

    Prancūzija: fiksuotos palūkanos artėja prie 4 proc.

    Prancūzijoje, kur beveik visas būsto finansavimas remiasi fiksuotomis palūkanomis, rugsėjo pradžioje vidutinės 20 metų fiksuotos paskolos palūkanos pakilo iki maždaug 3,54 proc. Tokį pokytį rinkoje sieja su tuo, kad bankai vertina tiek ECB kryptį, tiek bendrą infliacijos trajektoriją.

    Rinkos dalyviai neatmeta, kad metų pabaigoje vidutinės 20 metų fiksuotos palūkanos gali priartėti prie 3,8–4 proc., jei kainų spaudimas neslops. Tokia dinamika ypač svarbi naujiems pirkėjams, nes net ir kelių dešimtųjų procentinio punkto pokytis per 20 metų virsta apčiuopiamu papildomu mokėjimu.

    „Tikimės panašaus augimo ir kitą mėnesį, jei infliacijos tendencija išliks“, – sakė būsto paskolų tarpininkavimo bendrovės „Pretto“ bendraįkūrėjas Pierre’as Chaponas.

    Skaičiuojama, kad jei 200 000 eurų 20 metų paskolos palūkanos nuo 3,54 proc. pakiltų iki 3,9 proc., mėnesinė įmoka didėtų apie 37 eurais. Per visą laikotarpį papildomos palūkanos sudarytų maždaug 8 930 eurų.

    Italija ir Ispanija: kintamos palūkanos reaguoja greičiau

    Italijoje ECB sprendimai paprastai greičiausiai atsispindi kintamų palūkanų paskolose, todėl dalis skolininkų pokytį pajunta beveik iš karto po indeksų perskaičiavimo. Prognozuojama, kad vidutinės kintamos palūkanos naujoms 20 ir 30 metų paskoloms artimiausiomis savaitėmis gali kilti nuo maždaug 2,80 proc. iki apie 3,05 proc.

    Jei 200 000 eurų kintamos palūkanos paskolai, kuriai liko 20 metų, palūkanos padidėtų 0,25 procentinio punkto ir augimas būtų pilnai perkeltas klientui, mėnesinė įmoka didėtų apie 25 eurais. Tokiu atveju papildomos palūkanos per laikotarpį siektų beveik 6 000 eurų.

    Ispanijoje fiksuotos palūkanos daugeliu atvejų vis dar išlieka žemiau 3 proc., tačiau tarpininkai įspėja, kad dalis bankų gali perskaičiuoti pasiūlymus į viršų. Tai siejama su tuo, kad Euribor indeksas, pagal kurį nustatoma nemaža dalis paskolų sąlygų, rinkose dažnai pajuda anksčiau nei oficialūs ECB sprendimai.

    Skaičiuojama, kad 200 000 eurų 30 metų paskolai Euribor kilimas per metus nuo 2,172 proc. iki 3,101 proc. reikštų apie 98,92 euro didesnę mėnesinę įmoką, arba 1 187,03 euro per metus. Didžiausią efektą greičiausiai pajus tie, kurių sutartyse palūkanos peržiūrimos artimiausiais mėnesiais.

    Vokietija: pagrindinis vairas yra obligacijų pajamingumas

    Vokietijoje fiksuotų palūkanų būsto paskolos labiau priklauso nuo ilgalaikių rinkos palūkanų ir 10 metų valstybės obligacijų pajamingumo, o ne nuo vieno ECB sprendimo. Rinkos vertinimu, dalis paskutinio pakėlimo jau buvo įkainota iš anksto, todėl reikšmingo momentinio šuolio galėjo ir nebūti.

    Tarpininkai fiksuoja, kad geriausi 20 metų paskolų pasiūlymai per mėnesį kilo nuo maždaug 3,99 proc. iki 4,24 proc. 200 000 eurų paskolos atveju tai reikštų apie 42 eurais didesnę mėnesinę įmoką.

    Kita vertus, rinkos lūkesčiai dėl tolesnės krypties išlieka nevienareikšmiai: dalis ekspertų prognozuoja stabilizaciją, kiti neatmeta tolesnio brangimo, jei infliacija ir energijos kainos išliks aukštesnės, o geopolitinė įtampa toliau kels ilgalaikių palūkanų premiją.

    Net ir brangesnio skolinimosi sąlygomis paklausa būstui Vokietijoje išlieka gana atspari, tačiau didesnės palūkanos ir sandorių kaštai vis labiau mažina įperkamumą. Tai ypač aktualu pirmą būstą perkantiems namų ūkiams, kuriems svarbus ne tik įmokos dydis, bet ir bankų taikomi mokumo vertinimo kriterijai.

  • ECB kelia palūkanas dėl brangios energijos: ar tai sustabdys infliaciją, ar smogs augimui?

    ECB kelia palūkanas dėl brangios energijos: ar tai sustabdys infliaciją, ar smogs augimui?

    Energetikos šokas vėl kaitina kainas

    Euro zonoje atsinaujino dvigubas spaudimas: energija brangsta, o skolinimasis dėl centrinių bankų sprendimų darosi sunkesnis. Tai klasikinė situacija, kai pasiūlos šokas per energijos kainas persiduoda į kasdienes išlaidas ir verslo kaštus.

    Europos Centrinis Bankas ketvirtadienį pagrindines tris palūkanų normas padidino 0,25 proc., o indėlių palūkanų normą pakėlė iki 2,5 proc. Tai antras kėlimas per tris mėnesius, o pagrindinis argumentas – rizika, kad energijos brangimas įsišaknys kainų ir atlyginimų dinamikoje.

    Naftos rinkoje „Brent“ kaina vėl kilo virš 100 JAV dolerių už barelį, o įtampą stiprina sutrikimai svarbiuose tiekimo maršrutuose. Dujų rinkoje spaudimas Europai dar aštresnis: Nyderlandų TTF etalonas, plačiai naudojamas kaip regiono orientyras, nuo metų pradžios buvo pašokęs apie 190 proc.

    Ką palūkanos gali padaryti, o ko ne

    ECB vadovė Christine Lagarde sprendimą apibūdino kaip akivaizdų, pabrėždama, kad geopolitiniai konfliktai ir energijos kainos toliau kuria infliacinį spaudimą. Tuo pat metu ji pripažino, kad tai bus ilgesnis laikotarpis, kai infliacija išliks aukščiau tikslo.

    „Artimųjų Rytų konfliktas ir toliau kelia infliacinį spaudimą, o infliacija ilgą laiką išliks gerokai virš tikslo“, – sakė Christine Lagarde.

    Palūkanų normos negali padidinti naftos gavybos ar greičiau pripildyti dujų saugyklų prieš žiemą. Tačiau jos gali sumažinti paklausą vidaus rinkoje ir pristabdyti kainų kilimo persidavimą į kitus sektorius, ypač paslaugas, kur kainas labiau veikia atlyginimai ir vartojimas.

    Iki šiol požymiai, kad energijos šokas būtų pilnai virtęs plačiu vidaus kainų įsibėgėjimu, buvo mišrūs. Bendroji infliacija rugpjūtį euro zonoje paspartėjo iki 3,3 proc., o energijos kainos per metus augo 14,3 proc., kai mėnesiu anksčiau metinis augimas siekė 10,3 proc.

    Didžiausias taikinys – lūkesčiai

    ECB dėmesys vis labiau krypsta į tai, ką ekonomistai vadina infliacijos lūkesčiais: jei gyventojai ir verslai ima tikėti, kad kainos nuolat kils, atlyginimų derybos ir kainodara tampa savaime infliaciją palaikančiu mechanizmu. Tokiu atveju vien energijos brangimas tampa nebe vienkartiniu epizodu, o ilgiau trunkančiu režimu.

    Rugpjūtį bazinė infliacija, neįskaičiuojanti energijos, maisto, alkoholio ir tabako, sumažėjo iki 2,4 proc. nuo 2,5 proc. Paslaugų infliacija, kurią ECB dažnai traktuoja kaip vidaus spaudimo barometrą, taip pat lėtėjo iki 3,0 proc. nuo 3,3 proc.

    „Šiame etape atlyginimai nerodo reikšmingos reakcijos į energijos šoką“, – sakė Christine Lagarde.

    Vis dėlto ECB prognozėse vėlesnių metų infliacijos trajektorija buvo peržiūrėta į viršų, o bankas atvirai kalba apie rizikas: papildomus tiekimo sutrikimus, šaltą žiemą ar mažesnes dujų atsargas. Tokie veiksniai gali vėl kelti energijos kainas ir per transporto, logistikos bei gamybos grandines spausti bendrą kainų lygį.

    Ar norma gali pasiekti 3 proc.?

    Finansų rinkos po sprendimo dar aktyviau svarsto scenarijų, kad indėlių palūkanų norma galėtų kilti iki 3,0 proc. Per spaudos konferenciją Christine Lagarde tiesiogiai neįsipareigojo nei dėl tolimesnio kėlimo, nei dėl pauzės, pabrėždama, kad sprendimai priklausys nuo naujausių duomenų.

    Ekonomistai išsiskiria vertindami, kiek dar griežtinimo reikės ir kokia bus kaina ekonomikos augimui. Viena vertus, griežtesnė pinigų politika slopina vartojimą ir investicijas, kita vertus, per didelė infliacija ilgainiui taip pat ardo perkamąją galią ir didina neapibrėžtumą.

    Didžiausia rizika – kad brangi energija ir aukštesnės palūkanos vienu metu suspaus ir namų ūkius, ir įmones. Didesnės paskolų įmokos gali atvėsinti būsto rinką, o brangesnis finansavimas verčia verslą atidėti plėtrą, ypač mažesnes įmones, kurioms kredito kaina yra kritinis veiksnys.

    Tuo pat metu ECB atnaujintose projekcijose augimo perspektyvos šiems ir kitiems metams įvertintos kiek palankiau, o kai kurias ekonomikos veiklas palaiko technologijų sektoriaus dinamika ir fiskalinės priemonės, ypač Vokietijoje. Vis dėlto galutinis rezultatas priklausys nuo to, kaip greitai Europoje atslūgs energetinis spaudimas ir ar šis šokas nepersikels į plačiai išplitusią kainų ir atlyginimų spiralę.

  • Europos obligacijų pajamingumai šauna į rekordus: brangsta skolos, auga įtampa rinkose

    Europos obligacijų pajamingumai šauna į rekordus: brangsta skolos, auga įtampa rinkose

    Skolos kaina Europoje kyla

    Europos vyriausybių obligacijų pajamingumai rugsėjo 11 dieną vėl kilo ir priartėjo prie lygių, matytų per pasaulinės finansų krizės laikotarpį. Rinkas spaudžia užsitęsęs obligacijų išpardavimas, kurį kursto infliacijos ir palūkanų normų perspektyvos.

    Investuotojai obligacijų pajamingumą vertina kaip skolinimosi kainos „termometrą“: kai pajamingumai kyla, nauja skola vyriausybėms ir verslui paprastai brangsta. Tai gali reikšti didesnes biudžetų išlaidas palūkanoms ir griežtesnes finansavimo sąlygas ekonomikai.

    Nafta vėl kelia infliacijos baimes

    Pastarosiomis dienomis rinkas papildomai sukrėtė įtampos Artimuosiuose Rytuose eskalacija, kelianti riziką energijos kainoms. Brangesnė energija dažnai greitai persiduoda į bendrą kainų lygį, todėl atgaivina infliacijos baimes ir keičia lūkesčius dėl centrinių bankų veiksmų.

    Tarptautinės etaloninės „Brent“ rūšies naftos kaina buvo pakilusi virš 100 JAV dolerių už barelį, o tai sudarytų apie 91 eurą. Penktadienio rytą kontraktai buvo prekiaujami kiek žemiau 106 JAV dolerių, tai yra apie 96 eurus už barelį, todėl investuotojai vėl pervertino infliacijos trajektoriją.

    ECB sprendimas pakeitė lūkesčius

    Obligacijų rinkoms smūgį sudavė ir Europos Centrinio Banko sprendimas dar kartą kelti palūkanas, o tonas pasirodė griežtesnis, nei dalis rinkos tikėjosi. ECB indėlių palūkanų normą pakėlė nuo 2,25 iki 2,5 proc. ir perspėjo, kad infliacija gali išlikti aukšta ilgiau.

    Po šio signalo investuotojai ėmė labiau tikėtis papildomų palūkanų didinimų, o tai automatiškai mažina seniau išleistų obligacijų patrauklumą. Dėl to jų kainos krinta, o pajamingumai kyla.

    Vokietijos 10 metų obligacijų pajamingumas siekė apie 3,5 proc. Prancūzijos 10 metų pajamingumas buvo maždaug 4,44 proc., Italijos apie 4,37 proc., o Ispanijos apie 3,96 proc.

    Jungtinėje Karalystėje 10 metų valstybės obligacijų pajamingumas slinko link 5,35 proc., nors prieš tai buvo pasiekęs aukščiausią lygį nuo 2007 metų. Ilgesnės trukmės, 20 ir 30 metų, obligacijų pajamingumai taip pat kilo iki lygių, nematytų nuo praėjusio amžiaus pabaigos.

    JAV ir Azija didina spaudimą

    Europos rinkos judėjimas vyko kartu su pasauliniu pajamingumų kilimu. JAV 30 metų iždo obligacijų pajamingumas pakilo virš 5,38 proc. ir priartėjo prie 2007 metais matytų lygių, o 10 metų pajamingumas artėjo prie 5 proc. ribos.

    Azijoje Japonijos 10 metų obligacijų pajamingumas buvo pakilęs iki maždaug 2,98 proc., netoli 3 proc. ribos, kuri buvo pasiekta pirmą kartą nuo 1996 metų. Tokie judėjimai rodo, kad investuotojai visame pasaulyje reikalauja didesnės grąžos už ilgalaikę riziką.

    DI bumas konkuruoja dėl kapitalo

    Papildomas veiksnys – milžiniškas lėšų poreikis DI infrastruktūrai, ypač duomenų centrams ir skaičiavimo pajėgumams. Kai didelės technologijų bendrovės aktyviai skolinasi, jos konkuruoja dėl investuotojų kapitalo ir gali netiesiogiai didinti reikalaujamus pajamingumus kitiems skolininkams.

    Rinkos duomenimis, 2026 metais stambūs technologijų „hiperskalės“ žaidėjai, įskaitant „Alphabet“ ir „Amazon“, išplatino daugiau nei 200 mlrd. JAV dolerių skolos, tai yra apie 172 mlrd. eurų. Platesni vertinimai, apimantys ir su DI susijusią infrastruktūrą, šią emisiją iki rugpjūčio pradžios buvo priartinę prie maždaug 431 mlrd. eurų.

    ECB tyrėjai yra atkreipę dėmesį, kad auganti technologijų milžinių obligacijų pasiūla euro zonoje gali keisti investuotojų portfelius. Nors tiesioginio poveikio vyriausybių skolos rinkoms tuo metu nebuvo akivaizdžiai matyti, ilgainiui kapitalo perskirstymas gali didinti skolinimosi kainą ir kituose sektoriuose.

    Jei energijos kainos išliks padidėjusios, o infliacijos lūkesčiai vėl kils, centriniams bankams gali tekti ilgiau išlaikyti griežtą politiką. Tokiu atveju obligacijų pajamingumų aukštos reikšmės gali tapti nauja norma, o rinkoms teks prisitaikyti prie brangesnės skolos laikotarpio.

  • ECB vėl kelia palūkanas iki 2,5 proc.: energijos šokas kelia infliaciją visoje euro zonoje

    ECB vėl kelia palūkanas iki 2,5 proc.: energijos šokas kelia infliaciją visoje euro zonoje

    Europos Centrinis Bankas rugsėjo 10 dieną dar kartą sugriežtino pinigų politiką ir padidino pagrindines palūkanų normas. Indėlių palūkanų norma pakelta nuo 2,25 proc. iki 2,5 proc., o tai tapo antru kėlimu per tris mėnesius.

    Kartu padidintos ir kitos dvi svarbiausios normos: pagrindinių refinansavimo operacijų palūkanos pakilo iki 2,65 proc., o ribinio skolinimosi galimybės norma iki 2,9 proc. Indėlių norma laikoma pagrindiniu ECB orientyru, pagal kurį rinkos vertina pinigų politikos kryptį.

    ECB sprendimą sieja su išaugusiu infliacijos spaudimu, kurį daugiausia kursto energijos kainos. Bankas teigia, kad konfliktas Artimuosiuose Rytuose didina neapibrėžtumą ir palaiko kainų augimą, todėl infliacija gali ilgiau išlikti aukščiau tikslo.

    Energija vėl išjudino kainas

    Naujausi duomenys rodo, kad rugpjūtį metinė infliacija euro zonoje pasiekė 3,3 proc., kai liepą buvo 2,9 proc. Tai aukščiausias rodiklis nuo 2023 metų rugsėjo, o pagrindinis šuolio variklis buvo energija.

    Energijos kainų augimas per metus padidėjo iki 14,3 proc., kai mėnesiu anksčiau siekė 10,3 proc. Įtampą rinkose sustiprino rizikos dėl tiekimo ir logistikos, ypač po suaktyvėjusių susirėmimų aplink Hormūzo sąsiaurį, svarbų pasaulinei naftos prekybai.

    Tuo pat metu bazinė infliacija, kuri eliminuoja energijos ir maisto kainų svyravimus, rugpjūtį sumažėjo iki 2,4 proc. Paslaugų infliacija, kuri dažnai siejama su atlyginimų dinamika, smuko iki 3 proc., todėl ECB argumentuoja, kad kol kas tai labiau pasiūlos, o ne vidaus paklausos problema.

    Skirtingos šalys, viena norma

    ECB sprendimus komplikuoja nevienoda infliacijos situacija valstybėse narėse. Rugpjūtį metinė infliacija Ispanijoje siekė 4,5 proc., Vokietijoje 2,9 proc., Prancūzijoje 2,7 proc., nors visas šalis veikia panašus energijos kainų šokas.

    Ekonomikos augimas euro zonoje išlieka atsparesnis, nei tikėtasi, tačiau ECB vertinimu tai dar nereiškia perkaitimo. Bankas taip pat pabrėžia, kad 2,5 proc. indėlių norma vis dar gali būti laikoma artima neutraliai, todėl tolesni kėlimai reikštų aiškesnį siekį aktyviai slopinti ekonomiką.

    Ką signalizuoja Lagarde ir ko laukti toliau

    ECB vadovė Christine Lagarde dar vasarą leido suprasti, kad sprendimai bus griežtai paremti duomenimis, o energetikos scenarijai taps vienu svarbiausių veiksnių. Rinkos dabar stebi, ar aukštos energijos kainos nepradės persiduoti į platesnį kainų krepšelį, ypač per transporto ir gamybos kaštus.

    ECB taip pat paskelbė atnaujintas prognozes: banko vertinimu, bendroji infliacija šiais metais vidutiniškai sudarys 3 proc. Tuo pat metu pakoreguotos vėlesnių metų prognozės, rodant, kad infliacijos grįžimas prie tikslo gali būti lėtesnis, nei manyta anksčiau.

    Dėmesys krypsta ir į kitų centrinių bankų sprendimus. Rugsėjo viduryje dėl palūkanų spręs JAV Federalinis rezervų bankas ir Japonijos bankas, o Anglijos bankas, turintis 3,75 proc. bazinę normą, rinkos vertinimu, gali rinktis pauzę.

  • ECB beveik tikrai kels palūkanas, bet yra kabliukas: infliaciją Europoje kursto energija

    ECB beveik tikrai kels palūkanas, bet yra kabliukas: infliaciją Europoje kursto energija

    Europos Centrinis Bankas rugsėjo 10 dieną, tikėtina, vėl didins palūkanų normas. Rinkos dalyviai beveik neabejoja, kad indėlių palūkanų norma kils 0,25 proc. punkto iki 2,5 proc.

    Vis dėlto šis sprendimas nėra toks paprastas, kaip gali atrodyti iš antraščių. Dilema slypi ne tiek klausime, ar ECB kels normas, kiek kodėl tai daroma ir ar argumentai atlaiko ekonominių rodiklių patikrą.

    Infliaciją kelia ne viskas

    Euro zonoje rugpjūtį metinė infliacija pasiekė 3,3 proc., palyginti su 2,9 proc. liepą. Didžiausias šuolio veiksnys buvo energija: energijos kainų augimas paspartėjo iki 14,3 proc., kai mėnesiu anksčiau siekė 10,3 proc.

    Tuo pat metu bazinė infliacija, neįtraukianti energijos ir maisto, mažėjo iki 2,4 proc. nuo 2,5 proc. Tai signalas, kad kainų spaudimas ekonomikos viduje silpnėja, o bendrą rodiklį į viršų daugiausia stumia energetikos šokas.

    Paslaugų infliacija, kuri paprastai jautriausiai reaguoja į atlyginimus ir vidaus paklausą, taip pat smuko iki 3,0 proc. nuo 3,3 proc. Ekonomistų vertinimu, tai rodo ribotus vadinamuosius antrinius efektus, kai brangi energija ima kelti beveik visų prekių ir paslaugų kainas.

    Kodėl sprendimas tapo nepatogus

    ECB palūkanas pirmą kartą per trejus metus pakėlė birželio 11 dieną, indėlių normą padidindamas nuo 2,0 proc. iki 2,25 proc. Liepą palūkanos buvo paliktos nepakeistos, tačiau ECB vadovė Christine Lagarde signalizavo, kad rugsėjį tikėtinas naujas griežtinimas.

    Problema ta, kad pinigų politika tiesiogiai nepašalina energijos pasiūlos sutrikimų ir geopolitinių rizikų, kurios ir kelia didžiąją dalį spaudimo kainoms. Griežtesnės palūkanos mažina kreditavimą ir paklausą, tačiau energijos kainų šoką jos slopina tik netiesiogiai ir dažnai su laiko vėlavimu.

    ECB ekonomistai neseniai paskelbė analizę, kurioje nurodė, kad nepalankūs energijos pasiūlos veiksniai, susiję su geopolitine įtampa, sudarė apie 90 proc. energijos infliacijos kilimo nuo sausio iki gegužės.

    „Šį kartą dominuoja energijos pasiūlos šokas, o paklausos ir viešosios politikos stimulai vaidina mažesnį vaidmenį“, – rašė ECB ekonomistai.

    Kita svarbi detalė yra nevienodas infliacijos vaizdas skirtingose šalyse. Rugpjūtį metinė infliacija Ispanijoje siekė 4,5 proc., Vokietijoje 2,9 proc., Prancūzijoje 2,7 proc., nors visoms taikoma ta pati bendra palūkanų norma.

    Rizika ekonomikai ir valiutai

    Euro zonos ekonomika pastaraisiais mėnesiais pasirodė atsparesnė, nei buvo prognozuota, tačiau tai nereiškia, kad augimas tapo tvirtas. Didesnės palūkanos gali papildomai slopinti investicijas ir vartojimą, ypač jei energijos šokas pats savaime mažina namų ūkių perkamąją galią.

    Rinkose šis žingsnis dažnai apibūdinamas kaip atsargumo arba draudimo palūkanų kėlimas, kai siekiama užkirsti kelią infliacijos lūkesčių išsikraipymui. Tačiau net ir pakėlus iki 2,5 proc., indėlių norma būtų intervale, kurį pats ECB yra įvardijęs kaip artimą neutraliai politikai.

    Sprendimui svarbi ir tarptautinė palūkanų aplinka. JAV Federalinis rezervų bankas ir Japonijos centrinis bankas rugsėjį taip pat svarstys tolesnius žingsnius, o skirtingos kryptys gali paveikti euro kursą.

    Jei JAV palūkanos kiltų, o ECB susilaikytų, doleris galėtų stiprėti euro atžvilgiu. Silpnesnis euras paprastai padeda eksportuotojams, tačiau kartu brangina importą, o energijos žaliavos tarptautinėse rinkose dažnai įkainojamos doleriais, tad tai gali sustiprinti būtent tą infliacijos dalį, kuri šiuo metu yra jautriausia.

    Todėl ECB, tikėtina, sieks suderinti du tikslus: parodyti ryžtą infliacijos atžvilgiu, bet kartu vengti per didelio ekonomikos stabdymo, kai bendrą kainų augimą daugiausia lemia energijos pasiūlos šokai.

  • Dujos Europoje brangsta iki rekordų: IEA ragina kaupti strategines atsargas ir keisti taisykles

    Dujos Europoje brangsta iki rekordų: IEA ragina kaupti strategines atsargas ir keisti taisykles

    TTF kaina šoktelėjo į aukštumas

    Europos etaloninė didmeninė dujų kaina, artimiausio mėnesio Nyderlandų TTF kontraktas, rugsėjo 9 dieną buvo pakilusi virš 79 eurų už megavatvalandę. Tai aukščiausias lygis nuo 2023 metų pradžios, o rinkoje vis labiau įkainojama geopolitinė rizika.

    Kainas kelia įtampos Artimuosiuose Rytuose ir padidėjęs nerimas dėl suskystintų gamtinių dujų tiekimo maršrutų. Rinka jautriai reaguoja į bet kokius signalus, kad gali sutrikti krovinių srautai, ypač kai konkurencija dėl SGD krovinių žiemą tradiciškai aštrėja.

    Laikinas brangimas keičia saugyklų ekonomiką

    Šių metų pradžioje TTF kainos svyravo maždaug nuo 26,5 iki 79 eurų už megavatvalandę, o skirtumą didino augantis rizikos priedas. Kai trumpalaikės kainos pakyla, o vėlesnių pristatymų kainos atrodo santykinai žemesnės, silpnėja motyvacija pildyti saugyklas vasarą.

    Įprastai vasaros dujos būna pigesnės už žiemos, todėl bendrovės jas perka, saugo ir vėliau parduoda brangiau. Šįkart trumpalaikis kainų šuolis ir lūkesčiai, kad vėliau tiekimo sąlygos gali pagerėti, mažina finansinį paskatinimą kai kuriose Europos šalyse sparčiai pildyti atsargas.

    Saugyklų lygis Europoje išlieka neįprastai žemas, tačiau tai nereiškia, kad žemynas tuoj pritrūks dujų. Vis dėlto mažesnės atsargos didina priklausomybę nuo SGD importo šaltuoju sezonu, kai paklausa ir kainų nepastovumas paprastai būna didžiausi.

    Ilgesnės rizikos: SGD pasiūlos suvaržymai

    Papildomą spaudimą kainoms kuria ir ilgesnio laikotarpio pasiūlos ribojimai. Tarptautinė energetikos agentūra nurodo, kad Kataro Ras Laffan komplekse po kovo mėnesį įvykusių streikų buvo smarkiai apgadinti du SGD gamybos įrenginiai, o apie 17 mlrd. kubinių metrų metinės galios gali būti prarasta 3–5 metams.

    Toks trūkumas reiškia, kad Europos pirkėjams gali tekti agresyviau konkuruoti dėl SGD krovinių pasaulinėje rinkoje. Analitikų vertinimu, žiemą kainos gali kilti tiek, kad Europa pritrauktų pakankamai krovinių, jei pasiūlos atkūrimas bus lėtas ir rizikos veiksniai išliks.

    Infliacija ir ECB: brangi energija persiduoda ekonomikai

    Augančios energijos kainos vėl stiprina infliacijos rizikas euro zonoje. Rugpjūtį metinė infliacija pasiekė 3,3 proc., o energijos komponentas buvo vienas svarbiausių veiksnių, net ir silpnėjant baziniam kainų spaudimui.

    Rinkos taip pat vertina, kad Europos Centrinis Bankas gali tęsti griežtesnę politiką, nes brangi energija gali ilgiau palaikyti aukštesnę infliaciją. Kartu tai daro įtaką obligacijų rinkoms: kylant pajamingumams, didėja valstybių skolinimosi kaštai refinansuojant skolą.

    IEA siūlo strategines dujų atsargas

    Tarptautinė energetikos agentūra savo naujausioje ataskaitoje apie dujų rezervų mechanizmus ir lankstumo priemones ragina vyriausybes persvarstyti pasirengimą galimiems trūkumams. Agentūra siūlo daugiau dėmesio skirti strateginėms atsargoms, lankstesnėms pirkimo taisyklėms ir glaudesniam tarptautiniam koordinavimui.

    IEA pabrėžia, kad po 2022 metais prasidėjusio karo Ukrainoje Europa smarkiai sumažino priklausomybę nuo rusiškų vamzdynais tiekiamų dujų ir labiau remiasi globaliai prekiaujamomis SGD. Nors nuo 2022–2023 metų krizės įrengta daugiau nei 50 mlrd. kubinių metrų per metus SGD importo pajėgumų, patys terminalai negarantuoja dujų, jei Europa nepritraukia krovinių.

    Pagal ES taisykles šalys narės turi užpildyti dujų saugyklas iki 90 proc. iki lapkričio 1 dienos, nors numatytos išimtys, kai rinkos sąlygos yra nepalankios. IEA siūlo strategines atsargas laikyti už komercinės rinkos ribų ir jas naudoti tik ekstremalios situacijos atveju.

    „Turėti nenumatytoms situacijoms skirtą dujų rezervą kainuoja, tačiau nepasirengimas krizei gali atsieiti gerokai brangiau“, – teigiama IEA ataskaitos išvadų santraukoje.

    Kai kurios ES šalys, įskaitant Italiją, Lenkiją ir Ispaniją, jau turi nacionalines strategines dujų atsargas. IEA skaičiavimu, 2025 metais visoje Europos Sąjungoje strateginėse atsargose galėjo būti laikoma apie 12 mlrd. kubinių metrų dujų, tai sudaro apie 3,5 proc. metinio vartojimo ir apie 12 proc. darbo dujų saugyklų pajėgumo.

    Agentūra siūlo svarstyti, ar šiuos mechanizmus galima plėsti ir koordinuoti ES ar tarptautiniu lygmeniu. Tarp aptariamų priemonių minimi lankstesni kontraktai, apsikeitimai krovinių srautais, laikinas SGD laivų panaudojimas kaip saugojimo priemonė ir aiškesnės taisyklės, kas valdo atsargas, kada jos išleidžiamos ir kas už tai sumoka.

  • Italija stumia naują skaitmeninio euro taisyklę: už pirkinius iki 10 eurų – jokio mokesčio?

    Italija stumia naują skaitmeninio euro taisyklę: už pirkinius iki 10 eurų – jokio mokesčio?

    Italija derybose Briuselyje siūlo įtvirtinti išimtį: už skaitmeninio euro mokėjimus iki 10 eurų prekybininkams būtų taikomi nuliniai arba beveik nuliniai mokesčiai. Pasak su situacija susipažinusių šaltinių, ši idėja pirmiausia skirta apsaugoti smulkųjį verslą nuo papildomų kaštų.

    Skaitmeninis euras kuriamas kaip papildoma atsiskaitymo priemonė greta grynųjų, o sprendimas dėl jo įvedimo priklausys nuo to, ar bus priimtas reikalingas ES reguliavimas. Europos Centrinis Bankas yra nurodęs, kad technologiškai siektų būti pasirengęs galimam pirmajam išleidimui apie 2029 metus.

    Kas slepiasi už mokesčių klausimo

    Didžiausias ginčas derybose susijęs su vadinamuoju kompensavimo modeliu, tai yra kaip mokesčiai ir sąnaudos būtų paskirstytos tarp bankų, mokėjimų paslaugų teikėjų ir prekybininkų. Kadangi skaitmeninis euras turėtų teisėtos mokėjimo priemonės statusą, daugeliu atvejų prekybininkai privalėtų jį priimti, todėl mokesčių dydis tampa ypač jautrus.

    Vienas ES diplomatinių šaltinių teigė, kad svarstomas labai žemas aptarnavimo mokesčio „lubų“ variantas, o reali baigtis gali būti ir nulinis tarifas mažos vertės pirkiniams. Tokia schema, anot jo, supaprastintų visą modelį ir sumažintų riziką mažiausioms įmonėms.

    „Siūloma nustatyti prekybininko aptarnavimo mokesčio ribą mažos vertės mokėjimams, ypač smulkiesiems prekybininkams, bet esame atviri ir nulinio tarifo sprendimui, nes praktikoje tai galėtų būti galutinis rezultatas“, – sakė ES diplomatinis šaltinis.

    Kodėl akcentuojamas smulkusis verslas

    Diskusijų fonas paprastas: maži prekybininkai paprastai turi silpnesnes derybines pozicijas, todėl už kortelių atsiskaitymus neretai moka daugiau nei stambieji. Europos Centrinio Banko analizė yra nurodžiusi, kad smulkiesiems mokesčiai gali būti kelis kartus didesni, nes jie neturi masto efekto ir derasi individualiai.

    Mokesčių klausimas siejamas ir su platesne ES kryptimi mažinti priklausomybę nuo JAV mokėjimų schemų, tokių kaip „Visa“ ir „Mastercard“. Skaitmeninis euras šioje strategijoje įvardijamas kaip viena priemonių didinti Europos mokėjimų sistemos savarankiškumą ir atsparumą.

    Kada laukti sprendimų

    Pagal derybų dokumentus, pradinis mokesčių modelis galėtų būti laikinas, kad būtų surinkta pakankamai duomenų apie realias sąnaudas ir rinkos poveikį. Europos Audito Rūmai anksčiau yra pabrėžę, kad ES institucijoms trūko patikimų duomenų apie prekybininkų mokesčius ir kaštus, todėl laikina schema gali būti pasirinkta kaip tarpinis sprendimas.

    Artimiausiu metu pasiūlymą vertins ES valstybių narių atstovai, Europos Parlamentas ir Europos Komisija. Kita derybų sesija Briuselyje numatyta rugsėjo 10 dieną, kur tikimasi detaliau susitarti dėl mokesčių ribų ir kitų techninių parametrų, įskaitant skaitmeninio euro laikymo limitus.

  • ECB užsimena apie dar vieną kėlimą: energijos šokas vėl įkaitino euro zonos infliaciją

    ECB užsimena apie dar vieną kėlimą: energijos šokas vėl įkaitino euro zonos infliaciją

    Rinkos laukia sprendimo

    Euro zonoje infliacija rugpjūtį pasiekė 3,3 proc., o vienu svarbiausių kainų augimo veiksnių vėl tapo energijos brangimas. Dėl to rinkose vis garsiau kalbama, kad Europos Centrinis Bankas (ECB) artimiausiame posėdyje gali dar kartą kelti palūkanas.

    Pagal rinkos lūkesčius, rugsėjo 10 dieną ECB indėlių palūkanų normą galėtų padidinti nuo 2,25 proc. iki 2,50 proc. Tai būtų antras kėlimas per pastaruosius mėnesius, po birželio 11 dieną įvykusio pirmojo didinimo per trejus metus.

    Kodėl šis infliacijos šuolis kitoks

    ECB ekonomistai Kristina Barauskaitė Griškevičienė ir Claus Brand savo analizėje pabrėžė, kad dabartinis kainų kilimo epizodas labiausiai susijęs su energijos pasiūlos šoku. Jų vertinimu, šį kartą paklausos veiksniai ir viešosios politikos paskatos vaidina gerokai mažesnį vaidmenį.

    „Šį kartą dominuoja energijos pasiūlos šokas, o paklausa ir viešosios politikos paskatos turi tik nedidelį vaidmenį. Šie skirtumai paaiškina, kodėl skiriasi ir pinigų politikos atsakas“, – sakė ECB ekonomistai.

    Ekonomistų skaičiavimu, apie 90 proc. energijos infliacijos šuolio 2026 metų sausio–gegužės laikotarpiu galima sieti su nepalankiais energijos pasiūlos veiksniais. Tuo pat metu pinigų ir fiskalinė politika energijos infliaciją esą slopino tik nežymiai.

    Karas ir tiekimo rizikos energijos rinkose

    Analizėje akcentuojama, kad dabartinę situaciją paaštrino karo eskalacija Artimuosiuose Rytuose ir su tuo siejamas Hormūzo sąsiaurio uždarymas. Šis koridorius svarbus globaliems naftos ir suskystintų gamtinių dujų srautams, todėl bet koks trikdis greitai persiduoda energijos kainoms Europoje.

    ECB birželį palūkanas kėlė tik prasidėjus energetinių kainų bangai ir siekdamas užkirsti kelią ilgalaikiam infliacijos įsitvirtinimui. Net ir optimistiškiausiame scenarijuje, kuris rėmėsi greita konflikto pabaiga, bankas tuomet prognozavo, kad infliacija iki 2 proc. tikslo gali negrįžti anksčiau nei 2027 metais.

    Nors palūkanų didinimas paprastai veikia paklausą ir kreditavimą, energijos pasiūlos šokai centriniams bankams yra sudėtingesni. Dėl to ECB, lygindamas su 2021–2022 metų laikotarpiu, kalba apie laipsniškesnį atsaką ir mažesnį spaudimą agresyviai griežtinti politiką.

    2021–2022 metais infliaciją kėlė ne vien energija, bet ir tiekimo grandinių sutrikimai bei stiprus paklausos atsigavimas po pandemijos, kurį papildė skatinamoji fiskalinė ir pinigų politika. Dabartiniame epizode, ECB vertinimu, svarstyklės daug labiau krypsta į energijos pasiūlos pusę, todėl sprendimai gali būti labiau priklausomi nuo geopolitinių rizikų raidos.

  • Vokietijos infliacija vėl kyla, bet rinka klydo: ką tai reiškia ECB sprendimui Frankfurte

    Vokietijos infliacija vėl kyla, bet rinka klydo: ką tai reiškia ECB sprendimui Frankfurte

    Vokietijoje rugpjūtį metinė infliacija, skaičiuojama pagal suderintą vartotojų kainų indeksą, pakilo iki 2,9 proc. Tai daugiau nei liepą, kai rodiklis siekė 2,8 proc., tačiau mažiau, nei tikėjosi ekonomistai, kurie prognozavo 3,1 proc.

    Pagal išankstinius Vokietijos federalinės statistikos tarnybos duomenis, kainos per mėnesį augo 0,2 proc., kai rinkos prognozė buvo 0,3 proc. Šis rodiklis yra ypač svarbus, nes būtent suderintu indeksu Europos Centrinis Bankas vertina pažangą siekiant 2 proc. infliacijos tikslo.

    Infliacijos spartėjimas tęsiasi jau trečią mėnesį iš eilės, po 2,4 proc. fiksuotų birželį. Spaudimą kainoms didino energijos kainų šokas, siejamas su įtampa dėl karo Irane, taip pat pasibaigusios kai kurios vidaus priemonės, mažinusios degalų kainų poveikį vartotojams.

    Ką rodo ekonomikos fonas

    Infliacijos duomenys pasirodė tuo metu, kai Vokietijos ekonomikos vaizdas išlieka nevienalytis. Patikslinti duomenys parodė, kad 2026 metų antrąjį ketvirtį bendrasis vidaus produktas augo 0,3 proc., kai anksčiau buvo skelbta 0,2 proc.

    Statistikos tarnyba pažymėjo, kad augimą daugiausia palaikė eksportas, o prekių eksportas per ketvirtį padidėjo 2,6 proc. Tuo pat metu vidaus paklausa išliko silpnesnė: investicijos į įrenginius ir techniką smuko 1,4 proc., o namų ūkių ir valdžios vartojimas ūgtelėjo po 0,1 proc.

    Darbo rinkos signalai taip pat atsargūs: dirbančiųjų skaičius mažėjo, o užimtųjų buvo apie 45,7 mln., tai yra 212 000 mažiau nei prieš metus. Toks fonas rinkoms svarbus, nes lėtesnė ekonomika paprastai mažina platesnio kainų spaudimo riziką.

    ECB dilema prieš posėdį

    Europos Centrinio Banko sprendimų kontekste svarbus ne vien infliacijos krypties faktas, bet ir tai, kad rodiklis nesiekė lūkesčių. ECB birželį padidino indėlių palūkanų normą iki 2,25 proc., o liepą jos nekeitė, todėl kitas posėdis Frankfurte laikomas kritiniu vertinant tolesnį griežtinimą.

    Vokietijos infliacija išlieka aukščiau 2 proc. tikslo, tačiau „netikėtai žemesnis“ rodiklis mažina argumentų svorį tiems, kurie ragina skubėti dar kartą kelti palūkanas. Kartu pridedamas ir silpnesnės vidaus paklausos bei mažėjančio užimtumo signalas, kuris gali reikšti, kad griežtesnė politika labiau smogtų augimui.

    Euro zonoje vaizdas išsiskiria: Ispanijoje rugpjūtį suderinta metinė infliacija šoktelėjo iki 4,5 proc. nuo 3,9 proc., o Prancūzijoje padidėjo iki 2,7 proc. nuo 2,4 proc., ypač išsiskiriant energijos kainų augimui. Tai paryškina pagrindinę ECB problemą: nustatyti vieną palūkanų normą šalims, kurių kainų dinamika skiriasi.

    Bendri euro zonos infliacijos duomenys turėtų paaiškėti artimiausiomis dienomis, o tuomet ECB paskelbs sprendimą dėl palūkanų. Rinkos vertins, ar žemiau lūkesčių buvęs Vokietijos rodiklis taps argumentu pauzei, ar vis dėlto infliacijos kilimas trečią mėnesį iš eilės bus laikomas pakankamu signalu griežtinimui tęsti.