Tag: Europos centrinis bankas

  • Mélenchonas siūlo sudeginti 600 mlrd. eurų skolą: teisininkai įspėja, kas nutiktų Prancūzijai

    Mélenchonas siūlo sudeginti 600 mlrd. eurų skolą: teisininkai įspėja, kas nutiktų Prancūzijai

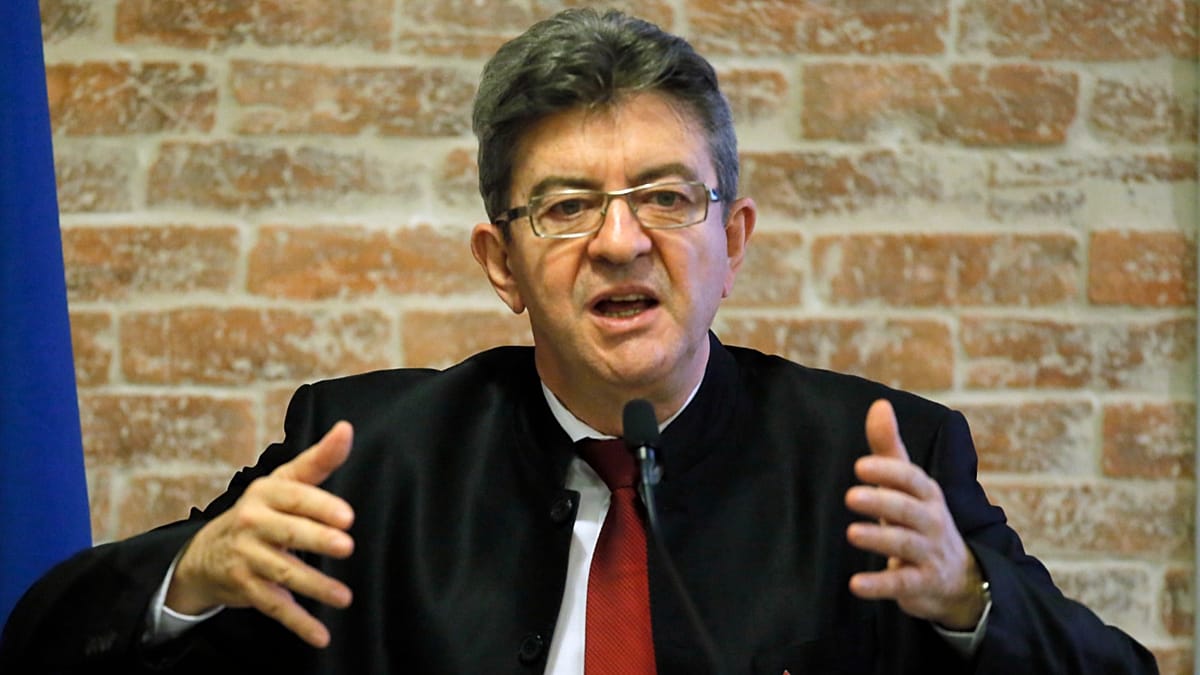
    Prancūzijos kraštutinių kairiųjų lyderis Jeanas-Lucas Mélenchonas į prezidento rinkimų kampaniją grąžino itin kontroversišką idėją: panaikinti dalį valstybės skolos, kurią šiuo metu laiko Prancūzijos centrinis bankas. Politikas teigia, kad tai leistų atlaisvinti lėšas viešosioms išlaidoms ir investicijoms, tačiau oponentai perspėja apie teisines kliūtis ir pasitikėjimo rinkomis kainą.

    Kalbėdamas mitinge Mélenchonas siūlymą apibūdino vaizdingai ir tiesmukai, nurodydamas, kad kalbama apie maždaug 18 proc. skolos, esančios centrinio banko balanse. Viešumoje ši dalis dažnai siejama su obligacijomis, kurias institucijos supirko pinigų politikos priemonėmis po krizių, kai euro zonoje buvo aktyviai taikomos turto pirkimo programos.

    „Viskas, ką reikia padaryti, tai paimti tuos 18 proc., kuriuos turi Prancūzijos bankas, ir mesti į ugnį“, – sakė Jeanas-Lucas Mélenchonas.

    Jo idėją viešai palaikė investicijų bankininkas Matthieu Pigasse, žinomas Prancūzijos finansų pasaulyje ir konsultavęs vyriausybes skolų valdymo klausimais. Pigasse teigė, kad skolos „nurašymas“ esą galėtų būti įgyvendintas be realaus ekonominio poveikio, taip sukeldamas papildomą diskusijų bangą tarp ekonomistų ir politikų.

    „Valstybės skola gali būti panaikinta be jokio ekonominio ar finansinio poveikio“, – sakė Matthieu Pigasse.

    Ar tai įmanoma euro zonoje?

    Kritikai pabrėžia, kad Prancūzijos centrinis bankas yra Eurosistemos dalis ir veikia pagal Europos Centrinio Banko taisykles. Dėl to vienpusis sprendimas „ištrinti“ vyriausybės skolą būtų susijęs su euro zonos teisiniu režimu, įskaitant draudimą nacionaliniams centriniams bankams tiesiogiai finansuoti valstybes.

    Prancūzijos ekonomikos ministras Rolandas Lescure’as pareiškė, kad tokia idėja yra neįgyvendinama ir rizikuotų sukelti naują finansinę krizę. Jo argumentas remiasi pasitikėjimo principu: obligacijų rinkos remiasi prielaida, kad valstybės laikosi įsipareigojimų, o bet koks „nurašymas“ gali būti suprastas kaip signalas, kad skolos aptarnavimas tampa politinių sprendimų įkaitu.

    „Jei pasakai: mes ją panaikiname, tu sugriauni pasitikėjimą“, – sakė Rolandas Lescure’as.

    Tuo metu dalis ekonomistų ginčijasi, kad finansinis efektas gali būti mažesnis, nei skamba politiniuose pareiškimuose. Pavyzdžiui, buvęs Tarptautinio valiutos fondo vyriausiasis ekonomistas Olivier Blanchard’as argumentavo, kad jei centrinis bankas atsisakytų turimų obligacijų, valstybė sutaupytų palūkanų, bet tuo pat metu netektų centrinio banko pelno pervedimų į biudžetą, todėl grynasis rezultatas gali priartėti prie nulio.

    Skola ir rinkimai: kas ant kortos?

    Diskusija įkaista ne atsitiktinai: Prancūzijos viešoji skola, kaip plačiai pranešama, viršija 116 proc. bendrojo vidaus produkto, o tai riboja valdžios fiskalinę erdvę. Didelės palūkanų normos euro zonoje pastaraisiais metais padidino skolos aptarnavimo kainą, todėl politikams vis sunkiau žadėti didesnes išlaidas nepaaiškinant, iš kur bus gautos pajamos.

    Ši tema, tikėtina, taps viena centrinių artėjant 2027 metais vyksiantiems prezidento rinkimams, ypač kai politinė situacija Prancūzijoje išlieka fragmentuota, o parlamente sudėtinga suformuoti stabilią daugumą. Investuotojų akyse ypač jautrus būtų scenarijus, kuriame į antrą turą patektų Mélenchonas ir Marine Le Pen, nes abiejų stovyklų ekonominiai pasiūlymai vertinami kaip nukrypstantys nuo tradicinio fiskalinio kurso.

    Artėjant ekonominėms debatų laidoms ir kampanijos renginiams, Mélenchono siūlymas dėl skolos panaikinimo tampa patogiu simboliu platesnei diskusijai: ar valstybė gali agresyviau naudoti pinigų politikos laikotarpiu sukauptus instrumentus viešosioms investicijoms į strategines sritis, tokias kaip gynyba ar dirbtinis intelektas, nepažeisdama euro zonos taisyklių ir nepakirsdama pasitikėjimo finansų sistema.
  • Lagarde ruošiasi naujam postui: gali perimti Pasaulio ekonomikos forumo vairą 2027-aisiais

    Lagarde ruošiasi naujam postui: gali perimti Pasaulio ekonomikos forumo vairą 2027-aisiais

    Europos Centrinio Banko vadovė Christine Lagarde gali būti svarstoma kaip kandidatė vadovauti Pasaulio ekonomikos forumui (WEF) nuo 2027 metų. Apie tai pranešė Šveicarijos dienraštis „Neue Zürcher Zeitung“, remdamasis su diskusijomis susipažinusiais šaltiniais.

    Leidinys nurodė, kad šią savaitę netoli Ženevos vykusiame WEF patikėtinių tarybos posėdyje Lagarde buvo įvardyta kaip tikėtina kandidatė perimti organizacijos prezidentės pareigas. Pasak publikacijos, ji padėkojo tarybos nariams už pasitikėjimą ir signalizavo, kad būtų pasirengusi imtis naujos atsakomybės.

    „Esu pasirengusi tarnauti“, – sakė Christine Lagarde.

    WEF vadovų kaitos klausimą, anot pranešimo, posėdyje aktyviai aptarė Singapūro prezidentas Tharmanas Shanmugaratnamas, pabrėžęs, kad sprendimas dėl įpėdinystės turėtų būti priimtas organizacijos viduje. Tai reikštų, kad prieš viešus pranešimus pirmiausia bus siekiama konsensuso tarp patikėtinių tarybos ir pagrindinių rėmėjų.

    Šiuo metu WEF veiklai bendrai pirmininkauja „BlackRock“ vadovas Larry Finkas ir farmacijos bendrovės „Roche“ vicepirmininkas André Hoffmannas. „Neue Zürcher Zeitung“ teigimu, galutinio sprendimo, kada tiksliai galėtų įvykti vadovų pasikeitimas, dar nėra, o artimiausiam Davoso susitikimui, numatytam sausį, tikėtina, toliau vadovautų dabartiniai pirmininkaujantys asmenys.

    Christine Lagarde Europos Centrinio Banko prezidente dirba nuo 2019 metų, o jos aštuonerių metų kadencija baigsis 2027 metų spalį. Dėl šios datos rinkoje ir politiniuose sluoksniuose jau kurį laiką sklando spėlionės, ar ji liks poste iki kadencijos pabaigos, ar pasirinks kitą tarptautinį vaidmenį.

    Papildomo dėmesio jos ateičiai suteikė ir ankstesni pasisakymai apie galimą įsitraukimą į Prancūzijos prezidento rinkimų kampanijos procesus, nors pati Lagarde yra sakiusi neketinanti kandidatuoti į prezidentes. Tokie signalai paprastai sustiprina diskusijas, nes ECB vadovo pareigoms taikomi itin aukšti nepriklausomumo ir politinio neutralumo standartai.

    WEF vadovo vaidmuo laikomas viena įtakingiausių tarptautinių platformų pozicijų, nes organizacija kasmet Davose suburia valstybių lyderius, centrinių bankų vadovus, tarptautinių organizacijų atstovus ir didžiųjų korporacijų vadovus. Pastaraisiais metais WEF darbotvarkėje ypač ryškios temos apie geopolitinės rizikos augimą, pasaulinės prekybos fragmentaciją, energetinį saugumą ir dirbtinio intelekto poveikį ekonomikai.

    Nei Europos Centrinis Bankas, nei Pasaulio ekonomikos forumas kol kas viešai nekomentavo šio pranešimo. Kol nėra oficialaus patvirtinimo, informacija vertinama kaip ankstyvas signalas apie galimą įpėdinystės scenarijų, kurį dar gali koreguoti tiek ECB vidaus procedūros, tiek WEF patikėtinių tarybos sprendimai.

  • Europoje brangsta skolinimasis: kyla obligacijų pajamingumai, bankai peržiūri paskolų palūkanas

    Europoje brangsta skolinimasis: kyla obligacijų pajamingumai, bankai peržiūri paskolų palūkanas

    Kas vyksta obligacijų rinkose?

    Europos valstybių obligacijų pajamingumai kyla, o tai reiškia brangesnį skolinimąsi ne tik vyriausybėms, bet ilgainiui ir gyventojams bei verslui. Investuotojams reikalaujant didesnės grąžos už riziką, brangsta naujas valstybės skolos finansavimas, o rinkos palūkanos tampa aukštesniu atskaitos tašku visai ekonomikai.

    Didžiausias šio judėjimo praktinis efektas jau matomas kredito rinkoje: kai kuriose šalyse bankai pradeda kelti būsto paskolų palūkanas. Nors ryšys tarp obligacijų pajamingumų ir paskolų kainodaros skirtingose valstybėse nevienodas, bendras mechanizmas paprastas: brangesni pinigai rinkoje anksčiau ar vėliau atsispindi ir paskolų pasiūlymuose.

    Kodėl pajamingumai kyla būtent dabar?

    Pastarosiomis savaitėmis rinkos jautriai reaguoja į energijos kainų pokyčius ir infliacijos lūkesčius, o tai tiesiogiai veikia ilgalaikes palūkanas. Kai investuotojai tikisi, kad infliacija gali užsitęsti, jie dažniau reikalauja didesnio pajamingumo už ilgesnės trukmės obligacijas, kad apsisaugotų nuo perkamosios galios mažėjimo.

    Kitas veiksnys – Europos Centrinio Banko sprendimų trajektorija. Rinkos palūkanų normos dažnai juda iš anksto, nes investuotojai kainomis įvertina tikėtinus ECB veiksmus ateityje, todėl net ir be naujo sprendimo pajamingumai gali kilti, jei pasikeičia lūkesčiai dėl būsimų palūkanų.

    Prie spaudimo prisideda ir suintensyvėjusi obligacijų pasiūla, kai po sezoninių atokvėpių vyriausybės aktyviau grįžta į skolos rinkas. Didesnė pasiūla, ypač esant padidėjusiam neapibrėžtumui, paprastai reiškia didesnį pajamingumą, kurio reikalauja pirkėjai.

    Greičiausias poveikis: būsto paskolos

    Būsto paskolų palūkanos kai kuriose didžiosiose euro zonos ekonomikose jau rodo kilimo požymius. Vokietijoje būsto paskolų kainodara yra glaudžiai susijusi su ilgalaikių Vokietijos obligacijų pajamingumu, todėl rinkai pakilus dalis bankų pasiūlymus koreguoja greitai, kartais net per kelias dienas.

    Prancūzijoje situacija kiek kitokia: būsto paskolų palūkanos dažniau siejamos su ECB bazinėmis palūkanomis, tačiau ilgalaikis valstybės skolos pajamingumas istoriškai taip pat veikė skolinimosi kainą. Pastaruoju metu šį ryšį gali silpninti bankų finansavimo struktūra ir didesnės gyventojų santaupos, tačiau jei aukštesnės rinkos palūkanos išsilaikys, poveikis gali persiduoti ir čia.

    Italijoje fiksuotų palūkanų būsto paskolos dažniau orientuojasi į euro palūkanų apsikeitimo sandorių lygius, nors jie dažnai juda ta pačia kryptimi kaip ir vyriausybių obligacijos. Jei rinkos palūkanos išliks aukštos, bankai turi paskatą peržiūrėti naujų paskolų kainodarą, tik šis procesas gali būti lėtesnis ir priklausyti nuo konkurencijos bei maržų.

    Lėtesnis, bet svarbus poveikis: valstybės skolos aptarnavimas

    Vyriausybėms palūkanų šuolis neveikia akimirksniu, nes didelė dalis skolos yra išleista anksčiau, mažesnėmis palūkanomis, ir bus aptarnaujama tokiomis sąlygomis iki išpirkimo termino. Tačiau kuo ilgiau išlieka aukštesni pajamingumai, tuo didesnė skolos dalis bus refinansuojama brangiau, o tai palaipsniui didins biudžetų palūkanų išlaidas.

    Didelėms euro zonos ekonomikoms tai reiškia mažiau fiskalinės erdvės: daugiau biudžeto pajamų tenka skirti palūkanoms, o ne viešosioms paslaugoms, investicijoms ar mokesčių mažinimui. Finansų rinkos paprastai ramiau vertina aukštesnes palūkanas, jei jos kyla kartu su augimu, tačiau rizika didėja, kai pajamingumai šauna dėl abejojimo valstybės gebėjimu suvaldyti deficitą ir skolą.

    Gyventojams tai svarbu ir netiesiogiai: jei valstybės skolos aptarnavimo kaina didėja, ateityje gali daugėti spaudimo peržiūrėti išlaidas, prioritetus ar pajamų surinkimą. Tuo pat metu brangesnis skolinimasis rinkose gali atvėsinti būsto rinką ir lėčiau slopinti vartojimą, nes dalis namų ūkių atideda didesnius pirkinius arba renkasi mažesnes paskolų sumas.

  • Lagarde perspėja ES: nesutvarkius rinkos, dirbtinio intelekto traukinys nuvažiuos

    Lagarde perspėja ES: nesutvarkius rinkos, dirbtinio intelekto traukinys nuvažiuos

    ES rizikuoja atsilikti

    Europos Centrinio Banko vadovė Christine Lagarde perspėja, kad pernelyg suskaidyta ES bendroji rinka gali kainuoti Europai vietą pasaulinėse dirbtinio intelekto lenktynėse. Jos teigimu, Europa jau praleido pirmąją skaitmeninę revoliuciją ir neturi teisės pakartoti tos pačios klaidos.

    Kalbėdama Pasaulio ekonomikos forumo Tarptautinės verslo tarybos susitikime Ženevoje, ji pabrėžė, kad žinios ir talentai Europoje yra, tačiau trūksta greičio, mastelio ir kapitalo. Būtent šie veiksniai dažnai lemia, kur gimsta ir užauga technologijų lyderiai.

    Kapitalas ir mastelis – silpnoji vieta

    Pasak C. Lagarde, vienas didžiausių ES trūkumų – finansavimo struktūra: įmonės dažniau remiasi bankų kreditais, o kapitalo rinkos, kuriose pritraukiamos didesnės investicijos, išlieka fragmentuotos nacionaliniu lygmeniu. Tai riboja galimybes sparčiai didinti veiklos apimtį, ypač startuoliams ir augančioms technologijų bendrovėms.

    Ji akcentavo, kad skirtingos taisyklės ir procedūros valstybėse narėse sukuria praktines kliūtis: didesnes sąnaudas, ilgesnius terminus ir sudėtingesnį veikimą per sienas. Dėl to Europos įmonės, ieškodamos mastelio, neretai žvalgosi į ne ES kapitalo rinkas.

    „Europa iš esmės praleido pirmąją skaitmeninę revoliuciją, todėl negalime sau leisti pakartoti šios klaidos su dirbtiniu intelektu“, – sakė Christine Lagarde.

    Europa turi potencialą, bet reikia reformų

    C. Lagarde priminė, kad ES sudaro apie 6 proc. pasaulio gyventojų, tačiau čia dirba apie 15 proc. pasaulio tyrėjų, o beveik penktadalis labiausiai cituojamų mokslinių publikacijų taip pat siejama su Europa. Vis dėlto iššūkis – paversti šį akademinį ir mokslinį svorį komercine sėkme, kuri greitai pasiektų visą ekonomiką.

    Jos teigimu, euro zonos įmonės šiais metais tikisi vidutiniškai skirti apie 9 proc. visų investicijų dirbtiniam intelektui. Tačiau be galimybių augti per visą ES rinką DI diegimas ir produktyvumo šuolis gali likti fragmentuotas, o nauda – per lėtai išsiskleisti.

    SIU ir EU Inc. – raktai į greitesnį augimą

    ECB vadovė ragino spartinti derybas dėl Santaupų ir investicijų sąjungos, kurios tikslas – labiau integruotos kapitalo rinkos ir lengvesnis investicijų judėjimas visoje ES. Šis paketas laikomas vienu svarbiausių bandymų sumažinti priklausomybę nuo bankinio finansavimo ir atverti platesnes galimybes technologijų plėtrai.

    Taip pat minima ir Europos Komisijos iniciatyva EU Inc., siūlanti pasirenkamą, visoje ES galiojančią įmonės teisinę formą. Idėja paprasta: sumažinti laiką ir kaštus kuriant bei plečiant verslą per sienas, ypač startuoliams, kuriems greitis ir mastelis DI srityje dažnai lemia išlikimą.

    Lagarde žinutė aiški: Europa gali konkuruoti, tačiau tam reikia ne vien idėjų ir talentų, o ir vieningesnių taisyklių, gilesnių kapitalo rinkų bei greitesnio sprendimų priėmimo. Priešingu atveju, DI ekonomikos bangą gali pasiimti tie, kurie sugeba greičiau sukurti mastelį ir pritraukti kapitalą.

  • Dujų kainos Europoje šovė į viršų: žemiausios atsargos per istoriją, brangi žiema arti

    Dujų kainos Europoje šovė į viršų: žemiausios atsargos per istoriją, brangi žiema arti

    Europoje smarkiai brangsta gamtinės dujos: Nyderlandų TTF ateities sandorių kaina perkopė 65 eurus už megavatvalandę ir pasiekė aukščiausią lygį nuo kovo mėnesio. Nuo metų pradžios šis etalonas pakilo daugiau kaip 130 proc., o rinkoje daugėja signalų, kad įtampa gali užsitęsti.

    Šuolį maitina ne vienas veiksnys: Europą vėl užklupusi karščio banga didina elektros poreikį, o daliai šalių tuo pat metu silpnėja hidroenergijos gamyba dėl sausros. Kai kur ribojama ir branduolinės energetikos gamyba, todėl vis dažniau trūkstamą elektrą tenka kompensuoti dujinėmis jėgainėmis.

    Kodėl kainos kyla dabar?

    Įprastai vasarą Europa pildo dujų saugyklas, kad šaltuoju sezonu būtų kuo mažiau priklausoma nuo importo ir kainų šuolių. Tačiau šiemet kaupimas sutapo su tiekimo trikdžiais ir išaugusia paklausa energetikai, todėl rinkoje atsirado mažiau „laisvų“ apimčių, kurios paprastai amortizuoja staigius svyravimus.

    Papildomą riziką kuria geopolitiniai veiksniai ir infrastruktūros sutrikimai, didinantys neapibrėžtumą pasaulinėje suskystintų gamtinių dujų rinkoje. Kai konkurencija dėl krovinių aštrėja, Europa turi kelti kainą, kad pritrauktų tiekimą, o tai tiesiogiai atsispindi TTF kotiruotėse.

    Signalas, kuris kelia nerimą

    Didžiausia problema – saugyklos. Gas Infrastructure Europe duomenimis, rugpjūčio 1 dieną Europos dujų saugyklos buvo užpildytos apie 57,1 proc., ir tai buvo žemiausias rodiklis tokiai metų datai visoje stebėjimų istorijoje.

    ES taikomas 90 proc. saugyklų užpildymo tikslas išliko, tačiau šalims suteikta daugiau lankstumo, kada tikslą pasiekti. Praktikoje tai reiškia, kad užsitęsus brangimui dalis valstybių gali pildyti saugyklas lėčiau, bet tuomet didėja jautrumas šalčiui žiemą.

    Kas laukia vartotojų ir ECB?

    Nors dabartinės kainos vis dar gerokai mažesnės už 2022 metais fiksuotus energetikos krizės pikus, situacija vėl ima virsti infliacijos klausimu. Didmeninės dujų kainos į sąskaitas paprastai persiduoda su kelių mėnesių vėlavimu, nes tiekėjai dalį pirkimų būna apsidraudę iš anksto, tačiau ilgiau išliekant aukštoms kainoms poveikis didėja.

    Ekonomistų vertinimu, jei kainos išsilaikys aukštos, euro zonos metinė infliacija 2026 metų antroje pusėje gali būti didesnė, nei prognozuota baziniu scenarijumi. Tai reiškia papildomą spaudimą Europos Centriniam Bankui, nes energijos kainų brangimas blogina gyventojų perkamąją galią ir kartu gali riboti galimybes greitai švelninti pinigų politiką.

    Europa per pastaruosius metus sumažino dujų vartojimą, sparčiau diegia atsinaujinančius išteklius ir šilumos siurblius, taip pat išplėtė SGD importo pajėgumus. Vis dėlto pagrindinė priklausomybė nuo oro sąlygų niekur nedingo: šaltesnė nei įprasta žiema vis dar gali staigiai padidinti paklausą, o esant menkesnėms atsargoms tai virsta brangia kova dėl tiekimo.

  • ECB ruošia naujus euro banknotus: aiški žinia gyventojams, kodėl grynieji dar nedingsta

    ECB ruošia naujus euro banknotus: aiški žinia gyventojams, kodėl grynieji dar nedingsta

    Kas keisis euro banknotuose?

    Euro banknotai artimiausiais metais turėtų sulaukti ryškaus atnaujinimo: Europos Centrinis Bankas (ECB) siūlo atsisakyti dabartinių abstrakčių motyvų ir pereiti prie lengviau atpažįstamų vaizdų. Kartu numatomi ir patobulinti apsaugos elementai, kad banknotus būtų sunkiau klastoti.

    ECB pabrėžia, kad tai būtų pirmas toks aiškus vizualinis posūkis nuo euro atsiradimo laikų. Tikslas – sukurti banknotus, su kuriais gyventojams būtų paprasčiau tapatintis, o grynieji pinigai išliktų patikima atsiskaitymo priemone.

    „Pradėjome pirmąjį pilną euro banknotų vizualinį atnaujinimą, kad būsimi banknotai būtų dar artimesni europiečiams“, – sakė ECB banknotų direktorė Doris Schneeberger.

    Dvi kryptys: kultūra arba gamta

    Tarp galutiniam etapui atrinktų idėjų išryškėjo dvi temos: Europos kultūra ir gamtos įvairovė. Viena kryptis siūlo banknotuose vaizduoti asmenybes, palikusias ryškų pėdsaką mene, muzikoje, moksle ar literatūroje.

    Kita kryptis orientuota į gamtos motyvus – upes ir paukščius, kaip bendrą Europos gamtinio paveldo simbolį. ECB yra pradėjęs visuomenės apklausą, kuri turėtų padėti apsispręsti, kuri tema taps pagrindine.

    Kada nauji banknotai pasirodys apyvartoje?

    ECB skaičiuoja, kad apklausa jau sulaukė milijonų europiečių atsakymų, o nugalėtojas turėtų būti paskelbtas 2026 metų gruodį. Vis dėlto tai dar nereiškia greito banknotų pasikeitimo parduotuvėse ar bankomatuose.

    Bankų sektoriaus atstovų vertinimu, realus įvedimas gali užtrukti iki maždaug 2029 metų. Tokia trukmė įprasta, nes dizainą dar reikia galutinai patvirtinti, sukurti gamybos technologijas ir užtikrinti, kad nauji banknotai sklandžiai pakeistų senus.

    Ar grynieji išnyks atsiradus skaitmeniniam eurui?

    ECB aiškiai sieja banknotų atnaujinimą su viešojoje erdvėje stiprėjančiomis abejonėmis, ar grynieji pinigai turi ateitį, ypač sparčiai augant atsiskaitymams kortelėmis ir telefonu. Bankas pabrėžia, kad grynieji yra pagrindinė visuomenei prieinama viešųjų pinigų forma.

    Viešieji pinigai – tai centrinio banko leidžiami pinigai, pavyzdžiui, banknotai ir monetos, o taip pat bankų laikomos atsargos centriniame banke. Tuo metu dauguma kasdienių atsiskaitymų vyksta privačiais pinigais, kuriuos sudaro komercinių bankų indėliai sąskaitose.

    „Esame įsipareigoję užtikrinti, kad atsiskaitymas viešaisiais pinigais visada būtų pasirinkimas – tiek grynaisiais, tiek skaitmeniniu euru. Skaitmeninis euras papildytų grynuosius, o ne juos pakeistų“, – sakė Doris Schneeberger.

    ECB akcentuoja, kad skaitmeninis euras būtų dar viena atsiskaitymo priemonė, o ne prievartinis pokytis. Banko žinutė paprasta: gyventojai turėtų išlaikyti laisvę rinktis, kaip mokėti, o banknotų atnaujinimas yra viena priemonių tą pasirinkimą sustiprinti.

    Kodėl dizainas keičiamas tik dabar?

    Nuo euro įvedimo 2002 metais banknotų išvaizda buvo keista tik kartą iš esmės nekeičiat bendros idėjos. 2013–2019 metais palaipsniui į apyvartą išleista vadinamoji Europa serija atnaujino saugumo elementus ir kai kurias detales, tačiau paliko tą pačią vizualinę kryptį.

    Dabartiniai banknotai vaizduoja stilizuotus architektūrinius elementus – langus, vartus ir tiltus, kurie simbolizuoja epochas ir stilius, bet neatitinka realių statinių. ECB teigimu, naujasis etapas suteikia progą banknotus padaryti labiau atpažįstamus, vaizduojant realius žmones, paukščius ar pastatus.

  • Vokietijos tabu trupa: „UniCredit“ arti „Commerzbank“ kontrolės – kas laukia Europos bankų?

    Vokietijos tabu trupa: „UniCredit“ arti „Commerzbank“ kontrolės – kas laukia Europos bankų?

    Italijos bankų grupės „UniCredit“ ir Vokietijos „Commerzbank“ akistata artėja prie lūžio taško. Vokietijos valdžia, anot tarptautinės žiniasklaidos, vis dažniau signalizuoja, kad būtų pasirengusi aptarti savo turimo 12,7 proc. „Commerzbank“ akcijų paketo pardavimą, jei būtų sutarta dėl banko ateities krypties.

    Jei sandoris įvyktų, „UniCredit“ dalis galėtų perkopti 60 proc., o tai reikštų ne tik simbolinę, bet ir praktiškai tvirtesnę kontrolę. Tokia riba svarbi todėl, kad suteikia didesnį „buferį“ akcininkų susirinkimuose ir keičia derybines pozicijas su stebėtojų taryba, vadovybe bei darbuotojų atstovais.

    Kas pasikeistų peržengus 50 proc. ribą?

    „UniCredit“ jau yra priartėjusi prie daugumos: po akcijų apsikeitimo pasiūlymo jos turimų akcijų dalis siekia apie 47,6 proc., o balsavimo teisių dalis, atsižvelgiant į „Commerzbank“ savas akcijas, yra dar didesnė. Vis dėlto peržengus 50 proc. slenkstį kontrolė tampa mažiau priklausoma nuo kitų investuotojų ir atspariau išlaikoma, net jei dalis akcininkų balsuotų prieš.

    Praktikoje tai reikštų, kad „UniCredit“ galėtų ryžtingiau formuoti „Commerzbank“ valdymo ir strateginius sprendimus, o ne vien būti didžiausia, bet vis dar ribotos įtakos turinčia akcininke. Būtent todėl Vokietijos valstybės turimas paketas laikomas paskutine didele dėlionės dalimi, kuri gali paversti įtaką stabilia kontrole.

    Kodėl „UniCredit“ taip veržiasi į Vokietiją?

    Vienas pagrindinių argumentų yra mastas: Europos bankams brangsta investicijos į skaitmeninę bankininkystę, kibernetinį saugumą, duomenų valdymą ir DI sprendimus. Didesnė grupė tokias išlaidas gali paskirstyti per platesnę klientų bazę ir pajamas, todėl lengviau išlaikyti konkurencingumą.

    „UniCredit“ taip pat siekia stiprinti pozicijas Vokietijoje, kur jau veikia per „HypoVereinsbank“. Be to, tikimasi sinergijų ir efektyvumo didinimo: viešojoje erdvėje minėtas planas mažinti „Commerzbank“ sąnaudų bazę maždaug 1,3 mlrd. eurų, dalį procesų supaprastinant ir atsisakant dubliuojamų funkcijų.

    Kodėl Berlynas priešinosi?

    Vokietijoje „Commerzbank“ nėra vertinama kaip eilinė finansų įstaiga: ji siejama su svarbiu vaidmeniu finansuojant šalies smulkųjį ir vidutinį verslą, taip pat su Frankfurtu kaip finansų centru. Dėl to politinė rizika čia didesnė nei įprastame įmonių įsigijime, nes diskusijos greitai persikelia į darbo vietų, kreditavimo politikos ir sprendimų priėmimo vietos klausimus.

    Berlynas ne kartą akcentavo, kad jam svarbu apsaugoti darbo vietas ir užtikrinti, jog strateginiai sprendimai nebūtų „iškelti“ iš Frankfurto. Tai atspindi platesnę Europos problemą: oficialiai skatinama bankų konsolidacija ir tarpvalstybiniai sandoriai, tačiau praktiškai valstybės didžiuosius bankus vis dar laiko ekonominės infrastruktūros dalimi.

    „Europos centrinis bankas iš esmės palaiko didesnę bankų integraciją, tačiau realus iššūkis yra ne akcijų pirkimas, o sudėtinga ir ilgai trunkanti integracija, ypač kai sandoris prasideda nuo konfrontacijos“, – pažymi bankų priežiūrą išmanantys rinkos stebėtojai.

    Naujausioje fazėje matyti ir tonų švelnėjimas: viešai kalbama apie konstruktyvesnį dialogą, o „UniCredit“ vadovas Andrea Orcelis ir „Commerzbank“ vadovė Bettina Orlopp jau aptarė galimo kontrolės pasikeitimo pasekmes, įskaitant apskaitos, teisines ir rizikos valdymo temas. Tai leidžia manyti, kad konfliktas palaipsniui gali virsti derybomis.

    Ši istorija svarbi ne tik Vokietijai ar Italijai. Jei „UniCredit“ pavyktų ne tik įgyti kontrolę, bet ir sklandžiai integruoti „Commerzbank“, tai taptų vienu ryškiausių pastarųjų metų tarpvalstybinės bankų konsolidacijos pavyzdžių euro zonoje ir testu, ar Europa iš tiesų pasirengusi kurti didesnius, tarptautinius bankus.

  • Irano karo baimės kelia infliaciją: euro zonos obligacijų pajamingumai šoko į aukštumas

    Irano karo baimės kelia infliaciją: euro zonos obligacijų pajamingumai šoko į aukštumas

    Rinkos sureagavo į naftos brangimą

    Europos vyriausybių skolos vertybiniai popieriai patyrė stiprų išpardavimą, o ilgalaikės obligacijų palūkanos pakilo į daugiametes aukštumas. Investuotojai vis labiau vertina riziką, kad dėl įtampos aplink Iraną užsitęsęs energijos kainų šuolis vėl įpliesks infliaciją.

    Rinkose tai reiškia paprastą mechanizmą: kylant infliacijos lūkesčiams, obligacijų kainos paprastai krenta, o jų pajamingumai kyla. Toks judėjimas brangina valstybių skolinimąsi ir didina spaudimą pinigų politikos formuotojams.

    Prancūzija ir Vokietija pasiekė rekordus

    Prancūzijos 10 metų obligacijų pajamingumas pakilo iki maždaug 4,10 proc. ir pasiekė aukščiausią lygį per 17 metų. Vokietijos 10 metų etaloninis vertybinis popierius perkopė 3,25 proc. ribą ir priartėjo prie aukščiausio taško nuo 2011 metų.

    Ilgo termino skolos vertybiniai popieriai brango pigiau ir dėl to, kad investuotojai reikalauja didesnės grąžos už ilgesnį laikotarpį, kai neapibrėžtumas dėl geopolitikos ir kainų dinamikos išlieka didelis. Tai ypač juntama 30 metų obligacijų segmente, kuris jautriausiai reaguoja į infliacijos ir biudžetų tvarumo baimes.

    ECB lūkesčiai pasislinko į griežtinimą

    Augant naftos kainoms ir atsinaujinus diskusijoms apie užsitęsusią infliaciją, rinkos vis dažniau įkainoja griežtesnę euro zonos pinigų politiką. Pagal palūkanų normų išvestinių priemonių signalus ECB indėlių palūkanų norma 2027 metų kovą gali siekti apie 2,76 proc., kai šiuo metu ji yra 2,25 proc.

    Investuotojų vertinimu, didėja tikimybė, kad ECB gali kelti palūkanas jau rugsėjį, jei energijos kainų šokas persiduos į platesnį kainų lygį. Tokiu atveju ilgalaikiai pajamingumai paprastai kyla dar prieš priimant sprendimus, nes rinka iš anksto pervertina būsimą palūkanų trajektoriją.

    „JAV ir Irano taikos derybų žlugimas padidino riziką, kad energijos kainos išliks aukštos visus metus, o tai gali išlaikyti infliaciją didesnę, nei tikėtasi, ir padidinti tikimybę, kad centriniai bankai kels palūkanas“, – sakė „Quilter Cheviot“ fiksuotų pajamų tyrimų vadovas Richardas Carteris.

    Spaudimas jaučiamas ir JAV

    Ne tik Europa, bet ir JAV susiduria su brangstančiu skolinimusi: 30 metų JAV iždo obligacijų pajamingumas pakilo iki maždaug 5,33 proc., aukščiausio lygio nuo 2007 metų. Tai rodo, kad investuotojai globaliai perskirsto riziką ir reikalauja didesnės grąžos už ilgą terminą.

    Tuo pat metu Jungtinėje Karalystėje 30 metų obligacijų pajamingumas pakilo iki maždaug 5,85 proc. ir pasiekė aukščiausią lygį nuo 2026 metų gegužės. Šie judėjimai didina finansavimo kainą ne tik valstybėms, bet ir verslui bei gyventojams, nes dalis paskolų palūkanų ilgainiui siejasi su rinkos normomis.

    Kodėl pajamingumai kyla dar labiau

    Obligacijų rinką slegia ne vien palūkanų normų lūkesčiai ir infliacija, bet ir didelė skolos pasiūla. Investuotojai stebi, kokiais mastais skolinasi didžiosios ekonomikos, o didesnė emisijų apimtis rinkoje paprastai reiškia papildomą spaudimą kainoms.

    Pasak rinkos dalyvių, pastaruoju metu prie pasiūlos augimo prisideda ir su technologijų plėtra bei DI infrastruktūra susiję finansavimo poreikiai, kurie didina obligacijų emisijų srautus. Tai ypač aktualu, kai investuotojai vienu metu nori ir saugumo, ir didesnės grąžos, todėl kainodara tampa jautri bet kokiai naujai rizikai.

    „Investuotojai nerimauja dėl skolinimosi masto didžiosiose ekonomikose, įskaitant Jungtinę Karalystę, Prancūziją ir Japoniją, o didesnės emisijos apimtys dar labiau spaudžia obligacijų kainas“, – sakė R. Carteris.

    Ką tai reiškia valstybių biudžetams

    Valstybės nuolat refinansuoja anksčiau išleistą skolą, todėl aukštesni pajamingumai palaipsniui persikelia į realias biudžetų palūkanų išlaidas. Kuo didesnė refinansuojamos skolos dalis per metus, tuo greičiau brangimas gali būti pajustas.

    Remiantis S&P Global Ratings vertinimais, Italija 2026 metais turėtų refinansuoti per metus išperkamą skolą, prilygstančią apie 17 proc. bendrojo vidaus produkto. Palyginimui, Prancūzijai tenka apie 12 proc., o Vokietijai ir Jungtinei Karalystei – po 7 proc., todėl jautrumas rinkos palūkanoms skiriasi.

    Rinkos liks priklausomos nuo geopolitikos

    Artimiausiu metu obligacijų kainos greičiausiai išliks jautrios tiek naujienoms iš Artimųjų Rytų, tiek makroekonominiams rodikliams ir centrinių bankų komunikacijai. Jei energijos kainos stabilizuosis, dalis spaudimo pajamingumams gali atslūgti, tačiau bet koks naujas eskalacijos signalas gali greitai pakeisti lūkesčius.

    Kartu daliai investuotojų obligacijos vėl atrodo patrauklios, nes istoriškai aukštesni pajamingumai gali suteikti teigiamą grąžą, jei infliacija nebeatsigaus taip sparčiai. Tačiau trumpuoju laikotarpiu pagrindinis veiksnys išlieka ne vien skaičiai, o neapibrėžtumas, kurį rinka linkusi įkainoti staigiais svyravimais.

  • Europa nori išsivaduoti iš „Visa“ ir „Mastercard“: digitalus euras gali pakeisti atsiskaitymus

    Europa nori išsivaduoti iš „Visa“ ir „Mastercard“: digitalus euras gali pakeisti atsiskaitymus

    Europos Sąjunga vis garsiau kalba apie finansinį suverenitetą ir priklausomybės nuo JAV mokėjimų infrastruktūros mažinimą. Didžioji dalis atsiskaitymų kortelėmis Europoje šiandien keliauja per „Visa“ ir „Mastercard“ sistemas, o tai reiškia, kad svarbi infrastruktūra ir dalis duomenų apdorojimo yra už ES ribų.

    Europos Centrinis Bankas pabrėžia, kad tokia priklausomybė ilgą laiką atrodė kaip patogumo kaina už greitį ir patikimumą. Tačiau geopolitinių įtampų laikotarpiu mokėjimų tinklai vis dažniau vertinami kaip strateginė grandis, kuri teoriškai gali tapti spaudimo priemone ar sutrikimų rizika.

    Kodėl svarbūs mokesčiai ir duomenys

    ECB skaičiais, „Visa“ ir „Mastercard“ sudaro apie 61 proc. kortelių mokėjimų euro zonoje, o tarpvalstybiniuose kortelių atsiskaitymuose jų dalis dar didesnė. Tai reiškia, kad kasdieniai pirkimai prekybos centruose ar mokėjimai telefonu remiasi ne europietiškais kortelių tinklais.

    Diskusijose išryškėja dvi jautrios temos: kaštai ir duomenų kontrolė. Prekybininkai ne kartą kėlė klausimą dėl kortelių schemų mokesčių, kurie formuojami komercinėmis sąlygomis, nustatomomis ne ES, o globalių tinklų taisyklėmis, todėl mažiau priklauso nuo Europos reguliacinės aplinkos.

    Kita dalis susijusi su informacijos srautais: atsiskaitymo metu generuojami duomenys gali būti apdorojami ir saugomi už Europos Sąjungos ribų. Finansų politikos formuotojai akcentuoja, kad didesnė mokėjimų grandinės kontrolė leistų Europai stiprinti privatumo, saugumo ir konkurencijos standartus savo rinkoje.

    Skaitmeninis euras kaip atsakas

    Vienu iš pagrindinių atsakų į šias rizikas įvardijamas skaitmeninis euras, kurį vysto ECB. Tai būtų elektroninė pinigų forma, išleidžiama ir garantuojama centrinio banko, skirta papildyti grynuosius pinigus ir esamas bankines paslaugas, o ne jas pakeisti.

    Pagal dabar svarstomą modelį, pagrindinę infrastruktūrą užtikrintų ECB, o paslaugas vartotojams teiktų komerciniai bankai ir mokėjimų paslaugų teikėjai. Numatyta, kad skaitmeninis euras galėtų veikti ir internetu, ir neprisijungus, o prekybininkams tai potencialiai reikštų mažesnius kaštus nei įprasti kortelių mokesčiai.

    Derybos dėl projekto veikimo taisyklių vyksta tarp Europos Parlamento ir valstybių narių vyriausybių. Viešai įvardijamas grafikas numato, kad po bandomojo etapo, planuojamo 2027 metais, sprendimas dėl įdiegimo galėtų atverti kelią skaitmeninį eurą naudoti kasdieniams atsiskaitymams nuo 2029 metų.

    Europa ieško ir privačių sprendimų

    Kol skaitmeninis euras dar tik kelyje, Europoje greitėja privačių momentinių mokėjimų sistemų sujungimo planai. Europos Payments Alliance ir European Payments Initiative susitarė dėl sąveikos, kuri galėtų sujungti skirtingas nacionalines sistemas ir sukurti mastą, artimą visos Europos rinkai.

    Toks sąveikumo principas reiškia, kad vartotojai ateityje galėtų siųsti pinigus tarp šalių nekeisdami programėlės ar mokėjimo įpročių. Praktinis tikslas yra tas pats kaip ir telekomunikacijų roamingo atveju: išsaugai savo paslaugų teikėją namuose, bet patogiai veiki ir užsienyje, laikantis bendrų techninių ir teisinių taisyklių.

    Panašūs procesai vyksta ir už Europos ribų. Kaip pavyzdys dažnai minimas Brazilijos centrinio banko sukurta momentinių mokėjimų sistema PIX, kuri per kelerius metus tapo viena populiariausių atsiskaitymo formų šalyje ir paskatino diskusijas apie valstybės vaidmenį mokėjimų infrastruktūroje.

    Europos kryptis aiški: mažinti strateginę priklausomybę nuo ne europietiškų kortelių tinklų, didinti konkurenciją ir užtikrinti, kad mokėjimai būtų atsparūs geopolitinėms bei technologinėms rizikoms. Ar skaitmeninis euras taps lūžio tašku, priklausys nuo politinių sprendimų, privatumo garantijų ir to, ar nauja sistema bus patogi vartotojams kasdienybėje.

  • Europos akcijos rugpjūtį dažnai krenta: ar 2026-aisiais griūties scenarijus nebesuveiks?

    Europos akcijos rugpjūtį dažnai krenta: ar 2026-aisiais griūties scenarijus nebesuveiks?

    Rugpjūtis Europos biržoms istoriškai turi prastą reputaciją, tačiau 2026 metų pradžia rodo priešingą vaizdą. Pagrindiniai indeksai, įskaitant EURO STOXX 50 ir Vokietijos DAX, mėnesį pasitiko arti rekordų, o Prancūzijos CAC 40 išliko netoli piko.

    Tokia dinamika atgaivino seną investuotojų posakį apie sezoninį atsargumą vasaros pabaigoje. Vis dėlto vien kalendorius nepaaiškina, kodėl rugpjūtis laikomas rizikingesniu mėnesiu nei kiti.

    Vidurkis klaidina, o mediana ramina

    Ilgalaikiai duomenys rodo, kad rugpjūčio mėnesio vidutinė grąža Europos akcijų rinkose dažnai būna neigiama, tačiau šį skaičių stipriai iškreipia keli išskirtiniai nuosmukiai. DAX istorijoje nuo 1970 metų rugpjūtis vidutiniškai buvo silpnas, o dar prastesnis dažniausiai pasirodydavo rugsėjis.

    Analizuojant ne vidurkį, o medianą matyti kitoks vaizdas: tipinis rugpjūtis dažnai būna artimas nuliui. Tai reiškia, kad daugumoje metų rinka rugpjūtį nekrenta dramatiškai, o reputaciją formuoja retai pasikartojantys, bet labai dideli smūgiai.

    Keli rugpjūčiai sukūrė blogą vardą

    Istoriškai didžiausi rugpjūčio kritimai sutapo su globaliais sukrėtimais, kurie nebūtinai buvo susiję su pačiu mėnesiu. Tarp jų minimi Rusijos finansų krizės epizodai 1998 metais, įtampos Artimuosiuose Rytuose eskalacija 1990 metais, euro zonos skolų krizės paaštrėjimas 2011 metais, Azijos finansų krizės banga 1997 metais ir Kinijos valiutos devalvacijos sukeltas šokas 2015 metais.

    Pašalinus šiuos kraštutinius laikotarpius, bendras rugpjūčio rezultatas istoriškai tampa gerokai švelnesnis, o kai kuriais skaičiavimais net persiverčia į nedidelį teigiamą. Tai sustiprina išvadą, kad rugpjūtis nėra nuolat blogas, jis tiesiog jautresnis netikėtoms naujienoms.

    Kodėl vasarą rinka tampa jautresnė?

    Rugpjūtį Europoje tradiciškai sumažėja prekybos aktyvumas, nes dalis rinkos dalyvių atostogauja, o likvidumas tampa plonesnis. Tai savaime nereiškia kritimo, bet gali sustiprinti kainų svyravimus, jei įvyksta netikėtas neigiamas įvykis.

    Prie to prisideda ir centrinių bankų kalendorius, kai vasarą būna mažiau suplanuotų sprendimų dėl palūkanų ar komunikacijos, galinčios stabilizuoti lūkesčius. Vasaros pabaigoje dėmesys dažnai krypsta į JAV Federalinio rezervo konferenciją Džekson Hole, kurios signalai rinkoms neretai tampa svarbūs.

    Kas 2026 metais gali būti kitaip?

    2026 metais Europos akcijos į rugpjūtį įžengė stipresnėje pozicijoje, nes investuotojai rėmėsi geresnėmis įmonių pelnų prognozėmis ir išlikusiu apetitu rizikai. Tokia aplinka paprastai mažina tikimybę, kad mėnuo automatiškai baigsis nuosmukiu vien dėl sezoniškumo.

    Vis dėlto rizikų paketas neišnyko: energijos kainų šuoliai, geopolitinė įtampa ir infliacijos trajektorija euro zonoje gali greitai pakeisti nuotaikas. Jei toks šokas pasiektų rinkas plonesnio likvidumo metu, rugpjūčio statistinė reputacija galėtų vėl suveikti kaip stiprintuvas, o ne kaip priežastis.

    Istorija labiau perspėja ne apie neišvengiamą kritimą, o apie pažeidžiamumą, kai netikėtumas sutampa su vasaros sąlygomis rinkoje. Todėl investuotojams svarbiausia ne spėti mėnesio kryptį, o įvertinti, ar portfelis pasiruošęs staigesniems svyravimams.