Tag: Infliacija

  • „Revolut“ skaičiuoja: laikant 10 000 eurų banke europiečiai kasmet praranda šimtus

    „Revolut“ skaičiuoja: laikant 10 000 eurų banke europiečiai kasmet praranda šimtus

    Šimtai eurų prarandamos perkamosios galios

    Europos gyventojai, laikantys santaupas mažai palūkanų duodančiuose indėliuose, kasmet tyliai praranda dalį perkamosios galios. „Revolut“ skelbiamas Europos turto mažėjimo indeksas rodo, kad vidutiniškai už kiekvienus 10 000 eurų banke dėl infliacijos poveikio prarandama apie 294 eurus.

    Tyrimas remiasi 20 007 suaugusiųjų apklausa 20 Europos Sąjungos valstybių ir oficialiais duomenimis apie indėlių palūkanas bei infliaciją. Skaičiuojama, kad šiose šalyse apie 6,3 trilijono eurų laikoma likvidžiuose, mažai uždirbančiuose indėliuose.

    Kai palūkanos atsilieka nuo infliacijos

    „Revolut“ duomenimis, 12-oje iš 20 analizuotų rinkų vidutinės vienų metų indėlių palūkanos nepasiveja infliacijos. Visos imties vidurkis siekia 2,76 proc. palūkanų, kai infliacija sudaro 2,94 proc., todėl reali grąža išlieka neigiama net ir fiksuojant pinigus indėliui.

    Tai reiškia, kad net konservatyviai taupantys gyventojai, formaliai gaudami palūkanas, realiai už tuos pačius pinigus gali nusipirkti mažiau prekių ir paslaugų. Toks efektas ypač juntamas, kai dalis lėšų ilgą laiką laikoma einamosiose sąskaitose, kurios dažnai apskritai nemoka palūkanų.

    Ne tik infliacija: brangiausia kainuoja neveiklumas

    Indėlių nuvertėjimas nėra vienintelė problema: tyrime pabrėžiamas ir alternatyviųjų kaštų aspektas, kai pinigai neinvestuojami. „Revolut“ skaičiuoja, kad lyginant su „MSCI Europe“ biržoje prekiaujamo fondo vidutine 10 metų metine grąža, siekusia 9,06 proc., namų ūkiai per metus vidutiniškai negauna apie 638 eurų grąžos nuo kiekvienų 10 000 eurų, jei lieka tik grynųjų ar indėlių režime.

    Šį skirtumą pritaikius 6,3 trilijono eurų sumai, susidaro apie 422 milijardų eurų per metus potencialas, kuris, anot tyrimo, nepasiekia Europos įmonių kaip investicinis kapitalas. Vis dėlto toks palyginimas išlieka teorinis, nes investicijų grąža nėra garantuota, o rinkų svyravimai gali būti reikšmingi.

    Kodėl gyventojai nesikeičia ir nepradeda investuoti

    Tyrimas nurodo kelias pagrindines priežastis, kodėl žmonės lieka prie įprastų bankinių sprendimų. Du trečdaliai apklaustųjų teigia niekada nekeičę banko dėl geresnių palūkanų: dalis tiesiog pasitiki savo banku, daliai skirtumas atrodo per mažas, o kiti nežino, kur ieškoti palankesnių sąlygų.

    Be to, beveik pusė apklaustųjų netiksliai vertina savo grąžą įvertinus infliaciją, o dalis gyventojų apskritai nėra įsisąmoninę, kad infliacija mažina grynųjų vertę. Prie neveiklumo prisideda ir paslaugų susiskaidymas: daugiau nei pusė naudojasi keliomis finansinėmis programėlėmis, o nemaža dalis teigia, kad tai trukdo pradėti investuoti.

    „Priverstinis įtraukimas neišsprendžia tikrųjų neveiklumo priežasčių: suvokiamos rizikos ir žinių trūkumo“, – sakė „Revolut“ turto ir prekybos padalinio vadovas Rolandas Juteika.

    Jis teigė, kad mažesnės įėjimo sumos gali padėti įveikti psichologinį barjerą, tačiau svarbu vertinti ir interesų konfliktą: „Revolut“ pati siūlo investavimo produktus, todėl yra suinteresuota, kad daugiau gyventojų rinktųsi investavimą vietoje indėlių. Bendrovė taip pat skelbia, kad aktyvių mažmeninių investuotojų skaičius jos platformoje Europos Sąjungoje augo 56 proc. per metus.

    Ryškūs skirtumai tarp regionų

    Apžvalgoje išskiriami trys regioniniai paveikslai. Vidurio ir Rytų Europoje fiksuojami didžiausi skirtumai tarp infliacijos ir indėlių palūkanų, o tarp įvardytų pavyzdžių minimos Bulgarija, Slovakija ir Lietuva, kur atotrūkis siekia atitinkamai apie 2,3, 1,7 ir 1,3 procentinio punkto.

    Tuo pat metu būtent šiame regione, anot tyrimo, didesnė dalis žmonių yra linkę pradėti investuoti mažomis sumomis. Vakarų ir Pietų Europoje, priešingai, sukaupta daugiau neveiksnių santaupų, o didžiausios sumos siejamos su Vokietija ir Prancūzija.

    Europos Komisijos tikslas – nukreipti santaupas į investicijas

    Tyrimo išvados pasirodė tuo metu, kai Briuselis aktyviai kalba apie būtinybę mobilizuoti privačias santaupas Europos ekonomikos konkurencingumui. Europos Komisijos pirmininkė Ursula von der Leyen yra akcentavusi, kad Europos Sąjungoje netrūksta nei technologijų, nei santaupų, tačiau trūksta gebėjimo sparčiai auginti vietos įmones.

    „Europa turi santaupų, bet, deja, jos guli nenaudojamos“, – sakė Ursula von der Leyen.

    Europos Komisija mini apie 10 trilijonų eurų namų ūkių santaupų bankų sąskaitose visoje Europos Sąjungoje, o „Revolut“ skaičiavimas apima 6,3 trilijono eurų likvidžių indėlių tik 20 tirtų valstybių. Skaičiai skiriasi dėl apimties ir metodikos, tačiau žinutė ta pati: dalis santaupų, valdžios vertinimu, galėtų būti efektyviau nukreipta į kapitalo rinkas.

    Europos Komisija šį tikslą sieja su Santaupų ir investicijų sąjungos kryptimi, kuri orientuota į paskatas ir finansų rinkų infrastruktūros stiprinimą, o ne į gyventojų indėlių perėmimą. Kartu diskusiją lydi kritika, kad didėjant bendram investicijų poreikiui gali stiprėti politinis spaudimas formuoti gyventojų finansinius sprendimus ir perkelti daugiau priežiūros į ES lygmenį.
  • Remonto kainos šokiruoja: dauguma lenkų daro patys, o meistrus kviečia tik vienam darbui

    Augančios remonto darbų kainos Lenkijoje verčia gyventojus ieškoti išeičių: vis daugiau žmonių atsisako pilno paslaugų paketo ir imasi darbų patys. Nekilnojamojo turto rinkos apklausos rodo, kad apie 55 proc. gyventojų paskutinį remontą atliko savarankiškai arba su artimųjų pagalba, o visus darbus profesionalams patikėjo tik maždaug ketvirtadalis.

    Tokia kryptis siejama su keliais veiksniais. Viena vertus, pastaraisiais metais brango tiek statybinės medžiagos, tiek darbas, o laisvų meistrų trūkumas daugelyje regionų kėlė įkainius. Kita vertus, namų ūkių biudžetus spaudė infliacija ir aukštesnės būsto paskolų įmokos, todėl sprendimas dalį darbų atlikti patiems tapo praktišku taupymo būdu.

    Įsigalėjo mišrus remonto modelis

    Ryškėja vadinamasis hibridinis modelis, kai sudėtingiausi darbai patikimi specialistams, o likusi dalis atliekama savarankiškai. Apklausose minima, kad apie 20 proc. žmonių renkasi būtent tokį kelią, ypač kai reikia išvengti rizikos ir brangių klaidų.

    Dažniausiai gyventojai patys imasi darbų, kuriems reikia daugiau laiko nei specifinių kvalifikacijų: dažo sienas, kloja grindų dangas, montuoja grindjuostes, surenka baldus, atlieka smulkius apdailos pataisymus. Tuo tarpu elektros instaliacijos, vandentiekio ir nuotekų darbai ar didelio formato plytelių klojimas dažniau paliekami licencijuotiems meistrams.

    Kas dažniau renkasi pasidaryk pats?

    Tyrimų duomenys rodo, kad aktyviausi pasidaryk pats segmente dažnai yra 35–44 metų gyventojai. Ši grupė paprastai turi daug finansinių įsipareigojimų, todėl labiau jautriai reaguoja į pabrangusią darbo jėgą ir dažniau ieško būdų sumažinti remonto sąnaudas.

    Skirtumai matomi ir pagal būsto tipą. Individualių namų savininkai dažniau imasi darbų patys, nes remontų apimtis didesnė, o nuolatinis meistrų samdymas reikštų labai dideles sumas. Butų savininkai dažniau pasitelkia specialistus bent daliai darbų, ypač ten, kur svarbūs terminai ir garantijos.

    Kiek iš tiesų kainuoja remontas?

    Nors viešojoje erdvėje dažnai skamba įspūdingi skaičiai apie generalinių remontų kainas, dauguma namų ūkių realybėje apsiriboja atnaujinimu, o ne visiška rekonstrukcija. Apklausose teigiama, kad tik apie 18 proc. gyventojų paskutinis remontas buvo generalinis, o tai tiesiogiai mažina bendrą išlaidų vidurkį.

    Dažniausiai minimas biudžetas už paskutinį remontą siekia iki maždaug 3 500 eurų, o dalis žmonių telpa ir į maždaug 1 200 eurų ribą. Kitas dažnas intervalas yra apie 3 500–7 000 eurų, o didesnes sumas nurodo gerokai mažesnė dalis apklaustųjų, dažniausiai vykdžiusių platesnio masto darbus.

    Rinkos dalyviai pastebi, kad ši tendencija gali užsitvirtinti ir ilgesniam laikui. Gyventojai vis dažniau remonto biudžetą perskirsto taip, kad sutaupytą darbo dalį investuotų į geresnės kokybės medžiagas, ilgaamžiškesnius sprendimus arba energijos taupymą, o meistrus kviečia tik ten, kur būtinos žinios, įrankiai ir atsakomybė.

  • Šokiruojantis „LongHorn Steakhouse“ kainų palyginimas: T-bone nuo 1980-ųjų iki 2026 metų

    Senų restoranų meniu peržiūra dažnai sukelia nostalgiją, tačiau kartu leidžia blaiviai įvertinti, kaip per dešimtmečius pasikeitė kainos. JAV tinklo „LongHorn Steakhouse“ T-bone kepsnio pavyzdys parodo, kad vien skaičiai čekyje ne visada atspindi tikrąją vertę.

    1980-aisiais „LongHorn Steakhouse“ meniu T-bone kepsnis kainavo 13,95 JAV dolerio, o į kainą buvo įskaičiuota salotų baro paslauga, pasirinktinai sriuba arba sultys, bulvių garnyras ir individuali duona. Perskaičiavus į eurus pagal apytikrį santykį, tai sudarytų apie 13 eurų.

    2026 metais vienoje „LongHorn Steakhouse“ vietoje Sankt Peterburge, Floridoje, 18 uncijų T-bone kepsnis kainavo 33,29 JAV dolerio, tai yra apie 31 eurą. Šiandien komplektacijoje įprastai siūlomi du garnyrai, o galutinė suma gali skirtis priklausomai nuo miesto ir tiekimo.

    Ką iš tiesų pasako infliacija

    Iš pirmo žvilgsnio beveik 20 JAV dolerių skirtumas atrodo milžiniškas, tačiau ekonomikoje svarbu vertinti pinigų perkamąją galią. Remiantis vartotojų kainų indekso skaičiuoklėmis, 13,95 JAV dolerio 1985 metais 2026 metais atitiktų apie 43,29 JAV dolerio, arba maždaug 40 eurų.

    Tai reiškia, kad nominaliai kepsnis pabrango, bet įvertinus infliaciją jis tapo santykinai pigesnis: 2026 metais už panašų produktą mokama mažiau, nei būtų mokama, jei kaina augtų kartu su bendru kainų lygiu. Tokie palyginimai ypač aktualūs vertinant, kodėl vartotojams atrodo, kad viskas brangsta, net kai dalies prekių realios kainos stabilizuojasi.

    Kodėl restoranų kainos taip kinta

    Restoranų kainodarai įtaką daro ne tik infliacija, bet ir darbo užmokesčio augimas, nuomos kaštai, energijos kainos bei žaliavų svyravimai. Jautienos segmentas papildomai priklausomas nuo pašarų kainų, logistikos grandinių ir sezoniškumo, todėl net to paties tinklo patiekalai skirtingose vietovėse gali kainuoti nevienodai.

    Dar vienas pokytis yra komplektacijos ir porcijų logika: anksčiau kainoje dažniau būdavo daugiau „įskaičiuotų“ elementų, tokių kaip salotų baras ar sriuba, o dabar dalis priedų gali būti siūlomi kaip papildomi pasirinkimai. Dėl to vartotojui svarbu lyginti ne tik pagrindinio patiekalo kainą, bet ir visą pirkinių krepšelį, kurį sudaro garnyrai, gėrimai ir papildomi priedai.

  • Le Pen startavo su pažadu prancūzams būti pirmiems: štai kas laukia dėl būsto ir sąskaitų

    Le Pen startavo su pažadu prancūzams būti pirmiems: štai kas laukia dėl būsto ir sąskaitų

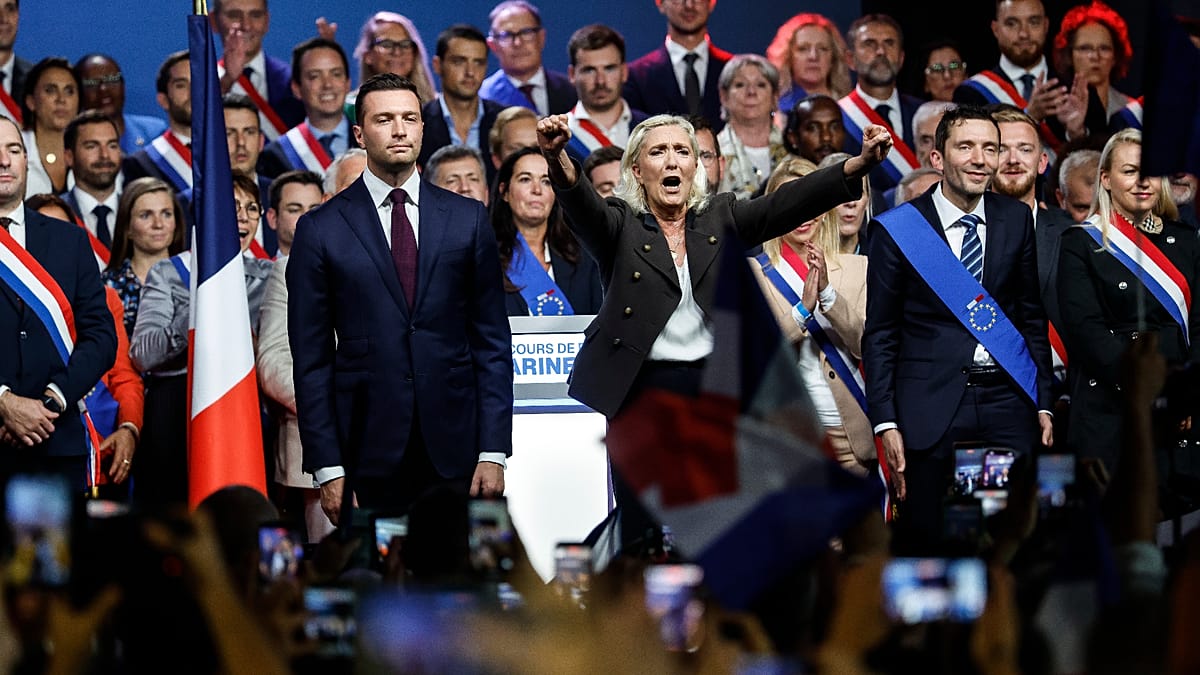
    Marine Le Pen savaitgalį šiaurės Prancūzijoje, Hénin-Beaumont mieste, pasakė pirmąją didžiąją kalbą, kuria pradėjo kampanijos etapą prieš 2027 metų prezidento rinkimus. Politikė akcentavo dvi temas, kurios šiuo metu ypač jautrios daugeliui rinkėjų: būsto prieinamumą ir pragyvenimo kainų šuolį.

    Savo kalboje ji kartojo nacionalinio prioriteto principą ir teigė, kad prancūzai turi būti „pirmi savo šalyje“, nepriklausomai nuo odos spalvos, religijos ar kilmės. Šį principą ji siejo su socialinio būsto sistema ir pažadėjo keisti jo skirstymo taisykles.

    Nacionalinis prioritetas ir socialinis būstas

    Le Pen teigimu, nacionalinis prioritetas būtų taikomas būstui, ypač socialiniam, kur eilės daugelyje regionų tęsiasi metų metus. Tokia kryptis iš karto kelia klausimų dėl suderinamumo su Prancūzijos konstituciniais lygybės principais ir Europos Sąjungos teise, nes diskriminacija pagal pilietybę ar kilmę socialinėse paslaugose paprastai vertinama itin griežtai.

    Prancūzijos būsto krizę pastaraisiais metais aštrina keli veiksniai: ribota pasiūla, brangus finansavimas ir išaugusios statybų sąnaudos. Didžiuosiuose miestuose ir jų priemiesčiuose juntamas nuomos rinkos įkaitimas, o socialinio būsto laukiančiųjų skaičiai dideli ne tik Paryžiaus regione.

    Pažadai dėl kainų ir mokesčių

    Politikė daug dėmesio skyrė pragyvenimo kaštams ir kritikavo mokesčių naštą, klausdama, kodėl didėjant mokesčiams viešųjų paslaugų kokybė, anot jos, prastėja. Ji taip pat žadėjo mažinti pridėtinės vertės mokestį energijai ir šildymui, kad gyventojams sumažėtų sąskaitos.

    Toks pasiūlymas Prancūzijoje tradiciškai sulaukia plataus visuomenės dėmesio, nes energijos kainos ir infliacija pastaraisiais metais tapo viena svarbiausių politinių temų visoje Europoje. Ekonomistai paprastai pabrėžia, kad PVM mažinimas gali trumpuoju laikotarpiu sumažinti kainų spaudimą, tačiau kartu reikšmingai mažina biudžeto pajamas, todėl būtina aiškiai įvardyti kompensavimo šaltinius.

    Hénin-Beaumont fenomenas ir vietos nuotaikos

    Hénin-Beaumont jau seniai laikomas Nacionalinio susivienijimo tvirtove: miestas ir aplinkinės teritorijos patyrė deindustrializaciją, o dalis rinkėjų nusivylė tradicinėmis partijomis. Būtent tokiose vietovėse dažnai stiprėja suvereniteto, migracijos ir viešųjų paslaugų atstatymo naratyvai.

    Vietos gyventojų nuotaikos išlieka įvairios. Vieni kalbėjo apie paramą Le Pen ir jos akcentuojamai „tvarkos“ darbotvarkei, kiti priminė, kad regione yra daug žmonių, kurie nepritaria kraštutinių dešiniųjų idėjoms, tačiau ne visada tai viešai reiškia.

    Priešingą vertinimą pateikė ir antifašistinių judėjimų atstovai, tvirtinę, kad ekonominiai sunkumai, nedarbas ir postindustrinis nuosmukis sudaro palankią dirvą paprastiems kaltininkų paieškos pasakojimams. Jie pabrėžė, kad vietos bendruomenė nėra vienalytė, o dalis gyventojų bijo konfliktų ar stigmos.

    Kampanijos foną temdo ir teisiniai klausimai. Šią vasarą Paryžiaus apeliacinis teismas pakoregavo, bet iš esmės paliko galioti Le Pen nuosprendį byloje dėl Europos Sąjungos lėšų pasisavinimo, kartu pritaikydamas ribojimą eiti pareigas, kurio dalis sustabdyta. Teismas taip pat konstatavo, kad ji gali dalyvauti 2027 metų prezidento rinkimuose, o politikė pranešė ketinanti sprendimą skųsti Kasaciniam teismui.

    Nacionalinio susivienijimo strategija, stebėtojų vertinimu, ir toliau remiasi bandymu sujungti socialinio jautrumo temas su griežtesne tapatybės ir suvereniteto darbotvarke. Artėjant rinkimams, būsto prieinamumas, energijos kainos ir realių pajamų dinamika greičiausiai taps vienais svarbiausių klausimų, pagal kuriuos rinkėjai vertins kandidatų siūlomas priemones.

  • Kainų spaudimas grįžta: brangstantys degalai ir elektra gali pakelti ir parduotuvių sąskaitas

    Brangstantys degalai vėl tampa veiksniu, galinčiu pajudinti kainas ne tik degalinėse, bet ir sąskaitose už energiją bei parduotuvių lentynose. Analitikai atkreipia dėmesį, kad degalų kaina tiesiogiai veikia logistiką ir gamybą, todėl spaudimas anksčiau ar vėliau persiduoda daugumai prekių ir paslaugų.

    Degalų rinkoje didesnę įtampą kelia geopolitiniai rizikos veiksniai, ypač Artimųjų Rytų regiono nestabilumas, kuris tradiciškai atsiliepia naftos ir perdirbtų produktų kainoms. Dėl to rinkos stebėtojai neatmeta, kad artimiausiu metu gali būti fiksuojami nauji benzino, dyzelino ir suskystintų naftos dujų kainų pikai.

    Augančios energijos žaliavų kainos atsispindi ir elektros rinkoje. Elektros biržų dinamika ypač svarbi įmonėms, nes didesnės didmeninės kainos ilgainiui verčia peržiūrėti tarifus, o tai gali pabranginti tiek gamybą, tiek paslaugas.

    Brangesnė elektra ir degalai

    Remiantis viešojoje erdvėje cituotais skaičiavimais, vien elektros energijos tarifas gali kilti maždaug penktadaliu. Toks scenarijus reikštų, kad vidutiniam namų ūkiui, per metus sunaudojančiam apie 2 megavatvalandes, metinės išlaidos galėtų padidėti maždaug 46 eurais, net neskaičiuojant kitų dedamųjų.

    Ekspertai pabrėžia, kad energijos kainų svyravimai dažnai atsirita su laiko vėlavimu: pirmiausia brangsta ištekliai ir didmeninės kainos, o tik vėliau pokyčiai matomi galutinėse sąskaitose. Įmonėms tai reiškia didesnį kaštų neapibrėžtumą ir spaudimą didinti galutinių produktų kainas.

    Ar atpigusios prekės išsilaikys?

    Pastaruoju metu dalies kasdienių prekių krepšelis buvo atpigęs, tačiau ekonomistai įspėja, kad ši tendencija gali būti laikina. Viena iš priežasčių – degalų brangimas, kuris didina prekių atvežimo kaštus ir trumpina laiką, per kurį verslas gali „absorbuoti“ pabrangimą pats.

    „Maisto kainų mažėjimas greičiausiai yra laikinas, o artimiausiais mėnesiais vėl galime matyti kainų augimą“, – sakė PKO BP analitikas Mariuszas Dziwulskis.

    Gyventojams tai reiškia, kad kainų spaudimas gali sugrįžti keliomis kryptimis vienu metu: per degalų kainas, per elektros tarifus ir per bendrą prekių bei paslaugų brangimą. Jei pasaulinės tendencijos išliks nepalankios, išlaidas gali tekti peržiūrėti tiek šeimoms, tiek verslui.

  • Bitcoin ir ether brangsta po infliacijos duomenų: ką rinkos dabar numato dėl FED palūkanų

    Bitcoin ir ether brangsta po infliacijos duomenų: ką rinkos dabar numato dėl FED palūkanų

    Bitcoin ir ether kainos po naujausių JAV infliacijos duomenų pasuko aukštyn, o rinkos dalyviai teigia, kad skaičiai iš esmės nepakeitė lūkesčių dėl Federalinio rezervo palūkanų krypties. Investuotojai labiau stebi bendrą rizikos apetitą ir likvidumo sąlygas nei vieną statistikos publikaciją.

    Po paskelbto vartotojų kainų indekso bitcoin trumpam priartėjo prie maždaug 72 700 eurų ribos, o vėliau stabilizavosi ties apie 71 600 eurų. Ether tuo metu pakilo virš maždaug 2 300 eurų, atspindėdamas atsigavusį susidomėjimą didžiausiais kriptoaktyvais.

    Remiantis JAV Darbo statistikos biuro duomenimis, vartotojų kainos per mėnesį augo 0,4 proc., o metinė infliacija siekė 3,4 proc. Analitikai pabrėžia, kad energijos kainos išliko reikšmingu veiksniu, todėl bendras rodiklis atrodė „karštesnis“, tačiau bazinė infliacija, neįtraukianti energijos ir maisto, rodė nuosaikesnes tendencijas.

    Kodėl reakcija buvo ribota?

    Rinkos dalyviai pažymi, kad infliacijos rodikliai pateikė mažai naujos informacijos apie artimiausius FED sprendimus, todėl kriptoturtui trūko vienareikšmio palūkanų signalo. Dėl to kainų kryptį labiau lemia paklausa, institucinių investuotojų srautai ir bendra finansinių rinkų dinamika.

    „Situacija neatrodo niūri: istoriškai bitcoin per 30 dienų po labiau nei tikėtasi išaugusios bazinės infliacijos vidutiniškai fiksuodavo apie 2,13 proc. grąžą“, – sakė 21Shares vyresnysis kriptotyrimų strategas Mattas Mena.

    Kita vertus, Sygnum Bank investicijų vadovas Fabian Dori akcentuoja riziką, kad netikėtai aukštesnė bazinė infliacija gali priversti rinką pervertinti palūkanų trajektoriją ir trumpam sustabdyti ralį. Jo vertinimu, dabartinį kilimą vis labiau palaiko kapitalo alokavimas, o ne spekuliacinis svertas, todėl jautrumas makro netikėtumams išlieka.

    Ką tai reiškia kriptos sektoriui?

    Bitget analitikas Lewisas Huangas atkreipia dėmesį į skirtumą tarp bendros infliacijos, kurią kilstelėjo energija, ir bazinės infliacijos, kuri rodo švelnėjimą. Tai, pasak jo, suteikia FED daugiau erdvės vertinti duomenis platesniame kontekste, įskaitant darbo rinką ir finansines sąlygas.

    Kriptoturto rinkai tai reiškia, kad palūkanų tema trumpuoju laikotarpiu gali būti mažiau lemiama nei anksčiau, o didesnę reikšmę įgyja struktūriniai veiksniai. Tarp jų analitikai išskiria institucinių investuotojų dalies augimą, stabilkoinų ir iždo vertybinių popierių žetonizavimo plėtrą bei bendrą likvidumo situaciją dolerio rinkose.

    Arbitrum Foundation investicijų strategijos vadovas Brendanas Ma pabrėžia, kad aukštesnės palūkanos ne visada yra vienareikšmiškai neigiamos: jos gali didinti pajamingumą daliai kripto infrastruktūros, ypač stabilkoinų rezervams ar žetonizuotoms trumpo laikotarpio obligacijoms. Vis dėlto jis įspėja, kad prekybinė rinkos dalis išlieka jautri pinigų kainai, todėl rizikos turto pakilimai gali būti trapūs.

    Altcoinai ir platesnis kontekstas

    Kartu su pagrindiniais kriptoaktyvais dėmesio sulaukia ir solana, kuri, analitikų vertinimu, demonstruoja techninį stiprumą, jei išlaikomos svarbios kainų ribos. Vis dėlto rinka išlieka priklausoma nuo kelių veiksnių: reguliacinės darbotvarkės, ETF srautų bei to, ar makroekonominiai rodikliai leis tikėtis palūkanų mažinimo, ar ilgesnio aukštų palūkanų laikotarpio.

    Artėjant metų pabaigai, kriptoturto investuotojai vis dažniau balansuoja tarp dviejų scenarijų: tęstinio institucinio įsitraukimo ir staigesnių korekcijų, jei infliacija vėl pasirodytų atsparesnė nei tikėtasi. Todėl, kaip pabrėžia dalis analitikų, esminis klausimas dabar yra ne viena ataskaita, o duomenų seka ir FED komunikacija.

  • ECB palūkanų kėlimas smogs būsto paskoloms: kiek brangs įmokos Vokietijoje ir Ispanijoje?

    ECB palūkanų kėlimas smogs būsto paskoloms: kiek brangs įmokos Vokietijoje ir Ispanijoje?

    Kas pasikeitė po ECB sprendimo

    Euro zonos didžiosiose ekonomikose būsto paskolų palūkanos nuo rugpjūčio toliau kilo, tačiau poveikis skiriasi priklausomai nuo šalies ir paskolos tipo. Europos Centrinio Banko (ECB) sprendimas didinti bazines palūkanų normas buvo iš dalies įskaičiuotas į bankų pasiūlymus dar iki oficialaus pranešimo.

    Vis dėlto kredito įstaigos palūkanas gali kelti ir toliau, jei infliacija išliks atkakli, o rinkos palūkanų normos ir valstybės obligacijų pajamingumai išsilaikys aukštame lygyje. Praktikoje tai reiškia didesnes mėnesines įmokas naujiems skolininkams ir didesnę bendrą sumokamų palūkanų sumą per visą laikotarpį.

    Prancūzija: fiksuotos palūkanos artėja prie 4 proc.

    Prancūzijoje, kur beveik visas būsto finansavimas remiasi fiksuotomis palūkanomis, rugsėjo pradžioje vidutinės 20 metų fiksuotos paskolos palūkanos pakilo iki maždaug 3,54 proc. Tokį pokytį rinkoje sieja su tuo, kad bankai vertina tiek ECB kryptį, tiek bendrą infliacijos trajektoriją.

    Rinkos dalyviai neatmeta, kad metų pabaigoje vidutinės 20 metų fiksuotos palūkanos gali priartėti prie 3,8–4 proc., jei kainų spaudimas neslops. Tokia dinamika ypač svarbi naujiems pirkėjams, nes net ir kelių dešimtųjų procentinio punkto pokytis per 20 metų virsta apčiuopiamu papildomu mokėjimu.

    „Tikimės panašaus augimo ir kitą mėnesį, jei infliacijos tendencija išliks“, – sakė būsto paskolų tarpininkavimo bendrovės „Pretto“ bendraįkūrėjas Pierre’as Chaponas.

    Skaičiuojama, kad jei 200 000 eurų 20 metų paskolos palūkanos nuo 3,54 proc. pakiltų iki 3,9 proc., mėnesinė įmoka didėtų apie 37 eurais. Per visą laikotarpį papildomos palūkanos sudarytų maždaug 8 930 eurų.

    Italija ir Ispanija: kintamos palūkanos reaguoja greičiau

    Italijoje ECB sprendimai paprastai greičiausiai atsispindi kintamų palūkanų paskolose, todėl dalis skolininkų pokytį pajunta beveik iš karto po indeksų perskaičiavimo. Prognozuojama, kad vidutinės kintamos palūkanos naujoms 20 ir 30 metų paskoloms artimiausiomis savaitėmis gali kilti nuo maždaug 2,80 proc. iki apie 3,05 proc.

    Jei 200 000 eurų kintamos palūkanos paskolai, kuriai liko 20 metų, palūkanos padidėtų 0,25 procentinio punkto ir augimas būtų pilnai perkeltas klientui, mėnesinė įmoka didėtų apie 25 eurais. Tokiu atveju papildomos palūkanos per laikotarpį siektų beveik 6 000 eurų.

    Ispanijoje fiksuotos palūkanos daugeliu atvejų vis dar išlieka žemiau 3 proc., tačiau tarpininkai įspėja, kad dalis bankų gali perskaičiuoti pasiūlymus į viršų. Tai siejama su tuo, kad Euribor indeksas, pagal kurį nustatoma nemaža dalis paskolų sąlygų, rinkose dažnai pajuda anksčiau nei oficialūs ECB sprendimai.

    Skaičiuojama, kad 200 000 eurų 30 metų paskolai Euribor kilimas per metus nuo 2,172 proc. iki 3,101 proc. reikštų apie 98,92 euro didesnę mėnesinę įmoką, arba 1 187,03 euro per metus. Didžiausią efektą greičiausiai pajus tie, kurių sutartyse palūkanos peržiūrimos artimiausiais mėnesiais.

    Vokietija: pagrindinis vairas yra obligacijų pajamingumas

    Vokietijoje fiksuotų palūkanų būsto paskolos labiau priklauso nuo ilgalaikių rinkos palūkanų ir 10 metų valstybės obligacijų pajamingumo, o ne nuo vieno ECB sprendimo. Rinkos vertinimu, dalis paskutinio pakėlimo jau buvo įkainota iš anksto, todėl reikšmingo momentinio šuolio galėjo ir nebūti.

    Tarpininkai fiksuoja, kad geriausi 20 metų paskolų pasiūlymai per mėnesį kilo nuo maždaug 3,99 proc. iki 4,24 proc. 200 000 eurų paskolos atveju tai reikštų apie 42 eurais didesnę mėnesinę įmoką.

    Kita vertus, rinkos lūkesčiai dėl tolesnės krypties išlieka nevienareikšmiai: dalis ekspertų prognozuoja stabilizaciją, kiti neatmeta tolesnio brangimo, jei infliacija ir energijos kainos išliks aukštesnės, o geopolitinė įtampa toliau kels ilgalaikių palūkanų premiją.

    Net ir brangesnio skolinimosi sąlygomis paklausa būstui Vokietijoje išlieka gana atspari, tačiau didesnės palūkanos ir sandorių kaštai vis labiau mažina įperkamumą. Tai ypač aktualu pirmą būstą perkantiems namų ūkiams, kuriems svarbus ne tik įmokos dydis, bet ir bankų taikomi mokumo vertinimo kriterijai.

  • Prancūzijos ekonomika stringa: valdžia mažina augimo prognozę, skamba įspėjimai dėl deficito

    Prancūzijos ekonomika stringa: valdžia mažina augimo prognozę, skamba įspėjimai dėl deficito

    Prognozė apkarpyta, kaimynai lenkia

    Prancūzijos vyriausybė sumažino 2026 metų ekonomikos augimo prognozę iki 0,5 proc., nors anksčiau planavo 0,7 proc. Finansų institucijos ir ekonomistai pabrėžia, kad toks sulėtėjimas išsiskiria euro zonoje, kur dalis didžiųjų šalių metų pradžioje demonstravo nuosaikų, bet teigiamą augimą.

    Ekonomikos ministro Rolando Lescure pristatytuose skaičiuose taip pat numatoma, kad 2027 metais augimas galėtų pasiekti 1 proc. Kartu valdžia prognozuoja, kad infliacija šiemet sieks 2,1 proc., o kitąmet mažės iki 1,8 proc.

    Biudžetui tai bloga žinia

    Silpnesnis augimas reiškia mažesnes mokesčių įplaukas ir didesnį spaudimą valstybės finansams. Vyriausybė deklaruoja siekį 2026 metais sumažinti deficitą iki 5 proc. bendrojo vidaus produkto, palyginti su 5,1 proc. 2025 metais, tačiau pati pripažįsta, kad uždavinys tampa sunkiau įgyvendinamas.

    Ministras pirmininkas Sébastien Lecornu anksčiau yra užsiminęs, kad dėl šio tikslo „nėra labai optimistiškas“, ypač jei ekonomikos aktyvumas išliks vangus. Mažėjant augimo tempui, valdžiai paprastai tenka rinktis tarp išlaidų karpymo, papildomų pajamų paieškos ir didesnio skolinimosi.

    Insee: vidaus paklausa beveik sustojo

    Prancūzijos statistikos institucija Insee dar pesimistiškiau vertina 2026 metų perspektyvą ir prognozuoja tik 0,4 proc. augimą. Institucija įspėja, kad ekonomika praranda pagreitį, o pagrindiniai vidaus paklausos varikliai šiuo metu faktiškai užstrigę.

    Insee duomenimis, namų ūkių vartojimas išlieka silpnas, o investicijos traukiasi. Papildomu veiksniu įvardijamas lėtesnis viešųjų projektų tempas, siejamas su savivaldybių rinkimų ciklu, kai dalis sprendimų ir investicijų atidedama.

    Karščio bangos ir darbo rinka didina rizikas

    Ekonominį foną apsunkina ir klimato veiksniai. Insee atkreipia dėmesį, kad karščio bangos ypač kerta žemės ūkiui, o ekstremalūs orai vis dažniau tampa ne vien aplinkos, bet ir ekonomikos bei biudžeto planavimo klausimu.

    Vyriausybė yra vertinusi, kad nesiimant papildomų priemonių klimato kaita iki 2050 metų galėtų sumažinti Prancūzijos bendrąjį vidaus produktą 3,6 proc. Insee taip pat pabrėžia prastesnę nei kai kuriose kitose Europos šalyse darbo rinkos situaciją: didėjantį nedarbą ir lėtesnį atlyginimų augimą.

    Brangimas grįžta, perkamoji galia smunka

    Namų ūkiams papildomą nerimą kelia infliacijos dinamika. Insee prognozuoja, kad metų pabaigoje infliacija gali pakilti iki 2,9 proc., kai rugpjūtį siekė 2,4 proc., o tai didintų spaudimą kainoms ir kasdienėms išlaidoms.

    Tokioje aplinkoje prognozuojama, kad perkamoji galia per metus gali sumažėti 0,4 proc., ypač dėl mažėjančio apmokamo užimtumo ir brangstančių prekių bei paslaugų. Insee vertinimu, tai gali paliesti didelę dalį namų ūkių, o vartojimas 2026 metais augtų tik 0,3 proc.

    Silpnesnį vartojimą dažnai lydi ir didesnis atsargumas: prognozuojama, kad taupymo norma sumažės nuo 17,8 proc. 2025 metais iki 17,3 proc. šiemet, todėl dalis gyventojų dažniau remsis sukauptomis santaupomis. Tuo pat metu prognozuojama, kad įmonių investicijos mažės 0,3 proc., o namų ūkių investicijos trauksis 1,3 proc.

    Vis dėlto Insee tikisi nedidelio atsigavimo metų pabaigoje: 2026 metų trečiąjį ketvirtį augimas galėtų siekti 0,1 proc., o ketvirtąjį ketvirtį paspartėti iki 0,2 proc. Tarp neapibrėžtumų minimas karščio bangų poveikis aktyvumui ir geopolitinė situacija Artimuosiuose Rytuose.

  • Italija dar savaitei mažina dyzelino akcizą: valdžia įspėja, kad tai gali būti paskutinė nuolaida

    Italija dar savaitei mažina dyzelino akcizą: valdžia įspėja, kad tai gali būti paskutinė nuolaida

    Italijos Ministrų Taryba patvirtino naują teisės aktą, kuriuo dar savaitei pratęsiama nuolaida dyzelino kainai degalinėse. Pagal sprendimą akcizo mažinimas galios iki rugsėjo 17 dienos ir, valdžios teigimu, tai turėtų būti paskutinė universali lengvata, taikoma visiems.

    Lengvata paremta akcizo tarifo sumažinimu maždaug 0,14 euro už litrą, o galutinei kainai degalinėse tai, įskaitant mažesnę pridėtinės vertės mokesčio įtaką, sudaro apie 0,17 euro už litrą. Italijos vyriausybė nurodo, kad vien šis pratęsimas biudžetui kainuos apie 80 mln. eurų.

    Italija šią priemonę taiko jau ne pirmą kartą, siekdama sušvelninti naftos produktų brangimo poveikį gyventojams ir verslui. Žiniasklaidos vertinimu, nuo pavasario pakartotiniai akcizų mažinimai ir papildoma pagalba kelių transporto sektoriui valstybei iš viso kainavo apie 2,6 mlrd. eurų.

    Kuo keisis po rugsėjo 17 dienos?

    Vyriausybė signalizuoja, kad jei po rugsėjo 17 dienos vėl tektų imtis intervencijų degalų rinkoje, jos būtų nebe visuotinės, o tikslinės. Tai reikštų paramą mažesnes pajamas gaunantiems namų ūkiams ir tiems, kuriems kuras būtinas darbui, pavyzdžiui, daliai transporto ir logistikos grandinės.

    Toks posūkis atspindi platesnę Europos praktiką: po energetikos ir infliacijos šuolių laikotarpio valstybės vis dažniau atsitraukia nuo plataus masto kompensacijų, nes jos brangiai kainuoja biudžetui ir skatina didesnį vartojimą. Be to, universalios nuolaidos dažnai sulaukia kritikos dėl to, kad didesnę naudą gauna daugiau ir brangesniais automobiliais važinėjantys vairuotojai.

    Ginčas dėl finansavimo šaltinių

    Valdančiojoje koalicijoje Italijoje tęsiasi diskusijos, kaip finansuoti galimas naujas priemones, jei degalų kainos vėl stipriau šokteltų. Viena stovyklos dalis siūlo lėšas rinkti iš netikėtų naftos bendrovių pelnų apmokestinimo, tačiau šiai idėjai nepritaria visi koalicijos partneriai.

    Ekspertai pažymi, kad tokios diskusijos Europoje kartojasi nuo 2022 metų, kai dėl geopolitinių sukrėtimų ir pasiūlos ribojimų svyravo energijos ir naftos kainos. Italijos atveju papildomas jautrumas siejamas ir su tuo, kad dyzelinas tradiciškai sudaro didelę dalį šalies transporto parko, o kainų pokyčiai greitai persiduoda logistikos sąnaudoms ir vartotojų kainoms.

  • ECB kelia palūkanas dėl brangios energijos: ar tai sustabdys infliaciją, ar smogs augimui?

    ECB kelia palūkanas dėl brangios energijos: ar tai sustabdys infliaciją, ar smogs augimui?

    Energetikos šokas vėl kaitina kainas

    Euro zonoje atsinaujino dvigubas spaudimas: energija brangsta, o skolinimasis dėl centrinių bankų sprendimų darosi sunkesnis. Tai klasikinė situacija, kai pasiūlos šokas per energijos kainas persiduoda į kasdienes išlaidas ir verslo kaštus.

    Europos Centrinis Bankas ketvirtadienį pagrindines tris palūkanų normas padidino 0,25 proc., o indėlių palūkanų normą pakėlė iki 2,5 proc. Tai antras kėlimas per tris mėnesius, o pagrindinis argumentas – rizika, kad energijos brangimas įsišaknys kainų ir atlyginimų dinamikoje.

    Naftos rinkoje „Brent“ kaina vėl kilo virš 100 JAV dolerių už barelį, o įtampą stiprina sutrikimai svarbiuose tiekimo maršrutuose. Dujų rinkoje spaudimas Europai dar aštresnis: Nyderlandų TTF etalonas, plačiai naudojamas kaip regiono orientyras, nuo metų pradžios buvo pašokęs apie 190 proc.

    Ką palūkanos gali padaryti, o ko ne

    ECB vadovė Christine Lagarde sprendimą apibūdino kaip akivaizdų, pabrėždama, kad geopolitiniai konfliktai ir energijos kainos toliau kuria infliacinį spaudimą. Tuo pat metu ji pripažino, kad tai bus ilgesnis laikotarpis, kai infliacija išliks aukščiau tikslo.

    „Artimųjų Rytų konfliktas ir toliau kelia infliacinį spaudimą, o infliacija ilgą laiką išliks gerokai virš tikslo“, – sakė Christine Lagarde.

    Palūkanų normos negali padidinti naftos gavybos ar greičiau pripildyti dujų saugyklų prieš žiemą. Tačiau jos gali sumažinti paklausą vidaus rinkoje ir pristabdyti kainų kilimo persidavimą į kitus sektorius, ypač paslaugas, kur kainas labiau veikia atlyginimai ir vartojimas.

    Iki šiol požymiai, kad energijos šokas būtų pilnai virtęs plačiu vidaus kainų įsibėgėjimu, buvo mišrūs. Bendroji infliacija rugpjūtį euro zonoje paspartėjo iki 3,3 proc., o energijos kainos per metus augo 14,3 proc., kai mėnesiu anksčiau metinis augimas siekė 10,3 proc.

    Didžiausias taikinys – lūkesčiai

    ECB dėmesys vis labiau krypsta į tai, ką ekonomistai vadina infliacijos lūkesčiais: jei gyventojai ir verslai ima tikėti, kad kainos nuolat kils, atlyginimų derybos ir kainodara tampa savaime infliaciją palaikančiu mechanizmu. Tokiu atveju vien energijos brangimas tampa nebe vienkartiniu epizodu, o ilgiau trunkančiu režimu.

    Rugpjūtį bazinė infliacija, neįskaičiuojanti energijos, maisto, alkoholio ir tabako, sumažėjo iki 2,4 proc. nuo 2,5 proc. Paslaugų infliacija, kurią ECB dažnai traktuoja kaip vidaus spaudimo barometrą, taip pat lėtėjo iki 3,0 proc. nuo 3,3 proc.

    „Šiame etape atlyginimai nerodo reikšmingos reakcijos į energijos šoką“, – sakė Christine Lagarde.

    Vis dėlto ECB prognozėse vėlesnių metų infliacijos trajektorija buvo peržiūrėta į viršų, o bankas atvirai kalba apie rizikas: papildomus tiekimo sutrikimus, šaltą žiemą ar mažesnes dujų atsargas. Tokie veiksniai gali vėl kelti energijos kainas ir per transporto, logistikos bei gamybos grandines spausti bendrą kainų lygį.

    Ar norma gali pasiekti 3 proc.?

    Finansų rinkos po sprendimo dar aktyviau svarsto scenarijų, kad indėlių palūkanų norma galėtų kilti iki 3,0 proc. Per spaudos konferenciją Christine Lagarde tiesiogiai neįsipareigojo nei dėl tolimesnio kėlimo, nei dėl pauzės, pabrėždama, kad sprendimai priklausys nuo naujausių duomenų.

    Ekonomistai išsiskiria vertindami, kiek dar griežtinimo reikės ir kokia bus kaina ekonomikos augimui. Viena vertus, griežtesnė pinigų politika slopina vartojimą ir investicijas, kita vertus, per didelė infliacija ilgainiui taip pat ardo perkamąją galią ir didina neapibrėžtumą.

    Didžiausia rizika – kad brangi energija ir aukštesnės palūkanos vienu metu suspaus ir namų ūkius, ir įmones. Didesnės paskolų įmokos gali atvėsinti būsto rinką, o brangesnis finansavimas verčia verslą atidėti plėtrą, ypač mažesnes įmones, kurioms kredito kaina yra kritinis veiksnys.

    Tuo pat metu ECB atnaujintose projekcijose augimo perspektyvos šiems ir kitiems metams įvertintos kiek palankiau, o kai kurias ekonomikos veiklas palaiko technologijų sektoriaus dinamika ir fiskalinės priemonės, ypač Vokietijoje. Vis dėlto galutinis rezultatas priklausys nuo to, kaip greitai Europoje atslūgs energetinis spaudimas ir ar šis šokas nepersikels į plačiai išplitusią kainų ir atlyginimų spiralę.