Tag: Infliacija

  • Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Sprendimas, kurio laukė rinkos

    Japonijos centrinis bankas per pinigų politikos posėdį pakėlė bazinę palūkanų normą iki 1,25 proc. nuo 1,0 proc. Tai aukščiausias lygis per maždaug 31 metus, o sprendimas iš esmės buvo įkainotas finansų rinkose.

    Žingsnis žymi tęsiamą Japonijos pinigų politikos normalizavimą po dešimtmečių, kai palūkanos buvo laikomos arti nulio arba žemiau jo. Tokia politika ilgai buvo skirta skatinti skolinimąsi ir vartojimą, kad ekonomika išsivaduotų iš defliacijos.

    Infliaciją kaitina energijos kainos

    Pastaraisiais mėnesiais infliacinis spaudimas Japonijoje sustiprėjo, o vienu svarbiausių veiksnių tapo išaugusios naftos kainos. Dėl geopolitinės įtampos Artimuosiuose Rytuose naftos brangimas ypač skaudžiai veikia Japoniją, kuri didžiąją dalį energijos išteklių importuoja.

    Japonijos centrinis bankas yra įvardijęs apie 2 proc. infliacijos tikslą, o dabartinis kainų augimas priartėjęs prie šio lygio. Vis dėlto dalis vartotojų akcentuoja, kad labiausiai juntamas brangimas degalų ir su nafta susijusiose prekėse bei paslaugose.

    Jenos kursas ir JAV spaudimas

    Silpnesnė jena pastaruoju metu išlieka jautria tema tarptautinėje darbotvarkėje, o analitikai nurodo, kad JAV ragino Japoniją ryžtingiau kelti palūkanas. Viena priežasčių – baimė, kad ilgalaikė žemų palūkanų politika skatina kapitalo nutekėjimą ir dar labiau spaudžia jenos kursą.

    Pastaruoju metu doleris buvo prekiaujamas apie 155 jenų lygiu, o metų pradžioje kursas buvo perkopęs 160 jenų ribą. Rinkos dalyviai taip pat atkreipia dėmesį, kad šalys buvo ėmusios koordinuotų veiksmų siekdamos stabilizuoti jeną.

    „Sprendimas kelti palūkanas rodo, kad centrinis bankas vis rimčiau vertina infliacijos rizikas ir valiutos silpnėjimą“, – sako rinkos analitikai.

    Kas toliau: dar vienas kėlimas?

    Ekonomistų vertinimu, Japonijos centrinis bankas gali dar kartą pakelti palūkanas vėliau šiais metais arba kitų metų pradžioje, jei infliacija išliks apie tikslą, o energijos kainos išliks aukštos. Tokiu atveju brangtų skolinimasis, bet kartu atsirastų daugiau argumentų jenos stiprėjimui.

    Sprendimo paskelbimą palankiai sutiko ir akcijų rinka: Tokijo biržos indeksas „Nikkei 225“ po naujienos kilo. Investuotojai signalą vertina kaip aiškesnę kryptį dėl Japonijos pinigų politikos, kuri ilgą laiką ryškiai skyrėsi nuo JAV ir Europos centrinių bankų.

    Tą pačią savaitę palūkanas kėlė ir JAV Federalinis rezervų bankas, pirmą kartą nuo 2023 metų, siekdamas mažinti įsisenėjusią infliaciją. Skirtingų regionų sprendimai rodo, kad kova su kainų augimu vėl tampa vienu svarbiausių pasaulio centrinių bankų prioritetų.
  • ES bręsta naujas mokestis energetikai: ministrai svarsto netikėtą žingsnį dėl kainų šoko

    ES bręsta naujas mokestis energetikai: ministrai svarsto netikėtą žingsnį dėl kainų šoko

    Europos Sąjungos finansų ministrai Dubline aptaria galimybę įvesti vadinamąjį netikėto pelno mokestį energetikos įmonėms. Idėja grįžta į darbotvarkę, nes energijos kainos vėl pasižymi dideliu nepastovumu, o tai kursto infliaciją ir apsunkina ekonomikos perspektyvas.

    Diskusijas paskatino geopolitinė įtampa Artimuosiuose Rytuose ir brangstanti nafta: „Brent“ rūšies naftos kaina tarptautinėje rinkoje perkopė 100 JAV dolerių už barelį ribą. Perskaičiavus pagal apvalintą kursą, tai sudaro apie 90 eurų, o tokie šuoliai greitai persiduoda degalų ir logistikos grandinėms.

    Europos Komisija ragina valstybes nares laikytis atsargios fiskalinės politikos ir pasitelkti tik numatytą ribotą lankstumą biudžetuose. Kartu Europos Centrinis Bankas tęsia griežtesnę pinigų politiką, palaipsniui didindamas palūkanų normas, kad infliacija grįžtų prie 2 proc. tikslo.

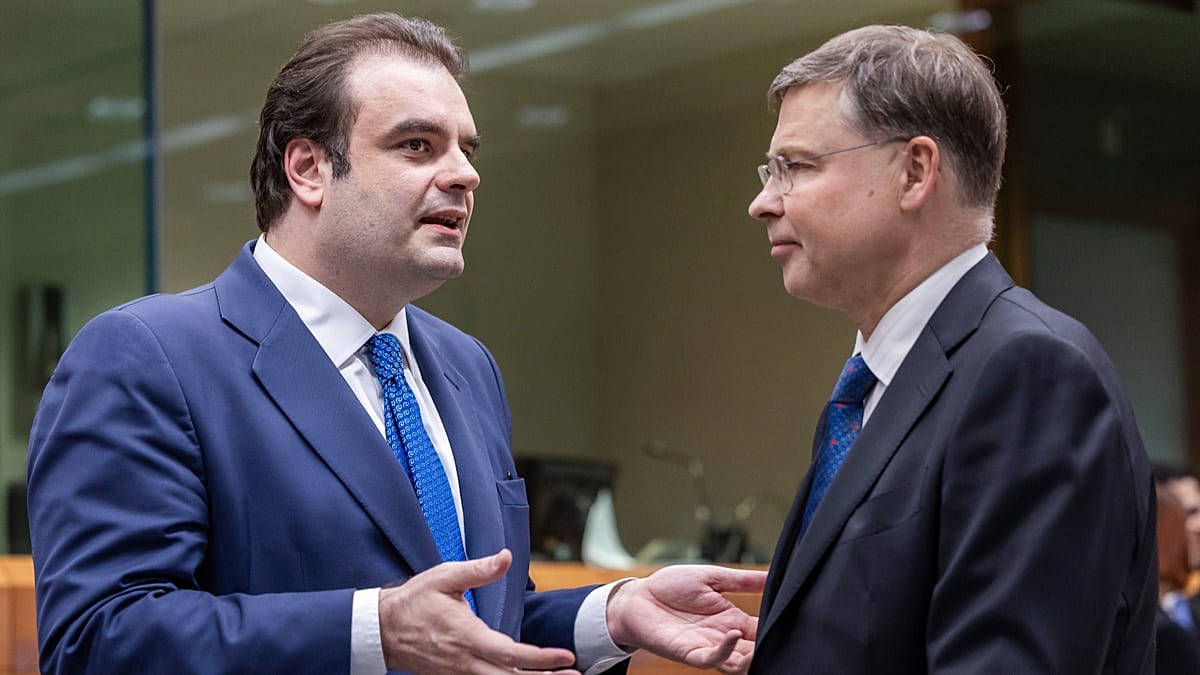
    Europos Komisijos narys ekonomikai Valdis Dombrovskis patvirtino, kad kai kurios šalys šią iniciatyvą aktyviai stumia į priekį.

    „Yra kelios valstybės narės, kurios pateikė šią iniciatyvą, tai yra mūsų diskusijų dalis“, – sakė Valdis Dombrovskis.

    Komisija pabrėžia, kad valstybės narės ir dabar gali taikyti netikėto pelno mokesčius nacionaliniu lygmeniu, jei apsisprendžia tai daryti. Briuselis žada prisidėti dalijantis gerąja praktika ir padėti rasti modelį, kuris būtų suderinamas su skirtingomis rinkų struktūromis ir reguliavimo režimais.

    Vokietijos finansų ministras Larsas Klingbeilis ragina Europos Komisiją kuo greičiau pateikti galimus tokio mokesčio modelius. Jo teigimu, konkretūs pasiūlymai turėtų atsirasti iki kito Ekonomikos ir finansų reikalų tarybos posėdžio spalį, kad šalys galėtų apsispręsti dėl bendro kryptingumo.

    Ispanijos finansų ministras Carlosas Cuerpo taip pat palankiai vertina idėją, argumentuodamas, kad didelė dalis kainų šoko švelninimo priemonių finansuojama mokesčių mokėtojų lėšomis. Jo teigimu, tai kelia klausimą, ar dalį naštos teisingiau nebūtų perkelti sektoriams, kurie iš kainų svyravimų gali gauti papildomą pelną.

    Prancūzija laikosi atsargesnės pozicijos ir pabrėžia, kad energijos šokas skirtingas šalis veikia nevienodai. Prancūzijos finansų ministras Rolandas Lescure atkreipė dėmesį į nacionalinius ypatumus, įskaitant skirtingą elektros gamybos struktūrą ir rinkos reguliavimą.

    „Turime atsižvelgti į kiekvienos šalies specifiką“, – sakė Rolandas Lescure.

    Didelė dalis galutinių degalų kainų ES priklauso ne tik nuo žaliavos kainos, bet ir nuo nacionalinių mokesčių, pirmiausia akcizų ir pridėtinės vertės mokesčio. Dėl to degalų kainos prie kolonėlių valstybėse narėse skiriasi itin smarkiai, net jei nafta perkama tose pačiose globaliose rinkose.

    Naujausi ES skelbiami duomenys rodo, kad kai kuriose šalyse didžiausią kainos dalį sudaro būtent mokesčiai. Pavyzdžiui, Suomijoje dyzelino litro kaina prieš mokesčius siekė 1,48 euro, o po mokesčių – 2,50 euro, o tai išryškina, kiek stipriai fiskalinė politika gali paveikti galutinę vartotojo sąskaitą.

    Be mokesčių, svarbus veiksnys yra ir regioninė naftos perdirbimo bei logistikos infrastruktūra. Šalys, turinčios arčiau esančius perdirbimo pajėgumus, įvairesnius importo maršrutus ir stipresnius ryšius su kaimyninėmis rinkomis, per tiekimo sutrikimus paprastai gali greičiau amortizuoti kainų šuolius.

    Kol kas netikėto pelno mokesčio idėja ES lygiu yra politinių diskusijų stadijoje, tačiau augantis kainų nepastovumas ją stumia į priekį. Jei būtų pasirinktas bendras modelis, svarbiausi klausimai būtų mokesčio bazė, laikotarpis, išimtys ir tai, kaip surinktos lėšos būtų nukreipiamos vartotojų ir ekonomikos pažeidžiamumui mažinti.

  • Lenkijoje PPI aplenkė CPI pirmąkart per 5 metus: ką tai gali reikšti kainoms parduotuvėse rudenį

    Lenkijoje pasirodę naujausi gamintojų kainų duomenys rodo signalą, kuris dažnai iš anksto perspėja apie galimą brangimą ir vartotojams. Pirmą kartą per penkerius metus gamintojų kainų indeksas (PPI) viršijo vartotojų kainų indeksą (CPI), todėl ekonomistai kalba apie didėjančią kainų spaudimo riziką artimiausiais mėnesiais.

    Lenkijos statistikos tarnybos duomenimis, rugpjūtį PPI metinis augimas paspartėjo iki 4,2 proc., kai liepą siekė 3,1 proc. Tai aukščiausias PPI lygis nuo 2023 metų gegužės, be to, rodiklis buvo didesnis nei rinkos lūkesčiai, kurie dažniau minėjo apie 3,6 proc. ribą.

    Kuo svarbus PPI signalas?

    PPI matuoja, kaip kinta kainos, kurias už prekes skirtinguose gamybos etapuose nustato gamintojai. Nors PPI tiesiogiai nerodo galutinių įmonių sąnaudų struktūros, jis padeda įvertinti, ar gamyboje atsiranda kainų spaudimas ir ar įmonės gali pradėti jį perkelti į galutines prekių kainas.

    Istoriškai PPI ir CPI ryšys nėra mechaninis, tačiau kryptis dažnai svarbi. Jei gamintojų kainos kyla greičiau, dalis įmonių, ypač turinčių mažesnes pelno maržas ar veikiančių konkurencingoje, bet sąnaudoms jautrioje rinkoje, linkusios brangimą kompensuoti per kainas vartotojams.

    „Tai vienas iš retų momentų, kai gamybos kainos yra įdomesnės nei pati gamyba“, – sakė Banko Pekao ekonomistai.

    „PPI pirmą kartą per 5 metus pasiuntė infliacinį signalą – gamintojų infliacija viršijo vartotojų infliaciją. Tai gali reikšti, kad artimiausiais mėnesiais vartotojų infliacija vėl pradės augti“, – teigė Banko Pekao ekonomistai.

    Kada CPI gali vėl kilti?

    Ekonomistų vertinimu, jau rugsėjį CPI Lenkijoje gali peržengti viršutinę leistiną Lenkijos centrinio banko (NBP) nuokrypio nuo tikslo ribą, t. y. 3,5 proc. Anot prognozių, CPI gali priartėti prie 4 proc. ir vėliau metų pabaigoje šį lygį viršyti, jei nepalankiai susiklostys energijos išteklių ir degalų kainų dinamika.

    Tam didelę įtaką gali turėti ir vyriausybės sprendimai dėl laikinų priemonių, susijusių su degalų ir energijos kainomis. Jei dalis kompensacinių ar kainas slopinančių mechanizmų nebūtų tęsiami, tai sustiprintų infliacijos atsinaujinimo tikimybę ir galėtų greičiau atsispindėti kasdienėse vartotojų išlaidose.

    Nors PPI signalas dar nereiškia garantuoto kainų šuolio parduotuvėse, jis dažnai laikomas ankstyvu perspėjimu. Artimiausi mėnesiai parodys, ar gamintojų kainų spaudimas taps platesne tendencija ir kiek jo bus perkelta į galutines vartotojų kainas.

  • Fed netikėtai pakėlė palūkanas: vienbalsis sprendimas kerta per Trumpą ir siunčia žinią rinkoms

    Fed netikėtai pakėlė palūkanas: vienbalsis sprendimas kerta per Trumpą ir siunčia žinią rinkoms

    JAV centrinis bankas Federalinis rezervų bankas (Fed) pirmą kartą nuo 2023 metų pakėlė bazines palūkanų normas, nors Baltieji rūmai pastaraisiais mėnesiais viešai ragino jas mažinti. Federalinis atvirosios rinkos komitetas (FOMC) sprendimą priėmė vienbalsiai, 12 narių balsavus už.

    Palūkanų normų intervalas padidintas 0,25 procentinio punkto iki 3,75–4,0 proc. Fed pabrėžė, kad infliacija išlieka padidėjusi, o šis žingsnis turėtų padėti greičiau sugrąžinti kainų augimą prie 2 proc. tikslo.

    Kas pastūmėjo Fed keisti kursą

    Sprendimas užbaigė kelis mėnesius trukusią pauzę, kai palūkanos buvo laikomos 3,5–3,75 proc. intervale. Rinkos didesnės intrigos neįžvelgė, nes didžioji dalis investuotojų palūkanų didinimą jau buvo įkainoję.

    Fed argumentacija remiasi duomenimis: institucija akcentavo, kad ekonominė veikla plečiasi tvirtu tempu, vartojimas išlieka atsparus, o darbo rinka nepraranda impulso. Toks tonas mažina riziką, kad griežtesnė politika būtų aiškinama kaip grėsmė augimui.

    Trumpa žinutė, kietas signalas

    Ne mažiau dėmesio sulaukė ir komunikacija: Fed pranešimas buvo neįprastai trumpas, be detalių užuominų apie būsimus žingsnius. Toks formatas rinkoms dažnai reiškia, kad komitetas nori palikti maksimalų lankstumą, o kartu parodyti ryžtą.

    Pranešime pabrėžta, kad kainų stabilumas yra prioritetas, o sprendimu siekiama laiku sugrįžti prie 2 proc. tikslo. Formuluotė apie greitesnį grįžimą leidžia suprasti, kad ankstesnis infliacijos slūgimas, Fed vertinimu, vyko per lėtai.

    Politinė įtampa dėl palūkanų

    Sprendimas taip pat paaštrino politinę liniją tarp Fed vadovo Kevino Warsho ir JAV prezidento Donaldo Trumpo, kuris socialiniuose tinkluose kartojo, kad palūkanos JAV turėtų būti gerokai mažesnės. Centrinio banko nepriklausomumas JAV sistemoje laikomas kertiniu, todėl atviras spaudimas iš politikų paprastai vertinamas jautriai.

    „Palūkanų normos Jungtinėse Valstijose turėtų būti 1 proc. arba dar mažesnės“, – sakė Donaldas Trumpas.

    Fed sprendimas vienbalsiu balsavimu svarbus ir tuo, kad pašalina interpretacijas apie vidinį susiskaldymą. Kai nėra nė vieno prieštaraujančio balso, signalas rinkoms dažniausiai skamba taip: komitetas mato pakankamai aiškią infliacijos riziką, kad prisiimtų griežtesnės politikos kainą.

    FOMC prognozių grafikas rodo, kad dalis pareigūnų iki metų pabaigos mato dar vieno 0,25 procentinio punkto didinimo tikimybę. Ilgesnio laikotarpio projekcijos taip pat leidžia suprasti, kad neutrali palūkanų norma gali būti aukštesnė nei manyta anksčiau, o tai reikštų brangesnį skolinimąsi ilgesniam laikui.

    Praktinėje plotmėje palūkanų kėlimas per finansų sistemą paprastai keliauja keliais kanalais: brangsta kintamos palūkanos, griežtėja įmonių finansavimo sąlygos, o obligacijų pajamingumai linkę kilti. Tačiau trumpuoju laikotarpiu rinkų reakcija gali būti rami, jei sprendimas buvo plačiai laukiamas.

  • Anglijos bankas paliko 3,75 proc., bet balsavimas skilo: infliacija kyla, kas toliau?

    Anglijos bankas paliko 3,75 proc., bet balsavimas skilo: infliacija kyla, kas toliau?

    Anglijos bankas rugsėjo 17 dieną pagrindinių palūkanų normų nepakeitė ir paliko jas 3,75 proc., tačiau sprendimas buvo priimtas ne vienbalsiai. Monetarinės politikos komitete šeši nariai balsavo už palikimą, trys siūlė didinti normą iki 4 proc., taip išryškindami didėjančią įtampą dėl infliacijos krypties.

    Naujausias sprendimas priimtas tuo metu, kai Jungtinėje Karalystėje infliacija pasiekė penkių mėnesių aukštumas ir, banko vertinimu, artimiausiais ketvirčiais dar gali kilti. Pagrindiniu veiksniu įvardijamas energijos kainų šuolis ir didesnis jų nepastovumas, kuris po Irano karo vėl smarkiau veikia tiek vartotojų išlaidas, tiek verslų sąnaudas.

    Energetikos šokas vėl kelia kainas

    Anglijos bankas pažymėjo, kad nuo ankstesnio posėdžio pabrango tiek žaliavinė nafta, tiek rafinuoti energijos produktai, o kainų svyravimai išliko dideli. Tai didina riziką, kad brangi energija persiduos į platesnį kainų krepšelį, ypač per transporto, šildymo ir gamybos kaštus.

    Kartu bankas atkreipė dėmesį į vadinamuosius antrinius efektus, kai kainų šokas ima kelti atlyginimų ir kitų paslaugų kainų spiralę. Kol kas, pasak komiteto, reikšmingų tokių efektų požymių nedaug, tačiau rizika didėja, jei aukštos energijos kainos užsitęs arba taps dar labiau nepastovios.

    Kodėl komitetas pasidalijo?

    Trys nariai, balsavę už palūkanų didinimą, iš esmės signalizavo, kad dabartinis infliacijos pagyvėjimas gali būti ne laikinas. Jų logika paprasta: kuo ilgiau infliacija laikosi virš tikslo, tuo sunkiau ją vėliau suvaldyti be didesnio ekonomikos atšaldymo.

    Dauguma, pasirinkusi palaukti, rėmėsi argumentu, kad ankstesni palūkanų didinimai dar pilnai nepersidavė į ekonomiką. Didesnės paskolų įmokos ir brangesnis finansavimas verslui paprastai veikia su vėlavimu, todėl, banko manymu, infliacija laikui bėgant turėtų slopti, jei neatsiras naujų stiprių kainų sukrėtimų.

    Jungtinė Karalystė išsiskyrė centrinių bankų fone

    Sprendimas palikti palūkanas 3,75 proc. išsiskyrė platesniame kontekste, nes pastarosiomis dienomis palūkanas didino kiti pagrindiniai centriniai bankai. JAV Federalinis rezervų bankas pakėlė bazines palūkanas iki 3,75–4 proc. intervalo, o Europos Centrinis Bankas padidino indėlių palūkanų normą iki 2,5 proc.

    Rinkoms tai reiškia didesnį neapibrėžtumą dėl svaro kurso ir obligacijų pajamingumų krypties, nes palūkanų skirtumai tarp regionų dažnai veikia kapitalo srautus. Be to, investuotojai itin jautriai reaguoja į užuominas, ar Anglijos bankas dar šiemet gali grįžti prie griežtinimo, jei infliacija išliks aukšta.

    „Infliacija, tikėtina, dar kils artimiausiais ketvirčiais“, – teigiama Anglijos banko Monetarinės politikos komiteto pareiškime.

    Artimiausiais mėnesiais dėmesys kryps į darbo rinkos rodiklius, atlyginimų augimą ir tai, ar energijos kainų šokas persiduos į paslaugų sektorių. Būtent šie duomenys, kaip įprasta, nulems, ar 3,75 proc. palūkanos taps laikina pauze, ar nauju ilgesnio stabilumo etapu.

  • Ar Venesuela ruošiasi atsisakyti bolivaro: JAV spaudimas dėl dolerio stiprėja, infliacija viršija 500 proc.

    Venesueloje vėl garsiau svarstoma vadinamoji dolerizacija – scenarijus, kai nacionalinę valiutą bolivarą galėtų pakeisti JAV doleris. Diskusijas kursto politinis spaudimas iš Vašingtono, o kartu ir realybė šalies viduje: dalis atsiskaitymų jau vyksta doleriais, o infliacija išlieka labai aukšta.

    Ekonomistų ir politikų argumentas paprastas: kai metinė infliacija viršija 500 proc., vietos valiuta praranda pagrindinę funkciją – patikimą vertės matą ir santaupų priemonę. Venesueloje kainos, remiantis viešais vertinimais, vidutiniškai didėja apie 1,5 proc. per dieną, todėl gyventojai ir verslas vis dažniau renkasi atsiskaitymus stabilia valiuta.

    Doleris jau įsitvirtinęs kasdienybėje

    Nors bolivaras išlieka oficiali valiuta, reali rinka seniai susidūrė su kelių kursų problema: skirtingas oficialus ir neoficialus kursas iškreipia kainodarą ir apsunkina prekybą. Dėl to didesnės vertės sandoriai, ypač miestuose, dažnai vykdomi doleriais, o bolivaras naudojamas smulkesniems vietiniams atsiskaitymams.

    Venesuelos politinėje erdvėje minima, kad į apyvartą šalyje jau yra patekę keli milijardai dolerių, kurie faktiškai veikia kaip paralelinė pinigų sistema. Toks „pusiau oficialus“ dolerio vaidmuo mažina valiutos riziką daliai gyventojų, tačiau kartu gilina nelygybę tarp gaunančiųjų pajamas doleriais ir gyvenančiųjų tik iš bolivarais mokamų atlyginimų.

    Skolos našta ir naftos sektoriaus faktorius

    Dar vienas veiksnys – dideli įsipareigojimai užsieniui. Viešai minimas Venesuelos valstybės skolos mastas siekia apie 150 mlrd. JAV dolerių, tai yra maždaug 138 mlrd. eurų, o užsienio valiutos atsargų trūkumas riboja galimybes stabilizuoti finansų sistemą ir atkurti pasitikėjimą.

    Naftos sektorius išlieka kertinis ekonomikos ramstis, todėl bet kokie sprendimai dėl atsiskaitymų ir valiutos režimo glaudžiai siejami su naftos prekyba, investicijomis bei tarptautinių kompanijų galimybėmis patogiai vykdyti mokėjimus. Šiame kontekste doleris, kaip pasaulinė atsiskaitymų valiuta, gali būti vertinamas kaip priemonė mažinti sandorių kaštus ir riziką.

    „Venesuela nėra dolerizuota ir šiuo metu nevyksta diskusija nei dėl dedolerizacijos, nei dėl dolerizacijos“, – sakė vienas derybose su kreditoriais minimas finansų atstovas.

    Vis dėlto praktika rodo, kad tokie pareiškimai gali greitai keistis, jei politinis ir ekonominis spaudimas didėja. Lotynų Amerikoje doleris kaip oficiali valiuta jau naudojamas keliose šalyse, o jų patirtis dažnai pateikiama kaip argumentas, kad radikalus valiutos keitimas kartais padeda sustabdyti hiperinfliacijos spiralę, nors kartu atima iš valstybės galimybę savarankiškai vykdyti pinigų politiką.

  • Europa atšoko prieš FRS sprendimą: palūkanų kėlimas beveik neišvengiamas, o Trumpas pyksta

    Europa atšoko prieš FRS sprendimą: palūkanų kėlimas beveik neišvengiamas, o Trumpas pyksta

    Europos biržos trečiadienį nuosaikiai kilo, investuotojams atidžiai laukiant JAV Federalinės rezervų sistemos sprendimo dėl palūkanų normų. Nuotaikas kiek pagerino atpigusi nafta ir stabilizavęsi vyriausybių obligacijų pajamingumai, tačiau rinkos išliko įsitempusios.

    Euro STOXX 50 indeksas dienos viduryje buvo pakilęs apie 0,5 proc., o Vokietijos DAX, Prancūzijos CAC 40 ir Jungtinės Karalystės FTSE 100 taip pat fiksavo nedidelius prieaugius. Pastarosiomis sesijomis svyravimus skatino energetikos kainos ir lūkesčiai dėl griežtesnės pinigų politikos JAV.

    Rinkos pagal išvestines priemones vertino, kad ketvirčio procentinio punkto palūkanų didinimas yra itin tikėtinas. Sprendimo laukta vakare, o po jo turėjo vykti FRS pirmininko Kevino Warsho spaudos konferencija, kuri tradiciškai laikoma ne mažiau svarbia nei pats palūkanų žingsnis.

    Europa augimą daugiausia rėmė technologijų ir energetikos bendrovės. Atsitiesus puslaidininkių sektoriui, Amsterdame kotiruojama ASML brango daugiau nei 2 proc., o Prancūzijos lustų medžiagų gamintoja Soitec šoktelėjo beveik 12 proc. po „JPMorgan“ rekomendacijos pagerinimo.

    Po ankstesnės dienos nuosmukių atsigavo ir bankų akcijos. „Barclays“ kilo apie 1,8 proc., „Standard Chartered“ – maždaug 2 proc., investuotojams pervertinant palūkanų maržų perspektyvas, kai skolinimosi kaina ilgesniam laikui išlieka aukštesnė.

    Žaliavų rinkose nafta smuktelėjo, nors išliko gerokai virš anksčiau matytų lygių. „Brent“ rūšies naftos kaina laikėsi maždaug ties 93 eurais už barelį riba, o įtampa dėl geopolitinių rizikų bei tiekimo grandinių jautrumo ir toliau buvo vienas pagrindinių infliacijos rizikos veiksnių.

    Obligacijų rinkoje pajamingumai išliko aukšti, bet trečiadienį stabilizavosi. Vokietijos 10 metų obligacijų pajamingumas siekė apie 3,53 proc., Prancūzijos – virš 4,5 proc., o Jungtinės Karalystės – apie 5,34 proc. JAV 10 metų iždo obligacijų pajamingumas laikėsi netoli 5 proc. ribos, kuri istoriškai dažnai tampa slenksčiu, turinčiu įtakos ir akcijų vertinimams, ir būsto paskolų kainai.

    Valiutų rinkoje euras reikšmingai nesikeitė, investuotojams vertinant, ar FRS užsimins apie tolesnį griežtinimą. Analitikai pabrėžia, kad dalis laukiamo palūkanų didinimo jau būna įskaičiuota į kainas, todėl didžiausią reakciją paprastai sukelia užuominos dėl ateities žingsnių.

    FRS vadovas Kevinas Warshas šiuo metu atsidūrė tarp finansų rinkų lūkesčių ir politinio spaudimo, nes JAV prezidentas Donaldas Trumpas viešai ragino mažinti palūkanas arba bent jų nedidinti. Ekonomistai vis dėlto tikėjosi, kad centrinis bankas rinksis rinkos konsensusą, ypač po to, kai Warshas viešai akcentavo, jog infliacija vis dar per toli nuo 2 proc. tikslo.

    „Tai paradoksas: palūkanų pakėlimas dabar gali sumažinti ilgalaikes palūkanas vėliau“, – sakė KPMG vyriausioji ekonomistė Diane Swonk.

    Jos teigimu, jei rinkos patikės, kad 2 proc. tikslas yra ginamas, ilgalaikėse palūkanose gali mažėti infliacijos priedas. Jei pasitikėjimas susvyruos, sąlygos griežtės ir be papildomų FRS žingsnių, o tai tiesiogiai persiduoda būsto paskoloms ir verslo finansavimui.

    Vienas jautriausių kanalų yra būsto rinka: 30 metų fiksuotų palūkanų būsto paskolų vidurkis JAV pastarosiomis savaitėmis buvo pakilęs iki 6,76 proc. Toks lygis dažniausiai mažina įperkamumą ir slopina būsto paklausą, o tai gali turėti įtakos ir platesniam vartojimui.

    Tolesnė kryptis priklausys nuo to, ar infliacija ims tvariai slopti, o ekonomikos augimas nepradės ryškiau lėtėti. Investuotojai taip pat laukė atnaujintų FRS ekonominių prognozių, kurios parodo, kaip patys politikos formuotojai mato palūkanų lygį metų pabaigoje ir kitais metais, ir neretai tampa pagrindiniu orientyru rinkoms.

    Pastaraisiais metais papildomą spaudimą kainoms daugelyje šalių kuria energetikos šokai, prekybos barjerai ir spartėjanti investicijų banga į DI infrastruktūrą, kuri didina elektros bei mikroschemų paklausą. Dėl to centriniai bankai vis dažniau kalba apie sudėtingą balansą tarp infliacijos kontrolės ir rizikos per stipriai pristabdyti ekonomiką.

  • Lenkija skelbia minimalią algą 2027 metais: nustatytos naujos mėnesio ir valandinės sumos

    Lenkijos teisės aktų leidinyje „Dziennik Ustaw“ paskelbtame Vyriausybės nutarime įtvirtinta, kad nuo 2027 metų sausio 1 dienos minimali alga šalyje didės iki maždaug 1 150 eurų per mėnesį neatskaičius mokesčių. Kartu nustatyta ir minimali valandinė alga – apie 7,50 euro neatskaičius mokesčių.

    Nauji dydžiai buvo derinami Trišalio dialogo taryboje, kurioje dalyvauja darbuotojų, darbdavių ir valdžios atstovai. Susitarimo pasiekti nepavyko, todėl galutinį sprendimą priėmė Vyriausybė, kaip tai numato Lenkijos tvarka, kai socialiniai partneriai nepasiekia bendros pozicijos.

    Diskusijose profesinės sąjungos siekė didesnio šuolio ir siūlė minimalią algą kelti iki maždaug 1 210 eurų neatskaičius mokesčių. Darbdavių pusė laikėsi atsargesnio vertinimo ir rėmė mažesnį didinimą, argumentuodama sąnaudų augimu ir poveikiu konkurencingumui.

    Kas keitėsi pastarąjį dešimtmetį?

    Lenkijoje minimalus atlyginimas per 10 metų augo ypač sparčiai: nuo 2015 metais buvusių apie 405 eurų iki 2027 metais planuojamų maždaug 1 150 eurų neatskaičius mokesčių. Tai reiškia daugiau nei 700 eurų padidėjimą per dešimtmetį, o didžiausi šuoliai fiksuoti 2023–2024 metais.

    Tais metais minimalus atlyginimas buvo didinamas du kartus per metus – metų pradžioje ir viduryje. Toks mechanizmas taikomas tada, kai prognozuojama metinė infliacija viršija nustatytą ribą, todėl valstybė numato papildomą korekciją siekdama greičiau prisitaikyti prie kainų augimo.

    Ką tai reiškia darbuotojams ir verslui?

    Darbuotojams minimali alga yra svarbi ne tik kaip bazinis atlygis, bet ir kaip atskaitos taškas daliai išmokų bei darbo užmokesčio struktūros žemiausiuose segmentuose. Didėjant minimaliam atlygiui, dažnai kyla spaudimas didinti algas ir aukštesnėse pareigybių grupėse, kad būtų išlaikyti atlygio skirtumai.

    Verslui didesnė minimali alga reiškia didėjančius darbo kaštus, ypač sektoriuose, kur daug žemesnės kvalifikacijos darbo vietų. Kartu tai gali paskatinti investicijas į našumo didinimą, automatizavimą ir procesų optimizavimą, o kai kuriais atvejais – spartesnį paslaugų ir prekių kainų perskaičiavimą.

  • ECB darbuotojai kelia nerimą dėl vadovų kaitos: ar Lagarde gali pasitraukti anksčiau?

    ECB darbuotojai kelia nerimą dėl vadovų kaitos: ar Lagarde gali pasitraukti anksčiau?

    Darbuotojų laiškas dėl stabilumo

    Europos Centrinio Banko darbuotojai laiške vadovybei perspėjo, kad kalbos apie galimus aukščiausio lygio pasitraukimus kelia rizikų institucijos stabilumui. Laiške prašoma aiškumo dėl galimų vadovų kaitos scenarijų ir to, kaip būtų užtikrintas sklandus perėjimas.

    Darbuotojai pabrėžia, kad ilgai trunkantis neapibrėžtumas gali silpninti pasitikėjimą ECB komunikacija ir apsunkinti vidaus reformų bei strateginių prioritetų planavimą. Pasak jų, tokios diskusijos neišvengiamai daro poveikį ir pinigų politikos sprendimų priėmimui.

    Kas minima gandų kontekste

    Laiške minimos žiniasklaidoje aptariamos prielaidos, jog ECB prezidentė Christine Lagarde galėtų pasitraukti iki jos kadencijos pabaigos, numatytos 2027 metų spalį. Darbuotojai akcentuoja, kad nevertina pranešimų tikslumo, tačiau ragina vadovybę pateikti daugiau apibrėžtumo.

    „Mes nesiimame vertinti šių pranešimų tikslumo ir neabejojame kiekvieno teise svarstyti būsimus profesinius ar viešuosius vaidmenis“, – rašoma laiške.

    „Tačiau kai tokios galimybės siejamos su Vykdomosios valdybos nariais, o ypač su ECB prezidente, neišvengiamai kyla instituciniai klausimai“, – priduriama tekste.

    Gandų fone aptariamos ir kitos galimos permainos. Skelbta, kad Vykdomosios valdybos narė Isabel Schnabel esą derasi dėl aukšto posto Tarptautiniame valiutos fonde, todėl taip pat galėtų pasitraukti nesulaukusi kadencijos pabaigos.

    Laikas jautrus: infliacija ir palūkanos

    Šios diskusijos vyksta euro zonai gyvenant padidėjusio neapibrėžtumo sąlygomis. ECB sprendimus komplikuoja energijos kainų svyravimai ir geopolitinės įtampos, o institucija toliau siekia suvaldyti infliaciją iki 2 proc. tikslo.

    Pastaruoju metu ECB komunikacijoje akcentuota, kad infliacijos grįžimas prie 2 proc. lygio gali užtrukti ilgiau, nei tikėtasi, o palūkanų politika išliks priklausoma nuo duomenų. Darbuotojų teigimu, būtent todėl vadovų kaitos klausimas šiuo metu gali būti ypač jautrus rinkoms ir visuomenei.

    Laiške taip pat atkreipiamas dėmesys į tai, kad artimiausiais metais, net ir be netikėtų pasitraukimų, planuojama įprasta rotacija. Pavyzdžiui, vyriausiojo ekonomisto Philip Lane kadencija baigiasi 2027 metų gegužę, todėl aiškus įpėdinystės planas tampa svarbus iš anksto.

  • JAV 10 metų obligacijų pajamingumas peržengė 5 proc.: kas laukia palūkanų ir rinkų?

    JAV 10 metų obligacijų pajamingumas peržengė 5 proc.: kas laukia palūkanų ir rinkų?

    JAV 10 metų iždo obligacijų pajamingumas trumpam buvo pakilęs virš 5 proc. ribos ir pasiekė 5,011 proc. – tai aukščiausias lygis nuo 2023 metų spalio. Vėliau rodiklis grįžo žemiau 5 proc., tačiau pats šuolis rinkoms tapo aiškiu signalu apie išaugusią įtampą obligacijų segmente.

    Pajamingumui kylant, obligacijų kainos paprastai krenta, todėl investuotojai reikalauja didesnės grąžos už didėjančią riziką ir infliacijos neapibrėžtumą. Šį kartą spaudimą sustiprino keli veiksniai vienu metu: didesni valstybės skolinimosi poreikiai, vis dar atspari JAV ekonomika ir išaugusi įmonių skolos emisijų apimtis, siejama su investicijomis į dirbtinis intelektas.

    Brangsta paskolos ir keičiasi investuotojų elgsena

    Augant JAV obligacijų pajamingumams, brangimas dažnai persiduoda ir gyventojams bei verslui: gali kilti būsto paskolų palūkanos, brangti įmonių skolinimasis, griežtėti kredito sąlygos. Tokie pokyčiai ilgainiui gali lėtinti ekonomikos augimą, nes didesnė skolos kaina mažina vartojimą ir investicijas.

    Kartu aukštesnis pajamingumas daro obligacijas patrauklesnes, palyginti su brangiai įvertintomis akcijomis, todėl dalis kapitalo gali būti perkelta iš akcijų rinkos į saugesnius instrumentus. Tai ypač aktualu, kai investuotojai ima abejoti, ar palūkanų mažinimo ciklas artimiausiu metu apskritai prasidės.

    JAV iždas plečia išpirkimus, Europa jaučia bangą

    Judėjimą rinkoje lydėjo ir JAV iždo sprendimai dėl obligacijų išpirkimo programos plėtimo. Skelbta, kad siūlymai išpirkti 10–20 metų trukmės skolą buvo didinami iki maždaug 5,5 mlrd. eurų sumos, tai yra kelis kartus daugiau nei ankstesnėse operacijose.

    Įtampa persimetė ir į Europos rinkas. Prancūzijos 10 metų obligacijų pajamingumas kilo iki 4,50 proc., Italijos analogiškas rodiklis – iki maždaug 4,40 proc., o Vokietijos 10 metų obligacijų pajamingumas buvo pakilęs iki 3,538 proc. – aukščiausio lygio per 15 metų.

    Energijos kainos vėl kelia infliacijos baimes

    Vienas svarbiausių šio etapo katalizatorių – naftos kainų šuolis, atgaivinęs infliacijos rizikas. „Brent“ rūšies nafta buvo pabrangusi iki maždaug 96 eurų už barelį, o JAV WTI – iki maždaug 93 eurų, rinkoms vertinant geopolitinių incidentų riziką ir galimus tiekimo sutrikimus per Hormūzo sąsiaurį.

    Dėl energijos brangimo investuotojai dažniau daro prielaidą, kad didieji centriniai bankai palūkanas laikys aukštas ilgiau. Europos Centrinis Bankas neseniai padidino indėlių palūkanų normą 0,25 procentinio punkto iki 2,5 proc. ir perspėjo, kad infliacija ilgiau gali išlikti aukščiau tikslo.

    „Rinkos iš naujo įkainoja scenarijų, kuriame palūkanos išlieka aukštos ilgiau, nes energijos kainos grąžina infliacijos riziką“, – teigia rinkų dalyviai, vertindami obligacijų išpardavimo bangą.

    Dėmesys dabar krypsta į artimiausius pagrindinių centrinių bankų sprendimus, kurie gali nulemti, ar pajamingumų kilimas taps trumpu epizodu, ar nauja ilgalaike tendencija. JAV Federalinio rezervo, Anglijos banko ir Japonijos banko tonas investuotojams bus svarbus ne mažiau nei pats sprendimas, nes rinkoms kritiškai svarbu suprasti, kiek ilgai bus toleruojama didesnė infliacijos rizika.