Tag: Infliacija

  • Vokietijos infliacija vėl kyla, bet rinka klydo: ką tai reiškia ECB sprendimui Frankfurte

    Vokietijos infliacija vėl kyla, bet rinka klydo: ką tai reiškia ECB sprendimui Frankfurte

    Vokietijoje rugpjūtį metinė infliacija, skaičiuojama pagal suderintą vartotojų kainų indeksą, pakilo iki 2,9 proc. Tai daugiau nei liepą, kai rodiklis siekė 2,8 proc., tačiau mažiau, nei tikėjosi ekonomistai, kurie prognozavo 3,1 proc.

    Pagal išankstinius Vokietijos federalinės statistikos tarnybos duomenis, kainos per mėnesį augo 0,2 proc., kai rinkos prognozė buvo 0,3 proc. Šis rodiklis yra ypač svarbus, nes būtent suderintu indeksu Europos Centrinis Bankas vertina pažangą siekiant 2 proc. infliacijos tikslo.

    Infliacijos spartėjimas tęsiasi jau trečią mėnesį iš eilės, po 2,4 proc. fiksuotų birželį. Spaudimą kainoms didino energijos kainų šokas, siejamas su įtampa dėl karo Irane, taip pat pasibaigusios kai kurios vidaus priemonės, mažinusios degalų kainų poveikį vartotojams.

    Ką rodo ekonomikos fonas

    Infliacijos duomenys pasirodė tuo metu, kai Vokietijos ekonomikos vaizdas išlieka nevienalytis. Patikslinti duomenys parodė, kad 2026 metų antrąjį ketvirtį bendrasis vidaus produktas augo 0,3 proc., kai anksčiau buvo skelbta 0,2 proc.

    Statistikos tarnyba pažymėjo, kad augimą daugiausia palaikė eksportas, o prekių eksportas per ketvirtį padidėjo 2,6 proc. Tuo pat metu vidaus paklausa išliko silpnesnė: investicijos į įrenginius ir techniką smuko 1,4 proc., o namų ūkių ir valdžios vartojimas ūgtelėjo po 0,1 proc.

    Darbo rinkos signalai taip pat atsargūs: dirbančiųjų skaičius mažėjo, o užimtųjų buvo apie 45,7 mln., tai yra 212 000 mažiau nei prieš metus. Toks fonas rinkoms svarbus, nes lėtesnė ekonomika paprastai mažina platesnio kainų spaudimo riziką.

    ECB dilema prieš posėdį

    Europos Centrinio Banko sprendimų kontekste svarbus ne vien infliacijos krypties faktas, bet ir tai, kad rodiklis nesiekė lūkesčių. ECB birželį padidino indėlių palūkanų normą iki 2,25 proc., o liepą jos nekeitė, todėl kitas posėdis Frankfurte laikomas kritiniu vertinant tolesnį griežtinimą.

    Vokietijos infliacija išlieka aukščiau 2 proc. tikslo, tačiau „netikėtai žemesnis“ rodiklis mažina argumentų svorį tiems, kurie ragina skubėti dar kartą kelti palūkanas. Kartu pridedamas ir silpnesnės vidaus paklausos bei mažėjančio užimtumo signalas, kuris gali reikšti, kad griežtesnė politika labiau smogtų augimui.

    Euro zonoje vaizdas išsiskiria: Ispanijoje rugpjūtį suderinta metinė infliacija šoktelėjo iki 4,5 proc. nuo 3,9 proc., o Prancūzijoje padidėjo iki 2,7 proc. nuo 2,4 proc., ypač išsiskiriant energijos kainų augimui. Tai paryškina pagrindinę ECB problemą: nustatyti vieną palūkanų normą šalims, kurių kainų dinamika skiriasi.

    Bendri euro zonos infliacijos duomenys turėtų paaiškėti artimiausiomis dienomis, o tuomet ECB paskelbs sprendimą dėl palūkanų. Rinkos vertins, ar žemiau lūkesčių buvęs Vokietijos rodiklis taps argumentu pauzei, ar vis dėlto infliacijos kilimas trečią mėnesį iš eilės bus laikomas pakankamu signalu griežtinimui tęsti.
  • Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Infliacija euro zonoje vėl kyla

    Euro zonos metinė infliacija 2026 metų rugpjūtį pakilo iki 3,3 proc., kai 2026 metų liepą siekė 2,9 proc., rodo išankstinis Eurostato įvertis. Mėnesio kainų augimas sudarė 0,4 proc., o tai signalizuoja, kad kainų spaudimas vasaros pabaigoje sustiprėjo.

    Europos Centrinio Banko tikslas yra 2 proc., todėl naujausi duomenys vėl kelia klausimą, ar pinigų politika netrukus taps dar griežtesnė. Rinkos dalyviai didina tikimybę, kad artimiausiame posėdyje bus svarstomas palūkanų kėlimas.

    Energija tapo pagrindiniu varikliu

    Didžiausią įtaką bendram kainų lygiui turėjo energija: per metus ji pabrango 14,3 proc., o 2026 metų liepą metinis augimas buvo 10,3 proc. Vien per mėnesį energijos kainos ūgtelėjo 2,9 proc., todėl būtent ši kategorija tapo ryškiausiu infliacijos šaltiniu.

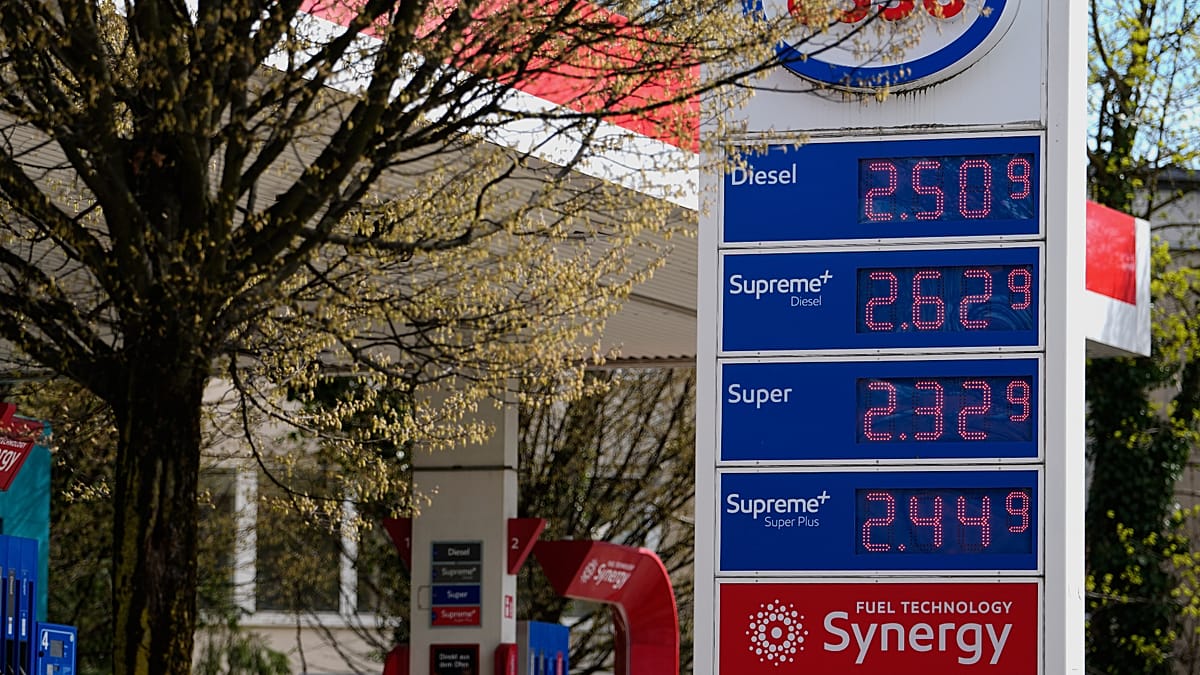
    Kainų šuolį skatino pasaulinių naftos ir dujų kainų brangimas, siejamas su geopolitine įtampa ir tiekimo grandinių trikdžiais, ypač laivybos maršrutuose. Energetikos kainų svyravimai euro zonoje greitai persiduoda degalams, šildymui ir daliai prekių bei paslaugų savikainos.

    „Šį kartą infliaciją daugiausia stūmė atšokusios degalų kainos, o baziniai kainų spaudimo veiksniai išliko santūresni, nes paslaugų infliacija sumažėjo“, – sakė „Oxford Economics“ vyresnysis ekonomistas Leo Barincou.

    Bazinė ir paslaugų infliacija rodo ramesnį vaizdą

    Infliacija paslaugų sektoriuje, kuri paprastai laikoma inertiškesne ir ECB ypač stebima, sumažėjo nuo 3,3 proc. iki 3,0 proc. Tuo metu bazinė infliacija, neįtraukianti energijos, maisto, alkoholio ir tabako, nežymiai smuktelėjo nuo 2,5 proc. iki 2,4 proc.

    Tokie rodikliai leidžia manyti, kad energijos brangimas kol kas nėra plačiai įsišaknijęs kituose krepšelio segmentuose. Vis dėlto ekonomistai atkreipia dėmesį, kad užsitęsę energijos kainų šokai dažnai vėluodami persiduoda tiek paslaugoms, tiek pramonei.

    Maisto, alkoholio ir tabako kainos per metus paaugo 1,2 proc., kaip ir 2026 metų liepą. Šis stabilumas sumažina riziką, kad infliacija taps dar labiau įsisenėjusi per kasdienio vartojimo prekes.

    Lietuvoje infliacija – aukščiausia

    Tarp euro zonos šalių, įtrauktų į rugpjūčio išankstinį vertinimą, didžiausia metinė infliacija fiksuota Lietuvoje – 5,8 proc. Mažiausias rodiklis užfiksuotas Estijoje – 1,3 proc., o tai išryškina ryškius skirtumus tarp valstybių.

    Iš didžiųjų ekonomikų Prancūzijoje infliacija siekė 2,7 proc., Vokietijoje – 2,9 proc., ir abi šalys liko žemiau euro zonos vidurkio. Ispanijoje rodiklis išsiskyrė didesniu šuoliu ir sudarė 4,5 proc., o Italijoje infliacija pasiekė 3,2 proc.

    Ko tikėtis iš ECB?

    Auganti bendra infliacija, nors ją ir tempia daugiausia energija, didina spaudimą ECB reaguoti palūkanų normomis. Finansų rinkose stiprėja lūkestis, kad artimiausiame posėdyje gali būti pasirinktas 0,25 proc. punkto palūkanų didinimas, siekiant pristabdyti kainų kilimą.

    ECB sprendimus lems ne tik bendras infliacijos skaičius, bet ir tai, ar energijos šokas pradės skverbtis į paslaugas, darbo užmokesčio derybas bei ilgalaikius infliacijos lūkesčius. Jei paslaugų infliacija ir baziniai rodikliai išliks santūrūs, centrinis bankas gali rinktis atsargesnį tempą.

  • Europos obligacijų palūkanos šoktelėjo į 15 metų aukštumas: ką tai reiškia paskoloms ir kainoms?

    Europos obligacijų palūkanos šoktelėjo į 15 metų aukštumas: ką tai reiškia paskoloms ir kainoms?

    Europos valstybių skolinimosi kaina rugsėjo 1 dieną pašoko į aukščiausią lygį per daugiau nei 15 metų, rinkoms toliau parduodant obligacijas. Didesnės palūkanos fiksuotos daugelyje didžiųjų ekonomikų, o investuotojai vis aktyviau vertina infliacijos ir biudžetų rizikas.

    Rinkos rodikliai signalizavo, kad Vokietijos 10 metų obligacijų pajamingumas buvo pakilęs virš 3,36 proc., o vėliau šiek tiek sumažėjo iki maždaug 3,34 proc. Kartu brango ir ilgesnės trukmės skola: Vokietijos 30 metų obligacijų pajamingumas buvo pakilęs virš 3,84 proc., taip pat aukščiausiai nuo 2011 metų.

    Obligacijų pajamingumas juda priešinga kryptimi nei jų kaina: kai investuotojai parduoda obligacijas, jų kaina krenta, o fiksuotos palūkanų išmokos tampa santykinai didesnės, todėl pajamingumas kyla. Paprastai tariant, kuo daugiau obligacijų išparduodama, tuo brangiau valstybėms skolintis naujomis emisijomis.

    Kas užkūrė išpardavimą?

    Pagrindinė įtampa kyla iš kelių sutampančių veiksnių: pabrangusios energijos, atsinaujinusių infliacijos baimių ir griežtesnių centrinių bankų signalų. Investuotojai vis dažniau lažinasi, kad palūkanų normos išliks aukštos ilgiau, nei tikėtasi anksčiau.

    Euro zonos išankstiniai infliacijos duomenys parodė, kad rugpjūtį metinė infliacija pakilo iki 3,3 proc., palyginti su 2,9 proc. liepą, o energijos kainos buvo 14,3 proc. didesnės nei prieš metus. Tai gerokai viršija Europos Centrinio Banko 2 proc. tikslą ir didina spaudimą pinigų politikai.

    Rinkos dalyviai ėmė aktyviau vertinti ir artimiausio ECB posėdžio scenarijus, tarp jų ir 0,25 proc. punkto palūkanų normų didinimą. Aukštesnės bazinės palūkanos tiesiogiai persiduoda per visą palūkanų kreivę, todėl brangsta ir valstybių, ir įmonių, ir gyventojų skolinimasis.

    Prancūzijos skola vėl po padidinamuoju stiklu

    Analitikai pažymi, kad Vokietijos pajamingumai daugiausia sekė pasaulines tendencijas, tačiau kai kurios šalys susidūrė ir su papildoma rizikos priemoka. Prancūzijos atveju ją didina politinė ir fiskalinė perspektyva, o diskusijos dėl biudžeto tampa vis jautresnės artėjant 2027 metų prezidento rinkimams.

    Tarptautinis valiutos fondas prognozuoja, kad Prancūzijos bendroji valdžios skola šiemet gali siekti 118,4 proc. bendrojo vidaus produkto, o 2027 metais didėti iki 120,5 proc. Banque de France vertinimu, biudžeto deficitas šiemet gali siekti apie 5,2 proc. bendrojo vidaus produkto, todėl rinkos atidžiau vertina valstybės gebėjimą stabilizuoti finansus.

    „Norint grįžti į tvarų fiskalinį kelią, Prancūzijai reikės reikšmingų reformų, kurios bus nepopuliarios“, – sakė BCA fiksuotų pajamų strategas Robertas Timperis, komentuodamas augančią rizikos priemoką.

    Poveikis vartotojams ir verslui

    Kylant valstybės skolinimosi kainai, brangsta ir bankų finansavimas, todėl palūkanų spaudimas gali persikelti į būsto paskolas, įmonių kreditus ir naujas obligacijų emisijas. Tai ypač svarbu šalims, kuriose didelė dalis skolos turi būti refinansuojama artimiausiais metais, o biudžetų erdvė ribota.

    Kartu obligacijų rinkų svyravimai keičia investuotojų elgseną: aukštesni pajamingumai gali tapti patrauklesne alternatyva rizikingesnėms turto klasėms, tačiau didesnis neapibrėžtumas didina ir kainų svyravimus. Dalis rinkos dalyvių įspėja, kad ilgiau trunkantis aukštos infliacijos ir silpnesnio augimo derinys didina stagfliacijos riziką, o tai būtų sudėtinga aplinka tiek politikos formuotojams, tiek verslui.

    Panašus pardavimo spaudimas matomas ir už Europos ribų: JAV 10 metų iždo obligacijų pajamingumas buvo pakilęs iki maždaug 4,78 proc., o Japonijos 10 metų obligacijų pajamingumas pasiekė apie 3,00 proc., aukščiausiai nuo 1996 metų. Tai rodo, kad rinkos problemos nėra vien regioninės ir labiau primena globalų palūkanų normų persikainojimą.

  • Nafta šoka aukštyn: JAV ir Irano įtampa įkaitino rinkas, FED griežtina toną

    Nafta šoka aukštyn: JAV ir Irano įtampa įkaitino rinkas, FED griežtina toną

    Pirmadienio rytą naftos kainos kilo, o Azijos biržose įsivyravo atsargumas: investuotojai vienu metu vertino atsinaujinusią JAV ir Irano eskalaciją bei griežtesnius signalus dėl palūkanų normų JAV.

    Rinkų nuotaikas labiausiai veikė dvi kryptys. Viena vertus, geopolitinė rizika Persijos įlankos regione pakurstė baimes dėl tiekimo, kita vertus, JAV centrinio banko vadovo Kevino Warsho retorika padidino tikimybę, kad palūkanos gali būti keliamos.

    FED signalai didina nervingumą

    Kalboje Džeksono Holio simpoziume Vajominge K. Warsh pabrėžė, kad dėl palūkanų normų sprendimų bus vertinama, ar bazinė infliacija pakankamai sparčiai artėja prie tikslo. Investuotojai tai interpretavo kaip pasirengimą griežtinti politiką, jei kainų spaudimas nemažės.

    Šiuo metu infliacija JAV siekia 3,7 proc., o FED siekiamas tikslas yra 2 proc. Aukštesnės energijos kainos laikomos vienu svarbiausių veiksnių, dėl kurių infliacijos mažėjimas stringa, todėl rinkos jautriai reaguoja į bet kokius naftos brangimo impulsus.

    „Turime būti įsitikinę, kad bazinė infliacija aiškiai ir pakankamu greičiu juda link mūsų tikslo. Priešingu atveju turime ką veikti“, – sakė Kevinas Warsh.

    Po tokių komentarų didėjo trumpalaikių JAV iždo obligacijų pajamingumai, stiprėjo doleris, o auksas, kuriam palankesnės žemesnės palūkanos, smuko. Azijoje labiausiai spaudimą patyrė technologijų sektorius, kuriam brangstantis skolinimasis ypač aktualus dėl didelių investicijų į DI infrastruktūrą.

    Dėmesys artėjančiai JAV statistikai

    Artimiausioms rinkų kryptims lemiamos gali būti svarbios makroekonominės ataskaitos iki kito FED sprendimo. Šią savaitę investuotojai laukia darbo rinkos duomenų, o kitą savaitę bus skelbiamas vartotojų kainų indeksas.

    Rinkose vyrauja nuostata, kad net ir nedideli nukrypimai nuo prognozių gali smarkiai padidinti svyravimus palūkanų, valiutų ir akcijų rinkose. Dėl to portfelių valdytojai linkę mažinti riziką, ypač tada, kai kartu kyla geopolitinis neapibrėžtumas.

    Hormūzo sąsiauris vėl kelia įtampą

    Naftos kainų šuolį paskatino pranešimai apie JAV smūgius Irano raketų paleidimo įrenginiams nedidelėje saloje Hormūzo sąsiauryje. Iranas atsakė smogdamas JAV kariniams taikiniams Jordanijoje, o tai sugrąžino vadinamąjį geopolitinį priedą į naftos kainodarą.

    Hormūzo sąsiauris laikomas vienu svarbiausių pasaulio energetinių koridorių, per kurį keliauja reikšminga dalis pasaulinės naftos ir suskystintų dujų srautų. Kai laivyba ar draudimo sąlygos regione griežtėja, rinka paprastai įkainoja tiekimo riziką ir kainos reaguoja staigiais šuoliais.

    Nors pastaruoju metu fiziniai srautai buvo kiek atsigavę nuo blogiausių lygių, nauja eskalacija priminė, kad situacija išlieka trapi. Prekybininkams tai signalas, jog bet koks incidentas sąsiauryje gali greitai pakeisti kainų trajektoriją ir iš naujo pakurstyti infliacinius lūkesčius visame pasaulyje.

  • Rugsėjo košmaras Graikijoje: mokyklai ruošiasi jau dabar – kiek kainuos krepšys ir sąsiuviniai?

    Rugsėjo košmaras Graikijoje: mokyklai ruošiasi jau dabar – kiek kainuos krepšys ir sąsiuviniai?

    Artėjant mokslo metams Graikijoje, knygynuose ir mokyklinių prekių parduotuvėse jau daugėja pirkėjų. Tėvai skuba įsigyti sąsiuvinių, rašymo priemonių, dailės reikmenų ir kitų būtiniausių daiktų, o galutinė suma neretai tampa rimtu išbandymu šeimos biudžetui.

    Prekybininkai ir rinkos stebėtojai teigia, kad daugelio bazinių prekių kainos iš esmės panašios į pernykštes. Vis dėlto galutinė krepšelio vertė labai priklauso nuo vaiko klasės, mokyklos pateikto sąrašo, pasirinktų prekių kokybės ir to, ar perkami žinomesnių prekės ženklų, ar ekonomiškesni gaminiai.

    Graikijos visuomeninio transliuotojo radijo ERTnews 105,8 atlikta rinkos apklausa rodo, kad pradinukui pagrindinės mokyklinės priemonės šiemet gali kainuoti apie 100–120 eurų. Į šią sumą paprastai neįskaičiuojama kuprinė ir papildomi kasdieniai daiktai, tokie kaip pietų dėžutė ar gertuvė.

    Kodėl sąskaita taip išauga?

    Didžiausią įtaką galutinei sumai daro tai, kad kainų skirtumai tarp pigiausių ir brangiausių variantų išlieka labai dideli. Pavyzdžiui, kuprinė gali kainuoti nuo maždaug 15 eurų, tačiau už brangesnius ar žinomų prekės ženklų modelius mokama iki 100 eurų.

    Skirtumai ryškūs ir perkant smulkesnes priemones, kur vieno daikto pabrangimas atrodo nedidelis, bet susidėjus visam sąrašui suma išauga. Sąsiuvinių, rašiklių, pieštukų ar dailės reikmenų kainas lemia popieriaus kokybė, komplektacija, prekės ženklas ir vieta, kur perkama.

    Pernykštė kainų „nuotrauka“

    2025 metų rugsėjį Graikijos darbuotojų vartotojų asociacija EEKE buvo paskelbusi orientacines kai kurių mokyklinių prekių kainas, remdamasi atrinktų prekybos tinklų stebėsena. Tarp pavyzdžių buvo įvairių formatų sąsiuviniai, flomasteriai, pieštukai, rašikliai, trintukai, drožtukai ir liniuotės.

    Nors tokie palyginimai ne visada tiksliai sutampa su šių metų asortimentu, jie leidžia įvertinti bendrą kainų lygį. Be to, Graikijos plėtros ministerija 2025 metais skelbė, kad po susitikimo su Graikijos prekybos tinklų asociacija dalis įmonių buvo įsipareigojusios išlaikyti mokyklinių prekių kainas 2024 metų lygyje.

    Praktika rodo, kad net ir stabilizuojantis bazinių prekių kainoms, šeimoms didžiausia problema tampa pasirinkimų amplitudė: nuo ekonomiškų iki brangių alternatyvų. Kai šeimoje auga du ar daugiau mokyklinio amžiaus vaikų, net nedideli skirtumai kiekvienoje pozicijoje greitai susideda į šimtus eurų.

    Ekspertai pastebi, kad siekiant sumažinti išlaidas dažniau laukiama akcijų, perkama anksčiau, lyginamos kainos skirtingose parduotuvėse ir dalis pirkinių planuojama etapais. Tačiau mokslo metų pradžia Graikijoje, kaip ir daugelyje Europos šalių, išlieka laikotarpis, kai trumpam šokteli kasdienio vartojimo išlaidos.

  • FED vadovas sunerimęs dėl infliacijos: rinkos jau skaičiuoja palūkanų kėlimą rugsėjį

    FED vadovas sunerimęs dėl infliacijos: rinkos jau skaičiuoja palūkanų kėlimą rugsėjį

    JAV centrinio banko vadovas Kevinas Warshas per savo pirmąją kalbą Jackson Hole simpoziume pareiškė, kad finansinės sąlygos JAV nėra pakankamai ribojančios, o bazinė infliacija kol kas reikšmingai neslūgsta. Tokio tono rinkos įvertino kaip griežtėjantį, didinantį tikimybę, kad palūkanos gali būti keliamos jau artimiausiame posėdyje.

    Warshas pabrėžė, kad ekonomika pastaraisiais mėnesiais veikiau stiprėjo nei silpo, o darbo rinka išlieka artima pilno užimtumo būklei. Jo teigimu, būtent kainų stabilumas šiuo metu turi būti pagrindinis Federalinio rezervo prioritetas, nes infliacija išlieka per aukšta ir per plati pagal prekių bei paslaugų krepšelį.

    „Man didelį įspūdį daro bendra ekonomikos būklė, kuri, panašu, sustiprėjo“, – sakė Kevinas Warshas.

    Anot jo, vienas aiškiausių stiprybės ženklų yra atsparumas sukrėtimams, kurį demonstravo tiek realioji ekonomika, tiek finansų rinkos. Warshas taip pat akcentavo, kad dabartiniai duomenys neleidžia patikimai teigti, jog bazinės infliacijos tendencijos jau aiškiai juda link 2 proc. tikslo pakankamu tempu.

    Kalbėdamas apie infliacijos dinamiką, Federalinio rezervo vadovas rėmėsi asmeninio vartojimo išlaidų (PCE) indeksu, kuris yra pagrindinis JAV centrinio banko stebimas rodiklis. Jis nurodė, kad per 12 mėnesių PCE infliacija siekė 3,7 proc., o per šešis mėnesius metiniu tempu buvo apie 4,1 proc., todėl, jo vertinimu, pergalės prieš infliaciją skelbti dar anksti.

    Rinkose po šių komentarų išaugo lūkesčiai dėl palūkanų didinimo: investuotojai ėmė labiau įkainoti 0,25 proc. punkto kėlimo scenarijų artimiausiame Federalinio rezervo posėdyje. Kartu su tuo pastebėtos ir obligacijų rinkos reakcijos, kai ilgalaikių JAV iždo vertybinių popierių pajamingumai kito, o JAV dolerio indeksas stiprėjo.

    DI ir produktyvumo klausimas

    Warshas kalboje atskirai išskyrė dirbtinio intelekto poveikį ekonomikai, teigdamas, kad technologijų pažanga gali būti naujas svarbus produktyvumo veiksnys. Vis dėlto jis pabrėžė, kad kol kas per anksti vienareikšmiškai atsakyti, ar DI labiau papildys darbuotojų veiklą, ar pakeis dalį darbo vietų, ir kada šis efektas atsispindės makroekonominiuose rodikliuose.

    Pasak jo, Federaliniame rezerve suformuota darbo grupė analizuoja DI įtaką produktyvumui ir užimtumui, tačiau jos darbas neturės tiesioginės įtakos artimiausiems pinigų politikos sprendimams. Warshas taip pat atkreipė dėmesį į didėjančias investicijas, susijusias su DI infrastruktūra, ir tai, kad dalis verslo kapitalo išlaidų augimo gali būti siejama būtent su šiuo technologiniu ciklu.

    Kodėl jis atsisako išankstinių užuominų?

    Vienas ryškiausių kalbos akcentų buvo Warsho atsisakymas praktikuoti vadinamąsias išankstines nuorodas apie būsimus sprendimus. Jis argumentavo, kad ši priemonė buvo svarbi per 2008 metų finansų krizę ir po jos, tačiau dabar gali klaidinti, nes rinkos pernelyg pradeda remtis centrinio banko signalais, o ne ekonominiais fundamentaliais duomenimis.

    „Neturėtume kurti režimo, kuriame rinkos dalyviai pirmiausia laukia centrinio banko, kad apsispręstų dėl kito sandorio“, – sakė Kevinas Warshas.

    Jo teigimu, toks abipusis signalų skaitymas gali tapti veidrodžių sale, kai rinkos bando nuspėti Federalinį rezervą, o Federalinis rezervas pernelyg stebi rinkų reakcijas, prarasdamas jautrumą naujai informacijai. Warshas pabrėžė, kad klaidų kainą dažniausiai sumoka ne didžiausi finansų rinkų dalyviai, o namų ūkiai, susiduriantys su aukštomis kainomis ar didesniu neužtikrintumu dėl darbo.

    Baigdamas jis nurodė, kad yra įsipareigojęs ne iš anksto paskelbtam sprendimui, o disciplinai vertinti naujausius duomenis ir laikytis 2 proc. PCE infliacijos tikslo. Artimiausias Federalinio rezervo sprendimas dėl palūkanų numatytas rugsėjo 16 dieną, o rinkos iki tol itin jautriai reaguos į naujus infliacijos ir darbo rinkos rodiklius.

  • Fed žada mažiau užuominų rinkoms: Kevinas Warshas Jackson Hole aiškiai išdėstė prioritetus

    Naujasis JAV Federalinės rezervų sistemos (Fed) vadovas Kevinas Warshas per ekonomikos politikos simpoziumą Jackson Hole pasiuntė rinkoms aiškią žinią: centrinis bankas grįžta prie griežto mandato, bet mažiau aiškins, ką darys toliau. Pagrindiniai prioritetai išlieka tie patys – 2 proc. infliacijos tikslas ir siekis maksimalizuoti užimtumą.

    Warshas pabrėžė, kad vadinamosios išankstinės gairės dėl būsimų sprendimų bus naudojamos atsargiau. Jo teigimu, skaidrumas nėra savitikslis, o komunikacija turi tarnauti pinigų politikos kokybei, ypač kai ekonomikoje daug neapibrėžtumo.

    Mažiau signalų, daugiau neapibrėžtumo

    Tokia kryptis reiškia, kad iki kiekvieno Fed posėdžio rinkoms gali tekti gyventi su didesne nežinomybe dėl palūkanų normų. Pastaraisiais metais investuotojai buvo įpratę prie detalesnių užuominų apie galimus sprendimus, todėl bet koks tonas „mažiau žadėti iš anksto“ paprastai didina jautrumą naujiems duomenims.

    Warshas taip pat akcentavo, kad Fed nariai turėtų būti santūresni komentuodami politinius įvykius ir jų įtaką pinigų politikai. Praktikoje tai gali reikšti, kad rinkos daugiau informacijos bandys išskaityti ne iš pareiškimų, o iš makroekonominių rodiklių ir posėdžių sprendimų logikos.

    „Nusprendžiau pakeisti vadinamųjų išankstinių gairių formą ir funkciją. Komunikacija turi tarnauti svarbiausiam Fed uždaviniui – vykdyti tinkamą pinigų politiką“, – sakė Kevinas Warshas.

    2 proc. infliacija lieka „kietas“ tikslas

    Kalboje aiškiai pakartota, kad kainų stabilumas yra pamatinė Fed atsakomybė, o 2 proc. tikslas – nekintantis orientyras. Warshas pabrėžė, jog infliacija savaime negrįžta į vidurkį, todėl centrinis bankas privalo veikti ryžtingai, kai kainų augimas tampa per didelis.

    Jis atkreipė dėmesį, kad aukšta infliacija tiesiogiai kenkia gerovei: ji mažina perkamosios galios stabilumą, didina verslo sąnaudas ir apsunkina ilgalaikius sprendimus tiek namų ūkiams, tiek įmonėms. Dėl to Fed, vertindamas situaciją, remsis duomenimis, kurie turi būti tikslūs, aktualūs ir praktiškai pritaikomi sprendimams priimti.

    „Kainų stabilumo tikslas – 2 proc. – yra tvirtas ir nuolatinis. Kainų stabilumas neatsiranda savaime, o aukšta infliacija pati savaime yra labai žalinga ekonominei gerovei“, – sakė Kevinas Warshas.

    Dėmesys užimtumui ir žaliavų rinkoms

    Kartu buvo pabrėžtas ir antrasis Fed mandato ramstis – maksimalus užimtumas. Warshas teigė, kad infliacijos suvaldymas nėra priešprieša darbo rinkos tikslams, o veikiau sąlyga tvariam augimui, kai atlyginimų ir kainų dinamika tampa labiau prognozuojama.

    Naujoji vadovybė išskyrė ir papildomą akcentą – pasaulinių žaliavų rinkų tendencijų stebėjimą. Žaliavų kainų svyravimai dažnai greitai persiduoda degalų, energijos ir dalies vartojimo prekių kainoms, todėl gali tapti svarbiu kanalu infliaciniams spaudimams sustiprėti.

    Po Warsho kalbos didelių sukrėtimų rinkose nefiksuota: dolerio kursas reikšmingai nesikeitė, o pagrindiniai JAV akcijų indeksai nežymiai paaugo. Vis dėlto investuotojams svarbiausia bus kitas etapas – artimiausias Fed posėdis, po kurio paaiškės, kaip naujoji komunikacijos strategija derės su sprendimais dėl palūkanų normų.

  • Infliacija vėl šoktelėjo: išankstinis SVKI rodo 5,8 proc. metinį augimą 2026 metų rugpjūtį

    2026 metų rugpjūtį išankstinis metinės infliacijos įvertis, apskaičiuotas pagal suderintą vartotojų kainų indeksą (SVKI), siekia 5,8 proc., skelbia oficialūs statistiniai duomenys. Tai reiškia, kad vartotojų kainų lygis, palyginti su 2025 metų rugpjūčiu, išlieka reikšmingai pakilęs.

    Tuo pat metu išankstinis vidutinės metinės infliacijos įvertis rugpjūtį sudaro 4,3 proc. Šis rodiklis atspindi kainų pokyčius per ilgesnį laikotarpį ir paprastai kinta lėčiau nei metinė infliacija, todėl dažnai naudojamas vertinant bendrą infliacijos trajektoriją.

    Mėnesinis vartotojų kainų pokytis 2026 metų rugpjūtį, palyginti su liepa, pagal SVKI sudaro 0,1 proc. Nors mėnesinis augimas nedidelis, metinis tempas rodo, kad kainų spaudimas ekonomikoje išlieka, o gyventojų perkamoji galia gali būti veikiama ilgiau.

    SVKI yra Europos Sąjungoje taikomas harmonizuotas rodiklis, leidžiantis palyginti infliaciją tarp šalių vienoda metodika. Dėl to šis indeksas ypač svarbus vertinant kainų stabilumą euro zonoje ir stebint, kaip kinta vartojimo prekių bei paslaugų krepšelio kainos.

    Ekonomistai paprastai atkreipia dėmesį, kad infliacijos dinamiką dažniausiai lemia energijos ir maisto kainų svyravimai, paslaugų sektoriaus įkainiai bei darbo užmokesčio tendencijos. Kartu svarbi ir bazinė infliacija, kuri geriau parodo vidaus paklausos bei kainodaros inerciją, tačiau jos įverčiai paprastai pateikiami detalesnėse suvestinėse.

    Išankstiniai duomenys yra ankstyvas signalas rinkai ir gyventojams, tačiau vėliau gali būti patikslinami, kai surenkama daugiau informacijos. Galutiniai rodikliai dažniausiai leidžia tiksliau įvertinti, kurios prekių ir paslaugų grupės labiausiai prisidėjo prie bendro kainų augimo.

  • „Bernstein“ prognozė: bitkoinas iki 2027 metų vidurio gali pasiekti 130 000 eurų, bet „Strategy“ tikslas mažinamas

    „Bernstein“ prognozė: bitkoinas iki 2027 metų vidurio gali pasiekti 130 000 eurų, bet „Strategy“ tikslas mažinamas

    Investicijų bendrovės „Bernstein“ analitikai prognozuoja, kad bitkoino kaina iki 2027 metų vidurio gali pasiekti apie 130 000 eurų, o kito ciklo pike 2029 metais – maždaug 260 000 eurų. Vertinimas grindžiamas prielaida, kad pasaulio ekonomikoje įsitvirtina vadinamasis valiutos nuvertinimo sandoris, kai investuotojai ieško ribotos pasiūlos turto.

    Anot analitikų, kelių dešimtmečių laikotarpis, kai palūkanos nuosekliai mažėjo, baigėsi, o valstybių skolos aptarnavimo kaštai auga. Ši dinamika, jų teigimu, gali stumti politikos formuotojus ieškoti lengvesnių sprendimų, tarp jų ir toleruoti didesnę infliaciją ar silpnesnes valiutas, o tai didina susidomėjimą auksu ir bitkoinu.

    „Augantys pajamingumai kuria savipalaikantį ciklą: didesnės palūkanų išlaidos, didesni biudžeto deficitai ir didesnis skolinimosi poreikis“, – sakė „Bernstein“ analitikų komanda, vadovaujama Gautamo Chhugani.

    „Bernstein“ atkreipia dėmesį, kad ši tema matoma ir biržoje prekiaujamų fondų apyvartose, kuriose bitkoino ir aukso produktai vėl dažniau patenka tarp aktyviausiai prekiaujamų. Tai siejama su investuotojų rotacija nuo anksčiau dominavusių technologijų ir puslaidininkių istorijų į apsidraudimą nuo infliacijos ir skolos rizikų.

    Analitikai taip pat pabrėžia, kad bitkoino rinką, jų vertinimu, stiprina brandesnė infrastruktūra ir platesnė prieiga per neatidėliotinus bitkoino ETF, taip pat įmonių iždo strategijos. Vienas iš argumentų – reikšminga pasiūlos dalis ilgą laiką nejuda, o tai mažina pardavimo spaudimą staigių svyravimų metu.

    Bazinėje prognozėje laikomasi istorinio ketverių metų ciklo logikos: iki 2026 metų pabaigos bitkoinas galėtų grįžti prie maždaug 110 000 eurų lygio, o iki 2027 metų vidurio pasiekti apie 130 000 eurų. Kito ciklo pikas 2029 metais, pagal šį scenarijų, siektų apie 260 000 eurų.

    Vis dėlto pateikiamas ir spartesnis scenarijus, jei institucinis kapitalas į bitkoiną plauktų agresyviau, o valiutų nuvertinimo tema taptų dominuojančia makro istorija. Tokiu atveju bitkoinas iki 2027 metų vidurio galėtų pakilti iki maždaug 170 000 eurų, o 2029 metais pasiekti apie 430 000 eurų.

    Tuo pat metu „Bernstein“ peržiūrėjo bitkoiną kaupiantį verslo modelį taikančios bendrovės Strategy tikslinę akcijos kainą ir ją sumažino iki maždaug 300 eurų. Analitikai paliko rekomendaciją lenkti rinką, tačiau nurodė, kad tikslas koreguojamas dėl atnaujintos bitkoino ciklo trajektorijos ir spartesnio akcijų skiedimo.

    Strategy yra viena didžiausių bitkoino turėtojų tarp viešai kotiruojamų įmonių, todėl jos vertė itin jautri kriptovaliutos kainai ir finansavimo sąlygoms. „Bernstein“ akcentuoja, kad stipresnis balansas gali suteikti daugiau manevro, tačiau tolesnis augimas priklausys nuo to, kaip keisis palūkanų normos, investuotojų rizikos apetitas ir bitkoino ETF paklausa.

    Analitikai primena, kad tokios prognozės išlieka scenarijai, o bitkoino kaina istoriškai pasižymėjo dideliais svyravimais ir giliomis korekcijomis. Investuotojams tai reiškia, kad net ir institucijų dalyvavimas nebūtinai panaikina cikliškumą, o rizikos valdymas išlieka esminis.

  • Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

    Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

    JAV centrinio banko vadovas Kevinas Warshas penktadienį Jackson Hole simpoziume pirmą kartą sakys pagrindinę kalbą, kai ilgalaikės skolinimosi kainos išlieka padidėjusios, o infliacija vis dar negrįžta prie 2 proc. tikslo. Investuotojai iš šio pasirodymo tikisi aiškesnio signalo, ar Federalinis rezervų bankas pasirengęs griežtinti politiką.

    Jackson Hole simpoziumą nuo 1978 metais rengia Kanzaso miesto Federalinis rezervų bankas, o nuo 1982 metų jis vyksta Vajominge, Jackson Lake Lodge konferencijų centre. Į renginį susirenka apie 120 centrinių bankų vadovų, ekonomistų ir politikos formuotojų iš daugiau nei 70 valstybių, todėl bet koks tonas ar formuluotė gali paveikti rinkų lūkesčius.

    Šių metų tema skirta finansų inovacijoms, mokėjimams ir jų reikšmei politikai, tačiau kontekstas akivaizdžiai monetarinis. Jackson Hole tradiciškai vyksta tarp Federalinio atvirosios rinkos komiteto posėdžių, todėl pirmininko kalba tampa viena iš retų progų pakoreguoti rinkų „kompasą“ be oficialaus sprendimo dėl palūkanų.

    Warshas viešai pabrėžia, kad tikslas nesikeičia.

    „Nėra jokio minkšto infliacijos tikslo. Yra tikslas, ir jis yra 2 proc.“, – sakė K. Warshas.

    Tačiau rinkoms svarbiausia ne kryptis, o kelias. JAV centrinis bankas šiuo metu peržiūri savo veiklos principus ir komunikaciją, todėl pirmininkas vengia detalių išankstinių gairių, kurios anksčiau padėdavo sumažinti netikėtumus finansų rinkose.

    Naujausi duomenys spaudimą tik didina: asmeninio vartojimo išlaidų kainų indeksas, kurį Federalinis rezervų bankas laiko pagrindiniu rodikliu, liepą augo sparčiau nei tikėtasi, o metinis tempas išliko gerokai virš 2 proc. ribos. Bazinė infliacija taip pat laikosi aukščiau tikslo, todėl klausimas, ar palūkanos pakankamai riboja ekonomiką, išlieka atviras.

    Liepos mėnesį Federalinis atvirosios rinkos komitetas palūkanas paliko 3,50–3,75 proc. intervale, tačiau dalis regioninių bankų vadovų pasisakė už didinimą. Tuo pat metu išvestinių priemonių rinkoje matyti atsargesni lūkesčiai dėl griežtinimo, o šis skirtumas ir yra viena priežasčių, kodėl Jackson Hole kalba laikoma itin jautria.

    Obligacijų rinka tapo nervų centru

    Didžiausias testas persikėlė į ilgalaikių JAV valstybės obligacijų segmentą. JAV valstybės skola perkopė 40 trilijonų JAV dolerių, tai yra apie 36,8 trilijono eurų, o 10 ir 30 metų obligacijų pajamingumų šuoliai didina skolinimosi kainą visoje ekonomikoje nuo būsto paskolų iki verslo finansavimo.

    Ši dinamika privertė veikti JAV iždą. Iždo sekretorius Scottas Bessentas paskelbė ketinantis bent padvigubinti 10–30 metų trukmės obligacijų supirkimus antrinėje rinkoje nuo 1,8 milijardo eurų iki 3,7 milijardo eurų per operaciją, taip mažinant ilgalaikių vertybinių popierių pasiūlą ir siekiant numušti pajamingumus.

    Vis dėlto rinka sureagavo nevienareikšmiškai: pajamingumai vėliau vėl kilo, todėl Bessentas viešai leido suprasti, kad iždas, reikalui esant, galėtų įsikišti didesne apimtimi. Susidaro neįprasta įtampa, kai fiskalinė institucija bando slopinti ilgalaikių palūkanų kilimą, o centrinis bankas gali būti linkęs leisti rinkai „padaryti dalį darbo“ griežtinant finansines sąlygas.

    Aukso ir bitkoino šuolis siunčia signalą

    Kai investuotojai pradeda abejoti, ar skola gali būti valdoma be infliacijos „pagalbos“, rinkoje stiprėja vadinamoji valiutos nuvertėjimo logika, kai ieškoma aktyvų, kurių pasiūla nėra lengvai plečiama. Tokiose fazėse dažnai brangsta auksas, stiprėja kriptovaliutų paklausa, o valiuta patiria spaudimą.

    Rugpjūtį auksas pabrango apie 15 proc. ir fiksavo vieną stipriausių mėnesių per kelis dešimtmečius, o bitkoinas šoktelėjo daugiau nei 25 proc., pasiekdamas naujas aukštumas. Kartu JAV dolerio indeksas, lyginantis dolerį su šešiomis pagrindinėmis valiutomis, judėjo žemyn, o šių signalų kombinacija rinkoms dažnai reiškia tą patį: infliacijos rizika nėra iki galo suvaldyta.

    Kodėl tai svarbu Europai

    Jackson Hole dėmesingai stebės ir Europa, nes JAV palūkanų kryptis daro įtaką dolerio kursui, kapitalo srautams ir pasaulinėms finansavimo sąlygoms. Europos Centrinio Banko atstovai taip pat dalyvaus diskusijose, nors oficialiai akcentas šiemet nukreiptas į mokėjimų ateitį ir finansų inovacijas.

    Artimiausių sprendimų kalendorius sudėlioja papildomą įtampą: ECB skelbia savo posėdžių protokolus, o kitas sprendimas dėl palūkanų numatytas netrukus po to, kai rinka jau bus „suvirškinusi“ Warsho žinutes. Griežtesnis tonas Jackson Hole gali sustiprinti dolerį ir sugriežtinti globalias finansines sąlygas, o tai Europai reikštų sudėtingesnį balansą tarp augimo ir infliacijos.

    Dėl to penktadienio kalba nebėra vien tradicinis centrinio banko pasisakymas. Tai testas, ar Federalinis rezervų bankas gali įtikinti rinkas, kad 2 proc. infliacijos tikslas išlieka realus, o pasirinktas kelias yra pakankamai patikimas ir nuoseklus.