Tag: Infliacija

  • JK infliacija šoktelėjo iki 3,5 proc.: degalai brangsta, o Anglijos bankui spaudimas kelti palūkanas

    JK infliacija šoktelėjo iki 3,5 proc.: degalai brangsta, o Anglijos bankui spaudimas kelti palūkanas

    Jungtinėje Karalystėje metinė vartotojų kainų infliacija 2026 metų rugsėjo mėnesį pakilo iki 3,5 proc. ir buvo didesnė, nei tikėjosi rinka. Tai aukščiausias lygis nuo 2025 metų spalio, skelbia šalies statistikos tarnyba ONS.

    Per mėnesį vartotojų kainos ūgtelėjo 0,4 proc., po 0,5 proc. augimo rugpjūtį. Kartu didėjo ir vadinamoji bazinė infliacija, kuri neįtraukia energijos bei maisto kainų svyravimų: ji pakilo iki 2,8 proc. nuo 2,6 proc.

    Kainas aukštyn stūmė degalai

    Didžiausią įtaką rugsėjo infliacijos šuoliui padarė transporto segmentas, pirmiausia motoriniai degalai. ONS duomenimis, transporto kainos per metus pakilo 6,6 proc., kai mėnesiu anksčiau metinis augimas siekė 4,6 proc.

    Dyzelino kainos rugsėjį pasiekė aukščiausią lygį nuo 2022 metų liepos, o degalų brangimą skatino geopolitinė įtampa ir naftos rinkos nervingumas. Dėl to infliacijos spaudimas vėl tapo akivaizdžiai jaučiamas kasdienėse išlaidose.

    Paslaugų infliacija paspartėjo iki 3,7 proc., o būsto ir su namų ūkiu susijusių paslaugų kainos per metus augo 5,3 proc. Ryšių paslaugos brango 5,8 proc., kai maisto infliacija nepakito ir siekė 1,3 proc.

    Rinkos ruošiasi palūkanų kėlimui

    Auganti infliacija didina spaudimą Anglijos bankui, kurio tikslas yra 2 proc. infliacija. Rinkoje stiprėja lūkestis, kad 2026 metų lapkričio 5 dieną per posėdį palūkanos gali būti padidintos, o tai būtų pirmas kėlimas nuo 2023 metų.

    „Energijos kainų lubos spalį pakilo nežymiai, tačiau namų ūkiai jau ruošiasi didesniam šuoliui kitų metų pradžioje“, – sakė „AJ Bell“ finansų analizės vadovas Danni Hewson.

    „Žinojimas, kad artimiausiais mėnesiais finansuoti kasdienį gyvenimą bus vis sunkiau, smogs vartotojų pasitikėjimui“, – sakė D. Hewson.

    Šiuo metu Anglijos banko bazinė palūkanų norma siekia 3,75 proc., todėl net ir nedidelis kėlimas reikštų brangesnes paskolas, jautresnį būsto rinkos finansavimą ir didesnę palūkanų naštą daliai verslų.

    Skolinimasis auga, skola perkopė 3,57 trilijono eurų

    ONS taip pat paskelbė, kad 2026 metų rugsėjį viešojo sektoriaus grynasis skolinimasis sudarė apie 29,2 mlrd. eurų. Tai maždaug 2,1 mlrd. eurų daugiau nei prieš metus ir daugiau, nei prognozavo rinka.

    Tarnyba pabrėžė, kad išlaidos, įskaitant didesnes skolos aptarnavimo sąnaudas, augo sparčiau nei valstybės pajamos, o dalį skirtumo didino infliacijos poveikis. Brangstant skolinimuisi rinkose, biudžetui tenkanti palūkanų našta tampa vis reikšmingesnė.

    Per 2026 metų balandžio–rugsėjo laikotarpį JK skolinimasis pasiekė apie 116,5 mlrd. eurų, tai atitinka 3,1 proc. bendrojo vidaus produkto. Vis dėlto ši suma išliko didesnė nei Biudžeto atsakomybės biuro prognozė.

    Viešojo sektoriaus grynoji skola rugsėjo pabaigoje, pirminiais vertinimais, pirmą kartą perkopė 3,57 trilijono eurų ribą. Kaip ekonomikos dalis skola siekė 94 proc. bendrojo vidaus produkto ir buvo kiek mažesnė nei prieš metus.

    Šis fonas ypač svarbus artėjant JK Vyriausybės rudeniniam biudžetui, kurį planuojama pristatyti 2026 metų spalio 28 dieną. Tikimasi, kad jame bus ieškoma sprendimų dėl pragyvenimo kaštų spaudimo, kartu bandant suvaldyti skolos aptarnavimo išlaidas.
  • Vengrijos centrinis bankas pristabdė palūkanų mažinimą: ką tai signalizuoja regiono rinkoms

    Vengrijos centrinis bankas Magyar Nemzeti Bank nusprendė nekeisti pagrindinės palūkanų normos ir paliko ją 5,5 proc. Tai reiškia pauzę po kelių nuoseklių mažinimų, kurie vasarą buvo atliekami po 0,25 procentinio punkto. Sprendimas signalizuoja, kad kova su infliacija regione dar nėra baigta, o pinigų politika tampa labiau priklausoma nuo rizikų įvertinimo.

    Banko vadovybė pastaraisiais mėnesiais akcentavo, kad tolesni sprendimai bus priimami atsargiai, vertinant naujausius makroekonominius duomenis. Tokia kryptis būdinga daugeliui centrinių bankų, kai po spartesnių pokyčių pereinama prie pauzės, siekiant įvertinti ankstesnių sprendimų poveikį ekonomikai, kreditavimui ir valiutos kursui.

    Vienas svarbiausių veiksnių yra infliacijos dinamika. Oficialiais duomenimis, 2024 metų rugsėjį metinė infliacija Vengrijoje pakilo iki 1,6 proc., todėl pinigų politikos laisvė mažinti palūkanas susiaurėjo. Nors infliacijos lygis išlieka santykinai žemas, kryptis į viršų didina riziką, kad per ankstyvas skatinimas vėl pakurstytų kainų augimą.

    Žaliavų kainos ir forinto jautrumas

    Magyar Nemzeti Bank sprendimuose didelę reikšmę turi išorės veiksniai, ypač energijos ir kitų žaliavų kainos pasaulinėse rinkose. Žaliavų brangimas tiesiogiai veikia importuojamą infliaciją ir gali greitai pakeisti kainų trajektoriją, ypač atviresnėse ekonomikose. Dėl to bankas akcentuoja, kad palūkanų kryptį ateityje lems ir tarptautinė aplinka, o ne vien vidaus rodikliai.

    Kitas jautrus klausimas yra forinto kursas. Santykinai aukštos palūkanos padeda palaikyti valiutą, bet kartu didina skolinimosi kainą ir gali slopinti vidaus paklausą. Kita vertus, ryškesnis forinto silpnėjimas paprastai greitai atsispindi importo kainose, todėl centrinis bankas priverstas balansuoti tarp augimo ir kainų stabilumo.

    Biudžeto disciplina ir euro perspektyva

    Vengrijos ekonominei darbotvarkei svarbi fiskalinė disciplina, nes ji siejama ir su ilgalaikiais tikslais dėl artėjimo prie euro zonos kriterijų. Euro įvedimui taikomi reikalavimai numato, kad valdžios sektoriaus deficitas neturi viršyti 3 proc. bendrojo vidaus produkto, o skola turėtų išlikti žemiau 60 proc. bendrojo vidaus produkto arba tvariai mažėti. Praktikoje tai reiškia, kad pinigų politika ir biudžeto politika turi veikti ta pačia kryptimi.

    Šiame kontekste palūkanų pauzė gali būti vertinama kaip signalas, kad centrinis bankas nori išlaikyti patikimumą ir neskubėti su papildomu skatinimu. Regiono investuotojams tai svarbu ir dėl to, kad sprendimai Vengrijoje dažnai tampa atskaitos tašku vertinant rizikos kainodarą Vidurio ir Rytų Europoje, ypač kai rinkos jautriai reaguoja į infliaciją, valiutų svyravimus ir energijos kainų pokyčius.

  • Vokietijoje būsto paskolos brangiausios nuo 2009-ųjų: karas su Iranu kelia naują bangą

    Vokietijoje būsto paskolos brangiausios nuo 2009-ųjų: karas su Iranu kelia naują bangą

    Vokietijoje būsto paskolos tapo brangiausios nuo 2009 metų finansų krizės laikų: vidutinės 10 metų fiksuotos palūkanos priartėjo prie 4,5 proc. Tai skelbia Miunchene įsikūręs hipotekos brokeris „Interhyp“, fiksuojantis spartų skolinimosi kaštų šuolį.

    „Interhyp“ duomenimis, dar gegužę tokio tipo paskolų vidurkis siekė apie 3,9 proc., tačiau per kelis mėnesius kreivė staigiai pasisuko į viršų. Naujausioje apklausoje bankai signalizuoja, kad artimiausius porą mėnesių pokyčiai gali nurimti, bet prognozės išlieka nevienodos.

    Vokietijos centrinio banko Bundesbank bei Europos Centrinio Banko (ECB) statistika rodo tą pačią tendenciją: palūkanos šiuo laikotarpiu yra aukščiausios per daugiau nei dešimtmetį. ECB duomenys taip pat primena, kaip smarkiai per ciklą svyravo kainodara: nuo itin žemų lygių po pandemijos iki daugiau kaip 4 proc. 2023 metų pabaigoje.

    Kas kelia palūkanas?

    „Interhyp“ vadovas Jörgas Utechtas paskutinį brangimo etapą daugiausia sieja su infliacijos baimėmis, kurias pakurstė karas su Iranu ir su juo susijęs neapibrėžtumas žaliavų bei energijos rinkose. Tokie sukrėtimai dažniausiai persikelia į obligacijų pajamingumus, o jie tiesiogiai veikia fiksuotų palūkanų būsto paskolas.

    ECB šiemet jau du kartus didino palūkanų normas ir pagrindinę indėlių palūkanų normą pakėlė iki 2,5 proc. Rinkoje tai vertinama kaip signalas, kad kova su infliacija dar nėra baigta, todėl bankai perskaičiuoja skolinimo kainą.

    „Kainos reikšmingai kris tik tuomet, kai konfliktas bus išspręstas visam laikui“, – sakė Jörgas Utechtas.

    Ką tai reiškia gyventojams?

    Pasak „Interhyp“, vidutinei būsto paskolai vien pastarasis palūkanų šuolis gali pridėti apie 200 eurų prie mėnesio įmokos, priklausomai nuo paskolos dydžio ir termino. Dalis pirkėjų dėl to atideda sprendimus, o bankai griežčiau vertina riziką ir klientų finansinį rezervą.

    Nors skolinimasis brangsta, kainų dinamika išlieka įtempta: Vokietijos statistikos tarnyba Destatis skelbė, kad antrąjį šių metų ketvirtį būsto kainos, palyginti su tuo pačiu laikotarpiu prieš metus, paaugo 0,6 proc. Jos yra daugiau nei 5 proc. virš 2024 metų žemumų, tačiau vis dar apie 8,2 proc. žemiau 2022 metų piko.

    Tuo pat metu naujų būsto paskolų apimtys mažėja: per sausio–liepos mėnesius naujas skolinimas buvo daugiau nei 1,5 proc. mažesnis. Analitikai pabrėžia, kad rinką „laiko“ struktūrinė problema: chroniškas būsto pasiūlos trūkumas ir vangios gyvenamosios statybos, todėl kainos nekrenta taip, kaip būtų galima tikėtis esant aukštoms palūkanoms.

    Artimiausias svarbus orientyras skolintojams ir pirkėjams bus ECB sprendimas dėl palūkanų normų, kurį bankas turi paskelbti spalio 29 dieną. Nuo to, kokį toną pasirinks ECB ir kaip keisis infliacijos lūkesčiai, priklausys, ar palūkanos stabilizuosis, ar brangimo banga tęsis.

  • PPI pašoko iki 6,1 proc.: brangstanti gamyba siunčia signalą apie naują infliacijos bangą

    Rugsėjį Lenkijoje sparčiai augo gamintojų kainos, o ekonomistai tai vertina kaip ankstyvą perspėjimą vartotojams. Gamintojų kainų indeksas (PPI) per metus pakilo iki 6,1 proc. ir pasiekė aukščiausią lygį nuo 2023 metų gegužės.

    PPI rodo, kaip keičiasi įmonių sąnaudos, todėl dažnai laikomas išankstiniu rodikliu, kuris vėliau gali pasireikšti ir parduotuvių lentynose. Jei įmonės didesnes energijos, žaliavų ar logistikos išlaidas perkels į galutines kainas, vartotojų infliacija gali vėl įgauti pagreitį.

    Banko Pekao analitikai atkreipia dėmesį, kad brangesni degalai ir energija dar ne visiškai atsispindėjo vartotojų kainose, tačiau jų poveikis jau matomas gamintojų infliacijoje. Pasak jų, šis efektas paprastai sklinda palaipsniui, todėl kainų spaudimas gali išlikti ir artimiausiais mėnesiais.

    „Kol kas PPI daugiausia kelia degalai, tačiau brango ir platesnė perdirbamosios pramonės kategorija, vien rugsėjį pridėjusi daugiau nei 1 procentinį punktą prie bendro PPI“, – teigė Banko Pekao analitikai.

    Tuo metu vartotojų kainų indeksas (CPI) rugsėjį per metus siekė 4,1 proc. Tai sustiprina diskusijas dėl palūkanų normų krypties ir rizikos, kad aukštesnės įmonių sąnaudos vėl įkaitins kainų augimą.

    Apie tai kalbėdamas Lenkijos pinigų politikos tarybos narys Marcin Zarzecki neatmetė palūkanų normų didinimo galimybės, nors teigė artimiausiu metu jo nesitikintis. Jo vertinimu, sprendimą galėtų paskatinti keli vienu metu sutampantys veiksniai, tarp jų spartėjanti bazinė infliacija, atlyginimų augimas ir silpnesnė nacionalinė valiuta euro atžvilgiu.

    Ekonomistai pabrėžia, kad PPI šuolis nebūtinai automatiškai reiškia greitą kainų šuolį parduotuvėse, nes dalį sąnaudų įmonės gali sugerti mažindamos pelno maržas. Vis dėlto, kai brangimas tęsiasi ilgiau, spaudimas perkelti kaštus vartotojams didėja, o tai tampa svarbiu signalu tiek namų ūkiams, tiek centriniam bankui.

  • Kainos kyla, palūkanos svyruoja: ekspertai įspėja, kokių finansinių klaidų nedaryti dabar

    Kainos kyla, palūkanos svyruoja: ekspertai įspėja, kokių finansinių klaidų nedaryti dabar

    Brangimas ir palūkanos keičia planus

    Augančios pragyvenimo išlaidos ir nepastovios palūkanų normos verčia gyventojus bei verslą atidžiau skaičiuoti: didesni pirkiniai, būsto paskolos ar sprendimas pradėti veiklą šiandien kelia daugiau rizikų nei prieš kelerius metus. Europoje situaciją aštrina ir energijos kainų svyravimai bei geopolitinė įtampa, kuri tiesiogiai veikia tiekimą ir sąnaudas.

    Finansų rizikų valdymo specialistai pabrėžia, kad problema dažnai slypi ne vien kainų lygyje, o neapibrėžtume. Žmonėms sunkiau prognozuoti, kas bus po kelių mėnesių, todėl didėja tikimybė prisiimti pernelyg didelius įsipareigojimus, ypač jei biudžete nėra saugumo pagalvės.

    Ar pirkti dabar, ar palaukti?

    Ekspertai pataria neskubėti, kai sprendimas nėra būtinas. Pirmas žingsnis yra aiškiai įsivertinti, ar išlaida būtinoji, ar ją galima atidėti, ir ar pirkiniui neprireiks skolintų lėšų, kurios mėnesinę naštą paverstų sunkiai valdoma.

    Vertinant didesnį pirkinį, siūloma pasitikrinti kelis paprastus dalykus: ar mokėjimas „suvalgys“ santaupas, kokią dalį pajamų sudarys įmokos ir kas nutiktų, jei pajamos laikinai sumažėtų. Praktikoje tai reiškia ir skaičiavimą blogiausio scenarijaus principu, ypač kai šeimos biudžetas jautrus maisto, būsto ar energijos brangimui.

    „Šiuo metu verta kurį laiką stebėti situaciją ir elgtis atsargiau“, – sakė Jungtinės Karalystės įmonių iždininkų asociacijos atstovė Janet Legge.

    Kodėl palūkanų prognozės nepatikimos

    Palūkanų normos išlieka viena didžiausių nežinomųjų tiems, kurie jau turi paskolų arba svarsto skolintis. Rinkos lūkesčiai gali keistis greitai: infliacijai atslūgus tikimasi mažinimo, tačiau nauji sukrėtimai, energijos kainų šuoliai ar atlyginimų spaudimas gali vėl pakoreguoti centrinių bankų sprendimus.

    Gyventojams svarbiausia suprasti savo sutarties sąlygas: ar palūkanos fiksuotos, ar kintamos, kada jos perskaičiuojamos ir kiek gali pasikeisti mėnesio įmoka. Tai ypač aktualu euro zonoje, kur paskolų kaina dažnai siejama su tarpbankinėmis palūkanomis, todėl įmokos gali kisti greičiau, nei tikimasi planuojant šeimos išlaidas.

    „Pastaraisiais metais ne kartą girdėjome, kad palūkanos tuoj kris, bet jos vėl pakildavo“, – teigė Janet Legge.

    Biudžeto apsauga ir verslo rizikų valdymas

    Ekspertai akcentuoja kruopštų išlaidų valdymą: reguliariai peržiūrėti mėnesio sąskaitas, aiškiai atskirti būtinas išlaidas nuo lengviau sumažinamų ir planuoti pirkinius iš anksto. Tokia disciplina padeda greičiau pastebėti, kur pinigai išteka nepastebimai, ir laiku koreguoti elgesį dar prieš prasidedant vėlavimams ar skolų augimui.

    Verslui iššūkių spektras platesnis, nes brangsta ne tik žaliavos ar logistika, bet ir finansavimas, o investicijų planus gali išbalansuoti paklausos svyravimai. Specialistai pabrėžia, kad įmonėms svarbu turėti likvidumo rezervą, laiku peržiūrėti skolos struktūrą ir, kai įmanoma, riboti kintamų palūkanų riziką.

    Finansų rinkose naudojamos rizikos mažinimo priemonės, tokios kaip palūkanų apsikeitimo sandoriai, gali padėti stabilizuoti pinigų srautus, tačiau jos tinka ne visiems ir reikalauja aiškios politikos bei kompetencijos. Dėl to smulkesnėms įmonėms dažnai svarbiausi tampa paprastesni sprendimai: atsargesnis įsipareigojimų dydis, trumpesni planavimo ciklai ir nuolatinis pinigų srautų stebėjimas.

    „Matome kainų augimą, bet matome ir sprendimus, kurie gali padėti įmonėms ir neleisti pernelyg apsunkinti vartotojų“, – sakė apyvartinio kapitalo valdymo bendrovės „cflox“ atstovas Ralf Kesten.

    Ekspertai sutaria dėl vieno: neapibrėžtumas reikalauja pasirengimo. Namų ūkiams tai reiškia aiškesnį finansinį vaizdą ir atsargesnius įsipareigojimus, o verslui – ankstyvą rizikų identifikavimą ir lankstesnius sprendimus, kai faktai pradeda keistis.

  • Europa verda: protestai dėl kainų šuolio ir būsto krizės plinta, rinkos jau reaguoja

    Europa verda: protestai dėl kainų šuolio ir būsto krizės plinta, rinkos jau reaguoja

    Kodėl gatvės vėl pilnos žmonių?

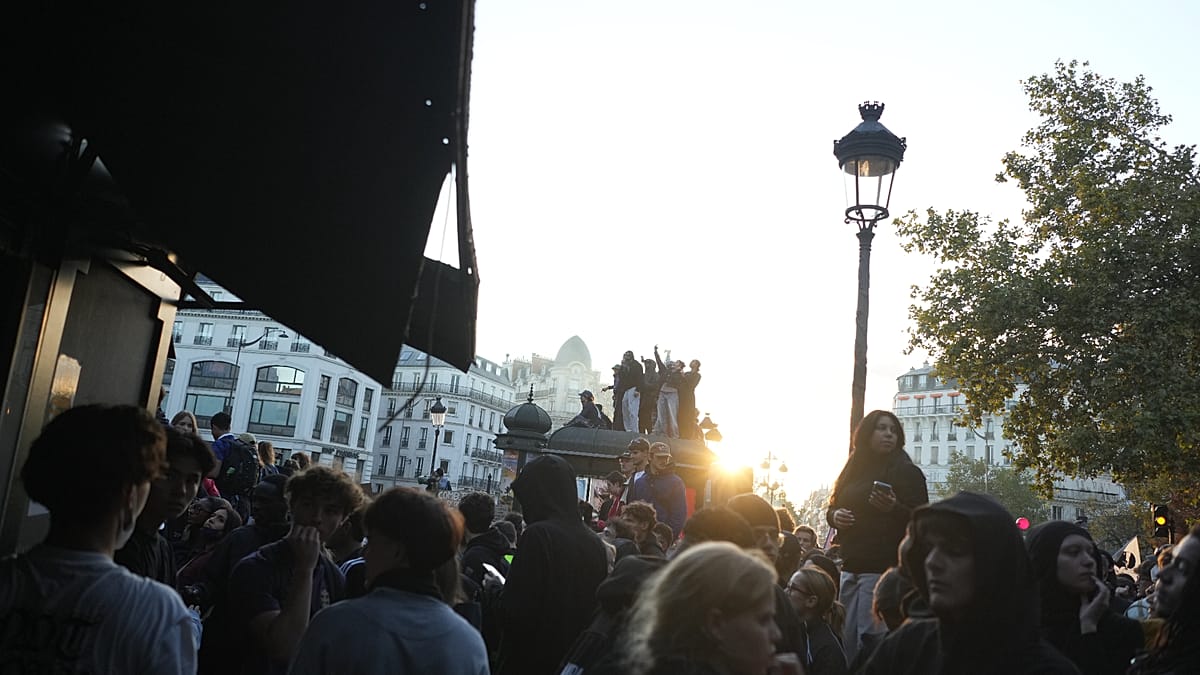
    Tūkstančiai žmonių savaitgalį išėjo į Europos miestų gatves protestuoti dėl brangstančio pragyvenimo, įkandamo būsto trūkumo, menkų atlyginimų ir didėjančio spaudimo viešosioms paslaugoms. Nors skirtingose šalyse reikalavimai nevienodi, bendra nuotaika ta pati: namų ūkių biudžetai nebespėja paskui kainas.

    Ekonomistai pabrėžia, kad net sulėtėjus infliacijai kainos paprastai negrįžta į ankstesnį lygį, todėl realus žmonių perkamosios galios atsigavimas užtrunka. Dėl to kainų ir pajamų atotrūkis tampa ne tik skaičiumi statistikoje, bet ir kasdieniu pasirinkimu, ką atidėti ar ko atsisakyti.

    Įtampa Prancūzijoje ir Belgijoje

    Prancūzijoje demonstracijose dalyvavo šimtai tūkstančių žmonių, tarp jų studentai ir įvairios socialinės grupės, keliančios pragyvenimo bei viešųjų paslaugų klausimus. Dalis mitingų praėjo taikiai, tačiau kai kur protestai peraugo į riaušes ir plėšimus, o žala, kaip skelbta verslo atstovų, gali siekti šimtus milijonų eurų.

    „Protestuoti yra teisė, o pyktį reikia išgirsti. Tačiau joks nesutarimas negali pateisinti viešojo turto niokojimo“, – sakė Limožo meras Guillaume’as Guérinas.

    Belgijoje Briuselyje ir Lježe kilo susirėmimų su policija, o į platesnį nepasitenkinimą įsiliejo ir mokinių bei studentų protestai dėl švietimo kaštų, mokytojų trūkumo ir mokymosi sąlygų. Šalies vidaus reikalų ministras Bernard’as Quintinas viešai akcentavo, kad dalis veiksmų nebeatitinka taikaus protesto ribų.

    Portugalija, Italija ir bendra problema

    Portugalijoje profesinės sąjungos ir būsto teisių organizacijos ragino kelti atlyginimus, gerinti pensijas, stiprinti viešąsias paslaugas ir imtis ryžtingesnių sprendimų dėl būsto įperkamumo. Organizatorių teigimu, nuomos, būsto paskolų įmokų ir kasdienių prekių brangimas vis labiau spaudžia šeimų finansus.

    Italijoje protestai taip pat siejami su kainų augimu ir prastesnėmis gyvenimo sąlygomis, kai kur fiksuota sužeistų žmonių ir sulaikymų. Šios demonstracijos nėra vienas koordinuotas judėjimas visoje Europoje, tačiau jos išryškina bendrą tendenciją: būstas ir būtiniausios prekės daugelyje miestų brangsta greičiau nei pajamos.

    Eurostato duomenys rodo, kad Europos Sąjungoje maisto ir nealkoholinių gėrimų kainos nuo 2021 metų rugpjūčio iki 2026 metų rugpjūčio buvo pakilusios 34 proc. Toks augimas ypač smogia mažesnes pajamas gaunantiems gyventojams, kurių išlaidos maistui ir būstui sudaro didžiausią biudžeto dalį.

    Kaip tai jaučia finansų rinkos?

    Įtampa gatvėse turi ir finansinį atgarsį: Europos akcijų rinkos, įskaitant Paryžiaus biržos indeksą CAC 40, po protestų ir riaušių epizodų reagavo neigiamai. Investuotojai paprastai jautriai vertina politinį neapibrėžtumą, ypač kai šalia jo atsiranda rizika verslui ir viešajai tvarkai.

    Rinkų dalyviai taip pat stebi, ar protestai neperaugs į ilgalaikę politinę krizę, galinčią paveikti biudžeto sprendimus, skolos kainą ir ekonomikos perspektyvas. Tokiais atvejais dėmesio centre atsiduria ir valdžios gebėjimas suderinti socialinius lūkesčius su fiskaliniais apribojimais.

  • Euras sminga į metų žemumas: energijos šokas ir Prancūzijos skola nubraukė ECB kėlimus

    Euras sminga į metų žemumas: energijos šokas ir Prancūzijos skola nubraukė ECB kėlimus

    Euras šią savaitę smuko iki žemiausio lygio JAV dolerio atžvilgiu nuo 2025 metų gegužės vidurio, o prieš Didžiosios Britanijos svarą pasiekė silpniausią tašką nuo 2025 metų birželio pradžios. Rinkas slegia išaugusios energijos kainos, įtampa Prancūzijos obligacijų rinkoje ir sustiprėjęs doleris, nors Europos Centrinis Bankas (ECB) palūkanas šiemet didino du kartus.

    Trečiadienį euras buvo nukritęs iki maždaug 1,111 JAV dolerio, ketvirtadienį ankstyvoje prekyboje kiek atšoko iki apie 1,121. Nuo rugpjūčio pabaigos bendra valiuta susilpnėjo daugiau nei 5 proc., taip panaikindama vasaros laikotarpiu fiksuotą atsigavimą.

    Svaro atžvilgiu euras buvo smukęs iki maždaug 0,842 svaro, o vėliau pakilo iki apie 0,846. Nuo rugsėjo pabaigos kritimas siekia apie 2 proc., o tai iš esmės nubraukė dalį ankstesnio kilimo, fiksuoto nuo vasaros vidurio.

    Kodėl palūkanos nepadėjo?

    Paprastai didesnės palūkanų normos valiutą palaiko, nes investuotojams tampa patraukliau laikyti tos zonos turtą. Tačiau šį kartą rinkos akcentą perėmė rizikos veiksniai: energetikos sukrėtimas Europoje ir fiskalinės įtampos euro zonoje, ypač Prancūzijoje.

    ECB indėlių palūkanų normą 2026 metų rugsėjo 10 dieną pakėlė ketvirtadaliu punkto iki 2,5 proc. Tai buvo antras didinimas šiais metais, siekiant reaguoti į infliacijos pagyvėjimą ir energetikos kainų šoką, kuris Europai paprastai smogia stipriau dėl didesnės importuojamos energijos dalies.

    Euro zonoje infliacija, remiantis naujausiais skelbtais duomenimis, pakilo iki 3,8 proc. ir pasiekė aukščiausią lygį per trejus metus. Rinkose vyrauja lūkestis, kad ECB artimiausiame posėdyje gali daryti pauzę, o vėliau, metų pabaigoje, svarstyti dar vieną didinimą.

    „Tikėtina, kad mums dar teks kelti palūkanas“, – sakė Belgijos centrinio banko vadovas Pierre Wunsch.

    Tuo metu Bundesbanko vadovas Joachim Nagel signalizavo atsargesnį toną, pabrėždamas, kad kol kas nėra aiškių ženklų, jog infliacija plačiai įsitvirtino kainodaroje ir atlyginimų nustatyme.

    Stiprėjantis doleris ir Prancūzijos rizika

    Eurui smunkant, svarbi ir kita lygties pusė: stiprėjantis JAV doleris. JAV dolerio indeksas, rodantis dolerio kursą prieš pagrindinių valiutų krepšelį, trečiadienį pasiekė aukščiausią lygį per 18 mėnesių po to, kai JAV infliacija rugsėjį pakilo iki 3,7 proc. ir viršijo rinkos prognozes.

    Šie duomenys sustiprino rinkos statymus, kad JAV Federalinė rezervų sistema gali dar kartą kelti palūkanas. JAV bazinė palūkanų norma siekia 3,75–4 proc., tad palūkanų skirtumas dolerio naudai išlieka reikšmingas, o tai didina spaudimą eurui.

    Europoje investuotojų nervingumą dar labiau kaitina Prancūzijos viešųjų finansų situacija. Skirtumas tarp Prancūzijos ir Vokietijos 10 metų skolos vertybinių popierių pajamingumų, kuris laikomas rinkos įtampos indikatoriumi, spalio pradžioje buvo pakilęs virš 150 bazinių punktų ir pasiekė aukščiausią lygį nuo euro zonos skolų krizės laikotarpio apie 2011 metus.

    Prancūzijos viešoji skola 2026 metų birželio pabaigoje pasiekė rekordinį 119 proc. bendrojo vidaus produkto lygį. Skaičiuojama, kad tai sudaro apie 3 590 000 000 000 eurų ir gerokai viršija Europos Sąjungos sutartyse dažnai minimą 60 proc. orientyrą.

    ECB vadovė Christine Lagarde yra signalizavusi, kad sprendimų pirmiausia tikimasi nacionaliniu lygmeniu, o ne iš centrinio banko. Jos žinutė rinkoms buvo aiški: fiskalinės politikos patikimumas tampa esminiu faktoriumi, nuo kurio priklauso obligacijų paklausa ir, netiesiogiai, euro kursas.

    Artimiausiu metu dėmesys kryps į galutinius euro zonos infliacijos duomenis ir centrinių bankų sprendimus. Investuotojai taip pat vertins, ar energetikos kainų šokas bus laikinas, ar ilgiau veiksiantis veiksnys, galintis pakeisti palūkanų trajektoriją Europoje.

  • FED vadovas prabilo apie DI bumą: žada produktyvumo šuolį, bet palūkanų neatskleidė

    FED vadovas prabilo apie DI bumą: žada produktyvumo šuolį, bet palūkanų neatskleidė

    Pasaulio ekonomika atsparesnė nei tikėtasi

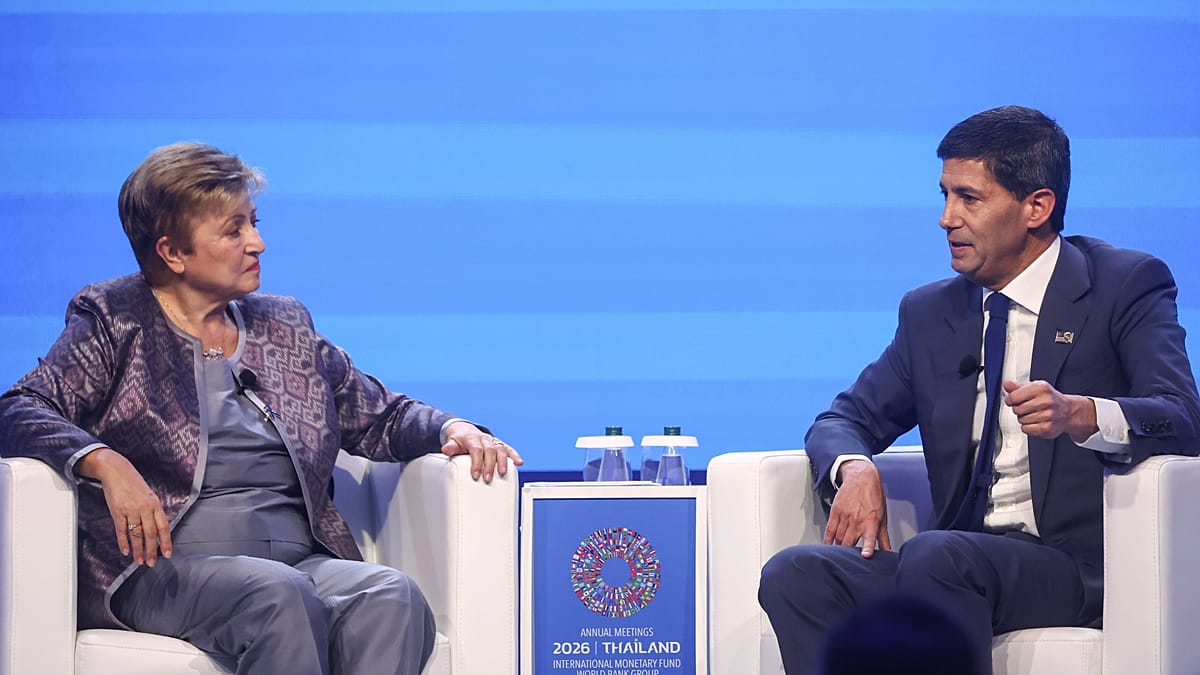
    JAV Federalinės rezervų sistemos (FED) vadovas Kevinas Warsh, kalbėdamas Bankoke Tarptautinio valiutos fondo ir Pasaulio banko metiniuose susitikimuose, teigė, kad pasaulio ekonomika laikosi tvirčiau, nei jis būtų prognozavęs metų pradžioje. Pasak jo, daugelyje šalių matomas netikėtas atsparumas nepaisant geopolitinių ir energetikos sukrėtimų.

    K. Warsh pabrėžė, kad JAV ekonomika šiuo metu turi daugiau vidaus varomųjų jėgų nei dalis kitų regionų. Jo teigimu, investicijos plečiasi ne vien į DI sprendimus, o tai suteikia papildomą impulsą augimui ir mažina recesijos riziką.

    Energijos kainos ir infliacija spaudžia centrinius bankus

    FED vadovas nekonkretizavo, kokio sprendimo tikėtis artimiausiame posėdyje spalio 28 dieną, tačiau akcentavo įsipareigojimą užtikrinti kainų stabilumą. Pastaraisiais mėnesiais infliacijos trajektoriją vėl paveikė išaugusios energijos kainos ir dėl suaktyvėjusio investavimo didėjanti paklausa kai kuriose pramonės grandyse.

    FED rugsėjį bazines palūkanas padidino ketvirčiu procentinio punkto iki 3,75–4 proc. intervalo, o tai buvo pirmas kėlimas nuo 2023 metų liepos. K. Warsh taip pat atkreipė dėmesį, kad panaši griežtesnė kryptis matoma ir kitur, o sinchroniškas palūkanų didinimas mažina galimybes ekonomikai remtis pigesniu skolinimusi iš išorės.

    DI efektas: trumpuoju laikotarpiu brangina, ilguoju žada naudą

    Didelė diskusijos dalis buvo skirta dirbtiniam intelektui, kurį K. Warsh pavadino reikšmingiausiu jo gyvenime ekonomikos pokyčiu. Jis pripažino, kad šiuo metu DI investicijų bumas kai kuriose rinkose gali net didinti kainų spaudimą, nes auga paklausa duomenų centrams, lustams, kompiuterinei įrangai ir elektros komponentams.

    Kartu jis kartojo ankstesnę mintį, kad ilgesniu laikotarpiu DI turėtų didinti našumą ir ekonomikų gebėjimą pagaminti daugiau prekių bei paslaugų, o tai teoriškai gali slopinti infliaciją. Tokia logika centriniams bankams svarbi, nes spartesnis produktyvumo augimas ilgainiui gali keisti neutralaus palūkanų lygio vertinimą.

    „Tikėtina, kad kelias bus nelygus, nes dar nesuprantame nei technologijos ribų, nei būsimos rinkos struktūros“, – sakė K. Warsh.

    Rinkos laukia signalo dėl palūkanų

    Naujausi JAV duomenys rodo mišrų vaizdą: rugsėjį metinė vartotojų infliacija didėjo iki 3,7 proc., o bazinė infliacija, neįtraukianti maisto ir energijos, siekė 2,6 proc. Tuo pat metu darbo rinka, sprendžiant iš paskutinio mėnesio rodiklių, demonstruoja lėtėjimo ženklus.

    Investuotojų lūkesčiai dėl būsimų sprendimų per savaitę svyravo, reaguodami į infliacijos statistiką ir FED pareigūnų komentarus. K. Warsh laikėsi pažado vengti išankstinių užuominų ir pabrėžė, kad sprendimai bus priimami remiantis naujausiais duomenimis prieš pat posėdį.

    Iki posėdžio FED pradeda vadinamąjį tylos laikotarpį, kai politikos formuotojai viešai nekomentuoja monetarinės politikos. Todėl artimiausias platesnis K. Warsh paaiškinimas laukiantis rinkas paprastai būna spaudos konferencijoje po sprendimo.

  • Bitcoin krito žemiau 70 000 eurų: Azijos biržoms raudonuojant, investuotojai traukiasi nuo rizikos

    Bitcoin krito žemiau 70 000 eurų: Azijos biržoms raudonuojant, investuotojai traukiasi nuo rizikos

    Bitcoin smunka kartu su Azijos akcijomis

    Bitcoin ketvirtadienį per Azijos prekybos sesiją tęsė kritimą ir trumpam nusileido žemiau 70 000 eurų ribos. Kainą spaudė platesnis investuotojų atsitraukimas nuo rizikingesnio turto, kai regione ryškiai smuko akcijų indeksai.

    Panašiu metu didesni svyravimai fiksuoti ir kitose kriptovaliutose: ethereum per parą krito apie 6,5 proc. Rinkoje tai vertinama kaip vienos krypties judėjimas, kai rizikos apetitas mažėja tiek akcijose, tiek skaitmeniniame turte.

    Ką rodo rinkos nuotaikos Azijoje

    Azijos akcijų rinkose išsiskyrė itin staigus kritimas Pietų Korėjoje: Kospi indeksas ryte smuko apie 8 proc. Japonijos Nikkei 225 taip pat traukėsi, mažėdamas apie 5 proc., o tai sustiprino bendrą „risk-off“ foną.

    Didžiausią spaudimą Pietų Korėjos rinkai darė technologijų sektorius, ypač puslaidininkių gamintojai, kurių akcijos krito daugiau nei 9 proc. Tokios nuotaikos paprastai persimeta ir į kriptovaliutų rinką, nes dalis investuotojų šias turto klases vertina kaip jautrias palūkanų normų ir likvidumo pokyčiams.

    Infliacija ir palūkanos vėl tapo pagrindiniu veiksniu

    Pardavimų banga sekė po silpnesnės nuotaikos Volstrite, kurią paskatino nauji JAV infliacijos duomenys. Didesnė, nei tikėtasi, bazinė infliacija atgaivino baimes, kad palūkanų normos gali išlikti aukštos ilgiau, o tai paprastai mažina rizikingesnio turto patrauklumą.

    Rinkos dalyviai šią situaciją interpretuoja kaip platesnį makroekonominį spaudimą, o ne vien kriptovaliutų sektoriaus naujienų poveikį. Dėl to investuotojai daugiau dėmesio skiria centrinių bankų retorikai, obligacijų pajamingumams ir technologijų akcijų dinamikai.

    „Tai panašu į bendrą atsitraukimą nuo rizikos, kai JAV technologijų akcijų silpnumas persiduoda ir kriptovaliutoms, ir Azijos rinkoms“, – sakė rinkų analitikas Dominick John.

    Likvidacijos rodo, kiek sverto buvo rinkoje

    Per pastarąsias 24 valandas kriptovaliutų rinkoje likvidacijų suma siekė apie 881 milijoną eurų, o didžiausia dalis teko ilgosioms pozicijoms. Tai signalizuoja, kad nemaža dalis prekybos buvo paremta svertu, kuris korekcijų metu yra priverstinai „išvalomas“.

    Rinkai dabar svarbiausia, ar grįš pirkėjų paklausa neatidėliotinėje prekyboje, ar makroekonominis spaudimas dar kurį laiką ribos atšokimo galimybes. Artimiausiu metu kryptį gali lemti nauji infliacijos rodikliai, centrinių bankų komentarai ir rizikos nuotaika akcijų biržose.

    „Likvidacijų mastas rodo, kad reikšminga sverto dalis jau buvo pašalinta. Dabar klausimas, ar grįš neatidėliotinė paklausa, ar platesnis makro spaudimas ir toliau slėgs kainas“, – teigė rinkų vadovas Rick Maeda.

  • Brangstantys degalai vėl kelia JAV infliaciją: ar Federalinis rezervas artimiausiu metu kels palūkanas?

    Infliacija JAV vėl spartėja

    JAV vartotojų kainų indeksas (CPI) rugsėjį pakilo iki 3,7 proc. per metus ir buvo didesnis nei tikėtasi. Rugpjūtį metinė infliacija siekė 3,4 proc., tad naujausias rodiklis rodo aiškų kainų augimo pagreitį.

    Mėnesio pokytis taip pat buvo reikšmingas: rugsėjį kainos, palyginti su rugpjūčiu, ūgtelėjo 0,6 proc. Toks šuolis paprastai signalizuoja, kad kainų spaudimas ekonomikoje nėra išnykęs, net jei dalis prekių grupių brangsta netolygiai.

    Didžiausias variklis: benzinas

    Pagrindinis rugsėjo infliacijos „variklis“ buvo degalai: benzino kainos per mėnesį, skaičiuojant pagal CPI metodiką, pakilo 7,1 proc. Energetikos komponentas dėl savo svorio indekse dažnai lemia, ar bendras infliacijos rodiklis nustebins aukštyn, ar žemyn.

    Degalų kainų šuoliai paprastai persiduoda ir kitoms sritims, nes brangesnis transportas didina logistikos kaštus. Tai gali atsispindėti tiek prekių, tiek paslaugų kainose, o galiausiai ir vartotojų lūkesčiuose dėl būsimų kainų.

    „Didesnę nei tikėtasi infliaciją šį kartą aiškiausiai paaiškino energijos kainų šuolis, kuris greitai matomas kasdienėse išlaidose“, – sakė rinkos analitikas.

    Fed sprendimai: ar laukia dar viena palūkanų korekcija?

    Federalinis rezervas rugsėjį vienbalsiai padidino bazinių palūkanų tikslinį intervalą ketvirčiu procentinio punkto iki 3,75–4,0 proc. Tai buvo pirmas palūkanų kėlimas nuo 2023 metų liepos, o kartu buvo užsiminta, kad šiemet galimas dar vienas žingsnis.

    Dabar rinkos dalyviai vertina, ar naujas infliacijos duomuo gali pakeisti centrinio banko toną. Viena vertus, aukštesnė infliacija didina argumentus griežtesnei pinigų politikai, kita vertus, Fed paprastai siekia įsitikinti, ar kainų šuolis nėra vienkartinis ir ar jis neatslūgs stabilizavusis energijos kainoms.

    Pagal rinkos lūkesčius, artimiausio posėdžio metu palūkanų didinimo tikimybė vertinama apie 20 proc., o daugiau dėmesio krypsta į metų pabaigą. Investuotojams svarbu ne tik pats sprendimas, bet ir Fed komunikacija apie tolesnį kursą, infliacijos rizikas ir ekonomikos augimo tvarumą.

    „Fed vertins ne vieną mėnesį, o tendenciją: ar brangstantys degalai tik laikinai iškreipė infliaciją, ar virsta platesniu kainų spaudimu“, – sakė ekonomistas.