Tag: Infliacija

  • Azijos plėtros bankas įspėja: energijos sutrikimai gali pristabdyti Ramiojo vandenyno augimą

    Azijos plėtros bankas įspėja: energijos sutrikimai gali pristabdyti Ramiojo vandenyno augimą

    Azijos plėtros bankas (ADB) perspėja, kad Ramiojo vandenyno regiono ekonomikos 2026 metais gali augti lėčiau, nes didėja energijos tiekimo sutrikimų poveikis ir brangsta importas. Banko vertinimu, augimo tempas regione gali sumažėti nuo 4,2 proc. 2025 metais iki 2,8 proc. 2026 metais, o nepalankus scenarijus augimą galėtų nustumti ir iki 2,0 proc.

    ADB teigimu, prastesnė prognozė siejama su blogėjančiomis pasaulio ekonomikos sąlygomis, kurias paaštrina įtampos Artimuosiuose Rytuose ir dėl jų kylantys energijos tiekimo trikdžiai. Tokie sukrėtimai ypač skaudžiai atsiliepia valstybėms, kurios daugiausia energijos išteklių importuoja ir turi mažai alternatyvų greitai pakeisti tiekimo grandines.

    „Gavome ne vieną prašymą suteikti paramą ir norime ją pristatyti greitai, neapsiribodami vien skubiais poreikiais“, – sakė ADB vadovas Masato Kanda.

    Pasak jo, bankas yra pasirengęs padėti šalims didinti atsparumą, pirmiausia diversifikuojant energijos šaltinius. ADB pabrėžia, kad mažos salų valstybės yra ypač pažeidžiamos išorinių šokų, nes jų vidaus rinkos mažos, o importo dalis ekonomikoje didelė.

    Kaip pavyzdį ADB pateikia Tongą, kuri, banko vertinimu, iškastinio kuro importui skiria daugiau nei 10 proc. bendrojo vidaus produkto. Tai reiškia, kad bet koks naftos ir logistikos kainų šuolis greitai persiduoda į elektros, transporto ir būtiniausių prekių kainas, o kartu slopina vartojimą ir investicijas.

    Energijos transformacija ir investicijos

    ADB akcentuoja, kad vien tik trumpalaikės priemonės situacijos neišspręs, todėl plečia ilgalaikių investicijų paketą į energetinį saugumą ir infrastruktūrą. Tarp prioritetų minimi atsinaujinančios energetikos projektai, tinklų modernizavimas ir energijos kaupimo sprendimai, kurie mažina priklausomybę nuo importuojamo kuro.

    Vienas ryškesnių pavyzdžių – 15 megavatų galios „Tina River“ hidroenergijos projektas Saliamono Salose, kurį planuojama užbaigti 2028 metais. ADB nurodo, kad projektas ateityje galėtų patenkinti apie 70 proc. šalies elektros poreikio, taip sumažindamas degalų importo sąnaudas ir kainų svyravimų riziką.

    „Matome investicijas į energijos kaupimo sistemas keliose šalyse, ir tai gali padėti ekonomikoms tapti atsparesnėms ilguoju laikotarpiu“, – sakė M. Kanda.

    Maisto kainų ir trąšų spaudimas

    Be energetikos, ADB įvardija ir kitą rizikos kanalą – brangstančias trąšas, kurios didina žemės ūkio savikainą ir spaudžia maisto kainas. Banko vertinimu, daugelyje Azijos subregionų importas sudaro daugiau nei 60 proc. vartojimo, todėl išoriniai kainų svyravimai greitai persiduoda į vidaus rinkas.

    Didžiausias pažeidžiamumas, ADB teigimu, fiksuojamas Pietų Azijoje, kur 34 proc. trąšų importo tenka Artimiesiems Rytams. Toliau rikiuojasi Centrinė ir Vakarų Azija su 24 proc., Pietryčių Azija su 17 proc., o Rytų Azija – su 13 proc., todėl bet kokie tiekimo trikdžiai gali paveikti derliaus apimtis ir kainas.

    ADB pabrėžia, kad labiausiai rizikuoja mažesnių pajamų ekonomikos, kuriose žemės ūkis sudaro reikšmingą BVP dalį, o socialinė apsauga silpnesnė. Tokiu atveju kainų šuoliai gali tapti ne tik ekonominiu, bet ir socialiniu iššūkiu, skatindami valstybės išlaidų augimą ir didindami skolos naštą.

    Skubi parama ir regioninis bendradarbiavimas

    Bankas teigia mobilizuojantis ir neatidėliotinas, ir vidutinės trukmės priemones, įskaitant prekybos finansavimą, biudžetinę paramą ir atsparumo programas. Tikslas – sušvelninti kainų šokų poveikį, užtikrinti esminių prekių tiekimą ir apsaugoti pažeidžiamiausias gyventojų grupes.

    „Mūsų prekybos ir tiekimo grandinių finansavimas padeda patenkinti trumpalaikius poreikius, o greita biudžetinė parama leidžia apsaugoti pažeidžiamas grupes ir stabilizuoti ekonomiką“, – sakė M. Kanda.

    ADB taip pat akcentuoja regioninio bendradarbiavimo svarbą, ypač tiekimo grandinių diversifikavimą ir energijos transformaciją. Banko vertinimu, būtent šių priemonių sparta nulems, ar regiono ekonomikos gebės prisitaikyti prie užsitęsusių tiekimo sutrikimų ir išorinių šokų, išlaikydamos augimą bei kainų stabilumą.
  • JK 30 metų obligacijų pajamingumas šoktelėjo iki šimtmečio rekordo: ką tai žada visiems

    JK 30 metų obligacijų pajamingumas šoktelėjo iki šimtmečio rekordo: ką tai žada visiems

    Jungtinės Karalystės obligacijų rinką sudrebino staigus pajamingumų šuolis: 30 metų trukmės vyriausybės obligacijų, vadinamų giltais, pajamingumas šią savaitę trumpam pakilo iki maždaug 5,79 proc. ir pasiekė aukščiausią lygį nuo 1998 metų, vėliau nusileisdamas link 5,6 proc. Kartu brango ir 10 metų giltų pajamingumas, artėjęs prie pastarųjų dešimtmečių aukštumų.

    Obligacijų kainos ir pajamingumai juda priešingomis kryptimis: kai investuotojai parduoda skolos vertybinius popierius, jų kaina krinta, o pajamingumas kyla, kad pritrauktų naujų pirkėjų. Todėl dabartinis šuolis signalizuoja, kad rinkos reikalauja didesnės premijos už riziką skolindamos Jungtinei Karalystei ilgam laikui.

    Kas stumia pajamingumus aukštyn?

    Vienas svarbiausių veiksnių yra lūkestis, kad Anglijos bankui gali tekti ilgiau išlaikyti aukštas palūkanų normas, jei infliacija įsitvirtintų ir lėčiau grįžtų prie 2 proc. tikslo. Aukštesnės bazinės palūkanos didina naujai leidžiamos skolos kainą ir kelia spaudimą senesnių obligacijų kainoms.

    Papildomą įtampą kursto geopolitiniai sukrėtimai ir energijos kainų šuoliai, nes Jungtinė Karalystė yra jautri importuojamos energijos kainai. Brangesnė energija paprastai reiškia didesnę infliacijos riziką, prastesnes vartotojų nuotaikas ir silpnesnes ekonomikos augimo perspektyvas, o visa tai investuotojai greitai įskaičiuoja į obligacijų kainas.

    Rinkose svarbūs ir vidaus politikos signalai: investuotojai vertina, ar valdžia laikysis fiskalinės drausmės, ar, spaudžiama politinių pažadų bei viešųjų paslaugų finansavimo poreikio, rinksis didesnį skolinimąsi. Kuo didesnė tikimybė, kad skolos pasiūla rinkoje augs, tuo didesnės palūkanos dažnai reikalaujamos už ilgalaikes obligacijas.

    Kodėl tai svarbu iždui, verslui ir gyventojams?

    Valstybei kylantys pajamingumai reiškia brangesnį skolos aptarnavimą ir mažiau laisvų lėšų kitoms išlaidoms. Plačiai cituojami vertinimai rodo, kad kiekvienas 0,25 proc. skolinimosi kainos padidėjimas gali pridėti apie 2,9 milijardo eurų per metus prie palūkanų sąskaitos, o 0,5 proc. šuolis reikštų maždaug 5,8 milijardo eurų papildomą metinę naštą.

    Giltų pajamingumai yra etalonas daugeliui finansinių produktų, todėl jų kilimas greitai persiduoda į būsto paskolų, ypač fiksuotų palūkanų, kainodarą. Kai rinkos palūkanos kyla, bankų finansavimas brangsta, o tai didina mėnesines įmokas tiems, kurie netrukus refinansuos paskolas arba ims naują kreditą.

    Verslui tai reiškia brangesnes investicijas ir didesnę riziką, kad bus atidėtos plėtros programos, mažės samdymas ar bus atsargiau vertinami projektai. Finansų rinkose tai dažnai apibūdinama kaip finansinių sąlygų griežtėjimas, kai brangsta kapitalas ir lėtėja ekonominis aktyvumas.

    Ką toliau stebės rinkos?

    Artimiausiu metu investuotojai daugiausia dėmesio skirs Anglijos banko signalams dėl palūkanų normų trajektorijos ir infliacijos dinamikai, ypač energijos kainų poveikiui. Ilgalaikių obligacijų pajamingumams lemiamą įtaką turės ir tai, ar ekonomikos augimas išliks pakankamas, kad valdžia galėtų vykdyti įsipareigojimus nemažindama išlaidų ar nedidindama mokesčių.

    Ne mažiau svarbūs bus ir politiniai sprendimai bei biudžeto gairės, nes rinkos jautriai reaguoja į bet kokius signalus apie galimą didesnį skolinimosi poreikį. Jei neapibrėžtumas didės, ilgalaikio skolinimosi kaina gali išlikti aukšta, o tai ilgainiui paveiktų tiek valstybės finansus, tiek gyventojų perkamąją galią.

  • „Maersk“ vadovas įspėja: Irano karo smūgis tik stiprės, kainų šuolį pajus visi vartotojai

    „Maersk“ vadovas įspėja: Irano karo smūgis tik stiprės, kainų šuolį pajus visi vartotojai

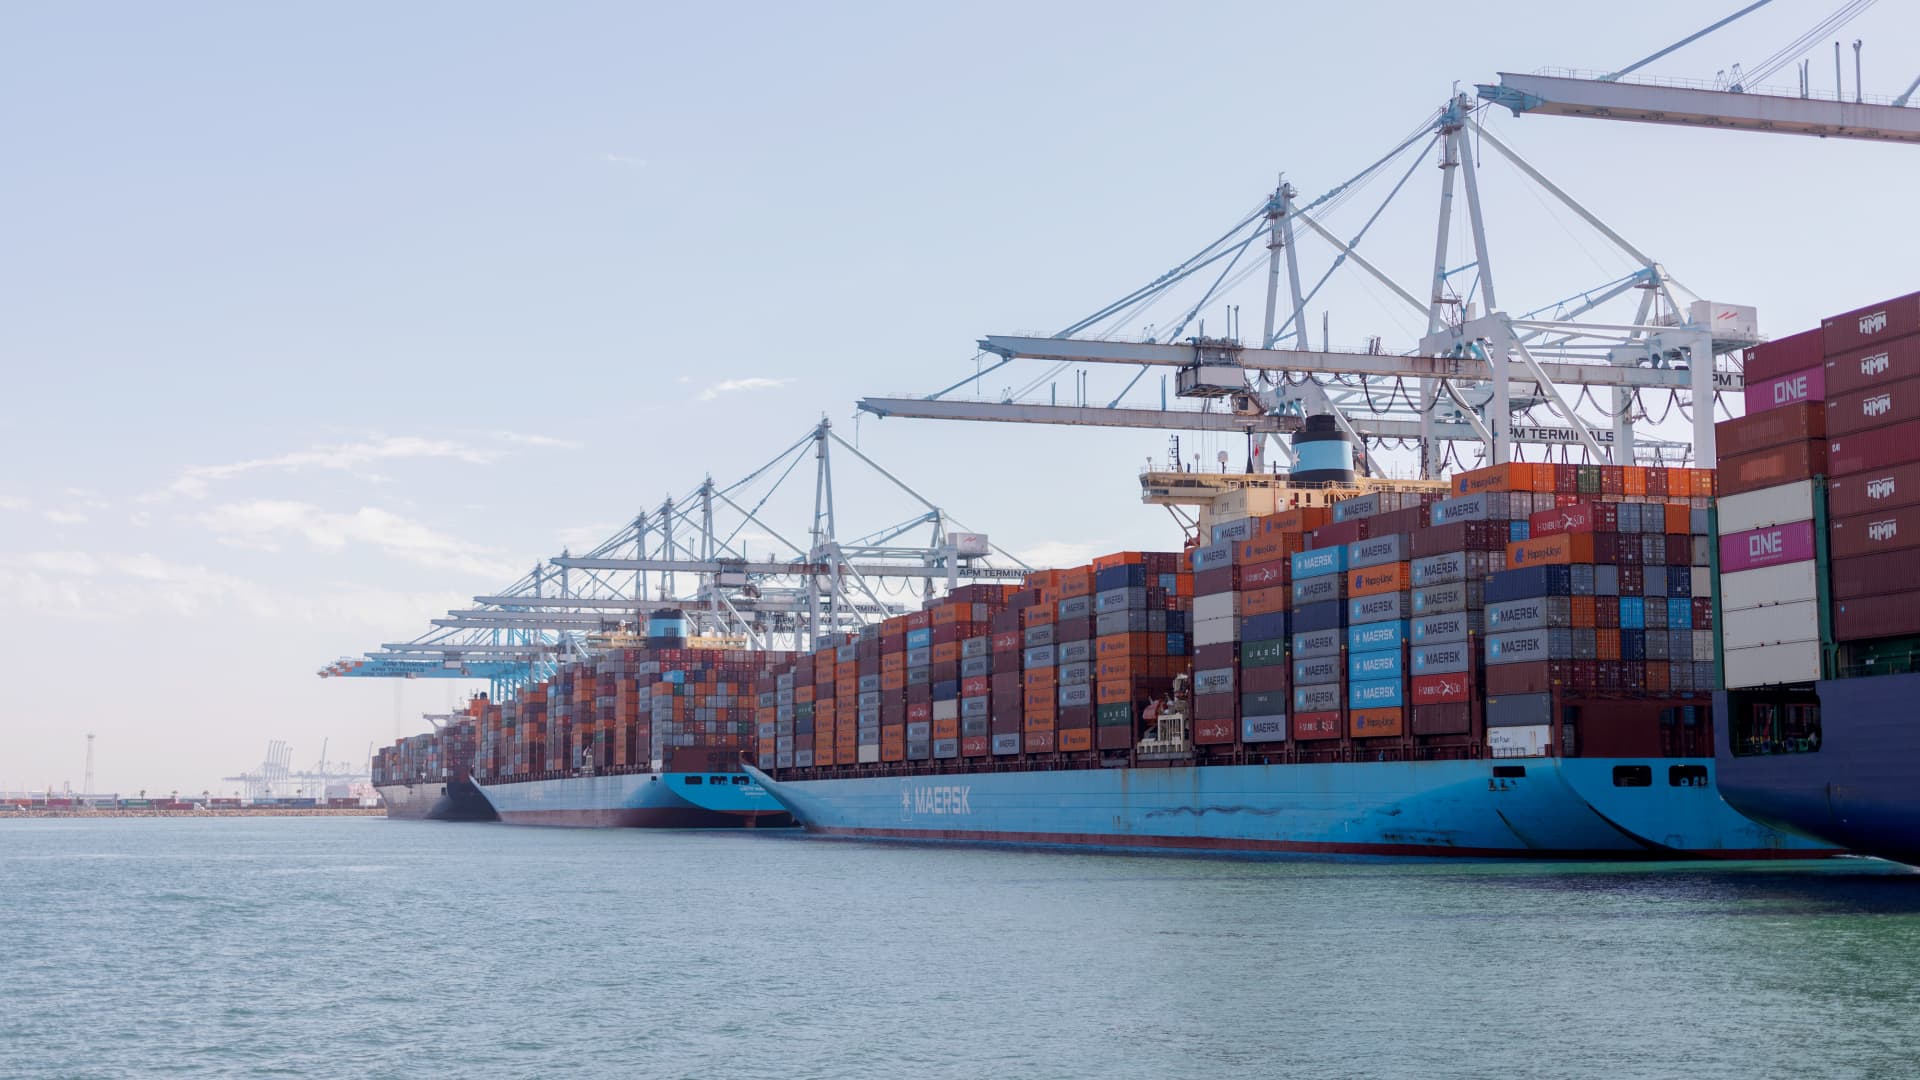
    Pasaulinės logistikos milžinės „Maersk“ vadovas Vincentas Clercas perspėja, kad JAV ir Irano karo pasekmės pasaulinei prekybai gali tik stiprėti artimiausiais mėnesiais, o didesnes sąnaudas galiausiai pajus ir vartotojai. Pasak jo, šis konfliktas tapo nauju pavojaus signalu tiekimo grandinėms ir jų atsparumui.

    Anot „Maersk“, laivybos sektorius yra itin priklausomas nuo energijos kainų, todėl naftos brangimas tiesiogiai didina pervežimo kaštus. Įmonė skaičiuoja, kad esant maždaug 90–100 JAV dolerių kainai už barelį, papildomos mėnesio sąnaudos siektų apie 460 mln. eurų, o tokio masto šuolio bendrovė negali padengti pati.

    „Tai toks didelis sąnaudų augimas, kad jo nepajėgsime prisiimti vieni, todėl dalį turėsime perkelti klientams“, – sakė Vincentas Clercas.

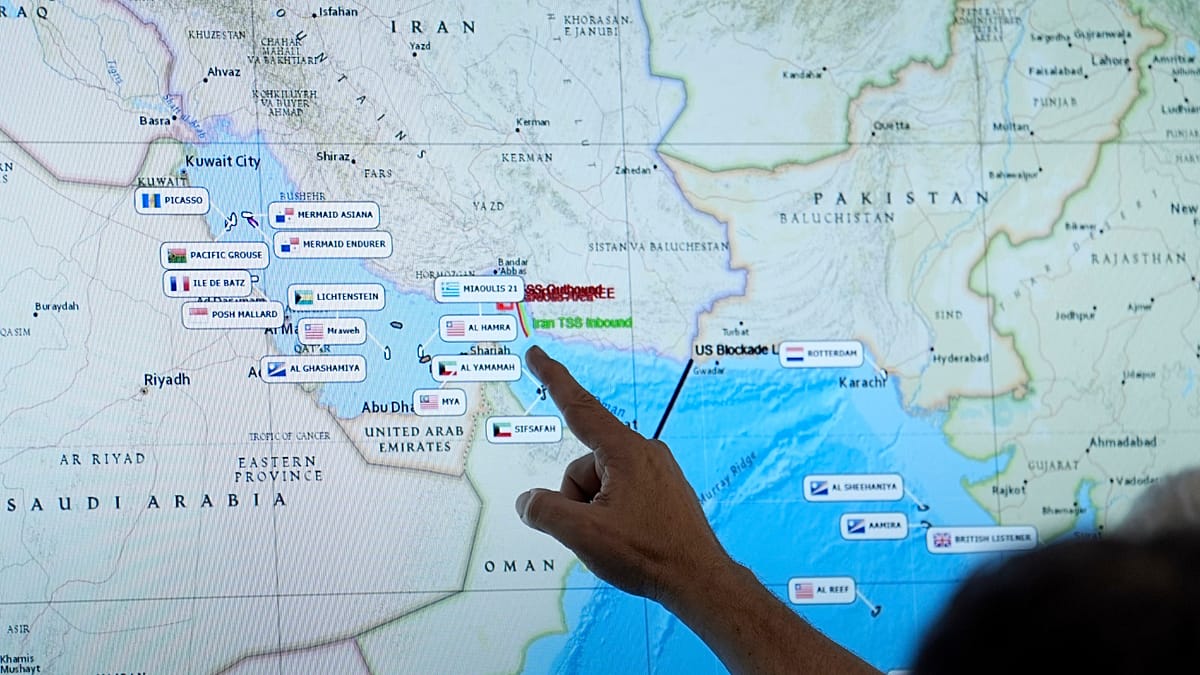
    Didžiausias neapibrėžtumas siejamas su Ormūzo sąsiauriu, per kurį įprastai vyksta reikšminga pasaulinės naftos ir dalies krovinių logistika. Jei judėjimas šiuo keliu ilgiau išliks sutrikęs, didės ne tik degalų, bet ir jūrinių pervežimų kainos, o tai gali persiduoti į platesnę infliaciją įvairiose ekonomikose.

    „Maersk“ taip pat kelia klausimą, ar didesnės logistikos ir energijos sąnaudos nesumažins galutinės paklausos. Jei vartotojai pradės riboti pirkinius, tai vėliau gali atsispindėti mažesniu užsakymų srautu gamybos ir tiekimo grandinėse, ypač metų antroje pusėje.

    Bendrovė, laikoma vienu svarbiausių pasaulinės prekybos barometrų, paskelbė 2026 metų pirmojo ketvirčio rezultatus: pakoreguotas EBITDA siekė 1,75 mlrd. JAV dolerių, arba apie 1,62 mlrd. eurų. Tai buvo apie 35 proc. mažiau nei prieš metus, tačiau atitiko rinkos lūkesčius, o pajamos sumažėjo 2,6 proc. iki 13 mlrd. JAV dolerių, arba maždaug 12 mlrd. eurų.

    Įmonė nurodė, kad rezultatams spaudimą darė mažesni frachto tarifai ir išaugusios sąnaudos, nors krovinių apimtys didėjo. „Maersk“ taip pat anksčiau buvo sustabdžiusi dvi svarbias laivybos kryptis, jungiančias Artimuosius Rytus su Azija ir Europa, pabrėždama, kad sprendimai buvo priimti siekiant apsaugoti įgulas ir laivus.

    Nepaisant rizikų, „Maersk“ paliko nepakeistą 2026 metų prognozę ir teigia vis dar matanti galimybę didinti pelningumą, tačiau pabrėžia, kad geopolitika tapo dominuojančiu veiksniu, lemiančiu tiek makroekonominę kryptį, tiek logistikos aplinką. Bendrovės vertinimu, prie rizikų prisideda ir pasaulinė laivyno pasiūlos perteklius dėl naujų laivų pristatymų.

    „Maersk“ skaičiuoja, kad jei naftos kainos išliktų aukštame lygyje, o konfliktas būtų išspręstas palyginti greitai, pasaulinė konteinerių paklausa vis tiek galėtų augti 2–4 proc. Vis dėlto įmonė pabrėžia, kad rizikų balansas išlieka neigiamas, o blogesni scenarijai, ypač užsitęsus trikdžiams, negali būti atmesti.

  • Lenkijos palūkanų normos gegužę nepakeistos: infliacija kyla, o kredito įmokos gali svyruoti

    Lenkijos palūkanų normos gegužę nepakeistos: infliacija kyla, o kredito įmokos gali svyruoti

    Gegužės sprendimas: normos lieka tos pačios

    Lenkijos centrinio banko pinigų politiką formuojanti taryba gegužę paliko bazines palūkanų normas nepakeistas. Pagrindinė (referencinė) palūkanų norma ir toliau siekia 3,75 proc. per metus, o tai atitiko didžiosios dalies ekonomistų lūkesčius.

    Kartu paliktos ir kitos normos: lombardo 4,25 proc., indėlių 3,25 proc., vekselių rediskonto 3,80 proc. ir diskonto 3,85 proc. Toks sprendimas rodo, kad po ankstesnio palūkanų mažinimo ciklo politika pereina į laukimo režimą.

    Infliacija vėl kyla, rizikos išlieka

    Išankstiniais statistikos duomenimis, balandį vartotojų kainų indeksas Lenkijoje augo iki 3,2 proc. per metus ir 0,6 proc. per mėnesį. Tai jau antras mėnuo iš eilės, kai metinė infliacija didėja, o vienas ryškesnių veiksnių – brangęs maistas.

    Dalis analitikų pabrėžia, kad auganti infliacija ir geopolitinė įtampa, galinti kelti energijos žaliavų kainas, didina neapibrėžtumą. Tokiose sąlygose centriniai bankai dažnai vengia skubotų sprendimų ir pirmiausia laukia aiškesnių duomenų apie kainų dinamiką.

    „Tikimės, kad taryba paliks palūkanų normas nepakitusias, nes po balandžio posėdžio vyravo laukimo režimo signalai, o neapibrėžtumas dėl konflikto Artimuosiuose Rytuose gali paveikti energijos kainas“, – sakė ekonomistai iš „Credit Agricole“.

    Ar įmanomas palūkanų didinimas?

    Nors bazinis scenarijus išlieka stabilios palūkanos, dalis rinkos dalyvių pastaruoju metu pradėjo svarstyti ir priešingą kryptį. Jei energijos kainos augtų, o infliacijos lūkesčiai pasaulyje vėl stiprėtų, spaudimas griežtinti pinigų politiką galėtų išaugti.

    Kai kurie bankų ekonomistai atkreipia dėmesį, kad tokį scenarijų palaikytų ir netikėtai sparčiau kilęs balandžio CPI. Tuo pat metu dalis vertinimų išskiria, kad bazinė infliacija vis dar gali išlikti arčiau centrinio banko tikslo, todėl sprendimai gali būti atidedami iki naujesnių prognozių.

    „Negalima atmesti, kad gali pasirodyti signalų apie galimą palūkanų didinimą, jei sustiprėtų proinfliaciniai veiksniai, įskaitant energijos žaliavų brangimą ir aukštesnį nei laukta kainų augimą“, – sakė ekonomistai iš PKO BP.

    Ką tai reiškia paskoloms ir įmokoms?

    Nepaisant to, kad bazinės palūkanų normos liko stabilios, daliai gyventojų mėnesio įmokos vis tiek gali keistis. Priežastis – kintamų palūkanų paskolos, kurių perskaičiavimas priklauso nuo tarpbankinių palūkanų rodiklių ir jų atnaujinimo momento.

    Pavyzdžiui, nurodoma, kad 500 000 zlotų dydžio būsto paskolos įmoka po perskaičiavimo galėtų mažėti apie 123 zlotais, jei per laiką nuo paskutinio atnaujinimo sumažėjo atitinkamas rodiklis. Konvertavus, tai sudaro apie 29 eurus, tačiau konkreti suma priklauso nuo banko sąlygų ir paskolos struktūros.

    Kartu įspėjama, kad palankūs pokyčiai gali būti laikini: išankstiniai rinkos lūkesčiai kartais rodo galimą rodiklių kilimą per artimiausius mėnesius. Be to, Lenkijoje ruošiama pereiti prie naujo kintamų palūkanų indekso, kuris turėtų pakeisti WIBOR ir pirmiausia būtų taikomas naujai išduodamoms paskoloms.

  • Doleriui silpstant, auksas brangsta: rinkos nerimauja dėl įtampos Artimuosiuose Rytuose

    Doleriui silpstant, auksas brangsta: rinkos nerimauja dėl įtampos Artimuosiuose Rytuose

    Finansų rinkose trečiadienį išryškėjo klasikinė rizikos vengimo nuotaika: silpnėjant doleriui, investuotojai daugiau dėmesio skyrė auksui, kuris dažnai laikomas saugesne užuovėja neapibrėžtumo laikotarpiais. Nuotaikas labiausiai veikė įtampa Artimuosiuose Rytuose ir jos galimas poveikis žaliavų, ypač naftos, kainoms.

    Tuo pat metu Lenkijos centrinio banko sprendimas nekeisti bazinių palūkanų normų didesnių staigmenų nesukėlė, todėl zlotas į tai reagavo santūriai. Rinkos dalyviai vis dažniau signalizuoja, kad spartesniems palūkanų mažinimams kelią užkerta vis dar jautri infliacijos dinamika.

    Palūkanos ir infliacija

    Analitikai atkreipia dėmesį, kad metinė infliacija, siekianti apie 3,2 proc., riboja erdvę tolesniam palūkanų karpymui artimiausiu metu. Esant tokiam fonui, centriniai bankai dažniau renkasi atsargesnį kursą, siekdami išlaikyti patikimumą ir stabilizuoti infliacijos lūkesčius.

    „Kai kainų spaudimas išlieka atkaklus, palūkanų išlaikymas tampa gynybine, bet patikimumą stiprinančia pozicija“, – sakė rinkos analitikas Mikołaj Sobierajski.

    Nafta atpigo, bet rizika išliko

    Naftos rinkoje vakare fiksuotas kainų kritimas, tačiau dalyviai ir toliau vertina geopolitinę riziką kaip vieną svarbiausių trumpalaikių veiksnių. Artimųjų Rytų įtampa rinkose dažnai suvokiama kaip potencialus pasiūlos šoko šaltinis, ypač jei sutriktų gavyba ar logistika.

    Rinkos komentatoriai pabrėžia, kad net ir vien tik griežtesnė retorika gali didinti kainų svyravimus, nes dalis investuotojų peržiūri pozicijas žaliavose. Dėl to naftos kainos gali greitai keisti kryptį, priklausomai nuo naujų signalų iš regiono.

    Auksas brangsta, doleris traukiasi

    Aukso kainą palaikė ir silpnesnis doleris: kai JAV valiuta pinga, auksas dažnai tampa patrauklesnis pirkėjams, atsiskaitantiems kitomis valiutomis. Be to, esant didesniam geopolitiniam neapibrėžtumui, dalis investuotojų ieško turto, kuris istoriškai geriau išlaiko vertę krizinių epizodų metu.

    Nors rinkoje minimos psichologiškai svarbios aukso kainų ribos, artimiausiu metu kryptį gali lemti ne tik geopolitinės naujienos, bet ir lūkesčiai dėl palūkanų normų JAV bei infliacijos rodikliai. Šie veiksniai tiesiogiai veikia obligacijų pajamingumus, o kartu ir aukso patrauklumą.

  • Naftos kainų šokas iš Irano: strategas įspėja, kad palūkanų kėlimas gali baigtis recesija

    Naftos kainų šokas iš Irano: strategas įspėja, kad palūkanų kėlimas gali baigtis recesija

    Pasaulio centriniai bankai rizikuoja perlenkti lazdą, jei į brangstančios energijos šoką reaguos agresyviu palūkanų normų didinimu. Pasak rinkos strategų, toks sprendimas gali sukelti ekonomikos smukimą, nes energijos kainų šuolį lemia pasiūlos, o ne paklausos veiksniai.

    Investicijų valdymo bendrovės „GAM Investments“ vyriausiasis kelių turto klasių strategas Julianas Howardas atkreipė dėmesį, kad palūkanų normos negali išspręsti fizinio naftos trūkumo ar tiekimo sutrikimų. Jo vertinimu, didžiausia rizika dabar yra vadinamoji politikos klaida, kai infliacija bandoma numalšinti priemonėmis, kurios realios priežasties nepašalina.

    „Centriniai bankai negali atspausdinti naftos molekulių“, – sakė Julianas Howardas.

    Analitiko teigimu, tam, kad vartotojai iš esmės pakeistų elgseną, palūkanos turėtų kilti iki itin aukšto lygio, o tai smarkiai smogtų kreditui ir vartojimui. Praktikoje tai reikštų brangesnes paskolas gyventojams ir verslui, mažesnes investicijas ir didesnę recesijos tikimybę, ypač ekonomikai dar neatsigavus po ankstesnių sukrėtimų.

    Europos Centrinis Bankas pastaruoju sprendimu palūkanų normų nekeitė, nors euro zonoje metinė infliacija 2026 metų balandį siekė 3 proc. Tuo pat metu rinkos lūkesčiai rodo, kad investuotojai vis labiau vertina galimybę, jog birželį palūkanos vis dėlto gali būti didinamos, jei energijos kainos išliks aukštos.

    Jungtinėje Karalystėje Anglijos bankas taip pat kol kas išlaikė palūkanas tame pačiame lygyje, tačiau pripažįstama, kad užsitęsęs energijos kainų šokas gali pakeisti vertinimus. Tokiose situacijose centriniai bankai paprastai siekia užkirsti kelią vadinamiesiems antriniams infliacijos efektams, kai kainų kilimas persiduoda į atlyginimų derybas ir paslaugų kainas.

    Australijos rezervų bankas jau ėmėsi veiksmų ir palūkanų normą padidino 0,25 procentinio punkto iki 4,35 proc. Sprendimą sustiprino tai, kad šalyje metinė infliacija 2026 metų kovą šoktelėjo iki 4,6 proc., kai prieš mėnesį buvo 3,7 proc., o degalų kainos tapo vienu svarbiausių veiksnių.

    Vis dėlto strategai pabrėžia, kad energijos šokas dažnai pats savaime pristabdo kitų prekių ir paslaugų kainų augimą, nes namų ūkiai priversti perskirstyti biudžetą. Brangstant degalams ir šildymui, vartotojai dažniau mažina nebūtinas išlaidas, todėl bendra paklausa silpnėja, o dalis infliacinio spaudimo išsikvepia be papildomo monetarinio griežtinimo.

    Šią logiką analitikai sieja ir su ankstesnėmis krizėmis, kai po geopolitinių sukrėtimų energijai pabrangus, vartojimas kitose kategorijose sumažėdavo. Tokiu atveju centriniai bankai turi sudėtingą užduotį: nepaleisti iš rankų infliacijos lūkesčių, bet kartu nesukelti pernelyg aštraus ekonomikos lėtėjimo.

    JAV atžvilgiu kai kurie rinkos dalyviai neatmeta, kad artimiausius šešis mėnesius sprendimų amplitudė gali būti plati. „Macquarie Capital“ pasaulinės strategijos vadovas Viktoras Shvetsas yra sakęs, kad JAV infliacija gali artėti prie 4 proc., o ekonomika susidurti su švelnesne stagfliacijos forma, kai augimas silpsta, bet kainų spaudimas išlieka.

    Tokioje aplinkoje didžiausias iššūkis centriniams bankams yra laiko parinkimas ir komunikacija, nes rinkos greitai pervertina palūkanų trajektoriją. Jei naftos ir degalų kainos išliks padidėjusios, sprendimų priėmėjams teks rinktis tarp rizikos užtvirtinti infliaciją ir rizikos palūkanomis per stipriai pristabdyti ekonomiką.

  • Auksas brangsta po Trumpo žinutės apie Iraną: investuotojai grįžta, o nafta leidžiasi žemyn

    Aukso kaina pastarosiomis dienomis vėl atsidūrė investuotojų dėmesio centre, o judėjimą rinkose paskatino geopolitinės naujienos iš Artimųjų Rytų. Po JAV prezidento Donaldo Trumpo viešo komentaro apie pažangą derybose su Iranu rinkos dalyviai ėmė aktyviau pirkti saugesniais laikomus aktyvus.

    Tekste minimas šuolis iki beveik 4 700 JAV dolerių už Trojos unciją neatitinka šiuo metu pasaulinėse biržose fiksuojamų aukso kainų lygio. Realiose rinkose auksas paprastai kotiruojamas kelis kartus mažesne kaina, todėl tikėtina, kad šaltinyje įsivėlė skaičiavimo ar valiutos pateikimo klaida.

    Kas kilstelėjo aukso kainą?

    Rinkos jautriai reaguoja į signalus, kad gali mažėti karinė eskalacija ir sutrikimų rizika regione, per kurį eina svarbūs energijos tiekimo keliai. Net ir užuomina apie galimą paliaubų ar platesnio susitarimo scenarijų dažnai sukelia greitą pozicijų perbalansavimą, ypač tarp spekuliantų.

    Tuo pat metu investuotojai vertina ir palūkanų normų perspektyvą. Jei energijos kainos slūgsta, mažėja infliacijos spaudimas, o tai didina tikimybę, kad centriniai bankai ateityje galėtų švelninti pinigų politiką, kas istoriškai palanku auksui.

    Nafta pigo, nes mažėja rizika

    Kartu su aukso brangimu šaltinyje aprašomas ir naftos atpigimas. Tokia kryptis dažnai matoma tada, kai rinka ima tikėti, kad sumažės tiekimo sutrikimų tikimybė, pavyzdžiui, dėl laivybos saugumo jautriuose sąsiauriuose.

    Naftos kainų kritimas gali turėti tiesioginį poveikį degalų kainoms, transporto sąnaudoms ir galiausiai vartotojų infliacijai. Vis dėlto šie pokyčiai paprastai persiduoda su laiko vėlavimu, o kryptį gali greitai pakeisti naujos žinios iš regiono.

    Kodėl tai svarbu investuotojams?

    Auksas išlieka vienu populiariausių instrumentų, kai rinkose auga neapibrėžtumas, o investuotojai siekia diversifikuoti riziką. Pastaraisiais metais aukso paklausą papildomai palaiko ir centrinių bankų pirkimai, kurie padeda stabilizuoti rinką net ir svyruojant nuotaikoms.

    Vis dėlto trumpalaikiai šuoliai, paremti politiniais pareiškimais, dažnai būna trapūs. Jei derybos įstringa ar grįžta eskalacijos grėsmė, nafta gali brangti, o auksas judėti dar vienu impulsu, todėl rinkos dalyviai paprastai vertina ne tik antraštes, bet ir realius veiksmus bei oficialius sprendimus.

  • Lenkijos namų ūkių santaupos tirpsta: kodėl milijardai bankuose ir grynaisiais praranda vertę

    Lenkijos namų ūkių santaupos tirpsta: kodėl milijardai bankuose ir grynaisiais praranda vertę

    Kodėl santaupos nuvertėja?

    Lenkijos namų ūkių finansinis turtas priartėjo prie 880 mlrd. eurų, tačiau didžioji dalis jo laikoma grynaisiais arba bankų sąskaitose. Tai reiškia, kad nemaža dalis santaupų ne tik neuždirba, bet ir praranda perkamąją galią, kai kainos kyla greičiau nei indėlių palūkanos.

    Lenkijos plėtros fondo analitikai atkreipia dėmesį, kad taupymo įpročiai metų metus beveik nesikeičia. Saugiausiomis laikomos formos dominuoja net tada, kai reali grąža tampa neigiama, o alternatyvoms prireikia daugiau žinių ir tolerancijos svyravimams.

    Beveik pusė turto guli sąskaitose

    Vertinant struktūrą, ryškiausią dalį sudaro lėšos einamosiose banko sąskaitose ir terminuotuose indėliuose, taip pat grynieji pinigai. Bendrai šios priemonės sudaro beveik pusę viso namų ūkių finansinio turto, todėl infliacijos poveikis čia jaučiamas labiausiai.

    Tuo metu investicijų dalis, susijusi su kapitalo rinka, išlieka santykinai maža. Investiciniai fondai sudaro kiek daugiau nei 6 proc., o biržoje listinguojamos akcijos apie 3 proc., tad daugumai gyventojų ši rinka vis dar atrodo per sudėtinga arba per rizikinga.

    Analitikai taip pat pastebi dar vieną paradoksą: dalis žmonių vengia nuosaikių investicijų, tačiau ryžtasi itin nepastovioms priemonėms, pavyzdžiui, kriptovaliutoms ar sudėtingiems išvestiniams produktams. Tai siejama su ribotu finansiniu raštingumu ir noru greitai pasiekti didesnę grąžą.

    Naujas instrumentas: Osobiste Konta Inwestycyjne

    Lenkijos Vyriausybė patvirtino įstatymo projektą dėl Osobiste Konta Inwestycyjne, arba asmeninių investicinių sąskaitų. Tai savanoriškas instrumentas, kuriuo siekiama paskatinti gyventojus dalį santaupų nukreipti į investavimą, o sprendimas, pagal projekto logiką, turėtų būti artimas Švedijos praktikai.

    Pagal projektą kiekvienas pilnametis gyventojas galės sudaryti bent vieną sutartį su finansų institucija dėl tokios sąskaitos. Numatyta, kad lengvatos apimtų investicijas į taupomąsias obligacijas ir indėlius iki maždaug 5 800 eurų, o investicijas į akcijas, investicinių fondų vienetus ar obligacijas, išskyrus struktūrizuotas ir taupomąsias, iki maždaug 23 000 eurų.

    Virš šių ribų projekte numatomas turto vertės mokestis, kurio dydis būtų siejamas su Lenkijos centrinio banko referencine norma. Pirmaisiais veikimo metais, tai yra 2027 metais, pagal projektą jis siektų 0,85 proc., o pati sistema turėtų startuoti nuo 2027 metų sausio 1 dienos.

    Kapitalo rinkos dalyviai akcentuoja, kad vien naujo produkto nepakaks, jei jis nebus aiškus ir patogus naudoti. Dalis gyventojų vis dar skeptiškai vertina valstybės inicijuotas schemas dėl istorinių patirčių, todėl didelę reikšmę turės skaidrios taisyklės ir ilgalaikis stabilumas.

    „Osobiste Konta Inwestycyjne gali būti teigiamas lūžis, tačiau tam reikia gero dizaino ir pritaikymo individualių investuotojų poreikiams“, – sakė Lenkijos individualių investuotojų asociacijos vadovas Jarosławas Dominiakas.

    Kas keisis ilguoju laikotarpiu?

    Ekspertai pabrėžia, kad didžiausias postūmis investavimo plėtrai gali ateiti ne iš vienos reformos, o iš lėtai augančio gyventojų turtingumo ir kartų kaitos. Augant pajamoms, daugiau žmonių turi galimybę kaupti ne tik rezervą, bet ir ilgalaikį kapitalą.

    Kartu ilgainiui gali didėti ir paveldimo finansinio turto dalis, kai šeimose atsiranda daugiau investicinių portfelių, o ne vien nekilnojamojo turto. Tokia raida galėtų natūraliai auginti susidomėjimą birža, tačiau trumpuoju laikotarpiu didžioji dalis santaupų, tikėtina, ir toliau liks bankuose.

  • Rinkos džiaugiasi be pagrindo: Iranas, naftos šokas ir perspėjimas apie didelę recesiją

    Rinkos džiaugiasi be pagrindo: Iranas, naftos šokas ir perspėjimas apie didelę recesiją

    Pasaulio finansų rinkose tvyrantis optimizmas gali būti apgaulingas: energetikos analitikė Amrita Sen perspėja, kad investuotojai nuvertina naftos kainų šoko pasekmes ir taip „įeina į recesiją kaip per miegus“. Jos vertinimu, karas Artimuosiuose Rytuose išaugino rizikas tiek ekonomikoms, tiek vartotojų kainoms.

    Pasak jos, akcijų indeksų rekordai prasilenkia su realybe: energijos brangimas veikia transportą, gamybą ir žemės ūkį, o šie sektoriai vėliau per kainas pasiekia ir namų ūkius. Įtampos taškai ypač susiję su tiekimo keliais ir naftos srautais regione.

    Nafta brangsta, rinka neklauso

    „S&P 500“ pastaruoju metu fiksavo naujas aukštumas, nors naftos kaina, anot jos, nuo konflikto pradžios šoktelėjo daugiau nei 50 proc. Analitikė tvirtina, kad tokio masto energijos brangimas paprastai slopina vartojimą ir įmonių pelningumą, todėl akcijų ralis atrodo sunkiai paaiškinamas.

    „Mus labiausiai stebina, kad nafta turėtų būti dar brangesnė, o akcijų rinka – gerokai silpnesnė“, – sakė Amrita Sen.

    Jos įžvalga remiasi klasikiniu mechanizmu: brangesnė energija didina beveik visų prekių savikainą, o centriniai bankai, matydami infliacijos grįžimo riziką, linkę ilgiau išlaikyti aukštesnes palūkanas. Tai mažina investicijas, riboja kreditavimą ir didina recesijos tikimybę.

    Hormūzas, OPEC ir naujas kainų dugnas

    Didžiausias neapibrėžtumas, anot A. Sen, susijęs su Hormūzo sąsiaurio situacija ir tuo, kokiu pajėgumu bei tempu normalizuotųsi srautai. Bet koks ilgesnis sutrikimas reiškia ne tik naftos, bet ir visos energijos grandinės įtampą.

    OPEC yra deklaravusi ketinimus didinti gavybą, tačiau A. Sen teigimu, dalis tokių pažadų gali būti labiau simboliniai ir nekompensuoti prarastų apimčių. Ji prognozuoja, kad apie 74–83 eurai už barelį gali tapti nauju ilgalaikiu kainų dugnu, o tai reikštų nuolatinį spaudimą verslams ir vartotojams.

    Smūgis gali ateiti per maistą

    Analitikė pabrėžia, kad aukštesnės energijos kainos persiduoda ir kitoms žaliavoms, ypač trąšoms bei chemijos pramonei. Kai brangsta gamtinės dujos ir sutrinka logistikos grandinės, kyla trąšų savikaina, o tai ilgainiui didina maisto kainas.

    „Tai didžiulė energijos krizė, o akcijų rinka ją beveik visiškai ignoruoja“, – sakė Amrita Sen.

    Atskirai kalbėjęs „Morgan Stanley“ vyriausiasis Europos ekonomistas Jensas Eisenschmidtas atkreipė dėmesį, kad įtampa sistemoje auga: aviacija jaučia reaktyvinių degalų trūkumo rizikas, o gamintojai susiduria su brangstančiomis žaliavomis net tada, kai produktui reikia tik nedidelio naftos kiekio.

    „Manau, kad artėjame prie atsiskaitymo dienos“, – sakė Jensas Eisenschmidtas.

    Jo vertinimu, jei konfliktas greitai nesloptų, didėtų rizika, kad infliacija įsitvirtins, o Europos Centrinis Bankas būtų spaudžiamas griežtinti politiką ilgiau, nei tikisi rinkos. Tokia kombinacija – brangi energija ir aukštos palūkanos – istoriškai yra viena nepalankiausių aplinkų tiek vartotojams, tiek verslui.

  • EBC palūkanų nekeičia iki birželio: infliacijos rizikos auga, o euro zona stringa ties 0,1 proc.

    EBC palūkanų nekeičia iki birželio: infliacijos rizikos auga, o euro zona stringa ties 0,1 proc.

    EBC sprendimas ir signalai

    Europos Centrinis Bankas paliko pagrindines palūkanų normas nepakeistas ir leido suprasti, kad iki birželio posėdžio nori daugiau duomenų. EBC prezidentė Christine Lagarde po sprendimo pabrėžė, jog vienu metu sustiprėjo tiek infliacijos didėjimo, tiek ekonomikos augimo lėtėjimo rizikos.

    Tokioje aplinkoje centriniam bankui sudėtinga pasirinkti kryptį: griežtesnė politika gali dar labiau pristabdyti aktyvumą, o per didelis delsimas gali leisti infliacijai įsitvirtinti. Todėl birželis įvardijamas kaip mėnuo, kai sprendimams turėtų būti daugiau aiškumo, įskaitant atnaujintas prognozes ir scenarijus.

    „Sustiprėjo infliacijos augimo ir ekonomikos augimo lėtėjimo rizikos“, – sakė EBC prezidentė Christine Lagarde.

    Ekonomika auga vangiai

    Naujausi euro zonos BVP duomenys parodė itin menką augimą: pirmąjį ketvirtį ekonomika padidėjo tik 0,1 proc. Tokie skaičiai silpnina lūkesčius, kad metų eigoje regionas greitai pereis į tvaresnį atsigavimą, ypač kai finansavimo sąlygos jau kurį laiką yra sugriežtėjusios.

    EBC vertinimu, reikšmingą vaidmenį čia atlieka ir patys komerciniai bankai, kurie kreditavimą daro atsargesnį. Tai reiškia, kad net ir be papildomo palūkanų didinimo pinigų politika realioje ekonomikoje gali veikti griežčiau, nes paskolos tampa sunkiau prieinamos arba brangesnės.

    Infliacija vėl pakilo, bet bazinė silpsta

    Tuo pat metu infliacijos paveikslas mišrus. Balandį bendrasis suderintas vartotojų kainų indeksas euro zonoje pakilo iki 3 proc., kai kovą siekė 2,6 proc., o vasarį buvo nukritęs iki 1,9 proc.

    Pagrindiniu balandžio šuolio veiksniu tapo energija: jos kainos, lyginant su tuo pačiu laikotarpiu prieš metus, augo 10,9 proc., kai kovą didėjo 5,1 proc. Tai signalas, kad energijos komponentas gali vėl tapti svarbiu infliacijos varikliu, ypač jei išliks geopolitinis neapibrėžtumas.

    Gerąja naujiena EBC laiko bazinės infliacijos mažėjimą iki 2,2 proc. nuo 2,3 proc. kovą. Tai leidžia manyti, kad energijos kainų svyravimai dar neperaugo į platesnį ir ilgiau trunkantį kainų kilimą, kuris paprastai būtų matomas paslaugose ar kituose baziniuose komponentuose.

    „Nematome antrosios bangos efektų: matome tiesioginius efektus ir kai kuriuos netiesioginius, bet ne antrąją bangą“, – sakė Christine Lagarde.

    Rinkos prieš posėdį buvo linkusios laukti dar dviejų palūkanų didinimų per metus, o pirmojo jau birželį. EBC retorika šio scenarijaus tiesiogiai nepaneigė, tačiau akcentavo, kad sprendimai bus griežtai priklausomi nuo ateinančių savaičių duomenų apie infliaciją, jos lūkesčius, tiekimo grandines ir darbo užmokesčio susitarimus.

    Vienas iš neapibrėžtumo šaltinių išlieka geopolitinė situacija ir jos poveikis žaliavoms, ypač naftai. EBC anksčiau buvo parengęs kelis karo raidos scenarijus, kuriuose augimo ir infliacijos trajektorijos ženkliai skirtųsi priklausomai nuo konflikto trukmės ir energijos kainų krypties.