Tag: Infliacija

  • Rekordiniai statymai prieš eurą: Prancūzijos biudžetas ir energijos šokas gąsdina rinkas

    Rekordiniai statymai prieš eurą: Prancūzijos biudžetas ir energijos šokas gąsdina rinkas

    Investuotojų nuotaikos apsivertė

    Metų pradžioje euras buvo viena populiariausių pasaulio rinkų krypčių, nes investuotojai tikėjosi, kad Europos Centrinis Bankas (ECB) ilgiau laikys aukštas palūkanas. Tačiau rudenį bendra kryptis pasikeitė, o euras patyrė kelias savaites trunkantį spaudimą.

    Silpnėjimą sustiprino du vienu metu užgriuvę veiksniai: brangstanti energija ir didėjantis nerimas dėl Prancūzijos viešųjų finansų. Tai skatino rinkos dalyvius didinti statymus, kad euras dar pigs.

    Energijos kainos ir importo sąskaita

    Europai jautriausia grandis išlieka energetika, nes didelė dalis dujų ir naftos yra importuojama, o kainos tarptautinėse rinkose dažnai nustatomos JAV doleriais. Kai euras silpnėja, importas europiečiams pabrangsta, o tai dar labiau kelia infliacinį spaudimą.

    Dujų ir naftos kainų šuoliai paprastai greitai persiduoda į šildymo, elektros ir transporto sąnaudas, todėl smunka vartotojų perkamoji galia. Dėl to finansų rinkos pradeda abejoti, ar ECB gali agresyviai kelti palūkanas, jei ekonomika jau lėtėja.

    Kodėl infliacija nebepadeda eurui?

    Įprastai didesnė infliacija didina tikimybę, kad centrinis bankas griežtins pinigų politiką, o aukštesnės palūkanos palaiko valiutą. Vis dėlto šį kartą rinkos vis dažniau vertina, kad per didelės skolinimosi sąnaudos gali smarkiai pristabdyti euro zonos augimą.

    Todėl net ir kylant vartotojų kainoms investuotojai nebūtinai perkelia lūkesčius į didesnes ECB palūkanas. Valiutai tai reiškia nepalankų derinį: infliacijos kaina jaučiama, o palūkanų pranašumas prieš JAV dolerį gali nebeaugti.

    Prancūzijos biudžetas ir obligacijų rinkos įtampa

    Antrą smūgį eurui sudavė politinis ir fiskalinis neapibrėžtumas Prancūzijoje, kai biudžeto priėmimas tapo komplikuotas, o rinkos ėmė reikalauti didesnės grąžos už skolinimą. Kai didelės euro zonos valstybės rizika vertinama prasčiau, dalis investuotojų mažina eurais denominuotų aktyvų dalį.

    Tokia įtampa obligacijų rinkoje svarbi ir netiesiogiai: kuo labiau kyla skolinimosi kaštai, tuo mažiau erdvės ECB griežtinti politiką, kad nepadidintų finansinio nestabilumo. Dėl to palūkanų lūkesčiai gali slopti, o euras praranda papildomą atramą.

    Rekordiniai trumpieji statymai ir kiek dar gali kristi

    Vienas aiškiausių nuotaikų pokyčio signalų yra JAV ateities sandorių duomenys, rodantys rekordiškai didelius trumpuosius statymus prieš eurą. Tokia pozicija reiškia, kad dalis spekuliantų uždirba tikėdamiesi euro pigimo JAV dolerio atžvilgiu.

    Analitikų vertinimai išsiskiria: vieni mato erdvės tolesniam smukimui, jei Prancūzijos skolos rinkose įtampa atsinaujintų ir energijos kainos liktų aukštos, kiti įspėja, kad pardavimas gali būti per stiprus. Vis dėlto didelė trumpųjų pozicijų apimtis reiškia ir kitą scenarijų: bet koks palankesnis signalas gali sukelti staigų atšokimą, kai statę prieš eurą skuba uždaryti sandorius.

    Tvaresniam euro atsigavimui, rinkos požiūriu, reikėtų kelių sąlygų vienu metu: aiškesnio Prancūzijos fiskalinio plano, ramesnių obligacijų rinkų ir mažesnio energijos kainų spaudimo. Kol šie veiksniai išlieka neapibrėžti, euras gali išlikti jautrus net ir nedidelėms neigiamoms naujienoms.
  • Ispanija auga, bet žmonės pyksta: infliacija ir būsto krizė stumia Pedro Sánchez į rinkimus

    Ispanija auga, bet žmonės pyksta: infliacija ir būsto krizė stumia Pedro Sánchez į rinkimus

    Ispanijos premjeras Pedro Sánchez paskelbė pirmalaikius parlamento rinkimus, kurie vyks lapkričio 29 dieną. Sprendimas priimtas politinei darbotvarkei įkaitus dėl būsto krizės ir pragyvenimo brangimo, nors makroekonominiai rodikliai šalyje išlieka palyginti geri.

    Europos Komisijos vertinimu, Ispanijos bendrasis vidaus produktas 2025 metais augo 2,8 proc., o 2026 metais augimas turėtų siekti apie 2,4 proc. Vis dėlto vis dažniau pabrėžiama, kad augimas ne visada virsta juntamu gyvenimo kokybės gerėjimu, ypač didmiesčiuose ir turistiniuose regionuose.

    Augimas, kuris nepasiekia visų

    Vienas iš dažniausiai įvardijamų veiksnių yra produktyvumas. Europos Komisija atkreipia dėmesį, kad valandinis darbo našumas po 2019 metų gerėjo, tačiau produktyvumas vienam darbuotojui ir pilną darbo laiką dirbančiam asmeniui iš esmės stagnavo.

    Tai reiškia, kad net ir augant ekonomikai, pajamų vienam gyventojui didėjimas gali atsilikti, o darbo užmokesčio augimo erdvė išlieka ribota. Papildomą spaudimą kuria spartesnis gyventojų skaičiaus didėjimas, kurį didžiąja dalimi skatina migracija.

    Darbo rinka, nors ir išlaiko atsparumą, išlieka sezoniška. Naujausi Ispanijos statistikos duomenys rodo, kad vasaros pabaigoje nedarbas tradiciškai šokteli, nors bendri nedarbo lygiai, palyginti su ankstesniais dešimtmečiais, yra geresni.

    Infliacija ir kainų spaudimas

    Rinkimų kampanijos fone ryškėja infliacijos klausimas. Eurostato duomenimis, rugsėjį metinė infliacija Ispanijoje siekė apie 5 proc., tai yra daugiau nei euro zonos vidurkis, kuris sudarė apie 3,8 proc.

    Ispanijos statistikos institutas tarp pagrindinių infliacijos šuolio veiksnių išskiria brangusius degalus ir pabrangusias kelionių paslaugas, ypač atostogų paketus. Tokie veiksniai greitai persiduoda kasdienėms išlaidoms ir didina visuomenės jautrumą kainų pokyčiams.

    Būstas tapo politiniu lūžio tašku

    Didžiausiu socialiniu ir politiniu iššūkiu tapo būstas, kur paklausos ir pasiūlos disbalansas ypač aštrus nuomos rinkoje. Europos Komisija pabrėžia, kad socialinis būstas Ispanijoje sudaro tik apie 1,5–1,7 proc. viso būsto fondo, kai Europos Sąjungos vidurkis siekia maždaug 6–7 proc.

    „Didelis būsto nepritekliaus lygis išaugo, o tai rodo prastesnes gyvenimo sąlygas“, – teigiama Europos Komisijos Ispanijai skirtame šalies pranešime.

    Pasak pranešimo, būsto kainos šalyje nuosekliai kyla nuo 2014 metų, o pastaraisiais metais augimas spartėjo. Brangstantis būstas riboja gyventojų mobilumą, sunkina darbuotojų persikėlimą arčiau darbo vietų ir didina įtampą regionuose, kuriuose būstą stipriai veikia turizmo paklausa.

    Politinę krizę pagilino tai, kad parlamentas nesugebėjo patvirtinti dviejų vyriausybės siūlytų dekretų, skirtų būsto situacijai švelninti. Po nesėkmės Kongrese Pedro Sánchez inicijavo parlamento paleidimą ir paskelbė pirmalaikius rinkimus.

    Taip Ispanijos ekonominis vaizdas prieš rinkimus išryškėjo dviem sluoksniais: viename – augimas, darbo vietų kūrimas ir stiprus paslaugų sektorius, kitame – prastėjantis įperkamumas, infliacijos spaudimas ir būsto deficitas, kurio bendrasis vidaus produktas vienas neišsprendžia.

  • Rinkos prognozė: iki keturių palūkanų kėlimų Lenkijoje – kaip brangtų 400 000 zl kredito įmokos

    Lenkijos centrinio banko (NBP) sprendimus dėl bazinių palūkanų normų artimiausiomis dienomis svarstys Pinigų politikos taryba. Nors dalis ekonomistų spalio posėdyje pokyčių dar nesitiki, rinkoje stiprėja lūkestis, kad palūkanų didinimo ciklas gali atsinaujinti jau artimiausiais mėnesiais.

    Ekonomistai dėmesį sutelkia į infliacijos dinamiką ir veiksnius, kurie ją vėl stumia aukštyn. Prie jų dažniausiai minimi degalų ir energetikos žaliavų kainų svyravimai bei maisto kainų tendencijų pasikeitimas, kai ankstesnis pigimas ima blėsti.

    Kodėl palūkanos vėl aptarinėjamos?

    Rinkos dalyviai vertina, kad sprendimus gali lemti naujesnės infliacijos prognozės, kurios paprastai tampa svarbiu atspirties tašku centriniam bankui. Net ir esant laikiniems valstybės sprendimams, galintiems trumpam sumažinti kainų spaudimą, esminis klausimas išlieka tas pats: ar infliacija tvariai grįžta prie NBP tikslo.

    Pastaraisiais mėnesiais infliacija Lenkijoje vėl priartėjo prie aukštesnių lygių, todėl didėja tikimybė, kad palūkanų mažinimo pauzę gali pakeisti griežtesnė politika. Tai svarbu ne tik vartotojams, bet ir būsto rinkai, nes brangstantis skolinimasis mažina paskolų įperkamumą.

    Ką tai reikštų paskolų įmokoms?

    Viena dažniausiai aptariamų rinkos prielaidų – iki keturių palūkanų normos didinimų po 0,25 procentinio punkto. Toks scenarijus reikštų, kad bazinė norma per laiką ūgtelėtų iš viso 1 procentiniu punktu, o tai tiesiogiai atsilieptų kintamų palūkanų paskoloms.

    Skaičiuojant 400 000 zlotų būsto kreditą 25 metų laikotarpiui, mėnesio įmoka pagal tokį scenarijų galėtų paaugti nuo maždaug 2 538 zlotų iki apie 2 807 zlotų. Perskaičiavus į eurus pagal apytikrį 1 euras už 4,3 zlotų kursą, tai būtų kilimas nuo maždaug 590 eurų iki apie 650 eurų per mėnesį.

    Nors tikslus poveikis priklauso nuo konkrečios sutarties, maržos, palūkanų perskaičiavimo dažnio ir pasirinkto indekso, bendra kryptis aiški: kiekvienas palūkanų žingsnis aukštyn didina mėnesinę naštą. Dėl to daliai namų ūkių aktualu įsivertinti rezervą biudžete ir pasidomėti fiksuotų palūkanų alternatyvomis.

    Ką stebėti artimiausiu metu?

    Artimiausiuose sprendimuose rinkos dėmesys kryps į NBP komunikaciją ir infliacijos projekcijas, kurios gali nulemti lūkesčius visiems 2027 metams. Ne mažiau svarbios bus energijos ir degalų kainos, nes jos greitai persiduoda į transporto, paslaugų ir prekių kainynus.

    Gyventojams, turintiems kintamų palūkanų paskolas, tai laikotarpis, kai verta ne tik sekti sprendimus, bet ir pasitikrinti, kaip pasikeistų įmokos kelių scenarijų atveju. Kuo anksčiau įvertinamas galimas palūkanų šuolis, tuo lengviau išvengti nemalonių staigmenų šeimos finansuose.

  • „Glastonbury“ 2027 bilietai išgraibstyti per 42 minutes: programos dar nėra, bet kainos jau kelia aistras

    „Glastonbury“ 2027 bilietai išgraibstyti per 42 minutes: programos dar nėra, bet kainos jau kelia aistras

    Bilietai dingo per 42 minutes

    Didžiosios Britanijos muzikos festivalio „Glastonbury“ 2027 metų bendrieji bilietai buvo išpirkti per 42 minutes. Organizatoriai patvirtino, kad vietos Worthy Farm teritorijoje dingo net ir tiems, kurie virtualioje eilėje laukė ilgai.

    Bilietų prekyba startavo spalio 4 dieną 10.00 val. Vidurio Europos laiku, o 10.42 val. platforma „See Tickets“ paskelbė, kad visas kiekis išgraibstytas.

    „Bilietai į „Glastonbury“ festivalį 2027 metais dabar yra išparduoti“, – rašė „See Tickets“.

    Kaina perkopė 470 eurų

    Festivalio organizatoriai anksčiau paskelbė, kad bendras įėjimo bilietas kainuos apie 476 eurus, įskaitant rezervavimo mokestį. Tai pirmas kartas, kai nominali kaina peržengė 470 eurų ribą.

    Palyginimui, 2025 metais bilietas kainavo apie 441 eurą, tad augimas siekia maždaug 35 eurus. Ilgesnėje perspektyvoje kainų šuolis dar ryškesnis: 2010 metais bilietai kainavo apie 335 eurus.

    Brangimas pakurstė dalies gerbėjų pyktį, nes „Glastonbury“ ilgą laiką buvo laikomas dideliu, bet vis dar palyginti prieinamu renginiu. Kritikai socialiniuose tinkluose akcentuoja, kad kylant kainai didėja rizika, jog festivalis tampa pasiekiamas tik turtingesniems.

    Ką daryti nepavykus nusipirkti?

    Organizatoriai primena, kad dalis bilietų į rinką grįžta per oficialų perpardavimą. Paprastai jis vyksta pavasarį, kai nepageidaujami bilietai arba iki galo neapmokėti rezervavimai sugrąžinami į sistemą.

    2027 metų prekybos modelyje pirkėjai turi sumokėti pradinį apie 117 eurų užstatą, o likusią sumą – apie 359 eurus – pervesti vėliau. Neįvykdžius apmokėjimo, bilietai patenka į perpardavimo etapą.

    Programos dar nėra, bet spėlionių netrūksta

    Nors bilietai jau išgraibstyti, „Glastonbury“ 2027 metų atlikėjų sąrašas oficialiai dar nepaskelbtas. Tai įprasta festivalio praktika, kai pagrindiniai vardai laikomi paslaptyje iki vėlesnio etapo.

    Lažybų bendrovės ir muzikos industrijos stebėtojai tarp dažniausiai minimų kandidatų į pagrindines scenas įvardija Sam Fender, Taylor Swift, Rihanna ir Little Simz. Taip pat sklinda kalbos apie „The Rolling Stones“, „Radiohead“ ir „Fontaines D.C.“ galimybes.

    Festivalio organizatorė Emily Eavis viešai yra užsiminusi, kad pagrindiniai vakaro pasirodymai jau suderinti, tačiau detalių kol kas neatskleidžia. „Glastonbury“ 2027 metais turėtų vykti birželio 23–27 dienomis.

  • Būsto kainos Europoje kyla toliau: Portugalija ir Bulgarija šauna į viršų, bet yra ir kritimų

    Būsto kainos Europoje kyla toliau: Portugalija ir Bulgarija šauna į viršų, bet yra ir kritimų

    Būsto kainos didžiojoje Europos dalyje ir toliau auga, tačiau tempas skiriasi kardinaliai. Eurostato duomenimis, 2026 metų antrąjį ketvirtį Europos Sąjungoje būstų kainos buvo 4,7 proc. didesnės nei prieš metus, o infliacija siekė 3,2 proc.

    Toks skirtumas reiškia, kad kainų augimas daugelyje rinkų aplenkė bendrą kainų lygio kilimą. Įvertinus infliaciją, ES būsto kainos realiai per metus paaugo apie 1,5 proc., tačiau kai kuriose šalyse realus šuolis buvo kelis kartus didesnis.

    Kas Europoje brango sparčiausiai?

    Tarp 29 Europos šalių devynios fiksavo dviženklį metinį būsto kainų augimą. Didžiausias kilimas 2026 metų antrąjį ketvirtį užfiksuotas Portugalijoje, kur kainos per metus ūgtelėjo 16,5 proc., o Bulgarijoje augo 15,5 proc.

    Prie sparčiausiai brangusių rinkų taip pat priskirta Lietuva, kur metinis kainų augimas siekė 14,3 proc. Dviženklius pokyčius fiksavo ir Slovakija, Kroatija, Ispanija, Rumunija, Latvija bei Vengrija.

    Nekilnojamojo turto ekspertas Mikk Kalmet pabrėžė, kad Portugalijoje paklausą ypač stipriai kelia ribota pasiūla didmiesčiuose ir pakrantėse. Tam įtakos turi naujos statybos trūkumas, užsienio investuotojų aktyvumas, turizmo sukurta paklausa ir užsitęsęs būsto deficitas.

    „Rinkoje paklausa ir toliau lenkia pasiūlą, o tai tiesiogiai kelia kainas, ypač didmiesčiuose ir paklausiausiuose regionuose“, – sakė M. Kalmet.

    Kur kainos krito ir kodėl?

    Ne visur kryptis buvo tokia pati. Per metus būsto kainos mažėjo Suomijoje, Liuksemburge ir Prancūzijoje: atitinkamai 2,7 proc., 2,2 proc. ir 0,8 proc.

    Anot M. Kalmet, Suomijoje kainas spaudė silpnesnis ekonomikos augimas ir atsargesnės gyventojų nuotaikos, kurias kurį laiką slopino brangesnis skolinimasis. Prancūzijoje ryškiau veikė įperkamumo problemos ir vangesnė paklausa, o dalis pirkėjų sprendimus atidėjo dėl ekonominio neapibrėžtumo.

    Infliacija parodė tikrą vaizdą

    Įvertinus infliaciją, realus kainų augimas kai kuriose šalyse išlieka itin aukštas. Portugalijoje, kur infliacija per tą patį laikotarpį siekė 3,6 proc., realus būsto kainų augimas sudarė apie 12,1 proc.

    Eurostato duomenys rodo, kad realiai kainos taip pat stipriai augo Slovakijoje, Bulgarijoje, Lietuvoje, Ispanijoje ir Latvijoje. Tuo metu Liuksemburge realios kainos per metus smuko 6,4 proc., o Prancūzijoje ir Vokietijoje taip pat fiksuotas neigiamas realus pokytis.

    Ką rodo didžiosios ekonomikos?

    Vertinant didžiausias ES ekonomikas, ryškiausiai išsiskyrė Ispanija, kur metinis būsto kainų augimas siekė 12,1 proc. Italijoje kainos augo 4,0 proc. ir buvo žemiau ES vidurkio, o Vokietijoje fiksuotas vos 0,6 proc. kilimas.

    Ekonomistai atkreipia dėmesį, kad Vokietijoje paklausą riboja pablogėjęs įperkamumas ir atsigavusios būsto finansavimo palūkanos, todėl silpnėja paskolų paklausa. Toks derinys dažnai pristabdo rinką net ir tuomet, kai pasiūla nėra gausi.

    Kas laukia toliau?

    Ekspertai prognozuoja, kad būsto kainas daugelyje šalių toliau palaikys struktūrinis būsto trūkumas ir neišnykstanti paklausa, tačiau augimas išliks nevienodas. Dviženkliai šuoliai, matyti dalyje rinkų, nebūtinai taps nauja norma visoje Europoje.

    Didžiausiu neapibrėžtumo veiksniu įvardijamos palūkanų normos ir gyventojų perkamoji galia. Jei skolinimasis brangs, o energijos ir kitų būtinųjų išlaidų našta didės, dalis pirkėjų gali pristabdyti sprendimus, o tai automatiškai sumažintų kainų augimo spaudimą.

  • Glapińskis apie infliaciją ir palūkanas: NBP nekontroliuoja energijos kainų, bet žada saugoti tikslą

    Lenkijos centrinio banko vadovas Adamas Glapińskis teigia, kad Narodowy Bank Polski neturi tiesioginės įtakos energijos kainoms. Vis dėlto, pasak jo, banko pareiga yra neleisti, kad infliacija ilgam įsitvirtintų virš nustatyto tikslo.

    NBP siekia 2,5 proc. infliacijos tikslo, leidžiant 1 procentinio punkto nuokrypį į abi puses. Glapińskio vertinimu, artimiausiu metu kainų augimo tempas gali išlikti aukščiau šio intervalo, o „infliacinė nuotaika“ Europoje plinta dėl pasiūlos sukrėtimų.

    Energetikos šokas persiduoda ekonomikai

    Glapińskis akcentavo, kad pasaulinėse rinkose brangstanti energija ir žaliavos sukelia grandininį efektą. Iš pradžių tai atsispindi degalų ir dujų kainose, o vėliau persiduoda kitoms prekėms ir paslaugoms, didindama bendrą kainų lygį.

    Jo teigimu, Lenkija nėra izoliuota nuo tarptautinių procesų: jei energijos ištekliai brangsta globaliai, anksčiau ar vėliau tai atsispindi ir vidaus ekonomikoje. Dėl to, pasak NBP vadovo, mažėja tikimybė, kad palūkanų normos artimiausiu metu galėtų būti mažinamos.

    „Mūsų užduotis išlieka ta pati – kainų stabilumas. Nors mes nekontroliuojame energijos kainų, privalome neleisti, kad infliacija įsitvirtintų virš tikslo“, – sakė Adamas Glapińskis.

    Palūkanų normos: tarp infliacijos ir augimo

    NBP vadovas priminė, kad sprendimus dėl palūkanų priima Pinigų politikos taryba, kuri turi vertinti kelis tikslus vienu metu. Aukštesnės palūkanos slopina vartojimą ir investicijas, todėl gali mažinti ekonominį aktyvumą, tačiau kartu jos yra vienas pagrindinių įrankių infliaciniams lūkesčiams suvaldyti.

    Glapińskis taip pat pabrėžė fiskalinį kontekstą: didelis biudžeto deficitas ir auganti skola reiškia, kad palūkanų kilimas didina ir skolos aptarnavimo kaštus. Dėl to, anot jo, sprendimuose svarstoma ne tik infliacijos dinamika, bet ir lėtesnio augimo rizika.

    Pagal NBP pateiktą informaciją, bazinė palūkanų norma nuo 2026 metų kovo išlaikoma 3,75 proc. Artimiausias Pinigų politikos tarybos posėdis, kuriame bus svarstomos palūkanų normos, turėtų baigtis 2026 metų spalio 7 dieną.

    Ką signalizuoja centrinis bankas?

    Rinkoms svarbiausia žinutė – NBP kol kas nemato erdvės greitiems palūkanų mažinimams, jei energijos kainų spaudimas išliks. Centrinio banko retorika rodo siekį išlaikyti stabilumą ir kartu apsaugoti infliacijos tikslą, net jei kainų šaltinis yra išorinis.

    Glapińskis pažymėjo, kad stipri nacionalinė valiuta ir nuosekli pinigų politika, jo vertinimu, yra svarbūs ir platesniame valstybės finansų kontekste. Jis atkreipė dėmesį, kad artimiausiais metais ekonominė aplinka gali būti sudėtingesnė nei pastaruoju laikotarpiu.

  • Obligacijų audra Europoje: Prancūzijos skolinimasis rekordinis, JK 30 metų palūkanos perkopė 6 proc.

    Obligacijų audra Europoje: Prancūzijos skolinimasis rekordinis, JK 30 metų palūkanos perkopė 6 proc.

    Rinkos stabilizavosi po šoko

    Pasaulinės valstybės obligacijų rinkos spalio 2 dieną ryte kiek nurimo po išpardavimo, kuris dieną prieš tai Europoje ir JAV iškėlė skolinimosi kainą į aukščiausius lygius per kelis dešimtmečius. Pajamingumai, kurie kyla obligacijų kainoms krintant, pradėjo trauktis, tačiau įtampa rinkoje išliko.

    Nuotaikas švelnino ir naftos kainos korekcija. „Brent“ rūšies nafta smuko maždaug 2 proc. iki maždaug 91 euro už barelį, o tai sumažino baimes, kad energijos brangimas ilgam įtvirtins aukštą infliaciją ir privers centrinius bankus dar agresyviau kelti palūkanas.

    JK pajamingumai palietė istoriją

    Jungtinėje Karalystėje 30 metų trukmės vyriausybės obligacijų pajamingumas buvo nusileidęs iki maždaug 5,92 proc. po to, kai ketvirtadienį pirmą kartą nuo 1998 metų buvo trumpam peržengęs 6 proc. ribą. Tuo pat metu 10 metų pajamingumas krito iki maždaug 5,37 proc., o dvejų metų – iki maždaug 4,77 proc.

    Išpardavimo banga smogė ir bankų akcijoms: didieji šalies bankai biržose atpigo apie 4–5 proc. Papildomo nerimo įnešė pranešimai apie planuojamas konsultacijas su bankų vadovais prieš spalio 28 dieną numatomą biudžetą, rinkai svarstant, ar nebus griežtinami mokesčiai finansų sektoriui.

    Prancūzija atsidūrė dėmesio centre

    Prancūzijos 10 metų obligacijų pajamingumas ketvirtadienį šoktelėjo iki 4,96 proc. ir pasiekė aukščiausią lygį nuo 2002 metų liepos, o penktadienį kiek nuslūgo iki maždaug 4,92 proc. Investuotojai taip pat reikalavo vis didesnės premijos už prancūzišką riziką, palyginti su Vokietijos skola.

    Šią savaitę skirtumas tarp Prancūzijos ir Vokietijos 10 metų obligacijų pajamingumų buvo perkopęs 140 bazinių punktų ir tapo didžiausias nuo 2012 metų. Rinkos dalyviai tokius šuolius sieja su baimėmis dėl biudžeto drausmės ir politinio neapibrėžtumo, galinčio apsunkinti sprendimų priėmimą.

    „Čia ir ten girdžiu nelaimių pranašus, žadančius dar blogesnius laikus. Noriu pakartoti, kad Prancūzijos parašas yra tvirtas“, – sakė Prancūzijos finansų ministras Rolandas Lescure.

    Išpardavimą sustiprino Paryžiaus planai iki 2027 metų rasti apie 43 mlrd. eurų sutaupymų, siekiant mažinti biudžeto deficitą. Skola siekia apie 119 proc. bendrojo vidaus produkto, o kitais metais planuojama skolintis rekordinę sumą – apie 340 mlrd. eurų, todėl rinkos jautriai reaguoja į bet kokius ženklus, galinčius didinti rizikos priedus.

    JAV obligacijos atsitraukė nuo 24 metų aukštumų

    JAV 10 metų iždo obligacijų pajamingumas ketvirtadienį buvo pakilęs iki maždaug 5,34 proc., tai – aukščiausias lygis nuo 2002 metų, o penktadienį nusileido iki maždaug 5,26 proc. Investuotojai vertina, kad didesnės energijos kainos gali palaikyti infliaciją, o kartu – ilgiau išlaikyti aukštas bazines palūkanas.

    Prie finansavimo sąlygų griežtėjimo prisideda ir kapitalo konkurencija: dideli investicijų srautai keliauja į duomenų centrus bei DI infrastruktūrą. Rinkoms stebint centrinių bankų signalus, didesni pajamingumai savaime griežtina finansines sąlygas ir didina ekonomikos lėtėjimo riziką.

    Tarptautinių finansų instituto vertinimu, išsivysčiusios ekonomikos per pastaruosius metus už tarptautinėse rinkose prekiaujamas valstybės obligacijas sumokėjo daugiau kaip 2,9 trln. eurų palūkanų. Augančios skolos aptarnavimo išlaidos tampa vienu svarbiausių veiksnių, kodėl rinkos taip aštriai reaguoja į infliacijos ir fiskalinės drausmės naujienas.

  • Euro zonos infliacija šoktelėjo iki 3,8 proc.: brangstanti energija spaudžia ECB spręsti dėl palūkanų

    Infliacija euro zonoje vėl įsibėgėjo

    Euro zonos vartotojų kainos 2026 metų rugsėjį augo sparčiausiai per pastaruosius trejus metus. Eurostato skelbiamu suderintu vartotojų kainų indeksu (HICP) metinė infliacija pasiekė 3,8 proc., o tai didina spaudimą Europos Centriniam Bankui (ECB) išlaikyti griežtesnę pinigų politiką.

    Palyginimui, 2026 metų rugpjūtį HICP euro zonoje siekė 3,2 proc., o liepą buvo 2,9 proc. Rugsėjo šuolis rodo, kad kainų mažėjimo tendencija nėra tvari, o infliacijos rizikos vėl ryškėja.

    Energijos kainos tapo pagrindiniu veiksniu

    Didžiausią įtaką bendram rodikliui, remiantis Eurostato duomenimis, darė energijos brangimas. Skaičiuojama, kad energijos kainos rugsėjį buvo beveik 20 proc. didesnės nei prieš metus, todėl bendras kainų lygis kilo net ir tuomet, kai dalyje kitų prekių bei paslaugų augimas buvo nuosaikesnis.

    Analitikai pabrėžia, kad tokį foną stiprina geopolitinė įtampa ir su tuo susiję tiekimo bei logistikos sutrikimai. Rinkos dalyviai ypač jautriai reaguoja į bet kokius signalus, galinčius išjudinti naftos ir dujų kainas, nes energija greitai persiduoda į transporto, gamybos ir paslaugų kainodarą.

    ECB dilema: ar dar kartą kelti palūkanas?

    Infliacijos atšokimas jau nulėmė ECB sprendimus 2026 metais: bankas palūkanas didino 0,25 procentinio punkto birželį ir pakartojo žingsnį rugsėjį. Po pastarojo sprendimo pagrindinė refinansavimo palūkanų norma siekia 2,65 proc., o rinkoje vėl stiprėja lūkesčiai, kad griežtinimo ciklas gali nesibaigti.

    Rinkų ekspertai vertina, kad naujausi skaičiai yra argumentas išlaikyti ribojančią politiką ilgiau, nei buvo tikėtasi vasaros pradžioje. Kartu tai kelia riziką ekonomikos augimui, nes brangesnis skolinimasis paprastai lėtina vartojimą, investicijas ir nekilnojamojo turto rinką.

    „Naujausi duomenys yra dar vienas argumentas išlaikyti griežtesnę centrinio banko laikyseną. Tačiau lieka klausimas, ar tai ilgalaikės infliacijos problemos pradžia, ar laikinas energijos kainų šuolio efektas“, – sakė finansų rinkų ekspertas Janas Karczewskis.

    Kitas ECB posėdis numatytas spalio 28–29 dienomis. Iki jo lemiamu veiksniu gali tapti tai, ar įtampa tarptautinėse rinkose slops ir energijos kainos stabilizuosis, ar priešingai, brangimas įsitvirtins ir padidins tikimybę, kad ECB dar kartą kels palūkanas.

  • Rusijos ekonomika įstrigo tarp infliacijos ir augimo: ką dėl palūkanų spręs centrinis bankas?

    Rusijos ekonomika, palyginti su pirmosiomis plataus masto karo Ukrainoje savaitėmis, susiduria su kitokio pobūdžio spaudimu: infliaciją vis labiau kursto ilgalaikė paklausos ir pasiūlos disbalanso problema. Dėl to Rusijos centrinis bankas atsidūrė dilemoje, kurioje kiekvienas sprendimas turi didelę kainą verslui ir gyventojams.

    2022 metais, siekdamas stabilizuoti rublį ir pristabdyti kainų šuolį, Rusijos bankas bazines palūkanas pakėlė nuo 9,5 iki 20 proc. Vėliau infliacijos tempas buvo smarkiai sumažėjęs, tačiau šį rezultatą iš dalies lėmė aukšta palyginamoji bazė ir laikinas prisitaikymas prie pradinių sankcijų sukrėtimų.

    Vėlesniu laikotarpiu kainų augimas vėl įsibėgėjo, o tai privertė grįžti prie griežtesnės pinigų politikos. Ciklo pikas buvo pasiektas, kai bazinės palūkanos kurį laiką siekė 21 proc., o tai tapo vienu aukščiausių lygių per pastarąjį dešimtmetį.

    Pastaruoju metu pinigų politika švelninama, tačiau centrinis bankas tebėra atsargus: pagrindinė norma buvo išlaikyta ties 14 proc. Toks sprendimas atspindi rinkos lūkesčius, bet kartu rodo, kad institucija vis dar mato reikšmingas rizikas infliacijos dinamikai.

    Kas labiausiai kursto kainas?

    Skirtingai nei 2022 metais, kai pagrindinis veiksnys buvo finansinio stabilumo šokas, dabar infliaciją maitina struktūriniai apribojimai. Tai reiškia, kad paklausa išlieka aukšta, o ekonomikos galimybės greitai didinti pasiūlą yra ribotos dėl darbo jėgos trūkumo, importo apribojimų ir gamybos grandinių suvaržymų.

    Tokioje aplinkoje aukštesnės palūkanos mažina vartojimą ir investicijas, tačiau kartu brangina kreditą įmonėms, kurios ir taip susiduria su ribotomis technologijų bei komponentų tiekimo galimybėmis. Dėl to pinigų politika tampa mažiau efektyvi, o jos poveikis augimui gali būti skausmingesnis.

    Fiskalinė politika ir palūkanos traukia į skirtingas puses

    Centrinio banko pasirinkimus apsunkina tai, kad fiskalinė politika veikia priešinga kryptimi nei pinigų politika. Nors kreditas branginamas tam, kad būtų pristabdyta paklausa, valstybės išlaidos ją palaiko, o tai didina spaudimą kainoms ir lėtina kelią į žemesnę infliaciją.

    Prognozuojama, kad biudžeto deficitas gali siekti 3,2 proc. bendrojo vidaus produkto, kai pirminiuose planuose buvo numatyta 1,6 proc. Toks impulsas reiškia, kad palūkanų mažinimas turi būti lėtesnis, jei siekiama neįžiebti naujos infliacijos bangos.

    Tuo pat metu augimo perspektyvos prastėja: 2026 metais ekonomikos plėtra vertinama kaip artima stagnacijai, o tai didina spaudimą palūkanas mažinti greičiau. Ši įtampa ir sukuria esminį klausimą: ar labiau saugoti kainų stabilumą, ar bandyti palaikyti ekonominį aktyvumą.

    Centrinis bankas prognozuoja, kad infliacija 2026 metų pabaigoje gali siekti 6–7 proc. per metus, o prie 4 proc. tikslo būtų grįžtama 2027 metais. Toks scenarijus reikštų, kad palūkanų mažinimas, nors ir tikėtinas, bus vykdomas atsargiai, nuolat vertinant fiskalinių sprendimų ir karo ekonomikos poveikį kainoms.

  • Iraną supurtęs karas smogė Europai: kai kur 50 litrų bakui reikia net 15,4 proc. algos

    Iraną supurtęs karas smogė Europai: kai kur 50 litrų bakui reikia net 15,4 proc. algos

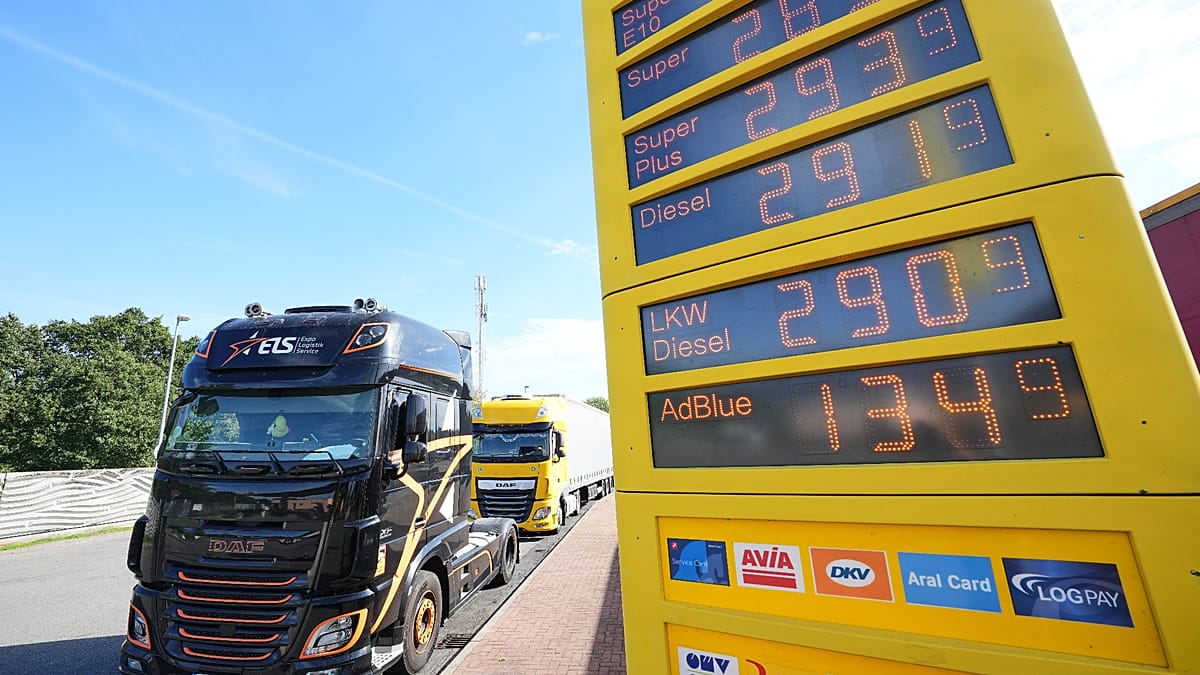
    Degalų kainų šuolis Europoje po karo eskalacijos Irano regione vis aiškiau atsispindi gyventojų piniginėse. Kai kuriose šalyse 50 litrų dyzelino bako pripildymas jau sudaro dviženklę dalį minimalų atlyginimą gaunančio žmogaus mėnesio pajamų.

    Pagal Europos Komisijos skelbiamą ES savaitinį naftos biuletenį, vidutinės vartotojams taikomos kainos ES per kelis mėnesius išaugo reikšmingai. Skaičiuojama, kad benzino vidutinė litro kaina pakilo iki maždaug 2,092 euro, o dyzelino – iki 2,226 euro.

    Toks brangimas ypač jautriai paliečia mažas pajamas gaunančius namų ūkius, nes didesnę biudžeto dalį jie skiria būtinoms išlaidoms. Europos profesinių sąjungų instituto vyresnysis tyrėjas Torstenas Mülleris pabrėžia, kad transporto kaštai žemesnių pajamų grupėms tampa neproporcingai dideli.

    „Mažesnes pajamas gaunantys žmonės didesnę savo pajamų dalį išleidžia būtiniausioms reikmėms, tokioms kaip būstas, maistas ir transportas“, – sakė Torstenas Mülleris.

    Kur bakas kainuoja brangiausiai?

    Skirtingose Europos valstybėse 50 litrų bako kaina, lyginant su minimaliu mėnesio atlyginimu, skiriasi kardinaliai. Pavyzdžiui, Bulgarijoje 50 litrų dyzelino bakui gali prireikti apie 15,4 proc. minimalios mėnesio algos, kai Liuksemburge – apie 3,8 proc.

    Panaši tendencija matoma ir benzino segmente: dalyje šalių minimalų atlyginimą gaunantys žmonės turi skirti daugiau nei 10 proc. mėnesio pajamų vienam 50 litrų bakui. Tarp labiausiai pažeidžiamų išlieka kai kurios Vidurio ir Rytų Europos valstybės, kur atlyginimų lygis gerokai mažesnis, o degalų kainos dažnai skiriasi tik nežymiai.

    Kodėl skirtumai tokie dideli?

    Ekspertai atkreipia dėmesį, kad skirtumus labiausiai lemia ne vien degalų kainos, o minimalios algos dydis. Net jei dyzelino litras Bulgarijoje kainuoja tik šiek tiek pigiau nei turtingesnėse šalyse, pajamų atotrūkis reiškia, kad reali našta gyventojui tampa gerokai didesnė.

    Skaičiuojant perkamąją galią, skirtumai taip pat išlieka: šalyse, kur pragyvenimo lygis ir atlyginimai aukštesni, minimalus atlyginimas leidžia įsigyti gerokai daugiau degalų. Dėl to, net esant panašiam kainų lygiui degalinėse, socialinis poveikis skurdesnėse valstybėse būna smarkesnis.

    Rizikos darbo rinkai ir verslui

    Europos profesinių sąjungų konfederacijos generalinė sekretorė Esther Lynch įspėja, kad degalų kainų šokas gali tapti ne tik buitine, bet ir ekonomine problema. Jos teigimu, regionuose, kur nėra patikimo viešojo transporto, žmonės gali būti priversti atsisakyti darbo vien todėl, kad kelionės į darbą tampa neįkandamos.

    „Kai vidutinė nuomos kaina jau viršija trečdalį minimalios algos, dar papildomai skirti apie 15 proc. viso atlyginimo degalams tampa tiesiog neįmanoma“, – sakė Esther Lynch.

    Analitikai pažymi, kad tokia dinamika stiprina infliacinį spaudimą ir per netiesioginius kanalus, nes brangesnis kuras didina logistikos ir paslaugų kainas. Valstybės dažniausiai reaguoja per laikinus akcizų sprendimus, paramą pažeidžiamiausiems ar viešojo transporto stiprinimą, tačiau ilgalaikėje perspektyvoje problemą spręsti gali tik pajamų augimas ir didesnis energetinis atsparumas.