Tag: Naftos kainos

  • Anglijos bankas pirmąkart per daugiau nei 3 metus pakėlė bazinę palūkanų normą iki 4 proc.

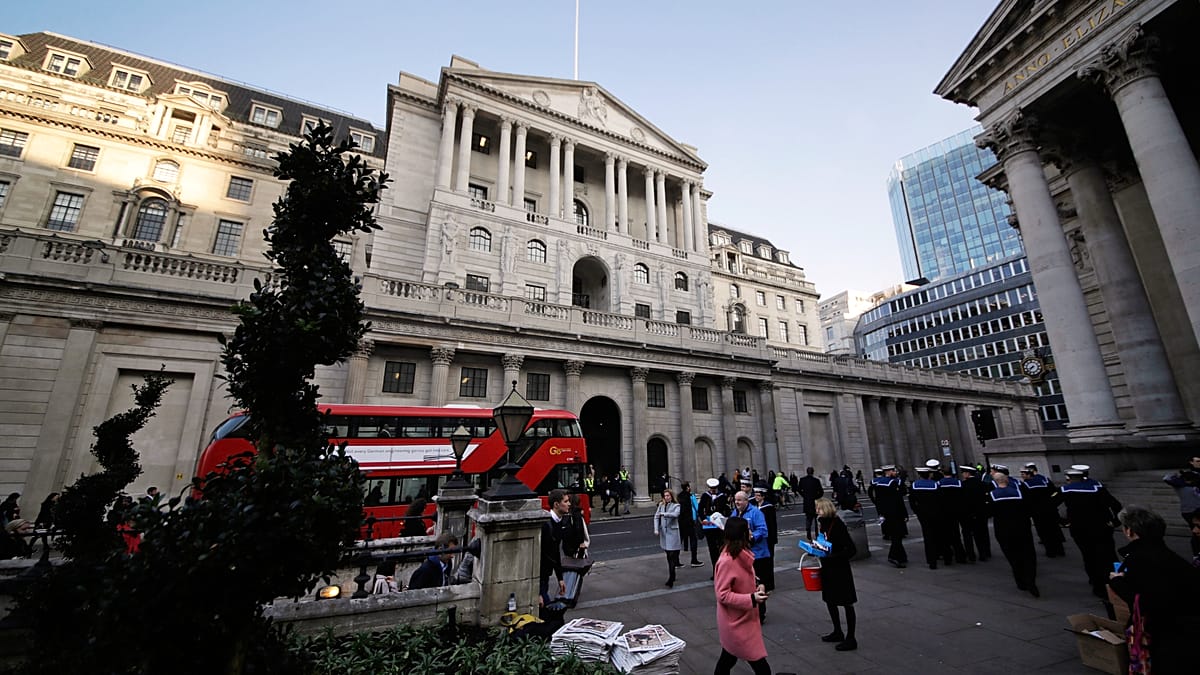
    Anglijos bankas pirmąkart per daugiau nei 3 metus pakėlė bazinę palūkanų normą iki 4 proc.

    Anglijos bankas ketvirtadienį pakėlė bazinę palūkanų normą iki 4 proc. – tai pirmas didinimas nuo 2023 metų rugpjūčio.

    Palūkanos padidintos 0,25 proc. punkto – nuo 3,75 iki 4 proc. Sprendimas buvo plačiai lauktas, o jo tikslas – pristabdyti infliaciją, kurią šiemet ypač pakurstė išaugusios energijos kainos.

    Kaip nurodoma, pagrindinis infliacijos šuolio veiksnys siejamas su smarkiai pabrangusiu kuru dėl karo su Iranu ir po jo atsiradusių „siaurųjų vietų“ Hormūzo sąsiauryje, kurios spaudė pasaulinę naftos ir dujų pasiūlą.

    Sprendimas priimtas beveik vienbalsiai: aštuoni politikos formuotojai balsavo už ketvirčio punkto didinimą, vienas pasisakė už didesnį – 0,5 proc. punkto – žingsnį.

    Infliacija vėl tolsta nuo 2 proc. tikslo

    Spaudimas centriniam bankui imtis veiksmų, pasak straipsnyje pateikiamos informacijos, pastaraisiais mėnesiais didėjo. Rugsėjį infliacija Jungtinėje Karalystėje pasiekė 11 mėnesių aukštumas – 3,5 proc., tai gerokai viršija 2 proc. tikslą.

    Anglijos bankas teigė kol kas matantis ribotus įrodymus, kad aukštesnės energijos kainos plačiai persiduoda į kitų prekių kainas ir atlyginimus. Vis dėlto įspėta, kad „infliacinio spaudimo mastas tiekimo grandinėje jau yra pakankamas“, kad pateisintų palūkanų normos didinimą.

    Kartu pažymėta, jog ekonomika pasirodė atsparesnė, nei tikėtasi, tačiau augimas artimiausiais ketvirčiais, tikėtina, lėtės.

    Prognozėse – infliacijos šuolis iki 2027-ųjų vidurio

    Kartu su palūkanų sprendimu Anglijos bankas paskelbė ketvirtines prognozes ir perspėjo, kad infliacija iki 2027 metų vidurio gali pasiekti apie 5 proc. – daugiau nei rugsėjį fiksuoti 3,5 proc.

    Banko vertinimu, brangstanti energija laikui bėgant atsispindės tiek namų ūkių, tiek verslo sąskaitose, todėl kainų spaudimas gali tapti labiau užsitęsęs.

    Tuo pačiu pakeltos ir ekonomikos augimo prognozės: dabar tikimasi, kad Jungtinės Karalystės ekonomika šiemet augs 1,6 proc., o 2027 metais – 1,3 proc. Liepą bankas buvo prognozavęs po 1,1 proc. abiem laikotarpiams.

    Andrew Bailey: tolesni didinimai galimi, bet ne neišvengiami

    Anglijos banko vadovas Andrew Bailey signalizavo, kad palūkanų normos ateityje dar gali būti keliamos, tačiau tai nėra automatinis scenarijus.

    „Šiandienos didinimas neturėtų būti laikomas pirmuoju neišvengiamos ilgos palūkanų kėlimų serijos žingsniu. Tačiau, kol konfliktas Artimuosiuose Rytuose nebus išspręstas, mažai tikėtina, kad tai bus paskutinis didinimas“, – sakė jis.

    Rinkose taip pat fiksuojamas skolinimosi kaštų kilimas: straipsnyje pažymima, kad etaloninės dvejų metų hipotekos palūkanos nuo rugsėjo pradžios buvo išaugusios beveik puse procentinio punkto.

    Anglijos banko sprendimas priimtas po panašių palūkanų didinimų JAV Federalinėje rezervų sistemoje ir Europos Centriniame Banke – irgi reaguojant į infliaciją, kurią didino dėl karo su Iranu pabrangusi energija.
  • Azijos biržos ir doleris smuko po JAV vidurio rinkimų: demokratų pergalė kelia įtampą rinkose

    Azijos biržos ir doleris smuko po JAV vidurio rinkimų: demokratų pergalė kelia įtampą rinkose

    Trečiadienį Azijos akcijų biržose fiksuotas kritimas, o JAV doleris silpnėjo pagrindinių valiutų atžvilgiu investuotojams vertinant JAV vidurio kadencijos rinkimų rezultatus.

    Kaip skelbia „Euronews“, ankstyvais duomenimis demokratai užsitikrino Senato kontrolę ir tuo pat metu artėjo prie pergalės Atstovų Rūmuose – tai reikštų reikšmingą smūgį prezidento Donaldo Trumpo ir Respublikonų partijos planams paskutiniais dvejais jo kadencijos metais.

    Rinkas labiausiai veikė ne vien politiniai skaičiavimai, bet ir galimos pasekmės: investuotojai svarsto, ar Vašingtone neįsivyraus politinis paralyžius, galintis užstrigdyti sprendimus dėl biudžeto, skolos limito, gynybos išlaidų ar kai kurių sektorių reguliavimo.

    Technologijų bendrovėms papildomą spaudimą kėlė nuogąstavimai, kad pasikeitusi politinė dauguma galėtų atnešti griežtesnę dirbtinio intelekto (DI) reguliavimo kryptį, o kartu – daugiau neapibrėžtumo dėl investicijų į DI infrastruktūrą ir duomenų centrus.

    Politinis neapibrėžtumas smukdė dolerį

    Rinkimų baigtis sustiprino lūkesčius, kad JAV federalinė valdžia gali tapti labiau susiskaldžiusi, o tai dažnai reiškia sudėtingesnį įstatymų leidybos procesą ir didesnę riziką dėl fiskalinių derybų.

    Prezidentas Donaldas Trumpas viešai yra pareiškęs, kad demokratams perėmus Kongreso kontrolę jis galėtų aktyviai naudotis veto teise, nors kartu užsiminė, jog kompromisai vis tiek galimi.

    Šis neapibrėžtumas persikėlė į valiutų rinkas: doleris silpnėjo, euro kursas kilo iki 1,1249 JAV dolerio, o svaras stiprėjo 0,4 proc. iki 1,3460 JAV dolerio. Doleris taip pat smuko iki 157,63 Japonijos jenos.

    Azijoje labiausiai kliuvo technologijoms

    Azijos rinkose ryškiausias kritimas fiksuotas Tokijuje – indeksas smuko 2,85 proc., o stiprėjanti jena papildomai slėgė eksportuotojų akcijas.

    Nuosmukiai matyti ir kitose biržose – tarp jų Šanchajuje, Sidnėjuje, Seule, Singapūre ir Taipėjuje, tuo metu Honkongas dienos pradžioje kiek kilstelėjo.

    Technologijų sektoriuje investuotojai toliau vertino, kiek pagrįsta DI investicijų banga ir kada bendrovės, į šią sritį suleidusios milijardus, realiai gali sulaukti grąžos.

    Japonijoje rinkai papildomą signalą pasiuntė „SoftBank Group“ akcijos – bendrovės, siejamos su investicijomis į „OpenAI“, vertybiniai popieriai anksčiau buvo smukę 8 proc.

    Naftos kainos krito, auksas brango

    Žaliavų rinkose taip pat dominavo korekcija: „Brent“ naftos kaina anksti trečiadienį smuktelėjo žemiau 104 JAV dolerių už barelį, o JAV etaloninė nafta kainavo apie 96 JAV dolerius už barelį.

    Tuo metu auksas brango beveik 0,5 proc. – iki 3 958,50 JAV dolerio už unciją, atspindėdamas dalies investuotojų polinkį neapibrėžtumo metu rinktis saugesnius aktyvus.

    Europoje akcijų indeksų ateities sandoriai taip pat rodė neigiamą kryptį: pagrindiniai indeksai buvo linkę smukti 0,3–0,5 proc., o „Euro STOXX 50“ ateities sandoriai krito apie 0,7 proc.

    Tarp obligacijų rinkos signalų išsiskyrė švelnesni pajamingumų pokyčiai Europoje, o JAV 10 metų iždo obligacijų pajamingumas, po ankstesnio kritimo, sugrįžo prie maždaug 4,945 proc. lygio.

  • „Saudi Aramco“ pelnas III ketvirtį šoktelėjo 34,6 proc. – padėjo naftos kainos ir turto pardavimas

    „Saudi Aramco“ pelnas III ketvirtį šoktelėjo 34,6 proc. – padėjo naftos kainos ir turto pardavimas

    Saudo Arabijos naftos milžinė „Saudi Aramco“ pranešė, kad jos trečiojo ketvirčio grynasis pelnas išaugo 34,6 proc., nors šalies energetikos infrastruktūra pastaruoju metu reguliariai patiria atakas.

    Kaip skelbia „Euronews“, augimą labiausiai palaikė išlikusios aukštesnės naftos kainos ir vienkartinis pelnas, gautas pardavus dalį turto bendroje įmonėje.

    Fone – atsinaujinęs karas Artimuosiuose Rytuose, dėl kurio brango žaliava ir svyravo energijos rinkos. Saudo Arabijai, kurios biudžetas itin priklausomas nuo naftos sektoriaus, tai reiškia ir didesnes pajamas, ir didesnę riziką tiekimo grandinėms.

    Tuo pat metu išpuoliai bei įtampa strategiškai svarbiuose sąsiauriuose apsunkina eksportą ir didina neapibrėžtumą, o tai gali atsiliepti ir pasaulinėms naftos bei degalų kainoms.

    Kas lėmė pelno šuolį

    Bendrovė nurodė, kad trečiąjį ketvirtį grynasis pelnas pasiekė 135,9 mlrd. rialų (32,3 mlrd. eurų). Prieš metus per tą patį laikotarpį jis siekė apie 101 mlrd. rialų (24 mlrd. eurų).

    Rezultate taip pat atsispindėjo 25,9 mlrd. rialų (6,2 mlrd. eurų) siekęs prieaugis, gautas pardavus „PRefChem“ naftos perdirbimo ir naftos chemijos bendros įmonės dalį Malaizijos „Petronas“.

    „Saudi Aramco“ taip pat pateikė pakoreguotą grynąjį pelną: jis siekė beveik 117 mlrd. rialų (27,8 mlrd. eurų). Tai yra 9 proc. daugiau nei prieš metus, tačiau maždaug 7 proc. mažiau nei antrąjį ketvirtį.

    Agentūros „Reuters“ cituojamais duomenimis, rezultatas viršijo 12 analitikų medianinę prognozę – 30,66 mlrd. JAV dolerių (27,3 mlrd. eurų).

    Atakos ir įtampa sąsiauriuose

    Tekste teigiama, kad nuo liepos, kai vėl atsinaujino aktyvūs veiksmai regione, Irano remiami Jemeno husiai reguliariai atakuoja Saudo Arabijos tanklaivius, vamzdynus, saugyklas ir perdirbimo gamyklas, o pastarosiomis savaitėmis smūgiai intensyvėjo.

    Karalystė taip pat susiduria su rizikomis Bab al Mandebo ir Hormūzo sąsiauriuose – tai apsunkina laivybą ir eksportą. Šie maršrutai laikomi vienais svarbiausių pasaulio naftos tiekimui.

    „Saudi Aramco“ vadovas Aminas H. Nasseris perspėjo, kad geopolitinis neapibrėžtumas ir atakos prieš svarbius energetikos objektus ir toliau didina energijos tiekimo krizę bei turi rimtų pasekmių pasauliniam energetiniam saugumui.

    Praėjusį mėnesį husiai pareiškė taikęsi ir į „Saudi Aramco“ būstinę karalystės rytuose. Saudo Arabijos pareigūnai nurodė, kad vienas pastatas toje teritorijoje buvo apgadintas, o du anonimiškumo prašę įmonės darbuotojai AFP teigė, kad buvo pataikytas vienas būstinės bokštų.

    Naftos rinkos svyravimai ir Saudo Arabijos biudžetas

    Nors JAV karinis jūrų laivynas padėjo užtikrinti naftos gabenimą per Hormūzo sąsiaurį, tai nesustabdė rinkos nervingumo. Pirmadienį naftos kainos smuko daugiau nei 7 proc., rinkai sureagavus į ženklus, kad Teheranas ir Vašingtonas atnaujina dialogą.

    Saudo Arabijoje užsitęsęs neapibrėžtumas prisideda prie ekonominių iššūkių. Šalis padidino prognozuojamą 2026 metų biudžeto deficitą iki 245 mlrd. rialų (58,2 mlrd. eurų), tai sudaro 4,9 proc. BVP, nors pradinė prognozė siekė 165 mlrd. rialų (39,2 mlrd. eurų).

    Finansų ministerija taip pat prognozuoja, kad 2026 metais ekonomika trauksis 3,6 proc., o naftos sektoriaus aktyvumas mažės 21,8 proc. Tuo metu Tarptautinis valiutos fondas tikisi, kad metų pabaigoje BVP bus sumažėjęs 3,3 proc. – penkiais procentiniais punktais prasčiau nei liepos prognozėje.

    2027 metais karalystė planuoja deficitą sumažinti iki 191 mlrd. rialų (45,4 mlrd. eurų), kartu tęsdama investicijas į ekonomikos diversifikavimo projektus.

  • Naftos kainos smuko dėl vilčių atverti Hormūzo sąsiaurį, bet Trumpas smūgių Iranui neatmeta

    Naftos kainos smuko dėl vilčių atverti Hormūzo sąsiaurį, bet Trumpas smūgių Iranui neatmeta

    Naftos kainos pirmadienio rytą krito rinkoms sureagavus į derybas Katare, kurios atgaivino viltis, kad gali būti atvertas Hormūzo sąsiauris. Vis dėlto JAV prezidentas Donaldas Trumpas pareiškė, kad karinio smūgio Iranui galimybė išlieka.

    Kaip praneša „Euronews“, pasaulinis etalonas „Brent“ pirmadienį siekė apie 108,5 JAV dolerio už barelį – maždaug 2,8 proc. mažiau nei penktadienio uždarymo metu. JAV etalonas „West Texas Intermediate“ taip pat smuko apie 3 proc. ir nusileido žemiau 100 JAV dolerių už barelį.

    Rinkos judesį lėmė signalai, kad svarstomas planas atnaujinti laivybą per siaurą vandens kelią tarp Irano ir Omano, kuriuo įprastai gabenama apie penktadalis pasaulio naftos. Po karo pradžios vasario pabaigoje laivyba šiame ruože buvo smarkiai sutrikdyta.

    Tačiau aiškių proveržio ženklų kol kas nedaug: Vašingtonas skleidžia dviprasmiškas žinutes, o įtampa regione išlieka. Tai reiškia, kad naftos kainose tebėra įskaičiuota karo ir eskalacijos rizika, kuri gali atsispindėti ir degalų kainų svyravimuose vartotojams.

    Ką žada Iranas ir kokios sąlygos keliamos

    Irano užsienio reikalų ministras Abbasas Araghchi savaitgalį teigė, kad svarstomas planas galėtų leisti atverti sąsiaurį per maždaug dvi dienas, jei Vašingtonas sutiktų su tam tikromis sąlygomis. Jis pridūrė, kad Teheranas su JAV tiesioginių derybų neveda, o rezultatas priklausys nuo JAV atsakymų į Irano klausimus.

    Anksčiau Irano pareigūnai yra reikalavę nutraukti JAV jūrų blokadą Irano uostams, sušvelninti ar panaikinti sankcijas naftos eksportui ir stabdyti kovinius veiksmus visuose regioniniuose frontuose.

    Hormūzo sąsiauris yra vienas svarbiausių pasaulio energetikos „butelio kakliukų“: net ir trumpalaikiai trikdžiai paprastai sukelia kainų šuolius, nes naftos tiekimo grandinės tampa pažeidžiamesnės.

    Trumpo žinutės: diplomatinės viltys ir atviras karinis pasirinkimas

    Šeštadienio vakarą Floridoje, savo kurorte „Mar-a-Lago“, D. Trumpas žurnalistams sakė, kad derybos „vyksta gerai“, bet iraniečius pavadino „nelabai patikimais“. Jis taip pat leido suprasti, kad JAV neskuba, nes esą jau buvo smogta Irano kariniams pajėgumams.

    Kartu D. Trumpas pridūrė, kad JAV dar turi „sutvarkyti, sakyčiau, vieną ar dvi vietas“, o tai būtų galima padaryti „per 10 minučių“. Paklaustas, ar tikisi šią savaitę grįžti prie karo veiksmų, prezidentas atsakė išsisukdamas: ar jis apie tai pasakytų, jei taip būtų.

    JAV valstybės sekretorius Marco Rubio šeštadienį taip pat teigė, kad sprendimas atnaujinti karinius veiksmus nėra priimtas.

    Tuo pat metu pranešta, kad Izraelio premjeras Benjaminas Netanyahu, kaip skelbė „Axios“, šeštadienį telefonu ragino D. Trumpą atnaujinti smūgius iškart po antradienį vyksiančių JAV vidurio kadencijos rinkimų. D. Trumpas šį pokalbį apibūdino kaip „labai gerą“, tačiau esą linkęs suteikti daugiau laiko diplomatijai.

    Rinkose vis dar įskaičiuota karo rizika

    „Goldman Sachs“ pirmadienį investuotojams skirtame komentare teigė, kad geopolitinės rizikos priedas, jų vertinimu, siekia apie 27 JAV dolerius už barelį ir „dabar paaiškina didžiąją dalį spalio naftos kainų ralio“. Bankas taip pat pakėlė metų pabaigos „Brent“ prognozę iki 105 JAV dolerių už barelį (anksčiau – 90 JAV dolerių).

    Pasak banko, rinkos daugiau svorio suteikia eskalacijos rizikai po JAV vidurio kadencijos rinkimų. Tai reiškia, kad net ir pasirodžius diplomatiškesniems signalams, kainos gali išlikti jautrios bet kokioms naujoms žinutėms iš Vašingtono ar Teherano.

    Tiekimo rizika taip pat niekur nedingo. Jungtinės Karalystės jūrų prekybos operacijų centras, stebintis laivybą regione, sekmadienį pranešė gavęs informaciją apie sviedinio smūgį laivui Hormūzo sąsiauryje, o Iranas penktadienį buvo pranešęs ir apie kelis smūgius laivams.

    Tokie incidentai rodo, kad įtampa strateginiame jūrų kelyje nemažėja, o bet koks situacijos paaštrėjimas gali greitai persiduoti tiek naftos, tiek degalų kainoms.

  • ES paleis strateginių atsargų: į rinką išleis 42,6 mln. barelių, bet tai tik kelioms dienoms

    Europos Sąjunga planuoja į rinką palaipsniui išleisti 42,6 mln. barelių naftos iš strateginių atsargų. Sprendimas pristatomas kaip atsakas į padidėjusią įtampą Artimuosiuose Rytuose ir dėl jos išaugusią tiekimo bei kainų riziką, ypač dyzelinui.

    Už energetiką atsakingas Europos Komisijos narys Danas Jørgensenas pabrėžė, kad valstybės narės sutaria dėl atsargų panaudojimo ir kartu su Tarptautine energetikos agentūra stebės poveikį rinkai. Vis dėlto jis pripažino, kad vien šis žingsnis greitai nenumuš degalų kainų prieš žiemą.

    Kiek tai realiai pakeis?

    42,6 mln. barelių mastas skamba įspūdingai, tačiau, vertinant visos Europos vartojimą, tai prilygsta maždaug kelių dienų poreikiui. Dėl to rinkos dalyviai tokią priemonę dažniau vertina kaip signalą ir trumpalaikį amortizatorių, o ne kaip sprendimą, galintį iš esmės pakeisti kainų kryptį.

    Ypatingas dėmesys skiriamas dyzelinui, nes būtent jo kainos Europoje jautriausiai reaguoja į logistikos sutrikimus ir importo srautų pokyčius. ES akcentuoja, kad dalis išleidžiamų atsargų būtų jau rafinuoti produktai, pirmiausia dyzelinas.

    Rafinerijos prašo ilgalaikės strategijos

    Tuo pat metu dalis valstybių narių ragina Europos Komisiją parengti daugiametę ES strategiją rafinavimo sektoriui. Bulgarija, Čekija, Vengrija, Italija, Lenkija ir Slovakija kelia klausimą, kaip užtikrinti pakankamus perdirbimo pajėgumus pereinant prie elektrifikacijos.

    Šalys argumentuoja, kad net ir spartėjant transporto elektrifikacijai, dyzelinas dar ilgai išliks kritiškai svarbus logistikai, žemės ūkiui ir daliai pramonės, o taip pat gynybos poreikiams. Todėl siekiama aiškesnės krypties, kaip išlaikyti veikiančias rafinerijas ir investicijas, kai reguliacinė aplinka griežtėja.

    Globali įtampa ir degalų kainos

    ES sprendimas siejamas su platesnėmis Vakarų pastangomis sušvelninti kainų šokus, kuriuos kursto geopolitinė rizika pagrindiniuose naftos ir degalų gabenimo maršrutuose. Tokiose situacijose strateginių atsargų panaudojimas paprastai skirtas sumažinti staigių trūkumų tikimybę ir stabilizuoti lūkesčius.

    Vis dėlto žiemos kainas lems ne vien atsargų išleidimas, bet ir realūs srautai perdirbimo grandinėje, rafinerijų apkrovos, dyzelino importo galimybės bei transportavimo kaštai. Dėl to Europos vartotojams ir verslui signalas aiškus: atsargų injekcija gali padėti suvaldyti pikus, tačiau aukštesnių kainų rizika išlieka.

  • „BP“ pelnas šovė 4 kartus: Irano karas kelia naftos kainas, skolos mažėja milijardais

    „BP“ pelnas šovė 4 kartus: Irano karas kelia naftos kainas, skolos mažėja milijardais

    Didžiosios Britanijos energetikos milžinė „BP“ pranešė, kad 2026 metų liepos–rugsėjo ketvirtį bendrovės grynasis pelnas, tenkantis akcininkams, išaugo iki maždaug 4,2 mlrd. eurų. Tai yra keturis kartus daugiau nei prieš metus, kai pelnas siekė apie 1,0 mlrd. eurų.

    Bendrovė aiškino, kad rezultatams itin palankiai susiklostė rinka, kurią sukrėtė Irano karo sukelti tiekimo ir prekybos sutrikimai. Dėl to šoktelėjo tiek naftos kainos, tiek perdirbimo maržos, o „BP“ daugiau uždirbo iš perdirbimo ir prekybos veiklų.

    Kartu „BP“ smarkiai sumažino grynąją skolą: ji per ketvirtį krito iki maždaug 12,4 mlrd. eurų, kai prieš tris mėnesius siekė apie 19,9 mlrd. eurų. Skolos mažėjimą sustiprino sprendimas anksčiau šiais metais sustabdyti akcijų supirkimą ir laisvas lėšas nukreipti balansui stiprinti.

    Kas labiausiai kilstelėjo pelną

    Investuotojai „BP“ dažnai vertina pagal vadinamąjį pagrindinį pakeitimo sąnaudų pelną, kuris eliminuoja atsargų vertės svyravimus ir vienkartinius veiksnius. Šis rodiklis beveik keturis kartus pašoko iki maždaug 7,6 mlrd. eurų ir buvo gerokai didesnis nei rinkos lūkesčiai, siekę apie 5,6 mlrd. eurų.

    „BP“ nurodė, kad ketvirtį taip pat paveikė vienkartiniai nuvertėjimai, siekę apie 3,6 mlrd. eurų, daugiausia susiję su vadinamosiomis perėjimo veiklomis. Tokie nurašymai dažniausiai atspindi atsargesnį ankstesnių investicijų vertinimą pasikeitus kainoms, sąnaudoms ar strateginiams prioritetams.

    Bendrovės generalinė direktorė Meg O’Neill, pareigas perėmusi 2026 metų balandį, rezultatus apibūdino kaip labai stiprius, kuriuos palaikė aukštesnių kainų ir didesnių maržų aplinka. „BP“ akcijos po naujienų ankstyvoje prekyboje buvo nežymiai pakilusios.

    Naftos kainų fonas ir rizikos

    Ketvirčio rezultatai paskelbti tuo metu, kai naftos rinkoje išlieka įtampa: „Brent“ rūšies nafta buvo prekiaujama maždaug po 102 eurus už barelį. Tai reikšmingai daugiau nei prieš Irano karo pradžią metų pradžioje, kai kainos buvo arčiau 65 eurų lygio.

    Rinkos kainas kelia ne vien pati geopolitinė rizika, bet ir labai praktiniai veiksniai: sutrikę tiekimo maršrutai, mažesni kai kurių regionų eksportiniai srautai bei didesnė paklausa perdirbti naftą į degalus. Tokiose sąlygose auga perdirbimo maržos, nes skirtumas tarp žaliavinės naftos kainos ir galutinių produktų, tokių kaip dyzelinas, kainos tampa palankesnis perdirbėjams.

    „BP“ taip pat atnaujino prielaidas, kokią naftos kainą taiko savo turto vertei vertinti, ir dabar skaičiuoja, kad šiemet vidutinė „Brent“ kaina sieks apie 78 eurus už barelį. Bendrovė mano, kad tiekimo sutrikimai Artimuosiuose Rytuose gali tęstis iki 2027 metų, o perdirbimo maržos paskutinį šių metų ketvirtį turėtų išlikti aukštos.

    Strategija, dividendai ir „Deepwater Horizon“ našta

    „BP“ patvirtino, kad ketvirčio dividendą paliko nepakeistą – maždaug 0,08 euro už akciją. Bendrovė taip pat teigė pasiekusi savo tikslus mažinti skolą ir sąnaudas, tačiau pabrėžė, kad toliau prioritetą teiks finansiniam atsparumui.

    Viena iš sričių, kuriai „BP“ ketina skirti daugiau laisvų lėšų, yra likusios prievolės dėl 2010 metais įvykusios „Deepwater Horizon“ katastrofos Meksikos įlankoje. Incidentas nusinešė 11 darbuotojų gyvybių, o bendrovei jau daugelį metų kainuoja milijardines kompensacijas, teisinius ir atkūrimo įsipareigojimus.

    Meg O’Neill naują bendrovės strategiją ketina pristatyti 2026 metų gruodžio 15 dieną. Rinkoje tai vertinama kaip svarbus momentas, nes pastaruoju metu „BP“, kaip ir dalis konkurentų, koregavo ambicijas švarios energijos srityje ir didesnį dėmesį skyrė pelningesniems naftos ir dujų projektams.

  • BP fiksuoja rekordinius ketvirčio pelnus: kas juos pakėlė ir ką žada strategija iki 2030 metų

    Jungtinės Karalystės naftos ir dujų koncernas BP paskelbė apie itin stiprius trečiojo ketvirčio rezultatus: pakoreguotas grynasis pelnas siekė apie 7,9 mlrd. eurų. Pelnas, priskiriamas pagrindinės bendrovės akcininkams, sudarė maždaug 4,4 mlrd. eurų.

    Bendrovė nurodė, kad vidutinė gavyba per ketvirtį išliko stabili ir siekė apie 2,2 mln. barelių naftos ekvivalento per dieną. Stabilūs srautai iš gavybos leido palaikyti rezultatus net ir svyruojant atskirų regionų tiekimui.

    Kas labiausiai augino pelną

    Vienas svarbiausių veiksnių buvo ypač aukšta perdirbimo marža: trečiąjį ketvirtį ji pasiekė 46,7 JAV dolerio už barelį lygį, tai yra apie 43 eurus. Tuo pat metu naftos perdirbimo gamyklų pajėgumų panaudojimas didėjo iki 96,5 proc., rodydamas intensyvų įrenginių darbą.

    BP taip pat akcentavo, kad prie rezultatų prisidėjo didesnės suskystintų gamtinių dujų kainos ir palanki maržų dinamika šiame segmente. Rinkos dalyviams tai svarbu, nes LNG dažnai veikia kaip tiltas tarp tradicinių angliavandenilių ir lankstesnės energetikos sistemos.

    „Perdirbimo maržos ir didelis gamyklų pajėgumų panaudojimas reikšmingai sustiprino ketvirčio finansinius rezultatus“, – teigiama bendrovės pranešime.

    Skolos mažinimas ir investuotojų laukiama strategija

    BP skelbia, kad per ketvirtį ryškiai sumažino įsiskolinimus bankams: bendra skola sumenko nuo maždaug 20,8 mlrd. eurų iki apie 13,0 mlrd. eurų. Vien per pastaruosius tris mėnesius įsipareigojimai sumažinti apytikriai 7,8 mlrd. eurų.

    Bendrovė taip pat informavo, kad vidutinio laikotarpio strategiją iki 2030 metų investuotojams pristatys 2026 metų gruodžio 15 dieną Niujorke. Rinkai tai signalas, kad po pelningo laikotarpio BP sieks aiškiau apibrėžti prioritetus tarp gavybos, LNG ir energetikos transformacijos projektų.

    Pastaraisiais metais didžiųjų naftos bendrovių strategijose daug dėmesio skiriama kapitalo drausmei, grąžai akcininkams ir atsargesniam žingsniavimui į atsinaujinančią energetiką. BP rezultatai rodo, kad aukštos maržos tradiciniuose segmentuose vis dar išlieka pagrindinis pelno variklis, o investuotojai laukia, kaip tai bus suderinta su ilgalaikiais 2030 metų tikslais.

  • Europos Sąjunga už naftą moka milijardais daugiau: kas stumia kainas ir kas bus toliau?

    Europos Sąjunga už naftą moka milijardais daugiau: kas stumia kainas ir kas bus toliau?

    Europos Sąjungos išlaidos naftos importui 2026 metais šoktelėjo, nors atgabenami kiekiai beveik nepasikeitė. Tai reiškia, kad pagrindinis smūgis ateina ne iš vartojimo augimo, o iš staiga pabrangusios žaliavos ir su tiekimu susijusių rizikų.

    Remiantis Eurostato užsienio prekybos duomenimis, 2026 metų antrąjį ketvirtį ES už naftos produktų importą vidutiniškai mokėjo apie 27,6 mlrd. eurų per mėnesį. Palyginti su 2025 metais, tai yra maždaug 55,8 proc. daugiau, nors importo apimtys per tą patį laiką paaugo tik apie 1,2 proc.

    Skirtumas pinigine išraiška siekė apie 9,9 mlrd. eurų per mėnesį. Vidutinė kaina už toną pakilo nuo maždaug 487 eurų iki apie 750 eurų, priartėdama prie 2022 metų kainų piko, kai energijos rinkas sukrėtė geopolitiniai įvykiai ir pasiūlos ribojimai.

    Kodėl sąskaita taip išaugo?

    Didžiausią įtaką darė išaugusios naftos kainos pasaulio rinkose, kurias pakurstė įtampa Artimuosiuose Rytuose ir tiekimo grandinių neapibrėžtumas. Rinkoms ypač svarbus Hormūzo sąsiauris, per kurį tradiciškai keliauja reikšminga pasaulinės naftos ir naftos produktų dalis, todėl bet kokie sutrikimai čia greitai atsispindi kainose.

    Europos energetinis pažeidžiamumas išlieka didelis: Eurostato vertinimu, ES priklausomybė nuo naftos importo dar 2024 metais siekė apie 96,6 proc. Tai reiškia, kad kainų šuoliai tarptautinėse rinkose beveik tiesiogiai persikelia į ES importo sąskaitą ir vartotojų išlaidas.

    Prie kainų spaudimo prisideda ir pasaulinė paklausa, ypač Azijoje, kur pirkėjai konkuruoja dėl tų pačių tiekimo srautų. Tokiose sąlygose net ir stabilus ES importo kiekis negarantuoja stabilios kainos.

    Smūgis degalinėse ir prekių kainose

    Brangesnė nafta greitai pasiekia degalines, o brangesnis dyzelinas ir benzinas didina tiek gyventojų, tiek verslo sąnaudas. Kai auga degalų kaina, brangsta logistika, viešasis transportas, dalis žemės ūkio ir pramonės procesų, todėl didėja ir galutinė daugelio prekių bei paslaugų kaina.

    Ekonomistai dažnai pabrėžia, kad tokiais laikotarpiais didžiausias poveikis tenka transportui, šildymui, žemės ūkiui ir energijai imliai gamybai. Paslaugų sektoriuje poveikis paprastai būna lėtesnis, tačiau ilgainiui ir jis jaučia vartojimo silpnėjimą, kai gyventojai daugiau pinigų skiria degalams ir kasdienėms sąskaitoms.

    Ko tikėtis artimiausiais mėnesiais?

    Rinkos dalyviai vertina, kad greito kainų kritimo tikėtis sudėtinga, nes geopolitinė rizika išlieka, o bet koks laivybos sutrikimas automatiškai kelia ir draudimo bei transportavimo kaštus. Tokios papildomos išlaidos ne visada pilnai atsispindi iškart, todėl importo sąskaitos gali išlikti aukštos ir vėlesniais ketvirčiais.

    Ilgesnėje perspektyvoje ES siekia mažinti priklausomybę nuo importuojamų iškastinių energijos išteklių, spartindama atsinaujinančios energetikos plėtrą ir energijos vartojimo efektyvumą. Tačiau trumpuoju laikotarpiu nafta išlieka kritiškai svarbi transportui, todėl kainų svyravimai ir toliau bus viena jautriausių temų tiek gyventojams, tiek politikams.

  • Incidentas Ormūzo sąsiauryje: Iranas skelbia, kad ant jūrinių minų užplaukė trys tanklaiviai

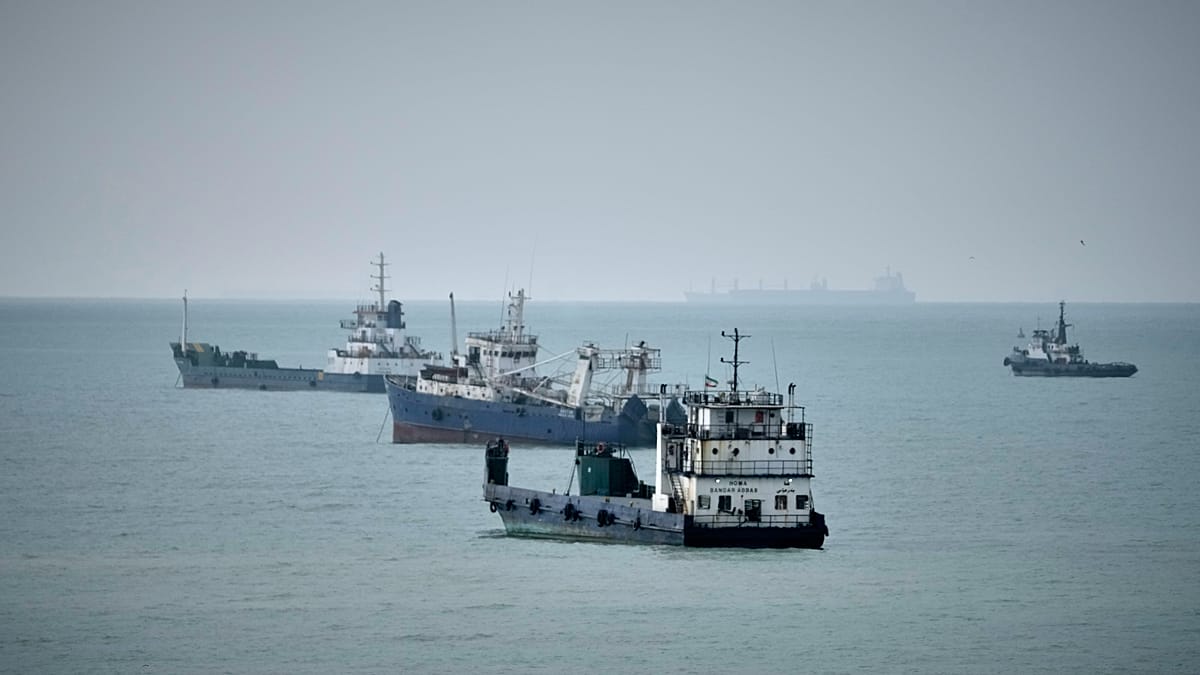
    Ormūzo sąsiauryje per pastarąją parą užsidegė trys tanklaiviai, kurie, kaip teigiama Irano Korpuso islamo revoliucijos sargybinių (IRGC) pranešime, užplaukė ant jūrinių minų. Irano pusė tvirtina, kad laivai judėjo neleistinu maršrutu ir esą ignoravo karinių jūrų pajėgų perspėjimus.

    Pasak Irano žiniasklaidos cituojamos informacijos, tanklaiviai prieš incidentą buvo išjungę radarus ir navigacijos sistemas. Po sprogimų ir kilusių gaisrų laivai, anot IRGC, buvo palikti pietinėje sąsiaurio dalyje, tačiau detalių apie įgulų būklę nepateikta.

    IRGC neįvardijo nei laivų pavadinimų, nei vėliavų, taip pat nepatikslino, ar vykdomos gelbėjimo operacijos. Tuo pat metu laivybos bendrovėms ir laivų savininkams pasiųstas įspėjimas nesinaudoti maršrutais, kuriuos Iranas laiko draudžiamais, ir žadama griežta reakcija į, Irano vertinimu, provokacinius veiksmus.

    Rizikos taškas pasaulinei naftai

    Ormūzo sąsiauris yra vienas svarbiausių pasaulio energetikos „butelio kaklelių“, todėl net pavieniai incidentai čia greitai persiduoda į naftos kainų lūkesčius, draudimo įmokas ir frachto tarifus. Regiono įtampa paprastai didina ir papildomas saugumo priemones, kurias laivai taiko įplaukdami į didžiausios rizikos zonas.

    Iranas teigia, kad sąsiauryje taikomi sugriežtinti kontrolės režimai dėl besitęsiančio konflikto, o judėjimas esą yra ribojamas. JAV savo ruožtu regione palaiko karinių pajėgų buvimą, o tai didina incidentų eskalacijos tikimybę net ir tada, kai informacija apie konkrečius įvykius būna fragmentiška.

    Gaisrai, tarša ir poveikis pakrantėms

    IRGC pareiškė, kad gaisrai sukėlė vandens taršą sąsiauryje. Naftos išsiliejimai šiame regione kelia riziką ne tik jūrų ekosistemoms, bet ir pakrančių infrastruktūrai, įskaitant jūros vandens gėlinimo įrenginius, nuo kurių priklauso didelė dalis geriamojo vandens tiekimo Persijos įlankos valstybėse.

    Pranešimuose taip pat minėta, kad naftos dėmė pasiekė Jungtinių Arabų Emyratų pakrantes, dėl ko dalyje emyratų buvo ribojamas priėjimas prie paplūdimių. Tokie incidentai dažniausiai turi ir ekonominių pasekmių, nes trumpina turizmo sezoną, didina valymo darbų apimtis ir brangina jūrinį draudimą.

    Alternatyvūs keliai ir šešėlinė logistika

    Analitikų vertinimai rodo, kad dalis Persijos įlankos naftos eksporto pastaruoju metu palaikomas alternatyviais maršrutais, kurie leidžia bent iš dalies apeiti sąsiaurį. Taip pat taikomas perlaipinimas tarp tanklaivių: mažesni laivai gabena krovinį per rizikingesnes atkarpas ir perduoda jį didesniems tanklaiviams atviresniuose vandenyse.

    Vis dėlto net ir esant alternatyvoms, srautai per Ormūzą išlieka jautrūs saugumo situacijai, o dalis reisų, įvairių šaltinių teigimu, vykdoma ribojant laivų identifikavimo ir buvimo vietos signalus. Tokia praktika didina avarijų bei neteisingo incidentų interpretavimo tikimybę, ypač įtampos sąlygomis.

    IRGC papildomai pranešė apie netoli Ormūzo sąsiaurio numuštą JAV tipo MQ-1 droną. Iranas nepatikslino, kam konkrečiai priklausė orlaivis ir kokiomis aplinkybėmis jis buvo numuštas, todėl nepriklausomas įvykio patvirtinimas išlieka ribotas.

  • FED sprendimas jau netrukus: ką reiškia 3,7 proc. infliacija, naftos šuolis ir rinkimai JAV?

    FED sprendimas jau netrukus: ką reiškia 3,7 proc. infliacija, naftos šuolis ir rinkimai JAV?

    JAV Federalinis rezervų bankas (FED) trečiadienį turėtų paskelbti, kad bazinių palūkanų normų intervalo nekeičia ir palieka jį 3,75–4 proc. ribose. Sprendimas bus priimtas likus mažiau nei savaitei iki JAV kadencijos vidurio rinkimų, todėl rinkos itin jautriai vertina kiekvieną užuominą dėl tolimesnių žingsnių.

    Investuotojai daugiausia dėmesio skiria tam, ar gruodį gali grįžti palūkanų kėlimas. Pagal ateities sandorių signalus tikimybė, kad artimiausiame posėdyje palūkanos bus paliktos nepakeistos, vertinama kaip labai didelė, tačiau gruodžio scenarijus išlieka atviras.

    Infliacija vėl kelia įtampą

    Rinkų nerimą didina tai, kad metinė infliacija rugsėjį siekė 3,7 proc. ir buvo didesnė nei rugpjūtį. Bazinė infliacija, kuri atmeta maisto ir energijos kainų svyravimus, taip pat išlieka aukštesnė nei FED siekiamas 2 proc. kainų stabilumo tikslas.

    Energetikos kainos išlieka vienu svarbiausių infliacijos variklių. Degalų brangimas JAV pastaraisiais mėnesiais buvo reikšminga vartotojų kainų kilimo dalis, o dyzelino kainos dar labiau išpučia logistikos ir prekių gabenimo sąnaudas, kurios persiduoda į galutines kainas.

    Naftos rinkoje įtampa tebėra didelė, nors pastarosiomis dienomis kainos buvo smukusios. „Brent“ rūšies naftos kaina spalį buvo pasiekusi apie 111 eurų už barelį lygį ir, nors vėliau traukėsi, vis dar ryškiai viršija laikotarpio prieš karą Irano regione kainas.

    Brangus skolinimasis jau jaučiamas

    FED sprendimus komplikuoja tai, kad finansavimo sąlygos griežtėja ir be papildomų palūkanų didinimų. Ilgesnio laikotarpio skolinimosi kaštai išaugę, o būsto paskolų palūkanos JAV laikosi ties daugiametėmis aukštumomis, todėl daliai gyventojų būsto įsigijimas tampa nebeįperkamas.

    Kartu stipresnis JAV doleris ir aukštesnės palūkanos veikia tarptautines rinkas: brangsta skolos aptarnavimas, išlieka spaudimas rizikingesniam turtui, o kapitalas linkęs rinktis saugesnes grąžas. Dėl to FED retorika svarbi ne tik JAV, bet ir Europai bei besivystančioms ekonomikoms.

    Vis dėlto JAV ekonomika kol kas labiau lėtėja, nei traukiasi. Darbo rinka rodo vėsimo požymius, tačiau bendras aktyvumas išlieka pakankamai atsparus, todėl FED tenka balansuoti tarp infliacijos suvaldymo ir rizikos per smarkiai pristabdyti augimą.

    Visos akys į Kevino Warsho žodžius

    Po sprendimo žiniasklaidai kalbėsi FED vadovas Kevinas Warshas, o būtent jo formuluotės gali nulemti rinkų kryptį. Investuotojai vertins, ar akcentuojama būtinybė sparčiau grąžinti infliaciją prie 2 proc. tikslo, ar labiau pabrėžiama kantrybė ir duomenų svarba.

    „Aš iš anksto nesprendžiu posėdžių, tačiau Federaliniame rezerve aiškiai pasakėme, kad užtikrinsime kainų stabilumą“, – sakė Kevinas Warshas.

    Įtampą didina ir politinis fonas prieš rinkimus: FED tradiciškai siekia išlaikyti nepriklausomumą ir vengti veiksmų, kurie galėtų būti interpretuojami kaip įsikišimas į politinį procesą. Dėl to sprendimas dėl palūkanų gali būti nukeltas, tačiau rinkos pasirengusios staigiems pokyčiams, jei infliacijos duomenys vėl nustebintų į viršų.

    Artimiausias svarbus testas laukia netrukus po posėdžio, kai bus skelbiami JAV ekonomikos augimo ir FED ypač stebimo PCE infliacijos rodikliai. Jei jie patvirtins, kad kainų spaudimas išlieka užsispyręs, gruodžio palūkanų kėlimas vėl gali tapti baziniu scenarijumi.