Tag: Naftos kainos

  • ECB vėl kelia palūkanas iki 2,5 proc.: energijos šokas kelia infliaciją visoje euro zonoje

    ECB vėl kelia palūkanas iki 2,5 proc.: energijos šokas kelia infliaciją visoje euro zonoje

    Europos Centrinis Bankas rugsėjo 10 dieną dar kartą sugriežtino pinigų politiką ir padidino pagrindines palūkanų normas. Indėlių palūkanų norma pakelta nuo 2,25 proc. iki 2,5 proc., o tai tapo antru kėlimu per tris mėnesius.

    Kartu padidintos ir kitos dvi svarbiausios normos: pagrindinių refinansavimo operacijų palūkanos pakilo iki 2,65 proc., o ribinio skolinimosi galimybės norma iki 2,9 proc. Indėlių norma laikoma pagrindiniu ECB orientyru, pagal kurį rinkos vertina pinigų politikos kryptį.

    ECB sprendimą sieja su išaugusiu infliacijos spaudimu, kurį daugiausia kursto energijos kainos. Bankas teigia, kad konfliktas Artimuosiuose Rytuose didina neapibrėžtumą ir palaiko kainų augimą, todėl infliacija gali ilgiau išlikti aukščiau tikslo.

    Energija vėl išjudino kainas

    Naujausi duomenys rodo, kad rugpjūtį metinė infliacija euro zonoje pasiekė 3,3 proc., kai liepą buvo 2,9 proc. Tai aukščiausias rodiklis nuo 2023 metų rugsėjo, o pagrindinis šuolio variklis buvo energija.

    Energijos kainų augimas per metus padidėjo iki 14,3 proc., kai mėnesiu anksčiau siekė 10,3 proc. Įtampą rinkose sustiprino rizikos dėl tiekimo ir logistikos, ypač po suaktyvėjusių susirėmimų aplink Hormūzo sąsiaurį, svarbų pasaulinei naftos prekybai.

    Tuo pat metu bazinė infliacija, kuri eliminuoja energijos ir maisto kainų svyravimus, rugpjūtį sumažėjo iki 2,4 proc. Paslaugų infliacija, kuri dažnai siejama su atlyginimų dinamika, smuko iki 3 proc., todėl ECB argumentuoja, kad kol kas tai labiau pasiūlos, o ne vidaus paklausos problema.

    Skirtingos šalys, viena norma

    ECB sprendimus komplikuoja nevienoda infliacijos situacija valstybėse narėse. Rugpjūtį metinė infliacija Ispanijoje siekė 4,5 proc., Vokietijoje 2,9 proc., Prancūzijoje 2,7 proc., nors visas šalis veikia panašus energijos kainų šokas.

    Ekonomikos augimas euro zonoje išlieka atsparesnis, nei tikėtasi, tačiau ECB vertinimu tai dar nereiškia perkaitimo. Bankas taip pat pabrėžia, kad 2,5 proc. indėlių norma vis dar gali būti laikoma artima neutraliai, todėl tolesni kėlimai reikštų aiškesnį siekį aktyviai slopinti ekonomiką.

    Ką signalizuoja Lagarde ir ko laukti toliau

    ECB vadovė Christine Lagarde dar vasarą leido suprasti, kad sprendimai bus griežtai paremti duomenimis, o energetikos scenarijai taps vienu svarbiausių veiksnių. Rinkos dabar stebi, ar aukštos energijos kainos nepradės persiduoti į platesnį kainų krepšelį, ypač per transporto ir gamybos kaštus.

    ECB taip pat paskelbė atnaujintas prognozes: banko vertinimu, bendroji infliacija šiais metais vidutiniškai sudarys 3 proc. Tuo pat metu pakoreguotos vėlesnių metų prognozės, rodant, kad infliacijos grįžimas prie tikslo gali būti lėtesnis, nei manyta anksčiau.

    Dėmesys krypsta ir į kitų centrinių bankų sprendimus. Rugsėjo viduryje dėl palūkanų spręs JAV Federalinis rezervų bankas ir Japonijos bankas, o Anglijos bankas, turintis 3,75 proc. bazinę normą, rinkos vertinimu, gali rinktis pauzę.
  • JAV obligacijų pajamingumas šoko į viršų: 5,2 mlrd. eurų supirkimas nuvylė rinkas

    JAV obligacijų pajamingumas šoko į viršų: 5,2 mlrd. eurų supirkimas nuvylė rinkas

    Rinkas nuvylė supirkimo mastas

    JAV iždo obligacijų pajamingumai rugsėjo 9 dieną pastebimai ūgtelėjo po to, kai Iždo departamentas paskelbė apie iki 5,2 mlrd. eurų vertės ilgalaikių obligacijų supirkimą. Investuotojai laukė didesnės intervencijos, todėl dalis rinkos reagavo obligacijų išpardavimu.

    Etaloninės 10 metų JAV obligacijos pajamingumas trumpam buvo pakilęs virš 4,85 proc., tai aukščiausias lygis per beveik trejus metus. 30 metų obligacijos pajamingumas siekė apie 5,29 proc., priartėdamas prie pastaraisiais mėnesiais matytų aukštumų.

    Kodėl pajamingumai svarbūs

    Obligacijų pajamingumas juda priešinga kryptimi nei jų kaina, tad kai investuotojai parduoda obligacijas, pajamingumai kyla. JAV iždo vertybiniai popieriai yra bazinis orientyras daugeliui palūkanų normų, todėl ilgalaikių pajamingumų šuolis dažnai pabrangina skolinimąsi visoje ekonomikoje.

    Didėjant pajamingumams, bankai ir kitos finansų institucijos brangiau finansuoja paskolas, todėl kyla būsto paskolų, verslo kreditų ir dalies vartojimo paskolų palūkanos. Aukštesnės palūkanos taip pat spaudžia akcijų vertinimus, nes didėja alternatyvi investicijų grąža ir įmonių finansavimo kaina.

    Kas paskelbta ir ko tikėjosi rinka

    Iždo departamentas nurodė ketinantis supirkti obligacijas, kurių išpirkimo terminas yra nuo 10 iki 20 metų. Tai yra dalis anksčiau pristatytos programos, kuria siekiama pagerinti likvidumą viename didžiausių pasaulio finansų segmentų.

    Rinkos dalyviai buvo įkainoję galimybę, kad supirkimas gali siekti apie 8,6 mlrd. eurų ar daugiau, todėl 5,2 mlrd. eurų suma daliai investuotojų pasirodė per maža. Dėl to išaugo abejonės, ar tokio dydžio supirkimai gali apčiuopiamai pakeisti pasiūlos ir paklausos pusiausvyrą.

    „Rinka laukė aiškaus signalo, kokio masto paramą obligacijoms pasirengusi suteikti institucija, tačiau skaičius neįtikino tų, kurie tikėjosi didesnės apimties“, – sakė rinkos apžvalgininkas Patrickas O’Hare.

    Papildomi veiksniai: nafta ir infliacijos rizika

    Pajamingumus aukštyn stūmė ir brangusi nafta, nes energijos kainos tiesiogiai veikia infliacijos lūkesčius. Kai investuotojai tikisi aukštesnės infliacijos, jie reikalauja didesnės grąžos už ilgalaikes obligacijas, kad kompensuotų perkamosios galios mažėjimo riziką.

    Rinkos dėmesys taip pat krypsta į artimiausius infliacijos rodiklius, kurie gali pakeisti lūkesčius dėl JAV centrinio banko palūkanų. Jei infliacijos duomenys pasirodytų atkaklūs, rinkoje gali stiprėti scenarijus, kad palūkanos bus laikomos aukštos ilgiau, o tai paprastai palaiko aukštesnius ilgalaikių obligacijų pajamingumus.

    Kritikai pabrėžia, kad supirkimo programa negali pakeisti fundamentalių veiksnių, tokių kaip didelis biudžeto deficitas ir didėjantys skolinimosi poreikiai. Tokiu atveju pajamingumų kryptį labiau lemia pasiūlos apimtis aukcionuose ir investuotojų apetitas rizikai, o ne vienkartiniai supirkimai.

  • Naftai perkopus 90 eurų už barelį: kurios Europos šalys labiausiai priklausomos nuo importo?

    Naftai perkopus 90 eurų už barelį: kurios Europos šalys labiausiai priklausomos nuo importo?

    Naftos kainos šuolis grįžta į darbotvarkę

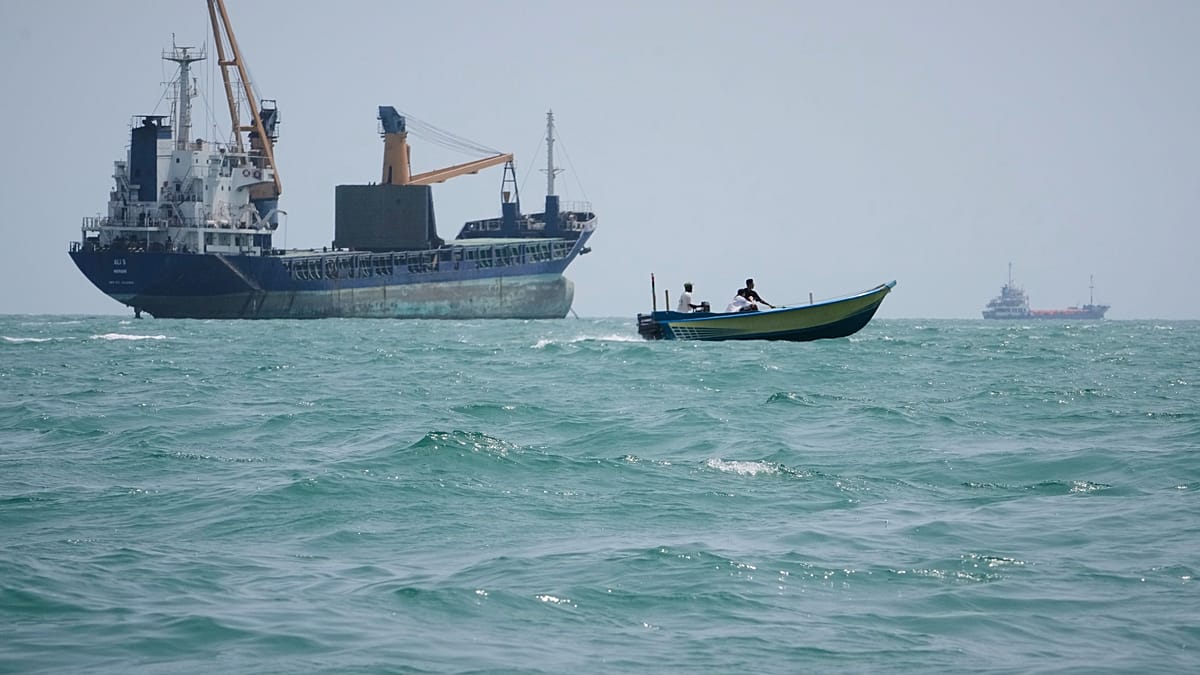
    Tarptautinėse rinkose „Brent“ naftos kaina perkopė 90 eurų už barelį po atsinaujinusių išpuolių prieš laivybą Hormūzo sąsiaurio regione. Šis koridorius yra vienas svarbiausių pasaulyje, todėl bet koks sutrikimas greitai pakelia naftos ir degalų kainas visame pasaulyje.

    Brangstanti žaliava tiesiogiai didina dyzelino, benzino ir reaktyvinių degalų kainas. Tai vėliau persiduoda transportui, tiekimo grandinėms ir galiausiai vartotojų kainoms, todėl poveikį jaučia ne tik energetika, bet ir visa ekonomika.

    ES beveik visą naftą atsiveža

    Eurostat duomenimis, Europos Sąjunga 2024 metais importavo 471,3 mln. tonų žalios naftos, o pačioje ES buvo išgaunama tik 15,5 mln. tonų. Tai reiškia, kad importo priklausomybė pasiekė 96,6 proc., o kiekvienas papildomas kainos šuolis rinkoje smogia beveik visiems vartotojams.

    Didžiausi tiekėjai buvo JAV, Kazachstanas ir Norvegija, kiekvienas sudarė maždaug 12–15 proc. importo. Tarp reikšmingų šaltinių taip pat minimos Libija, Saudo Arabija, Nigerija ir Irakas, o bendra priklausomybė nuo Persijos įlankos tiekėjų yra mažesnė nei dalyje Azijos.

    Vis dėlto nafta prekiaujama globalioje rinkoje, todėl sutrikimai Hormūzo sąsiauryje kelia kainas ir norvegiškai ar amerikietiškai žaliavai. Dėl to Europą pasiekia ne tik fizinio tiekimo, bet ir kainos rizika.

    Kas importuoja daugiausia, o kas pažeidžiamiausia?

    Pagal importo apimtis pirmauja Nyderlandai: 2024 metais jie įsivežė 138,3 mln. tonų naftos ir naftos produktų. Antroje vietoje buvo Vokietija su 117,8 mln. tonų, toliau rikiuojasi Ispanija su 85,8 mln., Prancūzija su 82,4 mln., Italija su 73,3 mln. ir Belgija su 56,7 mln. tonų.

    Šie skaičiai ne visada atspindi realų vidaus vartojimą, nes Roterdamas yra vienas didžiausių pasaulio energetikos centrų. Dalis naftos Nyderlanduose ir Belgijoje yra perdirbama ar reeksportuojama į kitas Europos šalis, todėl vien importo tonų nepakanka vertinant, kam smūgis būtų skaudžiausias.

    Eurostat fiksuoja, kad 2024 metais Vokietija sudarė 20,1 proc. viso ES galutinio naftos ir naftos produktų vartojimo. Prancūzija sudarė 15,3 proc., o Italija ir Ispanija po 11,1 proc., tad keturios didžiosios ekonomikos kartu sunaudojo beveik 58 proc. ES viso kiekio.

    Ekonominį pažeidžiamumą geriau parodo energijos produktų prekybos balansas, vertinamas kaip dalis nuo BVP. 2025 metais didžiausią deficitą turėjo Malta, jis siekė 5,4 proc. BVP, o po jos sekė Bulgarija, Kroatija, Vengrija, Belgija, Liuksemburgas ir Kipras.

    Didžiosios ekonomikos buvo arčiau ES vidurkio: Italijos deficitas sudarė apie 1,9 proc. BVP, Ispanijos ir Lenkijos apie 1,7 proc., o Vokietijos ir Prancūzijos po 1,5 proc. Mažiausią deficitą rodė Danija, Švedija ir Nyderlandai, tačiau jų situaciją paaiškina vietinė gavyba arba reeksporto vaidmuo.

    Turizmas ir transportas kainų šoką sustiprina

    Kai kuriose šalyse priklausomybė nuo importo praktiškai siekia visą vartojimą: Ispanijoje ji 2024 metais sudarė 100,3 proc., Portugalijoje 99,9 proc., o Airijoje 101 proc. Panašiai aukšti rodikliai fiksuojami Maltoje ir Kipre, todėl kainų šuolis jose greitai virsta didesnėmis išlaidomis ekonomikai.

    ES struktūroje beveik du trečdaliai naftos sunaudojama transporte. Keliais 2024 metais teko 47,7 proc. vartojimo, aviacijai 9,2 proc., jūrų transportui 8,4 proc., todėl brangstanti nafta ypač skaudžiai veikia logistiką, keliones ir turizmo sektorių.

    Pietų Europai tai reiškia papildomą spaudimą: brangstant reaktyviniams degalams kyla skrydžių kaštai, o dyzelino kainos didina tiekimo ir paslaugų savikainą. Jei nafta ilgiau išsilaikytų ties dabartinėmis aukštumomis, dalis sąnaudų vis labiau persikeltų į bilietų ir apgyvendinimo kainas.

    Kita vertus, mažesnę priklausomybę rodo Danija, kurios 2024 metais rodiklis siekė 58,1 proc., taip pat Rumunija ir Vengrija. Vis dėlto net ir šalims, kurios dalį poreikio padengia vietine gavyba ar perdirbimu, globalios kainos yra svarbiausias veiksnys, lemiantis galutinę degalų kainą vartotojams.

  • Nafta vėl perkopė 100 JAV dolerių: aštrėja JAV ir Irano konfliktas Hormūzo sąsiauryje

    Nafta vėl perkopė 100 JAV dolerių: aštrėja JAV ir Irano konfliktas Hormūzo sąsiauryje

    Naftos kainos tarptautinėse rinkose vėl šoktelėjo virš 100 JAV dolerių už barelį, o pagrindine šio brangimo priežastimi įvardijama nauja įtampos banga tarp JAV ir Irano. Rinkos dalyviai reaguoja į pranešimus apie karinius veiksmus ir grasinimus, didinančius riziką viename svarbiausių pasaulio energetikos taškų – Hormūzo sąsiauryje.

    Trečiadienio rytą „Brent“ rūšies naftos artimiausio mėnesio sandorio kaina peržengė 100 JAV dolerių ribą, o JAV etalonas WTI laikėsi apie 95 JAV dolerius. Nuo praėjusios savaitės vidurio kainos, remiantis biržų dinamika, kilo beveik 20 proc., nes investuotojai pradėjo įkainoti galimą tiekimo sutrikimų scenarijų.

    Hormūzas – pasaulinis butelio kakliukas

    Hormūzo sąsiauris laikomas kritiniu jūrų keliu, kuriuo į pasaulio rinkas keliauja reikšminga Persijos įlankos naftos ir naftos produktų dalis. Dėl to net ir riboto masto incidentai ar griežtesnė laivybos kontrolė akimirksniu persiduoda į kainas, nes prekybininkai vertina ne tik realų srautą, bet ir rizikos premiją.

    Publikuotuose pranešimuose teigiama, kad šiuo metu per sąsiaurį vis dar gabenama apie 7 milijonai barelių per dieną, kai iki konflikto eskalacijos tekėjo maždaug 20 milijonų. Skirtumas reiškia didesnį spaudimą alternatyviems maršrutams, atsargų politikai ir draudimo kaštams, kurie paprastai atsispindi galutinėje kainoje.

    Smūgiai ir atsakomieji veiksmai

    JAV Centrinė vadovybė pranešė, kad rugsėjo 8 dieną JAV pajėgos sunaikino penkis Irano tanklaivius, gabenusius žalią naftą. Teigiama, kad prieš tai Irano Revoliucinė gvardija per dvi dienas du kartus paleido balistines raketas į JAV karinio jūrų laivyno laivą, tačiau šis nebuvo apgadintas ir tęsė patruliavimą regione.

    Skelbiama, kad dar rugsėjo 5 dieną Irano pajėgos paleido balistines raketas į JAV lėktuvnešį ir eskadrinį minininką, o šie išvengė smūgio. Reaguodama JAV esą sutrikdė arba sunaikino dar tris Irano tanklaivius.

    Teheranas atsakė raketų smūgiais į JAV karinę bazę Jordanijoje, o dalį raketų perėmė oro gynyba. Taip pat atnaujinti grasinimai taikytis į tanklaivius Kuveito ir Bahreino vandenyse bei įspėjimai laivams nenaudoti neleistinų maršrutų Hormūzo sąsiauryje.

    „Netrukus paskelbsime atskirties zoną už sąsiaurio ribų, o be koordinavimo įplaukę laivai bus įtraukti į sankcijų sąrašus“, – sakė Irano Aukščiausiosios nacionalinio saugumo tarybos sekretorius Mohsenas Rezaei.

    Įtampa, kaip skelbiama, palietė ir Saudo Arabiją: pranešta apie dar vieną išpuolį prieš „Aramco“ objektus Džazane, tačiau žala įvardyta kaip ribota. Tokie incidentai rinkoms svarbūs dėl to, kad Saudo Arabija yra vienas pagrindinių tiekėjų, o bet kokia rizika infrastruktūrai didina kainų nepastovumą.

    Sankcijos ir rinkų prognozės

    Karinę eskalaciją lydi ir finansinis spaudimas. Vašingtonas, remiantis pranešimais, rugpjūčio pabaigoje pradėjo kampaniją, kurios tikslas – riboti Irano prieigą prie pasaulinės finansų sistemos, taikant priemones skaitmeniniam turtui, technologijoms, auksui, aviacijai ir laivybai.

    JAV Iždas paskelbė sankcijas beveik 60 bendrovių, fizinių asmenų ir laivų, o Europos Sąjunga, kaip teigiama, šį mėnesį pritarė iniciatyvai. Rinkoms tokie sprendimai reikšmingi, nes gali paveikti atsiskaitymus, krovinių draudimą, laivų registravimo schemas ir realų eksporto pajėgumą.

    Įtampa viešojoje erdvėje taip pat didėja. JAV pareigūnai kartoja griežtus įspėjimus dėl atakų prieš JAV laivus, o Irano politikai atitinkamai grasina atsakomaisiais smūgiais, taip dar labiau keldami neapibrėžtumą.

    Analitikai tokiomis sąlygomis linkę kelti kainų prognozes, nes net ir dalinis tiekimo sumažėjimas Persijos įlankoje greitai atsispindi pasauliniame balanse. Pavyzdžiui, „Goldman Sachs“ pakėlė „Brent“ ir WTI prognozes gruodžiui po 5 JAV dolerius, iki atitinkamai 85 ir 80 JAV dolerių, ir perspėjo, kad kitais metais kaina galėtų viršyti 120 JAV dolerių, jei Persijos įlankos gavyba išliktų maždaug 4 milijonais barelių per dieną mažesnė nei iki konflikto.

    Jei įtampa Hormūzo sąsiauryje užsitęs, labiausiai tikėtinas scenarijus rinkoms yra didesnis kainų svyravimas. Tai reiškia, kad vairuotojai ir verslai Europoje gali susidurti su brangesniais degalais ir didesniais logistikos kaštais, net jei realūs tiekimo srautai išliktų tik iš dalies sutrikę.

  • Rusija pradeda „Vostok Oil“: vienas didžiausių naftos projektų pasaulyje kainuos apie 100 mlrd. eurų

    Startas su politiniu svoriu

    Rusija oficialiai pradėjo „Vostok Oil“ projekto darbus Krasnojarsko krašte – apie startą paskelbta nuotolinėje ceremonijoje, kurioje dalyvavo Vladimiras Putinas. Projektas pristatomas kaip strateginis ir ilgametis, turintis stiprinti Rusijos naftos gavybą Arkties regione.

    Pagal pateikiamus vertinimus, telkiniuose gali būti iki 7 mlrd. tonų mažo sieringumo naftos. Toks mastas „Vostok Oil“ leidžia priskirti prie didžiausių pasaulio išteklių projektų, tačiau jo sėkmė tiesiogiai priklausys nuo eksploatacijos kaštų ir logistikos.

    Ką apima „Vostok Oil“

    Projektas sujungia kelis naftos ir dujų telkinių klasterius, įskaitant Vankoro grupę, taip pat Pajachoskio ir Vakarų Irkino telkinius. Viešai skelbiama, kad bendra išteklių bazė siejama su itin dideliu potencialu, o gavyba planuojama dešimtmečiams.

    Pagal planus, visų telkinių bendra metinė gavyba ateityje galėtų siekti iki 100 mln. tonų naftos. Tai reikštų reikšmingą papildomą srautą į Rusijos eksporto grandines, jei infrastruktūra bus sukurta laiku.

    Kaina, naftos riba ir infrastruktūra

    Numatoma projekto kaina – mažiausiai apie 100 mlrd. eurų, todėl tai vienas brangiausių pramoninių sumanymų regione. Ekspertų vertinimu, projektas būtų pelningas, jei naftos kaina išliktų ne žemesnė nei maždaug 33–38 eurai už barelį.

    Didžiausias iššūkis – infrastruktūra: planuojama išgręžti apie 6 500 gręžinių ir nutiesti apie 5 500 kilometrų vamzdynų. Jau pranešta apie pastatytus du oro uostus, jūrinį terminalą iki 100 mln. tonų per metus, taip pat elektros linijas ir kelius.

    Nafta turėtų būti gabenama jūriniu maršrutu palei Sibiro pakrantes, kas didina priklausomybę nuo sezoninių sąlygų ir Arkties logistikos. Tuo pat metu projektas siejamas su ilgalaike Rusijos energetikos kryptimi, kurią veikia sankcijų aplinka, technologijų prieinamumas ir pasaulinės paklausos svyravimai.

    „Tai vienas didžiausių telkinių pasaulyje, o darbai jame planuojami dešimtmečiams – projekto startas yra didelis įvykis šalies ekonomikai“, – sakė Vladimiras Putinas.

  • Ormužo sąsiauris pervadintas į Trumpo vardą? Prezidentas vėl kalba apie JAV kontrolę

    JAV prezidentas Donaldas Trumpas socialiniame tinkle „Truth Social“ pasiūlė Ormužo sąsiaurį pervadinti savo pavarde. Įraše jis taip pat pakartojo teiginį, kad Jungtinės Valstijos esą kontroliuoja šį strategiškai svarbų jūrų kelią.

    „Dabar, kai JAV jį kontroliuoja, ar turėtume Ormužo sąsiaurį pervadinti Trumpo sąsiauriu?“ – rašė Donaldas Trumpas. Konkrečių žingsnių, kaip toks pervadinimas būtų įgyvendintas, jis nepateikė.

    Ormužo sąsiauris laikomas vienu svarbiausių pasaulio energetikos „butelio kakliukų“, per kurį kasdien keliauja didelė dalis Persijos įlankoje išgaunamos naftos. Dėl bet kokių karo veiksmų ar blokadų šiame regione rinkos paprastai reaguoja staigiais naftos ir transportavimo kainų šuoliais.

    Kas iš tikrųjų kontroliuoja sąsiaurį?

    Trumpas anksčiau ne kartą teigė, kad Iranas, puldinėjantis laivus regione, esą nekontroliuoja sąsiaurio. Kaip argumentą jis yra minėjęs, kad dalis laivų juda maršrutu, kurį prižiūri JAV pajėgos.

    Tuo pat metu viešojoje erdvėje skelbiama, kad per sąsiaurį plaukiojančių tanklaivių srautai išlieka dideli, nors karo ir saugumo rizikos yra išaugusios. JAV energetikos sekretorius Chrisas Wrightas teigė, kad vieną iš pastarųjų dienų per Ormužo sąsiaurį praplaukė tanklaiviai, gabenę apie 17 milijonų barelių naftos, o iki konflikto vidurkis siekdavo apie 20 milijonų barelių per dieną.

    Įtampa regione nemažėja

    Pranešama, kad JAV toliau taiko jūrinę blokadą Irano uostams, o Iranas tęsia išpuolius prieš laivybą. Tokia dinamika didina riziką tiek energijos tiekimo grandinėms, tiek tarptautiniam draudimui ir krovinių vežimo tarifams.

    Saudo Arabijos institucijos taip pat skelbė, kad naktį buvo apšaudytas Saudo Arabijos tanklaivis, o per smūgį žuvo du įgulos nariai. Tokie incidentai dar labiau sustiprina nerimą dėl Ormužo sąsiaurio saugumo ir galimų pasekmių pasaulinei naftos rinkai.

  • Lėktuvų bilietai gali brangti: „Ryanair“ mažina žiemos skrydžius dėl rekordiškai brangaus kuro

    Didžiausia Europoje pigių skrydžių bendrovė „Ryanair“ įspėja, kad artimiausiais mėnesiais lėktuvų bilietai gali pastebimai brangti. Priežastis – ilgiau užsitęsęs aviacinių degalų trūkumas ir aukštos naftos kainos, dėl kurių vežėjai peržiūri skrydžių planus.

    Įmonė skelbia, kad rugpjūtį atliko apie 120 000 skrydžių ir pervežė 22 mln. keleivių, o lėktuvų užpildymas siekė 96 proc. Tačiau kartu pranešta apie žiemos sezono tvarkaraščio peržiūrą ir skrydžių mažinimą ten, kur maršrutai tampa mažiau pelningi.

    Kodėl brangsta aviacinių degalų rinka?

    „Ryanair“ teigimu, aviacinių degalų tiekimą Europoje spaudžia geopolitinės įtampos ir sutrikę tiekimo keliai, o vietinė gamyba ne visuomet pajėgi greitai kompensuoti trūkstamus kiekius. Kai rinkoje juntamas deficitas, avialinijos paprastai patiria tiesioginį savikainos šuolį, kuris ilgainiui atsispindi bilietų kainose.

    Remiantis straipsnyje pateiktais skaičiais, aviacinių degalų kainos rinkos sandoriuose buvo pakilusios iki daugiau nei 120 eurų už barelį, o tona siekė apie 1 150 eurų. Tai yra lygis, kuris trumpųjų skrydžių segmente ypač skausmingas, nes bilieto kainoje kuras sudaro reikšmingą dalį.

    „Jeigu aukštos kuro kainos išliks, bilietų kainų korekcijos į viršų bus neišvengiamos“, – teigia bendrovė.

    Kaip „Ryanair“ bando sutaupyti?

    Vežėjas skaičiuoja, kad dalį kuro rizikos jam pavyksta suvaldyti išankstiniais kontraktais: nurodoma, kad apie 80 proc. poreikio yra užfiksuota sutartimis už maždaug 58 eurus už barelį. Vis dėlto likusiai daliai tenka dabartinė rinkos kaina, todėl maršrutų tinklo apkarpymas tampa vienu greičiausių būdų sumažinti nuostolius.

    „Ryanair“ taip pat mažina keleivių prognozes: vietoje anksčiau planuotų 216 mln. per fiskalinius 2026 metus bendrovė dabar tikisi pervežti 2 mln. mažiau. Skaičiuojama, kad vienkartinė skrydžių tinklo redukcija, įvertinus degalų kainas, galėtų sumažinti nuostolius maždaug 70–100 mln. eurų.

    Žiemos skrydžių tvarkaraštis įsigalioja spalio pabaigoje, todėl tikėtina, kad artimiausiu metu paaiškės, kuriuose oro uostuose ir kryptimis skrydžių bus mažiau. Kadangi „Ryanair“ yra viena svarbiausių bendrovių daugelyje Europos oro uostų, sprendimai gali turėti tiesioginį poveikį ir keliautojams, ieškantiems pigiausių bilietų trumpiems skrydžiams.

  • Bitcoin laikosi po naftos šuolio ir griežtesnių Fed signalų: kas dabar gali nulemti kainą

    Bitcoin laikosi po naftos šuolio ir griežtesnių Fed signalų: kas dabar gali nulemti kainą

    Bitcoin antradienį laikėsi apie 78 000 JAV dolerių ribą ir išsaugojo didžiąją dalį rugpjūčio prieaugio, nors rinkose išaugo įtampa dėl brangstančios naftos ir sustiprėjusių lūkesčių, kad JAV Federalinis rezervų bankas šį mėnesį gali kelti palūkanų normas.

    Rugpjūtį bitcoin pabrango maždaug 25 proc. ir fiksavo geriausią rugpjūtį nuo 2017 metų, o bendras mėnesio šuolis buvo stipriausias nuo 2024 metų lapkričio, remdamiesi rinkos duomenimis teigė „LMAX Group“ strategai. Toks rezultatas išsiskiria tuo, kad jis pasiektas ne itin palankioje makro aplinkoje.

    Nafta, doleris ir palūkanos spaudžia riziką

    Pastarosiomis dienomis atsinaujinusi JAV ir Irano eskalacija kilstelėjo „Brent“ naftos kainą virš 90 JAV dolerių už barelį, o tai investuotojams reiškia grėsmę infliacijos mažėjimo trajektorijai. Kartu augant obligacijų pajamingumams ir stiprėjant doleriui, rizikingesniems aktyvams, įskaitant kriptoturtą, formuojasi papildomi priešpriešiniai vėjai.

    Rinkos dalyviai taip pat sureagavo į JAV centrinio banko vadovų ir politikų toną po kalbų Džeksono Houlio renginiuose, kur vėl išryškėjo „vanagiška“ žinutė apie ryžtą kovoti su infliacija. Dėl to dalis investuotojų ėmė labiau tikėti palūkanų normų didinimu jau artimiausiame posėdyje.

    ETF srautai ir techniniai lygiai

    Prekiautojai atkreipia dėmesį, kad bitcoin trumpam buvo pakilęs virš 81 000 JAV dolerių, tačiau vėliau grįžo žemiau 78 000 po griežtesnių komentarų apie palūkanas. Vis dėlto savaitės pabaigoje svyravimai buvo palyginti riboti, o tai daliai rinkos atrodo kaip ženklas, kad pirkėjai vis dar linkę „gaudyti“ kritimus.

    Vienas svarbiausių indikatorių šioje fazėje išlieka neatidėliotiniai bitcoin biržoje prekiaujami fondai. Po devynių iš eilės teigiamų sesijų, per kurias pritraukta apie 924 mln. JAV dolerių, fiksuota maždaug 202 mln. JAV dolerių dienos nutekėjimas, tačiau tai kol kas nepanaikino bendro įspūdžio, kad institucinių pinigų srautai išlieka reikšmingi.

    Rinkos strategai išskiria 75 000 ir 82 000 JAV dolerių zonas kaip artimiausius orientyrus prieš JAV Federalinio atvirosios rinkos komiteto posėdį rugsėjo viduryje. Tuo pat metu 72 000 JAV dolerių minima kaip žemesnė atrama, jei nepastovumas rinkoje staigiai išaugtų.

    Ką gali pakeisti JAV darbo rinka

    Artimiausias dėmesio taškas yra JAV darbo rinkos ataskaita, kuri tradiciškai daro didelę įtaką palūkanų normų lūkesčiams. Ekonomistai prognozuoja, kad rugpjūtį darbo vietų skaičiaus augimas sieks apie 55 000, o nedarbo lygis išliks ties 4,1 proc.

    Silpnesnis nei tikėtasi rodiklis galėtų priversti rinką abejoti, ar Fed ryšis kelti palūkanas blogėjančios darbo rinkos fone. Toks scenarijus trumpuoju laikotarpiu galėtų sumažinti spaudimą rizikingesniems aktyvams, tačiau bet koks netikėtai stiprus duomenų šuolis, priešingai, sustiprintų „vanagišką“ trajektoriją.

    Bendrai analitikai pabrėžia, kad bitcoin atsparumas išlieka pastebimas, tačiau artimiausios savaitės gali būti nervingos: naftos kaina, geopolitika ir Fed retorika vienu metu veikia lūkesčius dėl infliacijos ir palūkanų. Dėl to rinka tikėtina liks „kapota“, kol paaiškės aiškesnė kryptis po sprendimų dėl palūkanų ir svarbiausių JAV makroduomenų.

  • Degalų kainos šią savaitę tik brangs? Ekspertai paaiškina, kas stumia benziną ir dyzeliną aukštyn

    Degalų kainų šuolis po valstybės taikytų laikinos paramos priemonių pabaigos virto nemalonia žinia vairuotojams: ekspertai prognozuoja, kad artimiausiomis dienomis benzinas ir dyzelinas degalinėse gali brangti toliau. Pirmasis kainų pakilimas siejamas su mokesčių pokyčiais, tačiau vėlesnę dinamiką vis labiau lemia rinka.

    Analitikai atkreipia dėmesį, kad vienkartinis kainų šoktelėjimas po PVM lengvatos pabaigos buvo tik pradžia. Tolesniems pokyčiams įtaką daro didmeninės degalų kainos, naftos kotiruotės ir valiutų kursai, todėl kainų kreivė gali išlikti kylanti net ir be naujų sprendimų dėl mokesčių.

    Kodėl kainos kyla ir po mokesčių?

    Degalų rinkoje dažnai veikia keli veiksniai vienu metu: mokesčiai, naftos perdirbimo maržos, logistikos kaštai ir paklausa. Ekspertai teigia, kad didžiausi rinkos dalyviai kainas skaičiuoja pagal panašius principus kaip ir anksčiau, tačiau prie galutinės sumos prisideda pasikeitęs PVM tarifas ir brangstantys ištekliai.

    Prie kainų spaudimo prisideda ir įtampa tarptautinėse energijos žaliavų rinkose. Jei naftos ir dyzelino biržose išliks didesnės kainos, o eurui silpnėjant importas brangs, degalinėse tai gali atsispindėti per kelias dienas, ypač didėjant didmeninių tiekėjų kainoms.

    Kada pildytis baką šią savaitę?

    Vertinant prognozes, vairuotojams svarbiausia suprasti paprastą taisyklę: jei didmeninės kainos kyla, degalinės dažniausiai kainas koreguoja su kelių dienų vėlavimu. Dėl to savaitės pradžioje dar gali pasitaikyti pigesnių pasiūlymų, tačiau bendra kryptis, tikėtina, išliks kylanti.

    Ekspertai taip pat pastebi trumpalaikius paklausos šuolius, kai vairuotojai skuba prisipilti degalų prieš numatomą brangimą. Tokiais atvejais kai kuriose vietose greičiau ištuštėja talpyklos, o degalinės skuba papildyti atsargas jau brangesne didmenine kaina, todėl kainų kilimas gali būti dar labiau paspartintas.

    Kas vyksta rinkos lyderių akcijose?

    Degalų kainų augimas dažnai persiduoda ir į energetikos įmonių lūkesčius: investuotojai vertina, kaip brangesnė žaliava ir aukštesnės perdirbimo maržos paveiks finansinius rezultatus. Dėl to rinkoje gali stiprėti nuotaikos, kad didieji perdirbėjai ir tiekėjai uždirbs daugiau, ypač kai pasaulinės rafinavimo maržos išlieka aukštos.

    Analitikai pabrėžia, kad akcijų kainas lemia ne vien vidaus degalų politika, bet ir platesnės makroekonominės sąlygos, įskaitant energijos išteklių kainas pasaulyje ir dividendų lūkesčius. Pastarieji dažnai sustiprėja, kai valstybės valdomoms įmonėms keliami aukštesni pelno paskirstymo tikslai.

  • Naftos kainoms pigti vilčių mažai: Trumpas žada dar vieną labai stiprų smūgį Iranui

    JAV prezidentas Donaldas Trumpas pareiškė, kad Jungtinės Valstijos ruošia dar vieną atsakomąjį smūgį Iranui po naujausios raketų atakos regione. Pasak jo, atsakas esą bus labai stiprus, o tai sustiprino rinkų nervingumą ir sumažino viltis, kad naftos kainos artimiausiu metu reikšmingai kris.

    Interviu metu Trumpas taip pat kartojo, kad Teheranas esą nori atnaujinti derybas, nes sankcijos daro didelį spaudimą šalies ekonomikai. Kartu jis pripažino, kad nėra tikras, ar įmanoma pasiekti tvarų susitarimą, kuris sumažintų įtampą ir sugrąžintų stabilumą regione.

    „Smogsime labai stipriai. Atsakas bus“, – sakė Donaldas Trumpas.

    Ormuziui jautrios naftos kainos

    Rinkos į kiekvieną eskalacijos žingsnį reaguoja pirmiausia dėl Ormuzo sąsiaurio, per kurį keliauja reikšminga dalis pasaulinės naftos ir suskystintų dujų srautų. Bet koks rizikos padidėjimas šiame koridoriuje paprastai brangina transportavimą, didina draudimo įmokas ir iškart atsispindi ateities sandorių kainose.

    Po pranešimų apie naują įtampą regione naftos kaina trumpuoju laikotarpiu šoktelėjo maždaug 3 proc. Tokie judesiai dažnai būna paremti ne vien faktiniais tiekimo sutrikimais, bet ir lūkesčiais, kad jie gali prasidėti, jei konfliktas plėsis arba bus smogta energetikos infrastruktūrai.

    Rizika – Irano eksporto infrastruktūrai

    Papildomą nerimą kelia retorika apie galimus smūgius objektams, svarbiems Irano naftos ir dujų eksportui. Tokie signalai rinkoms reiškia didesnę tikimybę, kad būtų paveikta pasiūla, o tai automatiškai mažina erdvę kainoms kristi net ir tuo atveju, jei paklausa pasaulyje auga lėčiau.

    Trumpas savo socialinių tinklų platformoje taip pat paskelbė dirbtinis intelektas sugeneruotą vaizdo įrašą, kuriame užsimenama apie Irano energijos eksporto infrastruktūros sunaikinimą. Nors toks turinys nėra oficialus karinis pranešimas, jis paprastai didina neapibrėžtumą ir stiprina rizikos priedą naftos kainoje.

    Ką tai reiškia vairuotojams ir verslui

    Jei įtampa išliks, degalų kainos Europoje, įskaitant Lietuvą, gali išlikti jautrios net ir nedidelėms naujienoms iš regiono. Galutinę kainą lemia ne tik naftos birža, bet ir perdirbimo maržos, logistikos kaštai bei valiutų svyravimai, tačiau geopolitinis fonas dažnai suveikia kaip greičiausias katalizatorius.

    Energetikai ir transporto sektoriui tai reiškia didesnį planavimo neapibrėžtumą, ypač jei smūgių ir atsakomųjų veiksmų ciklas tęsis. Kol nėra aiškių ženklų apie įtampos mažėjimą ir saugius srautus per Ormuzo sąsiaurį, tikėtis stabilaus naftos pigimo rinkoms išlieka sudėtinga.