Category: Finansai

  • Kinija griežtina taisykles: „Tesla“ ir kiti gamintojai atšaukia milijonus elektromobilių

    Kinijoje įsigaliojus griežtesniems saugos reikalavimams, vienuolika automobilių gamintojų pradeda masines elektromobilių atšaukimo kampanijas. Pagrindinė priežastis – avarinio durų atidarymo sprendimai, kurie po avarijos gali būti sunkiai randami arba neveikti dėl elektros sistemos sutrikimų.

    Pagal Kinijos rinkos priežiūros praktiką tokie veiksmai dažnai įforminami kaip atšaukimas, net jei dalis sprendimų įgyvendinama nuotoliniu būdu. Šį kartą gamintojai derina programinės įrangos atnaujinimus ir papildomą ženklinimą, kad avariniai mechanizmai būtų aiškiau atpažįstami tiek vairuotojams, tiek gelbėtojams.

    Kas kelia riziką po avarijos?

    Reguliuotojų dėmesio centre atsidūrė vadinamosios paslėptos ar nestandartinės durų rankenėlės ir mechaniniai avariniai atidarymo elementai, kurie skirtinguose modeliuose būna įrengti nevienodai. Po smarkesnio susidūrimo, kai sutrinka maitinimas ir elektroninės sistemos, keleiviams gali būti sudėtinga greitai rasti mechaninį sprendimą, o tai prailgina evakuaciją.

    Dalis gamintojų pasirinko praktišką ir greitai įgyvendinamą priemonę – nemokamai įrengiamus įspėjamuosius lipdukus ar žymas, nurodančias avarinio atidarymo vietą. Kartu taikomi ir programinės įrangos atnaujinimai, diegiami nuotoliniu būdu, kad automobilis po avarijos atliktų papildomus veiksmus, padedančius greičiau patekti į saloną.

    „Tesla“ mastas – beveik 3 mln.

    „Tesla“ Kinijos priežiūros institucijai pateikė informaciją apie maždaug 2,98 mln. Kinijoje pagamintų ir importuotų automobilių atšaukimą, apimant Model 3, Model Y, Model S ir Model X. Gamintojo vertinimu, avarinės mechaninės durų atidarymo rankenėlės po rimtos avarijos ir sutrikus elektros sistemai gali būti sunkiai identifikuojamos, todėl gali apsunkinti keleivių evakuaciją ar gelbėtojų patekimą.

    Sprendimų pakete numatomas papildomas įspėjamasis ženklinimas ir nuotolinis programinės įrangos atnaujinimas, kuris tam tikrais atvejais po susidūrimo automatiškai nuleistų langus. Tokia priemonė gali tapti alternatyviu būdu greičiau pasiekti saloną, jei durų atidarymas tampa komplikuotas.

    Nuo 2027 metų – dar griežčiau

    Kinija taip pat planuoja nuo 2027 metų riboti ar drausti paslėptų durų rankenėlių sprendimus, tapdama viena pirmųjų valstybių, taip aiškiai nukreipiančių rinką į labiau standartizuotus, avarijose lengviau suprantamus sprendimus. Pastaraisiais metais tokį dizainą išpopuliarino „Tesla“, o jį perėmė ir dalis vietos gamintojų, siekusių modernesnės išvaizdos ir geresnės aerodinamikos.

    Šios priemonės įvedamos tuo metu, kai Kinija apskritai griežtina elektromobilių sektoriaus priežiūrą: reguliuotojai vis dažniau tikrina saugos sprendimus, o gamintojai sparčiai diegia naujas funkcijas itin konkurencingoje rinkoje. Vairuotojams tai reiškia daugiau privalomų atnaujinimų ir aiškesnį standartą, kaip automobilis turi elgtis kritinėje situacijoje.
  • Lenkijos KGHM taikosi į Maroką: vertina naują kasybos projektą ir galimą žingsnį dėl žvalgybos licencijos

    Lenkijos vario ir sidabro milžinė KGHM analizuoja galimybę įsitraukti į žaliavų gavybos projektą Maroke. Bendrovės specialistai jau lankėsi vietoje ir atliko pirminį geologinį vertinimą, tačiau galutiniams sprendimams, pasak įmonės vadovo, dar trūksta duomenų.

    KGHM šis žingsnis siejamas su platesne strategija stiprinti užsienio žaliavų bazę ir mažinti priklausomybę nuo vieno regiono ar vienos žaliavos šaltinio. Pastaraisiais metais kasybos sektoriuje vis labiau akcentuojamas tiekimo grandinių saugumas, o metalų paklausa auga dėl energetikos ir pramonės transformacijos.

    Kas planuojama Maroke?

    KGHM vadovas Remigiuszas Paszkiewiczius nurodė, kad Marokas šiuo metu laikomas viena įdomiausių krypčių, o pokalbiai su vietos partneriais apima daugiau nei iki šiol buvusią prekybinę partnerystę. Pasak jo, svarstoma ir galimybė KGHM dalyvauti telkinio eksploatacijoje.

    „Mūsų specialistai jau buvo vietoje, turime pirminį geologinį įvertinimą ir daug kas atrodo perspektyviai. Vis dėlto mums reikia papildomų duomenų“, – sakė KGHM vadovas Remigiuszas Paszkiewiczius.

    Jo teigimu, kitas logiškas žingsnis, jei papildoma informacija patvirtintų projekto patrauklumą, galėtų būti paraiška dėl žvalgybos koncesijos. Tokia koncesija paprastai suteikia teisę atlikti detalesnius tyrimus ir tikslinti telkinio ekonominį potencialą.

    Kodėl tai svarbu Lenkijos pramonei?

    Marokas KGHM domina ne vien dėl paties telkinio: reikšmę turi ir geografinė padėtis bei logistika, kuri gali palengvinti koncentrato tiekimą į Lenkijos metalurgijos grandį. Įmonės vadovas taip pat atkreipė dėmesį, kad marokietiško sukoncentruoto žaliavos sudėtis galėtų būti suderinama su Hutos Miedzi Głogów technologiniais pajėgumais.

    Toks suderinamumas reikštų, kad dalis žaliavos galėtų būti integruojama į esamus perdirbimo procesus be brangių technologinių pertvarkų. Kasybos bendrovėms tai svarbu, nes metalo perdirbimo grandyje didelę sąnaudų dalį sudaro ne tik gavyba, bet ir rūdos paruošimas, transportavimas bei pritaikymas konkrečių gamyklų technologijoms.

    Projektas Maroke įsilieja į KGHM kryptį aktyviau ieškoti naujų telkinių ir projektų už Lenkijos ribų, kad ateityje būtų užtikrintas stabilesnis žaliavų srautas ir didesnis atsparumas rinkų svyravimams. Kasybos sektoriuje tai laikoma vienu svarbiausių konkurencingumo veiksnių, ypač augant pasaulinei vario paklausai.

  • TDJ vadovas: Silezija jau konkuruoja su pasauliu – kaip pramonę paversti naujų sektorių varikliu

    Silezija Lenkijoje vis dažniau lyginama ne su kitais šalies regionais, o su pramoniniais ir technologiniais centrais Europoje, Azijoje ir JAV. Investicijų grupės TDJ vadovas Jacekas Leonkiewiczius pabrėžia, kad regionas turi stiprų pramoninį identitetą, tačiau jis gali tapti ir tramdžiu, jei bus saugomas kaip neliečiama praeitis.

    Pasak jo, Silezijos pranašumas yra aiškiai atpažįstama ekonominė specializacija: gamyba, inžinerija, techninės kompetencijos ir darbo kultūra. Verslo aplinkoje tai laikoma patikimumo ženklu, bet viešojoje erdvėje regioną vis dar kartais lydi supaprastintos asociacijos su anglimi ir senosios pramonės konfliktais.

    Pramonės kompetencijos kaip starto taškas

    TDJ vadovas teigia, kad tikrasis iššūkis nėra „atsisakyti pramonės“, o perkelti jos sukauptas žinias į naujas sritis. Jis išskiria vėjo energetiką, automatiką, gynybos pramonę, kosmoso technologijas ir vadinamuosius dual use sprendimus, kuriuose pritaikomos tiek civilinės, tiek gynybinės technologijos.

    Kaip pavyzdį jis mini „Famur“ patirtį: ilgus metus įmonė kūrė įrangą kasybai, o dalis technologijų, pavyzdžiui, pavarų sprendimai, vėliau pasirodė tinkami ir vėjo turbinų komponentams. Tokia transformacija, anot jo, dažniausiai neprasideda „nuo nulio“: pramonė suteikia inžinerinį pagrindą, gamybos discipliną ir gebėjimą dirbti su sudėtingais užsakovais.

    „Silezija konkuruoja ne tik su Mažąja Lenkija ar Mazovija – ji konkuruoja su pasauliu“, – sakė Jacekas Leonkiewiczius.

    Kodėl transformacija užtrunka?

    Anot pašnekovo, persiorientavimas į naujus sektorius reikalauja laiko, kapitalo ir tolerancijos klaidoms. Įmonėms dažnai patogiau likti pažįstamoje rinkoje, kur aiškūs klientai, produktai ir maržos, tačiau ilgalaikėje perspektyvoje tai didina atsilikimo riziką.

    Jis akcentuoja, kad pramonės technologijų raida istoriškai visada buvo ilgas procesas, todėl ir šiandien regionams reikia kantrybės. Tai apima ir viešąjį sektorių, kuris turėtų sukurti stabilesnes taisykles, kad investicijų planavimas nebūtų priklausomas nuo ilgamečių procedūrų.

    Lemiamas veiksnys – žmonės ir taisyklės

    TDJ vadovas didžiausią regiono „resursą“ sieja su žmonėmis, talentais ir švietimu. Jo teigimu, studijų pasirinkimas dažnai reiškia ir vietos pasirinkimą, todėl regionui svarbu turėti stiprias aukštąsias mokyklas, aiškias karjeros galimybes ir erdvę naujiems projektams.

    Jis taip pat kritikuoja situacijas, kai švietimas pernelyg atitrūksta nuo ekonomikos poreikių, o dialogas tarp verslo ir akademinės bendruomenės lieka fragmentiškas. Techniniai ir technologiniai gebėjimai, įskaitant DI kompetencijas, energetiką ir automatizaciją, jo vertinimu, tampa svarbiausiu konkurencingumo pagrindu.

    Kartu pabrėžiama, kad regiono ir valstybės politika turi labiau remti vietos verslą, nes būtent jis ilgainiui kuria darbo vietas, kompetencijas ir mokesčių bazę. Pasak jo, investicijoms ypač svarbios ne deklaracijos, o aiškios ir greitos procedūros, leidžiančios projektus įgyvendinti per prognozuojamus terminus.

    Jo vertinimu, Silezijos ateitis priklausys nuo to, ar regionas pramoninį pamatą panaudos kaip trampliną į naujas rinkas, o ne kaip argumentą išlaikyti seną modelį. Jei vietos įmonės galės „užsiauginti raumenis“ namuose, jos turės daugiau šansų sėkmingai plėstis globaliai.

  • Aukcijų sistema atsinaujinančiai energetikai po 2027-ųjų: ekspertas siūlo reformą dabar

    Lenkijoje nuo 2016 metų veikianti aukcijų sistema atsinaujinančiai energetikai artėja prie svarbaus lūžio: Europos Komisija yra suderinusi jos taikymą iki 2027 metų pabaigos, todėl sprendimus dėl tęstinumo teks priimti iš anksto. Energetikos analitikai pabrėžia, kad vien paprastas pratęsimas gali nebeatsakyti į pasikeitusius rinkos ir tinklų iššūkius.

    Apie tai komentare kalba Forum Energii viceprezidentas Tobiasz Adamczewski, teigiantis, kad aukcijos turėtų išlikti kaip investicijų stabilumo įrankis, bet taisyklės privalo evoliucionuoti. Pasak jo, teisėkūros procesas ir naujo modelio derinimas su Europos Komisija gali užtrukti daugiau nei metus, o delsimas sukurtų investicinę pauzę.

    Kas pasiteisino iki šiol?

    Eksperto vertinimu, aukcijų mechanizmas su vadinamaisiais skirtumo kontraktais sumažino investuotojų riziką ir padėjo projektams gauti pigesnį finansavimą. Tai leido sparčiai didinti saulės ir vėjo elektrinių pajėgumus, o vartotojams sistema ilgą laiką nekėlė reikšmingų papildomų kaštų.

    Forum Energii skaičiavimu, aukcijose iki šiol buvo sukontraktuota elektros gamyba iš maždaug 10,6 gigavato saulės elektrinių ir 5,5 gigavato sausumos vėjo parkų. Tuo pat metu išmokėta parama 2017–2025 metų laikotarpiu siekė apie 860 mln. zlotų, tai yra maždaug 200 mln. eurų.

    Pasak T. Adamczewskio, pastaraisiais metais mokestis, siejamas su atsinaujinančių išteklių rėmimu, buvo beveik nepastebimas bendrose sąskaitose. Jo teigimu, šiuo metu jis sudaro tik apie 0,6 proc. elektros sąskaitos, tačiau ateityje svarbiausia taps ne vien kilovatvalandės kaina, o tai, kada ir kaip elektra patenka į sistemą.

    Kodėl reikia reformos?

    Didėjant saulės ir vėjo daliai, ryškėja kainų „kanibalizacijos“ reiškinys, kai tuo pačiu metu pagaminta gausi energija numuša rinkos kainas, o tinklams sudėtingiau subalansuoti sistemą. Dėl to vis svarbesni tampa lankstumo sprendimai, energijos kaupimas ir aiškesnė investicijų kryptis, kad plėtra būtų suderinama su tinklų galimybėmis.

    Ekspertas ragina ne priešinti aukcijų ir rinkos projektų, nes modelis gali veikti kartu su ilgalaikėmis tiekimo sutartimis tarp gamintojų ir įmonių bei prekyba biržoje. Jo teigimu, aukcija gali būti naudojama daliai gamybos apdrausti, o likusią dalį parduoti rinkoje, taip mažinant riziką ir išlaikant konkurenciją.

    „Aukcijų sistemą verta tęsti po 2027 metų, bet ne tomis pačiomis taisyklėmis. Sprendimą dėl naujo modelio būtina priimti jau dabar, kad neatsirastų investicinė pauzė“, – sakė Tobiasz Adamczewski.

    Kokie pokyčiai siūlomi?

    Viena svarbiausių idėjų – aiškiau atskirti technologijas, kad saulės ir vėjo projektai nekonkuruotų „viename krepšelyje“, nors jų gamybos profilis skiriasi sezoniškai ir paros metu. Tai, pasak T. Adamczewskio, leistų tiksliau planuoti, kokio kiekio ir kokiu metu reikalinga generacija, o aukcijų grafikas turėtų būti skelbiamas iš anksto.

    Dar vienas siūlymas susijęs su energijos kaupimu: projektams, kurie derina atsinaujinančius išteklius su baterijomis, būtų taikomos atskiros referencinės kainos ir palankesnės sąlygos. Taip pat siūloma mažinti administracines kliūtis hibridiniams sprendimams, kai keli objektai dalijasi tinklo infrastruktūra.

    Diskusijų kelia ir indeksavimo tvarka, kai aukcijoje laimėta kaina kasmet pilnai indeksuojama pagal infliaciją. Eksperto nuomone, statybos fazėje tai gali būti pagrįsta, tačiau vėliau indeksavimas turėtų labiau atitikti eksploatacinius kaštus, kad ilgainiui sumažėtų našta vartotojams.

    Galiausiai pabrėžiama, kad Europos Sąjungos pramonės ir tiekimo grandinių saugumo prioritetai gali keisti aukcijų logiką: šalia kainos atsiranda ir ne kainos kriterijai. T. Adamczewskio teigimu, juos diegti būtina atsargiai ir palaipsniui, kad sistema netaptų per brangi, bet skatintų lankstumą, kaupimą ir patikimesnę integraciją į tinklus.

  • Uzbekistanas skiria beveik 1 mlrd. eurų: 5 žingsnių planas žada proveržį verslui ir DI

    Uzbekistanas skiria beveik 1 mlrd. eurų: 5 žingsnių planas žada proveržį verslui ir DI

    Beveik 1 mlrd. eurų verslo reformoms

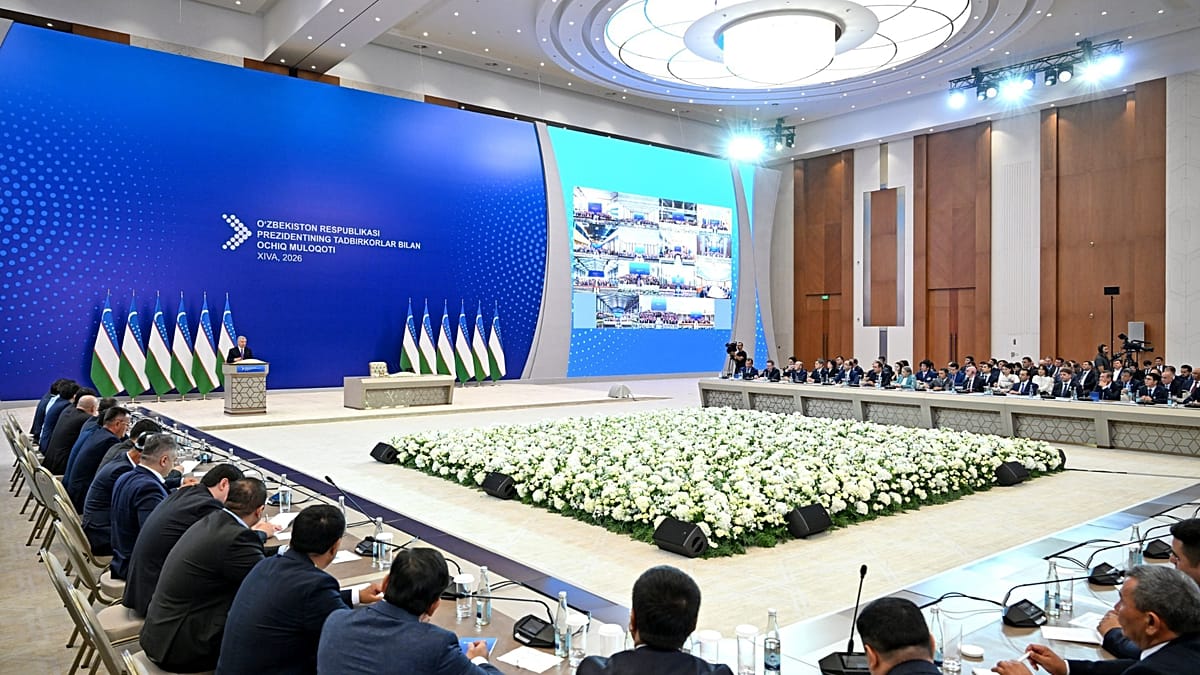
    Uzbekistanas pristatė penkių dalių verslo reformų paketą, kuriam aiškiai numatytas beveik 1 milijardo eurų finansavimas. Priemonės apima finansavimą, dirbtinio intelekto diegimą, eksportą ir sąlygų verslo plėtrai gerinimą.

    Apie planą per kasmetinį atvirą dialogą su verslu Chivoje paskelbė prezidentas Shavkatas Mirziyoyev. Renginyje, anot oficialios informacijos, dalyvavo apie 25 000 verslo atstovų iš visos šalies.

    Finansai, apyvartinės lėšos ir lengvesnės paskolos

    Vyriausybė teigia įdiegusi skaitmeninį kredito portalą, kuriame įmonės pateikia vieną paraišką ir gauna konkuruojančius bankų pasiūlymus. Naujai veiklą pradedančiam verslui numatyta galimybė internetu kreiptis dėl paskolų iki maždaug 365 000 eurų.

    Siekiant palengvinti didesnių paskolų gavimą mažesnėms įmonėms, planuojama garantijų sistema: paskoloms iki maždaug 731 000 eurų verslui reikėtų pateikti 25 proc. užstato. Likusią dalį, pagal planą, dalytųsi valstybė, garantijų institucija ir bankai.

    Dar viena priemonė skirta apyvartinėms lėšoms atlaisvinti: įmonėms, prijungtoms prie automatizuotų elektros ir dujų apskaitos sistemų ir laiku atsiskaitančioms, avansinių mokėjimų reikalavimas mažinamas nuo 100 proc. iki 15 proc.

    „Kartais vien avansiniams mokėjimams keliuose mūsų fabrikuose tekdavo skirti nuo 1 500 000 iki 2 200 000 eurų, o dabar šie pinigai liks apyvartoje“, – sakė „B.A. Technopark“ vadovė Goʻzal Tojimirzayeva.

    Taip pat numatyta, kad bankai galės lengvatinėmis sąlygomis parduoti apie 2 500 savo balanse turimų objektų, kurių bendra vertė siekia maždaug 658 000 000 eurų. Ši priemonė labiau susijusi su turto realizavimu ir kredito rinkos aktyvinimu, o ne tiesioginėmis biudžeto išlaidomis.

    DI diegimas ir kelias į kapitalo rinkas

    Atskiru programos bloku numatytas dirbtinio intelekto taikymas: iniciatyvoje, pavadintoje „AI Partner for 10,000 Enterprises“, valstybė žada kompensuoti pusę DI diegimo kaštų. Taip pat deklaruojama galimybė nemokamai naudotis superkompiuteriniais resursais kuriant naujų produktų modelius.

    Pirmajam šios programos etapui numatyta apie 86 000 000 eurų. Tokia kryptis atitinka globalią tendenciją, kai valstybės DI mato kaip produktyvumo, eksporto ir aukštos pridėtinės vertės sektorių augimo variklį.

    Kartu Uzbekistano valdžia siekia didesnėms privačioms įmonėms atverti tarptautines kapitalo rinkas. Pagal pagreitintą programą kasmet būtų atrenkama 50 bendrovių, kurių metinės pajamos viršija maždaug 73 000 000 eurų, ir dengiama pusė pasirengimo viešam akcijų siūlymui bei ataskaitų pritaikymo tarptautiniams standartams kainos.

    Skelbiama, kad tikslas yra pritraukti bent 862 000 000 eurų užsienio kapitalo kasmet, tačiau tai labiau privataus finansavimo orientyras, o ne valstybės išlaidų eilutė.

    Didžiausias dėmesys eksportui ir mažiau patikrinimų

    Didžiausia aiškiai finansuojama paketo dalis numatyta eksportui: valdžia teigia skirsianti apie 862 000 000 eurų vieningai eksporto skatinimo sistemai. Planuojamas įrankis „Export Navigator“ turėtų padėti įmonėms gauti informaciją apie paklausą, muitus ir logistiką užsienio rinkose.

    Taip pat žadama identifikuoti 100 didžiausią eksporto potencialą turinčių produktų ir padėti 2 000 įmonių pritaikyti gamybą užsienio rinkų reikalavimams. Parama apimtų ir dalį tarptautinio prekės ženklo kūrimo, prekybos internetinėse platformose bei dalyvavimo tarptautiniuose konkursuose kaštų.

    „Kitas žingsnis po perėjimo iš mažo į vidutinį, o iš vidutinio į didelį verslą yra prekės ženklo stiprinimas ir pilnas įėjimas į eksporto rinkas“, – sakė apšvietimo bendrovės „Miss Lighting“ vadovė Umida Rahmonova.

    Reguliavimo dalyje numatomas trejų metų patikrinimų moratoriumas mažoms įmonėms, išskyrus atvejus, kai tai susiję su žala žmonių sveikatai ar kitų verslų interesams. Taip pat skelbiama, kad verslui taikomos baudos vidutiniškai būtų mažinamos perpus.

    Nuo kitų metų planuojama įvesti verslininkui palankią prezumpciją: kol teismas nenustatys įmonės kaltės, nebūtų taikomos baudos ar kitos sankcijos. Teisininkų bendruomenės atstovai pabrėžia, kad toks modelis reikštų didesnę įrodinėjimo naštą valstybės institucijoms.

    „Anksčiau verslininkams dažniausiai tekdavo įrodyti, kad jie teisūs, o dabar tai turės padaryti valstybės institucija“, – sakė teisininkų ir konsultantų asociacijos pirmininkas Davronbek Ahmatov.

    Nors dalis priemonių jau įgyvendinama, kita dalis dar tik planuojama, o realus poveikis priklausys nuo praktinio įgyvendinimo. Verslui svarbiausia bus, ar nauji finansavimo įrankiai, mažesnės išankstinės įmokos, eksporto skatinimas ir reguliavimo pokyčiai veiks greitai ir nuspėjamai.

  • „Monte dei Paschi“ smūgis milžinui: patvirtino du mainų pasiūlymus „Banco Bpm“ ir „Banca Generali“

    „Monte dei Paschi“ smūgis milžinui: patvirtino du mainų pasiūlymus „Banco Bpm“ ir „Banca Generali“

    Du mainų pasiūlymai kaip atsakas

    Italijos banko „Banca Monte dei Paschi di Siena“ (MPS) valdyba patvirtino generalinio direktoriaus Luigi Lovaglio planą pradėti du atskirus viešus akcijų mainų pasiūlymus „Banco Bpm“ ir „Banca Generali“ akcininkams. Šis žingsnis vertinamas kaip gynybinė strategija prieš „Intesa Sanpaolo“ siekį perimti MPS.

    Sprendimas priimtas po neeilinio posėdžio, trukusio apie septynias valandas. Valdyboje planą palaikė devyni nariai, keturi susilaikė.

    Kuo skiriasi Opas ir Ops?

    Pagal Italijos perėmimų praktiką Opas paprastai reiškia viešą pasiūlymą, kuriame derinami grynieji pinigai ir akcijos, o Ops remiasi tik akcijų apsikeitimu. Šiuo atveju MPS pasirinko būtent Ops modelį, todėl pasiūlymai „Banco Bpm“ ir „Banca Generali“ būtų apmokami MPS akcijomis.

    Tuo pat metu „Intesa Sanpaolo“ pasiūlymas dėl MPS, viešai įvardijamas kaip Opas, rinkoje siejamas su maždaug 30,5 mlrd. eurų verte. Būtent šią iniciatyvą MPS bando neutralizuoti siūlydama alternatyvų konsolidacijos scenarijų.

    Ką siekia laimėti MPS?

    Luigi Lovaglio planas orientuotas į masto didinimą ir didesnį svorį Italijos bankų sistemoje, sukuriant didesnę finansų grupę. Rinkoje tai siejama su platesne tendencija, kai Europos bankai, spaudžiami maržų ciklo pokyčių, konkurencijos ir reguliacinių reikalavimų, ieško sinergijų jungdamiesi.

    Vis dėlto pasiūlymas „Banco Bpm“ vertinamas kaip jautrus, nes jis nėra suderintas su banko vadovybe. Situaciją papildomai komplikuoja tai, kad tarp didžiųjų „Banco Bpm“ investuotojų yra „Crédit Agricole“, turinti reikšmingą akcijų paketą.

    Politika įsitraukė į bankų kovą

    Į viešą diskusiją įsitraukė ir Italijos vicepremjeras, partijos „Lega“ lyderis Matteo Salvini, pabrėžęs, kad būtina ginti tokių institucijų kaip MPS istoriją, autonomiją ir darbuotojus. Jis taip pat akcentavo, kad valdžia stebi siūlymus, galinčius pakeisti šalies bankininkystės žemėlapį.

    „Turime saugoti tokių bankų kaip MPS istoriją, autonomiją ir žmones, kurie juose dirba“, – sakė Matteo Salvini.

    Opozicija tokią retoriką sutiko kritiškai. Italia Viva senatorius Ivanas Scalfarotto pareiškė, kad Vyriausybės laikysena bankų susijungimų bangos fone esą atrodo sunkiai paaiškinama, ir paragino valdžią išlikti neutralią.

    „Mes tikime rinka: lemia skaičiai, tegul laimi geriausias“, – sakė Ivanas Scalfarotto.

    Rinkos reakcija ir kas toliau

    Investuotojai situaciją sekė atsargiai, o dėmesys Piazza Affari biržoje krypo į bankų ir draudimo sektoriaus akcijas. Po naujienos MPS akcijos kilo, taip pat brango „Banca Generali“ vertybiniai popieriai, o kitų rinkos dalyvių judėjimai signalizavo, kad rinka tikisi tęsinio ir galimų derybų arba atsakomųjų veiksmų.

    Tolimesnė eiga priklausys nuo reguliuotojų, pagrindinių akcininkų pozicijų ir to, ar „Banco Bpm“ bei „Banca Generali“ vadovybė ims aktyviai vertinti MPS pasiūlymus. Bankų konsolidacijos Italijoje kryptis artimiausiu metu gali tapti ne tik finansų, bet ir politinio prestižo klausimu.

  • Europoje brangsta skolinimasis: kyla obligacijų pajamingumai, bankai peržiūri paskolų palūkanas

    Europoje brangsta skolinimasis: kyla obligacijų pajamingumai, bankai peržiūri paskolų palūkanas

    Kas vyksta obligacijų rinkose?

    Europos valstybių obligacijų pajamingumai kyla, o tai reiškia brangesnį skolinimąsi ne tik vyriausybėms, bet ilgainiui ir gyventojams bei verslui. Investuotojams reikalaujant didesnės grąžos už riziką, brangsta naujas valstybės skolos finansavimas, o rinkos palūkanos tampa aukštesniu atskaitos tašku visai ekonomikai.

    Didžiausias šio judėjimo praktinis efektas jau matomas kredito rinkoje: kai kuriose šalyse bankai pradeda kelti būsto paskolų palūkanas. Nors ryšys tarp obligacijų pajamingumų ir paskolų kainodaros skirtingose valstybėse nevienodas, bendras mechanizmas paprastas: brangesni pinigai rinkoje anksčiau ar vėliau atsispindi ir paskolų pasiūlymuose.

    Kodėl pajamingumai kyla būtent dabar?

    Pastarosiomis savaitėmis rinkos jautriai reaguoja į energijos kainų pokyčius ir infliacijos lūkesčius, o tai tiesiogiai veikia ilgalaikes palūkanas. Kai investuotojai tikisi, kad infliacija gali užsitęsti, jie dažniau reikalauja didesnio pajamingumo už ilgesnės trukmės obligacijas, kad apsisaugotų nuo perkamosios galios mažėjimo.

    Kitas veiksnys – Europos Centrinio Banko sprendimų trajektorija. Rinkos palūkanų normos dažnai juda iš anksto, nes investuotojai kainomis įvertina tikėtinus ECB veiksmus ateityje, todėl net ir be naujo sprendimo pajamingumai gali kilti, jei pasikeičia lūkesčiai dėl būsimų palūkanų.

    Prie spaudimo prisideda ir suintensyvėjusi obligacijų pasiūla, kai po sezoninių atokvėpių vyriausybės aktyviau grįžta į skolos rinkas. Didesnė pasiūla, ypač esant padidėjusiam neapibrėžtumui, paprastai reiškia didesnį pajamingumą, kurio reikalauja pirkėjai.

    Greičiausias poveikis: būsto paskolos

    Būsto paskolų palūkanos kai kuriose didžiosiose euro zonos ekonomikose jau rodo kilimo požymius. Vokietijoje būsto paskolų kainodara yra glaudžiai susijusi su ilgalaikių Vokietijos obligacijų pajamingumu, todėl rinkai pakilus dalis bankų pasiūlymus koreguoja greitai, kartais net per kelias dienas.

    Prancūzijoje situacija kiek kitokia: būsto paskolų palūkanos dažniau siejamos su ECB bazinėmis palūkanomis, tačiau ilgalaikis valstybės skolos pajamingumas istoriškai taip pat veikė skolinimosi kainą. Pastaruoju metu šį ryšį gali silpninti bankų finansavimo struktūra ir didesnės gyventojų santaupos, tačiau jei aukštesnės rinkos palūkanos išsilaikys, poveikis gali persiduoti ir čia.

    Italijoje fiksuotų palūkanų būsto paskolos dažniau orientuojasi į euro palūkanų apsikeitimo sandorių lygius, nors jie dažnai juda ta pačia kryptimi kaip ir vyriausybių obligacijos. Jei rinkos palūkanos išliks aukštos, bankai turi paskatą peržiūrėti naujų paskolų kainodarą, tik šis procesas gali būti lėtesnis ir priklausyti nuo konkurencijos bei maržų.

    Lėtesnis, bet svarbus poveikis: valstybės skolos aptarnavimas

    Vyriausybėms palūkanų šuolis neveikia akimirksniu, nes didelė dalis skolos yra išleista anksčiau, mažesnėmis palūkanomis, ir bus aptarnaujama tokiomis sąlygomis iki išpirkimo termino. Tačiau kuo ilgiau išlieka aukštesni pajamingumai, tuo didesnė skolos dalis bus refinansuojama brangiau, o tai palaipsniui didins biudžetų palūkanų išlaidas.

    Didelėms euro zonos ekonomikoms tai reiškia mažiau fiskalinės erdvės: daugiau biudžeto pajamų tenka skirti palūkanoms, o ne viešosioms paslaugoms, investicijoms ar mokesčių mažinimui. Finansų rinkos paprastai ramiau vertina aukštesnes palūkanas, jei jos kyla kartu su augimu, tačiau rizika didėja, kai pajamingumai šauna dėl abejojimo valstybės gebėjimu suvaldyti deficitą ir skolą.

    Gyventojams tai svarbu ir netiesiogiai: jei valstybės skolos aptarnavimo kaina didėja, ateityje gali daugėti spaudimo peržiūrėti išlaidas, prioritetus ar pajamų surinkimą. Tuo pat metu brangesnis skolinimasis rinkose gali atvėsinti būsto rinką ir lėčiau slopinti vartojimą, nes dalis namų ūkių atideda didesnius pirkinius arba renkasi mažesnes paskolų sumas.

  • Italijoje bręsta bankų perversmas: „Monte dei Paschi“ meta 34 mlrd. eurų iššūkį „Banco BPM“

    Italijoje bręsta bankų perversmas: „Monte dei Paschi“ meta 34 mlrd. eurų iššūkį „Banco BPM“

    Italijos bankų rinkoje įsibėgėja viena didžiausių pastarųjų metų konsolidacijos kovų. „Banca Monte dei Paschi di Siena“ (MPS) valdyba paskelbė dviejų savanoriškų viešų akcijų mainų pasiūlymų finansines sąlygas, taikomas „Banco BPM“ ir „Banca Generali“.

    Bendra šių sandorių vertė siekia apie 34 mlrd. eurų. MPS siekia sustiprinti pozicijas ir kartu apsisaugoti nuo „Intesa Sanpaolo“ mėginimo perimti patį Sienoje įsikūrusį banką, nes sektoriuje didėja spaudimas auginti mastą ir pelningumą.

    Siūlomi mainai numatyti tik akcijomis, be grynųjų pinigų dalies. Už vieną „Banco BPM“ akciją MPS siūlo 1,567 savo akcijos, o viso pasiūlymo vertė vertinama maždaug 25,3 mlrd. eurų.

    „Banca Generali“ atveju mainų santykis būtų 6,958 MPS akcijos už vieną „Banca Generali“ akciją. Šio pasiūlymo vertė siekia apie 8,72 mlrd. eurų, o abu sandoriai kartu turėtų pakeisti jėgų pusiausvyrą Italijos finansų rinkoje.

    Kas slypi už šio plano

    MPS žingsnis tiesiogiai susijęs su vadinamąja pasyvumo taisykle, galiojančia perėmimo proceso metu. Ji riboja tikslinės bendrovės veiksmus, kurie galėtų sužlugdyti pirkėjo pasiūlymą, todėl reikalingas akcininkų pritarimas strategiškai reikšmingiems sprendimams.

    Dėl to sušauktas neeilinis akcininkų susirinkimas, kuriame ryškėja ir svarbiausių savininkų įtaka. Tarp didžiausių MPS akcininkų minimi Del Vecchio šeima, Caltagirone grupė, „BlackRock“, Italijos Ekonomikos ir finansų ministerija bei „Banco BPM“.

    Sandoris būtų reikšmingas ne tik Italijai, bet ir platesniam Europos kontekstui, nes „Crédit Agricole“ valdo beveik trečdalį „Banco BPM“ akcijų. Tai reiškia, kad bet koks struktūrinis pokytis gali turėti įtakos ir tarpvalstybinėms interesų sankirtoms.

    80 mlrd. eurų bankas ir politinis fonas

    Pagal MPS skaičiavimus, sujungus MPS, „Banco BPM“ ir „Banca Generali“, naujoji grupė turėtų apie 80 mlrd. eurų rinkos kapitalizaciją. Tokia apimtis leistų pretenduoti į vietą tarp dešimties didžiausių Europos bankų, o Italijoje pagal klientų paskolas ir padalinių tinklą grupė taptų antra.

    „Kuriame stipresnę Italijos grupę, turinčią europinę reikšmę, įsišaknijusią šalies ekonomikoje ir pasirengusią konkuruoti nuolat besikeičiančiame sektoriuje“, – sakė MPS vadovas Luigi Lovaglio.

    Ši bankų dvikova neatsiejama nuo politikos. Italijos premjerės Giorgios Meloni vyriausybė yra viešai rėmusi MPS kryptį kurti trečią didelį bankinį polį greta „Intesa Sanpaolo“ ir „UniCredit“, o ankstesni sprendimai dėl valstybės dalies mažinimo MPS tik sustiprino privačių investuotojų įtaką.

    Kokie terminai ir ką gaus akcininkai

    Pagal pateiktus dokumentus, pasiūlymų priėmimo laikotarpis galėtų prasidėti 2026 metų gruodžio pirmoje pusėje ir baigtis 2027 metų vasario pirmoje pusėje. Galutinei baigčiai dar reikės reguliuotojų ir akcininkų sprendimų.

    Jei abu pasiūlymai būtų priimti visiškai, MPS istoriniai akcininkai išlaikytų apie 50,1 proc. jungtinės grupės. „Banco BPM“ akcininkams tektų apie 37,2 proc., o „Banca Generali“ akcininkams apie 12,7 proc.

    MPS taip pat pristato ambicingą akcininkų grąžos planą. Bankas skelbia apie 15 mlrd. eurų dividendus 2026–2030 metų laikotarpiu ir papildomą apie 4 mlrd. eurų neeilinį paskirstymą, kuris būtų įgyvendinamas dalimi grynaisiais pinigais ir dalimi akcijomis.

  • Bitcoin šovė daugiau nei 25 proc.: kas vyksta, kai Vašingtonas atsisuka į kriptovaliutas?

    Bitcoin šovė daugiau nei 25 proc.: kas vyksta, kai Vašingtonas atsisuka į kriptovaliutas?

    Bitcoin šuolis per kelias dienas

    Bitcoin kaina rugpjūčio 21 dieną trumpam pakilo iki maždaug 68 000 eurų ir pasiekė aukščiausią lygį per kelis mėnesius. Vėliau kaina kiek atslūgo iki maždaug 66 500 eurų, tačiau savaitės prieaugis vis tiek viršijo 25 proc.

    Rinkos dalyviai tokį judėjimą sieja su kelių veiksnių kombinacija: nuo staiga užsidariusių meškų pozicijų iki gerėjančių finansavimo sąlygų ir palankesnių politinių signalų JAV. Kartu brango ir kiti skaitmeniniai aktyvai, įskaitant ether.

    Trumpų pozicijų spaudimas

    Po ilgesnio stagnacijos laikotarpio Bitcoin buvo įstrigęs siaurame kainų intervale, o dalis prekiautojų didino kritimo statymus. Kai kaina pradėjo sparčiai kilti, trumpas pozicijas turintys dalyviai buvo priversti pirkti, kad ribotų nuostolius.

    Toks priverstinis pirkimas, vadinamas trumpųjų pozicijų spaudimu, dažnai sustiprina impulsą ir sukuria grandininę reakciją. Dėl to kainos kilimas per trumpą laiką gali tapti neproporcingai didelis, palyginti su naujų pirkėjų srautu.

    Iždo veiksmai ir rizikos apetitas

    Papildomu katalizatoriumi tapo JAV Iždo sprendimai aktyviau vykdyti obligacijų supirkimus, siekiant stabilizuoti rinką, kai obligacijų pajamingumai buvo išaugę. Rinkose tai interpretuota kaip signalas apie didesnį likvidumo palaikymą.

    Istoriškai, kai finansavimo sąlygos švelnėja, investuotojai dažniau renkasi rizikingesnius aktyvus, tarp jų ir kriptovaliutas. Be to, silpnesnis JAV doleris paprastai prisideda prie didesnio susidomėjimo alternatyviomis investicijomis.

    Reguliavimas ir Baltųjų rūmų tonas

    Reguliavimo frontas taip pat įnešė optimizmo: JAV Vertybinių popierių ir biržos komisija paskelbė siūlymą dėl kriptovaliutų turto reglamentavimo, numatant švelnesnius registracijos reikalavimus kai kuriems emitentams. Tai investuotojai vertina kaip bandymą suteikti rinkai daugiau aiškumo.

    Po to Baltuosiuose rūmuose įvykęs susitikimas su pramonės lyderiais sustiprino įspūdį, kad Vašingtonas siekia greitesnio teisinio rėmo skaitmeninio turto rinkai. Politiniai signalai šioje rinkoje dažnai veikia kaip sentimentą keičiantys veiksniai, net jei įstatymai dar nepriimti.

    „Rinkai svarbiausia ne vien sprendimai, bet ir aiški kryptis: investuotojai nori žinoti, kokiomis taisyklėmis teks gyventi ateinančiais metais“, – sakė vienas kriptovaliutų rinkos analitikas.

    „Hyperliquid“ efektas ir HYPE brangimas

    Didelio dėmesio sulaukė ir komentarai apie decentralizuotą išvestinių finansinių priemonių biržą „Hyperliquid“. Po viešų pareiškimų, kad siekiama rasti būdą projektą veikti JAV rinkoje laikantis reikalavimų, su šia platforma siejamas žetonas HYPE per parą šoktelėjo apie 25 proc.

    Vėliau HYPE kaina priartėjo prie 63 eurų, o augimas nuo minėtų komentarų viršijo 30 proc. Šis žetonas tapo savotišku termometru, matuojančiu, kiek toli gali nueiti palankesnė JAV politika kriptovaliutų atžvilgiu.

    Rinkos ekspertai pabrėžia, kad staigūs šuoliai neretai būna lydimi padidėjusio nepastovumo. Todėl investuotojams svarbu vertinti ne tik trumpalaikį impulsą, bet ir rizikas: reguliavimo pokyčius, likvidumo sąlygų kaitą bei didelių pozicijų koncentraciją išvestinių finansinių priemonių rinkoje.

  • JAV iždas meta gelbėjimo ratą: po 34,4 trln. eurų skolos žada dar didesnius obligacijų supirkimus

    JAV iždas meta gelbėjimo ratą: po 34,4 trln. eurų skolos žada dar didesnius obligacijų supirkimus

    JAV iždas vos per parą nuo sprendimo padvigubinti valstybės skolos supirkimus vėl buvo priverstas raminti rinkas. Ilgesnio termino obligacijų pajamingumai pakilo ir panaikino trumpalaikį palengvėjimą, kurį buvo sukėlęs supirkimų planas.

    JAV iždo sekretorius Scottas Bessentas viešai leido suprasti, kad nustatyta 3,4 mlrd. eurų riba vienai supirkimo operacijai nėra griežtas limitas. Jo teigimu, tai veikiau atskaitos taškas, kurį prireikus būtų galima didinti.

    „Mes reguliariai vykdome supirkimus ir didinsime jų apimtį. Reikėtų suprasti, kad vienai emisijai tai gali būti daugiau nei 3,4 mlrd. eurų“, – sakė Scottas Bessentas.

    Pasak jo, dalis šio žingsnio yra signalas rinkai, kad dabartiniai pajamingumai esą neatspindi fundamentų. Papildomą įtampą didina geopolitiniai veiksniai, tarp jų ir konfliktas su Iranu, kuris, anot sekretoriaus, didina neapibrėžtumą.

    Bessentas išskyrė prastesnį likvidumą 30 metų obligacijų segmente, kur, jo vertinimu, įtampa matoma ryškiausiai. Jis pabrėžė, kad iždas toliau stebės sąlygas ir sprendimus derins prie rinkos dinamikos.

    Publikavimo metu 30 metų JAV obligacijų pajamingumas siekė apie 5,25 proc., prieš tai buvęs pakilęs iki 5,33 proc. 10 metų obligacijų pajamingumas buvo apie 4,7 proc., po ankstesnės viršūnės ties 4,75 proc. Tokie lygiai investuotojams svarbūs, nes jie daro įtaką ir platesnėms skolinimosi kainoms.

    Skola perkopė 34,4 trln. eurų

    Interviu metu iždo sekretorius taip pat užsiminė apie artimiausiu metu planuojamą fiskalinės konsolidacijos krypties pristatymą. Jo teigimu, dėmesys būtų skiriamas tiek pajamų, tiek išlaidų pusei, o iždas esą turi daugiau priemonių nei vien supirkimai.

    JAV nacionalinei skolai pasiekus maždaug 34,4 trln. eurų ribą, Bessentas stengėsi sumenkinti simbolinę šio skaičiaus reikšmę ir akcentavo augimo svarbą. Kartu jis kritikavo ankstesnės administracijos deficitą, tačiau pripažino, kad dabartinį skolinimosi poreikį didina išaugusios išlaidos.

    Ką sako investuotojai?

    Rinkos dalyviai vertinimus pateikė nevienareikšmiškai. Dalies investuotojų nuomone, aktyvesni supirkimai gali padėti sušvelninti kainų svyravimus, ypač mažesnio likvidumo ruožuose, tačiau kyla klausimas, ar tai nepasiųs priešingo signalo.

    „Evercore ISI“ atstovas Krishna Guha planą pavadino silpna Operacijos „Twist“ versija ir perspėjo, kad jis gali atsisukti prieš pačią politiką, jei bus suprastas kaip ženklas, kad Vašingtonui darosi sunkiau skolintis pigiai. Jo teigimu, vien pasisakymai obligacijų rinkos reikšmingai nepajudino.

    „JPMorgan“ strategė Maia Crook buvo dar kategoriškesnė ir įspėjo, kad intervencija slepia gilesnius struktūrinius iššūkius, bet jų nesprendžia. Pasak jos, ilgalaikė rizika yra reputacinė: rinka gali pradėti abejoti įprasta, nuspėjama JAV skolos išleidimo politika, jei ją keis ad hoc sprendimai.

    Analitikai primena, kad tokios priemonės dažniausiai veikia per lūkesčius ir likvidumo gerinimą, tačiau nepašalina pagrindinės problemos, jei didelis deficitas išlieka. Todėl artimiausiomis savaitėmis dėmesys kryps į tai, ar fiskaliniai planai realiai mažins skolinimosi poreikį, ar apsiribos retorika.