Category: Finansai

  • Rinkos dreba: nafta šokinėja, JAV obligacijų pajamingumas kyla – ką tai reiškia Europai?

    Rinkos dreba: nafta šokinėja, JAV obligacijų pajamingumas kyla – ką tai reiškia Europai?

    Ketvirtadienio rytą Europos biržose vyravo atsargios nuotaikos: pagrindiniai indeksai daugiausia smuko, investuotojams vertinant staigius naftos kainų svyravimus ir išaugusią įtampą JAV obligacijų rinkoje. Didesni energijos išteklių kainų šuoliai ir brangstantis skolinimasis paprastai didina įmonių kaštus bei slopina rizikingesnių aktyvų paklausą.

    Vokietijos DAX, Prancūzijos CAC 40 ir euro zonos Euro Stoxx 50 ankstyvoje prekyboje judėjo žemyn. Rinkos dalyviai dažnai į tokią dieną žiūri ne kaip į pavienį svyravimą, o kaip į platesnį signalą, ar energetikos ir palūkanų veiksniai nepradės spausti ekonomikos augimo.

    Azija sureagavo nevienodai

    Azijos rinkose kryptys išsiskyrė: Japonijos akcijos kilo, daliai technologijų bendrovių sulaukus papildomo susidomėjimo dėl dirbtinio intelekto plėtros. Tuo metu Australijos rinka smuko, o Honkongo ir Šanchajaus indeksai taip pat traukėsi, investuotojams mažinant riziką jautresniuose regionuose.

    Tokie skirtumai dažnai rodo, kad kapitalas trumpuoju laikotarpiu ieško sektorių ir rinkų, kurios geriau atlaiko didesnių palūkanų aplinką. Technologijų segmentas gali kilti, jei investuotojai tikisi spartesnio produktyvumo augimo, tačiau bendras fonas išlieka trapus, kai brangsta skolinimasis.

    Naftos kainos ir geopolitika

    Energetikos rinkoje nafta pigo, bet kainos išlieka padidinto kintamumo zonoje. Rinkose išliko nerimas dėl konflikto su Iranu ir galimų trikdžių tiekimo grandinėse, nes bet koks ilgesnis nestabilumas Artimuosiuose Rytuose tradiciškai didina rizikos priemoką naftos kainoje.

    Brent rūšies nafta išlieka gerokai brangesnė nei iki konflikto su Iranu, o tai daro tiesioginę įtaką degalų ir logistikos kainoms. Europai tai svarbu ir dėl infliacijos: brangesnė energija gali sulėtinti kainų mažėjimą, o tai ilgina periodą, kai palūkanos išlieka aukštos.

    JAV obligacijos daro spaudimą akcijoms

    JAV akcijų rinkoje išvakarėse matytas nuosmukis, kurį pakurstė šoktelėjęs JAV 10 metų obligacijų pajamingumas. Kai pajamingumai kyla, investuotojai dažniau pervertina akcijų patrauklumą, nes didėja alternatyvi grąža iš saugesnių instrumentų ir brangsta finansavimas.

    JAV 10 metų obligacijų pajamingumas buvo pašokęs virš 5 proc., o tokie lygiai rinkai primena laikotarpius prieš pasaulinę finansų krizę. Pajamingumų kilimą dažniausiai maitina keli veiksniai: lūkesčiai dėl infliacijos, didesni valstybės skolinimosi poreikiai ir investuotojų reikalaujama didesnė kompensacija už riziką.

    Infliacijos tema sustiprėjo po duomenų, kurie rodė spartesnį JAV verslo aktyvumą. Federalinio rezervo atstovai yra signalizavę, kad norint grįžti prie 2 proc. infliacijos tikslo gali prireikti ir papildomo pinigų politikos griežtinimo, todėl rinkos jautriai reaguoja į kiekvieną stipresnį makroekonominį rodiklį.

    Valiutų rinkose doleris prieš jeną šiek tiek silpnėjo, o euras prieš dolerį beveik nekito. Japonijai, kaip didelei naftos importuotojai, brangi energija ir silpnesnė nacionalinė valiuta reiškia papildomą spaudimą, o tai gali daryti įtaką ir centrinio banko sprendimų lūkesčiams.
  • „Turkish Airlines“ ruošiasi milžiniškam sandoriui su „Boeing“: užsakys iki 150 lėktuvų

    „Turkish Airlines“ ruošiasi milžiniškam sandoriui su „Boeing“: užsakys iki 150 lėktuvų

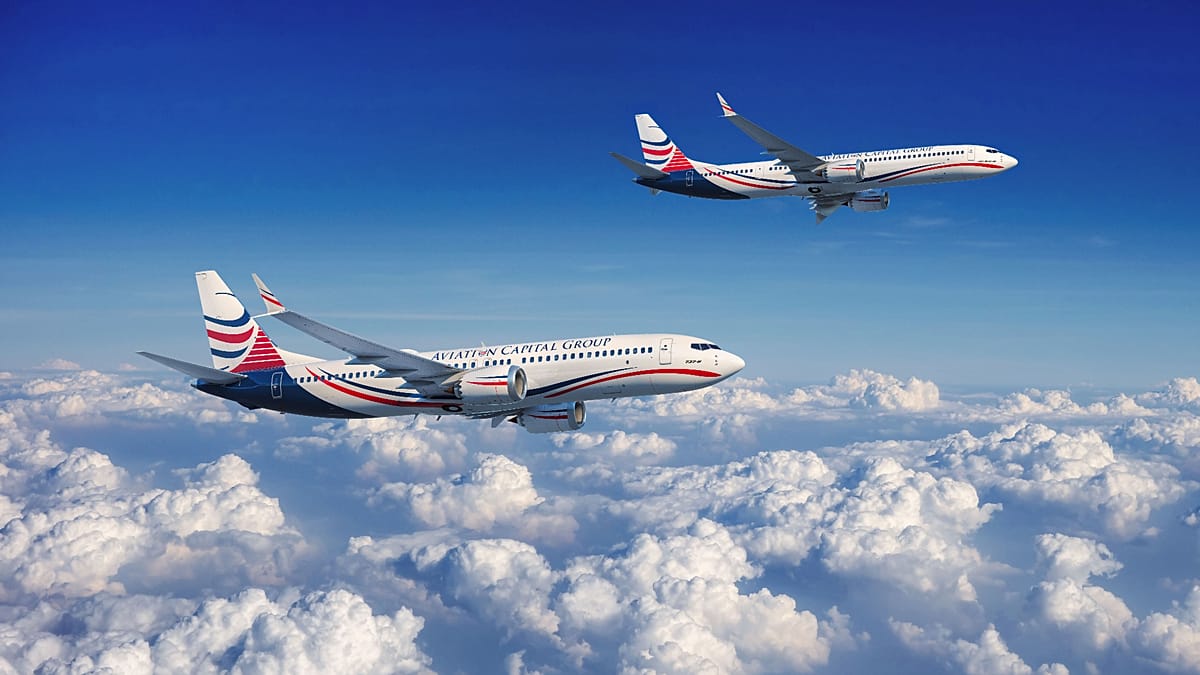
    Turkijos nacionalinė oro bendrovė „Turkish Airlines“ pranešė nusprendusi įsigyti iš „Boeing“ iš viso 150 „Boeing 737 MAX“ šeimos orlaivių. Pagal paskelbtą informaciją, tai apima tvirtą 100 lėktuvų užsakymą ir 50 papildomų orlaivių pasirinkimo galimybę.

    Teigiama, kad naujieji lėktuvai turėtų būti pristatomi vėliau, numatytu laikotarpiu nuo 2033 iki 2037 metų. Toks grafikas atspindi visame pasaulyje jaučiamus gamybos eilių iššūkius, kai didieji gamintojai didelę dalį pajėgumų yra rezervavę keliems metams į priekį.

    Sprendimas dėl įsigijimo paskelbtas tuo metu, kai Turkijos prezidentas Recepas Tayyipas Erdoganas lankėsi Niujorke, kur Jungtinių Tautų Generalinės Asamblėjos paraštėse susitiko su JAV prezidentu Donaldu Trumpu. Pranešimuose akcentuota, kad aviacijos užsakymą lydėjo ir platesnis politinis bei ekonominis fonas.

    JAV prezidentas socialiniame tinkle „Truth Social“ šį susitarimą pavadino svarbia diena „Boeing“ ir JAV gamybai. Jis taip pat teigė, kad sandoris gali reikšti dešimtis milijardų eurų pardavimų bei palaikyti dešimtis tūkstančių darbo vietų, nors galutinė vertė priklausytų nuo komplektacijos, pristatymų tempo ir papildomų pasirinkimų.

    „Turkish Airlines“ pastaraisiais metais nuosekliai plečia parką ir maršrutų tinklą, siekdama išlaikyti Stambulo oro uosto, kaip tarpkontinentinio persėdimo centro, konkurencingumą. Bendrovė nurodo, kad jos parką sudaro 514 orlaivių, o skrydžiai vykdomi į daugiau nei 130 šalių.

    Remiantis pačios bendrovės skelbiamais duomenimis, 2025 metais „Turkish Airlines“ pervežė 92,6 milijono keleivių. Tokie rodikliai sustiprina argumentą, kad ilgalaikiai siauro fiuzeliažo lėktuvų užsakymai yra orientuoti į nuolatinį paklausos augimą tiek Europoje, tiek Artimuosiuose Rytuose ir Azijoje.

    Analitikai paprastai atkreipia dėmesį, kad siauro fiuzeliažo lėktuvai, tokie kaip 737 MAX, yra kertiniai trumpų ir vidutinių nuotolių maršrutuose, kur svarbūs degalų sąnaudų ir vieno skrydžio kaštų rodikliai. Aviacijos sektoriui vis dar susiduriant su tiekimo grandinių ir gamybos tempų rizikomis, dideli užsakymai dažnai planuojami itin iš anksto.

  • Europos degalų krizė įsiūbavo naftininkus: akcijos šovė iki 87 proc., kas laimėtojai?

    Europos degalų krizė įsiūbavo naftininkus: akcijos šovė iki 87 proc., kas laimėtojai?

    Europoje vairuotojai už benziną ir dyzeliną moka rekordines sumas, tačiau didžiausią naudą iš šuolio susižėrė naftos ir dujų bendrovės. 2026 metais dalies didžiųjų rinkos žaidėjų akcijos nuo sausio pabrango maždaug 40–87 proc., o investuotojai dėmesį vis labiau kreipia ne į žaliavinę naftą, o į perdirbimą.

    Rinką įkaitino vadinamasis „crack spread“ – skirtumas tarp žalios naftos kainos ir galutinių produktų, tokių kaip dyzelinas, benzinas ar reaktyvinis kuras, kainų. Kai šis skirtumas išauga, naftos perdirbimo gamyklų maržos paprastai kyla, o tai tiesiogiai didina perdirbėjų pelningumą.

    Kodėl perdirbimas staiga tapo auksu

    Dyzelino kainos Europoje augo greičiau nei žalios naftos, nes smuko rafinuotų produktų pasiūla. Įtampą didino trikdžiai Persijos įlankos regione, kurie apribojo dyzelino ir reaktyvinio kuro eksportą iš dalies gamyklų, o tai itin jautru Europai, importuojančiai dalį degalų.

    Padėtį dar labiau komplikavo sukrėtimai Rusijos perdirbimo sektoriuje ir sprendimai riboti dyzelino eksportą po atakų prieš perdirbimo infrastruktūrą. Dėl to globali dyzelino rinka tapo įtemptesnė, o Europoje tai virto tiesioginiu kainų spaudimu degalinėse.

    Europos Centrinis Bankas 2026 metais viešai pripažino, kad energijos kainų dinamikoje vis svarbesnį vaidmenį atlieka būtent perdirbimo maržos. Banko vertinimu, dyzelino marža sudaro reikšmingą dalį galutinės litro kainos, todėl poveikis infliacijai gali būti didesnis nei vien dėl žalios naftos brangimo.

    „Prieš pusmetį nedaugelis žinojo, kas yra perdirbimo maržos, o dabar visi suprantame, kodėl tai svarbu“, – sakė ECB vadovė Christine Lagarde.

    Kas daugiausia uždirbo iš krizės

    Tarp ryškiausių 2026 metų akcijų kainų laimėtojų atsidūrė „Repsol“, kurios vertė per metus buvo pakilusi apie 87 proc. Bendrovės rezultatus iš esmės tempė pramonės padalinys, apimantis ir perdirbimą, kur pelningumas augo dėl išskirtinai plačių dyzelino ir reaktyvinio kuro maržų.

    Antrą vietą tarp didžiųjų Europos žaidėjų užėmė „Neste“, kurios akcijos augo apie 76 proc. Bendrovė stipriai pasinaudojo tiek tradicinių degalų trūkumu, tiek didėjančia paklausa alternatyvoms, nes ji gamina ir atsinaujinantį dyzeliną bei tvarų aviacijos kurą.

    Tarp kitų augusių bendrovių minimos „Equinor“, „Vår Energi“, „Orlen“, „Romgaz“, „Galp“, „OMV“, „Eni“ ir „TotalEnergies“ – jų akcijų prieaugis siekė maždaug nuo 40 proc. iki beveik 70 proc. Skirtumai tarp įmonių daugiausia priklausė nuo to, kiek jų veikloje sudaro perdirbimas ir kiek jos tiesiogiai uždirba iš gavybos.

    Ką tai reiškia vairuotojams ir ekonomikai

    Vairuotojams plataus masto perdirbimo maržų šuolis reiškia, kad degalų kainos gali išlikti aukštos net tada, kai žaliavinės naftos kaina stabilizuojasi. Ekonomikai tai didina transporto kaštus, spaudžia logistikos grandines ir gali ilgiau palaikyti infliaciją, ypač šalyse, kur dyzelinas dominuoja krovinių vežime.

    Analitikai atkreipia dėmesį, kad situacija išlieka jautri geopolitikai ir perdirbimo pajėgumų balansui: bet koks papildomas sutrikimas eksporte, avarija gamykloje ar nauji apribojimai gali vėl staigiai pakelti maržas. Tuo pat metu ilgalaikėje perspektyvoje investicijos į perdirbimo modernizavimą, atsargų kaupimą ir alternatyvius degalus gali tapti vienu svarbiausių Europos atsparumo veiksnių.

  • Jungtinės Karalystės bankai atliko pirmuosius pervedimus su tokenizuotais indėliais: kas keičiasi?

    Jungtinės Karalystės bankai atliko pirmuosius pervedimus su tokenizuotais indėliais: kas keičiasi?

    Didžiausi Jungtinės Karalystės bankai pirmą kartą atliko tarpusavio pervedimus, naudodami tokenizuotus indėlius, tai yra įprastus banko indėlius, užfiksuotus blokų grandinėje. Finansų sektorius šį žingsnį vadina svarbiu lūžiu, nes realūs pinigai pajudėjo tarp konkuruojančių bankų bendroje infrastruktūroje.

    Bandymuose dalyvavo „Lloyds“, „NatWest“ ir „Barclays“, kurie įvykdė du būsto paskolų refinansavimo sandorius. Taip pat vyko atskiras modeliuotas pirkėjo ir pardavėjo atsiskaitymas, kuriame dalyvavo trijų bankų grupė, įskaitant „HSBC“, apie projektą pranešė UK Finance.

    Kas yra tokenizuotas indėlis

    Tokenizuotas indėlis yra tas pats banko sąskaitoje laikomas indėlis, tik jo apskaita vykdoma blokų grandinėje, o ne vien banko vidinėje sistemoje. Svarbiausia, kad toks indėlis išlaiko įprastą teisinį statusą ir apsaugas, tačiau atsiskaitymai gali vykti beveik akimirksniu.

    Ši technologija leidžia taikyti ir vadinamąjį programuojamą atsiskaitymą, kai pinigai pervedami tik įvykus aiškiai apibrėžtai sąlygai. Pavyzdžiui, refinansavimo scenarijuje lėšos tarp bankų buvo atlaisvintos automatiškai, kai buvo patvirtintas turto perleidimo faktas.

    Modeliuotame internetinės prekyvietės pirkime pirkėjo pinigai buvo laikinai „sulaikyti“ ir pervesti pardavėjui tik po to, kai patvirtintas pristatymas. Nors realių prekių judėjimo nebuvo, testas parodė, kaip tokie sprendimai galėtų sumažinti ginčų riziką ir paspartinti atsiskaitymus.

    Kodėl svarbus žodis tarpusavio

    Ekspertų vertinimu, reikšmingiausia čia tai, kad sandoriai buvo tarpusavio, tai yra atlikti tarp skirtingų bankų. Bankai blokų grandinės sprendimus bando jau daugiau nei dešimtmetį, tačiau dažnai kūrė uždaras sistemas, kurios tarpusavyje nesusikalbėdavo.

    Pilotas, žinomas kaip Great British Tokenised Deposit projektas, siekia sujungti skirtingus dalyvius į bendrą veikimo modelį. Jame dalyvauja „Barclays“, „HSBC“, „Lloyds“, „Monzo“, „NatWest“, „Nationwide“ ir „Santander“, o projektas turi ir institucinio palaikymo.

    Anglijos bankas viešai yra signalizavęs, kad tokio pobūdžio inovacijas vertina palankiau nei privačių bendrovių leidžiamas stabilias kriptovaliutas. Argumentas paprastas: bankų ir centrinio banko pinigai yra griežčiau reguliuojami, o rizikos valdymas ir vartotojų apsaugos mechanizmai jau įtvirtinti sistemoje.

    Europos kryptis išryškėjo dar labiau

    Šis Jungtinės Karalystės bandymas sutapo su ryškiais pokyčiais euro zonoje. Eurosistema pradėjo „Pontes“ iniciatyvą, kuri skirta tam, kad bankai galėtų atsiskaityti už tokenizuotą turtą, pasitelkdami centrinio banko pinigus, o dalis institucijų buvo pasirengusios startuoti iš karto.

    Tuo pat metu Europos Centrinis Bankas signalizavo siekį griežčiau valdyti stabilias kriptovaliutas ir riboti praktiką, kuri galėtų skatinti jų plitimą tradicinės bankininkystės sąskaita. Bendras Europos ir Jungtinės Karalystės sprendimų vardiklis yra aiškus: prioritetas teikiamas reguliuojamam bankų ir centrinių bankų pinigų pagrindui.

    JK bankai po bandymų planuoja steigti atskirą bendrovę ir parengti valdymo taisykles, kurios leistų sprendimą plėsti. Taip pat keliama ambicija 2027 metų pirmąjį ketvirtį išleisti tris skaitmenines obligacijas, kurias būtų galima prekiauti ir atsiskaityti naudojant tokenizuotus indėlius.

    Rinkai tai gali reikšti mažiau trinties sudėtinguose procesuose, tokiuose kaip turto perleidimas, refinansavimas ar tiekimo grandinių atsiskaitymai. Jei bandomieji modeliai bus perkeliami į kasdienę praktiką, didžiausias pokytis vartotojams gali būti greitesnis atsiskaitymų laikas ir mažiau tarpinių procedūrų, o bankams – efektyvesnis kapitalo ir rizikos valdymas.

  • Elektromobilių bumas ES: registracijos šoktelėjo 63 proc., o kinų gamintojai perima rinką

    Elektromobilių bumas ES: registracijos šoktelėjo 63 proc., o kinų gamintojai perima rinką

    Rugpjūtį Europos Sąjungoje naujų elektromobilių registracijų skaičius šoktelėjo 62,7 proc., rodo Europos automobilių gamintojų asociacijos ACEA duomenys. Elektromobilių dalis visų naujų automobilių registracijose per metus paaugo nuo 17,8 proc. iki 27,7 proc.

    Augimas kilstelėjo ir bendrą rinką: naujų automobilių pardavimai 27 ES šalyse rugpjūtį didėjo 4,5 proc. per metus. Per pirmuosius aštuonis 2026 metų mėnesius registracijų buvo 5,3 proc. daugiau nei tuo pačiu laikotarpiu pernai.

    Augimą kursto degalų kainos ir parama

    Elektromobilių paklausą stiprino brangstantys degalai ir išliekantis neapibrėžtumas dėl geopolitikos, o kai kuriose šalyse poveikį didino papildoma darbo diena, pažymi EY analizė. Tačiau ekspertai perspėja, kad toks šuolis nebūtinai reiškia tvarią visos rinkos atsigavimo tendenciją.

    „Europos naujų automobilių rinkos kilimą pirmiausia lemia e. mobilumui skirtos subsidijos, o joms pasibaigus pardavimai gali smarkiai kristi“, – sakė EY mobilumo praktikos vadovas Constantin M. Gall.

    Rugpjūtį augo ir kitų tipų elektrifikuotų automobilių segmentai: įkraunamų hibridų registracijos didėjo beveik 11 proc., o hibridinių automobilių daugiau kaip 2 proc. Hibridai išliko populiariausia pavara, sudarydami apie trečdalį naujų registracijų rugpjūtį ir 36,6 proc. per pirmus aštuonis 2026 metų mėnesius.

    Kas tempia rinką į priekį

    Didžiausi elektromobilių pardavimai rugpjūtį fiksuoti Vokietijoje, kur užregistruota beveik 69 000 naujų elektromobilių. Antroje vietoje liko Prancūzija su daugiau kaip 36 000 registracijų, o toliau rikiavosi Danija, Belgija ir Nyderlandai.

    Sparčiausi augimo tempai matyti mažesnėse rinkose: Estijoje registracijos didėjo 278 proc., Slovėnijoje 266 proc. Visgi absoliutūs skaičiai ten buvo palyginti nedideli, atitinkamai 174 ir 1 651 automobilis.

    Degalų kainos tuo pat metu pasiekė rekordines aukštumas. Europos Komisijos duomenimis, savaitę, prasidėjusią rugsėjo 21 dieną, vidutinė benzino litro kaina ES siekė 2,092 euro, o dyzelino 2,226 euro.

    Kinijos grupės didina dalį, vokiečiai praranda pozicijas

    Didžiausias permainas fiksuoja gamintojų konkurencija. ACEA skaičiavimais, penki Kinijos kapitalo valdomi automobilių koncernai rugpjūtį pardavimus didino apie 71 proc., o jų rinkos dalis per metus išaugo nuo 6,6 proc. iki 10,8 proc., tai yra maždaug kas devintas naujas automobilis.

    Į šią kategoriją patenka ir Europos šaknis turintys prekių ženklai, pavyzdžiui, „Volvo Cars“, kurią ACEA priskiria „Geely“ grupei. Tarp sparčiausiai augusių gamintojų minimi „Leapmotor“, „Chery“, BYD ir „Geely“, o „Tesla“ pardavimai didėjo 53 proc.

    Tuo metu Vokietijos gamintojams mėnuo buvo sudėtingesnis: „Volkswagen“ grupės, BMW grupės ir „Mercedes-Benz“ bendri pardavimai traukėsi 1,1 proc. Jų bendra rinkos dalis ES per metus sumenko nuo 41,3 proc. iki 39,1 proc.

    „Dabartinės subsidijų priemonės Europos šalyse neproporcingai palankios Kinijos gamintojams ir „Tesla“, kurie siūlo ypač konkurencingus modelius, ypač žemų ir vidutinių kainų segmentuose, bei patrauklų finansavimą“, – sakė C. M. Gall.

    Kas gali pakeisti kryptį

    Rinkos perspektyvas temdo keli veiksniai: vangus ekonomikos augimas, aukštos naftos kainos ir pirkėjų sprendimus stabdantis neapibrėžtumas. EY ragina gamintojus ruoštis didesniam kainų spaudimui ir sudėtingesniems metams, jei parama būtų mažinama.

    Papildomą įtampą gali sukelti ir planuojami reikalavimai baterijų tiekimo grandinėms Europoje, kurie, įvairių vertinimų duomenimis, galėtų didinti elektromobilių savikainą. Tai ypač jautru masinės rinkos segmentui, kuriame konkurencija su Kinijos gamintojais sparčiausiai aštrėja.

  • CFTC įspėja dėl prognozių rinkų „paminėjimo“ sutarčių: auga manipuliavimo rizika

    CFTC įspėja dėl prognozių rinkų „paminėjimo“ sutarčių: auga manipuliavimo rizika

    CFTC darbuotojai perspėja, kad vadinamosios prognozių rinkų „paminėjimo“ sutartys, kai statoma dėl to, ar bus ištarti konkretūs žodžiai ar kas nors pasirodys renginyje, kelia didesnę manipuliavimo riziką. Pasak JAV reguliuotojo, tokie kontraktai gali būti leidžiami tik ribotomis aplinkybėmis, kad nepažeistų galiojančių taisyklių.

    Įspėjimą paskelbė CFTC Rinkos priežiūros padalinio specialistai, pabrėždami, kad šių sutarčių baigtis dažnai priklauso nuo vieno asmens elgesio ar viešų pasisakymų. Dėl to atsiranda paskatų daryti įtaką rezultatui, o rinkos dalyviai gali bandyti išnaudoti informacijos pranašumą.

    „Šis įspėjimas skirtas atkreipti dėmesį, kad „paminėjimo“ sutartys gali būti labiau pažeidžiamos manipuliavimo“, – teigiama CFTC darbuotojų pranešime.

    Reguliuotojas nurodo, kad biržos, kurios svarsto įtraukti tokio tipo kontraktus, turėtų įvertinti, ar asmuo, nuo kurio priklauso sutarties baigtis, turi aiškių teisinių, profesinių ar konfidencialumo įsipareigojimų. Tokie įsipareigojimai, CFTC vertinimu, gali realiai atgrasyti nuo veiksmų, kuriais būtų siekiama paveikti atsiskaitymą.

    Pastaraisiais metais prognozių rinkos smarkiai išaugo, o kartu daugėja diskusijų dėl galimos viešai neatskleistos informacijos panaudojimo. CFTC primena, kad rizika ypač išauga, kai sandoriai susieti su iš anksto žinoma kalbų, pasisakymų ar renginių informacija, kuri nėra vienodai prieinama visiems rinkos dalyviams.

    Todėl biržoms rekomenduojama numatyti aktyvias prekybos taisykles ir kontrolės priemones, kurios padėtų užkirsti kelią manipuliavimui dar iki jam įvykstant. Praktikoje tai gali reikšti griežtesnę stebėseną, rizikos filtrus ir aiškias procedūras, kaip reaguoti į įtartinus kainų ar apyvartos šuolius.

    Be to, CFTC toliau akcentuoja savo vaidmenį prižiūrint prognozių rinkas, nors kai kurios JAV valstijos tam priešinasi, ypač sporto lažybų kontekste. Klausimas, kas tiksliai turi jurisdikciją, kai prognozių rinkų kontraktai pradeda priminti lošimų produktus, vis dar sprendžiamas teismuose.

  • „Hashed“ remia naują skaitmeninio turto privataus kredito fondą: taikinys – 260 mln. eurų

    „Hashed“ remia naują skaitmeninio turto privataus kredito fondą: taikinys – 260 mln. eurų

    Kriptovaliutų rizikos kapitalo bendrovė „Hashed“ tapo pagrindine naujo privataus kredito fondo skaitmeninio turto sektoriui rėmėja. Fondas siekia pritraukti apie 260 mln. eurų ir siūlys paskolas instituciniams rinkos dalyviams.

    Fondas įkurtas Abu Dabyje veikiančio investuotojo Mohamedo Hamdy iniciatyva, o jį valdo „Thoro Capital Management“, kur Hamdy dirba vadovaujančiu partneriu. Strategijos esmė – teikti paskolas JAV doleriais, atsiskaitymus vykdant per stabilios vertės kriptovaliutas.

    Rėmėjai teigia, kad taip sprendžiama instituciniame skaitmeninio turto segmente įsisenėjusi finansavimo problema. Tradiciniai bankai dėl reguliacinių kapitalo reikalavimų dažnai vengia šio sektoriaus, o dalis kriptoturto skolintojų remiasi beveik vien užstatu grindžiamu skolinimu.

    „Dėl to net pelningos, audituojamos rinkos infrastruktūros įmonės priverstos rinktis brangų, trumpalaikį skolinimąsi su užstatu, o ne kreditą, paremtą verslo pagrindais“, – teigiama „Hashed“ pranešime.

    „Thoro Capital Management“ akcentuoja, kad fondas taikys įsipareigojimais grįstą skolinimo modelį, kai vertinama įmonės veikla, finansai, pinigų srautai ir vadovų komanda. Kartu sutariamos finansinės sąlygos, kurių skolininkas įsipareigoja laikytis visą paskolos laikotarpį.

    Toks požiūris lyginamas su tradicinio privataus kredito rinkos augimu po 2008 metų finansų krizės, kai dalį bankų pasitraukimo užpildė specializuoti fondų valdytojai. Skaitmeninio turto sektoriuje tai signalizuoja bandymą pereiti nuo vien užstatu paremto skolinimo prie labiau įprastų, verslo riziką vertinančių kreditavimo standartų.

    Rinkos kontekstas taip pat palankus: tokenizuotas privatus kreditas pastaruoju metu išaugo į didžiausią realaus pasaulio turto kategoriją pagal sukauptą paskolų apimtį blokų grandinėse ir viršijo 12 mlrd. eurų. Vis dėlto tai tebėra labai maža dalis tradicinės privataus kredito rinkos, kuri vertinama daugiau nei 2,7 trln. eurų.

    „Hashed“ dalyvavimas fonde seka po žingsnių Artimuosiuose Rytuose: bendrovė gavo finansinių paslaugų leidimą Abu Dabio pasaulinėje rinkoje. Be to, ji pasirašė ketinimų protokolą su Abu Dabio investicijų biuru, siekdama padėti Pietų Korėjos institucijoms ir investuotojams plėstis JAE sostinėje.

  • Kanados šešios didžiausios bankų grupės kuria tokenizuotų indėlių sistemą: tikslas – greitesni mokėjimai

    Kanados šešios didžiausios bankų grupės kuria tokenizuotų indėlių sistemą: tikslas – greitesni mokėjimai

    Šešios didžiausios Kanados bankų grupės pradėjo bendrą projektą, kuriuo siekia sukurti Kanados doleriais paremtą tokenizuotų indėlių sistemą. Bankai teigia, kad taip norima modernizuoti šalies mokėjimų infrastruktūrą ir išlaikyti ją konkurencingą bei saugią.

    Pirmasis projekto etapas orientuotas į tai, kad tokenizuoti indėliai būtų efektyviai perkelti tarp skirtingų finansų institucijų. Tai reikštų ne tik spartesnius atsiskaitymus, bet ir galimybę kurti programuojamus mokėjimus, kai pavedimai įvykdomi automatiškai pagal iš anksto nustatytas sąlygas.

    „Siekiame Kanados klientams suteikti greitesnius, efektyvesnius ir programuojamus mokėjimus, kartu išsaugant saugumą, stabilumą ir veiksmingą reguliuotojų priežiūrą“, – teigiama bendrame bankų pranešime.

    Iniciatyvoje dalyvauja Bank of Montreal, Canadian Imperial Bank of Commerce, National Bank of Canada, Royal Bank of Canada, The Bank of Nova Scotia ir TD Bank Group. Bankai nurodo, kad vėlesniuose etapuose prie projekto galėtų prisijungti ir kitos indėlius priimančios finansų įstaigos.

    Projektui papildomą pagrindą suteikė Kanados finansų priežiūros institucijos OSFI pozicija, kad tokenizuoti indėliai teisiškai nėra atskira indėlių rūšis nuo tradicinių indėlių. Tai reiškia, kad skaitmeninis „apvalkalas“ ar technologinis sprendimas nekeičia indėlio prigimties, o reguliavimas ir priežiūra gali būti taikomi nuosekliai.

    Kanadoje tai nėra pirmas bandymas praktiškai pritaikyti tokenizaciją finansų rinkose. Anksčiau Kanados centrinis bankas, Export Development Canada ir atskiri komerciniai bankai buvo įgyvendinę pilotinį projektą, kuriuo vertinta, kaip paskirstytojo registro technologija galėtų pagerinti obligacijų leidimą ir atsiskaitymą.

    Rinkoje tokenizuoti indėliai vis dažniau pristatomi kaip tarpinė grandis tarp įprastų bankinių pinigų ir kitų skaitmeninių atsiskaitymo priemonių. Bankams tai galimybė atnaujinti tarpbankinių mokėjimų logiką neatsisakant įprasto indėlių modelio, o klientams – tikėtis greitesnio atsiskaitymo ir naujų automatizavimo scenarijų versle.

  • „Galaxy Digital“ į iždą įtraukė 85 mln. eurų sUSDS ir įsigijo SKY: stiprėja skolinimo ryšiai

    „Galaxy Digital“ į iždą įtraukė 85 mln. eurų sUSDS ir įsigijo SKY: stiprėja skolinimo ryšiai

    „Galaxy Digital“ paskelbė papildžiusi savo korporatyvinį iždą 100 mln. JAV dolerių vertės „Sky Protocol“ sUSDS, o kartu patvirtino šį pajamingumą generuojantį stabilios vertės skaitmeninį turtą kaip užstatą institucinių sandorių veikloje. Bendrovė taip pat įsigijo neatskleistą kiekį SKY žetonų, taip dar labiau išplėsdama partnerystę su „Sky“ ekosistema.

    Viešai nurodoma suma, konvertuojant pagal įprastą kursų proporciją, sudaro apie 85 mln. eurų. „Galaxy Digital“ teigimu, sUSDS įsigijimas finansuotas iš įmonės balanso, o tai rodo, kad sprendimas laikyti šį instrumentą ižde priimtas kaip strateginis, o ne tik trumpalaikis prekybinis žingsnis.

    Kas yra sUSDS ir kodėl jis svarbus

    sUSDS pristatomas kaip pajamingumą kaupiantis stabilios vertės skaitmeninis turtas, susietas su JAV dolerio verte ir turintis kintamą taupymo normą, kuri vadinama Sky Savings Rate. Praktikoje tai reiškia, kad turėtojas gali gauti grąžą vien už tai, kad laiko šį turtą, o pajamos priklauso nuo protokolo nustatytos normos ir rinkos sąlygų.

    „Galaxy Digital“ sprendimas leisti naudoti sUSDS kaip užstatą reiškia, kad instituciniams klientams atsiveria galimybė užstatyti šį turtą paskoloms ir tuo pat metu išlaikyti sukauptą pajamingumą visai pozicijai paskolos laikotarpiu. Tokia schema primena tradicinėse finansų rinkose įprastą praktiką, kai finansavimui užstatu įkeičiamas likvidus turtas.

    SKY įsigijimas ir platesnė integracija

    SKY žetonų įsigijimas, nors ir be atskleistos sumos, signalizuoja platesnį įsitraukimą į „Sky“ ekosistemą. Rinkoje tokie veiksmai dažnai vertinami kaip pastanga suderinti iždo valdymą, užstato politiką ir skolinimo produktus su vienu infrastruktūriniu partneriu.

    „SKY turėjimas simbolizuoja integracijos mastą tarp iždo ir skolinimo“, – sakė „Sky Frontier Foundation“ kapitalo rinkų vadovas Gregas Feibusas.

    Pasak jo, institucijoms svarbu ne tik grąža, bet ir galimybė savarankiškai įvertinti protokolo užstatą bei balansą blokų grandinėje. Tai ypač aktualu, kai sprendžiama dėl rizikos vertinimo ir užstato priimtinumo didesnėse paskolų struktūrose.

    Institucinis skolinimas ir rinkos kontekstas

    „Galaxy Digital“ nurodė, kad jos institucinė platforma aptarnauja daugiau nei 1 600 prekybos sandorio šalių, o institucinių paskolų portfelis vidutiniškai siekia 1,4 mlrd. JAV dolerių, tai yra apie 1,2 mlrd. eurų. Tokie mastai leidžia suprasti, kodėl užstato standartizavimas ir naujų, likvidžių priemonių įtraukimas gali turėti apčiuopiamą poveikį visam skolinimo verslui.

    „Sky“ taip pat skelbė, kad sUSDS pasiūla antrojo ketvirčio pabaigoje pasiekė 5,52 mlrd. JAV dolerių, arba apie 4,7 mlrd. eurų, ir per metus išaugo 149 proc. Tokia dinamika rodo augantį šio tipo produktų poreikį, kai rinkos dalyviai siekia doleriui artimo stabilumo, bet kartu nori gauti pajamingumą.

    Abi bendrovės jau yra turėjusios kelias skolinimo struktūras: „Grove“ ekosistemoje suteikia „Galaxy Digital“ 500 mln. JAV dolerių sandėliavimo limitą institucinio skolinimo operacijoms, o „Spark“ naudotas finansavimo sprendimuose, susijusiuose su „Galaxy“ kuriamu skolinimosi normos produktu. Šie žingsniai rodo, kad institucinis skolinimas blokų grandinėje vis labiau artėja prie tradicinės finansų rinkų logikos, tačiau su didesniu skaidrumu ir naujomis užstato formomis.

  • „Visa“ apklausa: susidomėjimas stabiliomis kriptovaliutomis šokteli iki 56 proc., jei saugo bankai

    „Visa“ apklausa: susidomėjimas stabiliomis kriptovaliutomis šokteli iki 56 proc., jei saugo bankai

    JAV vartotojų susidomėjimas stabiliomis kriptovaliutomis reikšmingai auga, jei jos būtų siūlomos su bankams įprastomis apsaugomis. Mokėjimų tinklas „Visa“ skelbia, kad ketinimas naudoti tokias priemones pakiltų nuo 36 proc. iki 56 proc., jeigu būtų užtikrinta sukčiavimo prevencija ir indėlių draudimui prilyginama apsauga.

    Duomenys pateikiami ataskaitoje „Money Travels 2026“, kuri parengta remiantis „Morning Consult“ apklausa. Joje dalyvavo 2 192 JAV suaugusieji, o tyrimas vyko 2026 metų vasario 24 dieną–kovo 2 dieną.

    „Visa“ nurodo, kad apklausos dalyviams prieš atsakant buvo pateikti pagrindinių sąvokų paaiškinimai, įskaitant stabilias kriptovaliutas. Tai svarbu vertinant rezultatus, nes reikšminga dalis vartotojų šią turto klasę vis dar pažįsta menkai.

    Pasak „Visa“, 56 proc. respondentų teigė niekada negirdėję apie stabilias kriptovaliutas. Be to, dalis apklaustųjų, kurie apie jas buvo girdėję, klaidingai manė, kad jų vertė svyruoja panašiai kaip bitkoino, nors stabilios kriptovaliutos paprastai siejamos su valiutos, dažniausiai JAV dolerio, verte.

    Apklausa taip pat rodo, kad pasitikėjimas dažniau priklauso nuo paslaugos teikėjo, o ne nuo pačios technologijos. 64 proc. respondentų nurodė, kad jiems svarbiausia, kas teikia mokėjimo sprendimą, o ne tai, kokiu techniniu principu jis veikia.

    Ketinimas naudoti stabilias kriptovaliutas, jei jos būtų siūlomos per jau pažįstamą finansų paslaugų teikėją, didėtų iki 45 proc. Tai leidžia daryti išvadą, kad vartotojams svarbus ne tik saugumas, bet ir patogus įdiegimas į įprastus kanalus, pavyzdžiui, banko programėlę ar mokėjimo kortelių infrastruktūrą.

    Tarp labiausiai patikimų skaitmeninės valiutos paslaugų teikėjų respondentai dažniausiai įvardijo tradicinius komercinius bankus ir pasaulinius mokėjimų tinklus. „Visa“ skelbia, kad bankais pasitiki 61 proc. apklaustųjų, o mokėjimų tinklais – 60 proc.

    Šie skaičiai rodo ir bendrą rinkos kryptį: platesnis stabilias kriptovaliutas naudojančių sprendimų pritaikymas tikėtinas tuomet, kai jie primena įprastas finansų paslaugas pagal atsakomybę, vartotojų apsaugas ir aiškią rizikos valdymo logiką. Vartotojui tai reiškia mažiau neapibrėžtumo, o rinkai – didesnę tikimybę, kad stabilios kriptovaliutos bus naudojamos ne tik kriptoturto entuziastų, bet ir kasdieniams atsiskaitymams.