Blog

  • Negyvoji jūra traukiasi ir kaista: mokslininkai atskleidė pavojingą užburtą ratą

    Negyvoji jūra traukiasi ir kaista: mokslininkai atskleidė pavojingą užburtą ratą

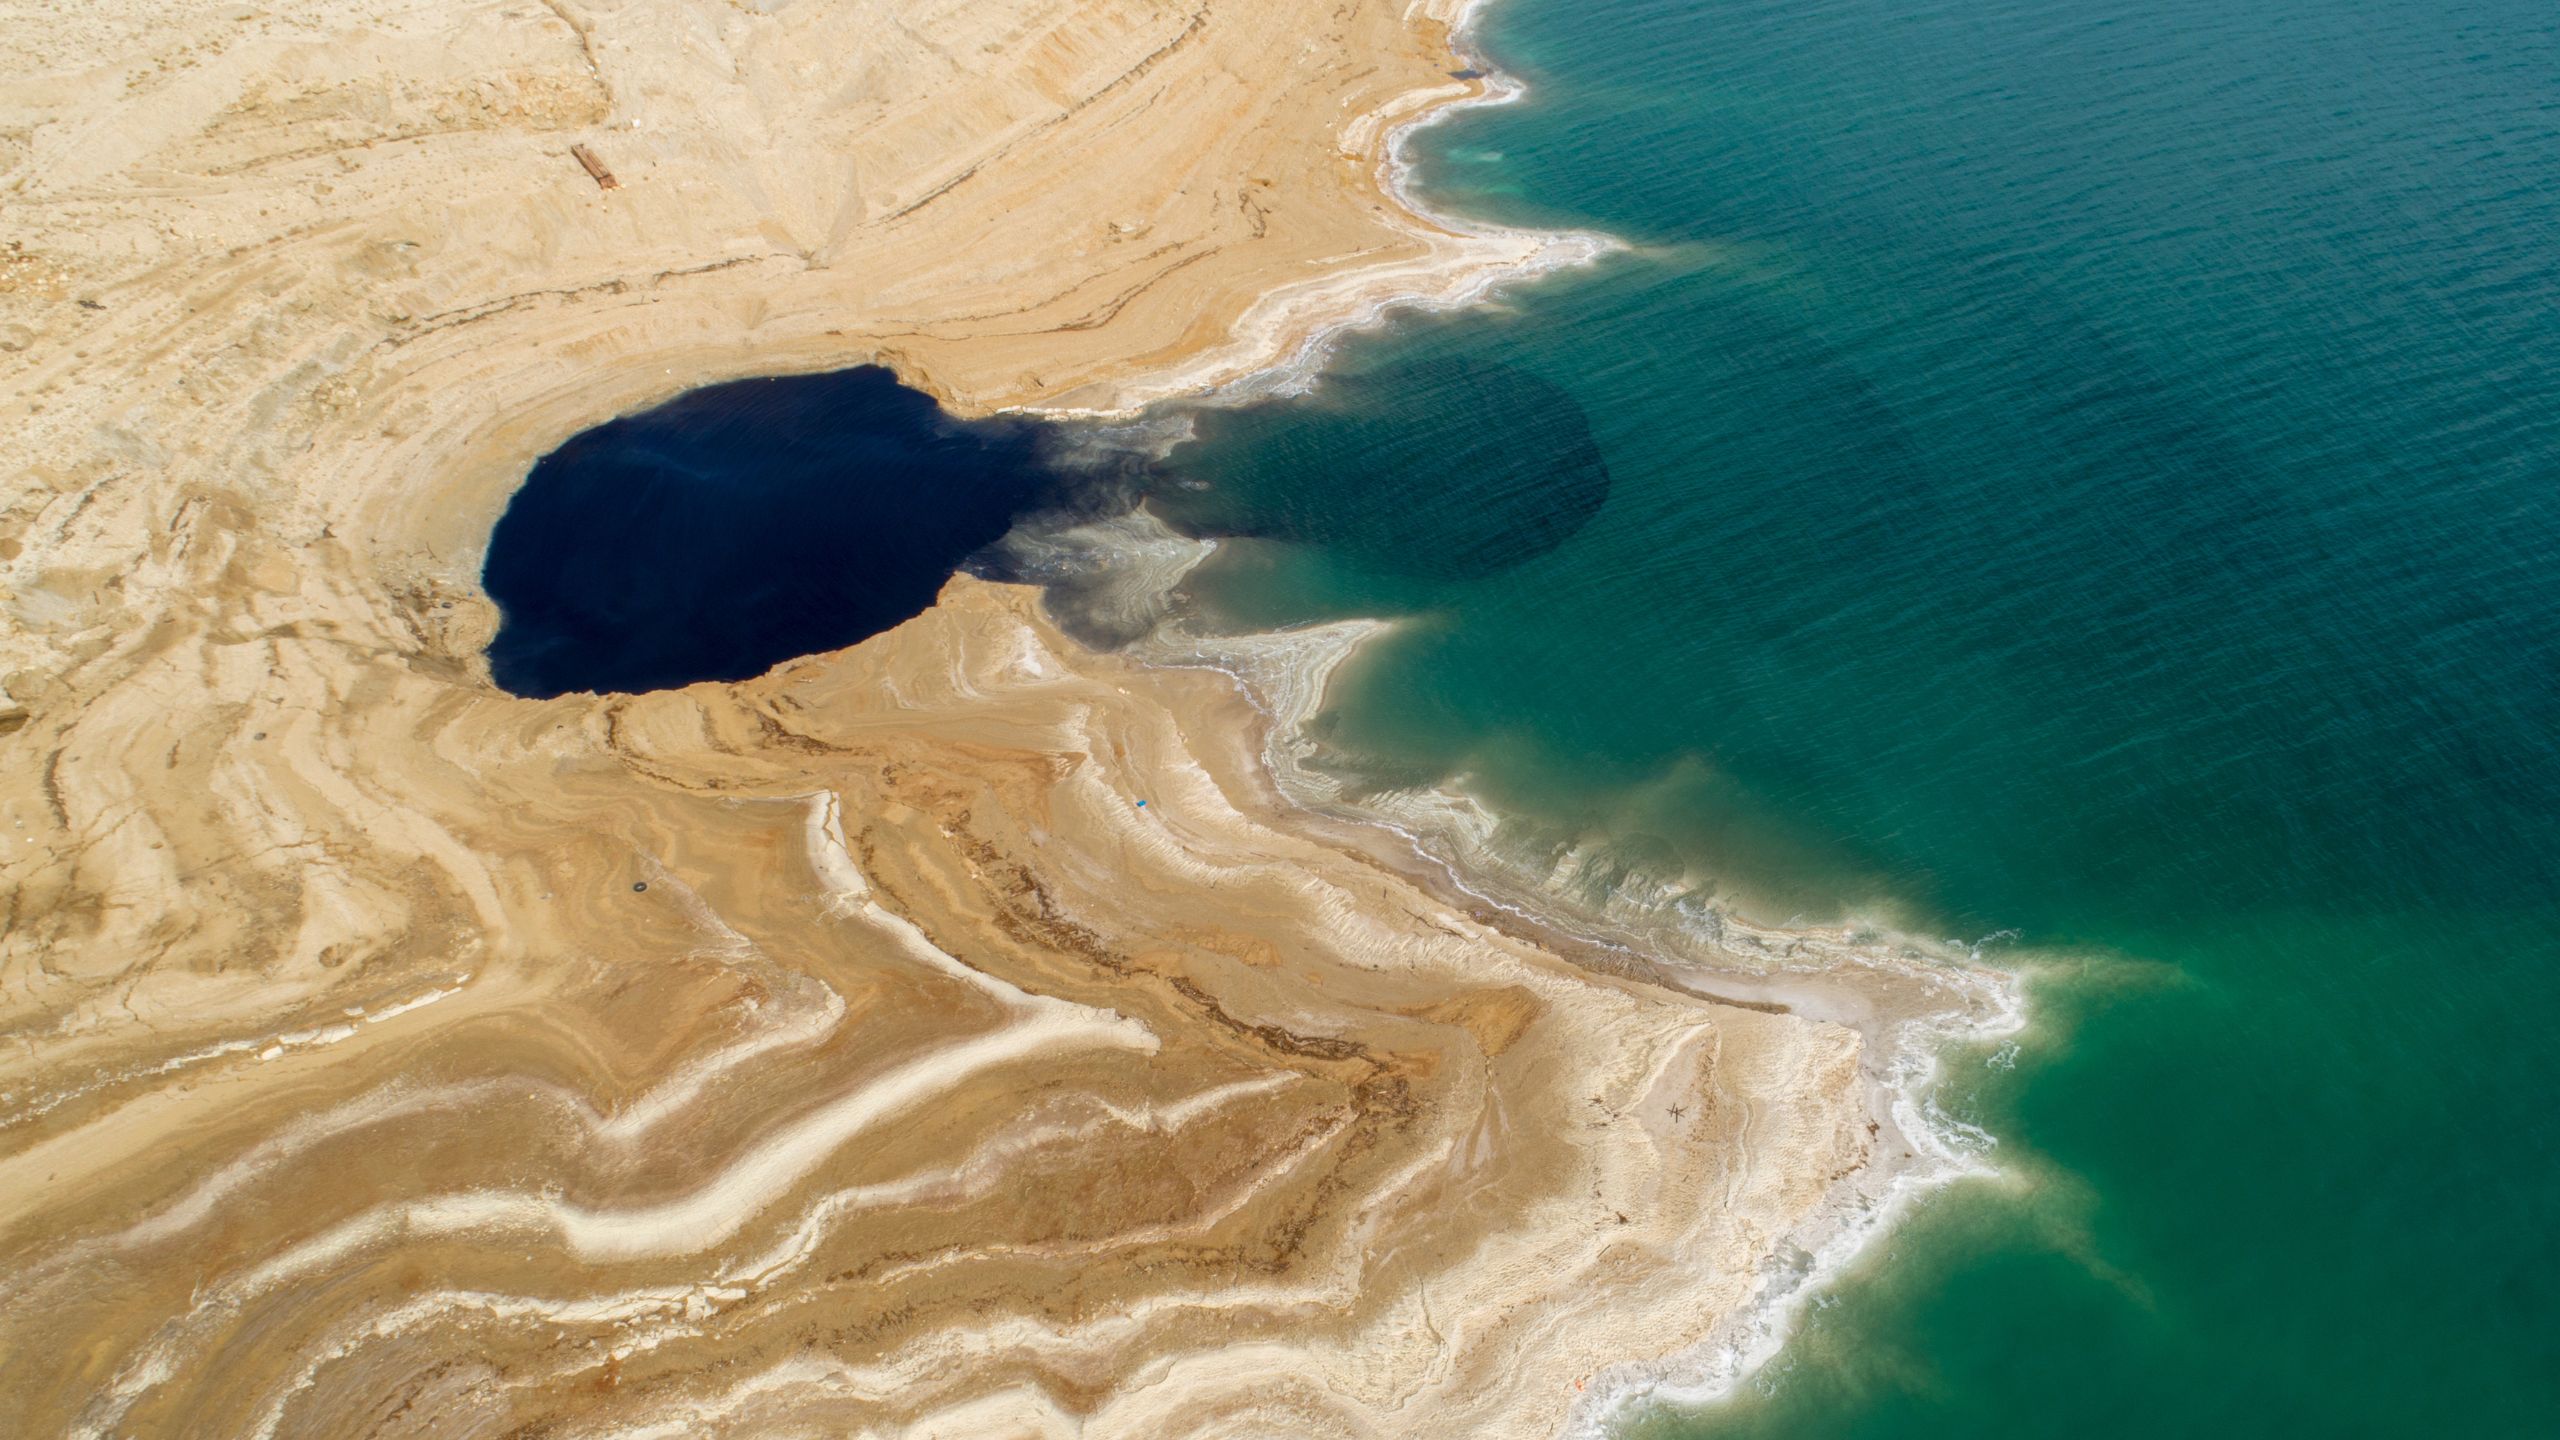
    Negyvoji jūra sparčiai traukiasi, tačiau kartu fiksuojamas ir dar vienas, mažiau akivaizdus reiškinys – jos vanduo šyla. Naujas tyrimas rodo, kad dalį šio šilimo kursto ne vien kylanti oro temperatūra, bet ir pats vandens nykimas, sukuriantis savotišką grįžtamąjį ryšį.

    Negyvoji jūra yra itin sūrus ežeras, esantis tarp Jordanijos rytuose ir Izraelio bei Vakarų Kranto vakaruose. Mokslininkai pabrėžia, kad žmogaus veikla, ypač įtekėjimų nukreipimas ir intensyvus vandens naudojimas regione, prisideda prie vandens lygio kritimo ir druskų nusėdimo pakrantėse.

    Tyrime teigiama, kad 1979–2019 metais Negyvosios jūros lygis nukrito maždaug 34 metrais. Per tą patį laikotarpį gilesni vandens sluoksniai sušilo apie 2,8 laipsnio, o viršutinis sluoksnis – maždaug 1,7 laipsnio.

    Kaip traukimasis verčia šilti

    Įprastai garavimas vandenį vėsina, panašiai kaip prakaito garavimas vėsina žmogaus odą. Tačiau didelis druskingumas keičia šį procesą: ištirpusios druskos mažina vandens polinkį garuoti esant tai pačiai temperatūrai, todėl vėsinantis garavimo efektas silpnėja.

    Kai vandens mažėja, sūrymas tampa dar labiau koncentruotas, o garavimas vis prasčiau „išneša“ šilumą. Dėl to likęs vanduo gali šilti, o šiltesnis vanduo, esant tinkamam temperatūrų skirtumui tarp vandens ir oro, toliau palaiko garavimą net ir esant itin didelei druskų koncentracijai.

    „Ši vandens šilimo dalis susijusi su vandens nukreipimu, ir ji prisideda prie šilimo, kurį sukelia žmogaus veiklos lemtas oro šiltėjimas“, – sakė tyrimo autorius Emmanuelis Guillermas.

    Kiek prisideda oras, o kiek vandens kritimas

    Mokslininkų komanda sudarė modelį, siejantį vandens netekimą, druskingumo pokyčius ir šilumos mainus. Modelis buvo kalibruotas remiantis 2012–2015 metų matavimais ir atkartojant 1979–2019 metų sezoninius temperatūros svyravimus bei bendrą šilimo tendenciją.

    Skaičiavimai leido atskirai įvertinti du veiksnius: oro temperatūros kilimą ir vandens lygio kritimą. Simuliacijose iki 2010-ųjų oro šiltėjimas gilesnių sluoksnių šilimą paaiškino maždaug 1,3 laipsnio, o vandens lygio kritimas – apie 1,5 laipsnio.

    Prognozės iki 2100 metų

    Ateities scenarijuose, priklausomai nuo šiltnamio efektą sukeliančių dujų išmetimų, numatomas reikšmingas tolesnis šilimas. Tyrime nurodoma, kad iki 2100 metų vandens lygis galėtų kristi apie 85 metrus, o vanduo sušilti maždaug 5–8 laipsniais.

    Tyrėjai pažymi, kad tokios prognozės priklauso nuo prielaidų apie įtekėjimus, pramoninę veiklą ir maišymosi režimą, o požeminio vandens indėlis išlieka ne iki galo aiškus. Vis dėlto pagrindinė žinutė išlieka ta pati: traukimasis ir šilimas gali maitinti vienas kitą, spartindami pokyčius.

    Pasak autorių, istorinių gėlo vandens įtekėjimų atkūrimas galėtų sustabdyti vandens lygio kritimą. Tai, jų teigimu, sustabdytų ir šilimą, kurį palaiko didėjantis druskingumas, nors paviršiuje atmosferos šiltėjimo poveikis vis tiek išliktų.
  • Ispanija auga, bet žmonės pyksta: infliacija ir būsto krizė stumia Pedro Sánchez į rinkimus

    Ispanija auga, bet žmonės pyksta: infliacija ir būsto krizė stumia Pedro Sánchez į rinkimus

    Ispanijos premjeras Pedro Sánchez paskelbė pirmalaikius parlamento rinkimus, kurie vyks lapkričio 29 dieną. Sprendimas priimtas politinei darbotvarkei įkaitus dėl būsto krizės ir pragyvenimo brangimo, nors makroekonominiai rodikliai šalyje išlieka palyginti geri.

    Europos Komisijos vertinimu, Ispanijos bendrasis vidaus produktas 2025 metais augo 2,8 proc., o 2026 metais augimas turėtų siekti apie 2,4 proc. Vis dėlto vis dažniau pabrėžiama, kad augimas ne visada virsta juntamu gyvenimo kokybės gerėjimu, ypač didmiesčiuose ir turistiniuose regionuose.

    Augimas, kuris nepasiekia visų

    Vienas iš dažniausiai įvardijamų veiksnių yra produktyvumas. Europos Komisija atkreipia dėmesį, kad valandinis darbo našumas po 2019 metų gerėjo, tačiau produktyvumas vienam darbuotojui ir pilną darbo laiką dirbančiam asmeniui iš esmės stagnavo.

    Tai reiškia, kad net ir augant ekonomikai, pajamų vienam gyventojui didėjimas gali atsilikti, o darbo užmokesčio augimo erdvė išlieka ribota. Papildomą spaudimą kuria spartesnis gyventojų skaičiaus didėjimas, kurį didžiąja dalimi skatina migracija.

    Darbo rinka, nors ir išlaiko atsparumą, išlieka sezoniška. Naujausi Ispanijos statistikos duomenys rodo, kad vasaros pabaigoje nedarbas tradiciškai šokteli, nors bendri nedarbo lygiai, palyginti su ankstesniais dešimtmečiais, yra geresni.

    Infliacija ir kainų spaudimas

    Rinkimų kampanijos fone ryškėja infliacijos klausimas. Eurostato duomenimis, rugsėjį metinė infliacija Ispanijoje siekė apie 5 proc., tai yra daugiau nei euro zonos vidurkis, kuris sudarė apie 3,8 proc.

    Ispanijos statistikos institutas tarp pagrindinių infliacijos šuolio veiksnių išskiria brangusius degalus ir pabrangusias kelionių paslaugas, ypač atostogų paketus. Tokie veiksniai greitai persiduoda kasdienėms išlaidoms ir didina visuomenės jautrumą kainų pokyčiams.

    Būstas tapo politiniu lūžio tašku

    Didžiausiu socialiniu ir politiniu iššūkiu tapo būstas, kur paklausos ir pasiūlos disbalansas ypač aštrus nuomos rinkoje. Europos Komisija pabrėžia, kad socialinis būstas Ispanijoje sudaro tik apie 1,5–1,7 proc. viso būsto fondo, kai Europos Sąjungos vidurkis siekia maždaug 6–7 proc.

    „Didelis būsto nepritekliaus lygis išaugo, o tai rodo prastesnes gyvenimo sąlygas“, – teigiama Europos Komisijos Ispanijai skirtame šalies pranešime.

    Pasak pranešimo, būsto kainos šalyje nuosekliai kyla nuo 2014 metų, o pastaraisiais metais augimas spartėjo. Brangstantis būstas riboja gyventojų mobilumą, sunkina darbuotojų persikėlimą arčiau darbo vietų ir didina įtampą regionuose, kuriuose būstą stipriai veikia turizmo paklausa.

    Politinę krizę pagilino tai, kad parlamentas nesugebėjo patvirtinti dviejų vyriausybės siūlytų dekretų, skirtų būsto situacijai švelninti. Po nesėkmės Kongrese Pedro Sánchez inicijavo parlamento paleidimą ir paskelbė pirmalaikius rinkimus.

    Taip Ispanijos ekonominis vaizdas prieš rinkimus išryškėjo dviem sluoksniais: viename – augimas, darbo vietų kūrimas ir stiprus paslaugų sektorius, kitame – prastėjantis įperkamumas, infliacijos spaudimas ir būsto deficitas, kurio bendrasis vidaus produktas vienas neišsprendžia.

  • Brazilijos birža šovė į rekordą: rinkos sureagavo į Flávio Bolsonaro pranašumą rinkimuose

    Brazilijos birža šovė į rekordą: rinkos sureagavo į Flávio Bolsonaro pranašumą rinkimuose

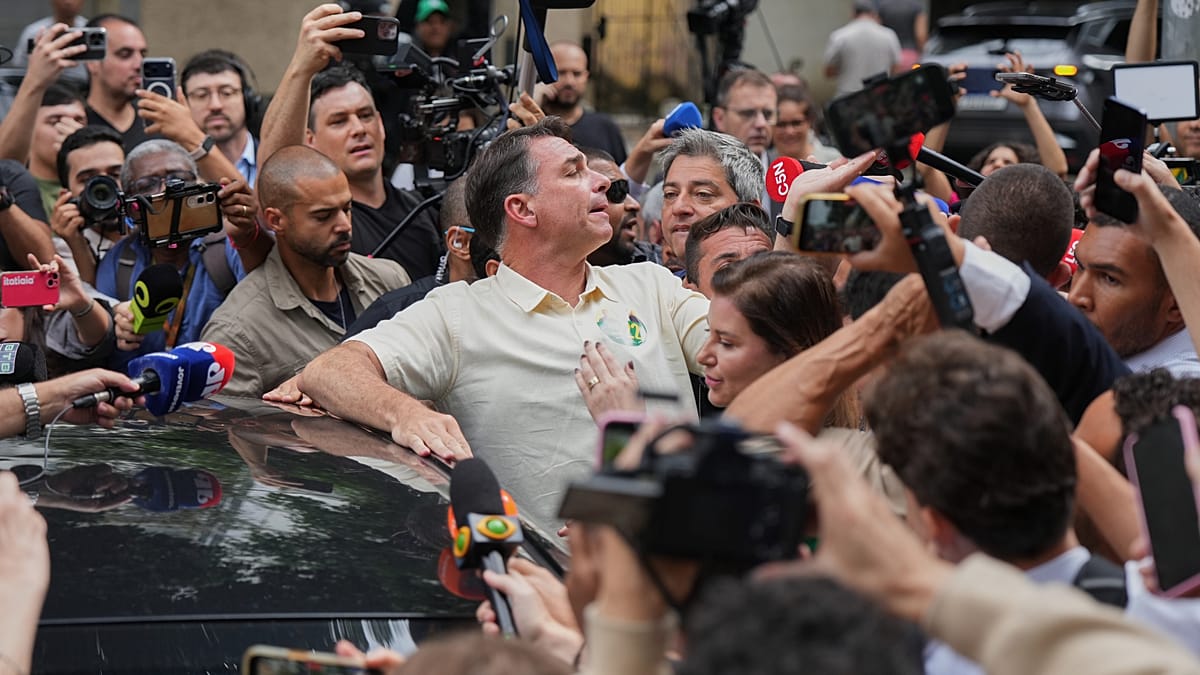
    Brazilijoje po pirmojo prezidento rinkimų turo finansų rinkos reagavo staigiu optimizmo šuoliu: San Paulo biržos pagrindinis indeksas „Ibovespa“ prekybos pradžioje pakilo apie 8 proc. ir pasiekė naujas aukštumas. Judėjimas sutapo su tuo, kad antrajame ture favoritų poziciją įgijo kraštutinių dešiniųjų kandidatas Flávio Bolsonaro.

    Pats indeksas penktadienį jau buvo užsidaręs augimu, o nauja banga įsisiūbavo paaiškėjus sekmadienio balsavimo rezultatams. Investuotojai tokiais momentais paprastai vertina ne tik politines nuotaikas, bet ir tikėtiną fiskalinės politikos kryptį, reguliavimo pokyčius bei valstybės valdomų bendrovių ateitį.

    Remiantis paskelbtais duomenimis, Flávio Bolsonaro pirmajame ture surinko 47,03 proc. balsų, o kairiųjų kandidatas Luiz Inácio Lula da Silva – 45,16 proc. Tai reiškia, kad šaliai teks antrasis rinkimų turas, o rinkos dalyviai pradėjo perskaičiuoti scenarijus, kaip galėtų keistis mokesčių, skolos ir privatizavimo politika.

    Kodėl rinkos taip sureagavo?

    Finansų analitikai tokį šuolį aiškina tuo, kad Flávio Bolsonaro rezultatas buvo įvertintas kaip didinantis tikimybę laimėti antrajame ture, o kartu – ir tikimybę griežtinti fiskalinę drausmę. Jo programoje minimi mokesčių mažinimo žingsniai, priemonės viešajai skolai suvaldyti ir planai privatizuoti dalį valstybės valdomų įmonių.

    Tokie pažadai rinkose dažnai vertinami kaip signalas apie mažesnę biudžeto išlaidų plėtrą ir potencialiai palankesnę aplinką verslui, nors realus poveikis priklauso nuo parlamento sudėties ir politinio įgyvendinimo galimybių. Dėl to trumpalaikė reakcija biržoje nebūtinai reiškia ilgalaikį stabilų augimą.

    Lotynų Amerikos investicinis bankas „BTG Pactual“ nurodė, kad Flávio Bolsonaro pergalės atveju B3 biržos operatoriaus akcijos teoriškai galėtų pabrangti iki 45 proc. Tokios prognozės paprastai remiasi prielaida, kad rinkos tikisi spartesnių reformų ir didesnio kapitalo srauto į vietos aktyvus.

    Valiuta taip pat sustiprėjo

    Kartu su akcijų rinka stiprėjo ir Brazilijos realas. Jis dienos eigoje brango iki maždaug 4,98 realo už JAV dolerį, kai ankstesnės prekybos pabaigoje kursas buvo apie 5,22.

    Valiutos judėjimai rinkimų laikotarpiu dažnai atspindi rizikos vertinimą: investuotojai greitai perkelia kapitalą tarp rinkų, reaguodami į tikėtiną šalies fiskalinę trajektoriją ir centrinio banko politikos perspektyvas. Stipresnė valiuta trumpuoju laikotarpiu gali mažinti importo kainų spaudimą, tačiau kartu gali paveikti eksportuotojų konkurencingumą.

    Ekonominis fonas: lūkesčiai ir kasdienė realybė

    Nors per trečiąją Lulos kadenciją, kaip skelbta, infliacija buvo suvaldyta, o nedarbas pasiekė istorines žemumas, dalis gyventojų vis dar kalba apie suprastėjusią perkamąją galią. Tokia įtampa tarp makroekonominių rodiklių ir kasdienio kainų pojūčio dažnai tampa lemiamu faktoriumi rinkimuose.

    Antrajame ture daug kas priklausys nuo to, kaip kandidatai įtikins rinkėjus dėl mokesčių ir socialinių išlaidų balanso, taip pat nuo signalų apie centrinio banko nepriklausomumą ir biudžeto discipliną. Šie veiksniai išlieka pagrindiniais rizikos taškais, kuriuos finansų rinkos vertina tiek akcijų, tiek valiutų prekyboje.

  • Baigėsi lengvatos Italijoje: dyzelinas pabrango, vežėjai grasina streiku, spaudžia Vyriausybę

    Baigėsi lengvatos Italijoje: dyzelinas pabrango, vežėjai grasina streiku, spaudžia Vyriausybę

    Italijoje nuo spalio 6 dienos degalai pabrango, pasibaigus laikinosioms mokestinėms lengvatoms, kurios kelis mėnesius švelnino kainų šuolius. Daugiausiai pokytį pajuto dyzelino vairuotojai, o vežėjų sektorius perspėja, kad be sprendimų gali griebtis streiko.

    Kaip nurodo Italijos institucijos, nuo šios savaitės dyzelino akcizas grįžo į įprastą lygį, nes nustojo galioti paskutinė nuolaida. Kartu nebuvo laiku patvirtintas ir vadinamasis kintamo akcizo mechanizmas, kuris turėjo automatiškai amortizuoti kainų svyravimus.

    Kas pasikeitė degalinėse?

    Lengvatoms pasibaigus, dyzelino litras, skaičiuojant vien mokesčių pokytį, vartotojams pabrango apie 0,061 euro. Tai reiškia, kad vien 50 litrų bakas gali kainuoti maždaug 3 eurais daugiau nei prieš lengvatos pabaigą, net jei naftos kaina biržose nesikeistų.

    Italijos Vyriausybė pastaruoju metu kartojo, kad universalios nuolaidos nėra tikslinės, nes didžiausią naudą gauna tie, kurie degalų suvartoja daugiausia. Todėl siekta pereiti prie tikslesnių priemonių mažesnes pajamas gaunantiems gyventojams ir vežėjams, tačiau politinio sutarimo dėl konkretaus modelio kol kas nėra.

    Vežėjai kalba apie kraštutinį scenarijų

    Logistikos ir kelių transporto įmonės įspėja, kad dyzelino brangimas tiesiogiai didina jų sąnaudas, o dalis sutarčių su klientais neleidžia kainų perkelti iš karto. Sektorius pabrėžia, kad tai gali atsiliepti ir galutinėms prekių kainoms, nes vežimas yra viena svarbiausių tiekimo grandinės grandžių.

    „Kelių transportas išgyvena dramatišką laiką, ir jei jis nesustos protestuodamas, gali sustoti dėl dyzelino kainos“, – sakė asociacijos Assotir prezidentė Anna Vita Manigrasso.

    „Streikas yra paskutinė priemonė, nes tai reiškia šalies sustabdymą. Norėtume to išvengti, bet jei nebus atsakymų, Vyriausybė turės su mumis skaitytis“, – sakė Assotir generalinis sekretorius Claudio Donati.

    Ką daro Vyriausybė ir degalų bendrovės?

    Reaguodami į augantį spaudimą, Italijos ministrai sukvietė didžiausius perdirbimo ir degalų tiekimo rinkos dalyvius aptarti situacijos ir galimybių didinti vietinę gamybą. Tarp pakviestų bendrovių minimos „Eni“, „IP“, „Q8“, „Saras“ ir „Isab“.

    Tuo pat metu rinkoje pasirodė ir komerciniai sprendimai: „Eni“ per savo „Enilive“ tinklą paskelbė laikinus kainų lubų principu paremtus pasiūlymus. Panašias ribojimo ar moduliuojamų nuolaidų iniciatyvas pradėjo taikyti ir „IP“ bei „Q8“, siekdamos sumažinti staigaus pabrangimo efektą vairuotojams.

    Šis kainų šuolis vyksta platesniame Europos energetinio neapibrėžtumo fone, kai naftos ir degalų kainas veikia tiek geopolitinė rizika, tiek sezoniškai augantis energijos poreikis. Dėl to valdžiai vis dažniau tenka rinktis tarp biudžeto drausmės, vartotojų apsaugos ir verslo konkurencingumo.

  • DI audra biuruose: kas pirmi praras darbo vietą ir kaip „Archeiothiki“ per minutę keičia procesus

    DI audra biuruose: kas pirmi praras darbo vietą ir kaip „Archeiothiki“ per minutę keičia procesus

    DI perrašo biuro rutiną

    Dar visai neseniai vienos didžiausių Graikijos draudimo bendrovių sveikatos draudimo išmokos prašymo nagrinėjimas vidutiniškai trukdavo 14 dienų. Darbuotojai rankiniu būdu tikrindavo gydytojų išvadas, tyrimų rezultatus, sąskaitas ir sutarties sąlygas, kol išmoka būdavo patvirtinama.

    Dabar tas pats procesas, pasitelkus automatizuotą dokumentų apdorojimą, sutrumpėjo iki maždaug vienos minutės, o kompensacija dažniausiai išmokama kitą dieną. Pokytį lėmė DI sprendimai, kurie gali perskaityti dokumentus, ištraukti duomenis ir sutikrinti juos su draudiko taisyklėmis.

    Vienas ryškesnių pavyzdžių yra Graikijos įmonės „Archeiothiki“ sukurtas įrankis „AI Flows“, skirtas dokumentų apdorojimui ir darbo eigų automatizavimui. Sistema per dieną apdoroja apie 1 500 prašymų, o kartu leidžia tikrinti ne atranką, bet 100 proc. atvejų, taip padidinant galimybes aptikti galimą sukčiavimą.

    Nuo 16 valandų iki kelių minučių

    Panoramoje matomas platesnis vaizdas: panašūs sprendimai sparčiai skinasi kelią bankininkystėje, rizikos valdyme ir atitikties srityse. Pavyzdžiui, vertinant įmonių ESG kriterijus, darbuotojai neretai turi atsakyti į maždaug 300 klausimų ir pagrįsti atsakymus duomenimis iš šimtus puslapių siekiančių ataskaitų.

    Tokios patikros anksčiau užimdavo apie 16 valandų žmogaus darbo, o dabar DI sistemos gali per trumpą laiką surasti reikiamas ištraukas net 400 ar 500 puslapių dokumentuose. Praktikoje tai reiškia greitesnį sprendimų priėmimą, o kai kuriais atvejais ir tiesioginę įtaką finansavimo kainai, nes ESG įvertinimas gali lemti palūkanų dydį.

    Kurios pareigos pažeidžiamiausios?

    Tarptautinė darbo organizacija kartu su Lenkijos tyrimų institutu NASK 2025 metais paskelbtoje analizėje nurodė, kad administracinės ir raštvedybos profesijos išlieka labiausiai veikiamos generatyvinio DI. Tarp jautriausių pareigų minimi duomenų suvedimo specialistai, apskaitos ir buhalterinės apskaitos darbuotojai, administraciniai sekretoriai.

    Aukštesnių pajamų ekonomikoje maždaug kas trečias darbas turi tam tikrą sąlytį su generatyvinio DI poveikiu, tačiau tai nereiškia automatinio pareigybių išnykimo. Dažniausiai keičiasi užduočių struktūra: dalis rutinos automatizuojama, o žmonėms lieka sprendimų kontrolė, išimčių nagrinėjimas, klientų aptarnavimas ir atsakomybė už galutinį rezultatą.

    Europos Komisijos Jungtinis tyrimų centras 2025 metais skelbė, kad 30 proc. Europos Sąjungos darbuotojų jau naudoja DI įrankius darbe, o biuro darbuose šis rodiklis yra vienas didžiausių. Tai paaiškina, kodėl būtent vadinamasis back-office segmentas, kuriame dominuoja dokumentai, taisyklės ir pasikartojančios patikros, tampa lengviausiu automatizacijos taikiniu.

    Pokytis turi ir aiškią lyčių dimensiją. Tarptautinės darbo organizacijos duomenys rodo, kad profesijose, kuriose moterys sudaro daugumą, sąlytis su generatyviniu DI beveik dvigubai dažnesnis nei vyrų dominuojamuose darbuose, atitinkamai 29 proc. ir 16 proc., daugiausia dėl didesnės moterų dalies administravimo ir pagalbinėse pareigose.

    „Neslėpsiu. Yra darbų, kurie prarandami“, – sakė „Archeiothiki“ vadovai.

    Kartu jie pabrėžia, kad realybė dažnai sudėtingesnė už paprastą darbuotojų mažinimą. Kai kuriose organizacijose automatizacija leidžia ne tiek sumažinti komandą, kiek pagaliau susidoroti su įsisenėjusiais atsilikimais, pavyzdžiui, kai net 50 žmonių nepajėgdavo įveikti augančios užklausų eilės.

    Kitas etapas: viešasis sektorius

    Graikijoje viena perspektyviausių krypčių įvardijamas viešasis sektorius, kuriame jau sukaupti milijonai suskaitmenintų dokumentų. „Archeiothiki“ vadovas Andreasas Papadakis teigia, kad įmonė yra atlikusi apie 15 proc. su valstybe susijusių skaitmeninimo projektų.

    Tačiau vien nuskenuoti dokumentai dažnai lieka tarsi akli: jie randami pagal bazinius metaduomenis, bet jų turinys nėra paverstas struktūruotais duomenimis, kuriuos būtų galima automatiškai analizuoti ir panaudoti sprendimams. Dėl to dabar ryškėja antroji skaitmeninimo banga, kai DI ne tik nuskaito tekstą, bet ir ištraukia faktus, sutikrina juos bei inicijuoja visą darbo eigą.

    Ekspertai atkreipia dėmesį, kad šioje stadijoje svarbiausiais tampa ne tik greitis, bet ir kokybės kontrolė, duomenų apsauga bei atsakomybės paskirstymas. Todėl įmonėms ir institucijoms vis dažniau reikia ne vien DI įrankio, o aiškių procesų, auditavimo galimybių ir kompetencijų, kad automatizuotos išvados būtų patikimos ir teisėtai pritaikomos praktikoje.

  • „Saudi Aramco“ įspėja: pasaulis ant naftos ribos, atsargoms atkurti gali prireikti 2 metų

    „Saudi Aramco“ įspėja: pasaulis ant naftos ribos, atsargoms atkurti gali prireikti 2 metų

    Didžiausios pasaulyje naftos bendrovės „Saudi Aramco“ vadovas Aminas Nasseris perspėja, kad pasaulinė naftos tiekimo sistema pasiekė ribą, o komercinės atsargos yra pavojingai sumažėjusios. Pasak jo, dabartinė situacija reiškia, kad nauji sutrikimai galėtų greitai peraugti į kainų šoką.

    Kalbėdamas energetikos sektoriaus konferencijoje Londone, „Saudi Aramco“ vadovas teigė, kad karas tarp JAV ir Irano išsekino atsargas, kurios paprastai veikia kaip saugiklis netikėtų tiekimo nutrūkimų atvejais. Jo vertinimu, rinka vis labiau remiasi ribotais likučiais, kuriuos realiai galima greitai pateikti pirkėjams.

    „Pasaulio tiekimo atsparumo pagalvė tapo bauginamai plona“, – sakė Aminas Nasseris.

    Didžiausias smūgis, anot jo, siejamas su faktiniu Hormūzo sąsiaurio uždarymu ir sutrikusia laivyba. Šis siauras kelias įprastai yra vienas svarbiausių pasaulio energetikos „butelio kakliukų“, per kurį juda reikšminga naftos ir suskystintų dujų dalis, todėl bet koks trikdis greitai persiduoda kainoms ir infliacijai.

    Ne visos atsargos yra pasiekiamos

    A. Nasseris pabrėžė, kad viešai skelbiami atsargų skaičiai ne visada parodo, kiek naftos iš tiesų galima nedelsiant nukreipti į rinką. Dalis atsargų yra privalomas minimalus kiekis, reikalingas infrastruktūrai ir logistikos grandinėms palaikyti, todėl jos nėra laisvai naudojamos.

    Jo teigimu, krizės pradžioje pasaulinės atsargos siekė apie 10 mlrd. barelių, tačiau per konfliktą netekta maždaug 3 mlrd. barelių tiekimo. Siekiant kompensuoti praradimus, iš atsargų jau panaudota daugiau kaip 1 mlrd. barelių, daugiausia iš sausumoje laikomų komercinių rezervų.

    „Tai paskutinis didelis įrankis įrankių dėžėje“, – sakė „Saudi Aramco“ vadovas, kalbėdamas apie komercinius rezervus.

    Jis taip pat įspėjo, kad net ir koordinuotas G7 šalių sprendimas kartu su Tarptautine energetikos agentūra į rinką išleisti 100 mln. barelių dyzelino ir žalios naftos problemos neišsprendžia iš esmės. Tokia priemonė, anot jo, gali laikinai sumažinti įtampą, tačiau neatkuria ilgalaikės pasiūlos ir paklausos pusiausvyros.

    Atsargoms atkurti gali prireikti dvejų metų

    Pasak A. Nasserio, atsargų naudojimas suteikia rinkai laiko, bet nekuria tvaraus sprendimo, jei trikdžiai užsitęsia. Jo vertinimu, likę kiekiai galėtų padėti išgyventi vieną žiemą, tačiau jie nėra ilgalaikė išeitis, ypač jei pasaulinė paklausa išliks aukšta.

    „Saudi Aramco“ vadovas prognozavo, kad net visiškai atstačius Hormūzo sąsiaurio pralaidumą, atsargų atkūrimas gali užtrukti iki dvejų metų. Toks laikotarpis reikštų, kad energijos kainos ir toliau būtų jautrios bet kokioms naujoms geopolitinėms įtampoms ar infrastruktūros incidentams.

    Eksportas atsigauna, bet rizika išlieka

    Tuo pat metu rinkoje matyti prisitaikymo ženklų: dalis Persijos įlankos eksportuotojų didina srautus alternatyviais maršrutais, daugiau naftos nukreipiama vamzdynais, o dalis krovinių jūroje perkraunama į kitus tanklaivius. Vis dėlto tokios schemos dažnai brangesnės ir sudėtingesnės, todėl ilgainiui gali spausti kainas.

    „Saudi Aramco“ tikina vykdanti klientams prisiimtus įsipareigojimus, pasitelkdama tarptautines saugyklas ir spartų pažeistos infrastruktūros remontą. Bendrovė taip pat ieško papildomų eksporto kelių ir naujų saugojimo pajėgumų užsienyje, kad sumažintų priklausomybę nuo vieno maršruto.

  • Trumpas atideda dyzelino mokestį: vežėjams žada lengvatą, bet sąskaita dar sugrįš

    Trumpas atideda dyzelino mokestį: vežėjams žada lengvatą, bet sąskaita dar sugrįš

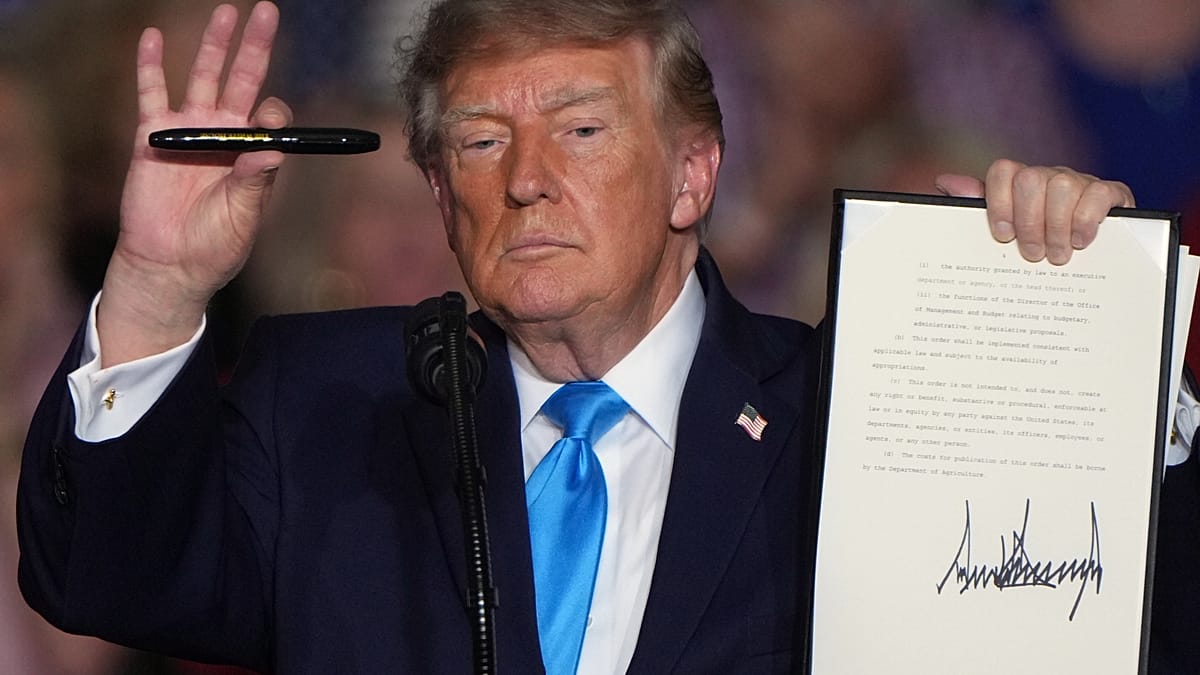
    JAV prezidentas Donaldas Trumpas pasirašė vykdomąjį įsaką, kuriuo laikinai atidedamas federalinio mokesčio už vadinamąjį raudonai dažytą dyzeliną sumokėjimas. Šis kuras įprastai skirtas ne keliams, o žemės ūkio ir kitai ne kelių technikai, todėl jam taikomas kitoks apmokestinimas.

    Sprendimas pristatytas politinės kampanijos metu, artėjant tarpiniams rinkimams, o Baltieji rūmai jį aiškina siekiu sušvelninti dyzelino kainų šoką, kuris smarkiai smogia vežėjams, ūkininkams ir visam logistikos sektoriui. Vis dėlto įsake kalbama ne apie mokesčio panaikinimą, o apie mokėjimo nukėlimą.

    Kas realiai keičiasi?

    Įsakymas numato, kad už keliuose naudojamą dažytą dyzeliną mokestį galima atidėti už laikotarpį nuo spalio 5 dienos iki gruodžio 31 dienos. Nurodoma, kad šiuo laikotarpiu atidėjimas būtų taikomas be palūkanų ir baudų, tačiau pasibaigus lengvatos terminui prievolė gali sugrįžti.

    Trumpas mitinge teigė, kad įsakymas esą leis visiems įsigyti šio kuro be mokesčių, tačiau pats dokumentas apibrėžia siauresnį mechanizmą. Įsakas taip pat paveda iždo sekretoriui Scottui Bessentui ieškoti būdų, kaip atidėtą sumą būtų galima panaikinti, įskaitant galimą teisėkūrą.

    „Aš net nežinau, kas tai per kuras, bet jei jis padeda, vadinasi, jis labai geras“, – sakė Donaldas Trumpas.

    Kodėl „raudonas“ dyzelinas toks svarbus?

    Dažytas dyzelinas pagal sudėtį beveik nesiskiria nuo įprasto, tačiau jam dažniausiai netaikomi kelių mokesčiai, nes jis skirtas ne eismui viešuose keliuose. Dėl to už tokio kuro naudojimą keliuose paprastai gresia sankcijos ir patikrinimai, o kontrolė JAV tradiciškai laikoma griežta.

    Baltieji rūmai nurodė, kad federalinis mokestis dyzelinui sudaro 24,4 cento už galoną. Perskaičiavus į europinę metriką, tai yra maždaug 0,06 euro už litrą, o per vieną didesnį sunkvežimio užpylimą atidėta suma gali sudaryti apčiuopiamą dalį sąnaudų, ypač didelių ridų sezonu.

    Kainų šuolis ir politinis fonas

    JAV dyzelino kainos pastaraisiais mėnesiais buvo priartėjusios prie rekordinių lygių, o pagrindinės priežastys siejamos su geopolitine įtampa, tiekimo grandinių trikdžiais ir ribotu perdirbimo pajėgumu. Tokiomis sąlygomis logistikos kaštai kyla visoje ekonomikoje, o tai greitai persiduoda vartotojų kainoms.

    Ūkininkų organizacijos sprendimą pasitiko palankiai, nes derliaus nuėmimo metu degalų sąnaudos išauga, o net ir keli centai litre virsta tūkstantinėmis sumomis didesniems ūkiams. Vis dėlto rinkos dalyviai pabrėžia, kad mokesčio atidėjimas pats savaime neišsprendžia degalų pasiūlos ir kainodaros problemų, o tik trumpam pagerina pinigų srautą.

    Praktinis įsakymo poveikis priklausys nuo to, kaip bus apibrėžtas gavėjų ratas ir ar bus rastas teisinis kelias atidėtą mokestį realiai panaikinti. Jei tai neįvyks, įmonėms ir ūkiams gali tekti pasiruošti, kad metų pabaigoje atidėta sąskaita vis tiek pasieks.

  • DI žvaigždė „Moonshot AI“ ruošia IPO Honkonge: „DeepSeek“ pritraukia milijardus eurų

    DI žvaigždė „Moonshot AI“ ruošia IPO Honkonge: „DeepSeek“ pritraukia milijardus eurų

    Kinijos DI sektoriuje bręsta du dideli žingsniai į viešąsias rinkas: Pekine įsikūrusi „Moonshot AI“, kurianti pokalbių robotą „Kimi“, rengiasi akcijų platinimui Honkonge, o konkurentė „DeepSeek“ baigia įspūdingą kapitalo pritraukimo etapą. Tokia dinamika rodo, kad investuotojai vis aktyviau vertina DI bendroves ne tik pagal technologijas, bet ir pagal pajamas bei gebėjimą komercializuoti produktus.

    Remiantis viešai skelbta informacija, „Moonshot AI“ po paskutinio privataus finansavimo etapo pasiekė apie 44,6 mlrd. eurų vertinimą. Tai reikšmingas šuolis nuo maždaug 28,1 mlrd. eurų vertinimo, apie kurį buvo kalbama ankstesniame šių metų finansavimo rate.

    Teigiama, kad bendrovė taikosi į pirminį viešą akcijų siūlymą Honkonge 2027 metų pirmąjį ketvirtį. Potencialiai per IPO galėtų būti pritraukta iki 4,46 mlrd. eurų, nors grafikas ir apimtis dar gali keistis, nes ankstyvos konsultacijos su investuotojais dažnai tampa lemiamu paklausos barometru.

    Kas kelia „Moonshot AI“ vertę

    „Moonshot AI“ investuotojams svarbus ne vien „Kimi“ populiarumas, bet ir finansiniai rodikliai. Skelbiama, kad pasikartojančios metinės pajamos nuo maždaug 268 mln. eurų birželio mėnesį ūgtelėjo iki apie 892 mln. eurų, o iki metų pabaigos esą gali siekti apie 1,78 mlrd. eurų.

    Bendrovę 2023 metais įkūrė Yang Zhilin, studijavęs Tsinghua universitete ir dirbęs „Meta“ bei „Google“ projektuose. Tarp „Moonshot AI“ rėmėjų minimos „Alibaba“ ir „Tencent“, o papildomo dėmesio bendrovei suteikė atviresnio modelio „Kimi K3“ pristatymas, didinantis spaudimą konkurentams DI lenktynėse.

    „DeepSeek“ pinigų srautas ir rizikos

    Hangdžou įsikūrusi „DeepSeek“ taip pat atsidūrė investuotojų prožektoriuje: pranešama, kad ji artėja prie mažiausiai 10,6 mlrd. eurų finansavimo, o dėl didelės paklausos suma gali augti iki maždaug 13,3 mlrd. eurų. Tarp didžiausių investuotojų minimos „Tencent“ ir baterijų gamintoja „CATL“.

    Šis etapas, kaip teigiama, yra gerokai didesnis nei pradinis tikslas, todėl rinkoje stiprėja spėlionės apie būsimą „DeepSeek“ debiutą biržoje. Bendrovei viešai priskiriamas ir ambicingas vertinimo siekis, kuris DI sektoriuje dažnai grindžiamas ne vien dabartinėmis pajamomis, bet ir modelių taikymo mastu bei infrastruktūros pranašumu.

    „DeepSeek“ vardas plačiau nuskambėjo po to, kai jos mažesnių sąnaudų modeliai sukėlė ažiotažą rinkose, o lustų gamintojų akcijos patyrė didelius svyravimus. Įmonė vėliau pristatė naujesnius modelius, o spartesnė versija „V4.1-Flash“ dar labiau paaštrino konkurenciją dėl greičio ir kainos santykio.

    Kartu didėja ir reguliacinės bei reputacinės rizikos. Skelbta, kad abi bendrovės atsidūrė Kinijos interneto reguliuotojo akiratyje dėl klausimų, susijusių su duomenų maršrutizavimu, o JAV DI įmonė „Anthropic“ yra viešai sakiusi įtarianti, jog jos technologijos galėjo būti panaudotos kitų modelių mokymui.

    Honkonas ir Šanchajus varžosi dėl DI

    „Moonshot AI“ pasirinkimas orientuotis į Honkongą atspindi šios rinkos siekį išlikti regiono kapitalo centru, ypač technologijų ir DI segmente. Honkongas investuotojams patrauklus dėl likvidumo, tarptautinių bankų dalyvavimo ir santykinai aiškių taisyklių, tačiau geopolitinis fonas ir technologijų eksporto ribojimai gali daryti įtaką vertinimams.

    Tuo metu „DeepSeek“ atveju viešai minimas pasirengimas galimam platinimui Šanchajaus STAR rinkoje, skirtoje technologijų bendrovėms. Šis kelias dažnai reiškia stipresnį vietos investuotojų vaidmenį ir didesnę priklausomybę nuo Kinijos reguliacinės aplinkos, tačiau suteikia priėjimą prie didelės vidaus kapitalo bazės.

    Rinkos analitikai pabrėžia, kad DI IPO bumas vis dažniau remiasi ne vien pažadais, o matuojama pakartojamomis pajamomis, produktų įsitvirtinimu ir gebėjimu užtikrinti skaičiavimo resursus. Būtent šie kriterijai gali lemti, ar „Moonshot AI“ ir „DeepSeek“ ambicijos virs sėkmingais debiutais biržose.

  • Putino dekretas atvėrė kelią: „UniCredit“ traukiasi iš Rusijos, bet pasilieka pelningą dalį

    Putino dekretas atvėrė kelią: „UniCredit“ traukiasi iš Rusijos, bet pasilieka pelningą dalį

    Rusijos prezidentas Vladimiras Putinas pasirašė dekretą, kuriuo Italijos bankų grupė „UniCredit“ gali parduoti dalį savo verslo Rusijoje. Šis sprendimas laikomas būtina sąlyga Vakarų finansų institucijoms, bandančioms mažinti veiklą šalyje po plataus masto karo Ukrainoje pradžios.

    „UniCredit“ Rusijoje veikia nuo 1989 metų ir po 2022 metų vasario mėnesį pradėtos invazijos nepasitraukė, tačiau palaipsniui ieško būdų sumažinti rizikas. Bankas anksčiau skelbė ketinantis parduoti dalį vietinės struktūros privataus investuotojo grupei Jungtiniuose Arabų Emyratuose, o sau pasilikti tarptautinių mokėjimų segmentą.

    Dekrete numatyta pertvarka: dalis Rusijos juridinio asmens būtų atskirta į naują bendrovę, kuri liktų „UniCredit“ nuosavybėje. Ši išlaikoma dalis turėtų aptarnauti tarptautinius mokėjimus eurais ir JAV doleriais įmonėms, kurioms netaikomos sankcijos.

    Kita verslo dalis būtų perduota pirkėjui, kurio pavadinimo „UniCredit“ viešai neatskleidžia. Rusijos žiniasklaidoje anksčiau skelbta, kad su sandoriu gali būti siejamas „Alfa Group“ interesas; vienas jos įkūrėjų Michailas Fridmanas neseniai buvo išbrauktas iš Europos Sąjungos sankcijų sąrašo.

    Brangus ir lėtas pasitraukimas

    „UniCredit“ yra įvertinęs, kad sandoris finansiniams rezultatams turės apie 3–3,3 milijardo eurų neigiamą poveikį. Bankas jau yra nurodęs, kad procedūros gali užtrukti, nes reikalingi privalomi susitarimai, veiklų atskyrimas ir skirtingų reguliuotojų leidimai.

    Planuojama, kad sandoris galėtų būti užbaigtas 2027 metų pirmoje pusėje. Finansų rinkose tokie terminai vertinami kaip signalas, jog pasitraukimas iš Rusijos tapo ne vien verslo sprendimu, o kompleksiniu politinių ir teisinių leidimų procesu.

    Kas pasikeitė Rusijos taisyklėse?

    Po 2022 metų Rusija įvedė papildomus apribojimus vadinamųjų nedraugiškų šalių investuotojams, todėl kai kurių bankų akcijų sandoriams reikalingas asmeninis prezidento pritarimas. Dėl to Europos bankams dažnai neužtenka vien vidaus sprendimo atsitraukti ar parduoti turtą.

    Be to, nuo 2024 metų spalio mėnesio, remiantis tarptautinių organizacijų apibendrinta informacija, pasitraukimo sąlygos tapo gerokai griežtesnės: užsienio turto pardavimui taikomos didelės nuolaidos nuo rinkos vertės ir papildomos įmokos, kurios mažina sandorio patrauklumą.

    Šis kontekstas paaiškina, kodėl „UniCredit“ vadovas Andrea Orcelis ne kartą viešai akcentavo, kad parduoti turtą per pigiai bankas nenori, o be Kremliaus leidimo daugelis scenarijų praktiškai neįmanomi. Europos Centrinis Bankas tuo pat metu spaudė didžiuosius europinius bankus, įskaitant „UniCredit“ ir „Raiffeisen“, sparčiau mažinti rizikas Rusijoje.

    Vakarų įmonės Rusijoje – po padidinamuoju stiklu

    Nuo plataus masto karo Ukrainoje pradžios šimtai užsienio bendrovių pasitraukė iš Rusijos arba smarkiai apribojo veiklą. Tačiau likusioms įmonėms pastaraisiais metais padaugėjo atvejų, kai vietiniai aktyvai perimami ar jų valdymas perduodamas trečiosioms šalims prezidentiniais dekretais.

    Rugsėjo mėnesį Rusijoje jau buvo fiksuoti precedento neturintys sprendimai, kai keliolikos Vakarų bendrovių turtas perduotas laikinam valdymui, o dar vienu atveju Vokietijos didmenininkas „Metro AG“ neteko operacinės kontrolės vietinėje įmonėje. Tokia praktika stiprina spaudimą užsienio finansų ir pramonės grupėms ieškoti pasitraukimo kelių, net jei tai reiškia didelius nuostolius.

    „Tegul jie bijo“, – agentūrai „Reuters“ sakė anoniminis aukšto rango Rusijos pareigūnas, paklaustas, ar kiti Vakarų bankai galėtų tapti panašių sprendimų taikiniu.

    Analitikai pabrėžia, kad „UniCredit“ atvejis rodo dvigubą realybę: viena vertus, Europos bankai formaliai siekia trauktis, kita vertus, stengiasi išlaikyti tarptautinių atsiskaitymų infrastruktūrą, kuri leidžia aptarnauti sankcijų neapimamus klientus. Būtent ši dalis dažnai laikoma strategiškai svarbiausia ir pelningiausia.

  • Prancūzija ant skolos slenksčio: skolinimasis pabrango iki 5 proc. – kuo tai gresia Europai?

    Prancūzija ant skolos slenksčio: skolinimasis pabrango iki 5 proc. – kuo tai gresia Europai?

    Skolos kaina šoktelėjo

    Prancūzijos 10 metų valstybės obligacijų pajamingumas pastarosiomis dienomis pakilo iki maždaug 5 proc. – aukščiausio lygio nuo 2002 metų. Kartu išaugo ir skirtumas nuo Vokietijos obligacijų, o tai rodo didėjančią investuotojų rizikos baimę.

    Tokie pokyčiai svarbūs ne vien finansų rinkoms: valstybės skolinimosi kaina daro įtaką būsto paskolų ir verslo kreditų palūkanoms. Ilgainiui brangesnis skolinimasis didina biudžeto išlaidas palūkanoms, kurias dengia mokesčių mokėtojai.

    Kodėl rinka praranda kantrybę?

    Pagrindinė problema – nuolatiniai biudžeto deficitai, kai valstybė išleidžia daugiau, nei surenka mokesčių. Skirtumas dengiama skolinantis, o tai per metus virsta dar didesne skolos našta.

    Remiantis Prancūzijos statistikos tarnybos INSEE duomenimis, viešoji skola 2026 metų antrąjį ketvirtį siekė apie 3,6 trilijono eurų, arba 119 proc. bendrojo vidaus produkto. Deficitas 2026 metais, prognozuojama, sudarys apie 5,4 proc. BVP, kai Europos Sąjungos fiskalinėse taisyklėse orientyras yra 3 proc. riba.

    Rinkose ypač jautriai vertinamas patikimumas, ar planai bus įgyvendinti. Kai tik investuotojai ima abejoti, ar skola bus valdoma politiškai ir ekonomiškai tvariai, jie prašo didesnės grąžos už riziką.

    Biudžetas, politika ir rinkimų šešėlis

    Premjero Sébastieno Lecornu vadovaujama mažumos Vyriausybė pateikė 2027 metų biudžeto projektą, kuriame numatoma apie 54 mlrd. eurų taupymo ir papildomų pajamų priemonių. Tikslas – deficitą sumažinti iki 5 proc. BVP 2027 metais, palyginti su 5,4 proc. 2026 metais.

    Numatoma, kad didesnė korekcijos dalis ateitų iš išlaidų ribojimo, o mažesnė – iš didesnių mokesčių ir įmokų. Tarp aptariamų priemonių minima po maždaug 6 mlrd. eurų sutaupymų pensijų ir sveikatos apsaugos srityse, taip pat kai kurių išlaidų įšaldymas nominaliomis sumomis, kas po infliacijos reiškia realų mažėjimą.

    Vis dėlto rinkas labiau nei patys skaičiai neramina politinė matematika: Vyriausybė neturi tvirtos daugumos parlamente, o biudžeto svarstymas numatytas nuo spalio 13 dienos. Papildomą neapibrėžtumą kursto artėjantys 2027 metų pavasario prezidento rinkimai ir rizika, kad taupymo planai taps politinių mainų objektu.

    „Paryžiaus politinis akligatvis išlieka neišspręstas“, – teigė ekonomistas Enrique Díaz-Alvarez.

    Kas dar didina įtampą?

    Prie spaudimo prisideda ir didelis naujų vertybinių popierių pasiūlos mastas. Prancūzijos iždas planuoja 2027 metais išleisti apie 340 mlrd. eurų skolos vertybinių popierių, nes dalis anksčiau prisiimtos skolos turi būti refinansuojama.

    Kai skolinimosi apimtys didelės, net nedidelis palūkanų normų pokytis smarkiai padidina išlaidas. Be to, kartu auga ir kitos privalomos biudžeto eilutės, įskaitant palūkanų mokėjimus bei gynybos finansavimą, todėl sutaupyti tampa dar sudėtingiau.

    Ar problema gali persimesti į Europą?

    Investuotojai situaciją vertina per euro zonos užkrato rizikos prizmę: kai brangsta vienos didelės ekonomikos skola, rinkos neretai perskaičiuoja riziką ir kitoms šalims. Analitikų vertinimu, įtampos fone kiek padidėjo ir kai kurių kitų valstybių skolos rizikos priedai, nes investuotojai tampa atsargesni viso regiono atžvilgiu.

    Tokiu metu didėja spaudimas ir Europos Centriniam Bankui: viena vertus, infliacijos dinamika gali reikalauti griežtesnės pinigų politikos, kita vertus, obligacijų rinkos nervingumas skatina vengti veiksmų, galinčių dar labiau pakelti skolinimosi kainą. ECB turi priemonę, vadinamą Perdavimo apsaugos instrumentu, tačiau jos taikymas siejamas su kriterijais, įskaitant fiskalinės politikos tvarumą.

    Kiek tai pavojinga dabar?

    Trumpuoju laikotarpiu didžiausia rizika – politinis scenarijus, kuriame biudžetas nepatvirtinamas arba smarkiai ištuštinamas kompromisais. Tokiu atveju Prancūzija vėl galėtų remtis laikinais finansavimo sprendimais, o rinkos tai interpretuotų kaip dar vieną signalą apie sprendimų priėmimo silpnumą.

    Kita vertus, Prancūzija kol kas nėra praradusi prieigos prie finansų rinkų. Esminis klausimas – ar Vyriausybė sugebės įtikinti investuotojus, kad deficitas bus mažinamas nuosekliai, o skolos santykis su ekonomika stabilizuosis vidutiniu laikotarpiu.