Tag: Rizikos kapitalas

  • „Ground A“ pritraukė daugiau nei 9 mln. eurų: lazerinė sistema GA 1000 žada pigiau stabdyti dronus

    „Ground A“ pritraukė daugiau nei 9 mln. eurų: lazerinė sistema GA 1000 žada pigiau stabdyti dronus

    Vokietijos gynybos technologijų startuolis „Ground A“ pranešė išėjęs iš „stealth“ režimo ir užbaigęs daugiau nei 9 mln. eurų vertės ankstyvosios stadijos finansavimo etapą. Įmonė įkurta prieš maždaug pusmetį, o pritrauktas kapitalas skirtas lazerine technologija paremtai antidroninei sistemai parengti rinkai.

    Bendrovė kuria sprendimą, skirtą mažiems, manevringiems bepiločiams aptikti ir neutralizuoti, kai dronų grėsmė Europoje sparčiai auga. Pastaraisiais metais antidroninės priemonės tapo viena greičiausiai besivystančių gynybos technologijų krypčių, ypač dėl infrastruktūros apsaugos poreikių ir karo Ukrainoje patirties.

    Kaip veikia GA 1000?

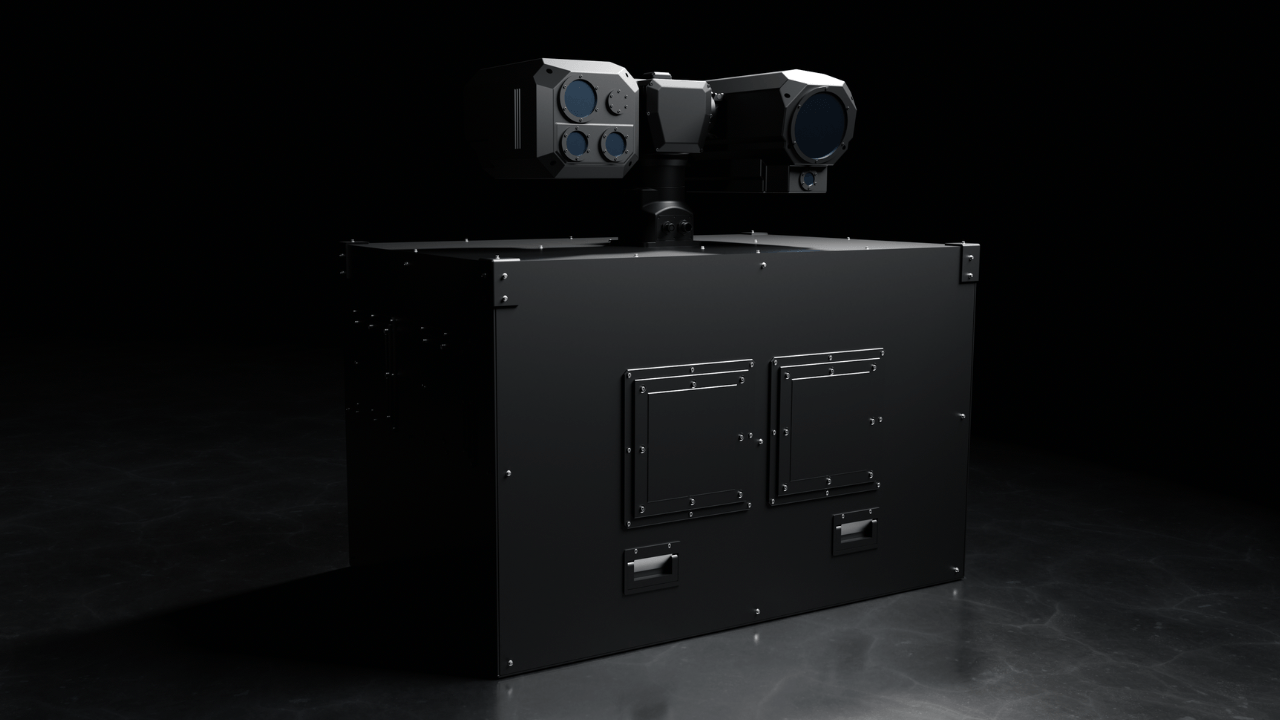
    „Ground A“ teigia, kad jos GA 1000 sujungia radarą ir kitus jutiklius su kompiuterine rega, DI ir tiksliu lazeriniu poveikiu. Sistema automatiškai aptinka, atpažįsta ir seka dronus, tačiau galutinį sprendimą dėl neutralizavimo, pasak kūrėjų, priima operatorius.

    Gamintojo pateikiami duomenys rodo, kad GA 1000 sveria mažiau nei 200 kilogramų ir yra kompaktiška, mobili platforma, pritaikyta įvairiems scenarijams. Tokie parametrai svarbūs rinkoje, kur pirkėjai dažnai reikalauja ne tik efektyvumo, bet ir greito perkėlimo bei diegimo prie kritinės infrastruktūros objektų.

    Integracija su esama oro gynyba

    Bendrovė pabrėžia, kad GA 1000 kuriama ne kaip izoliuotas sprendimas, o kaip integruojama sistema. Ji turėtų būti suderinama su esamomis oro gynybos, vadovavimo ir kontrolės sistemomis, taip pat galėtų būti montuojama ant sausumos, jūrinių ar orlaivių platformų.

    Tokia kryptis atitinka platesnę Europos gynybos pramonės tendenciją kurti modulines technologijas, kurias galima įjungti į jau veikiančius tinklus. Tai leidžia greičiau pasiekti operacinį naudojimą ir sumažinti diegimo kaštus, palyginti su visiškai naujos infrastruktūros kūrimu.

    Kas investavo ir kas toliau?

    Finansavimo etapui vadovavo „Vsquared Ventures“. Tarp dalyvių minimi ir gynybos technologijų bendrovė „Quantum Systems“, taip pat keli rizikos kapitalo investuotojai ir privatūs investuotojai iš Europos gynybos bei programinės įrangos sektorių.

    Įmonės vadovas ir bendraįkūrėjas dr. Tobiasas Brune teigia, kad pirmoji sistema jau yra bandymų ir validavimo etape ir artėja prie pateikimo rinkai. „Šio greičio skubiai reikia Vokietijai, Europai ir sąjungininkams“, – sakė jis.

    „Ground A“ planuoja Vokietijoje kurti modulinę serijinę gamybą. Bendrovė nurodo, kad kitas finansavimo etapas numatomas 2027 metais, o tuomet ketinama reikšmingai didinti gamybos pajėgumus, siekiant technologiją tiekti didesniais kiekiais.
  • JK lustinga DI lustų startuolio „Fractile“ ambicija: ar jis gali tapti pirmąja trilijono dolerių įmone?

    JK lustinga DI lustų startuolio „Fractile“ ambicija: ar jis gali tapti pirmąja trilijono dolerių įmone?

    Vienos perspektyviausių Jungtinės Karalystės dirbtinio intelekto lustų bendrovių vadovė teigia, kad startuolis „Fractile“ turi realią galimybę tapti pirmąja šalies trilijono dolerių vertės įmone. Tokia ambicija skamba drąsiai, tačiau ji atspindi augančias statymų sumas DI aparatinės įrangos lenktynėse.

    Šiuos žodžius viešai išsakė Carmen Alfonso Rico, buvusi rizikos kapitalo investuotoja, vėliau tapusi angelo investuotoja ir operacijų vadove. 2026 metais ji prisijungė prie „Fractile“ kaip verslo operacijų viceprezidentė, kartu išlaikydama ryšį su savo įkurtu fondu „Cocoa Ventures“.

    „Turime unikalią galimybę sukurti pirmąją Jungtinės Karalystės trilijono dolerių įmonę“, – sakė Carmen Alfonso Rico.

    Kas yra „Fractile“ ir kuo jis skiriasi

    „Fractile“ įkurtas 2022 metais, o vienas žinomiausių jo įkūrėjų yra Oksfordo universitete daktaro laipsnį įgijęs Walteris Goodwinas. Bendrovė kuria DI inferencijai skirtus lustus, tai yra aparatinę įrangą, kuri optimizuota modelių vykdymui ir užklausų apdorojimui.

    Įmonė teigia, kad jos architektūra duomenis laiko tiesiai luste, o ne nuolat siunčia juos tarp procesoriaus ir atskirų atminties modulių. Pasak „Fractile“, toks principas teoriškai gali reikšmingai pagreitinti didelių kalbos modelių darbą ir sumažinti eksploatacijos kaštus.

    Investuotojai, vertinimas ir planai

    „Cocoa Ventures“ anksčiau investavo į „Fractile“ per 2024 metų finansavimo etapą, o tarp kitų rėmėjų minimi „Accel“ ir „Founders Fund“. Žiniasklaidoje taip pat pasirodė pranešimų, kad „Fractile“ siekia pritraukti apie 553 000 000 eurų ir yra vertinamas maždaug 5 160 000 000 eurų.

    Tačiau net ir kelių milijardų eurų vertinimas yra toli nuo trilijono dolerių ribos, kurią viešai įvardijo įmonės vadovė. Patys bendrovės planai taip pat ilgesnio horizonto: jos specializuoti lustai, kaip teigiama, galėtų būti pasirengę diegimui duomenų centruose apie 2027 metus.

    Kodėl tokia ambicija skamba įtikinamai, bet rizikingai

    DI infrastruktūros rinka sparčiai auga, o didžiausias kaštų ir pajėgumų butelio kaklelis dažnai yra skaičiavimo resursai. Dėl to startuoliai, kuriantys alternatyvas rinkos lyderiams, bando „perlaužti“ ekonomikos logiką: pasiūlyti daugiau našumo už mažesnę energijos ir eksploatacijos kainą.

    Vis dėlto „Fractile“ dar nėra pristatęs plačiai naudojamo komercinio produkto, o aparatinės įrangos kūrimas reikalauja ilgo ciklo, gamybos partnerių ir didelių investicijų. Norint realiai konkuruoti su „Nvidia“ dominuojamomis ekosistemomis, svarbu ne tik lustas, bet ir programinės įrangos krūva, suderinamumas bei klientų pasitikėjimas.

  • „Mistral“ pritraukė 3 mlrd. eurų: „Samsung“ vedamas raundas stiprina suverenų DI Europoje

    „Mistral“ pritraukė 3 mlrd. eurų: „Samsung“ vedamas raundas stiprina suverenų DI Europoje

    French AI company Mistral raised €3 billion in Series D
    funding at a post-money valuation of more than €21 billion, three years after
    its launch. Samsung Electronics led the round, with the Scaleup Europe Fund,
    managed by EQT, and existing investor PSG Equity as co-leads.

    New investors Advent, funds and accounts managed by
    BlackRock and the Grand Duchy of Luxembourg also joined the round. Existing
    investors a16z, ASML, Belfius, BNP Paribas CIB, Bpifrance, Carmignac, DST
    Global, Eurazeo, General Catalyst, Headline, Hillspire, Index Ventures, Korelya
    Capital, Lightspeed, NVIDIA, Phoenix Court’s Solar fund and Salesforce Ventures
    also participated.

    Founded in 2023, Mistral develops AI models, infrastructure
    and products for businesses and public-sector organisations. Its approach
    combines open-weight models with the infrastructure and computing capacity used
    to run them, alongside products for deploying the technology in production
    environments.

    The company is positioning its technology around growing
    demand from organisations seeking greater control over how AI systems are
    deployed, including where data is stored, how models are customised and which
    infrastructure is used.

    Its platform is designed to allow customers to operate AI
    systems without relying on a single technology provider and to keep sensitive
    data and workflows within their own environments.

    Mistral currently operates across 20 countries and says it
    supports more than 125 enterprises with their AI deployments, including Airbus,
    ASML and HSBC.

    The Series D follows Mistral’s Series C, which was led by
    Dutch semiconductor equipment manufacturer ASML. With Samsung Electronics
    leading the latest round, the company has now secured successive investments
    led by two major technology and industrial groups.

    The new funding will be used to expand Mistral’s AI research
    and computing capacity, develop its infrastructure and products, and support
    further commercial and international expansion.

  • „The Exploration Company“ pritraukė apie 410 mln. eurų: sieks išplėsti daugkartinį kosmoso transportą

    „The Exploration Company“ pritraukė apie 410 mln. eurų: sieks išplėsti daugkartinį kosmoso transportą

    Europos kosmoso bendrovė „The Exploration Company“ paskelbė pritraukusi apie 410 mln. eurų C serijos investiciją, kuri bus skirta daugkartinio kosmoso transporto sistemoms vystyti ir veiklos mastui didinti. Sandoris iškelia įmonę į ryškiausių Europos „NewSpace“ žaidėjų gretas, kai regione didėja konkurencija dėl patikimų krovinių skrydžių į orbitą ir atgal.

    Investicijų raundą bendrai vedė Bessemer Venture Partners, Atomico ir Scaleup Europe Fund, kurį valdo EQT, taip pat prisidėjo anksčiau investavusios Balderton, Plural, Cherry ir Red River West. Kartu su šiuo raundu bendrovės pritrauktas kapitalas, TEC skaičiavimu, pasiekė apie 620 mln. eurų.

    Kur bus nukreiptos lėšos?

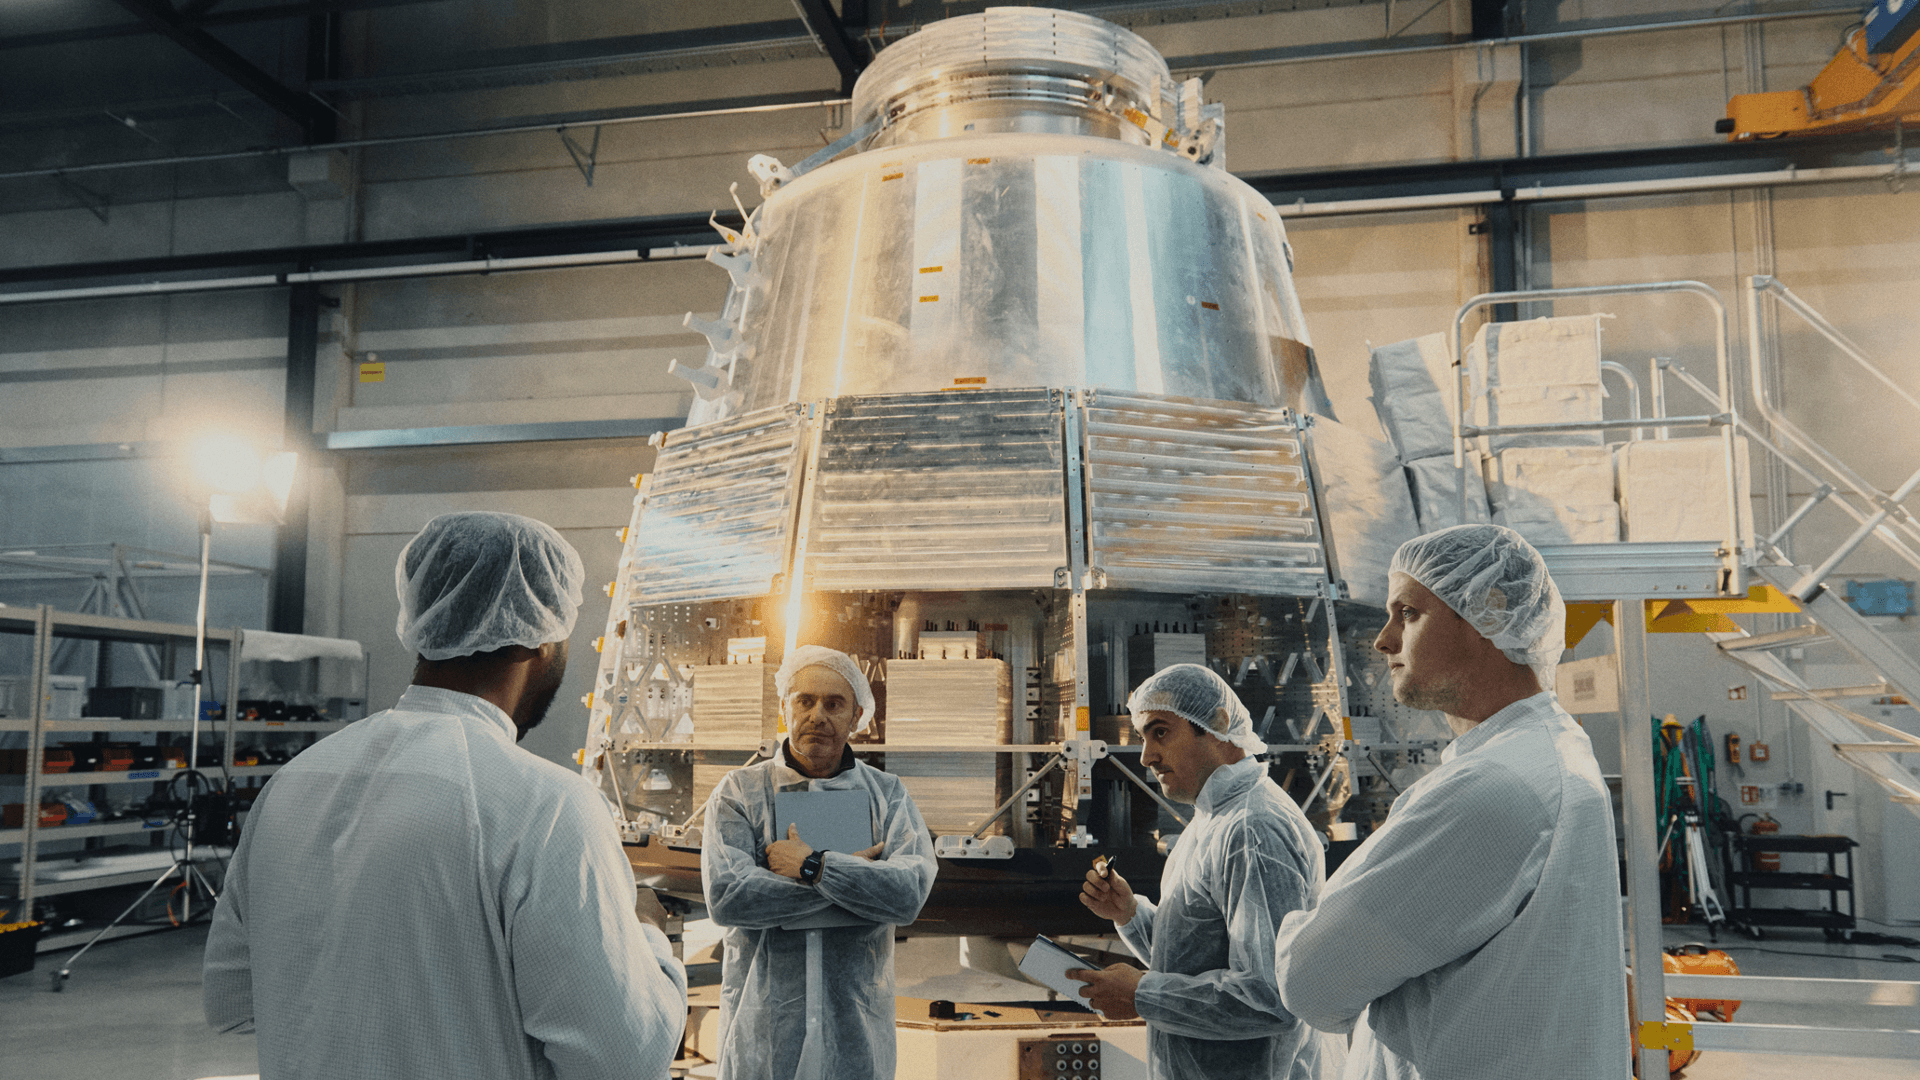
    Įmonę įkūrė ir jai vadovauja Hélène Huby, o pagrindinis artimiausių metų tikslas – kosminė kapsulė Nyx, skirta kroviniams nugabenti į esamas ir būsimas kosmoso stotis ir saugiai sugrąžinti į Žemę. Bendrovė siekia pademonstruoti pilną daugkartinio orbitinio transporto ciklą, įskaitant prisijungimą prie Tarptautinės kosminės stoties ir grįžimą su kroviniu.

    Nyx koncepcija atliepia rinkos pokytį: plečiantis palydovų ekonomikai, atsirandant komercinėms kosmoso stotims ir augant orbitinių paslaugų apimtims, didėja poreikis reguliariam, prognozuojamam ir ekonomiškai tvariam logistikos „maršrutui“ į orbitą. Šiame segmente tradiciškai trūko pasiūlos, o priklausomybė nuo kelių tiekėjų tapo strateginiu klausimu tiek Europai, tiek tarptautiniams partneriams.

    Variklis „Storm“ ir Europos ambicijos

    Dalis naujų lėšų bus skirta „Storm“ – didelės traukos raketinio variklio, naudojančio deguonį ir metaną, kūrimui ir bandymams. TEC teigia, kad ši kryptis orientuota į ateities daugkartinio naudojimo sunkiosios klasės Europos nešėją, kuri galėtų iškelti iki 40 tonų į žemąją Žemės orbitą.

    Planuojami darbai apima išankstinių degiklių ir energinės dalies bandymus, o vėliau – pilno variklio prototipo testavimą. Metano varikliai pastaraisiais metais tapo vienu ryškiausių technologinių pasirinkimų daugkartinio naudojimo architektūrose dėl potencialiai paprastesnio aptarnavimo ir gerų savybių pakartotiniams skrydžiams, tačiau jų sertifikavimas ir patikimumo įrodymas reikalauja didelės bandymų apimties.

    Užsakymai, NASA ir ESA

    TEC skelbia turinti daugiau nei 1 800 000 000 eurų vertės sutarčių ir įsipareigojimų iš viešojo ir privataus sektoriaus klientų visame pasaulyje. Tarp jų minima veikla su Europos kosmoso agentūra ir krovinių logistikos susitarimai su komercinių kosmoso stočių operatoriais.

    Bendrovė taip pat yra pasirašiusi Space Act tipo susitarimą su NASA ir dirba su agentūra techninių, saugos ir sertifikavimo reikalavimų srityje, kurie būtų aktualūs galimoms būsimoms misijoms į Tarptautinę kosminę stotį bei komercines stotis. Toks procesas paprastai apima ilgą dokumentacijos, bandymų ir rizikos valdymo etapą, o tai tampa vienu svarbiausių barjerų naujiems kosmoso logistikos paslaugų tiekėjams.

    Įmonė nurodo, kad, gavus reikalingus reguliacinius patvirtinimus, C serijos investicija bus panaudota ir darbuotojų samdai bei inžinerijos, gamybos, misijų valdymo, variklių kūrimo ir programų įgyvendinimo pajėgumų plėtrai. Europoje tai vyksta tuo metu, kai tiek valstybiniai užsakovai, tiek privačios įmonės siekia mažinti tiekimo grandinių rizikas ir stiprinti savarankiškas galimybes kosmose.

    „Šis finansavimas leis mums veikti skubiai: atvesti Nyx prie Tarptautinės kosminės stoties ir saugiai sugrįžti į Žemę, kartu spartinant „Storm“ – didelės traukos variklį, kurio Europai reikia ateities daugkartiniam sunkiam nešėjui“, – sakė Hélène Huby.

    „Šis sandoris rodo, kad Europa gali suderinti technologinę plėtrą, ambiciją ir augimo kapitalą“, – sakė Europos Komisijos pirmininkė Ursula von der Leyen.

    TEC taip pat akcentuoja, kad tai – didžiausias investicijų raundas, kurį, bendrovės teigimu, yra pritraukusi ES būstinę turinti įmonė, vadovaujama moters įkūrėjos ir vadovės. Šis aspektas išryškina platesnę tendenciją: rizikos kapitalo rinkoje vis dažniau akcentuojama vadovų komandos įvairovė, tačiau didelių vėlyvos stadijos raundų moterų vadovaujamiems technologijų verslams Europoje vis dar išlieka palyginti mažiau.

  • „Clean Growth Fund“ pritraukė institucinių investuotojų: antrasis fondas pasiekė 94,5 mln. eurų

    Jungtinės Karalystės „ClimateTech“ rizikos kapitalo platforma „Clean Growth Fund“ pranešė užbaigusi antrojo fondo („Fund II“) antrąjį etapą ir pasiekusi 94,5 mln. eurų investuotojų įsipareigojimų. Tai jau daugiau nei pusė fondo tikslo, kuris siekia 174 mln. eurų.

    Fondas ketina toliau investuoti į Jungtinėje Karalystėje veikiančias įmones nuo ankstyvosios „Seed“ stadijos iki „Series A“, kurių technologijos mažina šiltnamio efektą sukeliančių dujų emisijas. „Clean Growth Fund“ taip pat nurodo siekiantis apie 20 proc. vidinės grąžos normos (IRR) investuotojams.

    Kas atnešė didžiausią sumą?

    Antrąjį etapą reikšmingai sustiprino 26,1 mln. eurų įsipareigojimas iš „Border to Coast“ valdomo UK Opportunities Fund. Prie etapo prisidėjo ir „Strathclyde Pension Fund“, papildomai investavęs 11,6 mln. eurų ir taip padidinęs savo bendrą „Fund II“ įsipareigojimą iki 35 mln. eurų.

    Prie investuotojų taip pat minimi „Islington Pension Fund“ ir „East Riding Pension Fund“. „Border to Coast“ atstovauja vietos valdžios pensijų fondų partnerystei, kuri jungia 18 fondų ir valdo apie 139 mlrd. eurų turto.

    „Border to Coast prisijungimas prie Fund II mus perkelia už pusiaukelės ribos link 150 mln. svarų tikslo. Didieji instituciniai investuotojai vis dažniau ieško Jungtinės Karalystės klimato technologijų, nes jos siūlo ilgalaikę grąžą kartu su realia ekonomine plėtra“, – sakė „Clean Growth Fund“ įkūrėja ir vadovaujanti partnerė Beverley Gower-Jones.

    Kodėl klimato technologijų fondai vėl auga?

    Šis sandoris įsilieja į platesnę 2026 metų Europos tendenciją, kai klimato ir tvarumo tematikos fondai tęsia kapitalo pritraukimą, nors rinka išlieka selektyvi. Didesni investuotojai dažnai ieško aiškaus ryšio tarp poveikio, komercializacijos ir galimybės technologijas išauginti iki tarptautinio masto.

    „Clean Growth Fund“ pabrėžia vietomis grįstą investavimo strategiją: dėmesys skiriamas ne tik Oksfordo, Kembridžo ir Londono centrams, bet ir regioniniams inovacijų židiniams visoje Jungtinėje Karalystėje. Tokia kryptis investuotojams patraukli ir dėl politinio siekio stiprinti produktyvias investicijas šalies viduje.

    Ką fondas jau nuveikė ir kas toliau?

    „Clean Growth Fund“ įkurtas 2020 metais ir investuoja į sprendimus energetikos, transporto, pramonės, statybų bei pastatų, žemės ūkio ir maisto sektoriuose, taip pat į žiedinę ekonomiką. Fondo tikslas yra finansuoti inovacijas, kurios reikšmingai mažina emisijas arba didina išteklių naudojimo efektyvumą.

    Pirmasis fondas („Fund I“) investavo į 19 Jungtinės Karalystės startuolių, kurie, fondo vertinimu, iki 2030 metų galėtų sumažinti apie 27 mln. tonų CO2 ekvivalento per metus. Antrasis fondas planuoja investuoti į 25 bendroves, o šiuo metu jau yra investavęs į keturis startuolius Šefilde, Bristolyje, Kardife ir Londone.

    Antrojo etapo užbaigimas paskelbtas po „Clean Growth Fund“ pasitraukimo iš „Rendesco“ 2026 metų gegužę. Tokie sandoriai fondams svarbūs ne tik dėl grąžos, bet ir kaip signalas instituciniams investuotojams, kad klimato technologijų portfeliai gali pasiekti brandžius komercinius rezultatus.

    „Į „Clean Growth Fund“ investavome, nes tai suteikė galimybę siekti patrauklios ilgalaikės grąžos ir kartu remti Jungtinės Karalystės inovacijas. Ši idėja pasiteisino, todėl didiname įsipareigojimą antrajam fondui“, – sakė „Strathclyde Pension Fund“ investicijų vadovė Lorraine Martin.

  • „Mistral“ pritraukė 3 mlrd. eurų: DI startuolio vertė perkopė 21 mlrd. eurų ribą

    Paryžiuje įsikūrusi DI bendrovė „Mistral“ užbaigė D serijos investicijų etapą ir pritraukė 3 mlrd. eurų. Po sandorio įmonės vertė viršijo 21 mlrd. eurų, o tai laikoma vienu didžiausių Europos technologijų sektoriaus finansavimo etapų.

    Investicijoms vadovavo „Samsung Electronics“, prie jų kaip bendravaldžiai prisidėjo „Scaleup Europe Fund“ (valdomas EQT) ir esamas investuotojas PSG Equity. Prie naujų dalyvių taip pat minimi „BlackRock“ valdomi fondai ir sąskaitos, investicijų bendrovė Advent bei Liuksemburgo Didžioji Hercogystė.

    Atvira architektūra ir suverenumas

    „Mistral“ save pozicionuoja kaip atvirų svorių modelių kūrėją, siekiantį suteikti organizacijoms daugiau kontrolės diegiant generatyvinį DI. Praktikoje tai reiškia galimybę pritaikyti modelius, valdyti jų diegimą ir mažinti priklausomybę nuo uždarų tiekėjų ekosistemų.

    Įmonė pabrėžia vadinamąjį suverenaus DI sluoksnį, kuriame akcentuojamas duomenų laikymas organizacijos ribose, modelių pritaikomumas, privati ir nuspėjama skaičiavimo infrastruktūra bei audituojamos gamybinės sistemos. Tokia kryptis vis dažniau minima ir Europoje, kur jautrių duomenų valdymas bei atskaitomybė tampa esminiais reikalavimais.

    „Kas kontroliuoja intelektą ir kas gali jį pritaikyti savo poreikiams, tampa ne mažiau svarbu nei jo galia. Todėl nuo pirmos dienos kūrėme „Mistral“ ant atvirų svorių modelių, o vėliau plėtėmės į infrastruktūrą, produktus ir diegimą“, – sakė „Mistral“ bendraįkūrėjas ir vadovas Arthur Mensch.

    Kur bus skiriami pinigai?

    „Mistral“ teigimu, naujos lėšos bus nukreiptos į pažangius tyrimus, didesnės apimties skaičiavimo pajėgumus ir infrastruktūros plėtrą, reikalingą galingesnių modelių mokymui. Kartu planuojama spartinti komercinę plėtrą ir tarptautinį augimą, nes konkurencija dėl įmonių klientų DI rinkoje aštrėja.

    Bendrovė buvo įkurta 2023 metais, ją įkūrė Arthur Mensch, Guillaume Lample ir Timothée Lacroix. Įmonė nurodo veikianti 20 šalių ir turinti daugiau nei 125 įmonių klientus, tarp kurių minimi „Airbus“, ASML ir HSBC.

    D serijos etapas įvyko po ankstesnių reikšmingų finansavimo žingsnių: 2025 metais „Mistral“ buvo paskelbusi apie 1,7 mlrd. eurų C serijos investicijas, o 2026 metais – apie 722 mln. eurų skolos finansavimą, skirtą didelio masto duomenų centro projektui netoli Paryžiaus. Bendrovė taip pat įvardija platų investuotojų ratą, tarp jų – „a16z“, „General Catalyst“, „Index Ventures“, „Nvidia“ ir „Salesforce Ventures“.

    Rinkos kontekste toks finansavimo mastas rodo, kad investuotojai vis aktyviau vertina ne tik modelių kokybę, bet ir gebėjimą pasiūlyti pilną diegimo grandinę: nuo infrastruktūros iki produktų, kurie atitinka reguliavimo, saugumo ir audito reikalavimus. Europoje tai ypač aktualu sektoriams, kuriuose svarbūs duomenų suverenitetas ir atsekamumas.

  • Prieš pritraukiant rizikos kapitalą: klausimai, kurie padeda suprasti, ar jo tikrai reikia

    Ar rizikos kapitalas tikrai būtinas?

    Startuolių įkūrėjai dažnai girdi patarimus, kaip pasiruošti investuotojų pristatymui, susitarti dėl įmonės vertės ar atlaikyti patikrą. Tačiau kur kas rečiau kalbama apie pirmąjį, esminį sprendimą: ar išvis verta eiti rizikos kapitalo keliu.

    Rizikos kapitalas nėra tik pinigai banko sąskaitoje. Jis įpareigoja augti pagal investuotojo logiką, per konkrečius terminus ir su aiškiais lūkesčiais dėl didelės grąžos, o tai tiesiogiai veikia strategiją, produktą, komandą ir savininkų dalis.

    Prieš naują finansavimo etapą įkūrėjams verta sau atsakyti į paprastus, bet nepatogius klausimus: kur įmonė turėtų būti po 10 metų, kiek nuosavybės norima išlaikyti ir kokį verslą šis raundas realiai privers kurti.

    Ankstyvoje stadijoje svarbu įsivertinti, ar išorės kapitalas būtinas pasiekti kitą įrodymą, pavyzdžiui, produkto ir rinkos atitikimą. Vėlesnėse stadijose sprendimą dažnai iškreipia spaudimas kelti raundą dėl rinkos mados, konkurentų ar ankstesnių investuotojų lūkesčių.

    Rinka ir fondo dydis nustato ribas

    Rinkos dydis turėtų diktuoti, kiek kapitalo galima atsakingai prisiimti, o ne atvirkščiai. Dideli vėlesni raundai gali priversti įmonę „peraugti“ savo realią paklausą ir per anksti lįsti į gretimus segmentus ar sudėtingesnes reguliacines aplinkas.

    Ne mažiau svarbus ir investuotojo fondo dydis, nes jis formuoja reikalaujamą „išėjimo“ mastą. Kuo fondas didesnis, tuo labiau jam reikia itin didelių sėkmės istorijų, todėl portfelio įmonėms keliami agresyvesni augimo ir grąžos tikslai.

    Pavyzdžiui, apie 2 mlrd. eurų fondo siekis grąžinti tris kartus daugiau reiškia maždaug 6 mlrd. eurų tikslinę grąžą. Jei fondas pabaigoje turi apie 10–15 proc. įmonės, tokiai grąžai dažnai reikia labai didelės bendros portfelio „išėjimų“ vertės, todėl įmonės spaudžiamos siekti itin didelio masto.

    Mažesni, specializuoti fondai paprastai gali būti kantresni ir realistiškiau vertinti sektorines ribas. Toks kapitalas dažniau dera su nišinėmis rinkomis ar ilgesniais pardavimų ciklais, kai augimas natūraliai yra lėtesnis, bet tvaresnis.

    Augti galima ir be rizikos kapitalo

    Daliai startuolių geriausias „finansavimo raundas“ yra klientų pajamos. Tai ypač aktualu sveikatos technologijų srityje, kur pirkėjai būna atsargesni, sprendimai užtrunka, o klinikinis patvirtinimas ir atitiktis reikalavimams tampa esminiais barjerais.

    Jei verslas jau turi pasikartojančias pajamas, solidžias bendrąsias maržas ir pakankamai aiškų pardavimų procesą, augimą galima finansuoti iš veiklos. Tokiu atveju verta palyginti, kiek nuosavybės kainuotų investicinis raundas šiandienos verte, ir kiek kainuotų tuos pačius tikslus pasiekti organiškai.

    Be klientų pajamų, egzistuoja ir kiti keliai: bankinis finansavimas, įskaitant paskolas su turto užstatu ar sąskaitų finansavimą, taip pat pajamomis grįstas finansavimas, kai grąžinimas siejamas su būsima apyvarta. Europoje sveikatos technologijų įmonėms reikšminga galimybė išlieka ir grantai, kurie leidžia judėti pirmyn nemažinant įkūrėjų dalies.

    Vis dažniau pasitaiko ir strateginių partnerių įsitraukimas, kai kapitalas derinamas su bendrakūros ar plėtros sutartimis. Sveikatos sektoriuje tai gali reikšti prieigą prie infrastruktūros, duomenų, platinimo kanalų ar klinikinės kompetencijos, kuri kartais vertingesnė už pačią investicijos sumą.

    Kodėl sprendimas dabar dar svarbesnis

    Pastaraisiais metais rinkoje dažniau kalbama apie lėtesnius „išėjimus“, ribotesnį likvidumą ir atsargesnes vertes, ypač ten, kur anksčiau buvo įkaitimas. Kai kelias iki pardavimo ar biržos pailgėja, netinkamai pasirinkto kapitalo kaina tampa didesnė, nes spaudimas augti išlieka, o laiko klaidoms mažėja.

    Tai nėra argumentas prieš rizikos kapitalą, nes kai kurioms įmonėms jis būtinas pasiekti produktą, mastą ar reguliacinius slenksčius, kurių vien pajamos nepadengs. Tačiau disciplina pasakyti „ne“ kapitalui, kuris neatsako į realų verslo poreikį, gali tapti konkurenciniu pranašumu.

    Galiausiai tikslas neturėtų būti pritraukti kuo daugiau pinigų. Tikslas yra sukurti tinkamą įmonę tinkamai rinkai, aiškiai suprantant, kokius įsipareigojimus ir kokią ateities trajektoriją atneša pasirinktas finansavimo šaltinis.

  • Italijos rizikos kapitalo fondas „Techshop“ startuoja su antruoju fondu: pirmasis uždarymas 43 mln. eurų

    Milane įsikūrusi rizikos kapitalo valdymo bendrovė „Techshop“ paskelbė apie antrojo fondo „Techshop II“ pirmąjį uždarymą, per kurį pritraukė 43 mln. eurų. Fondas orientuotas į pre-seed ir seed etapo startuolius, kuriančius DI pagrįstus B2B sprendimus.

    Pasak fondo valdytojų, pirmasis etapas viršijo pradinį lėšų pritraukimo tikslą, o tolesnis planas ambicingas: iki 2027 metų siekiama pasiekti 100 mln. eurų. Tai atspindi platesnę Europos investuotojų tendenciją didinti kapitalą ankstyvos stadijos DI ir verslui skirtos programinės įrangos sprendimams.

    Kas investuoja ir kodėl?

    Tarp pagrindinių investuotojų įvardijama CDP Venture Capital, prisijungianti kaip „referencinis“ investuotojas. Parama teikiama per FoF VenturItaly II ir Skaitmeninės transformacijos fondą, kuris remiasi NextGenerationEU lėšomis ir skirtas tiekimo grandinių bei smulkių ir vidutinių įmonių skaitmeninimui.

    Tokia struktūra rodo, kad dalis kapitalo gali būti didinama palaipsniui, augant privačių trečiųjų šalių investuotojų įsipareigojimams. Praktikoje tai leidžia fondui greičiau startuoti su investicijomis, o vėliau plėsti finansavimo apimtį.

    „Su „Techshop II“ norime tapti atskaitos taško seed fondu Europos startuoliams, kurie DI taiko B2B procesuose“, – sakė „Techshop“ partneriai Giovanni Strocchi, Gianluca D’Agostino ir Aurelio Mezzotero.

    „Naujoji programinės įrangos karta ne tik skaitmenina užduotis, bet ir automatizuoja ištisus verslo procesus. Tam reikia specializuotų investuotojų, kurie juda greitai ir gali būti šalia įkūrėjų nuo pat pradžių“, – pridūrė jie.

    Europos DI fondų banga 2026 metais

    „Techshop II“ startas sutampa su ryškėjančia 2026 metų tendencija: Europoje daugėja fondų, kurie kuria atskiras strategijas ankstyvos stadijos DI, B2B programinei įrangai ir įmonių technologijoms. Tokie fondai siekia išnaudoti spartėjantį DI pritaikymą verslo procesuose, nuo pardavimų ir klientų aptarnavimo iki duomenų valdymo ir gamybos.

    Rinkoje taip pat pastebimas poslinkis nuo bendro pobūdžio investavimo prie labiau „vertikalių“ temų, kai investuotojai ieško konkrečių industrijų sprendimų. Tai apima sveikatos, finansų, konsultavimo, robotikos, gamybos ar programinės įrangos kūrimo įrankių segmentus.

    „Techshop“ patirtis ir naujo fondo kryptis

    „Techshop“ įkurta 2021 metais ir specializuojasi ankstyvos stadijos B2B technologijų investicijose, deklaruodama praktinį, „įkūrėjas-įkūrėjui“ principu paremtą modelį. Bendrovė teigia, kad padeda startuoliams ne tik su kapitalu, bet ir su produkto vystymu, rinkos validacija bei komercine plėtra.

    Per pirmąjį fondą „Techshop I“ investuota į 23 B2B programinės įrangos ir SaaS įmones. Tarp portfelio pavadinimų minimos Shop Circle (dabar Circeus), Smartness, hlpy, Qomodo, Tot, AxyonAI, GenomeUp, SylloTips ir Allsides.

    „Techshop“ skelbia, kad praėjus kiek daugiau nei ketveriems metams nuo pirmojo fondo starto, portfelio rezultatai siekia 1,8 MOIC ir 1,5 TVPI. Šie rodikliai dažnai naudojami vertinant fondo grąžą ir portfelio vertės augimą, nors galutiniai rezultatai paprastai paaiškėja tik fondui užbaigus investicinį ciklą.

    Naujasis fondas numato bent 70 proc. kapitalo investuoti į Europos Sąjungoje arba Europos ekonominėje erdvėje registruotas privačias įmones, turinčias nuolatinę veiklą Italijoje. Pirmosios „Techshop II“ investicijos, pasak bendrovės, turėtų būti paskelbtos artimiausiomis savaitėmis ir apims DI sprendimus pardavimams, kūrėjų įrankius bei konsultavimo sritį.

  • Paryžiaus AgTech „Tellia“ pritraukė 4,3 mln. eurų: balso DI turėtų pagreitinti darbą laukuose

    Paryžiuje įsikūręs žemės ūkio technologijų startuolis „Tellia“ pritraukė 4,3 mln. eurų išankstinę (pre-seed) investiciją. Bendrovė kuria balso DI asistentą, leidžiantį ūkininkams, agronomams ir lauko komandoms fiksuoti duomenis tiesiog kalbant, o ne pildant formas kompiuteryje.

    Finansavimo etapui vadovavo fondas Revent, taip pat prisidėjo Grey Silo Ventures, Jeriko, Techmind ir Fund F. „Tellia“ teigia, kad lėšos bus skirtos technologijos plėtrai ir komandos augimui Europoje bei JAV.

    Problema – ne duomenys, o sąsaja

    „Tellia“ taikosi į vieną seniausių sektoriaus trukdžių: lauko darbų metu surinkta informacija dažnai lieka užrašų knygelėse, pokalbiuose ar galvoje, o į skaitmenines sistemas suvedama vakare. Tai reiškia mažiau tikslumo, vėlavimą priimant sprendimus ir papildomą administracinę naštą.

    Startuolis pabrėžia, kad tradicinės ūkių valdymo programos ne visada pritaikytos realioms sąlygoms laukuose: nepatogus įvedimas, skirtingos kalbos, darbo ritmas ir ribotas laikas. Dėl to net turint skaitmeninius įrankius duomenų kokybė ir nuoseklumas dažnai nukenčia.

    „Žemės ūkio sektoriuje kartojasi ta pati problema: žmonės, kurie visą dieną dirba laukuose, vakare praleidžia laiką prie klaviatūros“, – sakė „Tellia“ vadovė ir viena įkūrėjų Coline Labadie de Faÿ.

    „Tai niekada nebuvo duomenų problema. Tai buvo sąsajos problema: tradicinė programinė įranga nepriima informacijos taip, kaip ji natūraliai atsiranda lauke – ištarta balsu ir ta kalba, kuria dirba komanda“, – teigė ji.

    Plėtra: DI sluoksnis tarp lauko ir sistemų

    „Tellia“ akcentuoja, kad nekuria dar vienos uždaros platformos, kuri „perima“ visus ūkio duomenis. Vietoj to bendrovė kuria sąsajos ir integracijų sluoksnį: vartotojas pasako informaciją, o sistema ją užfiksuoja, susistemina ir paverčia įrašais ar įžvalgomis, kurias galima panaudoti kasdieniuose procesuose.

    Pasak įmonės, sprendimas gali būti diegiamas partnerių produktuose per programavimo sąsają, todėl naudotojams nereikėtų keisti įprastų įrankių. Tokia kryptis atitinka platesnę rinkos tendenciją, kai DI vis dažniau įdiegiama kaip papildomas funkcionalumas jau naudojamose sistemose, o ne kaip atskira, nuo nulio diegiama platforma.

    „Mes nekūrėme dar vienos platformos, kuri nori valdyti visus duomenis. Mes sukūrėme sąsają: jūs kalbate, „Tellia“ tai užfiksuoja, susistemina ir interpretuoja taip, kad visa organizacija galėtų veikti“, – sakė Coline Labadie de Faÿ.

    „Šis finansavimo etapas leis toliau vystyti balso DI, sukurti agentinį sluoksnį tarp lauko ir likusios AgTech ekosistemos bei auginti komandą JAV ir Europoje“, – pridūrė ji.

    Investicijų kontekstas Europoje

    „Tellia“ sandoris įsilieja į 2026 metais išliekantį investuotojų dėmesį DI ir technologijomis grįstam žemės ūkiui Europoje. Pastaraisiais mėnesiais skelbta apie kelis didesnius raundus, susijusius su genetika, klimato atsparumu ir regeneracine žemdirbyste.

    Tarp panašių pavyzdžių minimi Belgijos „Rainbow Crops“ 9,7 mln. eurų bei Londono „Biographica“ 8 mln. eurų finansavimo etapai, o Prancūzijoje „UBEES“ taip pat pritraukė 8 mln. eurų. Vien šie trys raundai sudaro 25,7 mln. eurų, o įtraukus „Tellia“, bendra suma siekia 30 mln. eurų.

    Startuoliai, kuriantys praktinius įrankius lauko darbams, investuotojams tampa patrauklūs dėl aiškios grąžos logikos: mažiau rankinio suvedimo, daugiau realiu laiku surinktų duomenų ir greitesni sprendimai ūkyje. „Tellia“ siekis „įgarsinti“ duomenų suvedimą gali tapti vienu iš būdų sumažinti atotrūkį tarp realaus darbo lauke ir skaitmeninių sistemų, nuo kurių vis labiau priklauso planavimas, atsekamumas ir kaštų kontrolė.

  • „Claret Capital Partners“ uždarė 575 mln. eurų fondą: augimo skolai Europoje jau skirta 32 proc.

    „Claret Capital Partners“ uždarė 575 mln. eurų fondą: augimo skolai Europoje jau skirta 32 proc.

    Rizikos skolos ir augimo finansavimo bendrovė „Claret Capital Partners“ uždarė ketvirtąjį Europos augimo kapitalo fondą, kurio dydis siekia 575 mln. eurų. Tai viršijo anksčiau skelbtą 500 mln. eurų tikslą, o fondas bus skirtas Europos technologijų, gyvybės mokslų ir poveikį kuriančioms įmonėms.

    Pasak bendrovės, kartu su susijusiais diskreciniais mandatų portfeliais fondas investuos į augimo skolą, kuri paprastai leidžia įmonėms pritraukti kapitalą su mažesniu nuosavybės dalies praskiedimu nei renkantis vien akcijų finansavimą. Tokios lėšos dažniausiai naudojamos tarptautinei plėtrai, įsigijimams ir produktų kūrimui.

    Kur bus nukreiptos investicijos?

    „Claret Capital Partners“ nurodo, kad jau yra investavusi 32 proc. fondo kapitalo ir paremė daugiau nei 27 bendroves. Tarp jų minimos B2B atidėto mokėjimo platforma „Billie“, klinikinės stadijos farmacijos įmonė „Cinclus Pharma“, komercinio nekilnojamojo turto programinės įrangos tiekėja „PRODA“, biotechnologijų bendrovė „Inventiva“ ir pardavimų analitikos platforma „Surfe“.

    Tokie sandoriai atspindi pastarųjų metų tendenciją Europos rinkoje, kai sparčiai augančios įmonės vis dažniau ieško alternatyvų vien akcijų finansavimui. Augimo skola paprastai pasirenkama tuomet, kai įmonė nori išlaikyti didesnę kontrolę ir išvengti didesnio praskiedimo, tačiau vis tiek finansuoti spartesnį mastelio didinimą.

    Kodėl auga augimo skolos paklausa?

    „Claret Capital Partners“ teigia, kad susidomėjimą tokio tipo finansavimu skatina selektyvesnės akcijų rinkos ir didesnis investuotojų atsargumas vertinant įmonių augimo trajektorijas. Dėl to daliai bendrovių rizikos kapitalo raundai tampa ilgesni, o sąlygos griežtesnės, todėl skolos instrumentai įgauna didesnį svorį finansavimo struktūroje.

    Fondo galutiniame pritraukime dalyvavo instituciniai investuotojai, įskaitant pensijų fondus, draudikus, šeimos biurus ir viešąsias institucijas, taip pat privatūs investuotojai per ELTIF struktūrą. Bendrovė taip pat planuoja naudotis bendro investavimo partnerystėmis, kad galėtų dalyvauti didesnės apimties sandoriuose.

    „Turėdami augantį aukštos kokybės galimybių srautą, aktyviai investuojame ir toliau ieškome verslininkų, kuriančių kitą Europos čempionų kartą“, – sakė „Claret Capital Partners“ vadovaujantis partneris Davidas Batemanas.

    Fondo uždarymas seka po ankstesnio 297 mln. eurų fondo, kuris galutinai suformuotas 2022 metais. Bendrovė nurodo, kad jos portfelis vėliau fiksavo pasitraukimus, tarp jų Cytora įsigijimą, Endomag įsigijimą, Logpoint įsigijimą, Lyst įsigijimą, Tiqets įsigijimą ir Abivax viešą akcijų siūlymą „Nasdaq“ biržoje.

    „Kadangi akcijų rinkos išlieka selektyvesnės, o įkūrėjai ieško būdų augti be nereikalingo praskiedimo, tikimės, kad lanksčios, nuosavybės nedilutuojančios kapitalo formos paklausa ir toliau spartės“, – sakė „Claret Capital Partners“ vadovaujantis partneris Johanas Kampe.

    „Claret Capital Partners“ teigia per visus fondų laikotarpius investavusi daugiau nei 1,5 mlrd. eurų į daugiau nei 210 bendrovių, įskaitant perdirbtą kapitalą. Po naujo fondo uždarymo bendrovė planuoja plėsti veiklą Europoje, stiprindama komandą Paryžiuje ir planuodama buvimą Berlyne.