Tag: Rizikos kapitalas

  • Kriptovaliutų sandoriai ir investicijos į Web3: kur juda kapitalas ir kokių įsigijimų tikisi rinka

    Kriptovaliutų sandoriai ir investicijos į Web3: kur juda kapitalas ir kokių įsigijimų tikisi rinka

    Kriptovaliutų rinkoje vis dažniau matomas investuotojų dėmesio persiskirstymas nuo vien tik kainų svyravimų prie konkrečių sandorių: rizikos kapitalo investicijų, strateginių tokenų pardavimų ir įsigijimų. Tokie susitarimai tampa svarbiu signalu, rodant, kurios Web3 kryptys įgauna pagreitį ir kur tikimasi artimiausio augimo.

    Pastaraisiais metais rinka brendo ir po ankstesnių sukrėtimų daugiau lėšų keliauja į infrastruktūrą: blokų grandinių mastelio sprendimus, saugumo auditą, skaitmeninio turto saugojimo paslaugas, atitikties įrankius bei mokėjimų integracijas. Investuotojai taip pat dažniau vertina realius pinigų srautus, vartotojų skaičių ir produkto pritaikomumą, o ne vien pažadus ar trumpalaikį triukšmą.

    Kas šiandien labiausiai traukia investuotojus?

    Aktyviausiai finansuojamos sritys paprastai sutampa su tuo, kur daugėja realių naudojimo atvejų: tokenizacija, stabiliosios kriptovaliutos, decentralizuotos finansų paslaugos ir duomenų infrastruktūra. Daug dėmesio sulaukia ir sprendimai, padedantys įmonėms saugiai diegti blokų grandinės produktus, įskaitant identiteto valdymą, apsaugą nuo sukčiavimo ir sandorių stebėseną.

    Didėja ir institucinių dalyvių vaidmuo, nes jie dažniau ieško aiškaus reguliacinio pagrindo, patikimos prekybos infrastruktūros ir skaidrių atsiskaitymo mechanizmų. Tokios tendencijos lemia, kad sandoriai rinkoje vis dažniau struktūruojami konservatyviau, su griežtesnėmis sąlygomis ir didesniu dėmesiu rizikos kontrolei.

    Įsigijimai ir konsolidacija: ką tai sako apie rinką?

    Įsigijimų ir susijungimų banga dažniausiai kyla tada, kai bendrovės siekia greičiau įgyti technologijų, komandų ar licencijų, užuot viską kūrusios nuo nulio. Kriptovaliutų sektoriuje tai ypač aktualu infrastruktūros žaidėjams, kurie plečia paslaugų krepšelį nuo prekybos iki saugojimo, atitikties ir duomenų analizės.

    Konsolidacija taip pat padeda sumažinti dubliavimąsi: rinkoje išlieka stipresni produktai, o mažesnės komandos prisijungia prie didesnių platformų, kurios turi daugiau kapitalo ir prieigos prie klientų. Tai gali didinti brandą, tačiau kartu kelia klausimų dėl konkurencijos ir priklausomybės nuo kelių stambių paslaugų teikėjų.

    Kaip sekti kapitalo kryptis praktiškai?

    Vertinant sandorius verta žiūrėti ne tik į antraštes, bet ir į detales: kokiai stadijai skirtas finansavimas, kokia investuotojų sudėtis, ar įmonė turi realius klientus, ir kokiai problemai sprendimas skirtas. Svarbu ir tai, ar projektas orientuojasi į vartotojų rinką, ar į verslo klientus, nes šie segmentai dažnai turi skirtingus augimo ciklus.

    Galiausiai, kapitalo kryptis dažnai parodo, kokios temos tampa „pagrindine infrastruktūra“ visam sektoriui. Jei daugiau investicijų keliauja į saugumą, atitiktį ir patikimą prekybą, tai signalizuoja, kad rinka pereina nuo eksperimentų prie ilgalaikių, reguliuojamai aplinkai pritaikytų produktų.
  • Europos startuolių investicijų apžvalga: kokius finansavimo sandorius fiksavome šią savaitę

    Europos startuolių finansavimo rinka ir toliau išlieka aktyvi, nors investuotojai pastaraisiais metais tapo gerokai išrankesni. Savaitinės finansavimo apžvalgos leidžia matyti, kur juda kapitalas, kokie sektoriai atlaiko palūkanų normų ir lėtesnio augimo spaudimą, o kurie vėl įgauna pagreitį.

    Šią savaitę Europoje fiksuoti sandoriai apėmė kelias kryptis, kurios pastaruoju metu dominuoja rizikos kapitalo darbotvarkėje: finansų technologijas, sveikatos technologijas, tvarumo sprendimus ir žemės ūkio bei biotechnologijų derinius. Tokia struktūra rodo, kad rinka vis dar ieško aiškiai monetizuojamų produktų ir apčiuopiamos naudos verslui ar vartotojui.

    Kas labiausiai traukia kapitalą?

    Finansų technologijų srityje investicijos dažniausiai keliauja į sprendimus, kurie mažina kaštus, automatizuoja atitiktį reikalavimams ir gerina rizikos valdymą. Po spartaus augimo laikotarpio investuotojai vis dažniau vertina ne vien vartotojų skaičių, bet ir tvarius pajamų srautus, pelningumo trajektoriją bei gebėjimą veikti reguliuojamoje aplinkoje.

    Sveikatos technologijose ryškėja kryptis į praktinį pritaikymą: diagnostikos, nuotolinės priežiūros, ligoninių darbo optimizavimo ir duomenų valdymo sprendimus. Dalis komandų vis dažniau remiasi DI, tačiau investuotojai tikisi, kad jis bus pagrįstas klinikiniais duomenimis, atitiks privatumo reikalavimus ir turės aiškią integracijos į sveikatos sistemas strategiją.

    Tvarumo ir klimato sprendimų segmente labiausiai vertinami projektai, kurie įrodo poveikį ir konkurencingą kainą. Investuotojams svarbu, kad emisijų mažinimas ar žiedinės ekonomikos modeliai nebūtų vien komunikacija, o turėtų aiškią matavimo metodiką ir klientams suprantamą ekonominę naudą.

    Ką signalizuoja savaitinė dinamika?

    Savaitės sandorių ritmas dažnai atskleidžia, kaip greitai rinkoje keičiasi prioritetai: vieną mėnesį dominuoja vėlyvos stadijos raundai, kitą dėmesys krypsta į ankstyvąsias investicijas. Pastaruoju metu vis dažniau matoma tendencija, kad ankstyvoji stadija išlieka gyvybingesnė, o vėlyvos stadijos finansavimas reikalauja itin stiprių rodiklių.

    Tai susiję ir su investuotojų rizikos tolerancija: didesni raundai dažniau siejami su aiškiais pajamų augimo įrodymais, didėjančia marža ir tvirtais vieneto ekonomikos skaičiais. Tuo metu ankstyvose stadijose daugiau lemia komandos kompetencija, technologinis pranašumas ir įėjimo į rinką greitis.

    Europos kontekste papildomą vaidmenį vaidina ir viešosios programos bei fondai, kurie kai kuriais atvejais padeda suaktyvinti investicijas gilesnėse technologijose. Vis dėlto net ir tokiais atvejais privatus kapitalas paprastai reikalauja aiškaus kelio iki komercinio mastelio.

    Ko tikėtis artimiausiomis savaitėmis?

    Jei makroekonominis fonas išliks panašus, tikėtina, kad ir toliau vyraus investicijos į sektorius, kur klientai gali greitai įvertinti naudą: kaštų mažinimą, procesų automatizavimą, geresnį finansinį ar klinikinį rezultatą. Didžiausią pranašumą turės startuoliai, kurie gali įrodyti stabilų augimą ir realų produktų poreikį, o ne vien ambicingus planus.

    Šios savaitės finansavimo sandorių vaizdas taip pat patvirtina, kad DI išlieka svarbus konkurencinis elementas, tačiau jis vis dažniau vertinamas kaip priemonė, o ne tikslas. Investuotojai ieško komandų, kurios geba DI panaudoti konkrečiai problemai spręsti, kartu valdydamos rizikas, susijusias su duomenimis, saugumu ir reguliavimu.

  • Švedijos technologijų finansavimas 2026 metų pirmą pusmetį: 2,6 mlrd. eurų ir keli itin stambūs sandoriai

    Švedijos technologijų finansavimas 2026 metų pirmą pusmetį: 2,6 mlrd. eurų ir keli itin stambūs sandoriai

    Švedijos technologijų įmonės 2026 metų pirmą pusmetį pritraukė apie 2,6 mlrd. eurų investicijų. Didžioji dalis kapitalo susitelkė keliuose itin dideliuose sandoriuose, o likusi rinka išliko smulkesnių etapų finansavimo teritorija.

    Didžiausią finansavimą užsitikrino „Stegra“ – apie 1,4 mlrd. eurų, tai sudarė maždaug 54 proc. visos sumos. Toliau rikiavosi „Legora“ su maždaug 515 mln. eurų ir „Polestar“ su apie 343 mln. eurų nuosavo kapitalo finansavimu, o trys didžiausi sandoriai kartu sugeneravo apie 86 proc. viso pritraukto kapitalo.

    Kur dingo likusios investicijos?

    Nors bendra suma atrodo įspūdingai, dauguma investicinių raundų buvo nedideli. Daugiau nei du trečdaliai viešai paskelbtų sandorių nesiekė 10 mln. eurų, o tipinis raundo dydis buvo apie 3,5 mln. eurų.

    Toks pasiskirstymas rodo, kad bendrą statistiką labiausiai keičia keli išskirtiniai pramoninio masto projektai. Tuo pačiu ankstyvos stadijos įmonėms kapitalo rinka išlieka aktyvi, tačiau su griežtesniu investuotojų atsirinkimu ir mažesnėmis sumomis.

    Lyderiai pagal sektorius

    Pagal sektorius pirmavo švariosios technologijos – apie 1,48 mlrd. eurų, didžiąją dalį šios sumos nulėmė „Stegra“ finansavimas. Ši kryptis atspindi bendrą Europos tendenciją, kai didžiausi čekiai keliauja į energetikos transformaciją, pramonės dekarbonizaciją ir infrastruktūrą.

    Antrą vietą užėmė teisinės technologijos – apie 517 mln. eurų, kur dominuojantį vaidmenį suvaidino „Legora“ DI sprendimai teisės tyrimams, dokumentų peržiūrai ir rengimui. Transporto ir mobilumo bendrovės pritraukė apie 457 mln. eurų, o šioje grupėje išsiskyrė „Polestar“ ir „Einride“.

    DI plėtra ir atsargesnės strategijos

    Programinės įrangos įmonių sandorių skaičius buvo didžiausias, tačiau pritraukta suma siekė apie 110 mln. eurų, kas signalizuoja apie ankstyvos stadijos raundų dominavimą. Aktyvumas fiksuotas ir kitose srityse, įskaitant rinkodarą, finansines technologijas, sveikatos priežiūrą, energetiką, saugumą, sportą, puslaidininkius ir giliąsias technologijas.

    2026 metais DI tapo įprastu produktyvumo ir automatizavimo sluoksniu daugelyje verslo programų, tačiau investuotojai vis dažniau vertina ne pažadus, o pritaikymo mastą, klientų išlaikymą ir kelią į pelningumą. Švedijos pavyzdys rodo aiškią takoskyrą: didžiausios sumos keliauja į kapitalui imlius, strategiškai svarbius projektus, o platesnė startuolių rinka auga mažesniais, bet dažnesniais žingsniais.

    Į dešimtuką pagal pritrauktą kapitalą taip pat pateko „Funnel“, „Lassie“, „Endra“, „PaperShell“, „Kustom“ ir „SWEBAL“. Šis sąrašas atskleidžia, kad Švedijos ekosistemoje greta tradicinių programinės įrangos verslų ryškėja pramonės, medžiagų inovacijų, mobilumo ir net gynybos gamybos projektai.

  • „Volve“ pritraukė apie 2,6 mln. eurų: DI platformą statybų konkursams plečia visoje Europoje

    „Volve“ pritraukė apie 2,6 mln. eurų: DI platformą statybų konkursams plečia visoje Europoje

    Norvegijos statybų technologijų bendrovė „Volve“ pritraukė 3 mln. JAV dolerių pradinės stadijos investiciją, kurią bendrovė skirs DI platformos statybų konkursams ir priešstatybinei analizei tobulinti bei plėtrai Europoje. Perskaičiavus apytiksliu šių dienų kursu, tai sudaro apie 2,6 mln. eurų.

    Investicijų raundui vadovavo rizikos kapitalo fondas Skyfall Ventures, prie jo prisidėjo J12, Norrsken Evolve, OBOS Ventures, „Antler“ ir „StartupLab“, taip pat keli privatūs investuotojai. Tarp jų minimas Daniel Kjørberg Siraj, anksčiau vadovavęs OBOS – vienai didžiausių Šiaurės šalių būsto plėtros organizacijų.

    Kam skirta „Volve“ platforma

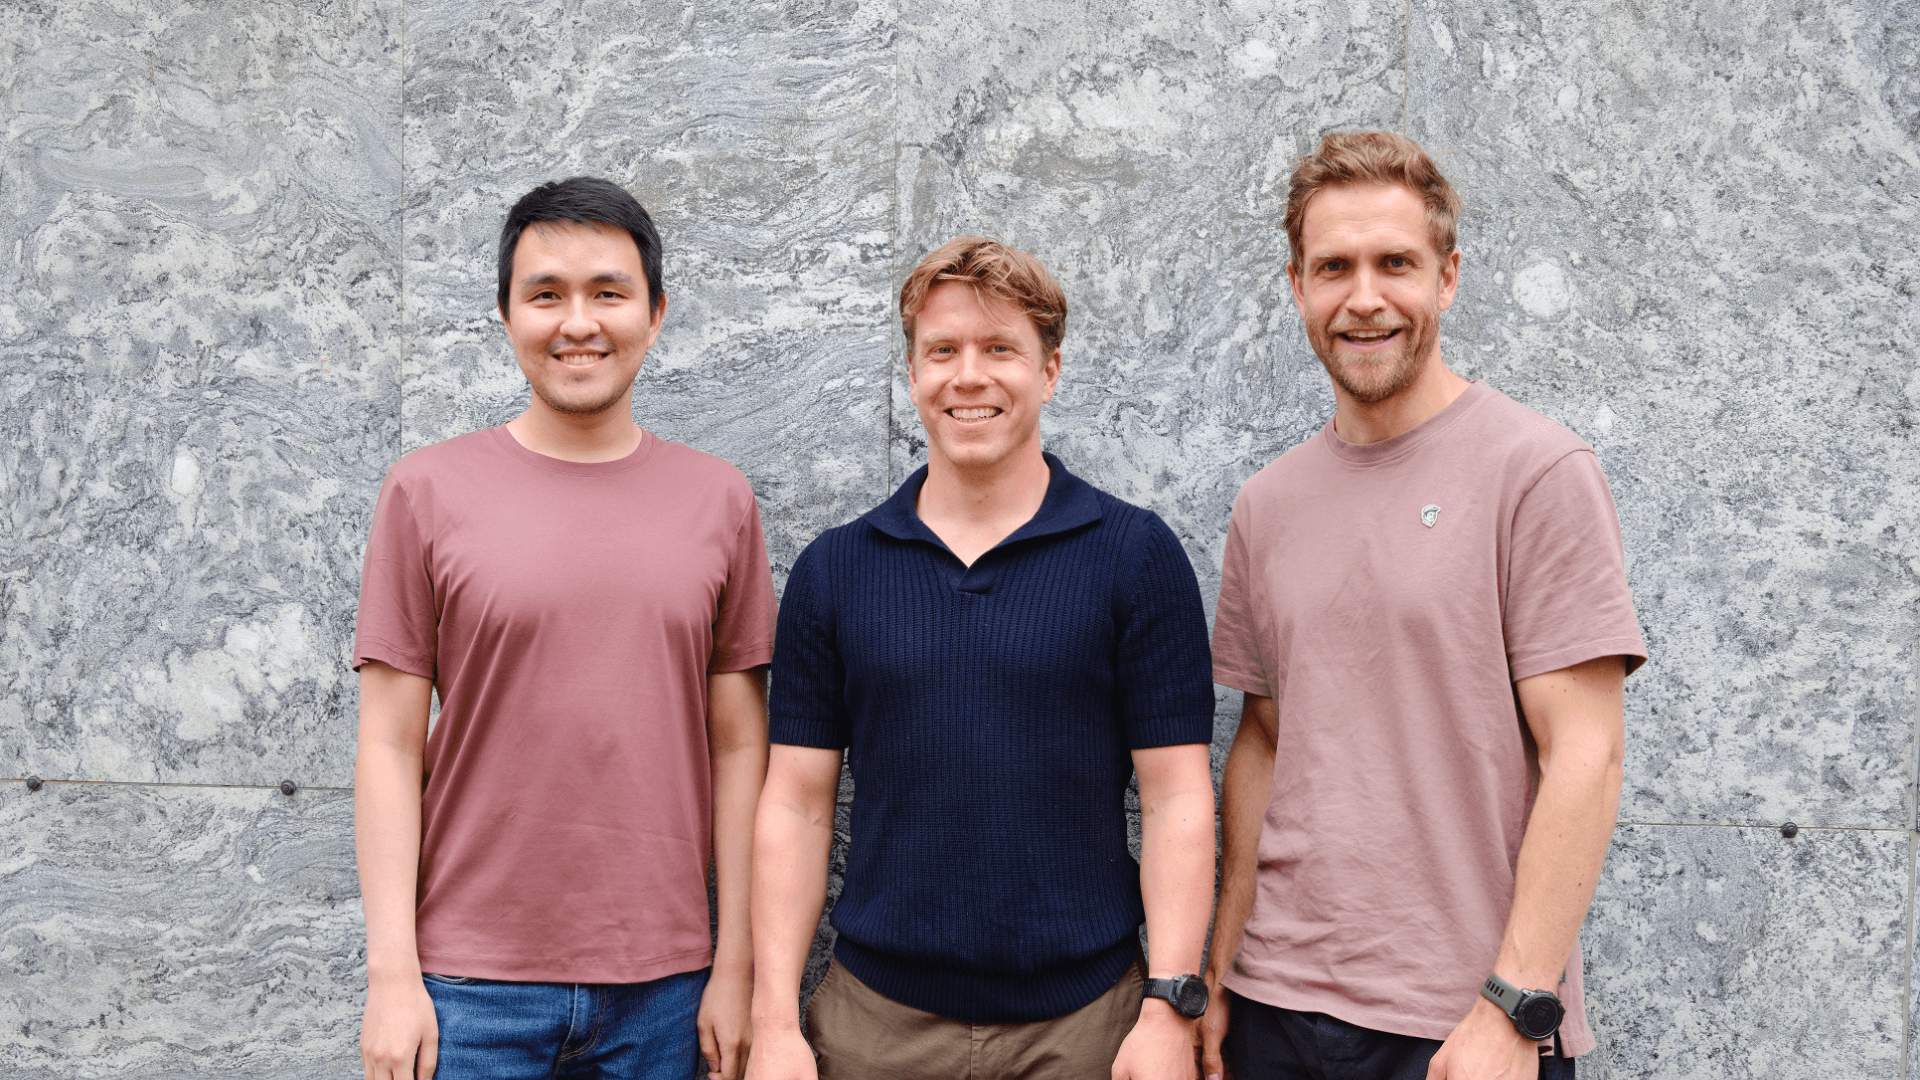
    „Volve“ įkurta 2024 metais Osle, o ją įkūrė Herman Smith, Abyl Ikshanov ir Alf Jørgen Dovland. Bendrovė kuria platformą rangovams ir viešojo sektoriaus užsakovams, kuri padeda priimti komercinius sprendimus dar iki prasidedant statyboms.

    Praktikoje didžiausias iššūkis konkursų komandoms yra laikas ir dokumentų apimtis: sutartys, brėžiniai, reikalavimai, techninės specifikacijos ir priedai dažnai sudaro šimtus ar tūkstančius puslapių. „Volve“ teigia, kad jų DI analizuoja šiuos dokumentus, susieja reikalavimus su darbų apimtimi ir išskiria galimas rizikas, kad komandos gautų struktūruotą vaizdą, kuo remtis rengiant pasiūlymą.

    Kodėl konkursų etapas lemia pelningumą

    Bendrovė pabrėžia, kad didelė dalis projekto kainos ir rizikos „užrakinama“ dar iki sutarties pasirašymo, todėl konkursų ir priešstatybinis etapas turi tiesioginę įtaką maržoms. Tai apima sprendimus, ar verta dalyvauti konkurse, kaip įkainoti darbus, kaip įvertinti sutartines sąlygas, subrangovų pasiūlymus ir galimus įsipareigojimus.

    Statybų sektoriuje konkursų dalis vis dar laikoma viena prasčiausiai skaitmenizuotų grandžių, ypač lyginant su projektavimo ar statybos darbų vykdymo valdymo įrankiais. Europos mastu statybos sudaro milžinišką investicijų segmentą, o viešieji pirkimai yra viena reikšmingiausių rinkos dalių, todėl efektyvesnė dokumentų analizė ir rizikų valdymas tampa konkurenciniu pranašumu.

    „Statybos yra projektų verslas: turi laimėti projektus, kad išliktum, bet laimėti blogomis sąlygomis yra blogiau nei pralaimėti“, – sakė „Volve“ bendraįkūrėjas ir vadovas Herman Smith.

    Plėtra Europoje ir nauja žinių struktūra

    „Volve“ skelbia, kad jų sprendimu jau naudojasi pagrindiniai rangovai ir viešieji užsakovai Šiaurės šalyse, o bendrovė stiprina pozicijas Jungtinėje Karalystėje ir žemyninėje Europoje. Investicijos turėtų paspartinti produkto plėtrą ir komandos augimą rinkose, kur konkursų procesai pasižymi didele dokumentų gausa ir griežtu reguliavimu.

    Kartu bendrovė diegia naują grafu paremtą struktūrą, skirtą kaupti ir susieti žinias tarp projektų. Idėja paprasta: nors kiekvienas statybų projektas skiriasi, pasikartojantys komerciniai sprendimai ir rizikos modeliai leidžia ankstesnių konkursų įžvalgas panaudoti kituose pasiūlymuose, užuot kiekvieną kartą pradėjus nuo nulio.

    Pasak „Volve“, naujas kapitalas bus nukreiptas į gilesnį sprendimo pritaikymą pagrindiniams rangovams ir viešojo sektoriaus klientams, o taip pat į spartesnę plėtrą Europoje. Bendrovė siekia, kad jų platforma taptų savotišku „intelekto sluoksniu“, kuris padeda priimti sprendimus konkursų ir priešstatybiniame etape.

  • „Einride“ įkūrėjai kuria rizikos kapitalo fondą: taikosi į 450 mln. eurų Europos deep tech

    „Einride“ įkūrėjai kuria rizikos kapitalo fondą: taikosi į 450 mln. eurų Europos deep tech

    Švedijos autonominių sunkvežimių startuolio „Einride“ bendraįkūrėjai Robertas Falckas ir Linnéa Kornehed Falck kartu su buvusiu „McKinsey“ partneriu Robertu Westerdahlu pristatė naują rizikos kapitalo įmonę „Navisalma“.

    Naujasis fondas deklaruoja ambiciją per artimiausius trejus metus į Europos deep tech startuolius investuoti apie 450 mln. eurų. Tarp prioritetų įvardijamos tokios sritys kaip robotika, pramoninės technologijos ir kitos pažangios inžinerinės kryptys.

    Pirmasis etapas dar tik formuojamas

    „Navisalma“ planuoja pradėti nuo maždaug 40 mln. eurų pradinio raundo, skirto veiklos kaštams ir ankstyvos stadijos investicijoms. Skelbiama, kad didžioji šios sumos dalis jau suburta iš pačių steigėjų ir kitų investuotojų.

    Tuo pat metu numatoma vėliau siekti pagrindinio, iki 450 mln. eurų dydžio investicinio kapitalo. Viešai neatskleidžiama, kas galėtų tapti didžiaisiais investuotojais, o pats tikslas šiuo metu labiau primena siekinį, o ne uždarytą fondą.

    Europa prieš Silicio slėnio kopijavimą

    Steigėjai akcentuoja, kad fondas nenori aklai kopijuoti JAV rinkos modelio ir vietoje to remsis Europos pramoniniu pagrindu. Tai atitinka pastarųjų metų tendenciją, kai deep tech projektams vis dažniau ieškoma ne tik kapitalo, bet ir gamybinių partnerių, tiekimo grandinių bei patekimo į industriją.

    „Europa puikiai kuria technologijas, bet ne visada taip pat gerai paverčia jas verte“, – sakė „Navisalma“ vadovas Robertas Falckas.

    „Mums nereikia atkartoti Silicio slėnio. Turime sujungti pažangiausias technologijas su Europos stiprybėmis inžinerijoje, dizaine, pramonėje ir kokybėje, kad kurtume pasaulinius lyderius“, – teigė jis.

    DI ir energetika jau portfelyje

    „Navisalma“ taip pat pranešė jau investavusi į Švedijos startuolį „Abundry“, kuris DI taiko energetikos sistemų našumui gerinti. Tokios investicijos atspindi platesnę kryptį, kai DI sprendimai vis dažniau diegiami infrastruktūros, energijos vartojimo efektyvumo ir pramonės optimizavimo srityse.

    Pasak įkūrėjų, fondas sieks dirbti greta esamų savininkų ir investuotojų, kad technologijos pasiektų pramoninį mastą. Tokia pozicija signalizuoja ne vien finansinį, bet ir operacinį požiūrį, kuris deep tech segmente dažnai laikomas būtinu dėl ilgesnių kūrimo ciklų ir sudėtingesnio komercializavimo.

    „Europa jau turi išskirtinę kapitalo ekosistemą. Mūsų galimybė yra jos nepakeisti, o pridėti papildomą gebėjimą“, – sakė „Navisalma“ steigėjas Robertas Westerdahls.

    „Mūsų platforma sujungia technologinę ambiciją su vykdymo disciplina ir vertės kūrimu, leidžiančiu kartu su esamais investuotojais padėti pažangiosioms technologijoms pasiekti industrinį mastą“, – pridūrė jis.

  • Lenkų DI startuolis „Pathway“ skelbia rekordinę „intelekto už eurą“ kainą ir pritraukia lėšų

    Lenkijoje įkurtas startuolis „Pathway“ pranešė pritraukęs papildomą ankstyvosios stadijos finansavimą, o įmonės vertė, kaip skelbiama, pasiekė apie 430 000 000 eurų. Apie sandorį pranešė „Forbes“, pabrėždamas, kad bendrovė kuria savo metodą, kaip efektyviau treniruoti ir taikyti dirbtinį intelektą.

    Įmonė dėmesio sulaukė po viešo bandymo, kuriame vertintas vadinamasis „intelekto už eurą“ santykis, tai yra, kiek gebėjimų modelis suteikia už konkrečią skaičiavimo kainą. „Forbes“ nurodo, kad „Pathway“ rezultatas buvo artimas vienam pažangiam didelio kalbos modelio variantui, tačiau pasiektas maždaug 11 kartų mažesnėmis sąnaudomis.

    „Atveriame naują, efektyvesnį dirbtinio intelekto plėtros kelią“, – sakė „Forbes“ cituojama „Pathway“ bendraįkūrėja ir vadovė Zuzanna Stamirowska.

    Toks akcentas į kaštus atspindi platesnę rinkos kryptį: po spartaus modelių didinimo etapo vis daugiau dėmesio skiriama efektyvumui, energijos sąnaudoms ir praktiniam pritaikymui. Įmonės ir investuotojai vis dažniau vertina ne vien maksimalų tikslumą, bet ir tai, ar DI sprendimai gali būti diegiami už prognozuojamą kainą, ypač kai auga skaičiavimo resursų paklausa.

    Šiame kontekste matoma ir didžiųjų technologijų bendrovių dinamika: „Meta Platforms“ viešai ragina mažinti barjerus atviriems modeliams Jungtinėse Valstijose, argumentuodama konkurencija su Kinijos kūrėjais. Bendrovė taip pat pristatė naują atvirojo kodo modelį, orientuotą į agentines užduotis ir galimybę veikti vartotojų įrenginiuose su viena vaizdo plokšte, kas atliepia tendenciją perkelti dalį skaičiavimo arčiau galutinio naudotojo.

    „Pathway“ atvejis rodo, kad Europa siekia užimti nišą ne tik kurdama didelius modelius, bet ir ieškodama, kaip sumažinti jų eksploatavimo kainą. Jei deklaruojamas efektyvumo šuolis pasitvirtins platesniuose testuose ir realiuose produktuose, tai gali padėti startuoliui konkuruoti ne dydžiu, o ekonomiškumu, kuris vis dažniau tampa lemiamu kriterijumi diegiant DI versle.

  • Startuolių žingsniai Europoje: nauji produktai, partnerystės ir plėtra, kurios išryškėjo per savaitę

    Europos startuolių ekosistemoje kiekvieną savaitę netrūksta naujienų, kurios rodo, kur juda rinka: nuo naujų produktų pristatymų iki tarptautinės plėtros ar įsigijimų. Pastarosiomis dienomis ryškėjo keli pasikartojantys motyvai: tvarumo sprendimai, duomenų ir kibernetinio saugumo poreikis bei finansinių paslaugų skaitmeninimas.

    Tokie pranešimai dažnai lieka „po radaru“, nes atskirai ne visi pasiekia didžiųjų antraščių lygį. Vis dėlto būtent iš jų galima matyti, kaip keičiasi vartotojų elgsena, kur teka rizikos kapitalas ir kokios technologijos pereina iš eksperimentų į komercinį mastą.

    Vienas ryškesnių signalų buvo maisto technologijų bandymai išnaudoti virtualias erdves produkto pristatymui ir prekės ženklo istorijai kurti. Augalinės kilmės produktų segmentas Europoje išlieka vienas aktyviausių, o įmonės ieško būdų išsiskirti konkurencingoje rinkoje ne tik skoniu ar kaina, bet ir komunikacijos kanalais.

    Tuo pat metu Baltijos regiono kūrėjai toliau testuoja nišas skaitmeninio turto ir blokų grandinių srityje: nuo meno kolekcionavimo iki atsiskaitymo infrastruktūros. Nors rinka patyrė svyravimų, praktiniai panaudojimo atvejai išlieka, ypač kai kuriamos aiškiai kuratorinės platformos ir integracijos su esamomis ekosistemomis.

    Nauji produktai ir plėtra

    Plėtros sprendimai vis dažniau siejami su labai konkrečiomis rinkomis: pavyzdžiui, logistikos ir transporto srityje įmonės renkasi Vokietiją kaip didžiausią Europos transporto rinką. Elektros ir autonominio transporto kryptis čia tampa ne tik technologiniu iššūkiu, bet ir reguliavimo, infrastruktūros bei tiekimo grandinių testu.

    Finansinių technologijų ir programinės įrangos kaip paslaugos segmentuose matomas spaudimas mažinti įėjimo barjerus. Nemokami planai, „be kodo“ integracijos ir greitesnis diegimas tampa svarbiais argumentais, nes įmonės nori greitai išbandyti sprendimus, o tik vėliau didinti apimtis.

    Taip pat ryškėja draudimo technologijų judėjimas į didžiąsias Europos ekonomikas. Mikromobilumo draudimas tampa atskira augančia kategorija, nes plečiasi elektrinių dviračių ir paspirtukų naudojimas, o kartu daugėja poreikis aiškiems, skaidriems ir greitai administruojamiems draudimo modeliams.

    Įsigijimai ir partnerystės

    Kelionių ir laisvalaikio sektoriuje partnerystės dažnai kuriamos tam, kad vartotojui vienoje vietoje būtų pasiūlytas platesnis muziejų, pramogų ir patirčių pasirinkimas. Tokie susitarimai paprastai reiškia stipresnę platinimo galią, daugiau duomenų apie paklausą ir efektyvesnį rinkodarinių kampanijų planavimą.

    Įsigijimai išlieka būdu greitai pridėti trūkstamas kompetencijas, ypač kai kalbama apie darbuotojų mokymą, žinių valdymą ar procesų skaitmeninimą. Mažesni specializuoti produktai dažnai tampa didesnių platformų dalimi, nes įmonės siekia sujungti komunikaciją, operacijas ir mokymus į vieną įrankių rinkinį.

    Finansinių paslaugų infrastruktūroje daugėja susitarimų, leidžiančių paslaugų teikėjams greičiau pasiūlyti atvirosios bankininkystės funkcijas. Europoje tai ypač aktualu dėl skirtingų rinkų brandos, todėl platforminiai sprendimai, galintys veikti keliuose regionuose, turi aiškų pranašumą.

    Ką rodo šie signalai

    Bendra kryptis aiški: įmonės ieško mastelio per plėtrą, efektyvumo per integracijas ir augimo per partnerystes. Kartu matosi ir atsargesnis požiūris į „vien tik idėjos“ projektus: daugiau dėmesio skiriama pajamų augimui, pasikartojančioms įplaukoms ir realiam pritaikymui.

    Šie savaitės pasiekimai taip pat parodo, kad inovacijos Europoje dažnai gimsta sankirtoje tarp technologijų ir reguliuojamų sektorių. Todėl laimi tie, kurie geba ne tik sukurti produktą, bet ir įrodyti jo patikimumą, saugumą bei gebėjimą veikti skirtingose rinkose.

  • „Index Ventures“ pristatė „Index Origin II“: 290 mln. eurų sėklos fondas naujai steigėjų kartai

    Londone įsikūręs rizikos kapitalo fondas „Index Ventures“ pranešė įkuriantis antrą specializuotą ankstyvosios stadijos fondą „Index Origin II“, kurio dydis siekia 290 mln. eurų. Tai tęsinys po pirmojo „Origin“ fondo, skirto sėklos investicijoms, ir signalas, kad investuotojai ieško galimybių net vėsesnėje rinkoje.

    „Index Ventures“ teigia, kad „Index Origin II“ orientuotas į steigėjus, kurie kuria ambicingas, pasaulines įmones nuo pirmųjų žingsnių. Praktikoje tokie fondai dažniausiai finansuoja komandų formavimą, produkto kūrimą, pirmųjų klientų pritraukimą ir pasirengimą vėlesniems finansavimo etapams.

    Kas yra sėklos fondas?

    Sėklos investicijos paprastai skiriamos tada, kai idėja jau turi aiškų produktinį kontūrą, bet verslui dar reikia įrodymų, kad sprendimas veikia rinkoje. Tuo metu svarbiausia tampa greitis, pirmieji pardavimai ir komandos branduolio suformavimas, o investuotojo pagalba dažnai lemia daugiau nei vien kapitalas.

    Pastaraisiais metais sėklos stadijoje ryškėja dvi tendencijos: didesnis dėmesys tvariam augimui ir atsargesnis požiūris į vertinimus, palyginti su itin aktyviu 2020–2021 metų laikotarpiu. Tokiose sąlygose fondai, galintys pasiūlyti ne tik finansavimą, bet ir ryšius su klientais bei ekspertus, įgyja papildomą pranašumą.

    „Kas, jeigu?“ filosofija

    Pristatydama fondą, „Index Ventures“ akcentuoja vadinamąją „kas, jeigu?“ (angl. what if) mąstyseną, kai verslas pradedamas nuo esminio klausimo ir noro keisti nusistovėjusias taisykles. Šią logiką rizikos kapitalo investuotojai dažnai sieja su rinkas perkuriančiomis bendrovėmis, kurios ne tik optimizuoja esamą procesą, bet sukuria naują vartotojų elgseną.

    „Verslumas geriausiai prasideda nuo paprasto klausimo: kas, jeigu?“, – teigiama „Index Ventures“ pristatyme.

    Kaip pavyzdžiai minimi skirtingų sektorių vienaragiai, kurių ištakos siejamos su ambicinga idėja ir ankstyvu finansavimu. „Index Ventures“ istorijoje yra investicijų į plataus vartojimo ir finansų technologijų įmones, todėl naujas fondas vertinamas kaip bandymas pakartoti sėkmės modelį ieškant kitos kartos tarptautinių lyderių.

    Ką fondas žada steigėjams?

    „Index Origin II“ pristatomas kaip bendradarbiaujantis fondas, kuris planuoja dažniau investuoti kartu su ankstyvosios stadijos fondais, atskirais partneriais ir verslo angelais. Toks modelis rinkoje įprastas, nes leidžia startuoliui gauti platesnį kontaktų tinklą, o investuotojams pasidalinti riziką.

    Be kapitalo, „Index Ventures“ akcentuoja praktinę pagalbą: pirmųjų darbuotojų paiešką, ankstyvųjų klientų ir vadinamųjų dizaino partnerių pritraukimą, taip pat prieigą prie operacinių ekspertų produktų kūrimo, pardavimų, finansų, veiklos ir inžinerijos srityse. Ankstyvoje stadijoje tokios kompetencijos dažnai tampa kritinės, nes komandos dar neturi suformuotų vidinių funkcijų.

    Fondo pristatyme taip pat minimi įrankiai, skirti ankstyvam akcijų opcionų planavimui ir struktūrai. Tai aktualu startuoliams, kurie nuo pirmųjų etapų nori konkuruoti dėl talentų, tačiau neturi galimybės pasiūlyti didelių atlyginimų ir kompensuoja tai dalimi būsimos vertės.

    Naujas „Index Ventures“ fondas rodo, kad ankstyvosios stadijos investicijos išlieka viena svarbiausių rizikos kapitalo rinkos krypčių. Net ir neapibrėžtumo laikotarpiais sėklos finansavimas dažnai laikomas langeliu, kuriame gimsta kito dešimtmečio didieji žaidėjai.

  • Mars Growth Capital kuria skolų fondą Europai: startuoliams – iki 230 mln. eurų finansavimas

    Bendra MUFG Bank ir „Liquidity Capital“ įmonė Mars Growth Capital paskelbė kurianti du naujus skolų fondus – Japonijai ir Europai. Europai skirtas Mars Europe Fund planuoja suteikti iki maždaug 230 mln. eurų skolinto kapitalo sparčiai augantiems startuoliams.

    Tokio tipo finansavimas dažniausiai patrauklus bendrovėms, kurios nori pritraukti lėšų neatskiesdamos akcininkų dalies, kaip tai nutinka pritraukiant rizikos kapitalą. Skola gali būti naudojama plėtrai, apyvartinėms lėšoms ar įėjimui į naujas rinkas, tačiau kartu reikalauja drausmingo pinigų srautų planavimo.

    Mars Growth Capital veiklą pradėjo 2021 metais, pasitelkdama MUFG Bank tarptautinį tinklą ir patirtį skolinto kapitalo srityje. „Liquidity Capital“ prisideda sprendimais, paremtais DI, kurie automatizuoja kreditavimo vertinimą ir leidžia greičiau priimti sprendimus dėl finansavimo.

    Vienas pastarųjų Mars Growth Capital sandorių Europoje – Ispanijos sveikatos technologijų startuolis „Top Doctors“, pritraukęs apie 8 mln. eurų. Bendrovė vysto platformą, kuri pacientams padeda greičiau pasiekti medicinos specialistus ir valdyti konsultacijas skaitmeniniu būdu.

    Į Europą fondas plečiasi po to, kai, pasak bendrovės, sulaukta didesnio susidomėjimo iš Europos įmonių. Mars Growth Capital teigia sieksianti pasiūlyti ne tik skolos finansavimą, bet ir platesnį MUFG grupės paslaugų spektrą, įskaitant pagalbą ruošiantis viešam akcijų platinimui.

    Mitsubishi UFJ Financial Group yra viena didžiausių pasaulio finansų grupių, įsikūrusi Tokijuje ir veikianti dešimtyse valstybių. „Liquidity Group“, įkurta 2018 metais, vysto technologiją, kuri skolos finansavimo procesą daro greitesnį ir labiau standartizuotą vidutinės bei vėlyvos stadijos įmonėms.

  • „EWOR“ pritraukė 3,2 mln. eurų: kuria Europos atsaką „Y Combinator“ ir vilioja talentus

    „EWOR“ pritraukė 3,2 mln. eurų: kuria Europos atsaką „Y Combinator“ ir vilioja talentus

    Ambicija – Europos „Y Combinator“ modelis

    Europos verslumo ugdymo iniciatyva „EWOR“ pritraukė 3,2 mln. eurų pradinės stadijos finansavimą ir viešai deklaruoja tikslą tapti Europos atsaku JAV startuolių akseleratoriui „Y Combinator“. Organizacija teigia sieksianti pasiūlyti steigėjams skaidresnes sąlygas, adekvatesnius vertinimus ir mažiau biurokratijos.

    „EWOR“ pozicionuoja save kaip programą, kurią kuria patys verslininkai, o ne vien institucijos ar konsultantai. Šis akcentas Europos startuolių rinkoje svarbus, nes dalis steigėjų vis dar kritikuoja kai kurių programų griežtas sąlygas ir ribotą realios praktikos komponentą.

    Kaip veikia programa ir kokios sumos siūlomos

    „EWOR“ teigia vykdanti 6–10 mėnesių trukmės stipendijos tipo programą, orientuotą į praktinį mokymąsi ir darbą su idėja ar ankstyvu produktu. Greta ugdymo dalies veikia ir su programa susietas investavimo mechanizmas.

    Pagal viešai nurodomą modelį, dalyviai gali pretenduoti į finansavimą iki 150 000 eurų. Organizacija pabrėžia, kad didelė programos vertės dalis yra tiesioginė prieiga prie patyrusių steigėjų, mentorių ir investuotojų tinklo.

    Kas investavo ir kokias sritis taiko

    Prie „EWOR“ finansavimo prisidėjo keli žinomi Europos technologijų ekosistemos dalyviai ir serijiniai verslininkai. Tarp minimų rėmėjų yra „Adjust“ bendraįkūrėjas Paulas Mülleris, „KW Commerce“ ir „SellerX“ bendraįkūrėjas Jensas Waselis, investuotojas Xavieras Sarrasas bei kiti ekosistemos lyderiai.

    Turinio ir atrankos fokusas nukreiptas į aukštos pridėtinės vertės sektorius: „Greentech“, „Deeptech“, dirbtinis intelektas ir mašininis mokymasis, robotika, sveikatos technologijos ir švietimo technologijos. Tai atitinka platesnę Europos kryptį stiprinti technologinį konkurencingumą srityse, kuriose reikalingas gilesnis mokslinis ir inžinerinis pagrindas.

    „Europoje nėra „Y Combinator“. Jei norime, kad Europoje kurtųsi technologijų bendrovės, galinčios konkuruoti su JAV ir Kinija, turime siūlyti sąlygas, autentiškumą ir lankstumą, kurie iš tiesų traukia stipriausius talentus“, – sakė „EWOR“ vadovas Danielis Dippoldas.

    „EWOR“ taip pat komunikuoja, kad ieško tiek kuriančiųjų, tiek parduodančiųjų profilių: programuotojų, mokslininkų ir inžinierių, gebančių kurti produktus, bei verslo ir socialinių mokslų atstovų, turinčių iniciatyvos ir lyderystės. Tokia kombinacija dažnai laikoma kritiška ankstyvoje stadijoje, kai komandai reikia ir technologinio vykdymo, ir komercinio tempo.

    Organizacija skelbia, kad dalis neseniai į programą priimtų komandų per kelis mėnesius sulaukė investuotojų įvertinimų, siekiančių aštuonženkles sumas. Nors tokie atvejai ankstyvoje stadijoje nėra taisyklė, jie išryškina konkurenciją dėl išskirtinių komandų ir tai, kad rinkoje vis dar yra kapitalo projektams, turintiems aiškią technologinę diferenciaciją.