JAV Federalinė rezervų sistema (FED) spalio 28 dieną bazinių palūkanų normų intervalo nepakeitė ir paliko jį 3,75–4 proc. Tai buvo pauzė po rugsėjį įvykusio palūkanų didinimo, pirmojo per trejus metus, o finansų rinkos dabar dėmesį telkia į gruodžio posėdį.
Sprendimas priimtas nevieningai: už palūkanų didinimą balsavo dvi pareigūnės – FED valdytoja Lisa Cook ir Klivlando federalinio rezervo banko prezidentė Beth Hammack. Likę komiteto nariai pasirinko palaukti daugiau duomenų, ypač dėl infliacijos ir darbo rinkos.
Sprendimas paskelbtas likus mažiau nei savaitei iki JAV kadencijos vidurio rinkimų, todėl bet kokie signalai dėl palūkanų krypties rinkoms tampa dar jautresni. Esant 3,7 proc. metinei infliacijai, investuotojai ir ekonomistai vertina, ar FED neužtruks per ilgai, rizikuodamas įtvirtinti kainų augimą.
FED pranešime teigiama, kad infliacija išlieka padidėjusi, o sprendimui dėl tolesnės politikos reikia papildomos informacijos, kad kainų augimas laiku sugrįžtų prie 2 proc. tikslo. Toks tonas iš esmės palieka atviras abi kryptis – tiek palūkanų išlaikymą, tiek dar vieną griežtinimą artimiausiuose posėdžiuose.
Kas spaudžia FED?
Infliacijos dinamika pastaraisiais mėnesiais buvo nevienoda: bendras vartotojų kainų indeksas rugsėjį buvo 3,7 proc., o vadinamoji bazinė infliacija, neįtraukianti maisto ir energijos, siekė 2,6 proc. Energetikos kainos išlieka svarbia rizika, nes būtent jos gali greitai pakeisti bendrą infliacijos vaizdą ir gyventojų lūkesčius.
Skolinimosi kaina JAV jau akivaizdžiai veikia būsto rinką: vidutinės 30 metų būsto paskolų palūkanos spalio pradžioje buvo pasiekusios apie 7,4 proc. Tai didina mėnesines įmokas ir mažina pirkėjų aktyvumą, o kartu slopina dalį vidaus paklausos, kurios FED siekia pristabdyti.
Darbo rinka taip pat rodo lėtėjimo ženklus: rugsėjį sukurta 29 000 darbo vietų, o nedarbas pakilo iki 4,2 proc. Vis dėlto FED akcentuoja, kad darbo vietų augimas vis dar iš esmės atitinka darbo jėgos augimą, todėl staigaus silpnėjimo kol kas neįžvelgia.
Tuo pat metu ekonomika išlieka atspari: antrąjį ketvirtį metinis BVP augimo tempas siekė 2,2 proc., o Atlantos FED modelis GDPNow rodė apie 3,5 proc. trečiajam ketvirčiui. Toks fonas palaiko argumentą, kad palūkanų mažinimo tema dar nėra artimiausios darbotvarkės centre.
Warsho žinutė ir kalendoriaus pokyčiai
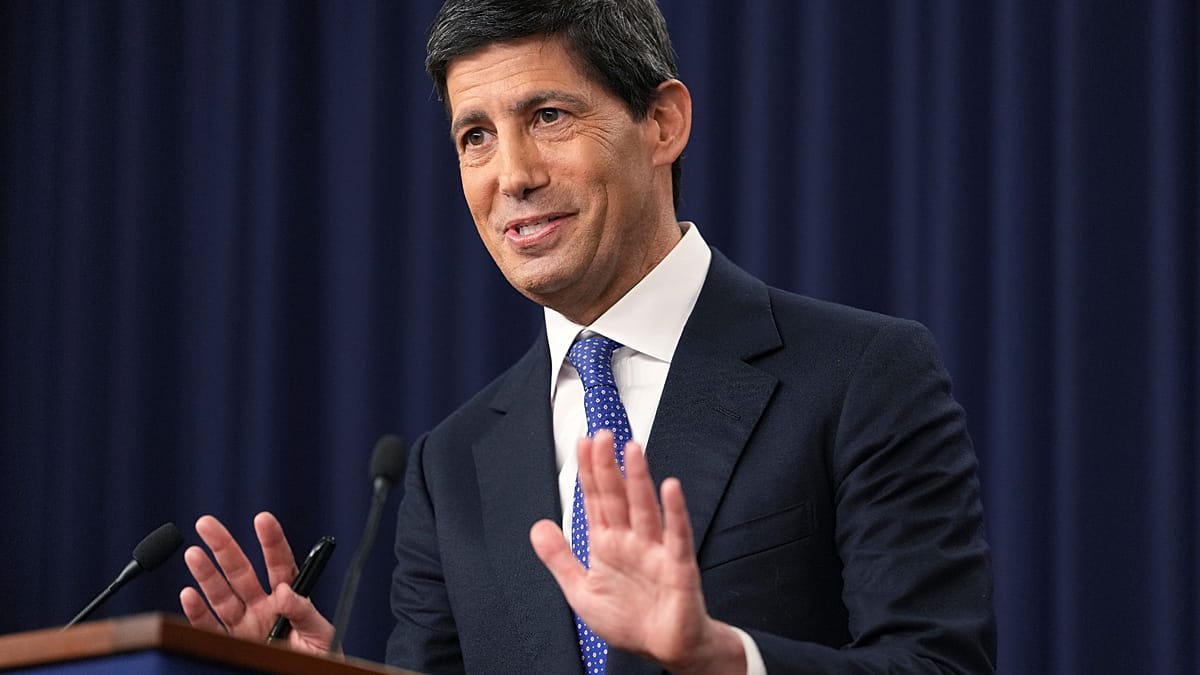
Po sprendimo FED vadovas Kevinas Warshas kartojo, kad vidaus vartojimas išlieka atsparus, produktyvumas auga, o investicijos – tvirtos, tačiau infliacija vis dar per aukšta. Jis pabrėžė, kad komitetui reikia daugiau duomenų, kad būtų pasirinkta tinkama politikos kryptis ir užtikrintas kainų stabilumas.
„Mums reikia daugiau informacijos, kad nuspręstume, kokia politikos laikysena reikalinga laiku grąžinti infliaciją prie 2 proc. tikslo“, – sakė Kevinas Warshas.
Warshas taip pat paskelbė apie Federalinio atvirosios rinkos komiteto darbo kalendoriaus pertvarką. Aštuoni posėdžiai per metus išliks, tačiau nuo 2027 metų dalis jų bus skirta strategijai aptarti, o ne palūkanoms nustatyti, todėl faktinių sprendimų dėl palūkanų skaičius mažės.
Rinkos lūkesčiai po posėdžio sustiprėjo: pagal palūkanų ateities sandorių kainodarą investuotojai vertino didelę tikimybę, kad gruodžio 8–9 dienomis palūkanos gali būti didinamos dar 0,25 procentinio punkto. Papildomų signalų tikimasi ir iš artėjančių JAV makroekonominių rodiklių, įskaitant FED prioritetinį infliacijos matą – asmeninio vartojimo išlaidų (PCE) kainų indeksą.
Tarptautiniame fone dėmesys krypsta ir į Europos Centrinį Banką, kurio sprendimai lemia euro zonos skolinimosi kainą ir investuotojų nuotaikas. Skirtingos JAV ir euro zonos palūkanų trajektorijos gali turėti įtakos dolerio ir euro kursui, kapitalo srautams bei žaliavų kainoms.
Politinis fonas ir nesutarimų reikšmė
Dalis dėmesio tenka ir politiniam fonui: JAV prezidentas Donaldas Trumpas tęsia veiksmus, susijusius su Lisa Cook atleidimo svarstymu dėl kaltinimų, kuriuos ji neigia. Tokia situacija didina įtampą, nes FED nepriklausomumas laikomas vienu svarbiausių veiksnių, užtikrinančių patikimą pinigų politiką.
Nevieningas balsavimas taip pat yra svarbus signalas rinkoms. Rugsėjį sprendimas kelti palūkanas buvo priimtas vienbalsiai, o dabar atsiradę du atskiri balsai už griežtinimą rodo, kad dalis komiteto nerimauja dėl infliacijos įsitvirtinimo ir nori greitesnės reakcijos.
Artimiausiais mėnesiais pagrindinis klausimas išliks tas pats: ar infliacija mažės pakankamai sparčiai be papildomo palūkanų didinimo. Jei energetikos kainos išliks aukštos, o vartojimas neslops, gruodžio sprendimas gali tapti vienu svarbiausių šių metų pinigų politikos posūkių.
Leave a Reply