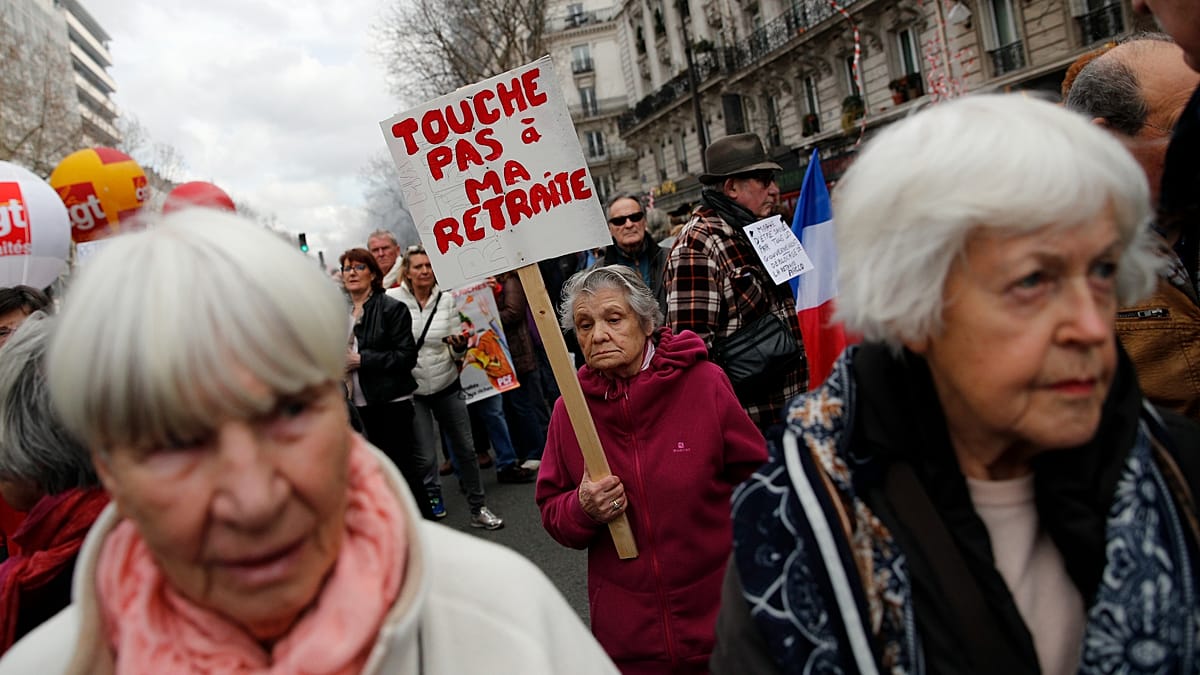
Norint senatvėje gauti apie 70 proc. buvusio atlygio, daugelyje Europos šalių vien privalomų pensijų nepakaks – skaičiuojama, kad darbuotojams tektų papildomai kaupti savanoriškai.
Tokias išvadas pateikia Ekonominio bendradarbiavimo ir plėtros organizacija (OECD) savo „Pensions Outlook 2026“ ataskaitoje, kurioje vertinama, kiek papildomų įmokų visos karjeros metu reikėtų vidutines pajamas gaunantiems žmonėms.
OECD šį skirtumą vadina įmokų atotrūkiu – tai papildoma uždarbio dalis, kurią, be privalomų įmokų, reikėtų nukreipti į savanorišką pensijų kaupimą, kad būtų pasiektas 70 proc. tikslas.
Pagal ataskaitos skaičiavimus, Lietuva išsiskiria didžiausiu įmokų atotrūkiu, vertinant jį kaip uždarbio dalį: jis siekia 20,7 proc. vidutines pajamas gaunantiems vyrams, o rodikliai daugumoje šalių moterims yra panašūs.
Kuriose šalyse „spraga“ didžiausia
OECD vertinimu, privalomos pensijos nepasieks organizacijos iškelto pajamų tikslo 22-ose iš 30 tirtų Europos šalių. Tai reiškia, kad nemažai dirbančiųjų, jei nori išlaikyti panašesnį gyvenimo lygį, teoriškai turėtų pasirūpinti papildomu kaupimu.
Dviženkliu atotrūkiu, be Lietuvos, pasižymi ir kitos šalys: Airija (19,4 proc.), Lenkija (17,3 proc.), Kroatija (15,7 proc.), Slovėnija (12,5 proc.), Latvija (12,3 proc.), Estija (12,2 proc.), Šveicarija (12,1 proc.), Vokietija (11,1 proc.), Belgija (10,7 proc.) ir Islandija (10 proc.).
Tuo metu kai kuriose valstybėse atotrūkis mažas: Bulgarijoje jis siekia 4,4 proc., Slovakijoje – 3,9 proc., Švedijoje – 2,2 proc., o Turkijoje – 0,4 proc.
Yra ir šalių, kur, OECD projekcijomis, privalomos pensijos vidutines pajamas gaunantiems vyrams turėtų atitikti 70 proc. tikslą: tarp jų minimos Austrija, Danija, Graikija, Italija, Liuksemburgas, Nyderlandai, Portugalija ir Ispanija.
Kiek tai būtų eurais: nuo kelių iki daugiau nei 1 000 per mėnesį
„Euronews Business“ pritaikė OECD nurodomus procentus 2025 metų vidutiniams bruto atlyginimams ir paskaičiavo, kokių papildomų mėnesinių įmokų teoriškai reikėtų. Toks pats procentas skirtingose šalyse virsta visiškai skirtingomis sumomis, nes darbo užmokestis Europoje smarkiai skiriasi.
Pagal šiuos skaičiavimus, vyrams papildoma suma per mėnesį svyruoja nuo maždaug 5 eurų Turkijoje iki 1 084 eurų Šveicarijoje. Daugiau nei 500 eurų per mėnesį viršija Airija (974 eurai), Islandija (716 eurų), Vokietija (617 eurų), Belgija (556 eurų) ir Norvegija (532 eurai).
Jungtinėje Karalystėje vyrui, gaunančiam vidutinį atlyginimą, reikėtų apie 494 eurus per mėnesį, Prancūzijoje – 238 eurų. Lenkijoje ši suma siekia 360 eurų, Vengrijoje – 129 eurus, Rumunijoje – 111 eurų, Švedijoje – 91 eurą, Bulgarijoje – 68 eurus, Slovakijoje – 64 eurus.
Tekste taip pat pabrėžiama, kad net ir santykinai nedidelės papildomos įmokos gali būti labai juntamos ten, kur atlyginimai mažesni. Pavyzdžiui, 2025 metais vidutinės mėnesio bruto pajamos, pateikiamais duomenimis, svyravo nuo 1 549 eurų Turkijoje iki 8 957 eurų Šveicarijoje.
Kodėl atotrūkiai skiriasi ir ką jie pasako (o ko – ne)
OECD atstovė Stéphanie Payet aiškino, kad skirtumai tiesiogiai susiję su tuo, kokio dydžio pajamų pakeitimo normą (pensijos ir buvusio atlygio santykį) užtikrina privaloma sistema: kuo ji mažesnė, tuo daugiau teoriškai reikia kaupti savanoriškai.
Ekspertai atkreipia dėmesį ir į ribotumus: pats įmokų atotrūkis dar neatsako, ką realiai bus galima įsigyti už pensiją. Profesorius Iainas Clacheris pabrėžė, kad svarbi ir pinigų perkamoji galia senatvėje.
Dar vienas svarbus aspektas – tai yra į ateitį nukreiptas vertinimas. OECD skaičiavimai paremti prielaida, kad šiandien į darbo rinką ateinantys žmonės dirbs visą karjerą, o sistemos taisyklės iš esmės nesikeis, nors į projekcijas įtraukiami ir jau įstatymuose numatyti pokyčiai, pavyzdžiui, suplanuotas pensinio amžiaus didinimas.
Ataskaitoje pateikiamas ir supaprastintas pavyzdys, kaip veikia pats modelis: jei privaloma pensija ateityje sudarytų 50 proc. buvusio atlygio, papildomas kaupimas galėtų kompensuoti trūkstamą dalį iki 70 proc. tikslo, tačiau konkretūs dydžiai priklausytų nuo uždarbio ir sukauptų lėšų grąžos.
Leave a Reply