Tag: Euro zona

  • ECB tyrimas: rinkas stipriai pajudina ir bankininkų kalbos, ne tik palūkanų sprendimai

    ECB tyrimas: rinkas stipriai pajudina ir bankininkų kalbos, ne tik palūkanų sprendimai

    Kodėl svarbu tai, kas sakoma

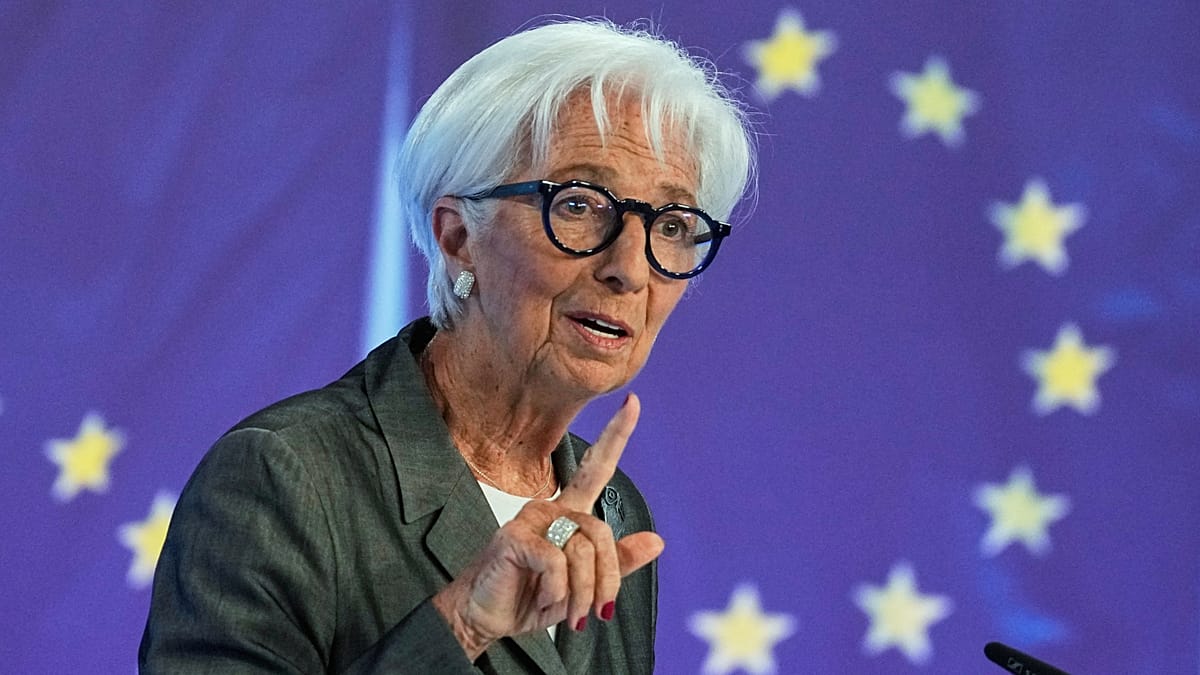
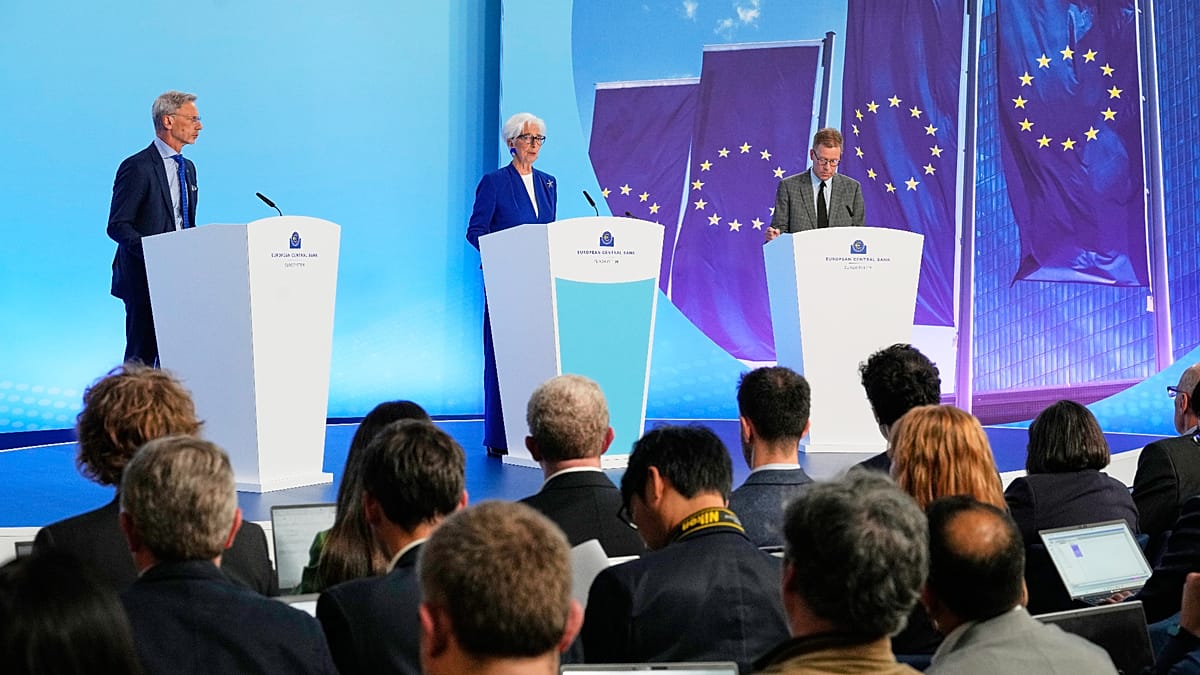
    Euro zonos finansų rinkos jautriai reaguoja ne tik į oficialius Europos Centrinio Banko (ECB) sprendimus dėl palūkanų, bet ir į jo vadovų bei kitų politikos formuotojų viešus pasisakymus. Tai rodo ECB ekonomistų paskelbta analizė, nagrinėjanti, kaip kalbos, interviu ir komentarai tarp posėdžių keičia investuotojų lūkesčius.

    Tyrimo išvada paprasta: nors pavienis pasisakymas ne visada sukelia lengvai išmatuojamą efektą, bendras tokių komunikacijos įvykių poveikis gali prilygti formaliems pinigų politikos pranešimams. Praktikoje tai reiškia, kad rinkoms kartais pakanka užuominos apie būsimą kryptį, kad persikainotų obligacijos, valiuta ar akcijos.

    Duomenų bazė nuo 1999 metų

    ECB ekonomistai Klodiana Istrefi, Florens Odendahl ir Giulia Sestrieri sudarė euro zonos komunikacijos įvykių duomenų bazę. Joje apjungti 304 formalūs sprendimai ir apie 5 000 viešų pasisakymų nuo 1999 metų sausio iki 2024 metų pradžios.

    Analizėje vertintos ECB prezidentų, Vykdomosios valdybos narių ir didžiųjų euro zonos šalių centrinių bankų vadovų kalbos bei interviu. Dėmesys sutelktas į Vokietijos, Prancūzijos, Ispanijos ir Italijos atstovus, nes tai didžiausios euro zonos ekonomikos, kurių signalai investuotojams ypač svarbūs.

    „Mūsų rezultatai rodo, kad rinkos reakcija į komunikaciją tarp posėdžių dažnai būna tokia pat didelė kaip ir į oficialius Valdančiosios tarybos sprendimų pranešimus“, – rašė autoriai ECB tinklaraštyje.

    Kas veikia rinkas labiausiai

    Tyrime pabrėžiama, kad oficialūs sprendimai po ECB posėdžių savaime yra sutelkti į konkrečius veiksmus, todėl ir rinkos reakcija į juos dažniau būna aiški. Autoriai nurodo, kad reikšmingą rinkos pokytį sukėlė maždaug 45 proc. formalių sprendimų.

    Tuo metu pasisakymai tarp posėdžių apima platesnį temų spektrą, todėl jų poveikis nevienodas ir reikšmingų reakcijų dalis mažesnė. Vis dėlto tokių pasisakymų dažnis yra daug didesnis nei oficialių sprendimų, tad jų sukauptas efektas tampa reikšmingas.

    Vertinant, kurių asmenų žodžiai vidutiniškai „sveria“ daugiausia, pirmoje vietoje atsidūrė ECB prezidentai. Toliau rikiuojasi nacionalinių centrinių bankų vadovai, o po jų Vykdomosios valdybos nariai, kas, anot autorių, atspindi ir skirtingą autoriteto bei signalų svarbos suvokimą rinkose.

    Ką tai reiškia gyventojams ir verslui

    Rinkų lūkesčiai dėl pinigų politikos krypties tiesiogiai veikia skolinimosi kainą, valstybės obligacijų pajamingumus ir bankų finansavimo sąlygas. Tai vėliau persiduoda būsto paskolų palūkanoms, įmonių kreditavimui ir vartotojų bei verslo pasitikėjimui, todėl ECB komunikacija tampa ne mažiau svarbi už sprendimų dienos antraštes.

    ECB taip pat akcentuoja, kad euro zonoje šalys skiriasi ekonomikos struktūra, skolos lygiu ir namų ūkių finansine padėtimi. Dėl to rinkos stebi ne tik centrinę vadovybę Frankfurte, bet ir atskirų šalių centrinių bankų vadovų toną, nes jis gali išduoti nuomonių skirtumus Valdančiojoje taryboje.
  • Prancūzijos skola šauna į rekordus: ministerija skelbia, kiek viršys ES ribas 2027 metais

    Prancūzijos skola šauna į rekordus: ministerija skelbia, kiek viršys ES ribas 2027 metais

    Prancūzija perspėja dėl sparčiai augančios valstybės skolos: Finansų ministerijos vertinimu, 2026 metais ji pasieks 119,3 proc. bendrojo vidaus produkto, o 2027 metais pakils iki 121,7 proc. Tai būtų aukščiausias lygis nuo 1978 metų, remiantis nacionalinės statistikos tarnybos Insee istorine seka.

    Tokie skaičiai ryškiai viršija Europos Sąjungoje taikomus orientyrus: pagal fiskalines taisykles valstybės skola turėtų artėti prie 60 proc. BVP, o metinis valdžios sektoriaus deficitas neturėtų viršyti 3 proc. BVP. Ministerijos atstovai didėjimą aiškina tuo, kad deficitas išlieka aukštas, todėl skola kyla beveik automatiškai.

    Deficitas lieka per didelis

    Valdžios sektoriaus deficitas pernai, ministerijos duomenimis, sudarė 5,1 proc. BVP, o šiemet prognozuojamas dar didesnis – 5,4 proc. Dėl to Prancūzija jau kurį laiką yra sustiprinto Europos Komisijos fiskalinio stebėjimo lauke, nes rodikliai nesuderinami su ES biudžetinės drausmės kryptimi.

    Vyriausybė tikisi, kad kitais metais deficitas sumažės iki 5 proc. BVP, tačiau tai vis tiek būtų gerokai virš 3 proc. ribos. Finansų politikos kryptį papildomai komplikuoja politinis ciklas, nes šalyje artėja rinkimai, o dalis sprendimų tiesiogiai paveiktų rinkėjų pajamas ir vartojimą.

    Planuojami 54 mlrd. eurų karpymai

    Premjeras Sebastianas Lecornu, pristatydamas 2027 metų biudžeto gaires, nurodė, kad planuojama korekcijų ir išlaidų mažinimo priemonių suma siektų 54 mlrd. eurų. Dalis jautriausių klausimų, įskaitant diskusijas dėl lengvatų mažinimo pensininkams, paliekama spręsti parlamentui.

    Parlamento finansų komiteto vadovas jau perspėjo, kad plataus masto taupymo priemonės gali būti pritaikytos pernelyg vienodai visoms grupėms, todėl labiausiai skaudėtų mažiausias pajamas gaunantiems gyventojams. Tai didina riziką, kad politinės derybos lėtins sprendimus, o finansų rinkos jautriau vertins Prancūzijos skolinimosi perspektyvas.

    Ekonomikos augimą slopina energijos šokas

    Nepriklausomas fiskalinis prižiūrėtojas, Aukštoji viešųjų finansų taryba, vertina pateiktų priemonių makroekonominį pagrįstumą. Tarybos vadovė Amelie de Montchalin viešai akcentavo, kad kryptį dar galima pakoreguoti, jei sprendimai bus greiti ir atsakingi.

    Tuo pat metu Prancūzijos ekonomikos augimo prognozės buvo peržiūrėtos žemyn dėl silpnesnio vartojimo ir padidėjusio neapibrėžtumo energijos rinkose. Ministerija pažymi, kad naujas energijos kainų šuolis, susijęs su JAV ir Izraelio karu prieš Iraną, didina spaudimą infliacijai ir valstybės išlaidoms, o tai apsunkina skolos stabilizavimą.

    Euro zonoje Prancūzija pagal įsiskolinimą šiuo metu nusileidžia tik Graikijai ir Italijai. Kontrastas ryškėja, nes kai kurios šalys skolos santykį su BVP pastaraisiais metais mažino: Ispanijoje jis, skelbiama, buvo nusileidęs žemiau 100 proc., o Portugalija savo rodiklį buvo priartinusi prie mažesnio nei 90 proc. lygio.

  • ECB darbuotojai kelia nerimą dėl vadovų kaitos: ar Lagarde gali pasitraukti anksčiau?

    ECB darbuotojai kelia nerimą dėl vadovų kaitos: ar Lagarde gali pasitraukti anksčiau?

    Darbuotojų laiškas dėl stabilumo

    Europos Centrinio Banko darbuotojai laiške vadovybei perspėjo, kad kalbos apie galimus aukščiausio lygio pasitraukimus kelia rizikų institucijos stabilumui. Laiške prašoma aiškumo dėl galimų vadovų kaitos scenarijų ir to, kaip būtų užtikrintas sklandus perėjimas.

    Darbuotojai pabrėžia, kad ilgai trunkantis neapibrėžtumas gali silpninti pasitikėjimą ECB komunikacija ir apsunkinti vidaus reformų bei strateginių prioritetų planavimą. Pasak jų, tokios diskusijos neišvengiamai daro poveikį ir pinigų politikos sprendimų priėmimui.

    Kas minima gandų kontekste

    Laiške minimos žiniasklaidoje aptariamos prielaidos, jog ECB prezidentė Christine Lagarde galėtų pasitraukti iki jos kadencijos pabaigos, numatytos 2027 metų spalį. Darbuotojai akcentuoja, kad nevertina pranešimų tikslumo, tačiau ragina vadovybę pateikti daugiau apibrėžtumo.

    „Mes nesiimame vertinti šių pranešimų tikslumo ir neabejojame kiekvieno teise svarstyti būsimus profesinius ar viešuosius vaidmenis“, – rašoma laiške.

    „Tačiau kai tokios galimybės siejamos su Vykdomosios valdybos nariais, o ypač su ECB prezidente, neišvengiamai kyla instituciniai klausimai“, – priduriama tekste.

    Gandų fone aptariamos ir kitos galimos permainos. Skelbta, kad Vykdomosios valdybos narė Isabel Schnabel esą derasi dėl aukšto posto Tarptautiniame valiutos fonde, todėl taip pat galėtų pasitraukti nesulaukusi kadencijos pabaigos.

    Laikas jautrus: infliacija ir palūkanos

    Šios diskusijos vyksta euro zonai gyvenant padidėjusio neapibrėžtumo sąlygomis. ECB sprendimus komplikuoja energijos kainų svyravimai ir geopolitinės įtampos, o institucija toliau siekia suvaldyti infliaciją iki 2 proc. tikslo.

    Pastaruoju metu ECB komunikacijoje akcentuota, kad infliacijos grįžimas prie 2 proc. lygio gali užtrukti ilgiau, nei tikėtasi, o palūkanų politika išliks priklausoma nuo duomenų. Darbuotojų teigimu, būtent todėl vadovų kaitos klausimas šiuo metu gali būti ypač jautrus rinkoms ir visuomenei.

    Laiške taip pat atkreipiamas dėmesys į tai, kad artimiausiais metais, net ir be netikėtų pasitraukimų, planuojama įprasta rotacija. Pavyzdžiui, vyriausiojo ekonomisto Philip Lane kadencija baigiasi 2027 metų gegužę, todėl aiškus įpėdinystės planas tampa svarbus iš anksto.

  • ECB vėl kelia palūkanas iki 2,5 proc.: energijos šokas kelia infliaciją visoje euro zonoje

    ECB vėl kelia palūkanas iki 2,5 proc.: energijos šokas kelia infliaciją visoje euro zonoje

    Europos Centrinis Bankas rugsėjo 10 dieną dar kartą sugriežtino pinigų politiką ir padidino pagrindines palūkanų normas. Indėlių palūkanų norma pakelta nuo 2,25 proc. iki 2,5 proc., o tai tapo antru kėlimu per tris mėnesius.

    Kartu padidintos ir kitos dvi svarbiausios normos: pagrindinių refinansavimo operacijų palūkanos pakilo iki 2,65 proc., o ribinio skolinimosi galimybės norma iki 2,9 proc. Indėlių norma laikoma pagrindiniu ECB orientyru, pagal kurį rinkos vertina pinigų politikos kryptį.

    ECB sprendimą sieja su išaugusiu infliacijos spaudimu, kurį daugiausia kursto energijos kainos. Bankas teigia, kad konfliktas Artimuosiuose Rytuose didina neapibrėžtumą ir palaiko kainų augimą, todėl infliacija gali ilgiau išlikti aukščiau tikslo.

    Energija vėl išjudino kainas

    Naujausi duomenys rodo, kad rugpjūtį metinė infliacija euro zonoje pasiekė 3,3 proc., kai liepą buvo 2,9 proc. Tai aukščiausias rodiklis nuo 2023 metų rugsėjo, o pagrindinis šuolio variklis buvo energija.

    Energijos kainų augimas per metus padidėjo iki 14,3 proc., kai mėnesiu anksčiau siekė 10,3 proc. Įtampą rinkose sustiprino rizikos dėl tiekimo ir logistikos, ypač po suaktyvėjusių susirėmimų aplink Hormūzo sąsiaurį, svarbų pasaulinei naftos prekybai.

    Tuo pat metu bazinė infliacija, kuri eliminuoja energijos ir maisto kainų svyravimus, rugpjūtį sumažėjo iki 2,4 proc. Paslaugų infliacija, kuri dažnai siejama su atlyginimų dinamika, smuko iki 3 proc., todėl ECB argumentuoja, kad kol kas tai labiau pasiūlos, o ne vidaus paklausos problema.

    Skirtingos šalys, viena norma

    ECB sprendimus komplikuoja nevienoda infliacijos situacija valstybėse narėse. Rugpjūtį metinė infliacija Ispanijoje siekė 4,5 proc., Vokietijoje 2,9 proc., Prancūzijoje 2,7 proc., nors visas šalis veikia panašus energijos kainų šokas.

    Ekonomikos augimas euro zonoje išlieka atsparesnis, nei tikėtasi, tačiau ECB vertinimu tai dar nereiškia perkaitimo. Bankas taip pat pabrėžia, kad 2,5 proc. indėlių norma vis dar gali būti laikoma artima neutraliai, todėl tolesni kėlimai reikštų aiškesnį siekį aktyviai slopinti ekonomiką.

    Ką signalizuoja Lagarde ir ko laukti toliau

    ECB vadovė Christine Lagarde dar vasarą leido suprasti, kad sprendimai bus griežtai paremti duomenimis, o energetikos scenarijai taps vienu svarbiausių veiksnių. Rinkos dabar stebi, ar aukštos energijos kainos nepradės persiduoti į platesnį kainų krepšelį, ypač per transporto ir gamybos kaštus.

    ECB taip pat paskelbė atnaujintas prognozes: banko vertinimu, bendroji infliacija šiais metais vidutiniškai sudarys 3 proc. Tuo pat metu pakoreguotos vėlesnių metų prognozės, rodant, kad infliacijos grįžimas prie tikslo gali būti lėtesnis, nei manyta anksčiau.

    Dėmesys krypsta ir į kitų centrinių bankų sprendimus. Rugsėjo viduryje dėl palūkanų spręs JAV Federalinis rezervų bankas ir Japonijos bankas, o Anglijos bankas, turintis 3,75 proc. bazinę normą, rinkos vertinimu, gali rinktis pauzę.

  • ECB beveik tikrai kels palūkanas, bet yra kabliukas: infliaciją Europoje kursto energija

    ECB beveik tikrai kels palūkanas, bet yra kabliukas: infliaciją Europoje kursto energija

    Europos Centrinis Bankas rugsėjo 10 dieną, tikėtina, vėl didins palūkanų normas. Rinkos dalyviai beveik neabejoja, kad indėlių palūkanų norma kils 0,25 proc. punkto iki 2,5 proc.

    Vis dėlto šis sprendimas nėra toks paprastas, kaip gali atrodyti iš antraščių. Dilema slypi ne tiek klausime, ar ECB kels normas, kiek kodėl tai daroma ir ar argumentai atlaiko ekonominių rodiklių patikrą.

    Infliaciją kelia ne viskas

    Euro zonoje rugpjūtį metinė infliacija pasiekė 3,3 proc., palyginti su 2,9 proc. liepą. Didžiausias šuolio veiksnys buvo energija: energijos kainų augimas paspartėjo iki 14,3 proc., kai mėnesiu anksčiau siekė 10,3 proc.

    Tuo pat metu bazinė infliacija, neįtraukianti energijos ir maisto, mažėjo iki 2,4 proc. nuo 2,5 proc. Tai signalas, kad kainų spaudimas ekonomikos viduje silpnėja, o bendrą rodiklį į viršų daugiausia stumia energetikos šokas.

    Paslaugų infliacija, kuri paprastai jautriausiai reaguoja į atlyginimus ir vidaus paklausą, taip pat smuko iki 3,0 proc. nuo 3,3 proc. Ekonomistų vertinimu, tai rodo ribotus vadinamuosius antrinius efektus, kai brangi energija ima kelti beveik visų prekių ir paslaugų kainas.

    Kodėl sprendimas tapo nepatogus

    ECB palūkanas pirmą kartą per trejus metus pakėlė birželio 11 dieną, indėlių normą padidindamas nuo 2,0 proc. iki 2,25 proc. Liepą palūkanos buvo paliktos nepakeistos, tačiau ECB vadovė Christine Lagarde signalizavo, kad rugsėjį tikėtinas naujas griežtinimas.

    Problema ta, kad pinigų politika tiesiogiai nepašalina energijos pasiūlos sutrikimų ir geopolitinių rizikų, kurios ir kelia didžiąją dalį spaudimo kainoms. Griežtesnės palūkanos mažina kreditavimą ir paklausą, tačiau energijos kainų šoką jos slopina tik netiesiogiai ir dažnai su laiko vėlavimu.

    ECB ekonomistai neseniai paskelbė analizę, kurioje nurodė, kad nepalankūs energijos pasiūlos veiksniai, susiję su geopolitine įtampa, sudarė apie 90 proc. energijos infliacijos kilimo nuo sausio iki gegužės.

    „Šį kartą dominuoja energijos pasiūlos šokas, o paklausos ir viešosios politikos stimulai vaidina mažesnį vaidmenį“, – rašė ECB ekonomistai.

    Kita svarbi detalė yra nevienodas infliacijos vaizdas skirtingose šalyse. Rugpjūtį metinė infliacija Ispanijoje siekė 4,5 proc., Vokietijoje 2,9 proc., Prancūzijoje 2,7 proc., nors visoms taikoma ta pati bendra palūkanų norma.

    Rizika ekonomikai ir valiutai

    Euro zonos ekonomika pastaraisiais mėnesiais pasirodė atsparesnė, nei buvo prognozuota, tačiau tai nereiškia, kad augimas tapo tvirtas. Didesnės palūkanos gali papildomai slopinti investicijas ir vartojimą, ypač jei energijos šokas pats savaime mažina namų ūkių perkamąją galią.

    Rinkose šis žingsnis dažnai apibūdinamas kaip atsargumo arba draudimo palūkanų kėlimas, kai siekiama užkirsti kelią infliacijos lūkesčių išsikraipymui. Tačiau net ir pakėlus iki 2,5 proc., indėlių norma būtų intervale, kurį pats ECB yra įvardijęs kaip artimą neutraliai politikai.

    Sprendimui svarbi ir tarptautinė palūkanų aplinka. JAV Federalinis rezervų bankas ir Japonijos centrinis bankas rugsėjį taip pat svarstys tolesnius žingsnius, o skirtingos kryptys gali paveikti euro kursą.

    Jei JAV palūkanos kiltų, o ECB susilaikytų, doleris galėtų stiprėti euro atžvilgiu. Silpnesnis euras paprastai padeda eksportuotojams, tačiau kartu brangina importą, o energijos žaliavos tarptautinėse rinkose dažnai įkainojamos doleriais, tad tai gali sustiprinti būtent tą infliacijos dalį, kuri šiuo metu yra jautriausia.

    Todėl ECB, tikėtina, sieks suderinti du tikslus: parodyti ryžtą infliacijos atžvilgiu, bet kartu vengti per didelio ekonomikos stabdymo, kai bendrą kainų augimą daugiausia lemia energijos pasiūlos šokai.

  • Lenkija auga tris kartus greičiau nei euro zona: kas maitina šuolį ir kodėl jis gali greitai išblėsti

    Augimas ryškiai lenkia euro zoną

    Lenkijos ekonomikos plėtra pastaruoju metu aiškiai išsiskiria Europos Sąjungoje. Remiantis tarptautinių analitikų vertinimais, šalies bendrasis vidaus produktas 2026 metų pirmąjį pusmetį augo apie 3,7 proc. per metus, kai euro zonos vidurkis, neįskaičiuojant Airijos, siekė maždaug 1,1–1,2 proc.

    Toks skirtumas reiškia, kad Lenkija augo maždaug tris kartus sparčiau nei euro zona. Tačiau prognozės rodo, kad šis tempas gali būti laikinas, o augimas artimiausiais metais turėtų lėtėti.

    Kas šiuo metu stumia ekonomiką į priekį?

    Ekonomistai Lenkijos pagreitį sieja su plačiai išsisklaidžiusiais augimo šaltiniais. Didelę reikšmę turi vidaus vartojimas, viešosios išlaidos ir eksportas, o svarbų vaidmenį atlieka ir investicijų ciklas.

    Vienas iš ryškiausių faktorių yra Europos Sąjungos lėšų įsisavinimas, įskaitant Ekonomikos gaivinimo ir atsparumo didinimo priemonės finansavimą. Šios lėšos didina investicijų apimtis ir skatina privačius projektus, ypač infrastruktūros, energetikos ir skaitmeninimo srityse.

    „Lenkija išlieka viena atspariausių ekonomikų Europoje: augimą palaiko vartojimas, investicijos, viešosios išlaidos ir eksportas“, – sakė EY vyriausiasis ekonomistas Europai dr. Marek Rozkrut.

    Regiono vaizdas nevienodas

    Panašų tempą dalyje Vidurio ir Rytų Europos demonstravo ir kitos šalys. Pavyzdžiui, Slovėnija, Bulgarija bei Lietuva, kurių plėtrą palaikė didėjančios pajamos, fiskalinė politika ir Europos fondai, taip pat augo maždaug 3–4 proc. tempu.

    Tuo pat metu kai kurios regiono ekonomikos augo lėčiau. Čekija, Kroatija ir Vengrija buvo arčiau 2 proc. ribos, Slovakija balansavo ties stagnacija, o Rumunija, anksčiau laikyta vienu regiono lyderių, fiksavo apie 2 proc. nuosmukį.

    Kodėl pagreitis gali neišsilaikyti?

    Analitikai pabrėžia, kad dabartinis augimo etapas gali susidurti su struktūriniais ribojimais. Prognozuojama, jog Lenkijos augimas 2027 metais gali sulėtėti iki maždaug 2,7 proc., o 2028–2029 metais priartėti prie 2,5 proc.

    Viena ryškiausių ilgalaikių rizikų yra demografija. Skaičiuojama, kad iki 2050 metų Lenkijoje darbingo amžiaus gyventojų skaičius gali sumažėti apie 23 proc., o tai reikštų mažesnę darbo jėgos pasiūlą, didesnį spaudimą atlyginimams ir lėtesnį potencialų ekonomikos augimą.

    Tokios tendencijos didina poreikį spartinti produktyvumo augimą, automatizaciją ir investicijas į technologijas, įskaitant DI sprendimus. Kartu tai kelia papildomų iššūkių viešiesiems finansams, nes senstanti visuomenė paprastai didina sveikatos apsaugos ir socialinės apsaugos išlaidas.

  • Vokietijos eksportas smuko pirmąkart per 5 mėnesius: ženklai, kad atsigavimas stringa

    Vokietijos eksportas smuko pirmąkart per 5 mėnesius: ženklai, kad atsigavimas stringa

    Vokietijos ekonomikos atsigavimo tvarumas vėl kelia klausimų: naujausi oficialūs duomenys rodo, kad prekių eksportas liepą sumažėjo pirmą kartą per penkis mėnesius. Tai sustiprino rinkų nerimą, jog didžiausios Europos ekonomikos augimas gali prarasti pagreitį.

    Federalinė statistikos tarnyba Destatis skelbia, kad eksportas, palyginti su birželiu, krito 0,8 proc. ir siekė 138,2 mlrd. eurų. Analitikai tikėjosi kiek mažesnio smukimo, todėl rodiklis buvo įvertintas kaip prastesnis, nei rinkos buvo įkainojusios.

    Smūgis iš Kinijos ir euro zonos

    Didžiausią neigiamą įtaką turėjo silpnesnė paklausa svarbiose Vokietijos rinkose. Siuntos į Kiniją susitraukė 9,5 proc., o eksportas į kitas euro zonos valstybes sumažėjo 2,8 proc.

    Toks vaizdas ypač jautrus Vokietijai, kurios pramonė ir aukštos pridėtinės vertės gamyba tradiciškai remiasi užsienio paklausa. Kai pagrindiniai partneriai stabdo užsakymus, spaudimas persimeta ir į gamybos apimtis, investicijas bei užimtumą.

    JAV rinka siunčia kitokį signalą

    Vis dėlto ne visos kryptys buvo vienodai silpnos. Eksportas į JAV, didžiausią Vokietijos prekių realizavimo rinką, per mėnesį šoktelėjo daugiau nei 19 proc., tęsiantis atsigavimui po anksčiau prekybą paveikusių tarifų sugriežtinimų.

    Skirtumas tarp JAV ir kitų regionų dinamikos rodo, kad Vokietijos eksportuotojams vis svarbiau diversifikuoti rinkas, tačiau trumpuoju laikotarpiu euro zonos ir Kinijos lėtėjimas gali užgožti atskirų krypčių pagerėjimą.

    Importas smuko, perteklius išaugo

    Destatis duomenimis, importas liepą sumažėjo 5,7 proc. ir sudarė 116,9 mlrd. eurų. Dėl to prekybos perteklius išaugo iki 21,3 mlrd. eurų.

    Didėjantis prekybos perteklius nebūtinai reiškia stiprėjančią ekonomiką, nes jis gali augti ir tada, kai vidaus paklausa silpsta, o įmonės bei gyventojai mažina importuojamų prekių pirkimą. Šią riziką sustiprina ir tai, kad pastarosiomis dienomis pramonės gamybos rodikliai taip pat nuvylė.

    Metų pradžioje dalis indikatorių atrodė geresni, o kai kurie analitikos centrai buvo pakėlę 2026 metų augimo prognozes iki 1,2–1,4 proc. Vis dėlto naujausi prekybos duomenys rodo, kad optimizmui gali tekti atlaikyti rimtesnį testą, ypač jei išorės paklausa ir geopolitinė įtampa toliau spaustų Europos pramonę.

  • Euro grįžta į politinės darbotvarkės viršų: Vengrija taikosi į 2030-uosius, Bulgarija skaičiuoja kainas

    Diskusijos dėl euro Europoje vėl kaista: vienur kalbama apie prisijungimą prie euro zonos, kitur – apie pasitraukimą. Vengrijoje vis garsiau minimas tikslas euro įsivedimą sieti su 2030 metais, o Vokietijoje kraštutinių dešiniųjų AfD retorikoje atsiranda raginimų grįžti prie markės.

    Tuo pat metu Bulgarija, naujausia euro zonos narė, susiduria su jautriausiu klausimu – kaip suvaldyti kainų kilimą ir piktnaudžiavimą perėjimo laikotarpiu. Euro įvedimas ten tapo ne tik ekonomikos, bet ir vidaus politikos kovos tema.

    Vengrija kalba apie 2030 metus

    Vengrijos politinėje darbotvarkėje euro tema pastaruoju metu stiprėja, o siekis įsivesti bendrą valiutą įvardijamas kaip vidutinio laikotarpio tikslas. Norint prisijungti prie euro zonos, būtina atitikti vadinamuosius Mastrichto kriterijus: kainų stabilumą, tvarų biudžeto deficitą ir skolą, palūkanų normų bei valiutos kurso stabilumą.

    Ekonomistai atkreipia dėmesį, kad Vengrijai iššūkių kelia ne tik viešųjų finansų rodikliai, bet ir valiutos svyravimai. Dalis ekspertų taip pat pabrėžia Vengrijos pramonės ir eksporto priklausomybę nuo Vokietijos ekonomikos ciklų, todėl vien euro tikslas pats savaime neišsprendžia struktūrinių problemų.

    Vokietijoje – spaudimas eurui

    Vokietijoje euro klausimas vėl iškyla politinių ginčų centre: AfD retorikoje euro zona vaizduojama kaip ribojanti šalies ekonominį manevringumą. Nors ekonomistai dažnai tokias idėjas vertina kaip rinkiminės kovos elementą, pats faktas, kad diskusija grįžta į viešąją erdvę, rodo didėjantį visuomenės jautrumą infliacijai ir gyvenimo brangimui.

    Ekspertai sutaria, kad hipotetinis Vokietijos pasitraukimas iš euro zonos būtų milžiniškas sukrėtimas. Tokia permaina galėtų pakirsti bendros valiutos patikimumą, išprovokuoti finansų rinkų turbulenciją, kapitalo persiskirstymą ir didelį neapibrėžtumą visoje Europoje.

    Bulgarijoje – kainų kontrolės pamokos

    Bulgarija eurą įsivedė 2026 metų pradžioje, tačiau didžiausias iššūkis tapo kainų skaidrumas ir kontrolė pereinamuoju laikotarpiu. Taikant dvigubą kainų žymėjimą, vartotojams turi būti aiškiai pateikiama suma nacionaline valiuta ir eurais, o perskaičiavimas privalo būti atliekamas pagal nustatytą kursą.

    Praktikoje dalis verslų, ypač su turizmu susijusiuose sektoriuose, pasinaudojo proga kelti kainas, o tai smogė vartotojų pasitikėjimui ir išprovokavo politines diskusijas. Kainų šuoliai tapo patogia tema oponentams, siekiant atsakomybę dėl brangimo sieti su euro įvedimu, net jei infliaciją kartu kursto ir kiti veiksniai – nuo energijos kainų iki geopolitinių krizių.

    Bulgarijos patirtis dar kartą primena, kad euro įvedimas nėra vien techninis valiutos pakeitimas. Sėkmę lemia institucijų pasirengimas, rinkos priežiūra, aktyvi vartotojų informavimo kampanija ir greita reakcija į piktnaudžiavimą, kad pereinamasis laikotarpis nevirstų pasitikėjimo krize.

  • „Fitch“ kilstelėjo Portugalijos reitingą į A+: ką tai reiškia paskoloms ir mokesčiams?

    „Fitch“ kilstelėjo Portugalijos reitingą į A+: ką tai reiškia paskoloms ir mokesčiams?

    Reitingas pakilo iki A+

    Reitingų agentūra „Fitch“ pagerino Portugalijos valstybės skolos reitingą nuo A iki A+ ir nurodė stabilią perspektyvą. Toks sprendimas paprastai signalizuoja rinkoms mažesnę riziką ir gali padėti šaliai skolintis palankesnėmis sąlygomis.

    Portugalijos investicijų ir užsienio prekybos agentūra AICEP pabrėžė, kad sprendimas dera su pastaruoju metu augančiu investuotojų pasitikėjimu. Vyriausybė tvirtina, kad visos pagrindinės agentūros Portugalijai šiuo metu suteikia A lygio įvertinimą.

    Kodėl „Fitch“ tapo optimistiškesnė

    „Fitch“ teigimu, reitingo kėlimą lėmė stiprėjantys viešieji finansai ir prognozuojamas skolos mažėjimas. Agentūra taip pat išskyrė, kad Portugalijos biudžeto rodikliai, lyginant su panašiai vertinamomis šalimis, yra geresni, o tai siejama su politiniu įsipareigojimu fiskalinei drausmei.

    „Reitingo pakėlimas atspindi stiprėjančius Portugalijos viešuosius finansus, mažėjančios skolos trajektoriją ir tvirtesnį biudžetą nei panašių šalių“, – teigiama „Fitch“ pranešime.

    Skola mažėja, bet rizikos išlieka

    Agentūra prognozuoja, kad valstybės skola, vertinant nuo bendrojo vidaus produkto, mažės nuo 89,7 proc. 2025 metais iki 87,0 proc. 2026 metais ir 82,9 proc. 2028 metais. Vis dėlto šis lygis, „Fitch“ skaičiavimu, išliks gerokai aukštesnis nei A kategorijos šalių medianinis rodiklis, siejamas su 59,5 proc.

    Portugalijos reitingą, pasak „Fitch“, palaiko ir narystė Europos Sąjungoje bei euro zonoje, taip pat palyginti geri valdysenos rodikliai. Tačiau šiuos privalumus vis dar atsveria sukaupta viešoji ir išorinė skola.

    Biudžetui spaudimą didina išlaidos

    „Fitch“ vertina, kad biudžeto perteklius gali smukti nuo 0,7 proc. bendrojo vidaus produkto 2025 metais iki 0,1 proc. 2026 metais. Tam įtakos, agentūros teigimu, turi papildomos išlaidos po audrų, 2026 metų biudžete numatytos mokesčių ir būsto priemonės, investicijų pikas pagal Ekonomikos gaivinimo ir atsparumo didinimo planą bei augančios išlaidos atlyginimams ir pensijoms.

    Portugalijos finansų ministras Joaquim Miranda Sarmento yra pareiškęs, kad skolos ir bendrojo vidaus produkto santykio mažėjimas yra šeimų ir verslų pastarųjų metų darbo rezultatas, o tempas neturi sulėtėti. Jis taip pat akcentavo būtinybę mažinti biurokratiją, kuri, pasak ministro, slopina investicijas, ypač tiesiogines užsienio investicijas.

    Būsto kainos ir gynybos tikslai

    Agentūra atkreipė dėmesį ir į būsto prieinamumo problemą. „Fitch“ skaičiavimu, 2026 metų pirmąjį ketvirtį būsto kainos Portugalijoje buvo apie 99 proc. aukštesnės nei 2019 metų ketvirtąjį ketvirtį, kai euro zonoje augimas siekė apie 31 proc.

    „Fitch“ mano, kad ribota pasiūla ir paklausa, siejama ir su imigracija, yra labiau struktūrinės priežastys, todėl staigi korekcija artimiausiu metu nėra pagrindinis scenarijus. Vis dėlto agentūra įspėja, kad kainų šuolis didina pažeidžiamumą ir spaudžia gyventojų įperkamumą, o ilgalaikėje perspektyvoje viešuosius finansus gali apsunkinti ir NATO siekis iki 2035 metų gynybai skirti 5 proc. bendrojo vidaus produkto.

  • ECB užsimena apie dar vieną kėlimą: energijos šokas vėl įkaitino euro zonos infliaciją

    ECB užsimena apie dar vieną kėlimą: energijos šokas vėl įkaitino euro zonos infliaciją

    Rinkos laukia sprendimo

    Euro zonoje infliacija rugpjūtį pasiekė 3,3 proc., o vienu svarbiausių kainų augimo veiksnių vėl tapo energijos brangimas. Dėl to rinkose vis garsiau kalbama, kad Europos Centrinis Bankas (ECB) artimiausiame posėdyje gali dar kartą kelti palūkanas.

    Pagal rinkos lūkesčius, rugsėjo 10 dieną ECB indėlių palūkanų normą galėtų padidinti nuo 2,25 proc. iki 2,50 proc. Tai būtų antras kėlimas per pastaruosius mėnesius, po birželio 11 dieną įvykusio pirmojo didinimo per trejus metus.

    Kodėl šis infliacijos šuolis kitoks

    ECB ekonomistai Kristina Barauskaitė Griškevičienė ir Claus Brand savo analizėje pabrėžė, kad dabartinis kainų kilimo epizodas labiausiai susijęs su energijos pasiūlos šoku. Jų vertinimu, šį kartą paklausos veiksniai ir viešosios politikos paskatos vaidina gerokai mažesnį vaidmenį.

    „Šį kartą dominuoja energijos pasiūlos šokas, o paklausa ir viešosios politikos paskatos turi tik nedidelį vaidmenį. Šie skirtumai paaiškina, kodėl skiriasi ir pinigų politikos atsakas“, – sakė ECB ekonomistai.

    Ekonomistų skaičiavimu, apie 90 proc. energijos infliacijos šuolio 2026 metų sausio–gegužės laikotarpiu galima sieti su nepalankiais energijos pasiūlos veiksniais. Tuo pat metu pinigų ir fiskalinė politika energijos infliaciją esą slopino tik nežymiai.

    Karas ir tiekimo rizikos energijos rinkose

    Analizėje akcentuojama, kad dabartinę situaciją paaštrino karo eskalacija Artimuosiuose Rytuose ir su tuo siejamas Hormūzo sąsiaurio uždarymas. Šis koridorius svarbus globaliems naftos ir suskystintų gamtinių dujų srautams, todėl bet koks trikdis greitai persiduoda energijos kainoms Europoje.

    ECB birželį palūkanas kėlė tik prasidėjus energetinių kainų bangai ir siekdamas užkirsti kelią ilgalaikiam infliacijos įsitvirtinimui. Net ir optimistiškiausiame scenarijuje, kuris rėmėsi greita konflikto pabaiga, bankas tuomet prognozavo, kad infliacija iki 2 proc. tikslo gali negrįžti anksčiau nei 2027 metais.

    Nors palūkanų didinimas paprastai veikia paklausą ir kreditavimą, energijos pasiūlos šokai centriniams bankams yra sudėtingesni. Dėl to ECB, lygindamas su 2021–2022 metų laikotarpiu, kalba apie laipsniškesnį atsaką ir mažesnį spaudimą agresyviai griežtinti politiką.

    2021–2022 metais infliaciją kėlė ne vien energija, bet ir tiekimo grandinių sutrikimai bei stiprus paklausos atsigavimas po pandemijos, kurį papildė skatinamoji fiskalinė ir pinigų politika. Dabartiniame epizode, ECB vertinimu, svarstyklės daug labiau krypsta į energijos pasiūlos pusę, todėl sprendimai gali būti labiau priklausomi nuo geopolitinių rizikų raidos.