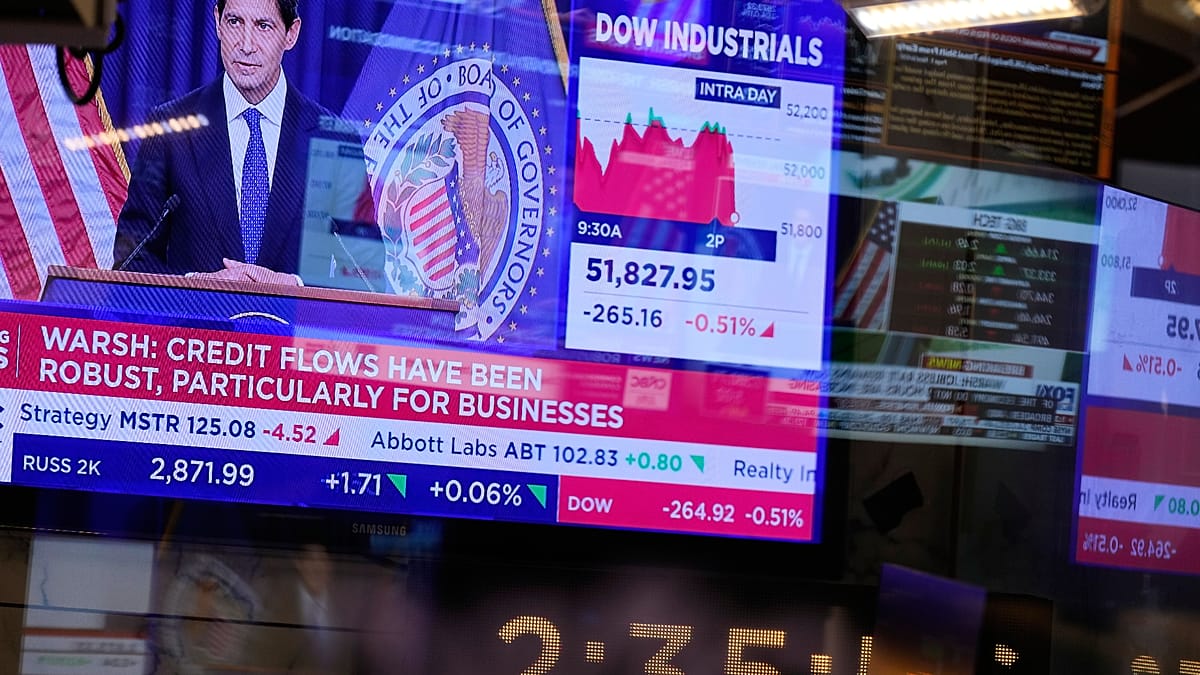
Europos valstybių obligacijų pajamingumai rugsėjo 25 dieną šiek tiek sumažėjo po itin staigaus išpardavimo savaitės pradžioje, tačiau įtampa rinkose nemažėja. Investuotojai vis labiau vertina infliacijos riziką, energijos kainų šuolį ir didėjančias valstybių skolos aptarnavimo išlaidas.
Prancūzijos 10 metų trukmės obligacijų (OAT) pajamingumas rytą siekė apie 4,67 proc., o Vokietijos 10 metų obligacijų (Bund) – apie 3,59 proc. Nors tai buvo nedidelis atokvėpis, bendras fonas išlieka nervingas, o kainų svyravimai – vieni didžiausių per kelerius metus.
Ryškiausias signalas Europoje – Prancūzijos ir Vokietijos 10 metų skolinimosi kaštų skirtumas, šią savaitę perkopęs 110 bazinių punktų. Rinkose tai vertinama kaip aiškus rizikos priedo šuolis, primenantis laikotarpius, kai euro zonoje didėjo abejonių dėl atskirų šalių fiskalinio tvarumo.
Investuotojų atsargumą kursto ir Prancūzijos politinis neapibrėžtumas bei skolos dinamika, o papildomą spaudimą sustiprino reitingų agentūros „Scope Ratings“ sprendimas sumažinti Prancūzijos kredito reitingą. Kartu brango ir skolos neįvykdymo rizikos draudimas, pasiekęs aukščiausią lygį per beveik dešimtmetį.
Didžiausias dėmesys – JAV
Vis dėlto dar didesni pokyčiai fiksuojami JAV, kur iždo obligacijų pajamingumai kilo į naujas daugiametes aukštumas. 30 metų JAV iždo obligacijų pajamingumas šią savaitę buvo pakilęs iki maždaug 5,5 proc., aukščiausio lygio nuo 2004 metų.
10 metų JAV obligacijų pajamingumas, kuris dažnai laikomas pagrindiniu orientyru skolinimosi kainai ekonomikoje, grįžo į lygius, paskutinį kartą matytus 2007 metais. Šį kilimą rinkos sieja su užsitęsusios infliacijos rizika, brangstančia energija ir augančiu JAV biudžeto deficito finansavimo poreikiu.
Tai tiesiogiai atsiliepė būsto rinkai: vidutinės 30 metų būsto paskolų palūkanos JAV šią savaitę pasiekė 7 proc. Tai maždaug vienu procentiniu punktu daugiau nei iki konflikto, susijusio su Iranu, eskalacijos, ir aukščiausias lygis nuo tada, kai Donaldas Trumpas 2025 metų sausį grįžo į prezidento postą.
Kodėl krenta ir obligacijos, ir akcijos?
Įprastai, akcijoms svyruojant, dalis kapitalo persikelia į obligacijas kaip į saugesnę užuovėją, tačiau šįkart šis mechanizmas neveikia. Rinkos dalyviai pabrėžia, kad dėl infliacijos ir aukštų palūkanų normų obligacijos praranda dalį apsauginės funkcijos.
„Obligacijos ir akcijos krenta dėl infliacijos“, – sakė investavimo platformos „Webull UK“ vadovas Nickas Saundersas.
Pasak jo, energijos kainų šokai ir karas stumia kainas aukštyn, o ekonomikos augimas lėtėja, todėl tradicinis perėjimas į obligacijas tampa mažiau patrauklus, kai rinkos nebetiki greitu palūkanų mažinimu. Tuo pat metu dalis investuotojų ieško alternatyvų, pavyzdžiui, su infliacija susietų vertybinių popierių ar aukso, tačiau visiškas obligacijų atsisakymas, anot jo, būtų klaida.
Kita vertus, ekonomistai atkreipia dėmesį, kad daugumos Europos šalių biudžetai gali atlaikyti aukštesnes palūkanas, nes skolos vidutinė trukmė ilga, o refinansavimas pasiskirstęs per laiką. Didžiausio dėmesio zonoje išlieka Prancūzija ir iš dalies Italija, kur ilgiau užsilaikęs aukštų palūkanų režimas gali priversti griežtinti fiskalinę politiką.
Leave a Reply