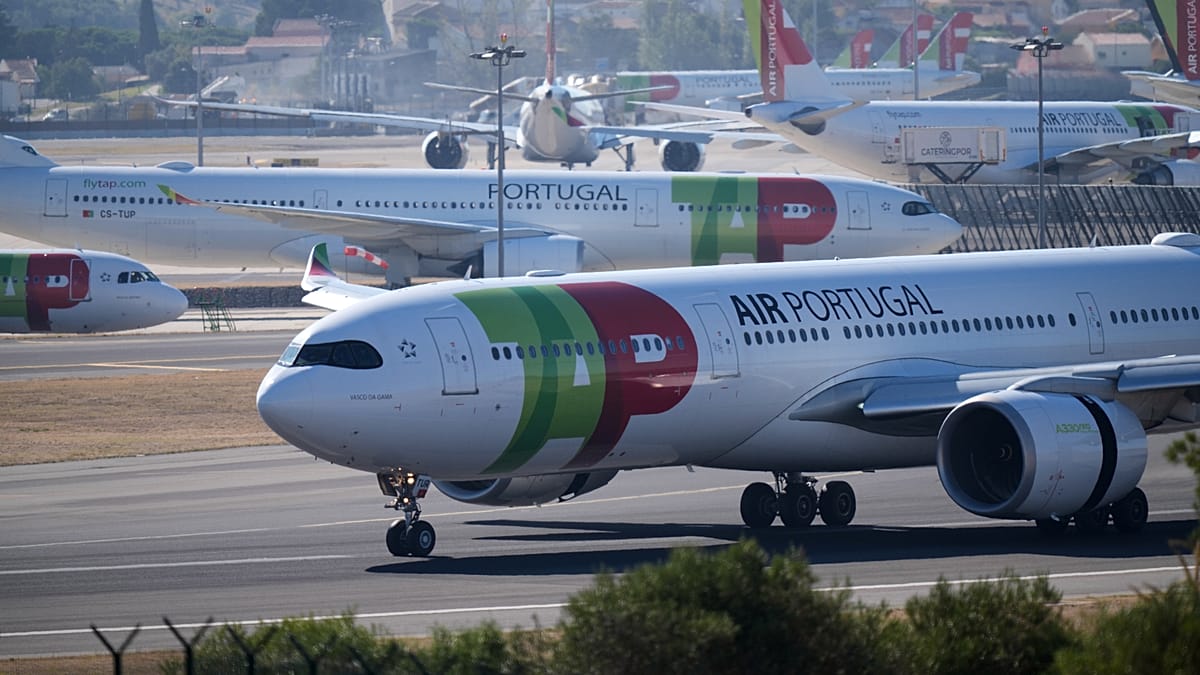
Vokietijos aviacijos grupė „Lufthansa“ sutiko sumokėti iki 1,2 mlrd. eurų už iki 49,9 proc. Portugalijos oro bendrovės „TAP Air Portugal“ akcijų paketą. Nors pati grupė skaičiuoja, kad sandoris galėtų duoti apie 450 mln. eurų metinės naudos, realus efektas gali vėluoti.
Sandoris dar turi pereiti derybų etapą, sulaukti Portugalijos Vyriausybės sprendimo ir Europos Komisijos konkurencijos vertinimo. Skelbiama, kad užbaigimas planuojamas 2028 metais, todėl sinergijų „greito efekto“ tikėtis neverta.
Kas slypi už skaičių?
„Lufthansa“ nurodė, kad už 44,9 proc. akcijų mokėtų 1,025 mlrd. eurų, o suma iki 1,2 mlrd. eurų didėtų, jei būtų įsigytos ir darbuotojams siūlomos akcijos bei būtų mokamas vadinamasis laikotarpio mokestis iki sandorio uždarymo. Portugalijos valstybė pasiliktų 50,1 proc. kontrolinį paketą.
Tokia struktūra reiškia kompromisą: „Lufthansa“ galėtų siūlyti „TAP Air Portugal“ vadovą, tačiau valstybei liktų daugumos įtaka valdyboje. Analitikų vertinimu, tai gali riboti greitesnį kaštų mažinimą ar operacijų suvienodinimą visos grupės mastu.
„Tai sandoris, kuriame žadamos sinergijos skamba įspūdingai, bet jų realizavimą ribos reguliavimas ir valstybinė kontrolė“, – teigiama nepriklausomų kredito rinkos analitikų vertinimu.
Didžiausias prizas – maršrutai į Braziliją
Strategiškai vertingiausias „TAP Air Portugal“ turtas yra Lisabonos mazgas ir stiprus maršrutų tinklas į Braziliją bei platesnę Lotynų Ameriką. Rinkos duomenys rodo, kad „TAP Air Portugal“ užima reikšmingą dalį sėdimų vietų pasiūloje tarp Europos ir Brazilijos, o tai yra vienas sparčiausiai atsigaunančių transatlantinių segmentų.
„Lufthansa“ tikisi sustiprinti pozicijas Pietų Atlanto rinkoje ir geriau sujungti srautus tarp Europos, Portugalijos ir Amerikų. Tačiau realus augimas priklausys nuo sezoniškumo, degalų kainų ir to, kaip greitai pavyks suderinti tvarkaraščius bei bilietų platinimą grupės viduje.
Kodėl grąža gali užtrukti iki 2030
Vienas svarbiausių „Lufthansa“ planų yra įtraukti „TAP Air Portugal“ į transatlantinę bendros veiklos partnerystę, kurioje skrydžių grafikai derinami, o pajamos dalijamos su partneriais. Vis dėlto tokie susitarimai paprastai reikalauja atskirų reguliuotojų leidimų, o konkurencijos institucijos vertina, ar dėl jų nemažėja pasirinkimas ir nedidėja kainos.
Papildomų abejonių kelia tai, kad panašus „Lufthansa“ scenarijus su Italijos „ITA Airways“ juda lėčiau, nei rinkai buvo žadėta. Tai signalizuoja, jog ir „TAP Air Portugal“ integracija gali išsitęsti, o dalis planuotų pajamų efektų gali persikelti už 2030 metų ribos.
Sandorio ekonomikai svarbus ir operacinis kontekstas: „TAP Air Portugal“ pastaraisiais metais demonstravo pelningumą, tačiau 2026 metų pirmąjį pusmetį patyrė apie 99,2 mln. eurų nuostolį, kurį didino išaugusios degalų sąnaudos. Tokia dinamika reiškia, kad „Lufthansa“ teks valdyti ne tik plėtros, bet ir ciklinių sąnaudų rizikas.
Papildomas ribojantis veiksnys yra Lisabonos oro uosto pajėgumai, kurie, kaip ne kartą pabrėžta aviacijos rinkos analizėse, yra arti ribos. Jei infrastruktūros plėtra vėluos, greitas skrydžių skaičiaus didinimas gali būti apsunkintas net ir turint ambicingus planus dėl parko augimo.
Leave a Reply