Prieš artėjantį Europos Centrinio Banko posėdį rinkų dėmesys krypsta į Prancūziją: sparčiai kylant šalies obligacijų pajamingumams brangsta skolinimasis ne tik Paryžiui, bet ir platesnei euro zonai. Dėl to investuotojai vis garsiau svarsto, ar įtampa neprivers ECB persvarstyti planų dėl palūkanų normų.
Rinkose vyrauja lūkestis, kad ECB palūkanų normų nekeis, nes dalį griežtinimo efekto jau atlieka pati obligacijų rinka. Kylant ilgalaikėms palūkanoms brangsta paskolos verslui ir gyventojams, o tai vėsina ekonomiką net ir be papildomo sprendimo Frankfurte.
Prancūzijos 10 metų obligacijų pajamingumas šią savaitę buvo pakilęs virš 5 proc. ir pasiekė aukštumas, nematytas nuo 2002 metų. Tuo pat metu išaugo skirtumas su Vokietijos obligacijomis, kurios laikomos saugiausiu euro zonos etalonu, o tai signalizuoja apie padidėjusią rizikos premiją Prancūzijai.
Įtampos ženklas matomas ir iš kredito rizikos draudimo sandorių: 5 metų kredito įsipareigojimų neįvykdymo apsikeitimo sandorių kaina buvo perkopusi 100 bazinių punktų ribą. Tokie lygiai dažniau siejami su nervingumu dėl viešųjų finansų tvarumo, ypač kai politinis fonas komplikuoja sprendimų priėmimą.
Investuotojų nerimą didina ir politinė aklavietė dėl kitų metų biudžeto: planuojami maždaug 43 milijardų eurų išlaidų mažinimai bei papildomos pajamos, tačiau valdžiai trūksta stabilios daugumos. Papildomą riziką kursto ir laukiamas reitingų agentūros „Moody’s“ vertinimas, nes rinkoje plačiai tikimasi reitingo sumažinimo.
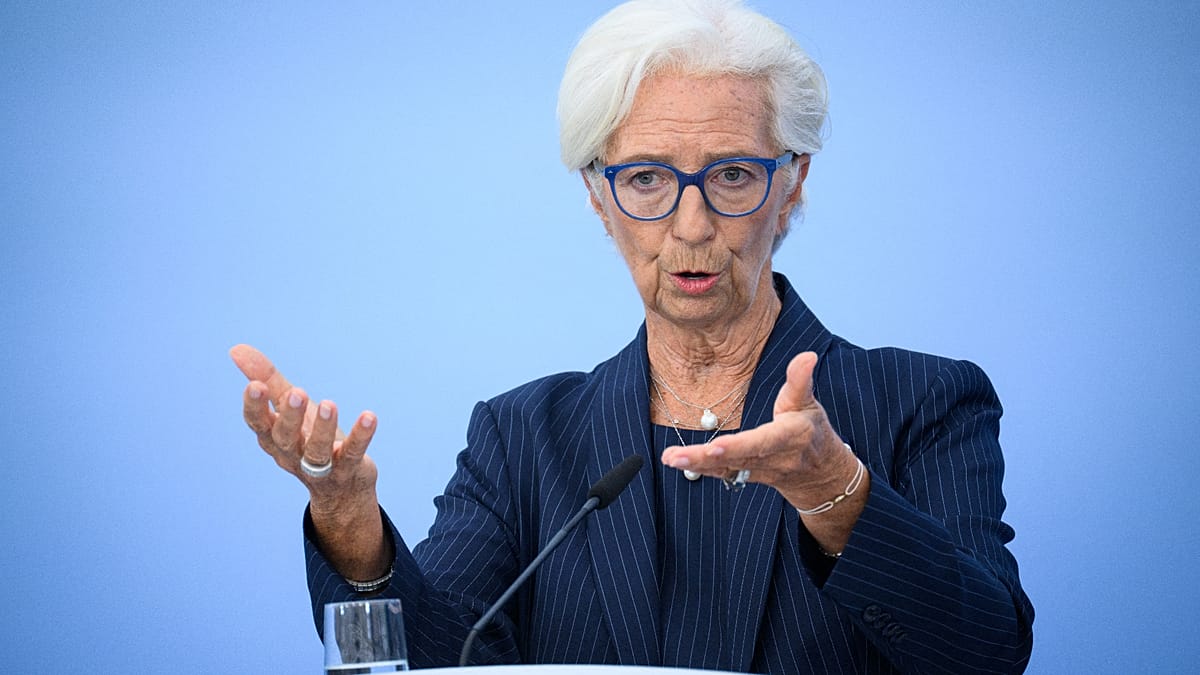
ECB vadovė Christine Lagarde viešai signalizuoja, kad pagrindiniai sprendimai turi būti priimti Prancūzijoje, o ne centrinio banko būstinėje. Tokia pozicija atspindi principą, kad fiskalinės problemos pirmiausia sprendžiamos biudžeto politika, o ECB mandatą riboja kainų stabilumo tikslas ir draudimas finansuoti valstybių skolas.
„Pirmasis ir svarbiausias sprendimas turi ateiti iš Prancūzijos, ir jis susijęs su fiskaline politika“, – sakė Christine Lagarde.
Rinkos dalyviai kartu stebi, ar įtampa netampa visos euro zonos problema. Jei obligacijų pardavimas pradėtų kelti grėsmę vieningos pinigų politikos perdavimui skirtingose šalyse, teoriškai galėtų būti svarstomos ECB priemonės, tokios kaip 2022 metais sukurta Perdavimo apsaugos priemonė, kuri iki šiol nebuvo panaudota.
Vis dėlto tokios intervencijos kartelė yra aukšta, nes šalys turi atitikti tam tikras sąlygas, įskaitant patikimą fiskalinę trajektoriją. Prancūzijos skolos ir bendrojo vidaus produkto santykis siekia apie 119,1 proc., o tai apsunkina argumentą, kad skolinimosi brangimas yra vien tik nepagrįsta rinkos reakcija.
Rinkų įtampą didina ir socialinė situacija: laukiami protestai, o verslams Paryžiuje rekomenduojama ruoštis papildomoms saugumo priemonėms. Toks fonas didina neapibrėžtumą dėl biudžeto sprendimų ir ekonomikos augimo perspektyvų, todėl obligacijų rinka toliau jautriai reaguoja į bet kokius signalus.
Tuo pat metu euro zonoje infliacija išlieka padidėjusi, o ją pastaruoju metu vėl kelia energijos kainos, todėl diskusija dėl palūkanų normų nėra uždaryta. Dalis ekonomistų prognozuoja, kad ECB gali laukti atnaujintų prognozių ir tik vėliau spręsti, ar reikalingi papildomi žingsniai, o artimiausias posėdis gali būti ramus veiksmais, bet svarbus retorika.
Leave a Reply