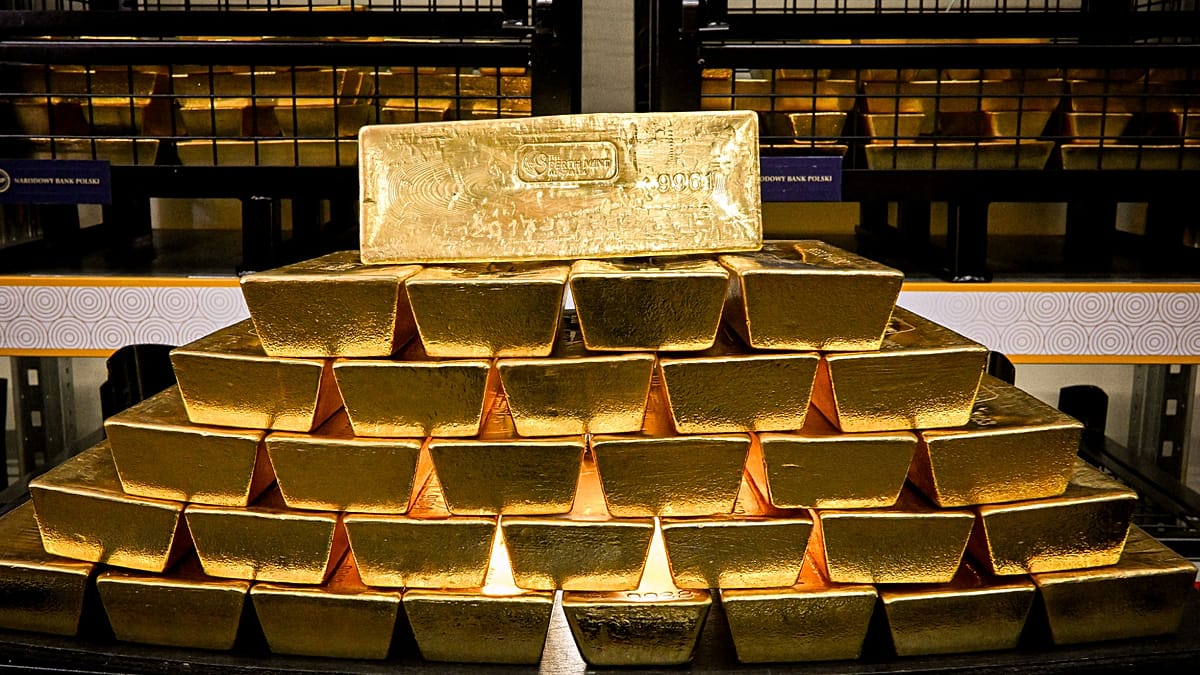
2026 metais centrinių bankų aukso rinkoje ryškėja priešingos kryptys: Rusija ir Kazachstanas mažina atsargas, o Kinija ir Lenkija jas didina. Toks persiskirstymas kelia klausimų, ar tai reiškia platesnį posūkį rinkoje, ar tik atskirų šalių taktinius sprendimus.
Rusijos centrinis bankas šiemet nuosekliai pardavinėjo auksą, o vien rugsėjo mėnesį atsargos, skaičiuojama, sumažėjo apie 6,2 tonos. Nuo metų pradžios bendras mažėjimas siekia apie 62 tonas, o tokio tempo šiuolaikinėje šalies istorijoje beveik nebuvo, išskyrus 1998 metų epizodą.
Kas stumia Rusiją parduoti?
Rinkos dalyviai tokį žingsnį sieja su Rusijos biudžeto įtampa ir poreikiu didinti finansavimą gynybos sektoriui dėl karo Ukrainoje. Akcentuojama ir tai, kad dalis sandorių, tikėtina, vyksta ne Londono tauriųjų metalų rinkoje, todėl poveikis pasaulinei kainai gali būti ribotas.
Pagal Honkongo prekybos statistiką, nuo sausio iki liepos į Honkongą pateko apie 100 tonų rusiško aukso, beveik tris kartus daugiau nei per tą patį laikotarpį pernai. Tai stiprina prielaidą, kad dalis srautų nukreipiama į Azijos prekybos centrus, o pirkėjų grandinėje gali dalyvauti ir Kinijos centrinis bankas.
Kazachstanas fiksuoja pelną
Prie parduodančiųjų jungiasi ir Kazachstanas, pranešęs apie ketinimus iki metų pabaigos sumažinti aukso dalį rezervuose iki 75 proc. Pirmuosius 2026 metų mėnesius šalis buvo tarp aktyviausių pirkėjų, todėl sprendimas mažinti dalį rinkai pasirodė netikėtas.
Paaiškinimas dažniausiai siejamas su pragmatiškais motyvais: biudžeto deficitų dengimu arba pelno fiksavimu po ilgo pirkimų laikotarpio. Kadangi planuojamas pokytis yra santykinai nedidelis ir pardavimai būtų išdėstyti laike, tikėtina, kad poveikis pasaulinei paklausos ir pasiūlos pusiausvyrai bus ribotas.
Lenkija ir Kinija renkasi priešingą kryptį
Kol vieni mažina atsargas, Lenkijos centrinis bankas toliau didina aukso rezervus ir priartėjo prie viešai aptariamo 700 tonų tikslo. Argumentas paprastas: didesnės atsargos gali gerinti šalies kredito vertinimą, didinti pasitikėjimą nacionaline valiuta ir veikti kaip finansinė „pagalvė“ krizėse.
Kinijos atveju aukso pirkimai dažnai aiškinami siekiu diversifikuoti tarptautines atsargas ir sumažinti priklausomybę nuo atskirų rezervinių valiutų. Dėl to net ir Rusijos ar Kazachstano pardavimai nebūtinai reiškia bendrą centrinių bankų atsitraukimą nuo aukso kaip strateginio turto.
Investuotojams toks centrinių bankų elgesio išsiskyrimas siunčia dviprasmį signalą. Viena vertus, dalis šalių fiksuoja pelną, kita vertus, ilgalaikė paklausa iš institucinių pirkėjų išlieka, o auksas ir toliau vertinamas kaip apsidraudimo priemonė geopolitinių ir infliacinių rizikų laikotarpiais.
Leave a Reply